


法人契約とは
法人契約の生命保険では、契約時から最高解約返戻率等に応じて資産計上と損金算入が変わります。前払部分を含む定期保険等は、契約内容を確認して処理します。
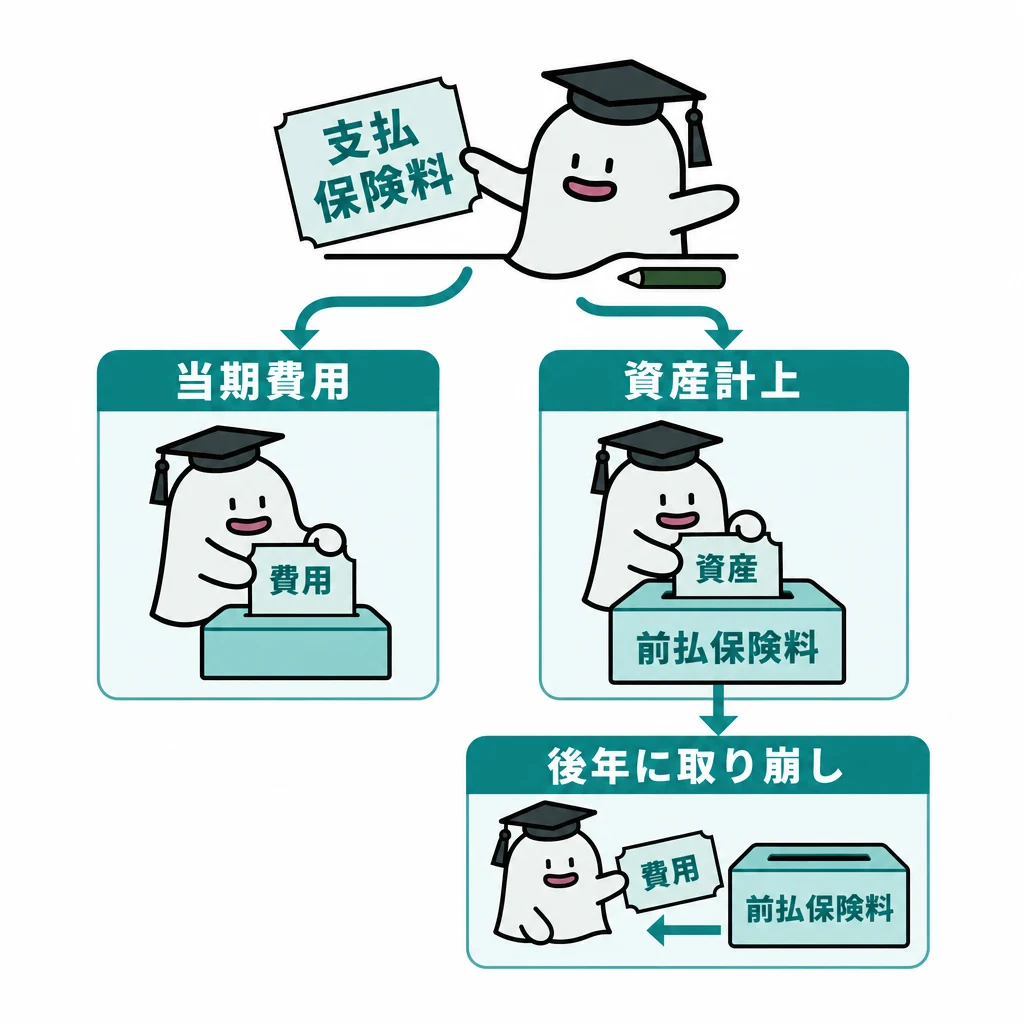
法人保険の経理は、契約した時点のルールと最高解約返戻率等によって変わります。契約内容を確認せず「定期は損金、終身は資産」とだけ覚えると、前払部分を含む定期保険等を誤ります。
基本の仕組み
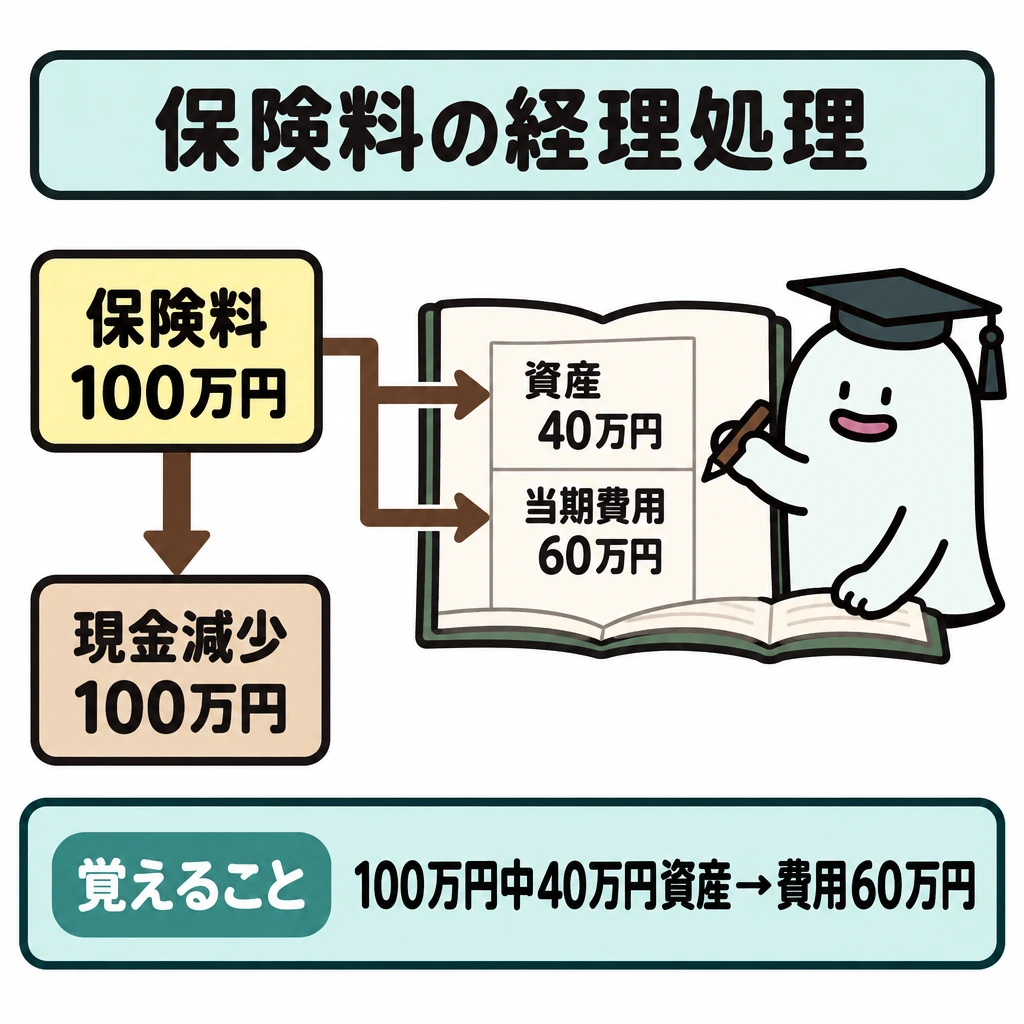
例えば支払保険料100万円のうち40万円を資産計上する条件なら、現金減少100万円に対して、資産40万円と当期費用60万円が生じます。解約時に返戻金250万円を受け取り、計上資産が200万円なら、差額50万円が損益となる単純な構造です。
前払部分のある一定の定期保険等では、最高解約返戻率の区分で資産計上期間・割合・取崩期間が変わります。最高解約返戻「率」と解約返戻「金額」が最大になる時期は必ずしも同じではありません。問題の条件を年表に移します。
保険種類・受取人・返戻率で処理を決める
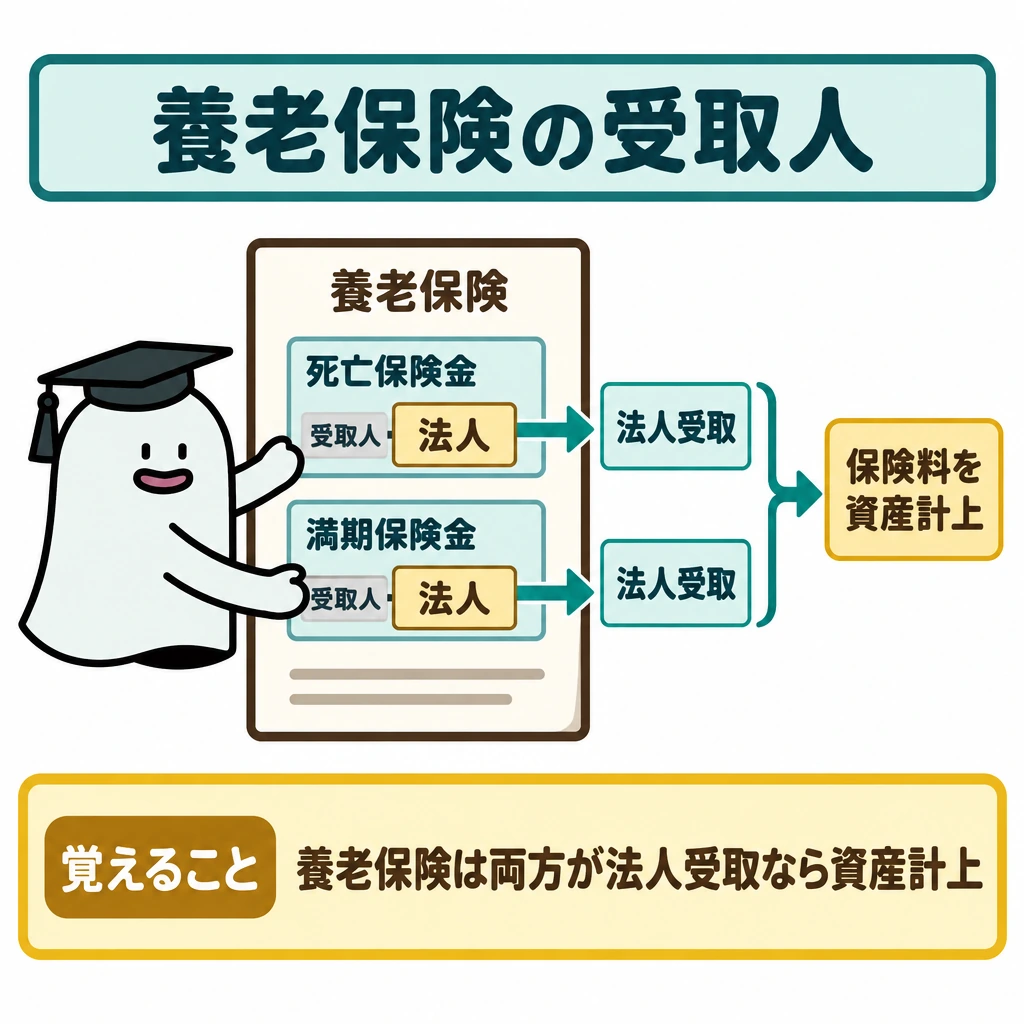
法人契約の養老保険では、死亡保険金と満期保険金の受取人をそれぞれ確認します。双方とも法人が受取人なら保険料を資産計上し、死亡保険金は遺族・満期保険金は法人の一般的な福利厚生型では原則2分の1を資産計上し、残りを期間経過に応じて損金算入します。特定役員だけを被保険者とする等の場合は給与扱いの検討が必要です。
2019年7月8日以後契約の、保険期間3年以上の定期保険・第三分野保険で最高解約返戻率50%超のものは、前払部分を資産計上します。50%超70%以下は当期分支払保険料の40%、70%超85%以下は60%を、保険期間の当初4割の期間に資産計上します。資産計上額は保険期間の7.5割を経過した後に均等に取り崩して損金に算入します。
50%超70%以下で被保険者1人当たりの年換算保険料相当額の合計が30万円以下なら、資産計上は不要です。85%超は、当初10年間は当期分支払保険料×最高解約返戻率×90%、11年目以降は×70%を資産計上し、資産計上期間と取崩期間は解約返戻金の推移で判定します。50%以下の契約は、保険期間の経過に応じて損金に算入します。
例えば最高解約返戻率65%・年払保険料540万円の定期保険なら、当初4割期間は216万円(40%)を前払保険料として資産計上し、324万円を損金に算入します。
資産計上額は後の所定期間に取り崩して損金に算入します。解約時は受取返戻金から帳簿上の保険積立金等を差し引いて損益を判定し、単年度の節税額だけで契約を評価しません。
| 保険・区分 | 保険料の処理 |
|---|---|
| 養老保険・死亡/満期とも法人が受取 | 保険料を資産計上 |
| 養老保険・死亡/満期とも被保険者側が受取 | 給与 |
| 養老保険・死亡は遺族、満期は法人 | 2分の1資産計上・2分の1損金(特定の役員等だけなら給与) |
| 定期/第三分野・最高解約返戻率50%以下 | 期間の経過に応じて損金 |
| 定期/第三分野・50%超70%以下 | 当初4割期間は40%資産計上(年換算30万円以下は不要) |
| 定期/第三分野・70%超85%以下 | 当初4割期間は60%資産計上 |
| 定期/第三分野・85%超 | 10年目まで返戻率×90%、11年目以降×70%を資産計上 |
名義変更・払済保険・保険金受取の経理
法人が契約者の保険を役員等に譲渡(名義変更)すると、その権利の評価額が役員給与や退職金になります。評価額は原則として支給時の解約返戻金相当額です。2021年7月1日以後の支給で、返戻率区分により資産計上した定期保険等のうち解約返戻金が法人の資産計上額の70%未満のものは、資産計上額で評価します。法人は資産計上額と評価額の差額を損益に計上します。
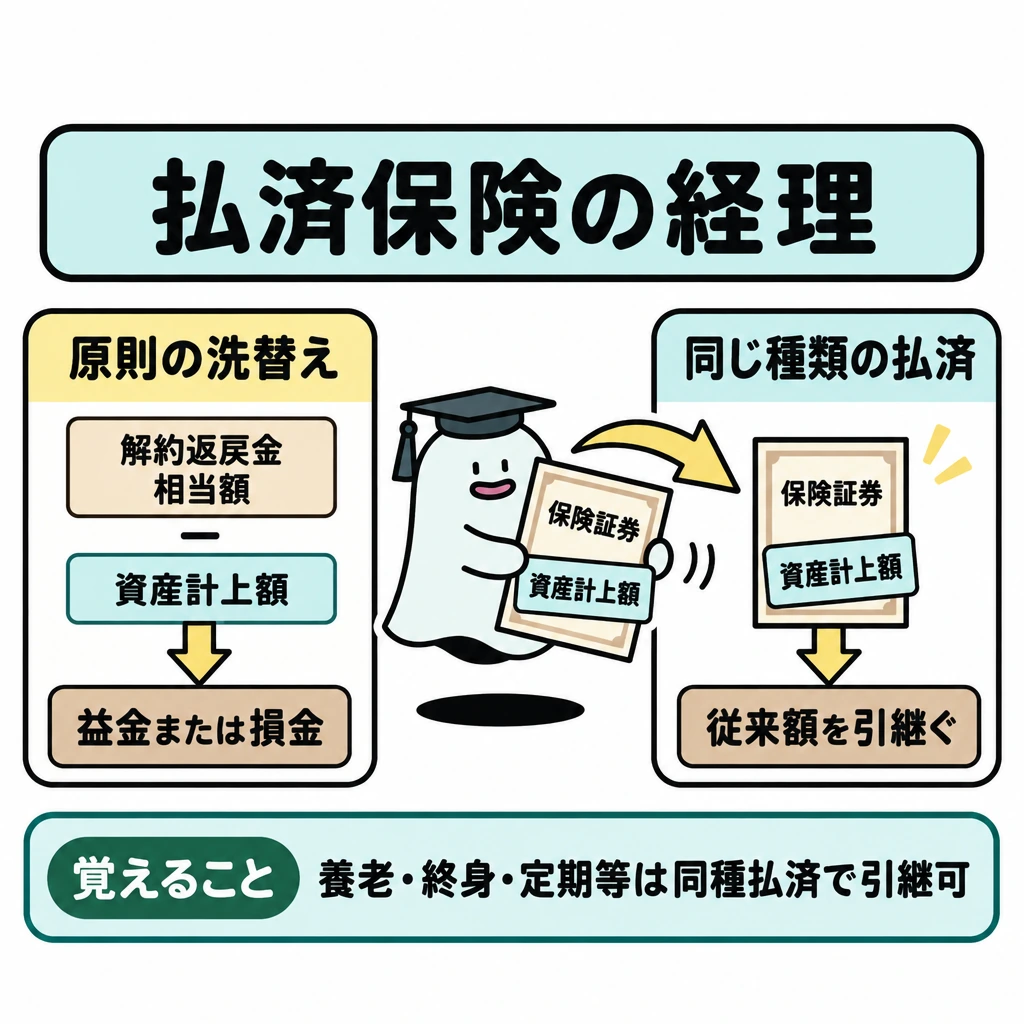
払済保険へ変更すると、原則としてその時の解約返戻金相当額と資産計上額との差額を益金または損金に算入します(洗替え)。ただし養老保険・終身保険・定期保険等を同じ種類の払済保険に変更する場合は、洗替えをせず従来の資産計上額を引き継ぐことができます。
法人が受取人の死亡保険金や解約返戻金は、受取額から資産計上額を差し引いた差額を雑収入(マイナスなら雑損失)とします。受け取った保険金を死亡退職金として遺族へ支払えば損金算入を検討しますが、役員の場合は不相当に高額な部分は損金になりません。
試験に出る
- 法人保険は契約時点のルールと最高解約返戻率等で資産計上・損金算入が決まる。
- 前払部分を含む定期保険等は、最高解約返戻率の区分で資産計上期間・割合・取崩期間が変わる。
- 最高解約返戻率と解約返戻金額が最大になる時期は同じとは限らない。
- 解約時は、受け取る返戻金と計上資産の差額が損益になる。
- 課税の時期が変わることと、生涯の支出がなくなることを区別する。
- 返戻率50%超70%以下は40%、70%超85%以下は60%を保険期間の当初4割期間に資産計上し、7.5割経過後に均等取崩し。85%超は当初10年間は最高解約返戻率×90%、11年目以降は×70%を資産計上。
- 役員へ名義変更した保険の評価は原則解約返戻金相当額。解約返戻金が資産計上額の70%未満の定期保険等は資産計上額で評価(2021年7月1日以後の支給)。
重要な言葉
- 最高解約返戻率
- 保険期間を通じて「解約返戻金相当額÷それまでの払込保険料累計」が最も高くなる割合。定期保険等の資産計上割合の区分に使う。
- 資産計上
- 支払った保険料のうち、前払部分を資産として計上すること。
- 取崩期間
- 資産計上した前払部分を、費用として取り崩す期間。
- 名義変更
- 法人契約の契約者を役員等に変更し、保険契約の権利を支給すること。評価額が役員給与や退職金になる。
確認問題
確かめよう現金支出、損金算入、資産残高を三列に分けて各年を書けますか。
支払年は「現金支出=損金+資産増加」、取崩期間は支払保険料の損金に取崩額が加わり、解約時に資産残高と返戻金の差額が雑収入または雑損失になる表です。課税の時期が変わることと、生涯の支出がなくなることを区別します。
法人保険の経理処理は、契約時点のルールと最高解約返戻率等によって変わる。
定期保険はすべて損金として処理する。
支払保険料100万円のうち40万円を資産計上する条件で、当期費用は?
2019年7月8日以後に契約した保険期間100歳満了の定期保険(受取人は法人、最高解約返戻率65%、年払保険料540万円)。初回保険料支払時に損金算入する額は?
法人保険の経理は、契約した時点のルールと等によって変わります。契約内容を確認せず「定期は損金、終身は資産」とだけ覚えると、を含む定期保険等を誤ります。
例えば支払保険料100万円のうち40万円をする条件なら、現金減少100万円に対して、資産40万円と当期費用60万円が生じます。解約時に返戻金を受け取り、計上資産が200万円なら、差額50万円が損益となる単純な構造です。
前払部分のある一定の定期保険等では、最高解約返戻率の区分で・割合・が変わります。最高解約返戻「率」と解約返戻「金額」が最大になる時期は必ずしも同じではありません。問題の条件を年表に移します。
出典・参考資料
試験の公式案内と、この記事の参考にした学習資料です。
- 日本FP協会:2級・3級FP技能検定 試験要綱 ↗
- きんざい:FP技能検定 ↗
- 国税庁:保険金を受け取ったときの税金 ↗
- 国税庁:相続税の課税対象になる死亡保険金 ↗
- 国税庁:法人の定期保険・第三分野保険料の取扱い ↗
- 国税庁:保険金等で取得した固定資産等の圧縮記帳 ↗
- 日本FP協会:1級 試験範囲の細目(2026年9月確認) ↗
- 生命保険文化センター:医療保障の支払事由 ↗
- 金融庁:保険会社向け監督指針・外貨建保険等 ↗
- 日本損害保険協会:免責事項と免責金額 ↗
- 国税庁:法人の養老保険料の取扱い ↗
- 国税庁:保険契約等に関する権利の評価(所得税基本通達36-37の改正) ↗
- 国税庁:死亡保険金を受け取ったとき ↗
- 国税庁:生命保険契約に係る満期保険金等を受け取ったとき ↗
- 国税庁:生命保険料控除 ↗
- 生命保険契約者保護機構:破綻時の補償 ↗
- 損害保険契約者保護機構:損害保険会社が破綻したら加入している保険はどうなりますか ↗
- 損害保険料率算出機構:地震保険基準料率 ↗
編集:Pinternet Works · 更新日:
教材の編集方針・訂正について