


顧客ヒアリングとは
顧客ヒアリングでは、直接聞くことと資料で調べることを分けます。希望は本人から確認し、権利関係などは資料で確かめます。
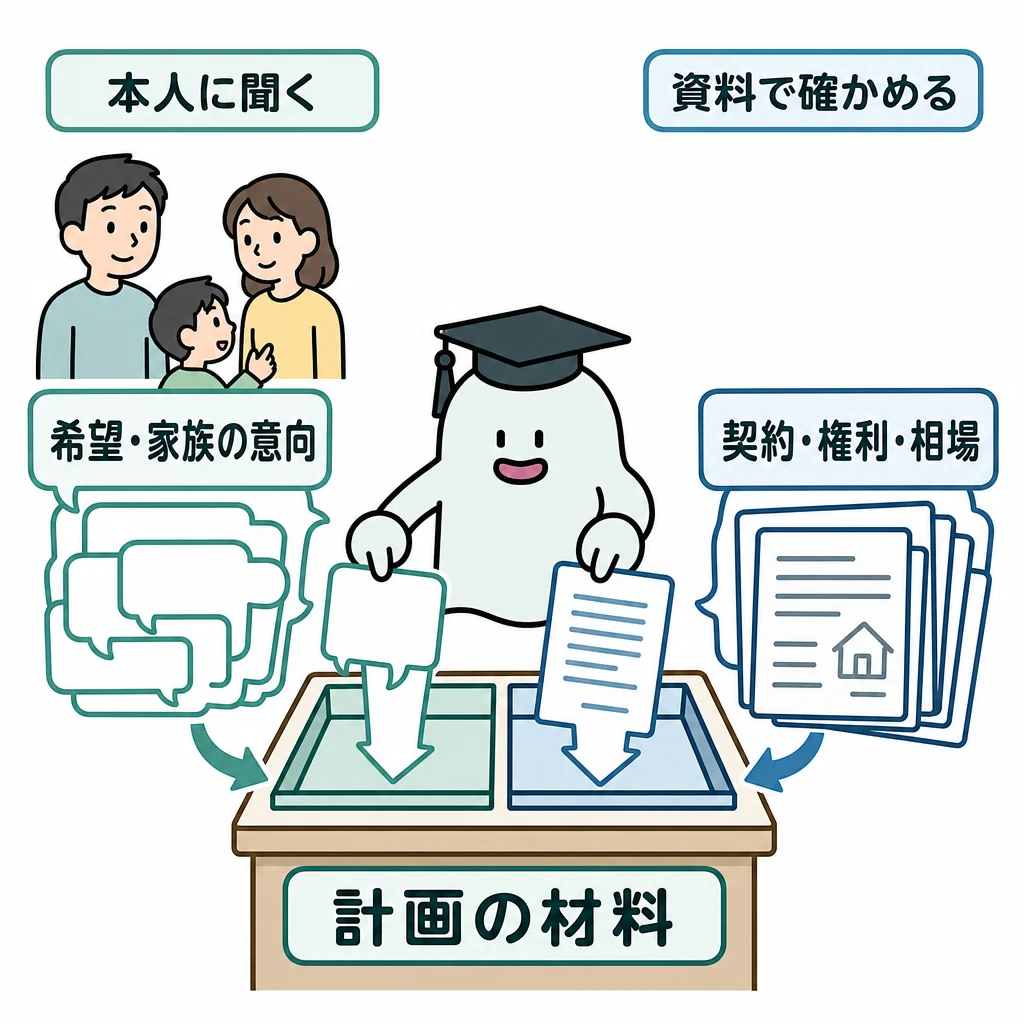
提案を始める前に、本人が望むことと、実現を制約する事実を分けます。希望が分かっても物件の条件が不明なら実行可能性を判断できず、資料だけそろえても本人の目的に合うとは限りません。
基本の仕組み
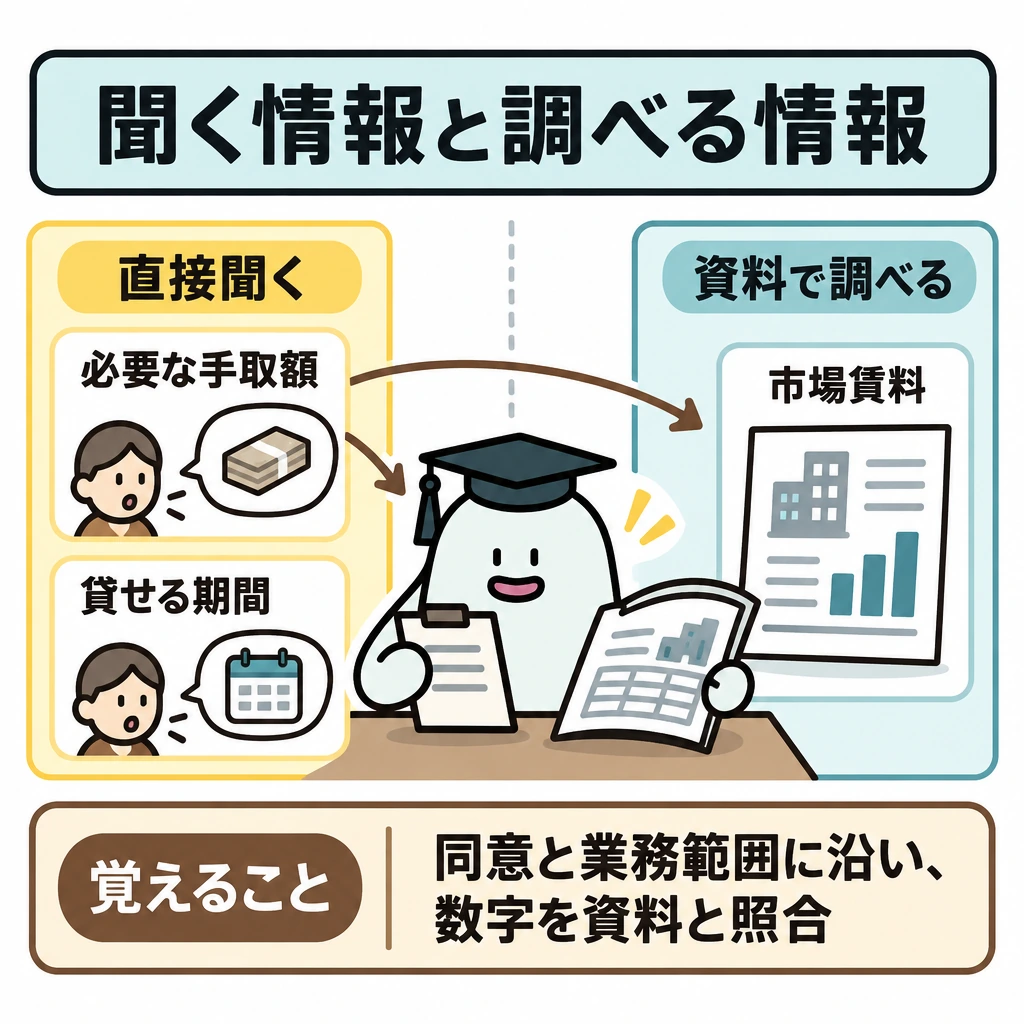
顧客ヒアリングでは「直接聞くこと」と「資料で調べること」を分けます。例えば空き地を貸したい相談なら、本人の老後の住まい、必要収入、家族の意向、売却への抵抗感は直接確認します。登記事項、契約内容、用途地域等の規制、市場賃料は公簿・契約書・公的情報等で調査します。主観的な希望を客観的な事実と取り違えず、聞いた数字も資料と照合します。
情報収集の回答は、設例にある事実をただ繰り返さず、提案に足りない条件と使い道を結び付けます。「借入残高を確認する」なら返済後の手取資金を見積もるため、「共有者の意向を確認する」なら実行可能な案を絞るためです。顧客の同意と業務範囲に沿って収集し、家族全員の意向が一致していると勝手に仮定しません。
例えば「老後収入のため土地を貸したい」という希望には、毎年必要な手取額と貸せる期間を聞き、登記・規制・契約・周辺賃料を調べて応えます。希望する収入と実際の賃料見込みが違えば、借入返済や税負担も含めて案を見直します。数字だけを集めず、提案のどの判断に使う資料かを明確にします。
希望・事実・推計を別々に扱う
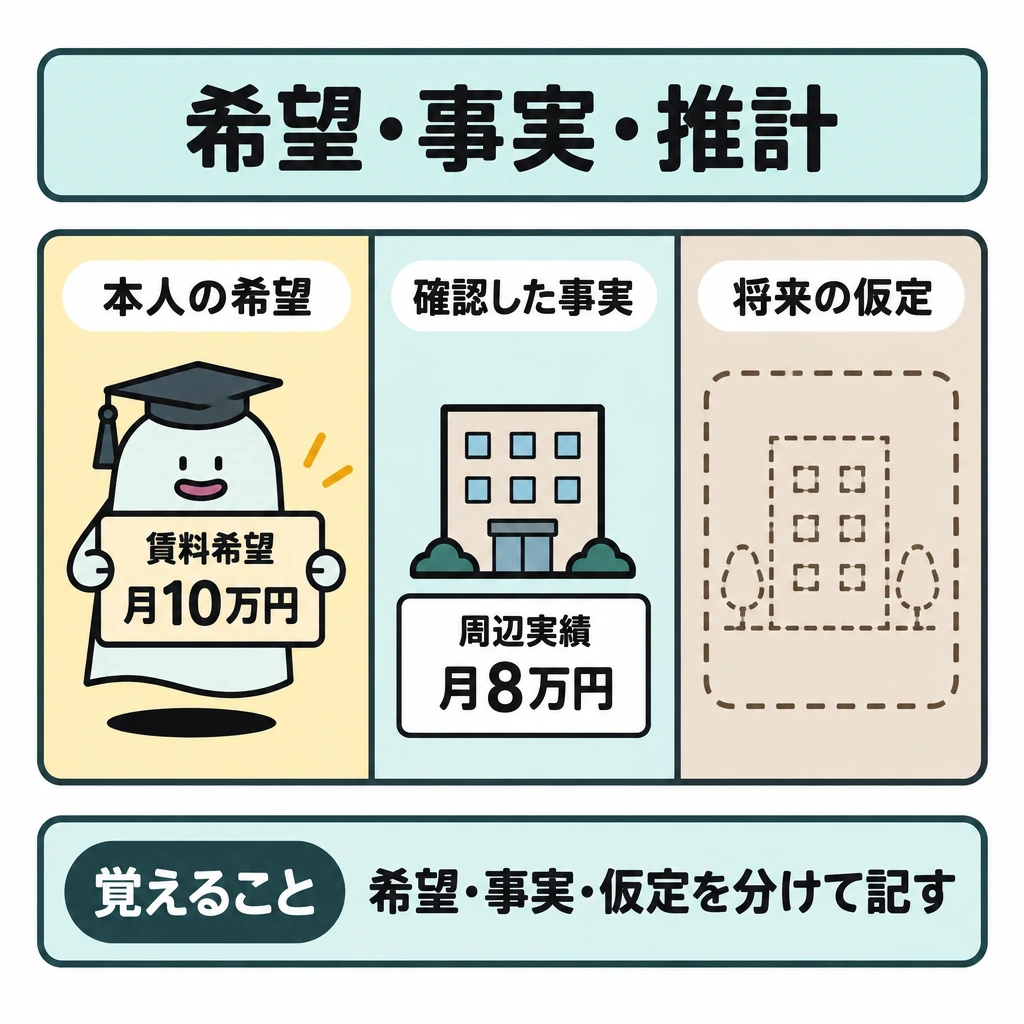
本人に聞くのは目的、優先順位、住まい・家族・事業の希望、許容できる借入や価格変動です。資料で裏付けるのは登記事項、借入残高、保険証券、年金記録、決算書、用途地域や市場相場です。資料があっても本人の意思は読み取れず、口頭の数字だけでは契約条件が確定しません。
計画値には「確認した事実」「本人の希望」「将来の仮定」を明記します。たとえば月10万円の賃料希望と周辺実績月8万円は別欄に置き、空室・管理費・税・借入返済を反映した手取額へ直します。どの不足額や選択肢の判定に資料を使うかまで記すと、後から条件が変わっても修正できます。
| 情報 | 確認先 | 用途 |
|---|---|---|
| 希望・優先順位 | 本人と家族へのヒアリング | 提案の制約条件 |
| 権利・契約 | 登記・契約書・保険証券 | 実行可能性 |
| 収入・残高 | 給与・年金・借入・決算の資料 | 現状の収支 |
| 将来の賃料・利率 | 市場資料と仮定 | シナリオ分析 |
試験に出る
- 提案前に、本人の希望(主観)と実現を制約する事実(客観)を分ける。
- 登記事項・契約内容・用途地域の規制・市場賃料は資料や公的情報で調べる。
- 情報収集は事実の繰り返しでなく、提案のどの判断に使うかまで示す。
- 家族全員の意向が一致していると勝手に仮定しない。
- 売りたくないという意向は登記簿では分からず、直接確認が必要。
重要な言葉
- 顧客ヒアリング
- 希望や意向を直接聞き、事実と分けて整理する情報収集。
- 用途地域
- 土地利用の目的に応じて建築物を制限する地域区分。
- 市場賃料
- 周辺の実際の取引から見積もる、その物件の賃料水準。
確認問題
確かめよう登記簿だけで「売りたくない」という本人の意向まで分かるでしょうか。
いいえ。主観的な希望は直接確認し、権利関係などの客観的事実は資料で確かめます。
登記簿を見れば、本人の売却への意向まで判断できる。
顧客の同意と業務範囲に沿わない情報は、勝手に集めてはならない。
資料で確かめるべき情報は?
提案を始める前に、本人が望むことと、実現を制約するを分けます。希望が分かっても物件の条件が不明ならを判断できず、資料だけそろえても本人の目的に合うとは限りません。
顧客ヒアリングでは「直接聞くこと」と「資料で調べること」を分けます。例えば空き地を貸したい相談なら、本人の老後の住まい、必要収入、家族の意向、売却への抵抗感は直接確認します。登記事項、契約内容、等の規制、は公簿・契約書・公的情報等で調査します。主観的な希望を客観的な事実と取り違えず、聞いた数字も資料と照合します。
情報収集の回答は、設例にある事実をただ繰り返さず、提案に足りない条件と使い道を結び付けます。「借入残高を確認する」なら返済後のを見積もるため、「の意向を確認する」なら実行可能な案を絞るためです。顧客の同意と業務範囲に沿って収集し、家族全員の意向が一致していると勝手に仮定しません。
例えば「老後収入のため土地を貸したい」という希望には、毎年必要なと貸せる期間を聞き、・規制・契約・周辺賃料を調べて応えます。希望する収入と実際の賃料見込みが違えば、借入返済や税負担も含めて案を見直します。数字だけを集めず、提案のどの判断に使う資料かを明確にします。
出典・参考資料
試験の公式案内と、この記事の参考にした学習資料です。
- 日本FP協会:2級・3級FP技能検定 試験要綱 ↗
- きんざい:FP技能検定 ↗
- 日本年金機構:老齢年金の受給要件と仕組み ↗
- 厚生労働省:iDeCoの概要 ↗
- 国民年金基金連合会:iDeCoの特徴 ↗
- 日本年金機構:2026年4月以降の在職老齢年金の計算方法 ↗
- 厚生労働省:確定拠出年金制度の拠出限度額 ↗
- 日本FP協会:1級 試験範囲の細目(2026年9月確認) ↗
- 日本年金機構:年金額改定の確認 ↗
- 日本FP協会:FP実務の6ステップ ↗
- 日本税理士会連合会:税理士の業務 ↗
- 日本司法書士会連合会:司法書士の業務 ↗
- 日本土地家屋調査士会連合会:調査・測量と表示登記 ↗
- 日本FP協会:2025年9月1級実技試験問題 ↗
- 協会けんぽ:傷病手当金のよくある質問 ↗
- 日本年金機構:加給年金額と振替加算 ↗
- 日本年金機構:令和4年4月から在職定時改定制度が導入されました ↗
- 日本年金機構:令和8年4月分からの年金額等について ↗
- 日本年金機構:離婚時の年金分割の請求期限が改正されました ↗
- 厚生労働省:2025年の確定拠出年金制度改正 ↗
- 財務省:令和7年度税制改正の大綱(退職所得控除の調整規定の見直し) ↗
- 国税庁:退職金を受け取ったとき(退職所得) ↗
- 中退共:制度の特色(掛金・国の助成) ↗
- 厚生労働省:社会保険適用拡大特設サイト ↗
- 厚生労働省:高額療養費制度を利用される皆さまへ(令和8年8月改定) ↗
編集:Pinternet Works · 更新日:
教材の編集方針・訂正について