


ライフプランニングとは
ライフプランニングは、基本シナリオと複数の変化を並べ、資金がどこで不足するかを確かめる実務です。支出削減だけでなく、働き方や資産の順序も選択肢になります。
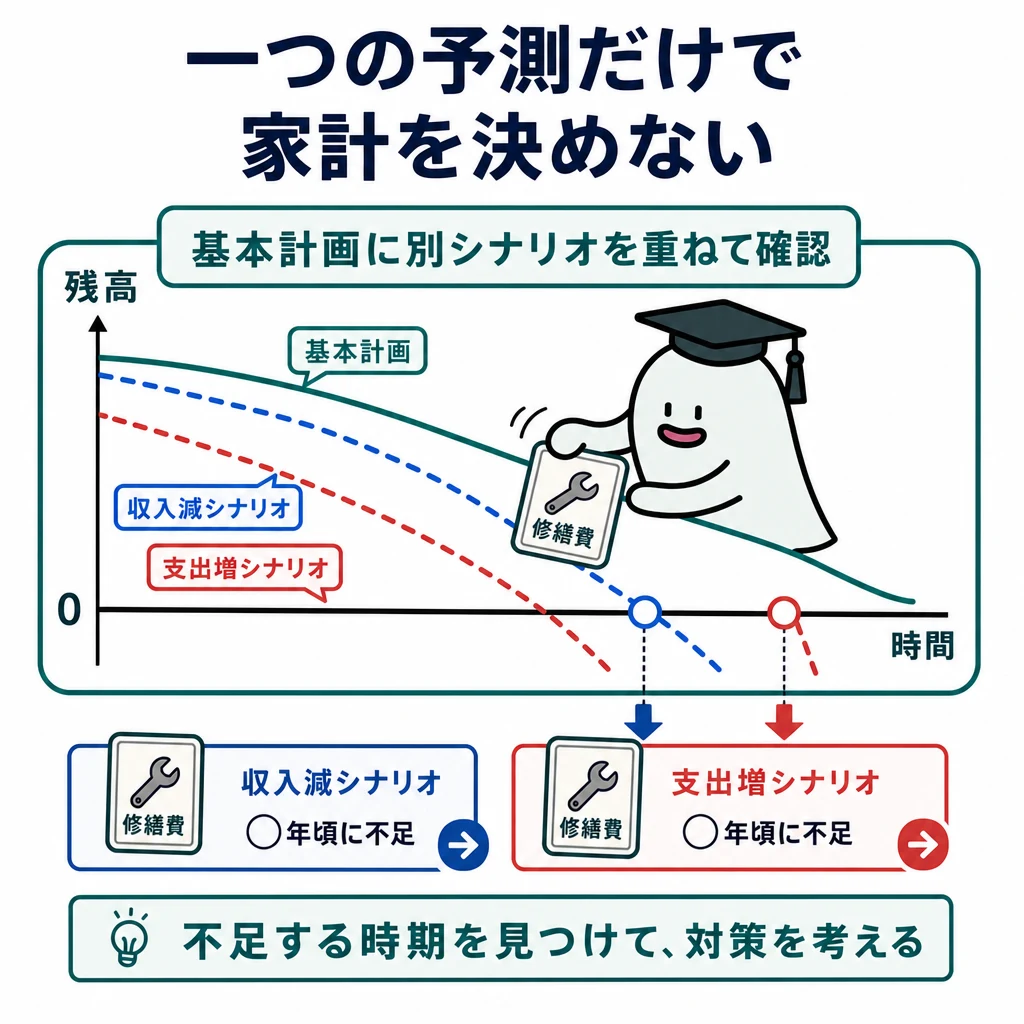
実務的な計画は、一つの予測が当たることに依存させません。基本シナリオに加えて、収入減や物価上昇などの変化で、資金がどこから不足するかを確かめます。
| 前提を変える | 確認する箇所 |
|---|---|
| 支出が年30万円増える | 毎年の黒字と貯蓄の減り方 |
| 5年後に300万円必要になる | その年の残高と準備期間 |
| 収入の終了時期が早まる | 年金等が始まるまでの不足 |
基本の仕組み
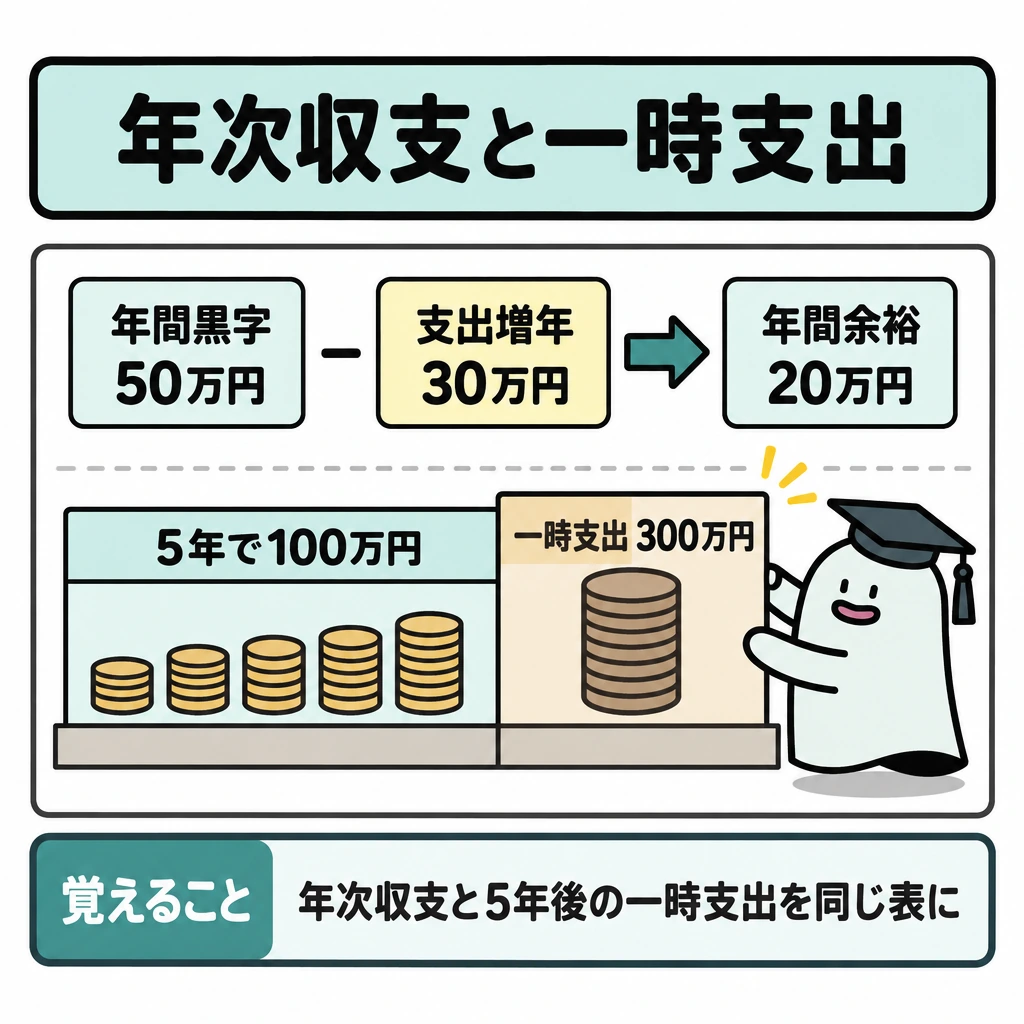
年間収支が50万円の黒字でも、物価上昇などで支出が年30万円増えれば余裕は20万円です。さらに5年後に300万円の一時支出があるなら、単純な積上げ100万円だけでは足りません。年次収支と一時金を同じ表に置く理由がここにあります。
対策は支出削減だけでなく、働く期間、資産の使う順序、借入条件、保障の見直しなど複数あります。生活防衛資金まで長期運用へ回す案は、期待収益率が高くても短期の支払能力を弱めることがあります。
相談業務では、顧客の目的、家族構成、収支、保有資産、負債を確認してから選択肢を比較します。FPの知識があっても、税務代理や具体的な法律事務などを無条件で行えるわけではありません。資格ごとの業務範囲を守り、利益相反と個人情報の管理にも注意して専門家へつなげます。
クレジットカードのショッピングは代金の後払い、キャッシングは借入れです。リボルビング払いは月の支払額が一定でも、残高や手数料率によって完済までの期間と総負担が増えることがあります。返済額だけでなく元本がいくら減るかを確認します。
法人の売上計上と入金がずれる場合、利益が出ても運転資金が不足することがあります。設備投資の支出、借入元本の返済、減価償却費は損益と現金収支で扱いが違うため、決算書と資金繰り表を照合します。会社の借入と経営者個人の保証・生活資金も別に把握します。
制度の最新動向は、金額を一つ暗記するより「どの年度から、誰に、どの計算が変わるか」で確認します。日本年金機構の年金額改定情報と本人の通知書を照合し、計画表の受取額・保険料・開始時期を更新します。例えば年金見込額が増えても生活費の増加がそれを上回れば、老後の年間不足は拡大します。改定後の収入と支出を同じ年度で比べます。
専門職業家との連携では肩書を羅列せず、課題と依頼業務を対応させます。税務申告・個別税務相談は税理士、所有権移転等の権利登記は司法書士、土地の分筆等の表示登記に必要な調査・測量は土地家屋調査士という区別が出発点です。同じ土地の相談でも、税額・権利・物理的区画では依頼先が違います。FP資格だけで各独占業務を行えるわけではなく、本人の資格・法令上の権限を確認します。
六段階の相談手順と複数シナリオ
相談は関係の確立、情報収集、現状分析、提案の検討・提示、実行支援、定期的な見直しの順に進めます。年齢・年収だけで商品を選ばず、ライフイベント表、年次キャッシュフロー表、個人バランスシートを作り、必要保障額と資金不足の年を特定します。
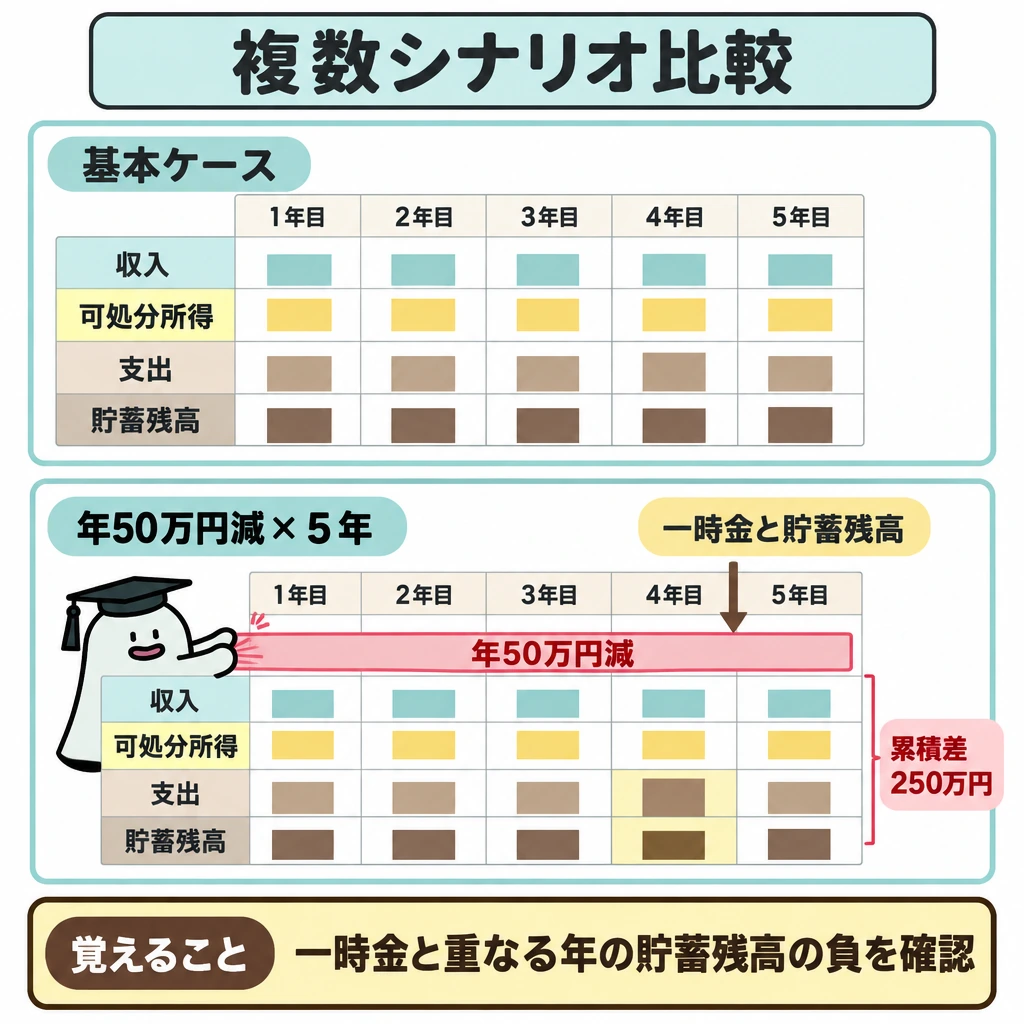
基本ケースに加え、収入減、長寿、物価・金利の変化、介護・修繕費などのケースを置きます。例えば年収が年50万円下がる5年間なら累積差は250万円で、一時金の支出と重なる年に貯蓄残高が負にならないかを確認します。税・社会保険料を引いた可処分所得で収支を比較します。
| 段階 | 使う資料・判断 |
|---|---|
| 情報収集 | 希望・収支・資産負債・契約を確認 |
| 現状分析 | 三つの家計資料と不足年の特定 |
| 提案 | 複数案・前提・費用・リスクの比較 |
| 実行・見直し | 手続支援と数値の更新 |
中小法人の財務分析と資金調達
中小法人の相談では、安全性を流動比率(流動資産÷流動負債)、当座比率(当座資産÷流動負債)、自己資本比率(自己資本÷総資本)で見ます。これらは高いほど安全です。固定比率(固定資産÷自己資本)と固定長期適合率(固定資産÷(自己資本+固定負債))は、低いほど安全です。
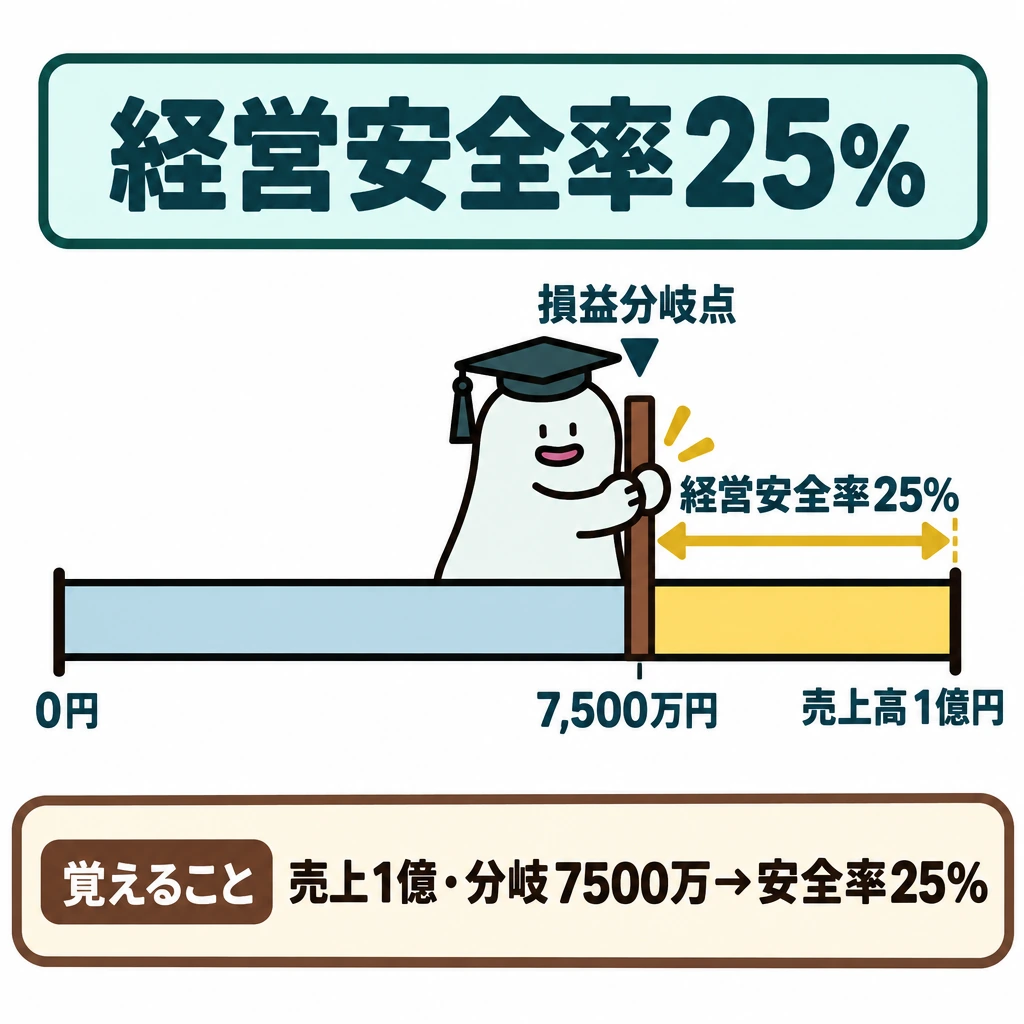
損益分岐点売上高は固定費÷(1−変動費率)です。売上高1億円、変動費6,000万円、固定費3,000万円なら限界利益率40%で、損益分岐点売上高は7,500万円、経営安全率は(1億円−7,500万円)÷1億円=25%です。固定費を下げるか限界利益率を上げると、損益分岐点は下がります。
資金調達は、銀行借入などの間接金融と、社債・株式などの直接金融に分けます。売掛債権や在庫を担保にするABL(動産・債権担保融資)、信用保証協会の保証付き融資、少人数私募債も選択肢です。借入元本の返済は損金にならないため、税引後利益と減価償却費で返済できるかを資金繰り表で確かめます。
| 指標 | 算式 | 望ましい方向 |
|---|---|---|
| 流動比率 | 流動資産÷流動負債 | 高い |
| 当座比率 | 当座資産÷流動負債 | 高い |
| 自己資本比率 | 自己資本÷総資本 | 高い |
| 固定長期適合率 | 固定資産÷(自己資本+固定負債) | 低い(100%以下) |
| 損益分岐点売上高 | 固定費÷(1−変動費率) | 低い |
試験に出る
- 計画は一つの予測に依存させず、収入減・物価上昇・長寿・金利上昇などの変化を並べる。
- 生活防衛資金まで長期運用へ回すと、短期の支払能力を弱めることがある。
- 法人は利益が出ても運転資金が不足することがあり、決算書と資金繰り表を照合する。
- 税務は税理士、権利登記は司法書士、分筆等の表示登記は土地家屋調査士と役割が分かれる。
- 制度は金額の暗記ではなく、どの年度から誰にどの計算が変わるかで確認する。
- 損益分岐点売上高=固定費÷(1−変動費率)。流動比率・当座比率・自己資本比率は高いほど、固定比率・固定長期適合率は低いほど安全。
重要な言葉
- 生活防衛資金
- 急な支出や収入減に備えて、すぐ使える形で確保しておく資金。
- 運転資金
- 売上と入金のずれを埋めるなど、事業を回すために必要な資金。
- 減価償却費
- 設備などの取得費用を、使用期間に分けて費用化したもの。
確認問題
確かめよう土地を分けて売る相談で「登記だから同じ専門家」とまとめてよいでしょうか。
いいえ。分筆に関する表示登記と、売買に伴う所有権移転登記では業務を区別し、税務も別に確認します。
確かめよう提案の理由を「利回りが高いから」で終えてよいでしょうか。
「いつの不足を、どの資金で、どのリスクを負って解消するか」まで説明します。前提が変わったときに見直す指標も決めます。
生活防衛資金は、期待収益率が高いなら長期運用に回してよい。
同じ土地の相談でも、税務・権利登記・分筆では依頼する専門家が異なる。
土地の分筆に必要な表示登記の調査・測量を担当するのは?
売上高1億円、変動費6,000万円、固定費3,000万円の法人の損益分岐点売上高は?
実務的な計画は、一つの予測が当たることに依存させません。基本シナリオに加えて、やなどの変化で、資金がどこから不足するかを確かめます。
年間収支が50万円の黒字でも、物価上昇などで支出が年30万円増えれば余裕はです。さらに5年後にの一時支出があるなら、単純な積上げ100万円だけでは足りません。年次収支と一時金を同じ表に置く理由がここにあります。
対策は支出削減だけでなく、働く期間、資産の使う順序、借入条件、保障の見直しなど複数あります。まで長期運用へ回す案は、期待収益率が高くても短期のを弱めることがあります。
相談業務では、顧客の目的、家族構成、収支、、負債を確認してから選択肢を比較します。FPの知識があっても、や具体的な法律事務などを無条件で行えるわけではありません。資格ごとの業務範囲を守り、利益相反と個人情報の管理にも注意して専門家へつなげます。
クレジットカードのショッピングは代金の後払い、キャッシングは借入れです。は月の支払額が一定でも、残高や手数料率によって完済までの期間とが増えることがあります。返済額だけでなく元本がいくら減るかを確認します。
法人の売上計上と入金がずれる場合、利益が出てもが不足することがあります。設備投資の支出、借入元本の返済、は損益と現金収支で扱いが違うため、決算書と資金繰り表を照合します。会社の借入と経営者個人の保証・生活資金も別に把握します。
制度の最新動向は、金額を一つ暗記するより「どの年度から、誰に、どの計算が変わるか」で確認します。の年金額改定情報と本人の通知書を照合し、計画表の受取額・保険料・開始時期を更新します。例えば年金見込額が増えてもの増加がそれを上回れば、老後の年間不足は拡大します。改定後の収入と支出を同じ年度で比べます。
専門職業家との連携では肩書を羅列せず、課題と依頼業務を対応させます。税務申告・個別税務相談は、所有権移転等の権利登記は、土地の分筆等の表示登記に必要な調査・測量は土地家屋調査士という区別が出発点です。同じ土地の相談でも、税額・権利・物理的区画では依頼先が違います。FP資格だけで各独占業務を行えるわけではなく、本人の資格・法令上の権限を確認します。
出典・参考資料
試験の公式案内と、この記事の参考にした学習資料です。
- 日本FP協会:2級・3級FP技能検定 試験要綱 ↗
- きんざい:FP技能検定 ↗
- 日本年金機構:老齢年金の受給要件と仕組み ↗
- 厚生労働省:iDeCoの概要 ↗
- 国民年金基金連合会:iDeCoの特徴 ↗
- 日本年金機構:2026年4月以降の在職老齢年金の計算方法 ↗
- 厚生労働省:確定拠出年金制度の拠出限度額 ↗
- 日本FP協会:1級 試験範囲の細目(2026年9月確認) ↗
- 日本年金機構:年金額改定の確認 ↗
- 日本FP協会:FP実務の6ステップ ↗
- 日本税理士会連合会:税理士の業務 ↗
- 日本司法書士会連合会:司法書士の業務 ↗
- 日本土地家屋調査士会連合会:調査・測量と表示登記 ↗
- 日本FP協会:2025年9月1級実技試験問題 ↗
- 協会けんぽ:傷病手当金のよくある質問 ↗
- 日本年金機構:加給年金額と振替加算 ↗
- 日本年金機構:令和4年4月から在職定時改定制度が導入されました ↗
- 日本年金機構:令和8年4月分からの年金額等について ↗
- 日本年金機構:離婚時の年金分割の請求期限が改正されました ↗
- 厚生労働省:2025年の確定拠出年金制度改正 ↗
- 財務省:令和7年度税制改正の大綱(退職所得控除の調整規定の見直し) ↗
- 国税庁:退職金を受け取ったとき(退職所得) ↗
- 中退共:制度の特色(掛金・国の助成) ↗
- 厚生労働省:社会保険適用拡大特設サイト ↗
- 厚生労働省:高額療養費制度を利用される皆さまへ(令和8年8月改定) ↗
編集:Pinternet Works · 更新日:
教材の編集方針・訂正について