


確定拠出年金とは
確定拠出年金は掛金と運用結果で給付が決まる制度で、確定給付年金は約束した給付の設計に沿って資金を準備します。運用リスクを誰が負うかが分かれ目です。
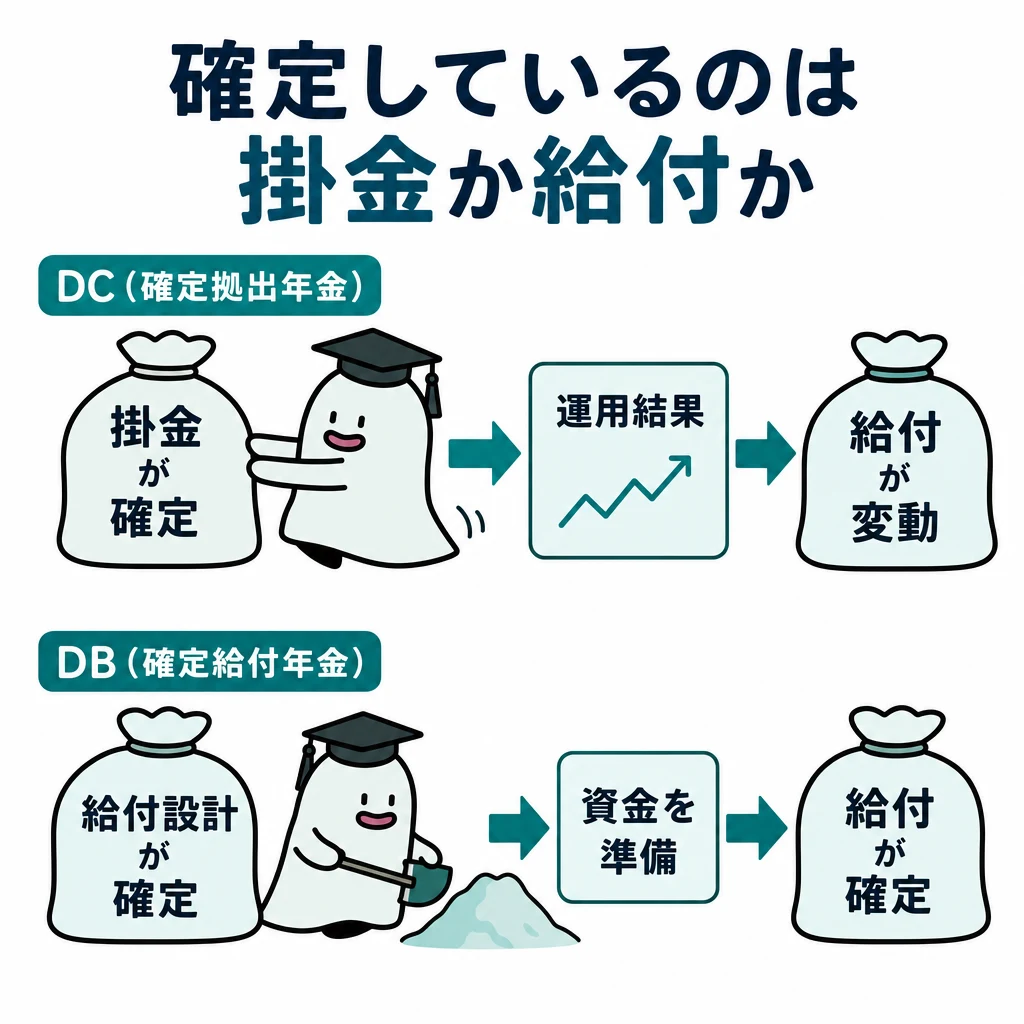
確定拠出年金は掛金と運用結果から給付が決まり、確定給付年金は約束した給付の設計に沿って資金を準備します。運用リスクを誰が負うかを起点にすると、企業と加入者それぞれの課題が見えます。
基本の仕組み
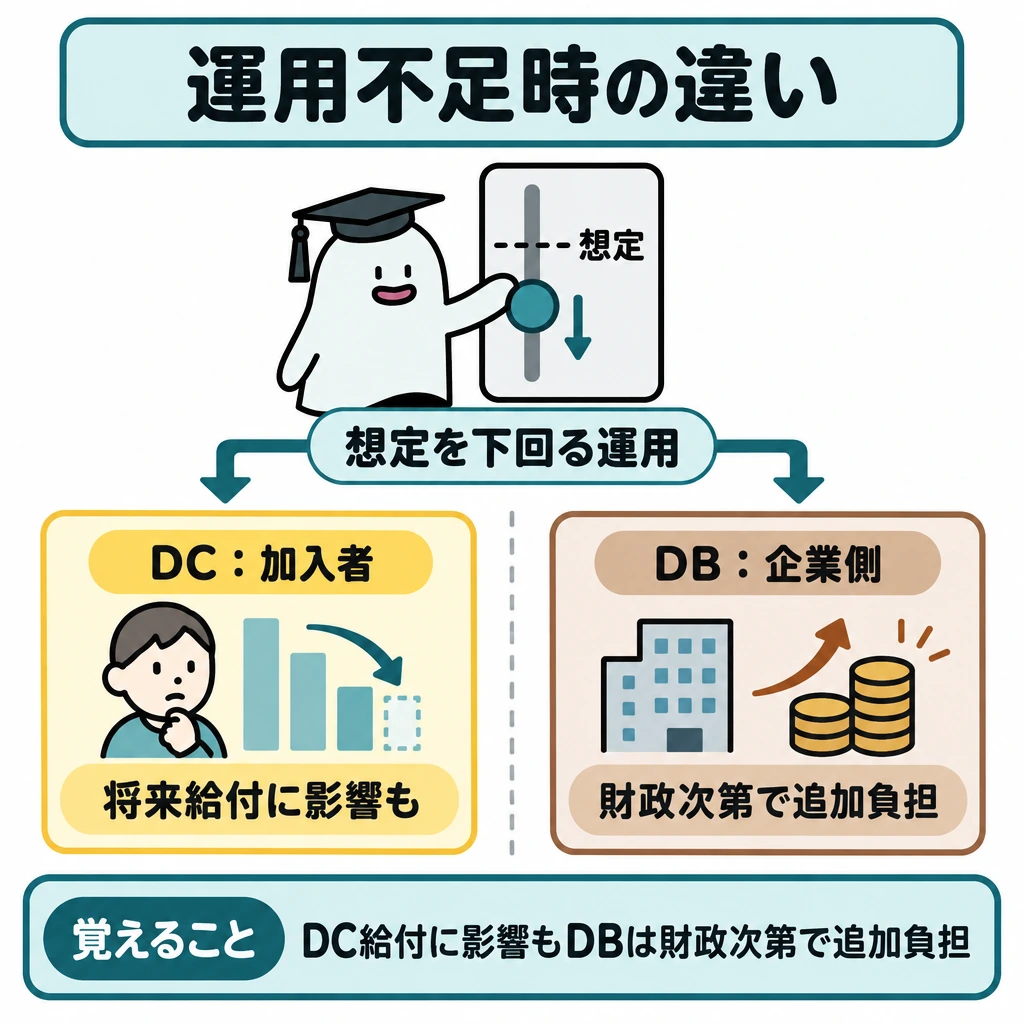
年金資産の運用が想定を下回ったとき、DCでは加入者の将来給付に影響し得ます。DBでは制度の財政状況に応じて企業側の追加負担などが問題になります。「確定給付ならどのような状況でも絶対に変更不能」という意味ではありません。
企業型DCのマッチング拠出では、加入者掛金が事業主掛金を超えてはならないという制限が2026年4月1日に撤廃されました。企業型DCの拠出限度額は2026年12月1日から月5.5万円が6.2万円(DB等の他制度掛金相当額を差し引く)へ引き上げられる予定で、問題に適用される時点の限度額で判定します。
受取時の課税では、公的年金等控除や退職所得控除を使う場面がありますが、複数の退職一時金を受け取る時期や勤続期間の重複で調整が生じます。各給付に同じ控除を独立に満額適用できるとは限りません。
DB・DCの費用と税を比較
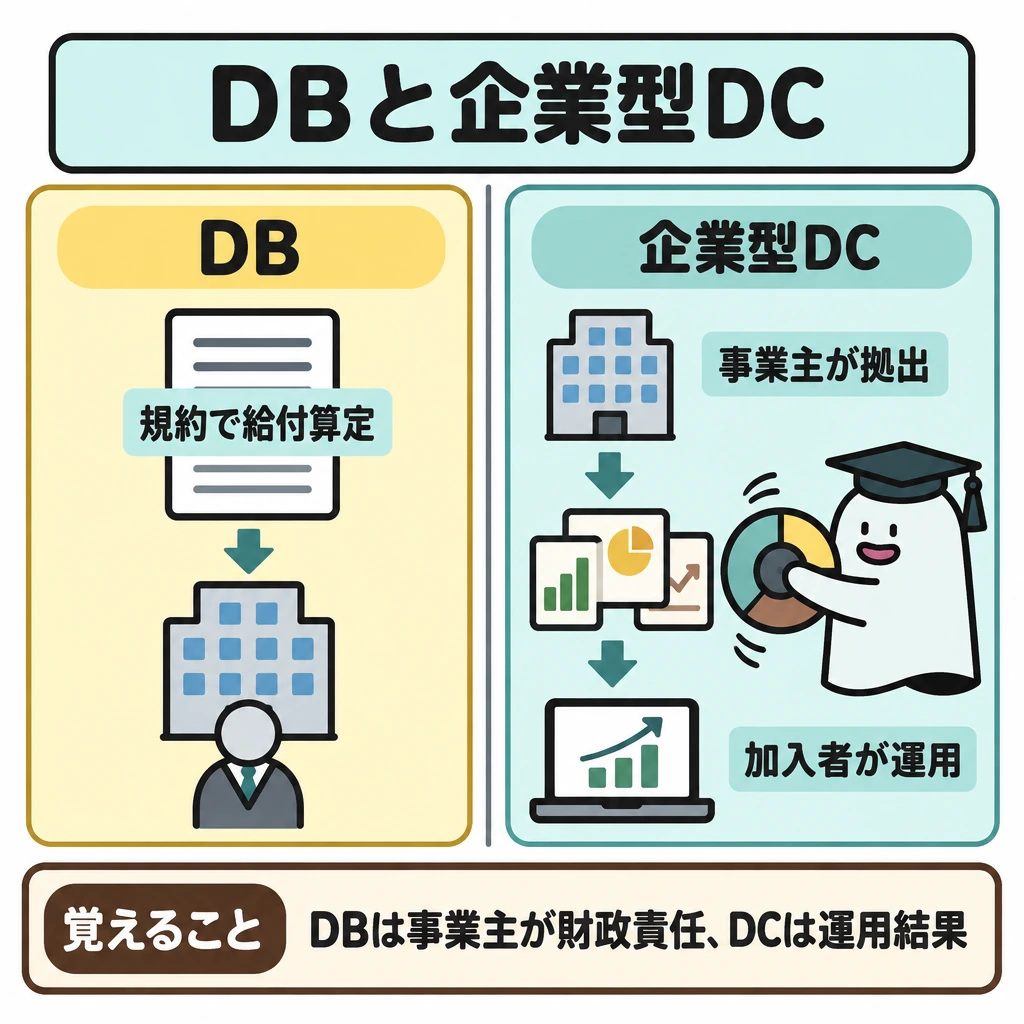
DBは規約で給付算定方法を定め、運用不足が生じれば事業主の追加負担等が問題になります。企業型DCは原則事業主が掛金を拠出し、加入者が運用商品を選びます。iDeCoは個人が掛金を拠出します。中小企業退職金共済、小規模企業共済、国民年金基金は対象となる人と掛金負担者が異なります。
DCの個人掛金(iDeCo・マッチング拠出)は拠出時に小規模企業共済等掛金控除、運用益は原則非課税です。年金受取は公的年金等に係る雑所得、一時金受取は退職所得です。退職所得控除は勤続20年以下なら40万円×年数(最低80万円)、20年超なら800万円+70万円×(年数−20年)で、DC一時金の勤続年数は掛金の拠出期間等で数えます。
会社の退職金とDC一時金の勤続期間が重なると、後に受け取る側の退職所得控除額から重複期間分を差し引きます。退職金を先、DC一時金を後に受け取るときは前年以前19年内、DC一時金を先、退職金を後に受け取るときは前年以前9年内の受取が対象です。後者は2025年度税制改正で4年内から延長され、2026年1月1日以後に支払を受ける退職手当等から適用されます。
iDeCoの限度額も2026年12月1日施行予定の改正で、第1号は月6.8万円から7.5万円(国民年金基金等と合算)、第2号は月6.2万円から企業型DCの事業主掛金やDB等の他制度掛金相当額を引いた額へ変わります。60歳以上70歳未満の一定の人も加入できるようになります。施行前を基準日とする問題には改正前の限度額を使います。
中小企業退職金共済(中退共)は、中小企業の事業主が従業員ごとに掛金を全額負担する制度です。掛金月額は5,000円~3万円(短時間労働者は2,000~4,000円の特例あり)で、法人は損金、個人事業主は必要経費に算入します。事業主と役員(使用人兼務役員を除く)は加入できず、退職金は機構から従業員へ直接支払われます。
中退共の新規加入時は、掛金月額の2分の1(従業員1人5,000円上限)を加入後4か月目から1年間、18,000円以下の掛金月額を増額すると増額分の3分の1を1年間、国が助成します。退職時60歳以上なら、退職金額などの要件を満たせば分割払いを選べます。
転職時は、DB・企業型DC・iDeCo等の間で年金資産を移せる場合があります(ポータビリティ)。企業型DCの資格喪失後6か月以内に移換の手続をしないと、資産は国民年金基金連合会へ自動移換されます。自動移換中は運用されず手数料がかかり、その期間は60歳から受け取るための通算加入者等期間にも算入されません。
| 制度 | 掛金の拠出・運用 | 給付 |
|---|---|---|
| DB | 事業主が財政責任を負う | 規約の算定方法 |
| 企業型DC | 事業主が拠出、加入者が運用 | 運用結果による |
| iDeCo | 個人が拠出・運用 | 運用結果による |
| 中退共 | 中小企業の事業主が全額拠出、機構が運用 | 機構から従業員へ直接支給 |
| 小規模企業共済 | 個人事業主・小規模企業の役員等が自ら拠出 | 廃業・退職時の共済金 |
| 区分(月額) | 2026年4月1日時点 | 2026年12月1日以後(予定) |
|---|---|---|
| 企業型DC(DB等なし) | 5.5万円 | 6.2万円 |
| 企業型DC(DB等あり) | 5.5万円−他制度掛金相当額 | 6.2万円−他制度掛金相当額 |
| iDeCo第1号 | 6.8万円(国民年金基金等と合算) | 7.5万円(同) |
| iDeCo第2号(企業年金なし) | 2.3万円 | 6.2万円 |
| iDeCo第2号(企業年金あり・公務員) | 2.0万円(企業年金の掛金等との合計5.5万円以内) | 6.2万円−企業型DC事業主掛金・他制度掛金相当額 |
| iDeCo第3号 | 2.3万円 | 2.3万円 |
試験に出る
- 確定拠出年金は掛金と運用結果で給付が決まり、確定給付年金は約束した給付を準備する。
- 運用リスクを誰が負うかで、企業と加入者の課題が変わる。
- 受取時は公的年金等控除や退職所得控除を使う場面があるが、受取時期の重複で調整が生じる。
- 同じ控除を各給付に独立に満額適用できるとは限らない。
- 受取年と、勤務・加入期間という二種類の期間を混同しない。
- マッチング拠出の「加入者掛金は事業主掛金以下」の制限は2026年4月1日に撤廃。企業型DC・iDeCoの拠出限度額引上げは2026年12月1日施行予定。
- 退職所得控除の重複期間調整は、退職金→DC一時金の順なら前年以前19年内、DC一時金→退職金の順なら前年以前9年内(2026年1月1日以後の支払から。従来は4年内)の受取が対象。
- 中退共は掛金を事業主が全額負担して損金算入し、事業主・役員は加入できない。退職金は従業員へ直接支払われる。
重要な言葉
- 確定拠出年金
- 掛金とその運用結果によって将来の給付額が決まる年金制度。
- 確定給付年金
- あらかじめ約束した給付額に沿って資金を準備する年金制度。
- マッチング拠出
- 企業型DCで、事業主掛金に上乗せして加入者も掛金を拠出する仕組み。加入者掛金を事業主掛金以下とする制限は2026年4月1日に撤廃された。
- 退職所得控除
- 勤続20年以下は40万円×年数(最低80万円)、20年超は800万円+70万円×(年数−20年)で求める、退職所得の計算で差し引く額。
- 中小企業退職金共済
- 中小企業の事業主が掛金を負担し、勤労者退職金共済機構から従業員へ直接退職金を支払う国の制度。
確認問題
確かめよう会社退職金とDC一時金の受取りで、混同しないようにする二種類の期間は何ですか。
受取年と対応する勤務・加入期間です。二本の時間軸に置いてみましょう。
確定拠出年金では、運用が想定を下回っても給付額は変わらない。
複数の退職一時金を受け取ると、同じ控除をそれぞれ満額使えるとは限らない。
運用リスクを加入者が負う年金制度は?
2026年中にDC一時金を受け取った人が、その後に会社の退職金を受け取る。退職所得控除の重複期間調整の対象となるDC一時金の受取時期は?
確定拠出年金は掛金と運用結果から給付が決まり、確定給付年金は約束した給付の設計に沿って資金を準備します。を誰が負うかを起点にすると、それぞれの課題が見えます。
年金資産の運用が想定を下回ったとき、DCではの将来給付に影響し得ます。DBでは制度の財政状況に応じての追加負担などが問題になります。「確定給付ならどのような状況でも絶対に変更不能」という意味ではありません。
企業型DCのでは、加入者掛金が事業主掛金を超えてはならないという制限が2026年4月1日に撤廃されました。企業型DCの拠出限度額は2026年12月1日から月5.5万円が6.2万円(DB等の他制度掛金相当額を差し引く)へ引き上げられる予定で、問題に適用される時点の限度額で判定します。
受取時の課税では、やを使う場面がありますが、複数の退職一時金を受け取る時期や勤続期間の重複で調整が生じます。各給付に同じ控除を独立に満額適用できるとは限りません。
出典・参考資料
試験の公式案内と、この記事の参考にした学習資料です。
- 日本FP協会:2級・3級FP技能検定 試験要綱 ↗
- きんざい:FP技能検定 ↗
- 日本年金機構:老齢年金の受給要件と仕組み ↗
- 厚生労働省:iDeCoの概要 ↗
- 国民年金基金連合会:iDeCoの特徴 ↗
- 日本年金機構:2026年4月以降の在職老齢年金の計算方法 ↗
- 厚生労働省:確定拠出年金制度の拠出限度額 ↗
- 日本FP協会:1級 試験範囲の細目(2026年9月確認) ↗
- 日本年金機構:年金額改定の確認 ↗
- 日本FP協会:FP実務の6ステップ ↗
- 日本税理士会連合会:税理士の業務 ↗
- 日本司法書士会連合会:司法書士の業務 ↗
- 日本土地家屋調査士会連合会:調査・測量と表示登記 ↗
- 日本FP協会:2025年9月1級実技試験問題 ↗
- 協会けんぽ:傷病手当金のよくある質問 ↗
- 日本年金機構:加給年金額と振替加算 ↗
- 日本年金機構:令和4年4月から在職定時改定制度が導入されました ↗
- 日本年金機構:令和8年4月分からの年金額等について ↗
- 日本年金機構:離婚時の年金分割の請求期限が改正されました ↗
- 厚生労働省:2025年の確定拠出年金制度改正 ↗
- 財務省:令和7年度税制改正の大綱(退職所得控除の調整規定の見直し) ↗
- 国税庁:退職金を受け取ったとき(退職所得) ↗
- 中退共:制度の特色(掛金・国の助成) ↗
- 厚生労働省:社会保険適用拡大特設サイト ↗
- 厚生労働省:高額療養費制度を利用される皆さまへ(令和8年8月改定) ↗
編集:Pinternet Works · 更新日:
教材の編集方針・訂正について