


日本FP協会・金融財政事情研究会の公式問題・模範解答を、級・学科/実技・公開年度に分けて収録しています。CBT公開問題は1セットの公表問題で、全受験者への出題を網羅するものではありません。
2023年9月 1級 学科(基礎編)の概要
各種係数を用いた年金原資および積立額の計算
ライフプランニングと資金計画 · 6つの係数 / 年金現価係数 / 減債基金係数
Aさん(45歳)は、65歳から10年間にわたって毎年1,000千円を受け取るために、65歳までの20年間にわたり年金原資を毎年均等に積み立てることを計画している。運用利回り(複利)を年3%、積立ておよび取崩しを年1回とするとき、45歳から65歳までの20年間の毎年の積立額として最も適切なものはどれか。なお、計算には所定の係数表を用い、千円未満を切り捨てること。
解答・解説を表示
解答
1
解説
将来の一定期間にわたり毎年均等額を取り崩すために必要な元本を求める際は「年金現価係数」を用い、将来の目標額を達成するために毎年均等に積み立てるべき額を求める際は「減債基金係数」を用います。
解き方
- 65歳時点で必要な年金原資を計算するため、毎年の受取額1,000千円に期間10年の年金現価係数8.5302を乗じて8,530.2千円を算出します。
- 算出した年金原資8,530.2千円に期間20年の減債基金係数0.0372を乗じて毎年の積立額を計算し、千円未満を切り捨てて317千円を求めます。
- 選択肢 1正解
- 年金原資8,530.2千円に減債基金係数0.0372を乗じると約317.32千円となり、千円未満切り捨てにより317千円となるため適切です。
- 選択肢 2不正解
- 計算手順または使用する係数の選定に誤りがあるため不適切です。
- 選択肢 3不正解
- 計算手順または使用する係数の選定に誤りがあるため不適切です。
- 選択肢 4不正解
- 計算手順または使用する係数の選定に誤りがあるため不適切です。
関連する分野を学ぶ
覚えるポイント
- 年金現価係数は毎年の受取額から必要な元本を逆算する係数、減債基金係数は目標額から毎年の積立額を逆算する係数です。
間違えやすいところ
- 期間20年の資本回収係数や年金終価係数などを誤って適用しないように注意が必要です。
出題の前提:2023年4月1日現在施行の法令等
出典:金融財政事情研究会『2023年9月 1級 学科(基礎編)』
公式問題 p.3(公式掲載ページ) ↗(www.kinzai.or.jp)
健康保険の資格喪失後の給付
ライフプランニングと資金計画 · 健康保険法 / 資格喪失後の給付 / 傷病手当金 / 出産手当金
全国健康保険協会管掌健康保険の被保険者の資格喪失後の保険給付に関する次の記述のうち、最も不適切なものはどれか。なお、各選択肢においてほかに必要とされる要件等はすべて満たしているものとする。
解答・解説を表示
解答
2
解説
健康保険の被保険者期間が継続して1年以上ある者が退職時に傷病手当金や出産手当金を受給(または受給要件を満たす)していた場合、資格喪失後も所定の期間継続して受給できます。退職後に被扶養者となった場合でも支給は妨げられません。
解き方
- 各選択肢の受給要件および資格喪失後の継続給付の規定を確認します。
- 選択肢2について、退職後に出産手当金の継続給付を受けながら配偶者の被扶養者になっても支給が継続される点から、誤りであると判定します。
- 選択肢 1不正解
- 資格喪失時に傷病手当金の継続給付要件を満たしていれば、支給開始日から通算して1年6カ月間受給できるため適切です。
- 選択肢 2正解
- 資格喪失後の出産手当金受給者が被扶養者となった場合でも、支給要件を満たしていれば受給できるため、「支給されない」とする記述は不適切です。
- 選択肢 3不正解
- 被保険者期間が継続して1年以上あれば、資格喪失後6カ月以内の出産について出産育児一時金を受給できるため適切です。
- 選択肢 4不正解
- 資格喪失後に傷病手当金等の継続給付を受けていた者が受給終了後3カ月以内に死亡したときは、埋葬料が支給されるため適切です。
関連する分野を学ぶ
覚えるポイント
- 資格喪失後の継続給付(傷病手当金・出産手当金)は、退職後に他制度の被扶養者になった場合でも要件を満たせば受給可能です。
間違えやすいところ
- 傷病手当金や出産手当金を受給している間は被扶養者になれないと誤認しやすいですが、給付要件と被扶養者の認定要件は別個に判定されます。
出題の前提:2023年4月1日現在施行の法令等
出典:金融財政事情研究会『2023年9月 1級 学科(基礎編)』
公式問題 p.3(公式掲載ページ) ↗(www.kinzai.or.jp)
育児休業・産後パパ育休および育児休業給付
ライフプランニングと資金計画 · 育児・介護休業法 / 産後パパ育休 / 出生時育児休業給付金 / 雇用保険法
育児・介護休業法の育児休業、出生時育児休業(産後パパ育休)および雇用保険法の育児休業給付に関する次の記述のうち、最も不適切なものはどれか。なお、各選択肢においてほかに必要とされる要件等はすべて満たしているものとする。
解答・解説を表示
解答
4
解説
産後パパ育休(出生時育児休業)は子の出生後8週間以内に4週間まで取得でき、2回に分割可能です。また休業中の就業は労使協定の範囲内で所定労働日数の半分(休業28日の場合は10日・80時間)まで認められており、これを超えなければ出生時育児休業給付金を受給できます。
解き方
- 産後パパ育休の期間・分割取得要件および育児休業の取得条件を照合します。
- 出生時育児休業給付金の就業要件(休業期間28日なら10日・80時間以下)を確認し、選択肢4の「7日を超えて就業した場合受給できない」が誤りであると判断します。
- 選択肢 1不正解
- 母が育児休業を取得している場合であっても、父は子の出生日から1歳に達する日の前日まで育児休業を取得できるため適切です。
- 選択肢 2不正解
- 産後パパ育休は子の出生後8週間以内に通算4週間まで、2回に分割して取得できるため適切です。
- 選択肢 3不正解
- 保育所に入所できない等の正当な理由がある場合、子が1歳6カ月に達する日の前日まで育児休業給付金を延長受給できるため適切です。
- 選択肢 4正解
- 休業期間が通算28日の場合、就業日数が10日(10日を超える場合は就業時間80時間)以下であれば給付金の対象となるため、「7日を超えて就業した場合受給できない」とする記述は不適切です。
関連する分野を学ぶ
覚えるポイント
- 産後パパ育休中の就業上限は、休業28日間の場合は原則10日(または80時間)以下です。
間違えやすいところ
- 通常の育児休業期間中の就業限度(月10日以下または80時間以下)と産後パパ育休(休業28日で最大10日・80時間)のルールを混同しないようにしましょう。
出題の前提:2023年4月1日現在施行の法令等
出典:金融財政事情研究会『2023年9月 1級 学科(基礎編)』
公式問題 p.4(公式掲載ページ) ↗(www.kinzai.or.jp)
国民年金第1号被保険者の独自給付(寡婦年金・死亡一時金)
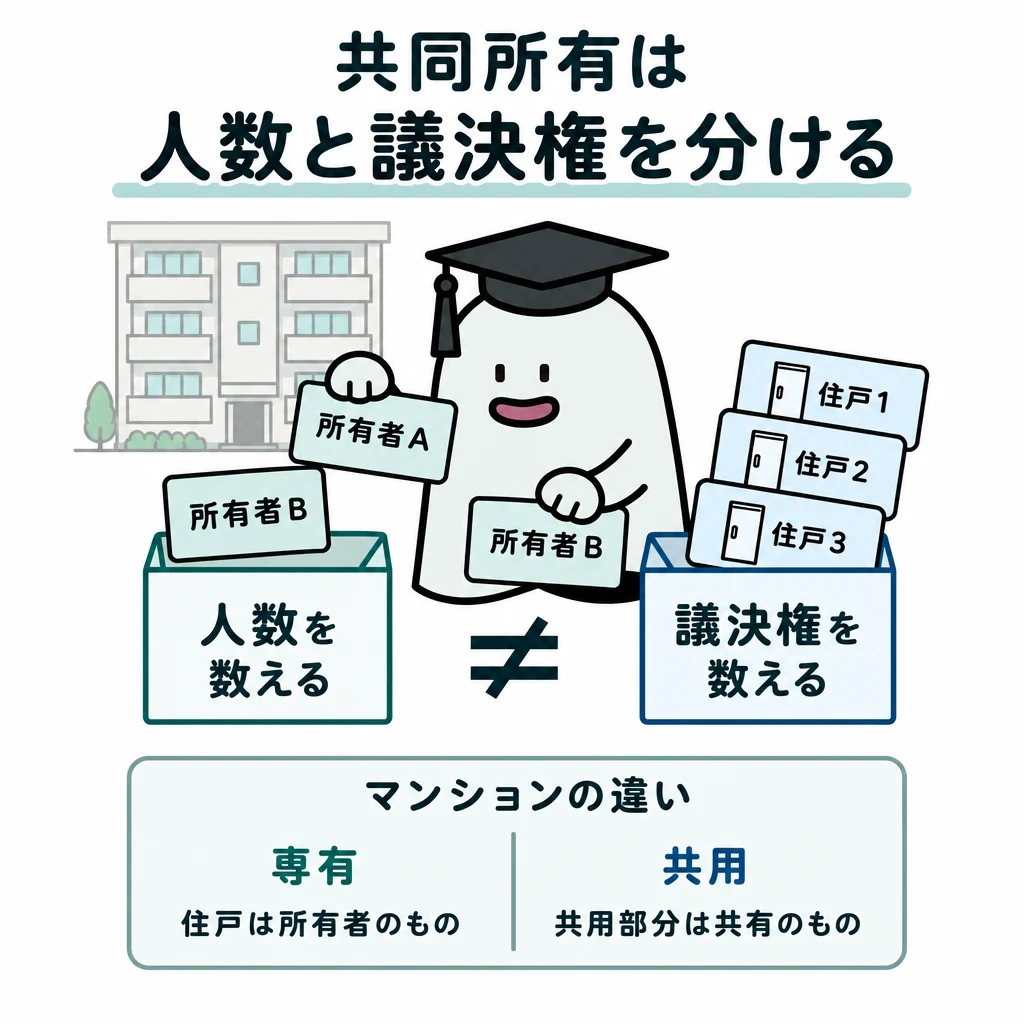
ライフプランニングと資金計画 · 国民年金法 / 寡婦年金 / 死亡一時金
自営業者(国民年金の第1号被保険者)の公的年金に関する次の記述のうち、最も適切なものはどれか。なお、記載のない事項については考慮しないものとする。
解答・解説を表示
解答
2
解説
寡婦年金は夫の第1号被保険者期間のみを基礎に老齢基礎年金額の4分の3が支給されます。婚姻により受給権は失権(消滅)し、離婚しても復活しません。死亡一時金は免除月数を反映率で換算した月数が36月以上必要であり、対象遺族には兄弟姉妹も含まれます。
解き方
- 寡婦年金の失権事由(婚姻による失権)および年金額算定の基礎(第1号被保険者期間のみ)を確認します。
- 死亡一時金の要件(納付換算月数36月以上)および受給遺族の範囲(兄弟姉妹を含む)を確認し、適切な選択肢を判定します。
- 選択肢 1不正解
- 寡婦年金の受給権者が婚姻した場合、支給停止ではなく受給権そのものが消滅(失権)するため、その後に離婚しても再開されません。
- 選択肢 2正解
- 寡婦年金の額は夫の第1号被保険者期間のみを基礎として計算した老齢基礎年金額の4分の3であり、第2号被保険者期間等は反映されないため適切です。
- 選択肢 3不正解
- 死亡一時金の算定対象月数は免除区分に応じて換算(4分の3免除は1/4、半額免除は1/2、4分の1免除は3/4等)して合算するため、単純に月数を合算するわけではなく不適切です。
- 選択肢 4不正解
- 死亡一時金を受け取ることができる遺族には、配偶者、子、父母、孫、祖父母のほかに兄弟姉妹も含まれるため不適切です。
関連する分野を学ぶ
覚えるポイント
- 寡婦年金は婚姻により失権し、死亡一時金の受給可能遺族の最優先順位から最後順位には兄弟姉妹まで含まれます。
間違えやすいところ
- 死亡一時金の支給要件月数は、免除期間をそのままの月数で足すのではなく、国庫負担に応じた割合(1/4、1/2、3/4)を乗じて合算する点を見落としやすいです。
出題の前提:2023年4月1日現在施行の法令等
出典:金融財政事情研究会『2023年9月 1級 学科(基礎編)』
公式問題 p.4(公式掲載ページ) ↗(www.kinzai.or.jp)
厚生年金保険の離婚時年金分割
ライフプランニングと資金計画 · 厚生年金保険法 / 合意分割 / 3号分割 / 受給資格期間
厚生年金保険法における離婚時の年金分割(合意分割および3号分割)に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
3
解説
年金分割制度は、婚姻期間中の厚生年金の標準報酬記録を当事者間で分割して年金額を再計算する制度です。分割によって得た報酬記録は年金額の計算にのみ反映され、受給権を得るための受給資格期間(保険料納付済期間等)には算入されません。
解き方
- 年金分割の効力(請求月の翌月分からの改定、3号分割の対象期間と割合等)を確認します。
- 分割された記録が「受給資格期間」に算入されるか否かを確認し、算入されないことから選択肢3が不適切であると判断します。
- 選択肢 1不正解
- 合意分割の請求があった場合、改定後の標準報酬に基づき再計算され、請求のあった日の属する月の翌月分から年金額が改定されるため適切です。
- 選択肢 2不正解
- 3号分割は2008年4月1日以後の第3号被保険者期間が対象となり、相手方の標準報酬を原則2分の1ずつ均等に分割するため適切です。
- 選択肢 3正解
- 分割を受けた標準報酬に係る期間は、年金額の算定基礎にはなるものの、老齢厚生年金の受給資格期間には算入されないため不適切です。
- 選択肢 4不正解
- 合意分割の請求が行われた際、対象期間内に3号分割対象期間が含まれる場合は、同時に3号分割の請求があったものとみなされるため適切です。
関連する分野を学ぶ
覚えるポイント
- 年金分割で得られるのは「標準報酬の記録」であり、自分自身の年金の受給資格期間(10年要件など)の月数には算入されません。
間違えやすいところ
- 年金額が増えることから、受給資格期間の計算にも算入されると誤解しやすい点に注意が必要です。
出題の前提:2023年4月1日現在施行の法令等
出典:金融財政事情研究会『2023年9月 1級 学科(基礎編)』
公式問題 p.5(公式掲載ページ) ↗(www.kinzai.or.jp)
中小企業退職金共済制度(中退共)の仕組み
ライフプランニングと資金計画 · 中小企業退職金共済制度 / 企業型確定拠出年金 / 退職金の受給方法
中小企業退職金共済制度(中退共)に関する次の記述のうち、最も不適切なものはどれか。なお、事業主には同居親族のみを使用する事業主等は含まず、従業員には短時間労働者は含まないものとする。
解答・解説を表示
解答
4
解説
中退共制度の退職金は基本退職金と付加退職金から構成されます。支給方法は一時金のほか、退職時に60歳以上等の要件を満たせば分割払(5年または10年)を選択できます(全部分割払は退職金100万円以上、一部分割払は退職金150万円以上かつ一時金30万円以上)。
解き方
- 企業型確定拠出年金と中退共との間の相互のポータビリティ(資産移換)ルールを確認します。
- 中退共の退職金受給要件を確認し、分割払の期間は「5年」または「10年」の二者択一であり「1年単位で選択」ではない点から選択肢4が不適切と判定します。
- 選択肢 1不正解
- 企業型DC等から中退共へ資産移換を行う場合、新規加入掛金の国による助成(新規加入助成等)の対象外となるため適切です。
- 選択肢 2不正解
- 合併等に伴い企業型DCへ資産移換する場合、合併等の日から1年以内で契約解除翌日から3カ月以内の申出が必要であるため適切です。
- 選択肢 3不正解
- 退職金額は基本退職金に運用の実績等に応じた付加退職金を合算して決定されるため適切です。
- 選択肢 4正解
- 分割払の支給期間は「5年」または「10年」のいずれかであり、「5年から10年の間の希望する分割支給期間(1年単位)」ではないため不適切です。
関連する分野を学ぶ
覚えるポイント
- 中退共の退職金分割支給期間は「5年」または「10年」の2種類のみで、1年単位の選択はできません。
間違えやすいところ
- 分割払の要件として全部分割払(退職金100万円以上)と一部分割払(退職金150万円以上かつ一時金30万円以上)の金額基準の違いも問われやすいです。
出題の前提:2023年4月1日現在施行の法令等
出典:金融財政事情研究会『2023年9月 1級 学科(基礎編)』
公式問題 p.5(公式掲載ページ) ↗(www.kinzai.or.jp)
フラット35およびフラット35借換融資の基準
ライフプランニングと資金計画 · 住宅金融支援機構 / フラット35 / 借換融資
フラット35およびフラット35借換融資に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
4
解説
フラット35の融資住宅基準における規模要件は「住宅の床面積」であり、一戸建ては70㎡以上、マンションは30㎡以上です。借換融資では従前の借入債務者が申し込む必要がありますが、要件を満たす親族を連帯債務者として追加することが認められています。
解き方
- フラット35の面積要件(敷地面積ではなく住宅床面積が70㎡以上)を確認し、選択肢1を誤りと判断します。
- 年齢要件、セカンドハウスの取扱い(対象となる)、債務者の追加(連帯債務者の追加が可能)を確認し、選択肢4が適切であると判定します。
- 選択肢 1不正解
- 70㎡以上が求められるのは「敷地面積」ではなく「住宅の床面積(延床面積)」であるため不適切です。
- 選択肢 2不正解
- 借換融資において親子リレー返済を利用する場合など、70歳以上であっても申込みが可能な場合があるため不適切です。
- 選択肢 3不正解
- 申込者自身が利用するセカンドハウス取得のための借入金も、フラット35借換融資の対象となるため不適切です。
- 選択肢 4正解
- 借換対象の債務者本人に加え、要件を満たす親族等を連帯債務者として追加して2人にすることができるため適切です。
覚えるポイント
- フラット35の面積要件は一戸建て70㎡以上、マンション30㎡以上であり、敷地面積ではなく住宅の床面積が基準です。
間違えやすいところ
- セカンドハウスはフラット35(新規・借換とも)の対象に含まれる点、および連帯債務者の追加が認められている点に留意しましょう。
出題の前提:2023年4月1日現在施行の法令等
出典:金融財政事情研究会『2023年9月 1級 学科(基礎編)』
公式問題 p.6(公式掲載ページ) ↗(www.kinzai.or.jp)
高年齢者雇用安定法の高年齢者就業確保措置
ライフプランニングと資金計画 · 高年齢者雇用安定法 / 高年齢者就業確保措置 / 努力義務 / 創業支援等措置
高年齢者等の雇用の安定等に関する法律の高年齢者就業確保措置に関する次の記述(a)~(c)のうち、適切なものはいくつあるか。 (a) 高年齢者就業確保措置の努力義務を負う事業主は、定年を65歳以上70歳未満に定めている事業主、または継続雇用制度(70歳以上まで引き続いて雇用する制度を除く)を導入している事業主である。 (b) 高年齢者就業確保措置の対象者の選定にあたって、人事考課により基準を設けることは禁じられている。 (c) 創業支援等措置の実施に関する計画を作成する場合、対象となる労働者全員の意見を聴かなければならない。
解答・解説を表示
解答
1
解説
65歳までの雇用確保措置は義務ですが、65歳から70歳までの高年齢者就業確保措置は努力義務です。対象者は原則全員ですが、労使合意に基づき一定の基準(人事考課による基準等)を設けて対象者を限定することも可能です。また創業支援等措置計画は過半数組合等の同意を得て作成します。
解き方
- 各記述(a)~(c)の正誤を判定します。(a)は努力義務の対象事業主の定義として正しい記述です。
- (b)は労使合意に基づく基準設定(人事考課基準含む)が認められているため誤り、(c)は過半数代表等の同意が必要であり全員の個別意見聴取義務ではないため誤りです。したがって適切なものは1つ(選択肢1)となります。
- 選択肢 1正解
- 適切なものは(a)の1つのみであるため、正解は「1つ」です。
- 選択肢 2不正解
- (b)および(c)がいずれも不適切であるため誤りです。
- 選択肢 3不正解
- 全記述が適切であるわけではないため誤りです。
- 選択肢 4不正解
- (a)が適切であるため「0(なし)」は誤りです。
覚えるポイント
- 70歳までの就業確保措置(努力義務)では、労使合意によって対象者を選定する基準を設けることが認められています。
間違えやすいところ
- 65歳までの義務化措置では基準による選定は原則不可ですが、70歳までの努力義務措置では労使合意に基づく基準設定が可能という違いに注意が必要です。
出題の前提:2023年4月1日現在施行の法令等
出典:金融財政事情研究会『2023年9月 1級 学科(基礎編)』
公式問題 p.6(公式掲載ページ) ↗(www.kinzai.or.jp)
保険マーケット等の最近の動向
リスク管理 · 生命保険動向 / 保有契約高 / 入院給付金
一般社団法人生命保険協会「2022年版 生命保険の動向」に基づく保険マーケットの動向に関する記述(a)〜(c)のうち、適切なものの個数として最も適切なものを1つ選びなさい。
解答・解説を表示
解答
2
解説
生命保険協会が毎年公表する生命保険の動向データでは、個人保険の保有契約件数の推移や保有契約高の動向、給付金支払状況、販売チャネル(営業職員数・代理店数)の推移などのマクロ統計が出題されます。
解き方
- 各記述の正誤を生命保険協会の統計データに基づいて確認します。(a)は保有契約件数増・保有契約高減で適切です。
- (b)はコロナ感染症の影響による入院給付金支払件数・支払金額の増加で適切、(c)は代理店数が減少傾向であるため不適切と判定し、適切な記述の個数を数えます。
- 選択肢 1不正解
- 適切な記述は(a)と(b)の2つ存在するため、1つとする選択肢1は誤りです。
- 選択肢 2正解
- 記述(a)と(b)の2つが適切で、記述(c)は不適切であるため、正解となります。
- 選択肢 3不正解
- 記述(c)が誤りであるため、適切な記述が3つとする選択肢3は誤りです。
- 選択肢 4不正解
- 適切な記述が2つ存在するため、0(なし)とする選択肢4は誤りです。
覚えるポイント
- 個人保険は件数増加・保障額減少の傾向が続いており、入院給付金はコロナ禍で急増しました。
間違えやすいところ
- 保有契約件数と保有契約高の増減の組み合わせを取り違えないように注意が必要です。
出題の前提:2023年4月1日現在施行の法令等(および生命保険協会2022年版動向資料)
出典:金融財政事情研究会『2023年9月 1級 学科(基礎編)』
公式問題 p.7(公式掲載ページ) ↗(www.kinzai.or.jp)
生命保険会社の健全性・収益性指標
リスク管理 · チルメル式責任準備金 / 基礎利益 / エンベディッド・バリュー / 実質純資産額
生命保険会社の健全性・収益性に関する指標等に関する次の記述のうち、最も不適切なものを1つ選びなさい。
解答・解説を表示
解答
2
解説
生命保険会社の期間収益力を表す基礎利益は、一般企業の営業利益に相当し、経常利益から一過性の要素であるキャピタル損益と臨時損益を排除して求められます(基礎利益=経常利益-キャピタル損益-臨時損益)。
解き方
- 基礎利益の定義式「基礎利益=経常利益-キャピタル損益-臨時損益」を確認します。
- 選択肢2は「キャピタル損益を加えて、臨時損益を除いて」となっており計算関係の記述が誤りであると判断します。
- 選択肢 1不正解
- チルメル式責任準備金は、新契約の獲得にかかる事業費が初年度に集中することを考慮し、一定期間で償却する前提で責任準備金を計算する積立方式であり正しいです。
- 選択肢 2正解
- 基礎利益は経常利益からキャピタル損益と臨時損益の双方を差し引いて計算するため、キャピタル損益を加えるとしている点は誤りです。
- 選択肢 3不正解
- EV(エンベディッド・バリュー)は修正純資産と保有契約価値の合計額として定義され、保険会社の企業価値を表す指標として正しいです。
- 選択肢 4不正解
- 実質純資産額は時価ベースの資産合計から、資本性の高い負債(価格変動準備金や危険準備金等)を除外した負債合計を控除して算定するため正しいです。
覚えるポイント
- 基礎利益は「経常利益-キャピタル損益-臨時損益」で本業の保険本業の利益力を測定します。
間違えやすいところ
- 基礎利益の計算式でキャピタル損益を足すか引くかを混同しないように整理しましょう。
出題の前提:2023年4月1日現在施行の法令等
出典:金融財政事情研究会『2023年9月 1級 学科(基礎編)』
公式問題 p.7(公式掲載ページ) ↗(www.kinzai.or.jp)
生命保険契約の各種手続等
リスク管理 · 死亡保険金受取人変更 / 遺言 / 払済保険 / 保険金支払期日
生命保険契約の各種手続等に関する次の記述のうち、最も適切なものを1つ選びなさい。
解答・解説を表示
解答
2
解説
保険法により遺言による保険金受取人の変更が規定されています。受取人の変更は遺言者の死亡時に遡って効力を生じますが、保険会社への通知がなければ保険会社に対抗できません。また、払済保険への変更時は保障額が下がるため原則として告知や医師の診査は不要です。
解き方
- 保険法上の遺言による受取人変更ルールを確認します。通知がないと保険会社は変更前の受取人に支払うことで免責されます。
- 死亡保険金支払期日(原則5営業日以内)、払済保険の診査不要等の要件と照合して選択肢2が適切と判断します。
- 選択肢 1不正解
- 死亡保険金の支払期限は、約款上一般に請求書類が完備して到着した日の翌日から起算して5営業日以内とされています。
- 選択肢 2正解
- 遺言により保険金受取人を変更できますが、保険会社その他の第三者に対抗するためには契約者の相続人が保険会社に通知する必要があります。
- 選択肢 3不正解
- 基本年金額を減額した場合、その一部解約により生じた解約返戻金は原則として契約者に払い戻されます。
- 選択肢 4不正解
- 払済保険への変更は保障額が同等以下となる変更手続きであるため、改めての告知や医師の診査は不要です。
覚えるポイント
- 遺言による受取人変更の対抗要件は相続人による保険会社への通知です。払済保険変更時は告知不要です。
間違えやすいところ
- 保険金支払期限の原則日数(5営業日)を10営業日と混同しないようにしましょう。
出題の前提:2023年4月1日現在施行の法令等(保険法第44条)
出典:金融財政事情研究会『2023年9月 1級 学科(基礎編)』
公式問題 p.8(公式掲載ページ) ↗(www.kinzai.or.jp)
所得税の生命保険料控除
リスク管理 · 生命保険料控除 / 自動振替貸付 / 少額短期保険 / 前納
所得税の生命保険料控除に関する次の記述のうち、最も適切なものを1つ選びなさい。
解答・解説を表示
解答
2
解説
生命保険料控除では、少額短期保険の保険料は対象外です。また保険料を自動振替貸付で支払った場合は充当された年の控除対象となります。特定疾病保障保険は死亡保障を主目的とするため一般生命保険料控除の対象であり、前納された保険料は各充当年分の控除対象となります。
解き方
- 少額短期保険(対象外)、特定疾病保障保険(一般枠)、全期間前納(各年充当分が対象)の規定を確認します。
- 自動振替貸付により保険料が充当された金額は、その充当された年分の控除対象となるため選択肢2が適切と判断します。
- 選択肢 1不正解
- 少額短期保険業者と締結した保険契約の保険料は、生命保険料控除(および地震保険料控除)の対象外です。
- 選択肢 2正解
- 自動振替貸付により保険料の払込みに充当された金額は、保険料が払い込まれたものとして充当年分の生命保険料控除の対象となります。
- 選択肢 3不正解
- 特定疾病保障定期保険は死亡保障を主契約とする保険であるため、介護医療保険料控除ではなく一般の生命保険料控除の対象となります。
- 選択肢 4不正解
- 全期間前納した保険料は保険会社への預託扱いとなるため、全額ではなく各年に充当される金額がそれぞれの年の控除対象となります。
覚えるポイント
- 自動振替貸付による充当額はその年の控除対象。少短保険料は控除対象外。前納は各年充当額が控除対象です。
間違えやすいところ
- 一時払(全額当年控除)と全期間前納(各年充当額を控除)の控除取扱いの違いに注意しましょう。
出題の前提:2023年4月1日現在施行の法令等(所得税法第76条)
出典:金融財政事情研究会『2023年9月 1級 学科(基礎編)』
公式問題 p.8(公式掲載ページ) ↗(www.kinzai.or.jp)
個人賠償責任特約の一般的な商品性
リスク管理 · 個人賠償責任保険 / 被保険者の範囲 / 免責事由 / ノーカウント事故
各種損害保険に付帯することができる個人賠償責任(補償)特約の一般的な商品性に関する次の記述のうち、最も適切なものを1つ選びなさい。
解答・解説を表示
解答
1
解説
個人賠償責任保険(特約)は日常生活の偶然な事故や住宅の管理不備により他人に与えた法律上の損害を補償します。被保険者の故意による損害は免責です。契約後に配偶者や同居親族となった者も被保険者となり、別荘等の管理に起因する事故も補償され、自動車保険付帯時の本特約事故は等級が下がらないノーカウント事故となります。
解き方
- 賠償責任保険における故意免責の基本原則を確認します。
- 被保険者の範囲(契約後の追加も有効)、一時的居住用住宅の管理事故(補償対象)、ノンフリート等級(ノーカウント事故)を照合して選択肢1が適切と判断します。
- 選択肢 1正解
- 個人賠償責任特約では、被保険者の故意によって生じた損害賠償責任は補償対象外(免責)とされています。
- 選択肢 2不正解
- 保険契約締結後に婚姻によって配偶者となった者や、新たに同居することとなった親族も事故発生時点で被保険者に含まれます。
- 選択肢 3不正解
- 別荘など被保険者が一時的に居住の用に供する住宅の所有・使用・管理に起因する事故も本特約の補償対象となります。
- 選択肢 4不正解
- 自動車保険において個人賠償責任特約のみの保険金支払があった場合は「ノーカウント事故」として扱われ、等級は下がりません。
関連する分野を学ぶ
覚えるポイント
- 個人賠償責任特約は故意免責であり、自動車保険付帯時はノーカウント事故として扱われます。
間違えやすいところ
- 自動車保険の特約使用による等級ダウンとノーカウント事故の区分を混同しないようにしましょう。
出題の前提:2023年4月1日現在施行の法令等
出典:金融財政事情研究会『2023年9月 1級 学科(基礎編)』
公式問題 p.9(公式掲載ページ) ↗(www.kinzai.or.jp)
地震保険の制度と補償内容
リスク管理 · 地震保険 / 再保険 / 地盤液状化 / 72時間規定
地震保険に関する次の記述のうち、最も不適切なものを1つ選びなさい。
解答・解説を表示
解答
3
解説
地震保険は「地震保険に関する法律」に基づく政府と損害保険会社の共同運営制度です。巨大地震による巨額保険金の支払いに備え、政府が再保険を引き受けていますが、負担割合は保険金の総額規模に応じた階層別(段階的)に定められており、一律50%ずつではありません。
解き方
- 地震保険の官民リスク分担スキーム(総支払限度額の中で段階的負担区分)を確認します。
- 選択肢3が「保険金の額にかかわらず2分の1ずつ負担」としているため誤り(最も不適切)と判断します。
- 選択肢 1不正解
- 72時間以内に発生した2以上の地震等は、被災地域が重複しない場合を除き一括して1回の地震等とみなされます。
- 選択肢 2不正解
- 火災保険の契約時に地震保険は自動付帯されますが、契約者が付帯しない旨の意思表示(署名・押印等)を行えば付帯しないことが可能です。
- 選択肢 3正解
- 地震再保険の負担割合は支払保険金の総額階層ごとに民間と政府で段階的に分担割合が定められており、常に2分の1ずつではありません。
- 選択肢 4不正解
- 地震による地盤液状化で木造建物が傾斜・沈下した場合、傾斜角度や沈下量に応じた損害割合が認定されれば保険金の支払対象となります。
関連する分野を学ぶ
覚えるポイント
- 地震保険の政府再保険は保険金額の階層ごとに負担割合が異なり、巨額になるほど政府の負担率が高くなります。
間違えやすいところ
- 「72時間以内の地震は1回とみなす」規定と「液状化による傾斜も補償対象」という重要要件を正確に把握しておきましょう。
出題の前提:2023年4月1日現在施行の法令等(地震保険に関する法律)
出典:金融財政事情研究会『2023年9月 1級 学科(基礎編)』
公式問題 p.9(公式掲載ページ) ↗(www.kinzai.or.jp)
各種損害保険の保険料等の課税関係
リスク管理 · 個人事業主の損害保険 / 事業所得の必要経費 / 傷害保険 / 火災保険
個人事業主が契約者となる各種損害保険の保険料等の課税関係に関する次の記述のうち、最も不適切なものを1つ選びなさい。
解答・解説を表示
解答
3
解説
個人事業主が支払う保険料のうち、業務の用に直接供される資産に関する保険料や従業員の福祉のための保険料は事業所得の必要経費に算入できます。しかし、事業主自身の身体に対する傷害保険や生命保険の保険料は家事費となり必要経費には算入できません。
解き方
- 個人事業主における各損害保険料の経費性の判定基準(事業用資産・従業員向け=経費可、事業主本人=家事費)を確認します。
- 事業主自身を被保険者とする傷害保険料は必要経費に算入できないため選択肢3を不適切と判断します。
- 選択肢 1不正解
- 業務の用に供する自動車の自動車保険料は、事業を遂行する上で直接必要な費用であるため必要経費に算入されます。
- 選択肢 2不正解
- 店舗併用住宅の火災保険料は、店舗部分の床面積割合等により合理的に按分した金額を事業所得の必要経費に算入できます。
- 選択肢 3正解
- 個人事業主自身の身体にかかる傷害保険の保険料は家事費に該当するため、事業所得の必要経費に算入することはできません。
- 選択肢 4不正解
- 従業員の死亡により事業主が受取人として受け取った傷害保険の死亡保険金は、事業所得の総収入金額(雑収入)に算入されます。
関連する分野を学ぶ
覚えるポイント
- 個人事業主「自身」の身体に関する保険料は家事費となり事業所得の必要経費になりません。
間違えやすいところ
- 法人が役員にかける保険と、個人事業主が自分自身にかける保険の経費算入可否を混同しないようにしましょう。
出題の前提:2023年4月1日現在施行の法令等(所得税法第37条・第45条)
出典:金融財政事情研究会『2023年9月 1級 学科(基礎編)』
公式問題 p.10(公式掲載ページ) ↗(www.kinzai.or.jp)
米国の経済指標の定義と特徴
金融資産運用 · 消費者信頼感指数 / CPI / 雇用統計 / ISM製造業景況感指数
米国の経済指標に関する次の記述のうち、最も不適切なものを1つ選びなさい。
解答・解説を表示
解答
4
解説
米国の主要経済指標には公的機関発表のもの(BLSのCPIや雇用統計)と民間機関発表のもの(ISM景況感指数、コンファレンスボードの消費者信頼感指数、ミシガン大学消費者態度指数)があります。指標ごとに発表主体、基準年、調査対象規模が明確に定義されています。
解き方
- CPI、雇用統計、ISM製造業指数の発表主体および基準値(50が分岐点)を確認し、いずれも正しいことを確認します。
- コンファレンスボードの消費者信頼感指数の基準年(1985年=100)およびサンプル規模(約5,000世帯)と照合し、選択肢4が誤りであると判断します。
- 選択肢 1不正解
- 消費者物価指数(CPI)は米労働省労働統計局(BLS)が毎月公表するインフレ動向を示す重要指標であり正しいです。
- 選択肢 2不正解
- 米雇用統計は米労働省労働統計局(BLS)が原則第1金曜日に公表し、非農業部門雇用者数や失業率を含んでおり正しいです。
- 選択肢 3不正解
- ISM製造業景況感指数は全米供給管理協会が毎月発表し、50を景気の拡大・後退の分岐点とする指標であり正しいです。
- 選択肢 4正解
- 消費者信頼感指数は1985年を100とし、約5,000世帯(消費者)を対象としたアンケート調査を基に算出されるため、記述内容は誤りです。
覚えるポイント
- コンファレンスボードの消費者信頼感指数は「1985年=100、約5,000人(世帯)対象」です。
間違えやすいところ
- ミシガン大学消費者態度指数(約500人対象、1966年=100)とコンファレンスボードの指数を混同しないようにしましょう。
出題の前提:2023年4月1日現在施行の法令等(および米国主要経済統計の公表基準)
出典:金融財政事情研究会『2023年9月 1級 学科(基礎編)』
公式問題 p.10(公式掲載ページ) ↗(www.kinzai.or.jp)
各種債券の一般的な商品性
金融資産運用 · 他社株転換可能債 / 株価指数連動債 / ストリップス債 / デュアルカレンシー債
各種債券の一般的な商品性に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
1
解説
仕組債や特殊な債券は、デリバティブを組み込むことで高い利回りを提供する一方、市場価格や指標の変動によって元本割れや株式交付などのリスクを投資家が負う設計となっています。
解き方
- 各選択肢に記載されている債券の種類(EB債、リンク債、ストリップス債、通貨選択型債券)の定義を確認する。
- 条件判定やリスク構造(償還金額・利払いの通貨・利率変動方式など)が正確に記述されているかを検討する。
- 選択肢 1正解
- EB債は、対象株式の価格があらかじめ定められた水準を下回ると対象株式が交付され、投資家側に償還方法の選択権はありません。したがって適切です。
- 選択肢 2不正解
- 早期償還条項付きの株価指数連動債(リンク債)であっても、参照する株価指数がノックイン判定水準を下回った場合などは満期償還時に額面金額を下回り、元本割れとなることがあります。
- 選択肢 3不正解
- 市場金利と逆方向にクーポンが変動する債券は「インバース・フローター債(逆変動利付債)」です。ストリップス債は利札部分と元本部分を分離して取引する割引債です。
- 選択肢 4不正解
- 払込み・償還が円貨で利払いが外貨の債券は「リバース・デュアルカレンシー債」であり、払込み・利払いが円貨で償還が外貨の債券は「デュアルカレンシー債」です。記述が逆になっています。
関連する分野を学ぶ
覚えるポイント
- デュアルカレンシー債は利払いが円・償還が外貨、リバースは利払いが外貨・償還が円。
間違えやすいところ
- EB債では株式交付を選択する権利が投資家ではなく発行者側(仕組のルール)にある点を見落とさないように注意が必要です。
出題の前提:2023年4月1日現在施行の法令・金融商品実務基準
出典:金融財政事情研究会『2023年9月 1級 学科(基礎編)』
公式問題 p.11(公式掲載ページ) ↗(www.kinzai.or.jp)
株式累積投資および株式ミニ投資
金融資産運用 · 株式累積投資 / 株式ミニ投資 / 単元未満株 / 約定価格
株式累積投資および株式ミニ投資に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
3
解説
株式累積投資(るいとう)や株式ミニ投資は、少額から株式投資を行える制度であり、名義人の扱い、申込単位、約定日や約定価格の算出ルールなどにそれぞれ固有の制度的特徴が存在します。
解き方
- 株式累積投資の積立限度額(月額100万円未満)や株主名義(取扱金融商品取引業者名義)の要件を確認する。
- 株式ミニ投資の約定日(注文受託の翌営業日)および約定価格決定方式を照らし合わせる。
- 選択肢 1不正解
- 株式累積投資(るいとう)の買付金額は、一般に毎月1万円以上「100万円未満」(1,000円単位)で設定されます。200万円未満ではありません。
- 選択肢 2不正解
- 株式累積投資で買い付けた株式は、単元株に達して名義書換を行うまでは、取扱金融商品取引業者の名義(共同保有名義)で管理されます。
- 選択肢 3正解
- 株式ミニ投資の約定価格は、注文受託日の翌営業日における対象市場の始値、最良気配の範囲内の価格、または売買高加重平均価格(VWAP)等により決定されます。
- 選択肢 4不正解
- 株式ミニ投資は、注文を受託した日の「翌営業日」が約定日となります。注文受託日当日が約定日となるわけではありません。
覚えるポイント
- るいとうの買付株は単元化するまで取扱証券会社名義。ミニ投資の約定日は注文日の翌営業日。
間違えやすいところ
- るいとうの投資限度額(100万円未満)を他の金融取引の限度額と混同しないようにします。
出題の前提:日本証券業協会受託契約準則等
出典:金融財政事情研究会『2023年9月 1級 学科(基礎編)』
公式問題 p.11(公式掲載ページ) ↗(www.kinzai.or.jp)
外貨建て金融商品の取引等
金融資産運用 · 外国為替証拠金取引 / 為替手数料 / 外国株式店頭取引 / 外国為替レート変動
個人(居住者)が国内の金融機関等を通じて行う外貨建て金融商品の取引等に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
4
解説
外貨建て金融商品では、為替手数料が各金融機関で独自に設定されるほか、為替変動が円換算リターンに影響します。またFX取引には投資家保護の観点から法令上のレバレッジ上限規制が課されています。
解き方
- 外貨預金や外国証券取引における口座開設要件および為替手数料の自由化状況を確認する。
- 個人向け外国為替証拠金取引(FX)の法定レバレッジ上限(証拠金率4%、最大25倍)の数値を確認する。
- 選択肢 1不正解
- 為替手数料(為替スプレッド)は金融機関が独自に定めているため、同一通貨であっても取扱機関ごとに異なります。
- 選択肢 2不正解
- 海外市場上場外国株式を国内店頭取引や委託取引により売買する場合、あらかじめ外国証券取引口座を開設する必要があります。
- 選択肢 3不正解
- 円安・米ドル高になると、利子や償還金等の米ドル建てキャッシュフローの円換算額が増加するため、投資利回りの上昇要因となります。
- 選択肢 4正解
- 個人向け外国為替証拠金取引(FX取引)のレバレッジ上限は法令(金融商品取引業等に関する内閣府令)により最大25倍(証拠金率4%以上)と規定されています。
覚えるポイント
- 個人向け店頭FX取引のレバレッジ上限は最大25倍(証拠金率4%以上)。
間違えやすいところ
- 法人口座の為替リスク想定比率に基づくレバレッジ規制と、個人口座の一律最大25倍規制を混同しないようにします。
出題の前提:金融商品取引業等に関する内閣府令第117条
出典:金融財政事情研究会『2023年9月 1級 学科(基礎編)』
公式問題 p.11(公式掲載ページ) ↗(www.kinzai.or.jp)
オプション取引の基本概念
金融資産運用 · イン・ザ・マネー / カラー / アメリカン・オプション / スワップション
オプション取引に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
3
解説
オプション取引には、権利行使のタイミングによる分類(アメリカン・ヨーロピアン・バミューダン)、本源的価値の有無(ITM・ATM・OTM)、およびスワップや金利オプション等の複合商品があります。
解き方
- ITM(イン・ザ・マネー)の定義(権利行使でプラスの価値がある状態)をコールとプットそれぞれで整理する。
- カラー取引の構成要素(一方の買いと他方の売りの組み合わせ)とスワップションの定義(スワップを行う権利)を確認する。
- 選択肢 1不正解
- ITM(イン・ザ・マネー)は、コール・オプションでは原資産価格が権利行使価格を「上回っている」状態、プット・オプションでは原資産価格が権利行使価格を「下回っている」状態を指します。
- 選択肢 2不正解
- カラー取引は、金利キャップと金利フロアの一方を買い、他方を売る組み合わせ取引です。キャップとフロアを両方買う取引ではありません。
- 選択肢 3正解
- 権利行使期間中いつでも権利行使が可能なものをアメリカン・オプション、満期日等の特定日のみ行使可能なものをヨーロピアン・オプションといいます。
- 選択肢 4不正解
- スワップションとは、将来所定の条件で「スワップ取引を開始(締結)する権利」のオプションのことです。途中で終了させる権利が付いたものは中途解約権付スワップ等と呼ばれます。
関連する分野を学ぶ
覚えるポイント
- アメリカンは期間中いつでも行使可能、ヨーロピアンは満期日のみ行使可能。
間違えやすいところ
- ITM、ATM、OTMの判定において、プット・オプションとコール・オプションの不等号関係を逆に誤解しないように注意します。
出題の前提:金融デリバティブ取引の一般的な商品特性
出典:金融財政事情研究会『2023年9月 1級 学科(基礎編)』
公式問題 p.12(公式掲載ページ) ↗(www.kinzai.or.jp)
資本資産評価モデル(CAPM)
金融資産運用 · CAPM / ベータ値 / システマティックリスク / ジェンセンのアルファ
資本資産評価モデル(CAPM)に関する次の記述のうち、最も不適切なものはどれか。なお、β(ベータ)値は、すべて1より大きいものとする。
解答・解説を表示
解答
1
解説
CAPM(資本資産評価モデル)では、個別資産やポートフォリオの期待収益率は、無リスク資産の利子率に加え、市場全体のリスクプレミアムに市場感応度であるβ値を乗じたリスクプレミアムの合計として表されます。
解き方
- CAPMの基本算式 E(Rp) = Rf + β * [E(Rm) - Rf] を確認する。
- E(Rm) が2倍になった場合、切片である Rf や市場リスクプレミアムとの線形結合の関係から、E(Rp) 自体が単純に2倍とはならないことを数式から判断する。
- 選択肢 1正解
- E(Rp) = Rf + β[E(Rm) - Rf] より、E(Rm)が2倍になっても、定数項Rfが存在するためE(Rp)は2倍にはなりません。したがって最も不適切です。
- 選択肢 2不正解
- β値は市場ポートフォリオの変動に対する個別資産の感応度を示し、分散投資によって消去できないシステマティック・リスクの指標です。
- 選択肢 3不正解
- ジェンセンのアルファは、ポートフォリオの実際の実現収益率が、CAPMによって説明される期待収益率をどれだけ上回ったかを測る指標です。
- 選択肢 4不正解
- β値が大きいポートフォリオほど市場全体の変動に対する感応度が高く、市場変動の影響を大きく受けて価格変動が激しくなります。
覚えるポイント
- CAPM期待収益率 = 安全資産利子率 + β × (市場ポートフォリオ期待収益率 - 安全資産利子率)
間違えやすいところ
- 安全資産利子率(Rf)が0%でない限り、市場期待収益率の変化率とポートフォリオ期待収益率の変化率は一致しません。
出題の前提:現代ポートフォリオ理論およびCAPM基準
出典:金融財政事情研究会『2023年9月 1級 学科(基礎編)』
公式問題 p.12(公式掲載ページ) ↗(www.kinzai.or.jp)
個人が購入等する外貨建て金融商品の課税関係
タックスプランニング · 外貨預金 / 利子所得 / 為替差益 / 外貨建てMMF / 外国税額控除
個人(居住者)が購入等する外貨建て金融商品の課税関係に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
1
解説
居住者が国内の銀行や証券会社等を通じて行う外貨建て金融商品の利子・譲渡益・配当等は、国内預貯金や公社債投資信託等と同様の枠組みで源泉分離課税または申告分離課税が適用されます。
解き方
- 外国銀行の在日支店(国内店舗)における外貨預金の利子に対する所得税の課税方式(源泉分離課税)を確認する。
- 外貨預金の同一外貨間振替における為替差益認識、外貨MMF売却益の課税区分、外国利付債券の税制・外国税額控除の取扱いをそれぞれ検証する。
- 選択肢 1正解
- 外国銀行の在日支店は国内に所在するため、そこに預け入れた預金の利子は利子所得として一律20.315%の源泉分離課税の対象となります。総合課税ではありません。
- 選択肢 2不正解
- 満期となった米ドル建て定期預金の元本を円貨に交換せず米ドルのまま別の国内銀行に預け入れた場合、為替差益は実現していないため認識しない取扱いとされています。
- 選択肢 3不正解
- 外貨建てMMFの換金・売却により生じた利益(為替差益を含む)は、公募公社債等投資信託の譲渡所得等として申告分離課税(20.315%)の対象となります。
- 選択肢 4不正解
- 国外特定公社債の利子は申告分離課税の対象となり、現地で外国所得税が課された場合は確定申告を行うことで二重課税を調整する外国税額控除を適用できます。
関連する分野を学ぶ
覚えるポイント
- 国内に所在する金融機関の外貨預金の利子は20.315%の源泉分離課税。
間違えやすいところ
- 国外の銀行現地口座に預けた外貨預金の利子(総合課税)と、国内所在支店に預けた外貨預金の利子(源泉分離課税)を取り違えないようにします。
出題の前提:所得税法第23条、第181条、租税特別措置法第3条
出典:金融財政事情研究会『2023年9月 1級 学科(基礎編)』
公式問題 p.13(公式掲載ページ) ↗(www.kinzai.or.jp)
預金保険制度の対象預金と名寄せ
金融資産運用 · 預金保険制度 / 決済用預金 / 仕組預金 / 他人名義預金 / 名寄せ優先順位
わが国の預金保険制度に関する次の記述のうち、最も適切なものはどれか。なお、本問における預金は、いずれも日本国内に本店のある銀行に預け入れられているものとする。
解答・解説を表示
解答
4
解説
預金保険制度では、決済用預金は全額保護、一般預金等は1預金者あたり元本1,000万円までとその利息が保護されます。名寄せの際には一定の優先順位ルールに従って付保預金が特定されます。
解き方
- 預金保険の対象預金(当座預金は決済用預金、円建て仕組預金は一般預金等、外貨預金や譲渡性預金は対象外)を区分する。
- 名寄せによる1,000万円枠の適用優先順位(弁済期が早い預金が優先、同一弁済期なら低金利が優先)を確認する。
- 選択肢 1不正解
- 当座預金は「無利息、要求払い、決済サービスを提供」の3要件を満たす決済用預金に該当するため、全額保護の対象となります。
- 選択肢 2不正解
- 円建ての仕組預金(預入期間の短縮・延長等の特約付定期預金)は、一般預金等として元本1,000万円までとその利息が保護の対象となります。
- 選択肢 3不正解
- 単に名義を借りたにすぎない他人名義預金(借名預金)や架空名義預金は、預金保険による保護の対象外となります。
- 選択肢 4正解
- 担保権の目的でない一般預金等が1,000万円を超える場合、付保対象の特定にあたっては弁済期(満期等)が早いものが優先され、弁済期が同一のときは利率が低いものが優先されます。
覚えるポイント
- 預金保険の名寄せで1,000万円を選ぶ順位は「弁済期が早いもの」→「利率が低いもの」。
間違えやすいところ
- 外貨預金は保護対象外ですが、国内銀行の円建て仕組預金は一般預金等として元本1,000万円まで保護対象となる点に注意します。
出題の前提:預金保険法第54条、第54条の2、同法施行令
出典:金融財政事情研究会『2023年9月 1級 学科(基礎編)』
公式問題 p.13(公式掲載ページ) ↗(www.kinzai.or.jp)
改正消費者契約法
関連業法・法規 · 消費者契約法 / 不当条項 / 取消権 / 損害賠償額の予定
2022年5月25日に成立し、2023年6月1日に施行された改正消費者契約法に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
3
解説
消費者契約法は、事業者と消費者との情報の質・量や交渉力の格差にかんがみ、事業者の不当な勧誘行為に対する取消権や、消費者の利益を一方的に害する不当条項の無効を定めています。
解き方
- 免責条項の無効規定(消費者契約法第8条)において、「全部免除」と「一部免除」の要件の違いを確認する。
- 事業者の故意・重過失がある場合の一部免除は無効であるが、軽過失による一部免除まで直ちにすべて無効となるわけではないことを判定する。
- 選択肢 1不正解
- 消費者の重要な利益(生命・身体・財産等)への損害回避に通常必要と判断される事情についての不実告知による誤認取消権が規定されています(法第4条第3項)。
- 選択肢 2不正解
- 解除に伴う損害賠償等の請求において、消費者から求めがあったときは算定根拠の概要を説明するよう努めなければならないとする努力義務が定められています(法第9条第2項)。
- 選択肢 3正解
- 事業者の損害賠償責任の「全部」を免除する条項は無効ですが、「一部」を免除する条項は事業者に故意または重大な過失がある場合に無効とされており、すべてが無効になるわけではありません。
- 選択肢 4不正解
- 契約解除に伴う損害賠償額の予定について、同種の契約解除に伴い生ずべき平均的な損害の額を超える部分は無効とされます(法第9条第1号)。
覚えるポイント
- 損害賠償責任の「全部免除」は無条件で無効、「一部免除」は故意・重過失がある場合に無効。
間違えやすいところ
- 一部免除条項が無効となるのは事業者の故意または重過失による場合に限られ、軽過失による責任限定条項まで一律無効になるわけではない点に注意します。
出題の前提:消費者契約法第8条、第9条(2023年6月1日施行改正)
出典:金融財政事情研究会『2023年9月 1級 学科(基礎編)』
公式問題 p.14(公式掲載ページ) ↗(www.kinzai.or.jp)
退職所得の計算および退職所得控除額の取扱い
タックスプランニング · 所得税 / 退職所得 / 退職所得控除額 / 勤続年数の計算
居住者に係る所得税の退職所得に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
3
解説
退職所得の金額は「(収入金額-退職所得控除額)×1/2」を基本とし、勤続年数の端数は切り上げて計算します。同一年中に複数の退職金を受給した場合は、合算した支払総額から重複等を調整した通算の勤続年数に基づく控除額を差し引いて計算します。
解き方
- 各選択肢における勤続年数の計算ルール(休職期間、出向期間、前年以前4年内の重複期間)を確認する。
- 同一年中に2カ所以上の勤務先から退職金を受給した場合の合算手続と控除額の調整方法を判定する。
- 選択肢 1不正解
- 病気休職期間について退職金の算定基礎から除外されている場合であっても、所得税法上の勤続期間は雇用契約が存続している期間全体で判定するため、休職期間を控除しない勤続期間により勤続年数を計算します。
- 選択肢 2不正解
- 出向先での勤務期間を通算して退職金が計算・支給される場合には、退職所得控除額の計算上もその出向期間を通算した勤続期間に基づいて勤続年数を計算します。
- 選択肢 3正解
- 同一年中に2カ所以上から退職金の支払を受ける場合は、退職手当の総額から重複勤続期間を調整した単一の退職所得控除額を控除して退職所得を計算するため、個別に計算した退職所得を合算する記述は誤りです。
- 選択肢 4不正解
- 前年以前4年内に退職金の支払を受けていた場合、本年分の退職手当の勤続期間と前の勤続期間に重複があるときは、本年分の控除額から重複期間に対応する退職所得控除相当額を控除して本年の控除額を求めます。
関連する分野を学ぶ
覚えるポイント
- 同一年中に2カ所から退職金を受ける場合は、別々に計算して合算するのではなく収入を合算して調整控除を適用する。
間違えやすいところ
- 同一年受給と前年以前4年内受給の重複期間の調整計算の取扱いの違いを混同しないように注意する。
出題の前提:2023年4月1日現在施行の法令(所得税法第30条、所得税法施行令第69条、第70条)
出典:金融財政事情研究会『2023年9月 1級 学科(基礎編)』
公式問題 p.14(公式掲載ページ) ↗(www.kinzai.or.jp)
特定居住用財産の譲渡損失の損益通算及び繰越控除
タックスプランニング · 所得税 / 譲渡所得 / 居住用財産の買換え・譲渡損失 / 損益通算および繰越控除
「特定居住用財産の譲渡損失の損益通算及び繰越控除」(住宅ローン控除を伴う譲渡損失の特例等)に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
1
解説
居住用財産の譲渡損失の損益通算および繰越控除特例において、従前居住していた家屋・敷地は「居住の用に供されなくなった日から3年を経過する日の属する年の12月31日まで」に譲渡する必要があります。また、所有期間要件は「譲渡の年の1月1日において5年超」です。
解き方
- 居住用財産の譲渡期限(住まなくなった日から3年後の12月31日)の要件を確認する。
- 所有期間の判定基準日(譲渡の年の1月1日)、合計所得金額の制限(3,000万円超は繰越控除のみ制限)、損失限度額(特定居住用財産の場合は住宅ローン残高-譲渡対価)を精査する。
- 選択肢 1正解
- 住まなくなった家屋等を譲渡する場合、居住の用に供されなくなった日以後3年を経過する日の属する年の12月31日までに譲渡することが要件とされています。
- 選択肢 2不正解
- 所有期間は「譲渡した日の属する年の1月1日」において5年超である必要があり、「居住しなくなった日の属する年の1月1日」ではありません。
- 選択肢 3不正解
- 合計所得金額が3,000万円を超える年分において適用を受けられないのは「繰越控除」であり、譲渡の年における「損益通算」自体には合計所得金額の制限はありません。
- 選択肢 4不正解
- 特定居住用財産の譲渡損失の損益通算の限度額は、住宅借入金等の残高から譲渡対価の額を控除した残額が限度とされており、住宅借入金等の金額そのものが限度となるわけではありません。
関連する分野を学ぶ
覚えるポイント
- 特定居住用財産の譲渡損失限度額=契約前日の住宅借入金等残高-譲渡価額。3,000万円要件は繰越控除のみに適用。
間違えやすいところ
- 損益通算の初年分と繰越控除を行う各年分で所得制限の有無が異なる点を見落としやすい。
出題の前提:2023年4月1日現在施行の法令(租税特別措置法第41条の5の2)
出典:金融財政事情研究会『2023年9月 1級 学科(基礎編)』
公式問題 p.15(公式掲載ページ) ↗(www.kinzai.or.jp)
所得税における配当控除の計算および仕組み
タックスプランニング · 所得税 / 配当控除 / 課税総所得金額 / 税額控除
居住者に係る所得税の配当控除に関する次の記述のうち、最も不適切なものはどれか。なお、記載のない事項については考慮しないものとする。
解答・解説を表示
解答
4
解説
配当控除は法人税との二重課税を調整するための税額控除です。総合課税を選択した配当所得について適用され、通常の株式配当では課税総所得金額1,000万円以下の部分は10%、1,000万円を超える部分は5%の控除率となります。
解き方
- 配当控除の対象となる所得(総合課税を選択した配当所得)および負債利子の控除を確認する。
- 損益通算との関係(通算前の金額を基準とする)を確認する。
- 課税総所得金額が1,000万円を超える場合の控除率の区分(1,000万円超が5%、1,000万円以下が10%)を照合する。
- 選択肢 1不正解
- 公募株式投資信託(外貨建や特定外貨建等を除く国内株式投信)の収益分配金に係る配当所得は、総合課税を選択して確定申告することで配当控除の適用を受けられます。
- 選択肢 2不正解
- 配当所得の金額は収入金額から元本取得のための負債利子を控除して算定されるため、配当控除額を計算する基礎となる配当所得の金額も負債利子を控除した後の金額となります。
- 選択肢 3不正解
- 配当所得と不動産所得・事業所得などの赤字とが損益通算される場合であっても、配当控除の対象となる金額は損益通算する前の配当所得の金額に基づきます。
- 選択肢 4正解
- 課税総所得金額が1,000万円を超える場合、配当所得のうち課税総所得金額から1,000万円を控除した金額に達するまでの部分(1,000万円を超える部分に対応)が5%、残りの部分が10%となるため、記述の控除率の適用が逆で不適切です。
関連する分野を学ぶ
覚えるポイント
- 配当控除率:課税総所得金額1,000万円以下の部分は10%、1,000万円超の部分は5%。
間違えやすいところ
- 1,000万円超の部分に高い税額控除率が適用されると勘違いしやすい(実際には低い5%が適用される)。
出題の前提:2023年4月1日現在施行の法令(所得税法第92条)
出典:金融財政事情研究会『2023年9月 1級 学科(基礎編)』
公式問題 p.15(公式掲載ページ) ↗(www.kinzai.or.jp)
所得税の確定申告の手続きおよび要件
タックスプランニング · 所得税 / 確定申告 / 同族会社役員 / 準確定申告 / 年末調整
所得税の確定申告に関する次の記述のうち、最も適切なものはどれか。なお、記載のない事項については考慮しないものとする。
解答・解説を表示
解答
1
解説
給与所得者で給与以外の所得が20万円以下の場合は確定申告が不要となる特例がありますが、同族会社の役員等がその同族会社から受ける貸付金利子・資産賃貸料等については、20万円以下であっても確定申告義務が除外されません。
解き方
- 給与所得者の20万円以下不要特例における同族会社役員の例外規定を確認する。
- 出国時の納税管理人届出による確定申告期限(翌年3月15日まで)を確認する。
- 準確定申告書の共同提出義務および再就職時の年末調整(前職分を通算)の取扱いを検討する。
- 選択肢 1正解
- 同族会社の役員等が当該同族会社から支払いを受ける利子・賃貸料等の雑所得や不動産所得がある場合、金額が20万円以下であっても申告不要特例は適用されず確定申告が必要です。
- 選択肢 2不正解
- 年の中途で出国する場合でも、出国前に納税管理人を定めて届出書を提出したときは、通常の確定申告期限(翌年3月15日)までに申告すれば足ります。「出国日から4カ月以内」ではありません。
- 選択肢 3不正解
- 年の途中で死亡した者に係る確定申告(準確定申告)で相続人が2人以上いる場合、原則として相続人全員が連署した1通の申告書を共同で提出します(他の相続人の氏名を付記して別個に提出することも可能ですが、それぞれ別個に提出しなければならないわけではありません)。
- 選択肢 4不正解
- 中途入社した給与所得者は、前の勤務先が交付した源泉徴収票を再就職先に提出することで前職分を合算して年末調整を受けることができます。そのため確定申告が必須となるわけではありません。
関連する分野を学ぶ
覚えるポイント
- 同族会社役員等が当該同族会社から受ける給与以外の所得(利子・配当・使用料等)は、20万円以下でも確定申告が必要。
間違えやすいところ
- 「給与以外の所得が20万円以下なら無条件に確定申告不要」と機械的に判断してしまうミスに注意する。
出題の前提:2023年4月1日現在施行の法令(所得税法第121条第1項、第124条、第125条)
出典:金融財政事情研究会『2023年9月 1級 学科(基礎編)』
公式問題 p.16(公式掲載ページ) ↗(www.kinzai.or.jp)
地方税法における個人事業税の仕組み
タックスプランニング · 地方税 / 個人事業税 / 事業主控除 / 駐車場業 / 税率
個人事業税に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
2
解説
個人事業税は法定業種(第1種〜第3種)を行う個人に課される地方税です。駐車場業は原則として駐車台数10台以上で認定されますが、建築物や機械式立体駐車場等の設備を有していれば台数にかかわらず事業と認定されます。青色申告特別控除は適用されず、一律290万円の事業主控除が適用されます。
解き方
- 青色申告特別控除の不適用および事業主控除(290万円)のルールを確認する。
- 駐車場業の認定基準(平面・露天は10台以上、機械式立体等の設備設置は台数不問)を判定する。
- 第1種事業の標準税率(5%)および青色申告者の繰越控除(3年間)・繰戻し不可の規定を確認する。
- 選択肢 1不正解
- 個人事業税の所得金額の計算上、青色申告特別控除は適用されず、その代わりに年間一律290万円(月割あり)の事業主控除が適用されます。
- 選択肢 2正解
- 駐車場業は、機械式立体駐車場などの設備を有している場合は台数が10台未満であっても事業として認定され個人事業税が課税されます。課されないとする記述は不適切です。
- 選択肢 3不正解
- 不動産貸付業、物品販売業、請負業等の第1種事業に係る個人事業税の標準税率は5%(100分の5)と定められています。
- 選択肢 4不正解
- 所得税の青色申告者は事業の損失(純損失)を翌年以後3年間繰り越すことができますが、個人事業税には所得税のような前年への損失の繰戻し還付制度はありません。
覚えるポイント
- 駐車場業は原則10台以上だが、機械式立体駐車場等の設備があれば台数に関係なく個人事業税の課税対象。
間違えやすいところ
- 所得税の青色申告特別控除(最大65万円)が個人事業税でも差し引けると誤認しやすい。
出題の前提:2023年4月1日現在施行の法令(地方税法第72条の2、第72条の16等)
出典:金融財政事情研究会『2023年9月 1級 学科(基礎編)』
公式問題 p.16(公式掲載ページ) ↗(www.kinzai.or.jp)
法人設立時の税務および社会保険の各種届出
タックスプランニング · 法人設立手続 / 青色申告承認申請書 / 法人設立届出書 / 社会保険新規適用
株式会社(内国法人である普通法人)を設立した場合の各種届出に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
2
解説
法人の設立時には税務署・自治体・年金事務所等へ各種届出を提出します。法人設立届出書は設立日から2カ月以内、法人青色申告承認申請書は設立日以後3カ月を経過した日と設立事業年度終了日とのいずれか早い日の前日以内、社会保険新規適用届は事実発生から5日以内です。一方、個人事業の開業・廃業等届出書は事由発生から1カ月以内です。
解き方
- 法人設立届出書の提出期限(2カ月以内)を確認する。
- 個人事業の開業・廃業等届出書の提出期限(1カ月以内)を確認し誤りを発見する。
- 新設法人の青色申告承認申請期限(3カ月経過日と期末のいずれか早い日の前日)および社会保険新規適用届(5日以内)を確認する。
- 選択肢 1不正解
- 法人を設立したときは、設立の日(登記日)から2カ月以内に、定款の写しなどを添付して所轄税務署長に法人設立届出書を提出する必要があります。
- 選択肢 2正解
- 個人事業を廃止した場合の「個人事業の開業・廃業等届出書」の提出期限は、廃止の日から「1カ月以内」と定められており、2カ月以内ではありません。
- 選択肢 3不正解
- 設立第1期目から青色申告の承認を受けるためには、設立日以後3カ月を経過した日と第1期事業年度終了の日のいずれか早い日の前日までに青色申告承認申請書を提出する必要があります。
- 選択肢 4不正解
- 株式会社等の法人は社会保険の強制適用事業所となるため、適用事業所となった日から5日以内に年金事務所へ「新規適用届」を提出しなければなりません。
関連する分野を学ぶ
覚えるポイント
- 個人事業の開業・廃業等届出書の提出期限は1カ月以内。法人設立届出書は2カ月以内。
間違えやすいところ
- 個人事業の開業・廃業届出(1カ月以内)と法人設立届出書(2カ月以内)の期限を混同しやすい。
出題の前提:2023年4月1日現在施行の法令(所得税法第229条、法人税法第122条、第148条)
出典:金融財政事情研究会『2023年9月 1級 学科(基礎編)』
公式問題 p.17(公式掲載ページ) ↗(www.kinzai.or.jp)
法人税における役員給与の損金算入要件
タックスプランニング · 法人税 / 役員給与 / 定期同額給与 / 事前確定届出給与 / 業績連動給与
法人税における役員給与に関する次の記述のうち、最も適切なものはどれか。なお、各選択肢において、法人はいずれも内国法人(普通法人)であるものとする。
解答・解説を表示
解答
1
解説
役員給与の損金算入は「定期同額給与」「事前確定届出給与」「業績連動給与」に限定されます。定期給与を事業年度開始から3カ月以内に改定した場合は定期同額給与と認められます。事前確定届出給与は定められた届出期限(原則1カ月以内等)内に届け出た「支給時期に確定額どおり」支給する必要があり、一部でも増減させると原則全額が損金不算入となります。
解き方
- 定期同額給与の通常改定期間(事業年度開始から3カ月以内)を確認する。
- 事前確定届出給与の届出期限(決議日から1カ月以内等)を検討する。
- 届出金額と異なる額を支給した場合の損金算入否認(全額不算入)を確認する。
- 業績連動給与の同族会社への制限(同族会社は非同族会社の子会社等一定の要件を除き対象外)の規定を精査する。
- 選択肢 1正解
- 事業年度開始の日から3カ月以内に改定された定期給与で、改定前および改定後の各支給額がそれぞれ同額であるものは、通常改定による定期同額給与として全額が損金算入されます。
- 選択肢 2不正解
- 事前確定届出給与の届出期限は、原則として株主総会等の決議をした日から「1カ月を経過する日」と「期首から4カ月を経過する日」等のいずれか早い日であり、「2カ月」ではありません。
- 選択肢 3不正解
- 事前確定届出給与として届け出た金額と異なる額を支給した場合、届出額の限度で損金算入されるのではなく、原則として支給額の全額が損金不算入となります。
- 選択肢 4不正解
- 業績連動給与が損金算入される法人は同族会社以外(非同族会社)に限定されますが、さらに有価証券報告書を提出しているなど一定の客観的な要件を満たす必要があり、「同族会社以外の法人である場合に限り全額損金算入できる」とする表現は要件として不十分です。
関連する分野を学ぶ
覚えるポイント
- 事前確定届出給与は届出額と1円でも異なると原則全額が損金不算入となる。
間違えやすいところ
- 事前確定届出給与の届出額を超過して支給した場合に「差額だけが損金不算入になる」と誤解しやすい。
出題の前提:2023年4月1日現在施行の法令(法人税法第34条、法人税法施行令第69条)
出典:金融財政事情研究会『2023年9月 1級 学科(基礎編)』
公式問題 p.17(公式掲載ページ) ↗(www.kinzai.or.jp)
法人税における貸倒損失の計上要件
タックスプランニング · 法人税 / 貸倒損失 / 法律上の貸倒れ / 事実上の貸倒れ / 形式上の貸倒れ
法人税における貸倒損失に関する次の記述のうち、最も不適切なものはどれか。なお、各選択肢において、ほかに必要とされる要件等はすべて満たしているものとする。
解答・解説を表示
解答
3
解説
貸倒損失には「法律上の貸倒れ(法的整理・協議決定等)」「事実上の貸倒れ(回収不能)」「形式上の貸倒れ(取引停止後1年経過・取立費用未満)」の3種類があります。形式上の貸倒れ(基本通達9-6-3)は継続的取引による「売掛債権」のみが対象であり、貸付金などの金銭債権には適用できません。
解き方
- 担保物がある場合の事実上の貸倒れ要件(担保物処分後の全額回収不能)を確認する。
- 債権者集会の協議決定による切捨て(法律上の貸倒れ)の成立を確認する。
- 取引停止後1年経過による貸倒れ(形式上の貸倒れ)の対象債権(売掛債権に限定され貸付金は除外)を判定する。
- 少額売掛債権の取立費用見合いによる貸倒れ(同一地域の合算判定、備忘価額各1円控除)を照合する。
- 選択肢 1不正解
- 債務者の資産状況等から回収不能と認められる事実上の貸倒れについて、担保物がある場合にはその担保物を処分した後でなければ貸倒れとして損金経理することはできません。
- 選択肢 2不正解
- 債権者集会の協議決定等により合理的な基準に基づいて切り捨てられることとなった金銭債権の額は、法律上の貸倒れとして損金の額に算入されます。
- 選択肢 3正解
- 取引停止後1年以上経過した場合に備忘価額を控除して損金経理できる「形式上の貸倒れ」の対象は継続的取引による売掛債権に限定されており、貸付金には適用されません。
- 選択肢 4不正解
- 取立費用に満たない少額売掛債権の貸倒れにおいて、同一地域の複数取引先は売掛債権を合算(5.8万円+4万円=9.8万円)して旅費等(10万円)と比較判定します。各社備忘価額1円ずつ(計2円)を控除した97,998円を貸倒れとすることができます。
関連する分野を学ぶ
覚えるポイント
- 取引停止後1年経過による形式上の貸倒れ(備忘価額控除)は売掛債権のみ対象。貸付金は対象外。
間違えやすいところ
- 形式上の貸倒れが売掛金だけでなく貸付金等の金銭債権全般にも適用できると誤認しやすい。
出題の前提:2023年4月1日現在施行の法令(法人税法基本通達9-6-1、9-6-2、9-6-3)
出典:金融財政事情研究会『2023年9月 1級 学科(基礎編)』
公式問題 p.18(公式掲載ページ) ↗(www.kinzai.or.jp)
インボイス制度における適格請求書の記載事項
タックスプランニング · 消費税 / 適格請求書等保存方式 / インボイスの記載事項
2023年10月1日に施行された改正消費税法における適格請求書等保存方式(インボイス制度)において、適格請求書に記載が必要とされる事項に該当しないものはどれか。
解答・解説を表示
解答
2
解説
適格請求書(インボイス)には、事業者の名称や登録番号、取引年月日、取引内容(軽減税率対象である旨)、税率ごとに区分した対価の額および適用税率、税率ごとに区分した消費税額等、書類の交付を受ける事業者の氏名または名称を正確に記載する義務があります。
解き方
- 消費税法に規定されている適格請求書の法定記載事項6項目を確認する。
- 取引の時期を示す記載事項が「課税資産の譲渡等を行った年月日」であることを確認し、「作成日または発行日」とする選択肢2が不適切であると判定する。
- 選択肢 1不正解
- 「適格請求書発行事業者の氏名または名称および登録番号」は適格請求書の必須記載事項であるため、除外対象として適切です。
- 選択肢 2正解
- 適格請求書の記載事項として定められているのは「課税資産の譲渡等を行った年月日」であり、「適格請求書の作成日または発行日」ではないため、記載事項でないものとして本問の正解です。
- 選択肢 3不正解
- 「課税資産の譲渡等の税抜価額または税込価額を税率ごとに区分して合計した金額および適用税率」は必須記載事項に該当します。
- 選択肢 4不正解
- 「税率ごとに区分した消費税額等」は適格請求書における必須記載事項に該当します。
関連する分野を学ぶ
覚えるポイント
- インボイス記載事項の年月日要件は「取引年月日(課税資産の譲渡等を行った年月日)」であること。
間違えやすいところ
- 請求書の発行日や作成日があれば十分と誤認しやすいが、法令上の要件は実際の「資産の譲渡等を行った年月日」である。
出題の前提:2023年4月1日現在施行法令(2023年10月1日施行の適格請求書等保存方式に係る改正消費税法第57条の4第1項)
出典:金融財政事情研究会『2023年9月 1級 学科(基礎編)』
公式問題 p.18(公式掲載ページ) ↗(www.kinzai.or.jp)
地価公示法に基づく公示価格と標準地
不動産 · 地価公示法 / 公示価格の規準 / 標準地の選定
地価公示法に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
3
解説
地価公示法では、土地鑑定委員会が都市計画区域等内外の公示区域から標準地を選定して正常な価格を判定・公示し、一般の土地取引の指標や公共事業用地の取得価格の規準、不動産鑑定評価の規準とすることで、適正な地価の形成に寄与することを目的としています。
解き方
- 地価公示法における標準地の選定要件(都市計画区域その他の健全な地域、ただし規制区域は除く)を確認する。
- 「都市計画区域外からは選定されない」とする選択肢3の誤りを特定する。
- 選択肢 1不正解
- 土地収用法その他の法律により土地を収用することができる事業を行う者が公示区域内の土地を取得する場合、公示価格を規準としなければならず、記述は適切です。
- 選択肢 2不正解
- 不動産鑑定士が公示区域内の土地について鑑定評価を行い正常な価格を求めるときは、公示価格を規準としなければならず、記述は適切です。
- 選択肢 3正解
- 標準地は都市計画区域その他の土地投資が投機的でなく土地利用が健全な地域から選定されるため、都市計画区域外であっても選定されることがあり、不適切です。
- 選択肢 4不正解
- 関係市町村長は送付された書面等を事務所において一般の閲覧に供しなければならず、記述は適切です。
覚えるポイント
- 地価公示の公示区域は都市計画区域内に限定されず、都市計画区域外も含まれ得るが、国土利用計画法の規制区域は除かれる。
間違えやすいところ
- 地価公示の対象が都市計画区域内のみに限定されていると思い込むミスが多い。
出題の前提:2023年4月1日現在施行法令(地価公示法第2条、第6条、第8条、第10条、第11条)
出典:金融財政事情研究会『2023年9月 1級 学科(基礎編)』
公式問題 p.18(公式掲載ページ) ↗(www.kinzai.or.jp)
民法における不動産の賃貸借と敷金
不動産 · 民法 / 賃貸借 / 敷金返還義務 / 原状回復義務
民法における不動産の賃貸借に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
1
解説
民法上の敷金は賃貸借に基づいて生じる賃借人の債務を担保するものであり、賃貸人たる地位が移転したときは新所有者に敷金返還債務が承継されます。敷金からの充当請求権は賃貸人のみに認められ、賃借人から充当を請求することはできず、敷金返還義務は建物の明渡し後に発生します。
解き方
- 賃貸人の地位移転に伴う敷金返還債務の帰属規定(民法第605条の2第4項)を検討し、選択肢1が適切であることを確認する。
- 賃借人側からの敷金充当請求の不可(民法第622条の2第2項)、敷金返還時期が「建物明渡し後」であること(同条第1項)、通常損耗・経年劣化が原状回復義務から除外されること(民法第621条)から他肢の誤りを判定する。
- 選択肢 1正解
- 賃貸人たる地位が譲受人に移転したときは、敷金の返還に係る債務は譲受人が承継するため、記述は適切です。
- 選択肢 2不正解
- 賃貸人は敷金を未払賃料に充当できますが、賃借人の側から賃貸人に対して敷金を未払賃料の弁済に充てるよう請求することはできません。
- 選択肢 3不正解
- 賃貸人が敷金を返還する義務が生じるのは「賃貸借が終了し、かつ、賃貸物の返還を受けたとき」であるため、建物の返還前に返還する義務はありません。
- 選択肢 4不正解
- 通常の使用および収益によって生じた損耗(通常損耗)や経年変化については、特約等がない限り賃借人は原状回復義務を負いません。
覚えるポイント
- 敷金返還義務の発生時期は「賃貸借契約の終了時」ではなく「明渡し(建物の返還)を受けた時」である。
間違えやすいところ
- 賃借人から未払賃料を敷金で相殺・充当するよう請求できると誤認しやすいが、その権利は賃貸人にしかない。
出題の前提:2023年4月1日現在施行法令(民法第605条の2、第621条、第622条の2)
出典:金融財政事情研究会『2023年9月 1級 学科(基礎編)』
公式問題 p.19(公式掲載ページ) ↗(www.kinzai.or.jp)
国土利用計画法の事後届出
不動産 · 国土利用計画法 / 事後届出制 / 一団の土地 / 届出面積要件
国土利用計画法第23条の事後届出に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
2
解説
国土利用計画法の事後届出制は、権利取得者(買主)が契約締結日から2週間以内に都道府県知事に届け出る制度です。面積要件は買主が取得する面積(買主側の一団の土地)で判定され、勧告の対象は利用目的に限られ(対価の額は勧告対象外)、勧告に従わない場合の公表は義務ではなく「公表することができる(任意)」とされています。
解き方
- 事後届出の基準面積(市街化区域:2,000㎡、市街化調整区域:5,000㎡、都市計画区域外:10,000㎡)と買主基準(取得者基準)を確認する。
- 市街化調整区域(基準5,000㎡)で買主が4,000㎡のみを取得する場合、届出不要となるため選択肢2が適切と判定する。
- 選択肢 1不正解
- 事後届出は売買の当事者双方が共同で行うものではなく、土地に関する権利取得者(買主)が単独で行わなければなりません。
- 選択肢 2正解
- 事後届出の面積判定は買い手の取得面積で判定するため、市街化調整区域(5,000㎡以上)において4,000㎡を取得した買主は事後届出の対象外となり、適切です。
- 選択肢 3不正解
- 事後届出制において都道府県知事が勧告できるのは土地の「利用目的」についてのみであり、対価の額について勧告することはできません。
- 選択肢 4不正解
- 知事の勧告に従わなかった場合、その旨および勧告内容を公表することが「できる」とされており、公表が義務付けられているわけではありません。
覚えるポイント
- 事後届出は「買主」が届出義務者であり、面積判定も買主が取得する一団の土地の面積で判定する。
間違えやすいところ
- 売主がもともと大きな一団の土地を持っていた場合に、分筆後の取引すべてが届出対象になると買い手基準を見落とすミスが多い。
出題の前提:2023年4月1日現在施行法令(国土利用計画法第23条、第24条、第26条)
出典:金融財政事情研究会『2023年9月 1級 学科(基礎編)』
公式問題 p.19(公式掲載ページ) ↗(www.kinzai.or.jp)
建物の区分所有等に関する法律(区分所有法)
不動産 · 区分所有法 / 滞納管理費の承継 / 議決権行使 / 占有者の意見陳述権
建物の区分所有等に関する法律に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
4
解説
区分所有法において、専有部分の賃借人等の占有者は区分所有者ではないため集会の議決権は有しませんが、利害関係を有する事項について集会に出席して意見を述べる権利(意見陳述権)が認められています。また、滞納管理費は特定承継人(買主)に対しても請求可能です。
解き方
- 区分所有法第44条第1項(占有者の意見陳述権)の規定内容を確認する。
- 占有者は集会で意見を述べることはできるが議決権行使はできないため、選択肢4が不適切であると判定する。
- 選択肢 1不正解
- 区分所有法第8条および第7条により、前区分所有者の滞納管理費等の債権は特定承継人(買主)に対しても行使できるため、記述は適切です。
- 選択肢 2不正解
- 専有部分が数人の共有に属するときは、共有者は議決権を行使すべき者1人を定めなければならないと規定されており(法第40条)、記述は適切です。
- 選択肢 3不正解
- 敷地利用権が数人で有する所有権その他の権利である場合、原則として専有部分と敷地利用権を分離して処分することはできず(法第22条第1項)、記述は適切です。
- 選択肢 4正解
- 利害関係を有する占有者は集会に出席して「意見を述べること」ができますが、「議決権を行使すること」はできないため、不適切です。
関連する分野を学ぶ
覚えるポイント
- マンションの賃借人(占有者)に認められているのは集会での「意見陳述権」のみで、「議決権」はない。
間違えやすいところ
- 利害関係者であれば議決権まで認められると勘違いしやすい点に注意が必要。
出題の前提:2023年4月1日現在施行法令(建物の区分所有等に関する法律第8条、第22条、第40条、第44条)
出典:金融財政事情研究会『2023年9月 1級 学科(基礎編)』
公式問題 p.19(公式掲載ページ) ↗(www.kinzai.or.jp)
都市計画法の区域区分および開発行為等の規制
不動産 · 都市計画法 / 区域区分 / 用途地域 / 開発許可
都市計画法に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
1
解説
都市計画区域は、市街化区域と市街化調整区域に区分する(線引きする)ことができますが、すべての都市計画区域で義務付けられているわけではなく、区分を定めない「非線引き都市計画区域」を設けることも認められています。
解き方
- 都市計画法第7条(区域区分)の規定内容を確認し、三大都市圏等を除き線引きは任意(非線引き区域が存在する)であることを把握する。
- 選択肢1の「すべての都市計画区域内において…定めなければならない」が不適切であると判定する。
- 選択肢 1正解
- 都市計画区域内であっても区域区分(線引き)が定められていない非線引き都市計画区域が存在するため、「すべての都市計画区域内で定めなければならない」とする記述は不適切です。
- 選択肢 2不正解
- 市街化区域には必ず用途地域を定め、市街化調整区域には原則として用途地域を定めないものとされており、記述は適切です。
- 選択肢 3不正解
- 開発行為とは「主として建築物の建築又は特定工作物の建設の用に供する目的で行う土地の区画形質の変更」をいうため、それら以外の目的(例えば青空駐車場の造成等)は開発行為に該当せず、記述は適切です。
- 選択肢 4不正解
- 開発許可を受けた開発区域内では、工事完了公告があるまでは原則として建築物を建築することができず(例外:仮設建築物や知事の承認を得た場合等)、記述は適切です。
関連する分野を学ぶ
覚えるポイント
- 都市計画区域には市街化区域・市街化調整区域のほかに「非線引き都市計画区域(区域区分が定められていない都市計画区域)」がある。
間違えやすいところ
- 市街化区域を用途地域の指定が必要な区域と覚える一方で、区域区分自体が全都市計画区域で必須であると混同しやすい。
出題の前提:2023年4月1日現在施行法令(都市計画法第4条第12項、第7条、第13条第1項、第37条)
出典:金融財政事情研究会『2023年9月 1級 学科(基礎編)』
公式問題 p.20(公式掲載ページ) ↗(www.kinzai.or.jp)
固定資産税の課税客体・課税標準およびタワーマンションの按分
不動産 · 固定資産税 / 課税客体 / 私道の非課税 / タワーマンションの税額按分
固定資産税に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
4
解説
地方税法上、高さ60mを超える居住用超高層建築物における家屋の固定資産税額の按分は、上層階ほど実勢価格が高い実態を反映し、居住用専有部分の床面積に「階層別専有床面積補正率」を乗じて按分します。ただし、店舗や事務所等の居住用以外の専有部分にはこの補正率は適用されません。
解き方
- 固定資産税の課税客体(土地・家屋・償却資産)、公共用私道の非課税、基準年度以外の価格判定等の各規定の正誤を検討する。
- タワーマンションの税額按分において、階層別補正率が適用されるのは「居住用専有部分」に限られ「居住用以外の専有部分」は除外される点を確認し、選択肢4が不適切と判定する。
- 選択肢 1不正解
- 固定資産税の課税客体は、毎年1月1日(賦課期日)現在の土地、家屋および償却資産であり、記述は適切です。
- 選択肢 2不正解
- 私道であっても広く公共の用に供する道路(通り抜け道路等)として利用されている場合は非課税とされ、記述は適切です。
- 選択肢 3不正解
- 評価替えの基準年度以外の年度でも、地目変換や改築等の特別の事情がある場合は類似土地・家屋の基準年度価格に比準する価格とすることができ、記述は適切です。
- 選択肢 4正解
- 階層別専有床面積補正率が適用されるのは「居住用専有部分」のみであり、店舗・事務所等の「居住用以外の専有部分」の床面積は補正の対象外となるため、不適切です。
関連する分野を学ぶ
覚えるポイント
- タワーマンションの階層別専有床面積補正率は、中間階を100として1階上がるごとに約0.25%加算されるが、店舗等の「居住用以外の専有部分」には適用されない。
間違えやすいところ
- 専有部分のすべての床面積(店舗や事務所を含む)が一律に階層別補正されると誤解しやすい。
出題の前提:2023年4月1日現在施行法令(地方税法第341条、第348条第2項第5号、第349条、第352条第2項)
出典:金融財政事情研究会『2023年9月 1級 学科(基礎編)』
公式問題 p.20(公式掲載ページ) ↗(www.kinzai.or.jp)
低未利用土地等を譲渡した場合の長期譲渡所得の特別控除
不動産 · 譲渡所得 / 低未利用土地の特別控除 / 適用要件 / 譲渡対価の上限
「低未利用土地等を譲渡した場合の長期譲渡所得の特別控除」(100万円控除)に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
3
解説
個人が都市計画区域内にある低未利用土地等で5年超所有したものを譲渡し、買主が利用する意向が確認された場合、譲渡所得から最大100万円が控除されます。譲渡対価の上限は原則500万円以下ですが、令和5年度税制改正により用途地域内等の一定の区域では800万円以下に引き上げられました。
解き方
- 特例の基本要件(個人の長期譲渡所得、都市計画区域内の低未利用土地等、譲渡後の利用要件)を確認する。
- 令和5年度税制改正による譲渡対価要件の改正内容(用途地域内等では上限800万円)を適用し、市街化区域で600万円の譲渡対価であっても本特例の適用を受けられるため、選択肢3が不適切と判定する。
- 選択肢 1不正解
- 本特例の適用対象は「長期譲渡所得」であるため、譲渡した年の1月1日時点で所有期間が5年を超えている必要があり、記述は適切です。
- 選択肢 2不正解
- 本特例は租税特別措置法上の個人の譲渡所得の特別控除規定であり、法人が譲渡した場合には適用されないため、記述は適切です。
- 選択肢 3正解
- 2023年度税制改正により、用途地域が指定されている区域(市街化区域等)の土地等の譲渡対価の上限は800万円に引き上げられたため、600万円でも適用可能であり、不適切です。
- 選択肢 4不正解
- 譲渡後の利用について、設備投資を伴わない露天駐車場(コインパーキング等)や資材置場等としての利用は、低未利用土地等の有効利用とは認められず特例の対象外となるため、記述は適切です。
関連する分野を学ぶ
覚えるポイント
- 低未利用土地特例の譲渡対価上限は原則500万円以下だが、用途地域内等は800万円以下に緩和された。
間違えやすいところ
- 改正前の「一律500万円以下」の要件のまま覚えていて、600万円の譲渡を適用不可と即断してしまうミス。
出題の前提:2023年4月1日現在施行法令(租税特別措置法第35条の3)
出典:金融財政事情研究会『2023年9月 1級 学科(基礎編)』
公式問題 p.20(公式掲載ページ) ↗(www.kinzai.or.jp)
不動産投資の投資判断指標(DSCR)の計算
不動産 · DSCR / 借入金償還余裕率 / 不動産投資分析
下記の〈条件〉に基づく不動産投資におけるDSCR(借入金償還余裕率)として、最も適切なものはどれか。なお、計算結果は小数点以下第3位を四捨五入すること。 〈条件〉 投資物件:賃貸マンション(RC造5階建て、築5年) 投資額:4億円(自己資金1億円、借入金額3億円) 賃貸収入:年間2,500万円 運営費用:年間800万円(借入金の支払利息は含まれていない) 借入金返済額:年間1,440万円(元利均等返済・金利1.5%、返済期間25年)
解答・解説を表示
解答
3
解説
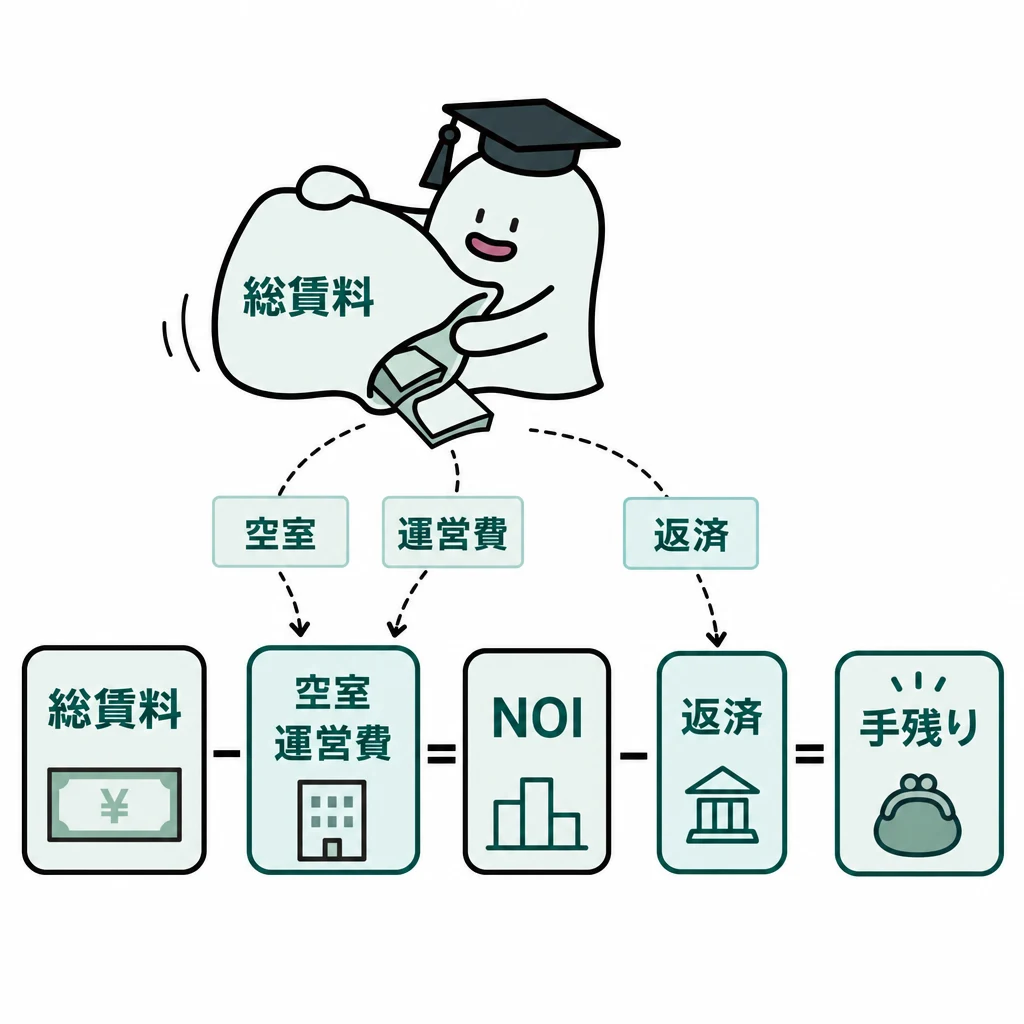
DSCR(Debt Service Coverage Ratio:借入金償還余裕率)は、不動産から得られる純営業収益(NOI)が借入金の元利返済額(ADS)をどれだけ上回っているかを示す指標であり、1.0を上回るほど返済の安全性が高いと判断されます。
解き方
- 年間賃貸収入2,500万円から年間運営費用800万円を差し引いて、純営業収益(NOI)1,700万円を求めます。
- NOI1,700万円を年間の元利均等返済額1,440万円で除算し、小数点以下第3位を四捨五入して1.18を算出します。
- 選択肢 1不正解
- 0.85は、年間返済額をNOIで割るなどの誤った逆算を行った場合の数値です。
- 選択肢 2不正解
- 1.12は誤った計算結果です。正しくはNOI1,700万円を返済額1,440万円で除した1.18です。
- 選択肢 3正解
- DSCR=純営業収益(NOI)1,700万円÷借入金返済額1,440万円≒1.18となり、最も適切です。
- 選択肢 4不正解
- 1.74は、年間賃貸収入2,500万円を返済額1,440万円で除算した数値であり、運営費用が控除されていません。
関連する分野を学ぶ
覚えるポイント
- DSCR=純営業収益(NOI)÷年間元利返済額(ADS)で求められます。
間違えやすいところ
- 分子に総賃貸収入を用いてしまい、運営費用を差し引くのを忘れるミスに注意が必要です。
出題の前提:2023年4月1日現在施行の法令等
出典:金融財政事情研究会『2023年9月 1級 学科(基礎編)』
公式問題 p.21(公式掲載ページ) ↗(www.kinzai.or.jp)
特定贈与信託(特定障害者扶養信託契約)の仕組みと要件
相続・事業承継 · 特定贈与信託 / 特定障害者 / 特別障害者 / 贈与税非課税
特定贈与信託契約(特定障害者扶養信託契約)に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
2
解説
特定贈与信託(特定障害者扶養信託契約)は、重度障害者等の将来の生活の安定を図るため、委託者が信託銀行等に財産を信託した場合に一定限度額まで贈与税を非課税とする制度です。信託の趣旨を損なわないよう、契約の取消しや受益者の変更は制限されています。
解き方
- 特定贈与信託の契約要件において、取消しや合意終了が認められているか信託法・税法の特例要件を確認します。
- 信託期間中の取消しや合意による終了は認められないため、選択肢2が不適切であると判定します。
- 選択肢 1不正解
- 特定贈与信託契約では、委託者以外の1人の特定障害者を信託の利益の全部についての受益者としなければなりません。
- 選択肢 2正解
- 特定贈与信託契約は、信託期間および受益者の変更ができないだけでなく、信託を取り消すことや合意によって終了することもできません。
- 選択肢 3不正解
- 贈与税の非課税限度額は、受益者が特別障害者の場合は6,000万円、特別障害者以外の特定障害者の場合は3,000万円とされています。
- 選択肢 4不正解
- 身体障害者手帳に身体上の障害の程度が1級または2級と記載されている者は、特別障害者に該当します。
関連する分野を学ぶ
覚えるポイント
- 非課税限度額は特別障害者が6,000万円、それ以外の特定障害者が3,000万円です。
間違えやすいところ
- 通常の民事信託と異なり、特定贈与信託は委託者・受託者の合意解約や取消しができない点を見落とさないようにしましょう。
出題の前提:2023年4月1日現在施行の法令等
出典:金融財政事情研究会『2023年9月 1級 学科(基礎編)』
公式問題 p.21(公式掲載ページ) ↗(www.kinzai.or.jp)
一般贈与財産と特例贈与財産が混在する場合の贈与税額の計算
相続・事業承継 · 贈与税の計算 / 特例贈与財産 / 一般贈与財産 / 暦年課税
Aさん(29歳)は、事業資金として、2023年7月に母Bさん(60歳)から現金400万円の贈与を受け、同年9月に兄Cさん(35歳)から現金100万円の贈与を受けた。Aさんの2023年分の贈与税額として、次のうち最も適切なものはどれか。なお、いずれも贈与税の課税対象となり、暦年課税を選択するものとする。また、Aさんは2023年中にほかに贈与は受けていないものとする。 〈贈与税の速算表(一部抜粋)〉 基礎控除後の課税価格/特例贈与財産(税率・控除額)/一般贈与財産(税率・控除額) 200万円以下:特例10%・なし/一般10%・なし 200万円超300万円以下:特例15%・10万円/一般15%・10万円 300万円超400万円以下:特例15%・10万円/一般20%・25万円 400万円超600万円以下:特例20%・30万円/一般30%・65万円
解答・解説を表示
解答
4
解説
同一年中に特例贈与財産と一般贈与財産の両方を取得した場合、まず全体の贈与財産から基礎控除110万円を控除した課税価格を求め、それぞれ全額が特例財産または一般財産であったと仮定して税額を算出し、各財産の価額の割合で按分して合算します。
解き方
- 母からの400万円(特例贈与財産)と兄からの100万円(一般贈与財産)の合計500万円から基礎控除110万円を引き、課税価格390万円を算出します。
- 課税価格390万円に対して特例税率(15%・控除10万円)を適用して税額48.5万円を求め、特例財産の割合(400/500)を乗じて38.8万円を求めます。
- 課税価格390万円に対して一般税率(20%・控除25万円)を適用して税額53万円を求め、一般財産の割合(100/500)を乗じて10.6万円を求めます。
- 38.8万円と10.6万円を合算して49万4,000円を算出します。
- 選択肢 1不正解
- 33万5,000円は誤った税額計算です。
- 選択肢 2不正解
- 38万8,000円は特例贈与財産に係る按分税額のみの金額であり、一般贈与財産分が含まれていません。
- 選択肢 3不正解
- 48万5,000円は全額が特例贈与財産であると仮定した場合の税額です。
- 選択肢 4正解
- 特例贈与財産に対応する税額38.8万円と一般贈与財産に対応する税額10.6万円を合算した49万4,000円が正しい贈与税額です。
覚えるポイント
- 特例・一般の混合贈与では、合計の課税価格に各税率を適用した仮の税額を、贈与財産の総額に占める割合で按分して合算します。
間違えやすいところ
- それぞれの財産から別々に基礎控除を引いたり、按分割合を基礎控除後の金額で計算したりしないように注意しましょう。
出題の前提:2023年4月1日現在施行の法令等
出典:金融財政事情研究会『2023年9月 1級 学科(基礎編)』
公式問題 p.22(公式掲載ページ) ↗(www.kinzai.or.jp)
民法における普通養子縁組と特別養子縁組
相続・事業承継 · 特別養子縁組 / 普通養子縁組 / 代襲相続 / 養親の要件
養子に関する次の記述のうち、最も不適切なものはどれか。なお、本問においては、特別養子縁組以外の縁組による養子を普通養子といい、記載のない事項については考慮しないものとする。
解答・解説を表示
解答
1
解説
民法上の養子縁組には普通養子縁組と特別養子縁組があり、特別養子縁組は原則として実親との法的な親族関係を終了させ、実子と同様の関係を成立させる制度です。家事事件手続法等により、適格確認の審判の申立権者は児童相談所長または養親となる者に認められています。
解き方
- 特別養子縁組の手続における適格確認の申立権者の規定を確認します。
- 児童相談所長に限らず養親となる者も申立てができるため、選択肢1が不適切であると判断します。
- 選択肢 1正解
- 特別養子適格の確認の審判の申立ては、児童相談所長だけでなく養親となる者も行うことができます。
- 選択肢 2不正解
- 特別養子の養親は配偶者を有する者で原則一方が25歳以上・他方が20歳以上である必要がありますが、普通養子の養親は成年(20歳以上※民法改正に伴う成年年齢要件)であれば単身者でも可能です。
- 選択肢 3不正解
- 普通養子は養親の嫡出子としての身分を取得して養親を相続するとともに、実親との親族関係も継続するため実親の相続権も有します。
- 選択肢 4不正解
- 養子縁組前に出生していた養子の子(連れ子等)は養親の直系卑属とならないため、養親の相続において代襲相続人にはなれません。
覚えるポイント
- 養子縁組前に生まれていた養子の子は養親の直系卑属にならず、代襲相続権がありません。
間違えやすいところ
- 養子の子全員が代襲相続できると誤認しがちですが、縁組前に生まれた子には代襲相続権がない点に注意が必要です。
出題の前提:2023年4月1日現在施行の法令等
出典:金融財政事情研究会『2023年9月 1級 学科(基礎編)』
公式問題 p.22(公式掲載ページ) ↗(www.kinzai.or.jp)
遺産分割前の預貯金の払戻し制度における単独払戻限度額の計算
相続・事業承継 · 預貯金債権の仮払い制度 / 遺産分割前 / 法定相続分 / 払戻限度額
下記の〈条件〉に基づき、長男Bさんが、家庭裁判所の審判や調停を経ることなく、遺産分割前に単独で払戻しを請求することができる預貯金債権の上限額として、次のうち最も適切なものはどれか。なお、妻Aさんは、被相続人の相続開始前に死亡している。また、記載のない事項については考慮しないものとする。 〈条件〉 (1) 被相続人の親族関係図:被相続人、妻Aさん(既に死亡)、長男Bさん、長女Cさん (2) 被相続人の相続開始時の預貯金債権の額 X銀行:普通預金600万円、定期預金1,500万円 Y銀行:定期預金720万円 ※定期預金はいずれも満期が到来しているものとする。
解答・解説を表示
解答
2
解説
民法第909条の2に基づき、各共同相続人は遺産分割前であっても各預貯金口座のある金融機関ごとに「相続開始時の預貯金債権額×3分の1×当該相続人の法定相続分」の金額について単独で払戻しを請求できます。ただし、同一の金融機関に対する払戻額は法務省令で定める150万円が限度となります。
解き方
- 長男Bさんの法定相続分を判定します(妻死亡、子が長男Bと長女Cの2人であるため1/2)。
- X銀行の預金合計2,100万円(600万円+1,500万円)について、2,100万円×1/3×1/2=350万円を計算し、150万円の上限規制により150万円とします。
- Y銀行の預金720万円について、720万円×1/3×1/2=120万円を計算します(150万円以下なので120万円)。
- X銀行分150万円とY銀行分120万円を合算して270万円を算出します。
- 選択肢 1不正解
- 150万円は1つの金融機関からの払戻限度額であり、複数金融機関の合計額ではありません。
- 選択肢 2正解
- X銀行からの上限150万円と、Y銀行からの120万円を合わせた270万円が単独で払戻し請求できる上限額です。
- 選択肢 3不正解
- 300万円は2つの金融機関それぞれの上限150万円を単純合算した誤りです(Y銀行は120万円まで)。
- 選択肢 4不正解
- 470万円は1金融機関あたり150万円の上限を考慮せず、350万円+120万円とした誤りです。
関連する分野を学ぶ
覚えるポイント
- 遺産分割前の単独払戻しは「預金額×1/3×法定相続分」で計算し、同一金融機関ごとに150万円が上限です。
間違えやすいところ
- 150万円の上限はすべての預金合計に対してではなく、「同一の金融機関ごと」に適用される点を取り違えないようにしましょう。
出題の前提:2023年4月1日現在施行の法令等
出典:金融財政事情研究会『2023年9月 1級 学科(基礎編)』
公式問題 p.23(公式掲載ページ) ↗(www.kinzai.or.jp)
相続税の課税財産および非課税財産の取扱い
相続・事業承継 · 生命保険金 / 契約者貸付金 / 非課税限度額 / 定期金給付契約
相続税における課税財産および非課税財産に関する次の記述のうち、最も不適切なものはどれか。なお、記載のない事項については考慮しないものとする。
解答・解説を表示
解答
4
解説
死亡保険金はみなし相続財産として課税対象となりますが、契約者貸付金とその利息が保険金から相殺・控除されて支払われた場合、課税価格に算入されるのは控除後の正味受取額です。貸付金相当額を加算して課税財産とすることはありません。
解き方
- 契約者貸付金の残債がある場合の死亡保険金のみなし相続財産の額の取扱いを確認します。
- 控除された金額を加算するのではなく、控除後の残額が保険金として取得したものとされるため、選択肢4が不適切であると判断します。
- 選択肢 1不正解
- 相続を放棄した者は相続人としての権利を失うため、死亡保険金を受け取っても非課税金額の規定は適用されません。
- 選択肢 2不正解
- 死亡保険金の非課税金額を控除した後の課税価格の合計額が基礎控除額以下である場合は、相続税の申告書を提出する必要はありません。
- 選択肢 3不正解
- 被相続人が保険料等の全額を負担していた定期金給付契約で給付事由未発生のものは、契約者が当該契約に関する権利をみなし遺贈により取得したものとされます。
- 選択肢 4正解
- 契約者貸付金が控除されて支給された場合、相続税の対象となる保険金の額は控除後の金額であり、控除された契約者貸付金を加算するものではありません。
関連する分野を学ぶ
覚えるポイント
- 死亡保険金から控除された契約者貸付金は、債務控除の対象にならず、差引後の実受取額が保険金として評価されます。
間違えやすいところ
- 契約者貸付金を借入金として債務控除し、死亡保険金は総額で計上すると混同しないように注意しましょう。
出題の前提:2023年4月1日現在施行の法令等
出典:金融財政事情研究会『2023年9月 1級 学科(基礎編)』
公式問題 p.23(公式掲載ページ) ↗(www.kinzai.or.jp)
相続税の延納および物納の要件・手続
相続・事業承継 · 延納期間 / 担保提供 / 変更物納 / 収納価額
相続税の延納および物納に関する次の記述のうち、最も不適切なものはどれか。なお、記載のない事項については考慮しないものとする。
解答・解説を表示
解答
3
解説
相続税の延納・物納制度において、通常の物納財産の収納価額は相続税評価額ですが、延納の許可後に資力の変化等により延納から物納へ変更する場合(変更物納)は、物納申請時の時価により収納されます。
解き方
- 延納から物納へ変更する場合の収納価額の規定(相続税法第48条の2第5項)を確認します。
- 課税価格の計算の基礎となった価額ではなく「申請時の時価」とされるため、選択肢3が不適切であると判定します。
- 選択肢 1不正解
- 不動産等の割合が50%以上の場合の延納期間は最長20年等とされていますが、各回の納付分納税額は10万円以上でなければならないため、延納税額90万円の場合は最長9年となります。
- 選択肢 2不正解
- 延納の担保財産は、相続財産に限られず、相続人の固有財産や共同相続人・第三者が所有する適格な財産も提供することができます。
- 選択肢 3正解
- 延納から物納へ変更する場合の収納価額は、相続税の課税価格の基礎となった価額ではなく、物納許可申請の時における価額となります。
- 選択肢 4不正解
- 共有不動産は原則として管理処分不適格財産ですが、共有者全員が持分のすべてを合同して申請する場合には物納に充てることができます。
関連する分野を学ぶ
覚えるポイント
- 通常の物納の収納価額は「相続税評価額」、変更物納(延納からの変更)の収納価額は「申請時の時価」です。
間違えやすいところ
- 延納税額の分納単位が「毎回10万円以上」である規定を忘れ、不動産比率50%以上の最長年数(10年や20年)をそのまま適用できると誤認しないようにしましょう。
出題の前提:2023年4月1日現在施行の法令等
出典:金融財政事情研究会『2023年9月 1級 学科(基礎編)』
公式問題 p.24(公式掲載ページ) ↗(www.kinzai.or.jp)
取引相場のない株式における中心的な同族株主の判定
相続・事業承継 · 中心的な同族株主 / 財産評価基本通達 / 同族株主の判定 / 株式評価
非上場会社であるX株式会社(以下、「X社」という)の同族関係者であるA~Fの所有株式数等は、下記のとおりである。D、E、Fがそれぞれ中心的な同族株主に該当するか否かの判定に関する次の記述のうち、最も適切なものはどれか。なお、発行済株式総数は100株であり、X社株式はすべて議決権を有する普通株式である。 [株主/株主Aとの関係/X社における地位/所有株式数] A/本人/代表取締役社長/30株 B/妻/なし/5株 C/父/代表取締役会長/15株 D/弟/経理部長/15株 E/甥(Dの長男)/なし/5株 F/伯父/取締役営業部長/5株 G/―/従業員持株会/25株
解答・解説を表示
解答
2
解説
財産評価基本通達において、「中心的な同族株主」とは、同族株主のいる会社において、株主の1人並びにその配偶者、直系血族、兄弟姉妹及び1親等の姻族が有する議決権の合計数が25%以上である場合におけるその株主自身を指します。
解き方
- 判定対象者ごとに「本人・配偶者・直系血族・兄弟姉妹・1親等の姻族」の範囲を整理します。
- Dの場合:本人15株、父C15株、子E5株、兄A30株で計65株(65%≧25%)となり中心的な同族株主に該当します。
- Eの場合:本人5株、父D15株、祖父C15株で計35株(35%≧25%)となり中心的な同族株主に該当します(伯父Aは対象外)。
- Fの場合:本人5株、弟C15株で計20株(20%<25%)となり中心的な同族株主に該当しません(甥A・Dは対象外)。よって選択肢2が正解です。
- 選択肢 1不正解
- Fのグループ議決権数はF本人5株と弟C15株の計20株(20%)であり、25%未満のためFは中心的な同族株主に該当しません。
- 選択肢 2正解
- Dグループは65%、Eグループは35%で25%以上のため該当し、Fグループは20%で25%未満のため該当しません。
- 選択肢 3不正解
- Dは兄A、父C、子E等を含めて65%となるため中心的な同族株主に該当します。
- 選択肢 4不正解
- Eは父D、祖父Cを含めて35%となるため該当し、Fは20%のため該当しません。
覚えるポイント
- 中心的な同族株主の判定グループは「配偶者、直系血族、兄弟姉妹、1親等の姻族」であり、甥や伯父は含まれません。
間違えやすいところ
- 判定対象者本人を基準とせず、筆頭株主であるAさんから見た親族関係だけで全員を判定してしまうミスに注意しましょう。
出題の前提:2023年4月1日現在施行の法令等
出典:金融財政事情研究会『2023年9月 1級 学科(基礎編)』
公式問題 p.24(公式掲載ページ) ↗(www.kinzai.or.jp)
純資産価額方式による非上場株式の評価
相続・事業承継 · 取引相場のない株式の評価 / 純資産価額方式 / 負債の計上範囲 / 株式等保有特定会社
取引相場のない株式の純資産価額方式による評価に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
1
解説
純資産価額方式では、課税時期における評価会社の各資産・各負債を相続税評価基準により評価して純資産価額を算定します。課税時期に対応して発生している未払税金や3年以内取得土地等の評価ルールを正しく理解することが重要です。
解き方
- 各選択肢の評価方法や負債計上の可否に関する財産評価基本通達の規定を確認する。
- 事業年度途中の課税時期に対応する確定前未払公租公課が負債計上可能である点と照らし合わせ、誤っている選択肢1を特定する。
- 選択肢 1正解
- 課税時期の属する事業年度に係る法人税額や消費税額等のうち、その事業年度開始の日から課税時期までの期間に対応する金額で未払いのものは、負債として計上することができます。
- 選択肢 2不正解
- 死亡した役員の相続人に支給した弔慰金のうち、相続税法上のみなし相続財産に該当しない(非課税とされる)金額は、評価会社の負債として計上することはできません。
- 選択肢 3不正解
- 課税時期前3年以内に取得した土地等や建物等については、原則として課税時期における通常の取引価額(取得価額相当額等)によって評価します。
- 選択肢 4不正解
- 総資産価額に占める株式等の割合が50%以上である株式等保有特定会社に該当する場合、同族株主が取得した株式は会社規模にかかわらず原則として純資産価額方式により評価します。
関連する分野を学ぶ
覚えるポイント
- 課税時期対応の未払法人税等・消費税等は純資産価額計算上負債計上できる
- 課税時期前3年以内に取得した土地・建物は通常の取引価額で評価する
間違えやすいところ
- 未払税金の確定前期間対応分は負債計上できないと勘違いしやすい
- 非課税の弔慰金まで負債として控除できると誤認しやすい
出題の前提:2023年4月1日現在施行の法令等(財産評価基本通達185、186-2、189等)
出典:金融財政事情研究会『2023年9月 1級 学科(基礎編)』
公式問題 p.25(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式模範解答 p.1(公式掲載ページ) ↗(www.kinzai.or.jp)
譲渡制限会社における自己株式の取扱い
相続・事業承継 · 自己株式の取得 / 分配可能額 / 株主総会の特別決議 / 自己株式の権利
すべての株式に譲渡制限のある会社(非公開会社)における自己株式に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
2
解説
会社法上、自己株式の有償取得は会社財産の払い戻しとしての性格を持つため、債権者保護の観点から分配可能額の範囲内で行わなければなりません。また、株主平等の原則の例外となる特定株主からの取得には株主総会の特別決議が要求されます。
解き方
- 自己株式の取得手続(株主総会決議要件、分配可能額の計算ルール)および自己株式の法的性質を確認する。
- 分配可能額の算定に「2分の1」という一律の制限規定が存在しない点から、記述2を不適切と判断する。
- 選択肢 1不正解
- 会社が特定の株主から合意により自己株式を有償取得する場合、株主総会の特別決議によって取得する株式数や取得対価等をあらかじめ決議する必要があります。
- 選択肢 2正解
- 自己株式を取得する場合の財源規制である分配可能額は、剰余金の額を基礎として自己株式の帳簿価額等を調整して算出した全額が限度であり、その「2分の1の金額」とする規定はありません。
- 選択肢 3不正解
- 合併や会社分割等の組織再編を行う際、対価として交付する株式には新株の発行だけでなく保有する自己株式を充てることができます。
- 選択肢 4不正解
- 株式会社が自ら保有する自己株式には、株主総会での議決権(共益権)や剰余金の配当請求権(自益権)は認められていません。
覚えるポイント
- 特定の株主からの自己株式有償取得には株主総会の特別決議が必要
- 自己株式取得対価は分配可能額全額が限度(2分の1ではない)
- 自己株式には議決権も配当請求権もない
間違えやすいところ
- 自己株式取得の分配可能額に2分の1制限があるという架空のルールに惑わされやすい
- 組織再編の対価として自己株式を交付できることを失念しやすい
出題の前提:2023年4月1日現在施行の法令等(会社法156条、160条、308条2項、309条2項2号、453条、461条等)
出典:金融財政事情研究会『2023年9月 1級 学科(基礎編)』
公式問題 p.25(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式模範解答 p.1(公式掲載ページ) ↗(www.kinzai.or.jp)
2023年9月 1級 学科(基礎編)
参照した公式資料
金融財政事情研究会が公開した2023年9月 1級 学科(基礎編)の問題・解答資料です。
- 公式問題(公式掲載ページ) ↗ — www.kinzai.or.jp(資料の掲載案内)
- 公式模範解答(公式掲載ページ) ↗ — www.kinzai.or.jp(資料の掲載案内)
金財のPDFは公式掲載ページからご覧ください。古い資料は現在の一覧に掲載されていない場合があります。