


所得税とは
所得税とは、所得をその種類ごとに計算したうえで、総合課税と分離課税に分けて税額を求める国税です。
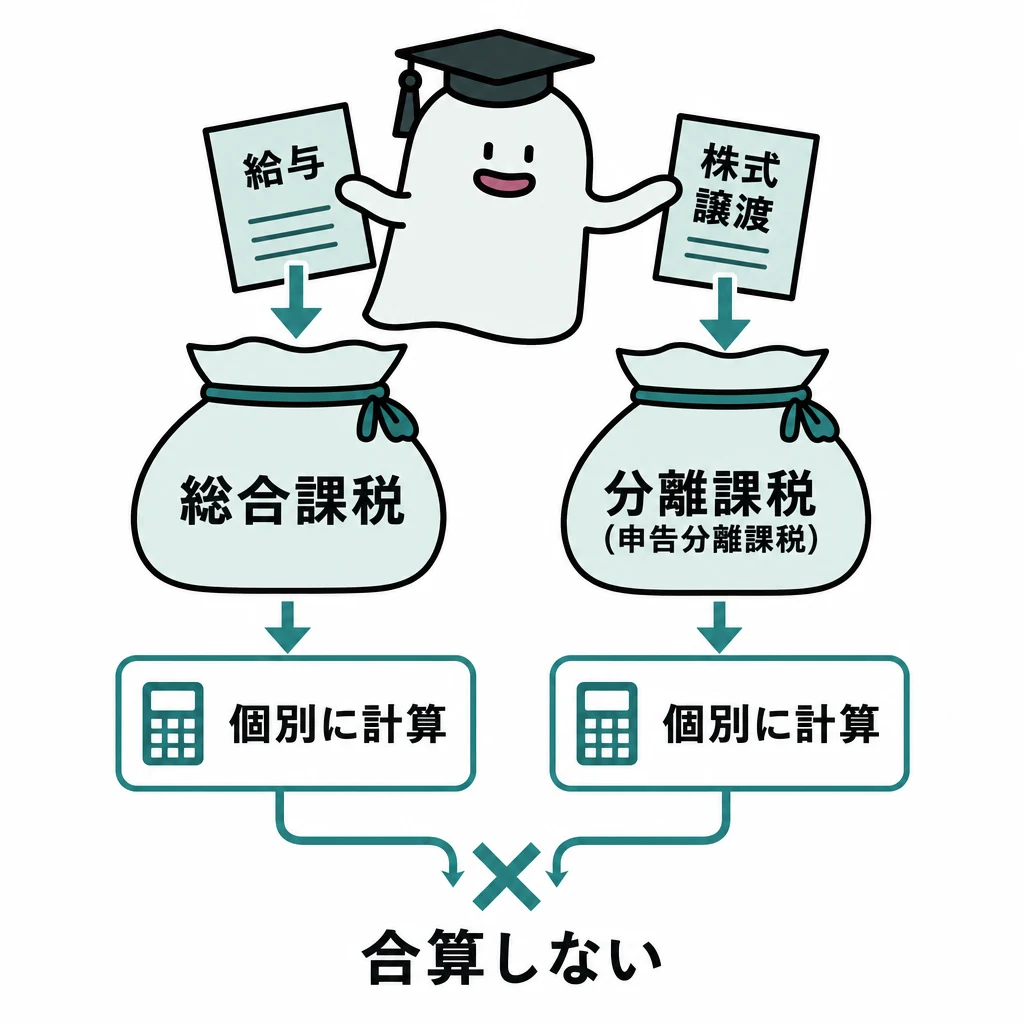
複合的な所得税の問題では、所得を種類ごとに計算したうえで、総合課税と分離課税を分けます。最後にまとめて税率を一つかけるのではなく、課税方式ごとの箱を作ることが大切です。
基本の仕組み
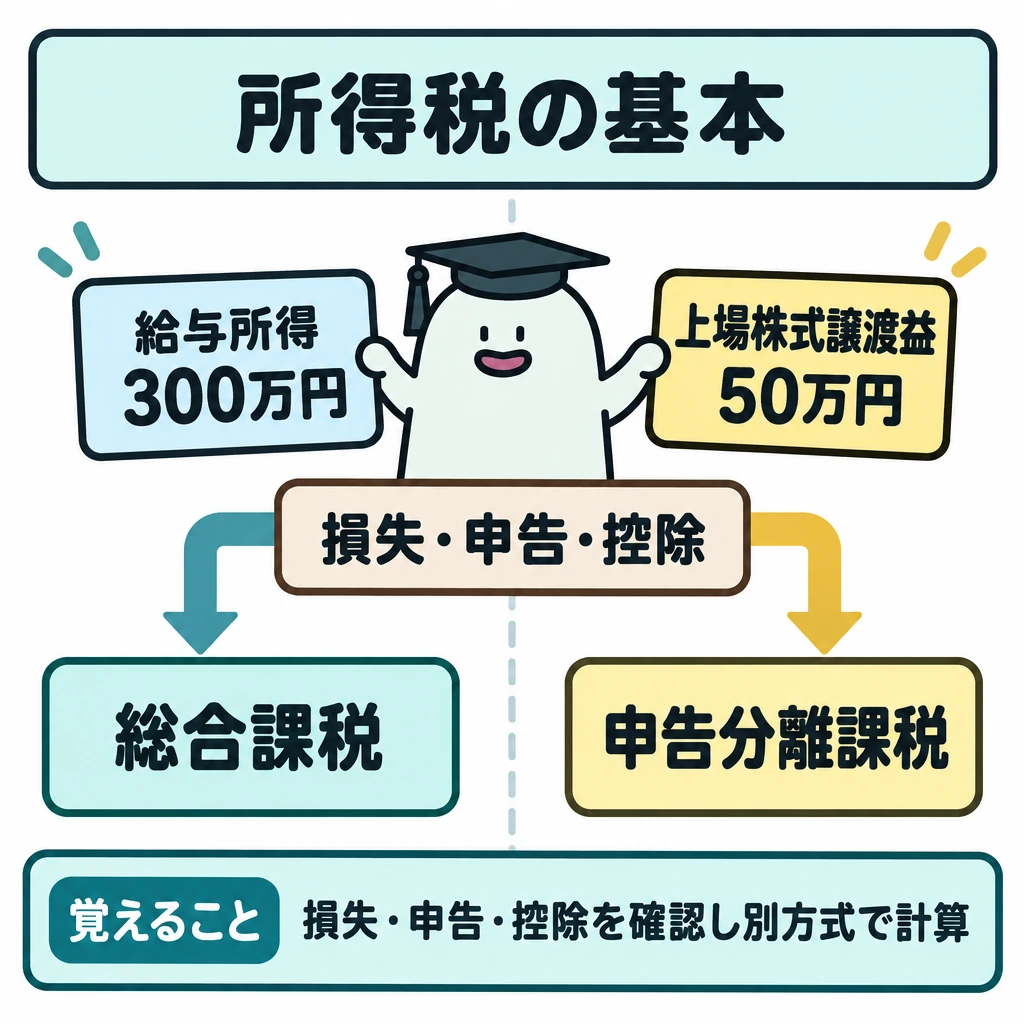
給与所得300万円と、申告分離課税の対象となる上場株式の譲渡益50万円がある例では、単純に350万円を総合課税の速算表へ入れてはいけません。損失の有無、申告の選択、控除の扱いを確認し、それぞれの課税方式で進めます。
同じ支出でも、必要経費になるのか、所得控除なのか、取得費として将来の売却時に反映するのかで計算の時点が違います。問題文の金額に「経費」「控除」「資産」と分類を付け、二重に引かないようにします。
所得区分と配当控除を通しで判定
所得税は利子・配当・不動産・事業・給与・退職・山林・譲渡・一時・雑の10種類を計算し、損益通算、所得控除、税率、税額控除、源泉徴収済額等の精算へ進みます。総合課税と申告分離課税は課税標準を分け、上場株式等の譲渡益や土地建物の譲渡益を給与所得へ単純に足しません。
配当控除は、国内法人の一定の配当を総合課税で申告した場合に検討します。外国法人の配当、J-REITなど投資法人の分配金、申告分離課税・申告不要を選んだ配当は対象外です。控除率は所得税が10%・5%、住民税が2.8%・1.4%です。株式投資信託の分配金は外貨建資産等の割合で控除率が下がるため、全部を一律に計算しません。
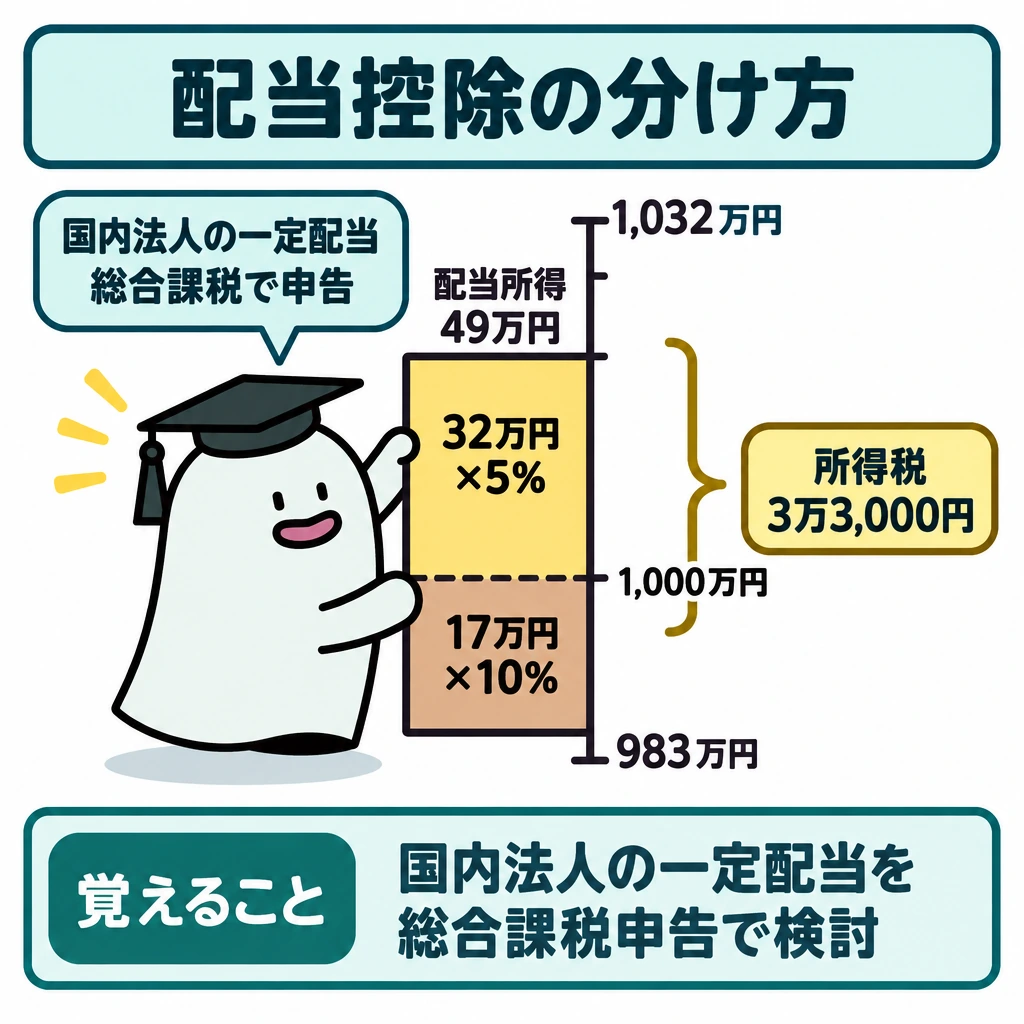
配当控除では、対象配当を課税総所得金額等の一番上に積まれている部分とみます。課税総所得金額等が1,032万円で、そのうち配当控除の対象となる配当所得が49万円なら、1,032−49=983万円から1,000万円までの17万円に10%、残る32万円に5%を当て、所得税の配当控除は3万3,000円です。対象外の外国法人・J-REITの分配金は、この49万円に含めません。
| 段階 | 区別するもの |
|---|---|
| 所得区分 | 10種類と必要経費・所得区分別控除 |
| 課税方式 | 総合課税・申告分離課税等 |
| 所得控除 | 課税所得を求める前に引く |
| 税額控除 | 算出税額から引く |
| 既納税額 | 源泉徴収・予定納税を精算 |
損益通算・繰越控除・税額控除
損益通算できる損失は、不動産所得・事業所得・山林所得・譲渡所得の4つに限られます。ただし、不動産所得の損失のうち土地取得のための借入金利子に対応する部分、生活に通常必要でない資産の損失、株式等の譲渡損失(上場株式等は配当等との通算特例のみ)、土地建物等の譲渡損失(居住用財産の一定の特例を除く)は通算できません。
通算は、利子・配当・不動産・事業・給与・雑の経常所得グループ内と、譲渡・一時所得グループ内で先に行い、次にグループ間、その後に山林所得、退職所得の順に差し引きます。総合課税の長期譲渡所得と一時所得は、通算後に2分の1にします。雑所得や一時所得の損失は、他の所得から差し引けません。
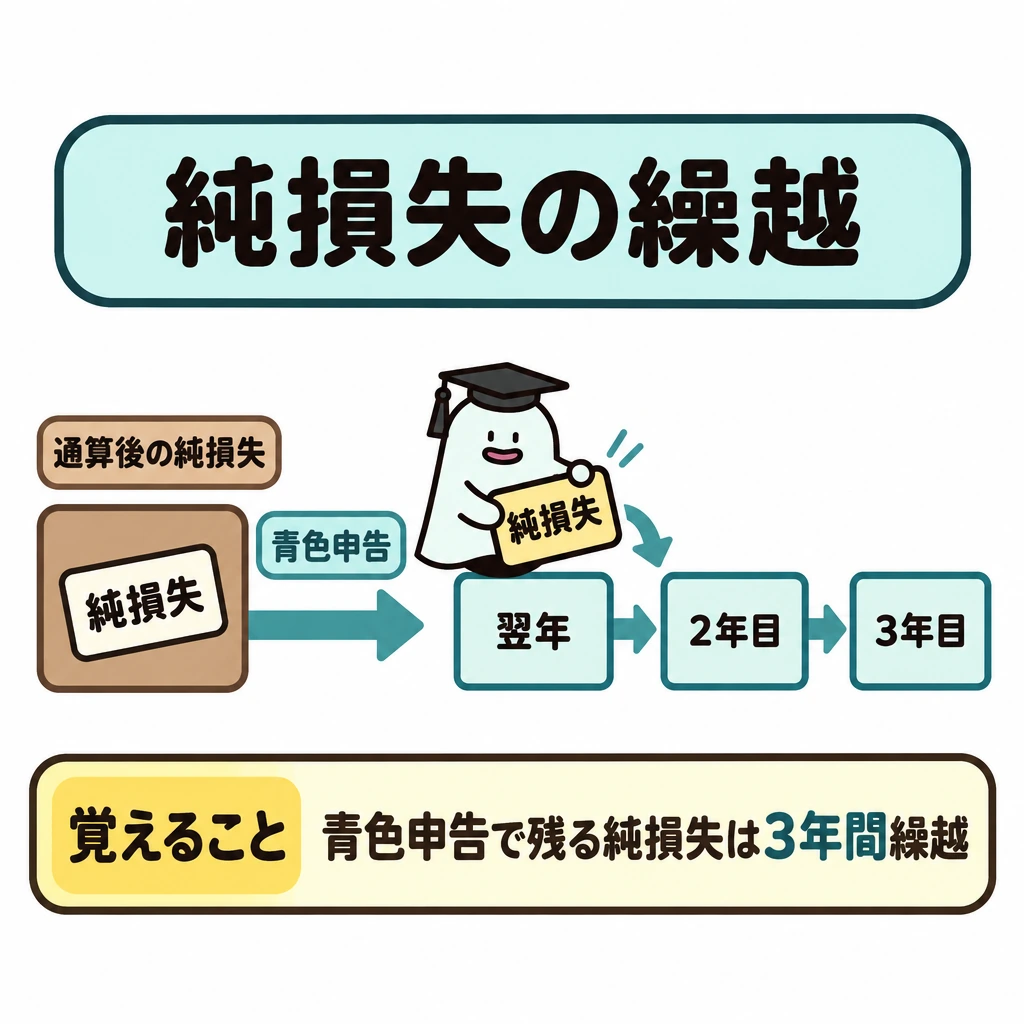
通算しきれない純損失は、青色申告者なら翌年以後3年間繰り越せ、前年も青色申告なら繰戻還付も選べます。白色申告者は被災事業用資産の損失等に限られます。雑損控除で引ききれない雑損失も3年間(特定非常災害は5年間)繰り越せます。
住宅借入金等特別控除は、年末借入残高(限度額あり)×0.7%を所得税額から差し引く税額控除です。合計所得金額2,000万円以下、返済期間10年以上、床面積原則50㎡以上などが要件で、借入限度額と控除期間は入居年と住宅の省エネ性能等で異なります。所得税から引ききれない分は、一定の限度で翌年度の住民税から控除されます。
| 損失の種類 | 損益通算 | 繰越控除 |
|---|---|---|
| 事業・不動産・山林・譲渡所得の損失 | 可(除外項目あり) | 純損失として青色申告なら3年間 |
| 不動産所得の土地取得借入金利子分 | 不可 | — |
| 上場株式等の譲渡損失 | 上場株式等の配当・利子等とのみ可 | 3年間(確定申告の継続が要件) |
| 雑所得・一時所得の損失 | 不可 | — |
| 雑損失(災害・盗難等) | 所得控除として差し引く | 3年間(特定非常災害は5年間) |
試験に出る
- 所得を総合課税と分離課税に分けてから税額を計算する手順。
- 給与所得と申告分離課税の譲渡益を、同じ速算表へまとめて入れない点。
- 必要経費は所得の計算、所得控除は課税所得の計算、取得費は将来の譲渡所得の計算で差し引く。
- 損益通算できるのは不動産・事業・山林・譲渡所得の損失だけで、土地取得の借入金利子や生活に通常必要でない資産の損失などは除かれる。
- 純損失の繰越控除は青色申告者なら3年間。上場株式等の譲渡損失も3年間繰り越せる。
- 配当控除は、課税総所得金額等のうち1,000万円以下の部分に対応する配当が10%、超える部分が5%(住民税は2.8%・1.4%)。
重要な言葉
- 総合課税
- 各種所得を合算し、累進税率で課税する方式。
- 分離課税
- 他の所得と分け、個別の税率で課税する方式。
- 申告分離課税
- 確定申告により、他の所得と分けて課税される方式。
- 取得費
- 資産の取得に要した費用。譲渡所得の計算で差し引く。
- 純損失
- 損益通算をしても引ききれなかった損失。青色申告者は翌年以後3年間繰り越せる。
確認問題
確かめようある税負担軽減の選択は、他の所得や社会保険等への影響と無関係でしょうか。
無関係とは限りません。例えば上場株式等の配当を総合課税で申告すると合計所得金額が増え、配偶者控除等の所得要件や国民健康保険料の算定に影響し得ます。
複合的な所得税問題では、すべての所得を合算して一つの速算表で税額を計算する。
必要経費と所得控除は、どちらも所得税の計算で差し引くが、差し引く段階が異なる。
不動産所得の損失のうち、土地を取得するための借入金の利子に対応する部分は、給与所得と損益通算できない。
給与所得300万円と申告分離課税の譲渡益50万円がある場合の扱いとして正しいものは?
所得税の計算で、将来の売却時に反映されるものは?
給与所得600万円、不動産所得の損失200万円(うち土地取得のための借入金利子50万円)のとき、損益通算後の総所得金額は?
複合的な所得税の問題では、所得を種類ごとに計算したうえで、とを分けます。最後にまとめて税率を一つかけるのではなく、課税方式ごとの箱を作ることが大切です。
給与所得と、申告分離課税の対象となる上場株式のがある例では、単純に350万円を総合課税の速算表へ入れてはいけません。損失の有無、申告の選択、控除の扱いを確認し、それぞれの課税方式で進めます。
同じ支出でも、になるのか、なのか、取得費として将来の売却時に反映するのかで計算の時点が違います。問題文の金額に「経費」「控除」「資産」と分類を付け、二重に引かないようにします。
出典・参考資料
試験の公式案内と、この記事の参考にした学習資料です。
- 日本FP協会:2級・3級FP技能検定 試験要綱 ↗
- きんざい:FP技能検定 ↗
- 国税庁:所得控除のあらまし ↗
- 国税庁:損益通算 ↗
- 国税庁:不動産所得が赤字のときの他の所得との通算 ↗
- 国税庁:必要経費の知識 ↗
- 国税庁:2025年度税制改正による所得税の基礎控除の見直し等 ↗
- 日本FP協会:1級 試験範囲の細目(2026年9月確認) ↗
- 国税庁:税制改正・手引一覧 ↗
- 国税庁:令和8年度改正Q&A ↗
- 国税庁:令和8年度税制改正による所得税の基礎控除の引上げ等について ↗
- 日本FP協会:2025年9月1級実技試験問題 ↗
- 国税庁:配当所得があるときの配当控除 ↗
- 国税庁:基礎控除 ↗
- 国税庁:役員に対する給与 ↗
- 国税庁:交際費等の範囲と損金不算入額の計算 ↗
- 国税庁:青色申告書を提出した事業年度の欠損金の繰越控除 ↗
- 財務省:令和8年度税制改正の大綱(少額減価償却資産の特例) ↗
- 国税庁:簡易課税制度 ↗
- 国税庁:令和8年度税制改正特集(インボイス経過措置・2割特例) ↗
- 国税庁:退職金を受け取ったとき(退職所得) ↗
編集:Pinternet Works · 更新日:
教材の編集方針・訂正について