


不動産の有効活用とは
不動産の有効活用とは、保有する土地を等価交換・事業受託・定期借地などで活用し、収益と権利の条件を比較して選ぶことです。
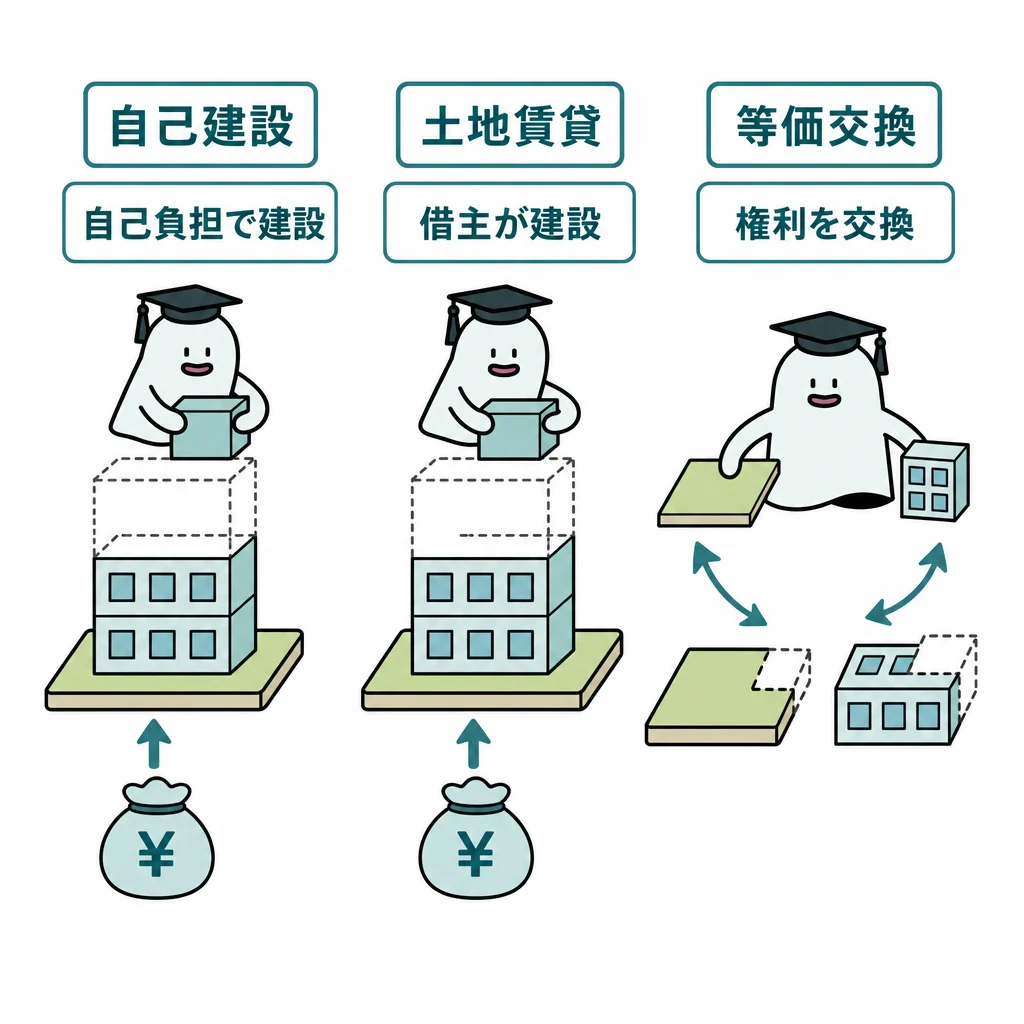
土地活用の比較では、所有権を残すか、事業リスクを負うか、借入を使うかを先に整理します。等価交換、事業受託、定期借地などは、資金だけでなく権利と意思決定の自由度が違います。
| 方式 | 土地・建物の権利 | 資金とリスク |
|---|---|---|
| 自己建設 | 地主が土地・建物を保有 | 地主が建設費・空室・修繕を負担 |
| 事業受託 | 原則として地主が保有 | 企画等を委託しても事業リスクは地主側 |
| 建設協力金 | 地主が保有し、借入れを返す | テナント等から建設資金を借りる |
| 等価交換 | 土地・建物の権利を交換後に分有 | 建設資金負担を抑えるが土地持分が減り得る |
| 土地信託 | 受託者へ所有権を移し受益権を保有 | 運用成果によって受益が変わる |
| 定期借地 | 地主は土地を保有 | 地代を受け、契約期間中の利用が制限 |
基本の仕組み
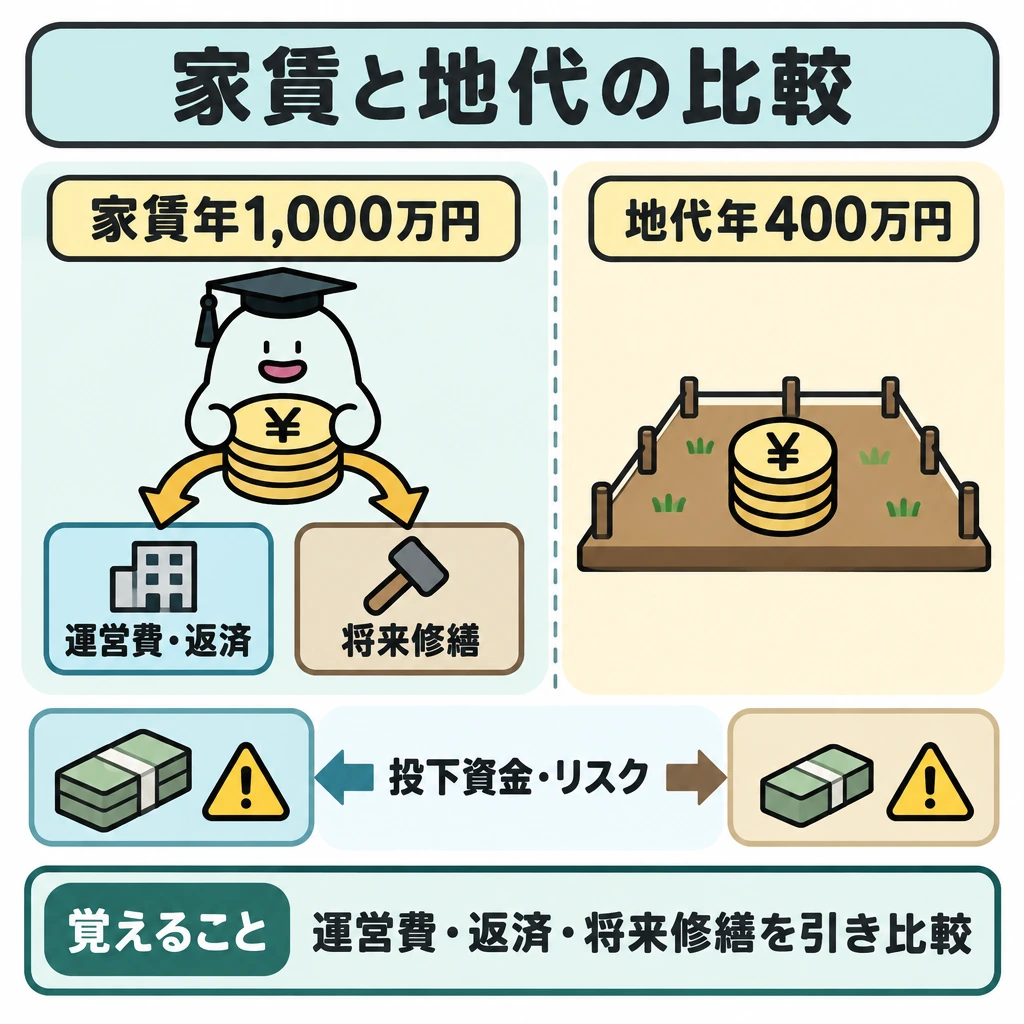
自己建設なら賃貸収入の多くを得る一方、建設資金と空室・修繕等のリスクを負います。土地を貸す方法なら建物投資の負担を抑えられる場合がありますが、契約期間中の土地利用は制約されます。
例えば家賃年1,000万円の案と地代年400万円の案を比べるなら、家賃案の運営費・返済・将来修繕を差し引かなければ比較できません。収入の大きさが違っても、投下資金やリスクが違うためです。
主な土地活用方式を比較する
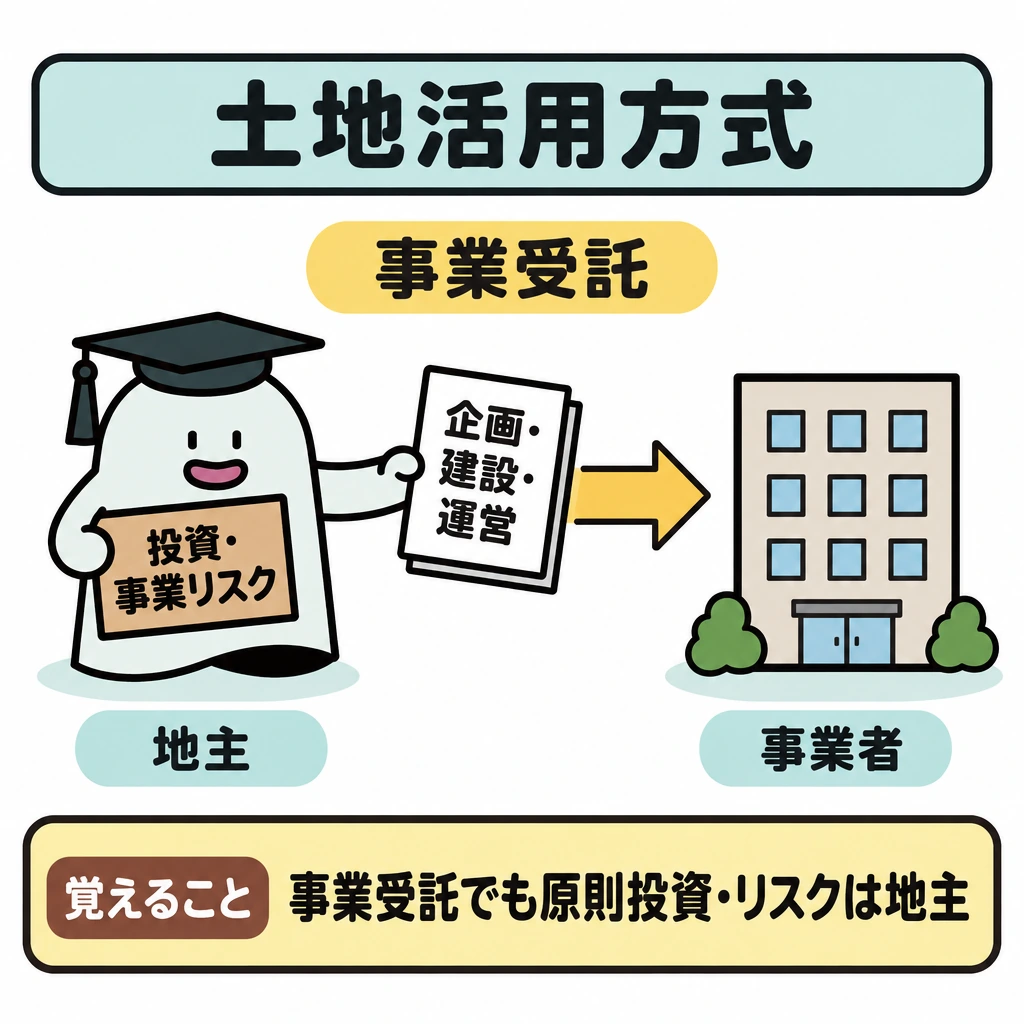
自己建設は地主が建物を建てて所有・賃貸する方式です。事業受託は企画・建設・運営の仕事を事業者へ委託しますが、原則として投資と事業リスクは地主側に残ります。建設協力金方式ではテナント等から建設資金を借り、賃料等から返済します。借入れが消えるわけではありません。
等価交換は地主が土地等を提供し、事業者が建物を建て、交換後の土地・建物の権利をそれぞれ取得する方式です。地主の土地持分は減ることがあります。譲渡益の課税は、立体買換えの特例や固定資産の交換の特例の要件で繰り延べられるかを確認します。
土地信託は受託者に所有権を移して運用し、地主は受益権を持って信託配当を受けます。定期借地では地主は土地を保有し地代を受けますが、期間・用途・終了時の建物の扱いは借地権の種類で異なります。
資金・権利・リスクで選ぶ
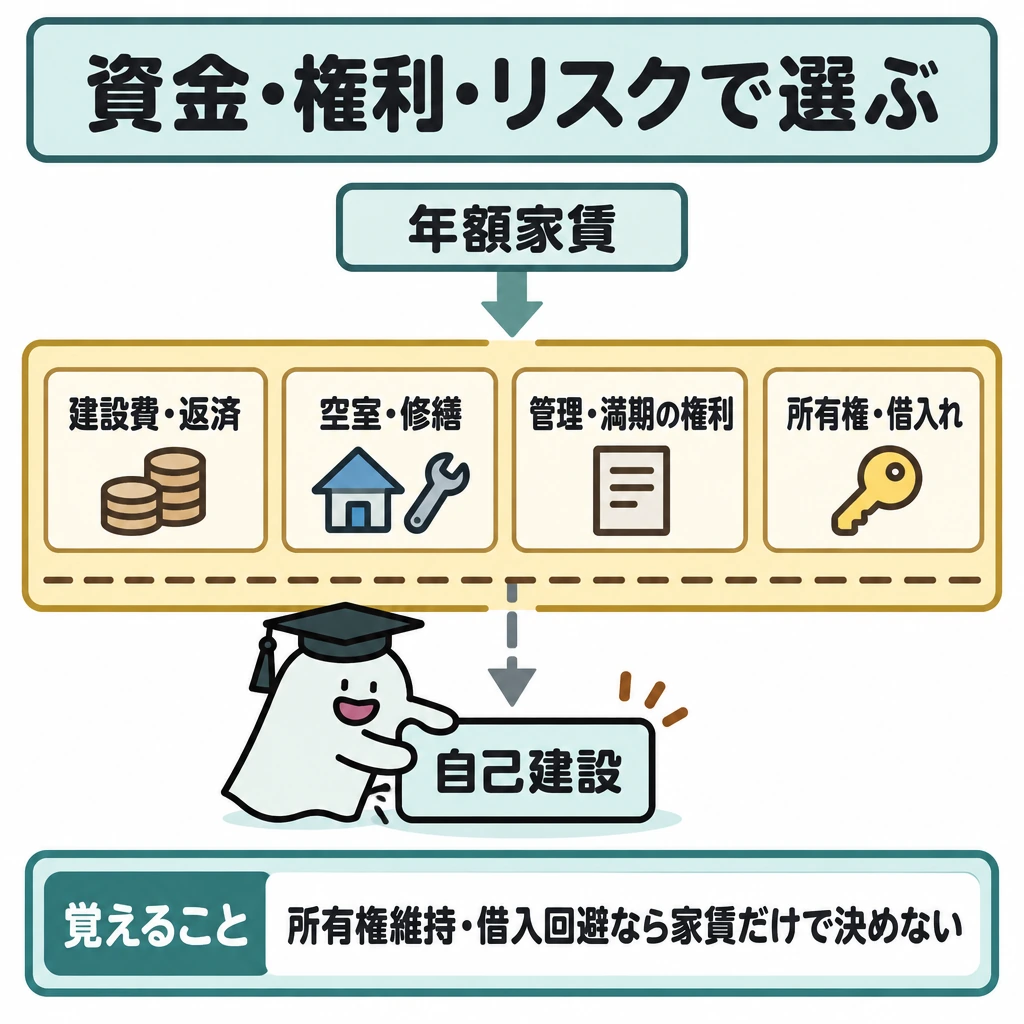
同じ年額収入でも、建設費と借入返済、空室・修繕、管理、満期時の権利関係が違います。税負担と相続時の評価も別に検討します。所有権を保ち借入れを避けたい相談者に、年額家賃の数字だけで自己建設を薦める判断はできません。
借地借家法の期間と方式を比べる
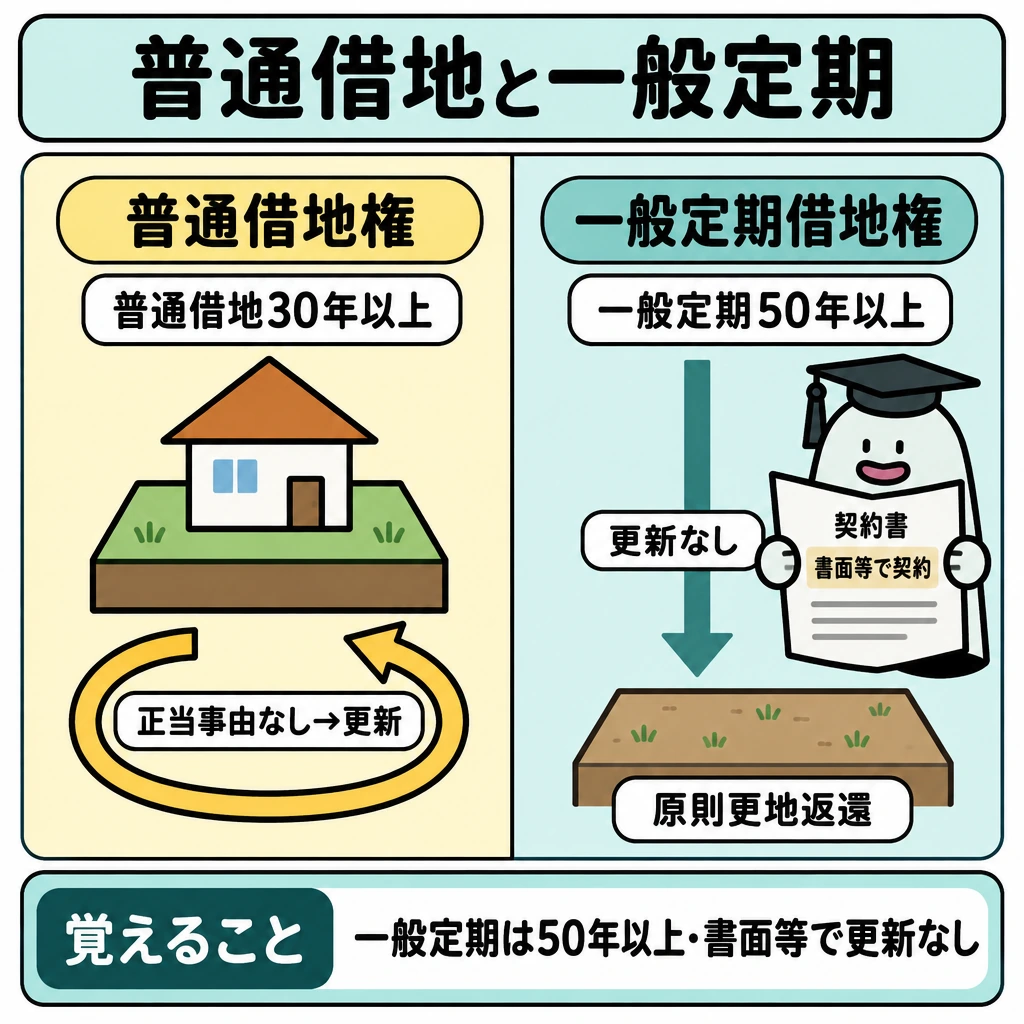
土地を貸す方式では、普通借地権か定期借地権かで土地が戻る確実性が変わります。普通借地権は存続期間30年以上で更新があり、地主は正当事由がなければ更新を拒めません。定期借地権は更新がなく、種類ごとに期間・契約方式・用途が決まっています。
借家では、定期建物賃貸借は書面(電磁的記録を含む)で契約し、契約前に更新がなく期間満了で終了する旨を書面で説明する必要があります。定期借家は1年未満の期間も定められますが、普通借家で1年未満と定めると期間の定めのない賃貸借とみなされます。
相続税評価では、土地を貸すと自用地より評価が下がります。普通借地権の底地(貸宅地)は自用地評価額×(1-借地権割合)、アパートを自己建設した敷地は貸家建付地として評価します(計算式は相続分野の「相続対策の実務」で扱います)。
| 種類 | 存続期間 | 契約方式・用途 | 終了時 |
|---|---|---|---|
| 普通借地権 | 30年以上(更新後は最初20年以上、その後10年以上) | 制限なし | 正当事由がなければ更新。建物買取請求権あり |
| 一般定期借地権 | 50年以上 | 公正証書等の書面(電磁的記録可)。用途制限なし | 更新なし。原則として更地で返還 |
| 事業用定期借地権等 | 10年以上50年未満 | 公正証書に限る。専ら事業用の建物(居住用は不可) | 更新なし。原則として更地で返還 |
| 建物譲渡特約付借地権 | 30年以上 | 方式の制限なし | 地主が建物を買い取って終了 |
試験に出る
- 等価交換・事業受託・定期借地などで権利と自由度が異なる点。
- 自己建設は収入が大きい一方でリスクも負う点。
- 土地を貸す方法は投資負担を抑えられるが土地利用が制約される点。
- 収入額だけでなく投下資金やリスクを比較する考え方。
- 相談者の評価軸を決めてから各方法を比較する点。
- 普通借地権・定期借地権の存続期間、契約方式、用途制限の違い。
重要な言葉
- 等価交換
- 地主が土地(の一部)を提供し、事業者が建設資金を負担して建てた建物の一部を、提供した土地の価額に見合う割合で地主が取得する方式。
- 事業受託
- 事業者が土地所有者から企画・建設・管理運営などを受託する方式。資金調達と事業リスクは原則として土地所有者が負う。
- 定期借地
- 更新がなく、期間満了で終了する借地権。一般定期借地権、事業用定期借地権等、建物譲渡特約付借地権がある。
- 立体買換えの特例
- 既成市街地等内で土地等を譲渡し、その土地に建てた中高層耐火共同住宅等を取得する場合に譲渡益の課税を繰り延べる特例。
確認問題
確かめよう相談者が望むのは収益最大化、借入回避、相続しやすさ、管理負担の軽減のどれでしょうか。
評価軸を決めてから各方法を比較し、万能な方法と結論しないようにします。
自己建設は、空室や修繕のリスクを負わずに賃貸収入を得られる。
土地を貸す方法では、契約期間中の土地利用が制約される場合がある。
土地活用の方法を比べるとき、収入額と合わせて確認すべきものは?
家賃年1,000万円の案と地代年400万円の案を比較する際に必要なものは?
土地活用の比較では、所有権を残すか、事業リスクを負うか、借入を使うかを先に整理します。、、定期借地などは、資金だけでなく権利と意思決定の自由度が違います。
なら賃貸収入の多くを得る一方、建設資金と空室・修繕等のリスクを負います。土地を貸す方法なら建物投資の負担を抑えられる場合がありますが、契約期間中のは制約されます。
例えば家賃年の案と地代年の案を比べるなら、家賃案の運営費・返済・将来修繕を差し引かなければ比較できません。収入の大きさが違っても、投下資金やリスクが違うためです。
出典・参考資料
試験の公式案内と、この記事の参考にした学習資料です。
- 日本FP協会:2級・3級FP技能検定 試験要綱 ↗
- きんざい:FP技能検定 ↗
- 国土交通省:用途地域における建て方のルール(建ぺい率・容積率) ↗
- 国税庁:不動産等を売却した方へ ↗
- 法務省:2026年施行の区分所有法等の改正 ↗
- 日本FP協会:1級 試験範囲の細目(2026年9月確認) ↗
- e-Gov:区分所有法・2026年4月施行時点 ↗
- 日本FP協会:2025年9月1級実技問題 ↗
- 国土交通省:容積率と前面道路幅員 ↗
- 国土交通省:防火地域等の建ぺい率緩和 ↗
- 国土交通省:新築住宅の固定資産税減額 ↗
- 国税庁:土地や建物を売ったとき ↗
- 国土交通省:2026年区分所有法改正の決議要件 ↗
- 国税庁:No.3306 被相続人の居住用財産(空き家)を売ったときの特例 ↗
- 国税庁:No.3226 低未利用土地等を売った場合の長期譲渡所得の特別控除 ↗
- 国税庁:No.3355 特定のマイホームを買い換えたときの特例 ↗
- 国税庁:No.3405 事業用の資産を買い換えたときの特例 ↗
- 国税庁:No.3552 収用等により土地建物を売ったときの特例 ↗
編集:Pinternet Works · 更新日:
教材の編集方針・訂正について