


NOIとは
NOIとは、賃貸運営による収入から空室損失と運営費を差し引いた、借入返済前の純収益です。
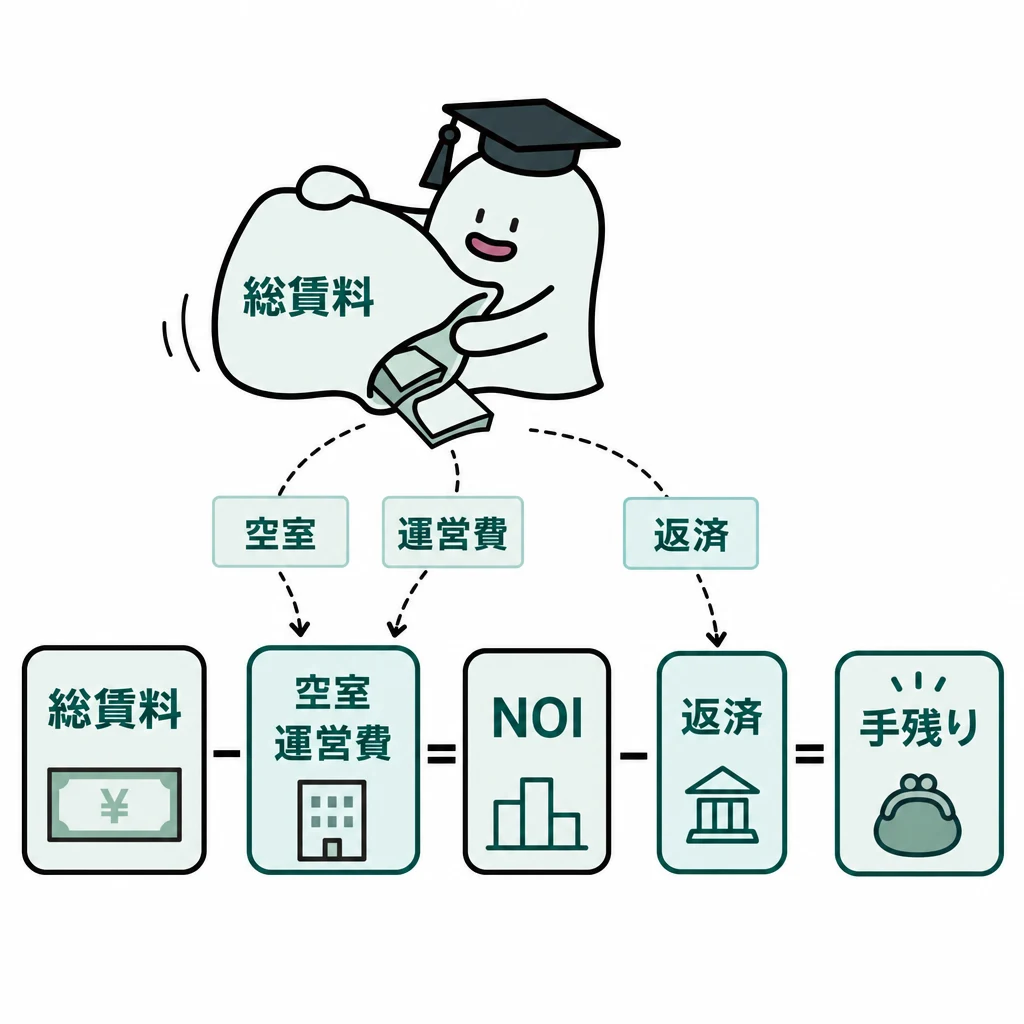
表面利回りは収入と価格の簡便な比較ですが、運営費や空室、借入返済を反映しません。NOIは賃貸運営による収益を、キャッシュフローはさらに資金の出入りを捉えるため、指標の段階を区別します。
| 収益の段階 | 計算例 |
|---|---|
| NOI | 1,000−空室100−運営費300=600万円 |
| 返済後キャッシュフロー(税等除外) | 600−元利返済400=200万円 |
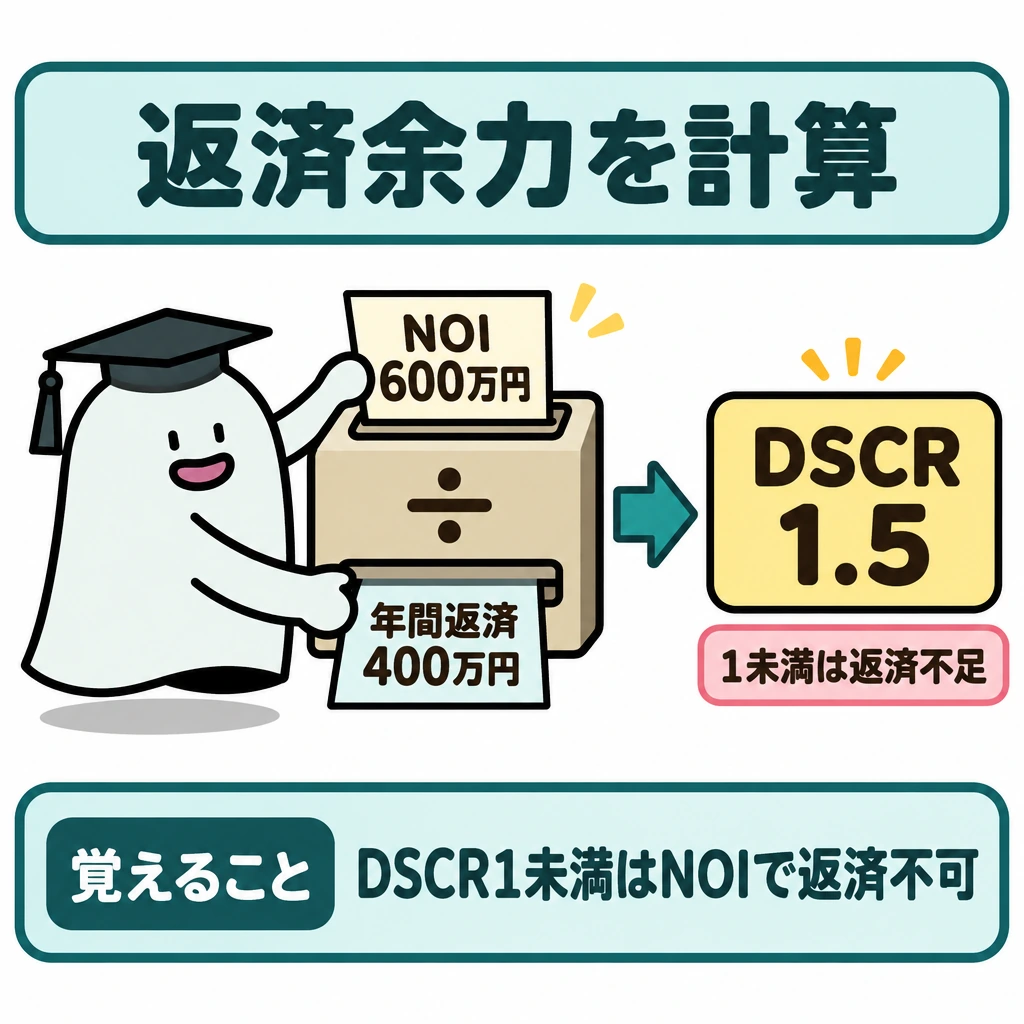
| DSCR | NOI600÷元利返済400=1.5倍 |
| 指標 | 式・着眼点 |
|---|---|
| 表面利回り | 総家賃収入÷物件価格。空室・費用は未控除 |
| NOI利回り | (家賃-空室損失-運営費)÷物件価格 |
| DSCR | NOI÷年間元利返済。税や大規模修繕は別確認 |
| DCF | 各年の純収益・出口価格を現在価値へ割引 |
基本の仕組み
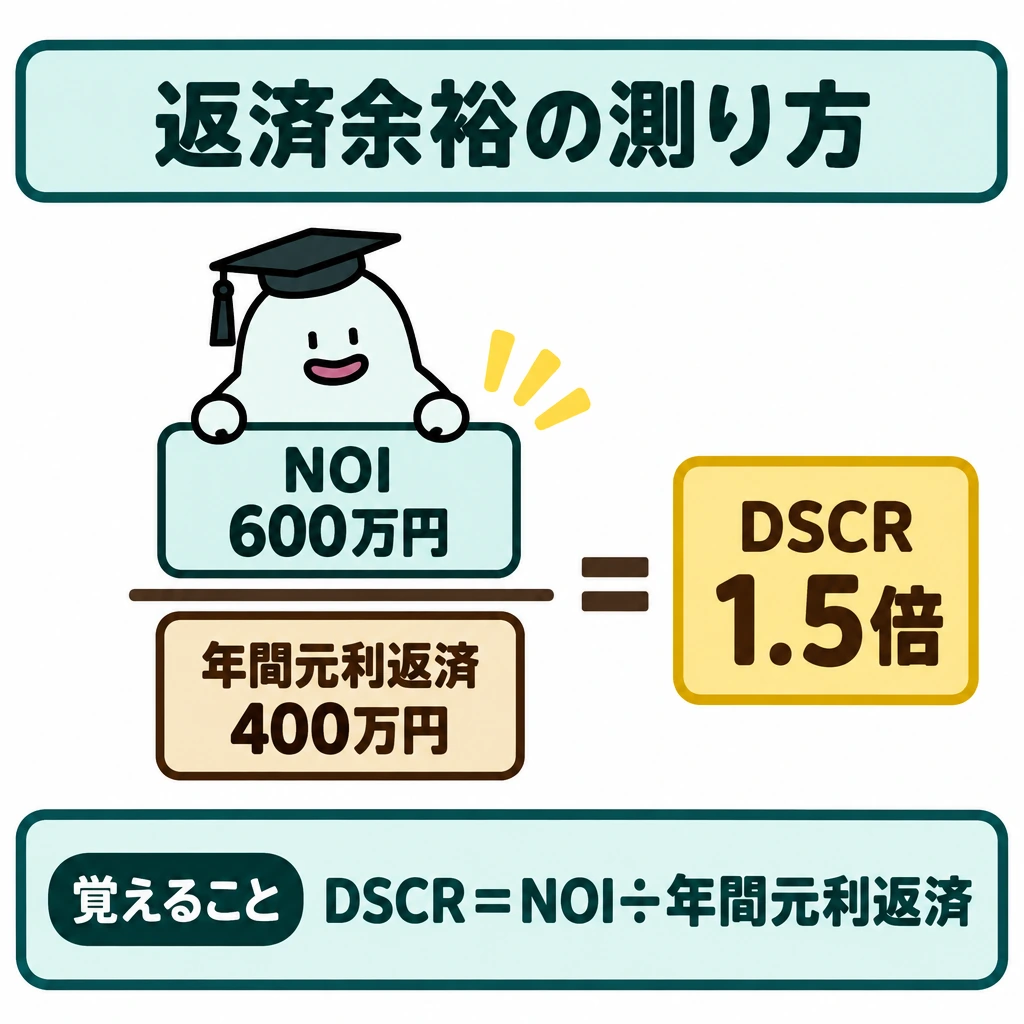
年間総収入1,000万円、空室損失100万円、運営費300万円ならNOIは600万円。年間元利返済400万円なら、税等を無視した返済後キャッシュフローは200万円です。DSCRは600÷400=1.5倍で、返済に対する収益の余裕を表します。
DCF法は将来の各年の収益と売却代金等を現在価値へ割り引きます。1年後の110万円を割引率10%で現在価値へ直すと100万円です。割引率が上がれば同じ将来収益の現在価値は下がります。
不動産の価格には実際の取引価格のほか、公示価格、相続税路線価、固定資産税評価額等があります。目的と評価時点が異なるため、同じ土地でも金額が一致するとは限りません。登記面積、実測面積、接道、用途制限も確認して価格資料を読みます。
不動産の証券化では資産を保有する主体、借入れ、出資、収益の分配の順序を読みます。J-REITの投資口と現物不動産の直接保有では、流動性や費用だけでなく価格の決まり方も異なります。借入れを使うレバレッジは利益と損失の変動を増幅し得るため、収益率だけで優劣を決めません。
| 価格 | 公表主体・基準日 | 水準の目安 |
|---|---|---|
| 公示価格 | 国土交通省(土地鑑定委員会)・毎年1月1日 | 取引の指標(100%) |
| 基準地標準価格 | 都道府県・毎年7月1日 | 公示価格と同水準 |
| 相続税路線価 | 国税庁・毎年1月1日 | 公示価格の80%程度 |
| 固定資産税評価額 | 市町村・基準年度の前年1月1日(3年ごとに評価替え) | 公示価格の70%程度 |
利回りと借入余力を計算する
物件価格1億円で年額家賃1,000万円なら表面利回りは10%です。空室損失100万円と運営費300万円を引いたNOIは600万円なので、NOI利回りは6%です。取得諸費用を投資額へ含めると、同じNOIでも投資額に対する利回りは下がります。
年間元利返済が400万円ならDSCRはNOI600÷400=1.5。1を下回れば、その年の運営純収益だけでは返済額を賄えません。ただしDSCRが1超でも、大規模修繕や税金、売却費用まで賄えるとは限りません。
総投資利回り(NOI÷総投資額)が借入金利を上回るとき、借入れの比率を高めるほど自己資金利回りは上がります。逆に空室等で総投資利回りが借入金利を下回ると、借入れが多いほど自己資金利回りは大きく下がります。
DCFと出口を読む
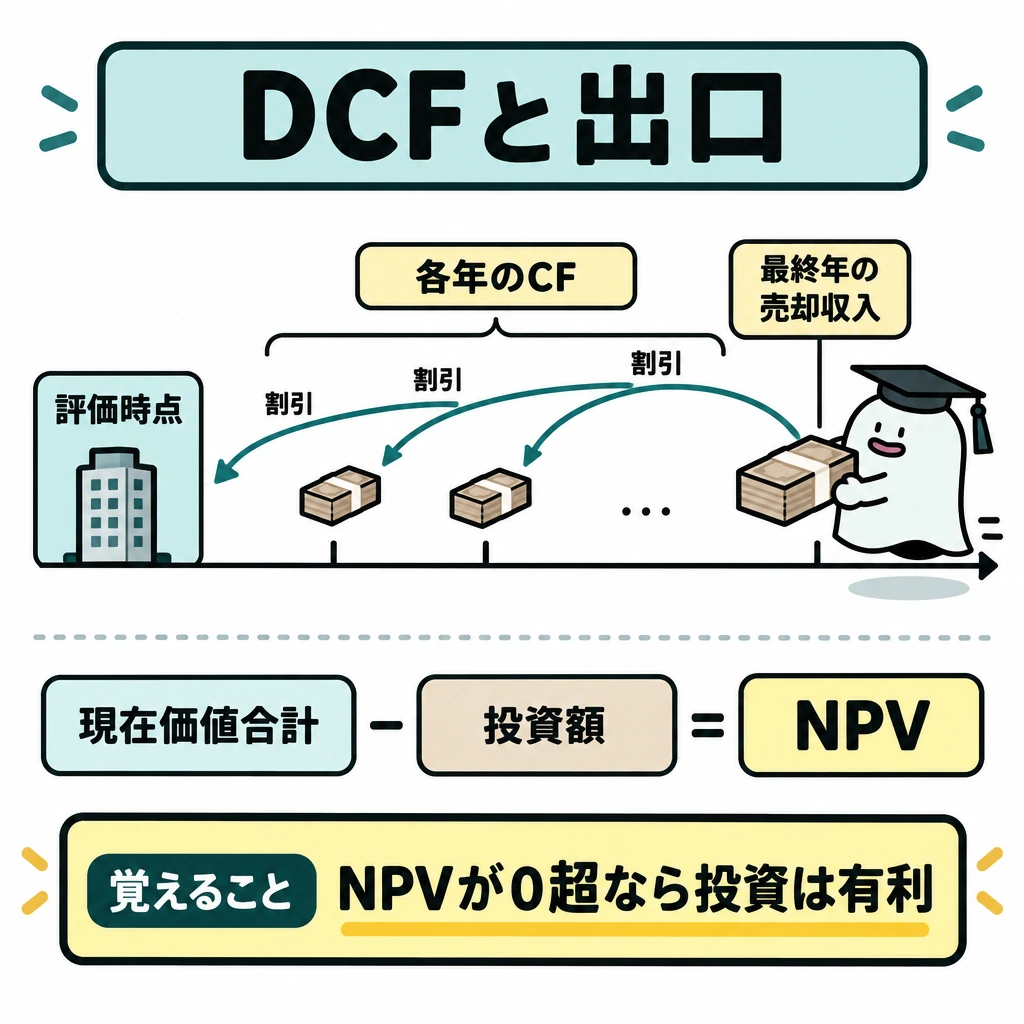
DCFでは各年のキャッシュフローと最終年の売却収入を同じ評価時点へ割り引き、投資額と比べます。還元利回りでNOIから価格を推定する直接還元法とは、一定収益を一度で評価するか、年ごとの変化を表すかが異なります。
NPV(正味現在価値)は、各年のキャッシュフローと売却収入の現在価値合計から投資額を差し引いた額で、0より大きければ投資は有利です。IRR(内部収益率)はNPVが0になる割引率で、期待収益率を上回れば有利です。1,000万円を投じて1年後に1,100万円を受け取るなら、IRRは10%、割引率5%のNPVは1,100÷1.05-1,000≒48万円です。
J-REITは複数不動産を投資法人等を通して保有する仕組みで、分配金だけでなく投資口価格も変動します。現物の賃貸経営と比較する際は、流動性、分散、借入れ、管理費、空室リスクの負担先を表にします。
J-REITの分配金は配当所得ですが、配当控除の対象外です。投資法人は利益の90%超を分配するなどの要件を満たすと分配金を損金に算入でき、法人段階の課税が実質的に生じにくい仕組みです。
試験に出る
- 表面利回りが運営費・空室・返済を反映しない点。
- NOI・返済後キャッシュフロー・DSCRが異なる段階の指標である点。
- DCF法は将来の収益を割引率で現在価値に直す点。
- 公示価格・相続税路線価・固定資産税評価額は目的と時点が異なる点。
- レバレッジは利益と損失の変動を増幅し得る点。
- NPVとIRRの判定基準(NPV>0、IRR>期待収益率)。
重要な言葉
- 表面利回り
- 年間収入を物件価格で割った簡便な利回り。
- NOI
- 賃貸運営の収入から空室損失と運営費を引いた純収益。
- DSCR
- 返済に対する収益の余裕を示す指標。
- レバレッジ
- 借入れを用いて自己資金の収益率を変化させること。総投資利回りが借入金利を上回れば自己資金利回りは上がり、下回れば下がる。
- NPV
- 正味現在価値。将来キャッシュフローの現在価値合計から投資額を引いた額で、0より大きければ投資は有利と判断する。
- IRR
- 内部収益率。NPVが0になる割引率で、期待収益率を上回れば投資は有利と判断する。
確認問題
確かめよう借入を増やすと自己資金利回りが高まる場合がありますが、空室時の返済負担も軽くなるでしょうか。
軽くなりません。借入れが増えるほど返済額も増えるため、レバレッジは利益と損失の双方への影響を比較します。
表面利回りは、運営費や空室、借入返済まで反映した収益性を示す。
割引率が上がると、同じ将来収益の現在価値は下がる。
年間総収入1,000万円、空室損失100万円、運営費300万円のときのNOIは?
返済に対する収益の余裕を表す指標は?
投資額1,000万円で、1年後に1,100万円を受け取る投資のIRRは?
は収入と価格の簡便な比較ですが、運営費や空室、借入返済を反映しません。は賃貸運営による収益を、キャッシュフローはさらに資金の出入りを捉えるため、指標の段階を区別します。
年間総収入、空室損失100万円、運営費300万円ならNOIは。年間元利返済400万円なら、税等を無視した返済後キャッシュフローは200万円です。DSCRは600÷400=1.5倍で、返済に対する収益の余裕を表します。
は将来の各年の収益と売却代金等を現在価値へ割り引きます。1年後の110万円を10%で現在価値へ直すと100万円です。割引率が上がれば同じ将来収益の現在価値は下がります。
不動産の価格には実際の取引価格のほか、、、固定資産税評価額等があります。目的と評価時点が異なるため、同じ土地でも金額が一致するとは限りません。登記面積、実測面積、接道、用途制限も確認して価格資料を読みます。
不動産の証券化では資産を保有する主体、借入れ、出資、収益の分配の順序を読みます。の投資口と現物不動産の直接保有では、流動性や費用だけでなく価格の決まり方も異なります。借入れを使うは利益と損失の変動を増幅し得るため、収益率だけで優劣を決めません。
出典・参考資料
試験の公式案内と、この記事の参考にした学習資料です。
- 日本FP協会:2級・3級FP技能検定 試験要綱 ↗
- きんざい:FP技能検定 ↗
- 国土交通省:用途地域における建て方のルール(建ぺい率・容積率) ↗
- 国税庁:不動産等を売却した方へ ↗
- 法務省:2026年施行の区分所有法等の改正 ↗
- 日本FP協会:1級 試験範囲の細目(2026年9月確認) ↗
- e-Gov:区分所有法・2026年4月施行時点 ↗
- 日本FP協会:2025年9月1級実技問題 ↗
- 国土交通省:容積率と前面道路幅員 ↗
- 国土交通省:防火地域等の建ぺい率緩和 ↗
- 国土交通省:新築住宅の固定資産税減額 ↗
- 国税庁:土地や建物を売ったとき ↗
- 国土交通省:2026年区分所有法改正の決議要件 ↗
- 国税庁:No.3306 被相続人の居住用財産(空き家)を売ったときの特例 ↗
- 国税庁:No.3226 低未利用土地等を売った場合の長期譲渡所得の特別控除 ↗
- 国税庁:No.3355 特定のマイホームを買い換えたときの特例 ↗
- 国税庁:No.3405 事業用の資産を買い換えたときの特例 ↗
- 国税庁:No.3552 収用等により土地建物を売ったときの特例 ↗
編集:Pinternet Works · 更新日:
教材の編集方針・訂正について