


事業承継税制とは
事業承継税制とは、一定の要件の下で非上場株式等に係る贈与税・相続税の納税を猶予し、所定の事由で免除する制度です。
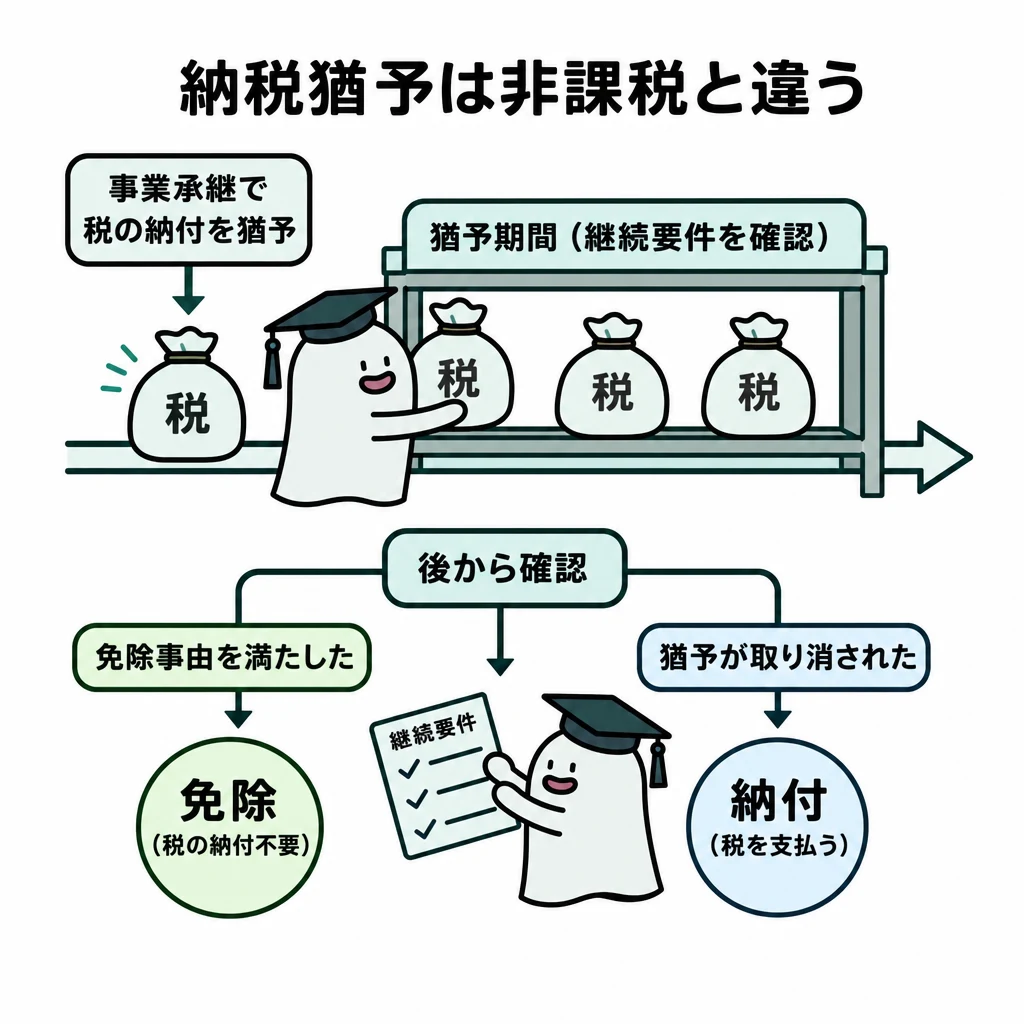
事業承継税制は、一定の要件の下で非上場株式等に係る贈与税・相続税の納税を猶予し、所定の事由で免除する仕組みです。税額が初めから存在しない非課税制度とは区別します。
| 時点 | 必要な判定 |
|---|---|
| 承継前 | 一般・特例の別、対象会社・株式・人、計画提出 |
| 承継時 | 贈与・相続の期限、認定、申告、担保 |
| 承継後 | 代表・保有、継続届出、打切り・免除事由 |
基本の仕組み
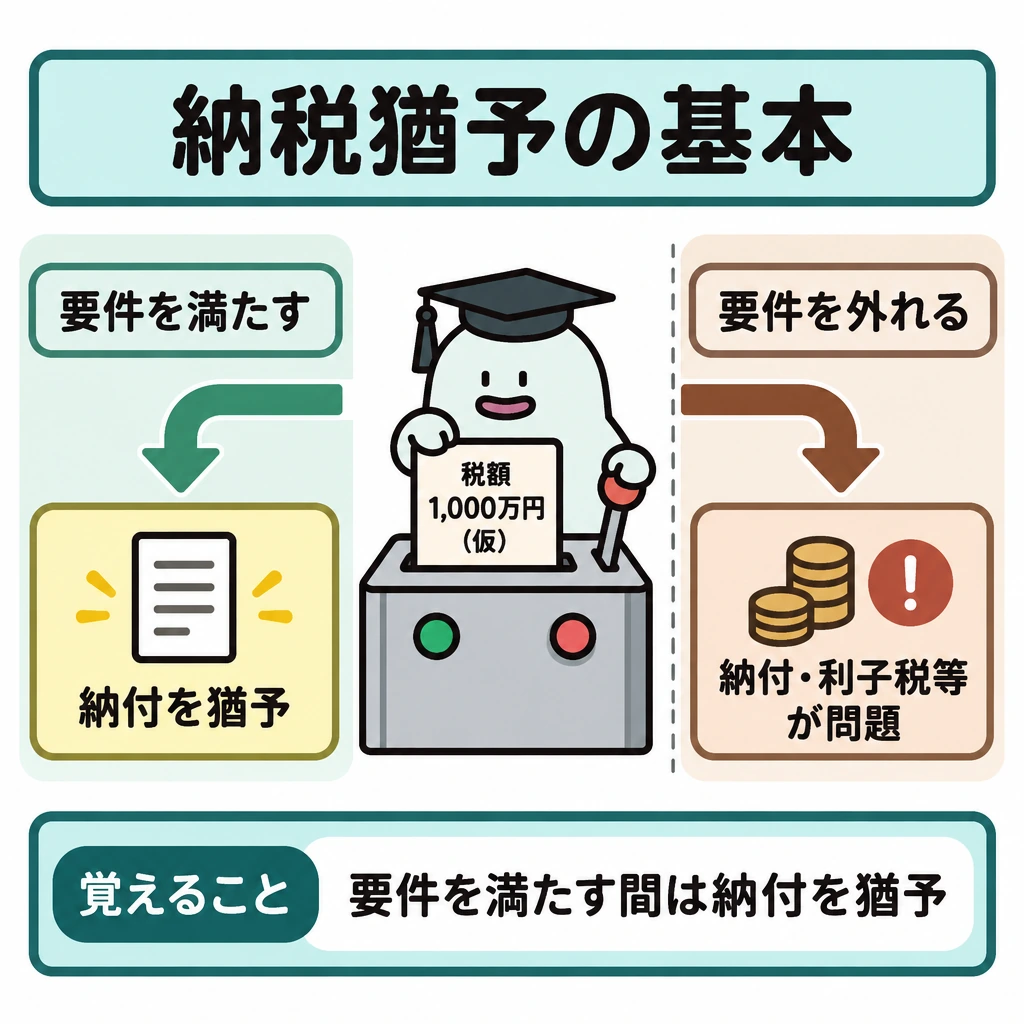
猶予された税額が1,000万円あると仮定すると、要件を満たしている間は納付を猶予されても、要件を外れた場合の納付や利子税等が問題になります。免除の事由に当たるかも別途判定します。
一般措置と特例措置、会社・後継者・先代経営者等の要件、認定や継続届出を分けて整理します。計画提出期限等は改正・延長の影響を受けるため、古い資料の期限を現在へ無条件に移さないようにします。令和8年度税制改正で法人版の特例承継計画の提出期限は2027年9月30日へ延長されました(特例措置の適用期限は2027年12月31日のままです)。
一般措置と特例措置を区別する
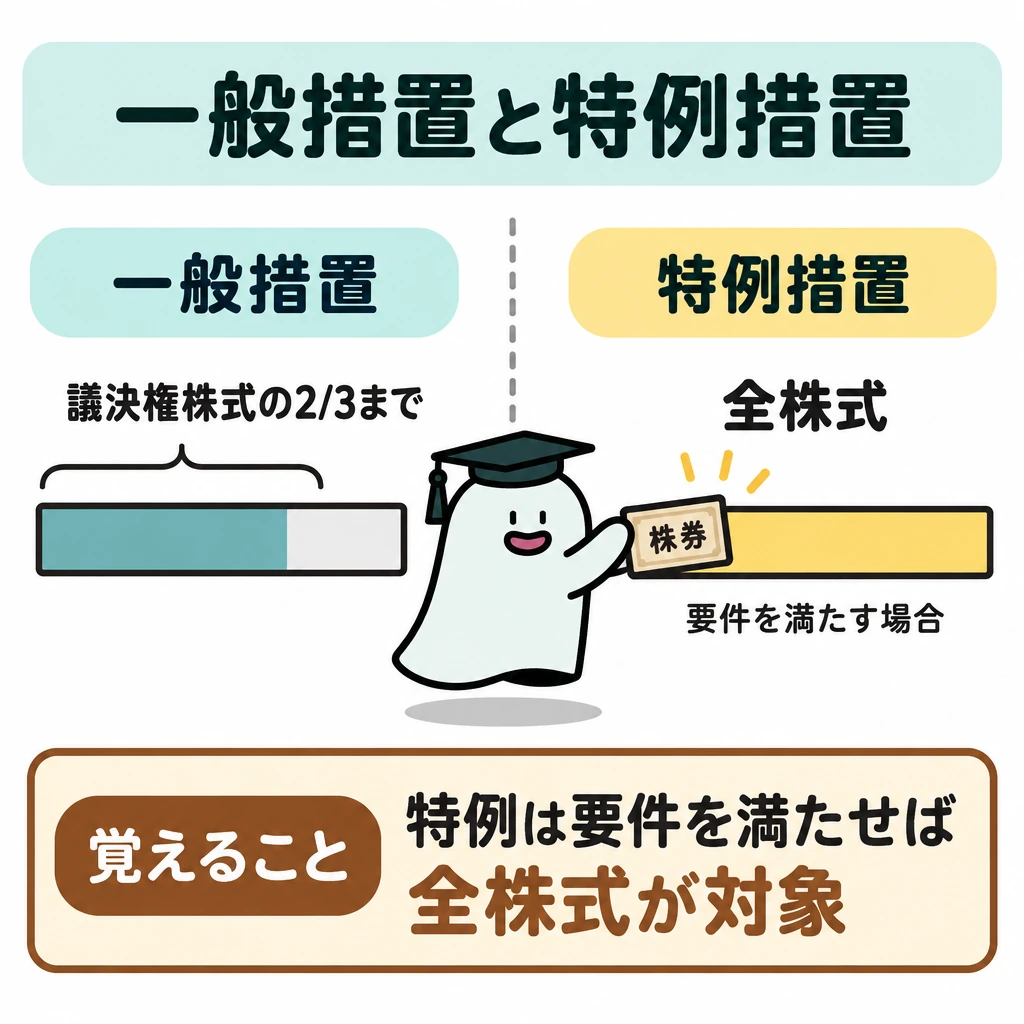
法人版の一般措置は対象株式数や猶予割合等に制限があります。特例措置は特例承継計画の提出、適用期間、後継者の範囲、対象株式・猶予割合などに特例があります。どちらも株式の評価額そのものをゼロにする制度ではなく、要件に応じて贈与税・相続税の納税を猶予する制度です。
2026年時点の法人版特例では、特例承継計画を2027年9月30日までに提出し、2027年12月31日までに贈与・相続による承継を行う必要があります。計画には認定経営革新等支援機関の所見を付し、適用には都道府県知事の認定などの手続があります。個人版事業承継税制とは提出期限や対象資産が異なります。
| 項目 | 一般措置 | 特例措置 |
|---|---|---|
| 事前の計画 | 不要 | 特例承継計画を2027年9月30日までに提出 |
| 適用期限 | なし | 2027年12月31日までの贈与・相続 |
| 対象株式 | 議決権株式総数の3分の2まで | 全株式 |
| 猶予割合 | 贈与100%・相続80% | 贈与・相続とも100% |
| 後継者 | 1人 | 最大3人(各10%以上の議決権等) |
| 雇用確保要件 | 5年平均で雇用の8割を維持できないと猶予打切り | 未達でも理由の報告等で猶予継続 |
承継後の継続と免除を追う
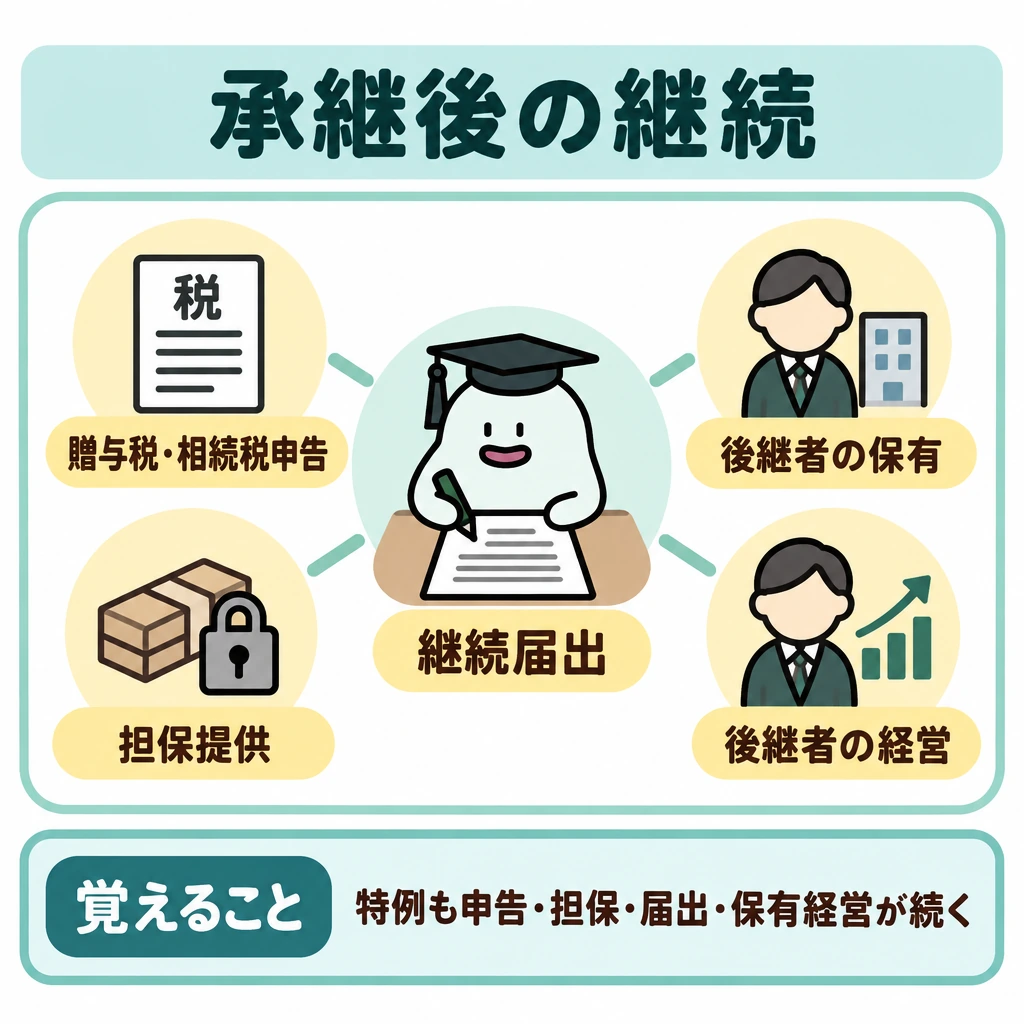
特例でも贈与税・相続税の申告、担保提供、継続届出、後継者による保有・経営などが続きます。株式譲渡や認定取消しなどで猶予が打ち切られると、猶予税額と利子税の納付が問題になります。後継者の死亡など免除事由が生じた場合は所定の手続を確認します。
遺留分の民法特例
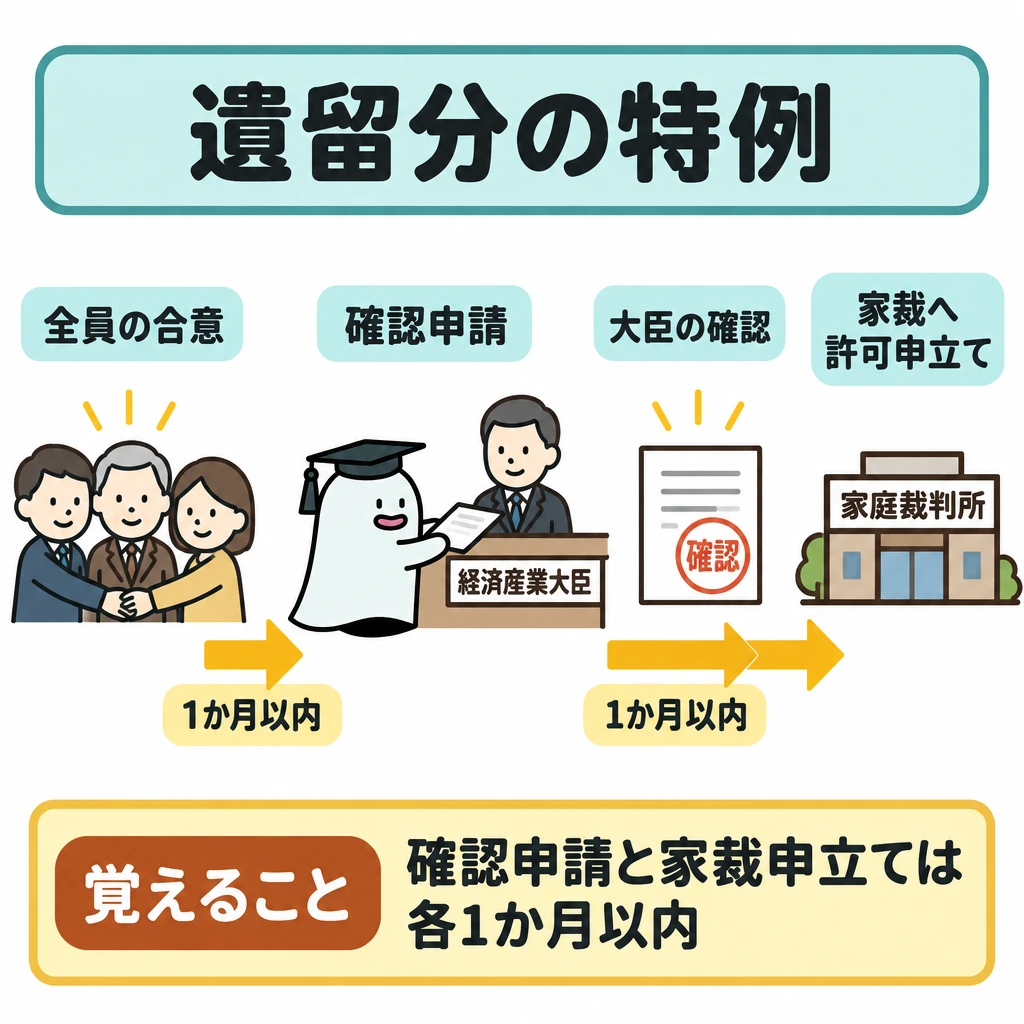
自社株を後継者へ集中すると、他の相続人の遺留分を侵害することがあります。経営承継円滑化法の民法特例では、後継者と先代経営者の推定相続人全員の合意により、贈与された自社株を遺留分算定の基礎財産から除く除外合意や、価額を合意時の評価額に固定する固定合意ができます。
合意後1か月以内に経済産業大臣の確認を申請し、確認を受けてから1か月以内に家庭裁判所へ許可を申し立てます。固定合意の価額には税理士・公認会計士・弁護士等の証明が必要です。
試験に出る
- 事業承継税制は納税猶予と免除の制度で、非課税制度と異なる点。
- 要件を外れた場合の納付や利子税が問題になる点。
- 一般措置と特例措置、会社・後継者・先代経営者の要件。
- 認定や継続届出、計画提出期限を改正・延長に合わせる点。
- 適用後も継続条件の確認が必要な点。
- 一般措置と特例措置の対象株式・猶予割合・後継者数・雇用要件の違い。
- 遺留分の民法特例(除外合意・固定合意)の手続。
重要な言葉
- 納税猶予
- 一定の要件の下で税の納付を先延ばしにする制度。
- 一般措置
- 期限のない事業承継税制の基本形。対象株式は議決権株式総数の3分の2まで、相続税の猶予割合は80%。
- 特例措置
- 2027年12月31日までの承継に限り、対象株式を全株式、猶予割合を100%に拡充した時限的な措置。特例承継計画の提出が必要。
- 継続届出
- 猶予を受けた後も要件を満たすことを届け出る手続。
- 除外合意
- 遺留分の民法特例で、後継者が先代経営者から贈与を受けた自社株を遺留分算定の基礎財産から除く合意。
- 固定合意
- 遺留分の民法特例で、贈与された自社株の遺留分算定上の価額を合意時の評価額に固定する合意。
確認問題
確かめよう「申請時に要件を満たせば、その後の確認は不要」はなぜ誤りでしょう。
適用後も継続条件や届出があり、事業の変化と税の扱いをつなげて管理する必要があるからです。
事業承継税制は、税額が初めから存在しない非課税制度である。
納税猶予を受けた後も、継続条件や届出を管理する必要がある。
事業承継税制の説明として正しいものは?
要件を外れた場合に問題となるものは?
事業承継税制は、一定の要件の下で等に係る贈与税・相続税の納税をし、所定の事由で免除する仕組みです。税額が初めから存在しない非課税制度とは区別します。
猶予された税額があると仮定すると、要件を満たしている間は納付を猶予されても、要件を外れた場合の納付や等が問題になります。免除の事由に当たるかも別途判定します。
と、会社・後継者・先代経営者等の要件、認定や継続届出を分けて整理します。計画提出期限等は改正・延長の影響を受けるため、古い資料の期限を現在へ無条件に移さないようにします。令和8年度税制改正で法人版の特例承継計画の提出期限は2027年9月30日へ延長されました(特例措置の適用期限は2027年12月31日のままです)。
出典・参考資料
試験の公式案内と、この記事の参考にした学習資料です。
- 日本FP協会:2級・3級FP技能検定 試験要綱 ↗
- きんざい:FP技能検定 ↗
- 国税庁:相続税の税率と総額の計算 ↗
- 国税庁:贈与財産の加算と税額控除(暦年課税) ↗
- 国税庁:相続時精算課税の選択 ↗
- 国税庁:取引相場のない株式の評価 ↗
- 中小企業庁:事業承継税制と経営承継円滑化法 ↗
- 国税庁:配偶者の税額の軽減 ↗
- 日本FP協会:1級 試験範囲の細目(2026年9月確認) ↗
- 中小企業庁:法人版事業承継税制(特例措置)と特例承継計画の提出期限 ↗
- 国税庁:相続税がかかる場合 ↗
- 国税庁:新たに信託を設定した場合 ↗
- 国税庁:No.4124 相続した事業の用や居住の用の宅地等の価額の特例(小規模宅地等の特例) ↗
- 国税庁:No.4614 貸家建付地の評価 ↗
- e-Gov:民法(遺留分・特別の寄与) ↗
編集:Pinternet Works · 更新日:
教材の編集方針・訂正について