


信託とは
信託とは、財産を託す人・管理する人・利益を受ける人の役割を分けて設計する仕組みです。
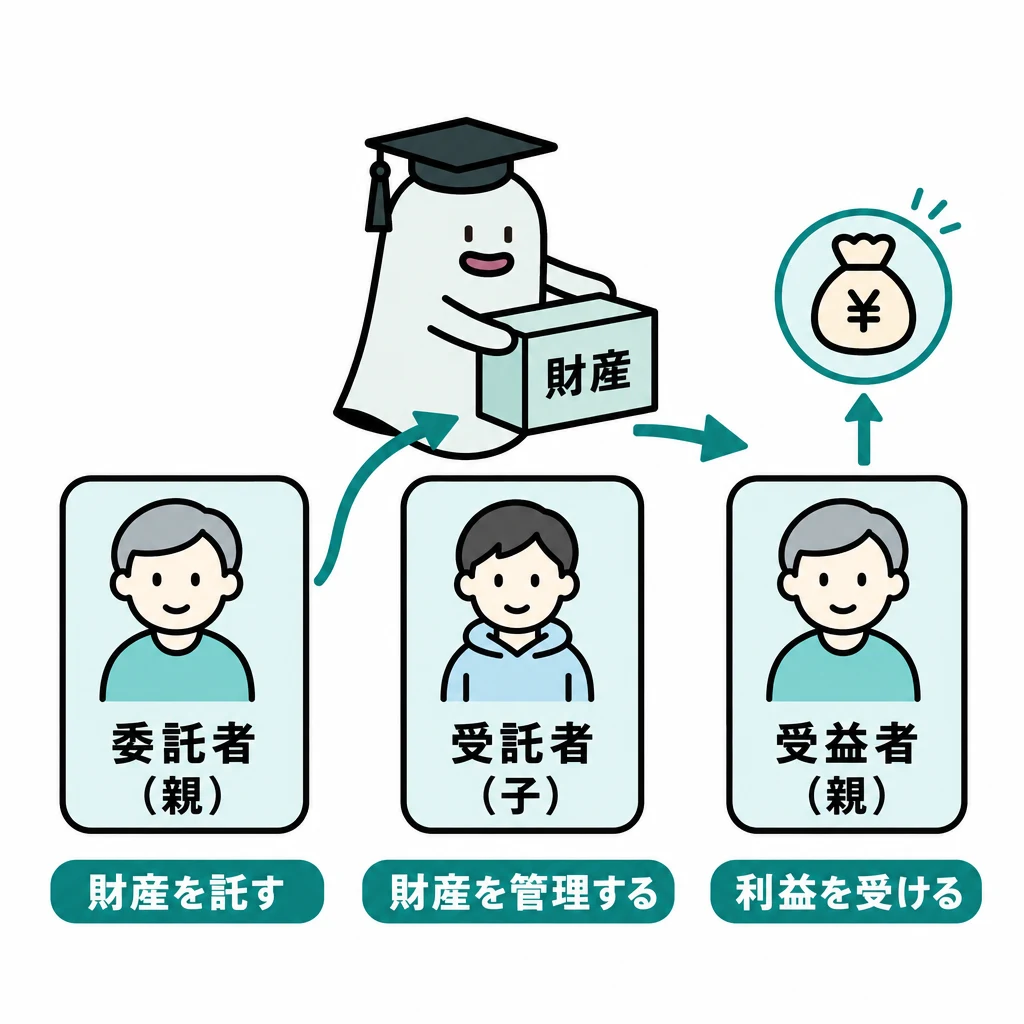
信託は、財産を託す人、管理する人、利益を受ける人の役割を分けて設計する仕組みです。委託者・受託者・受益者という名前を、財産の管理と経済的利益の流れに対応させます。
| 役割 | 親の不動産管理を子へ託す例 |
|---|---|
| 委託者 | 財産の管理を託す親 |
| 受託者 | 契約に従って管理する子 |
| 受益者 | 家賃の利益を受ける親 |
| 役割 | 管理・利益 |
|---|---|
| 委託者 | 財産を託し信託目的を定める |
| 受託者 | 財産を分別して目的どおり管理する |
| 受益者 | 信託から経済的利益を受ける |
| 帰属権利者 | 信託終了時の残余財産の帰属先 |
基本の仕組み
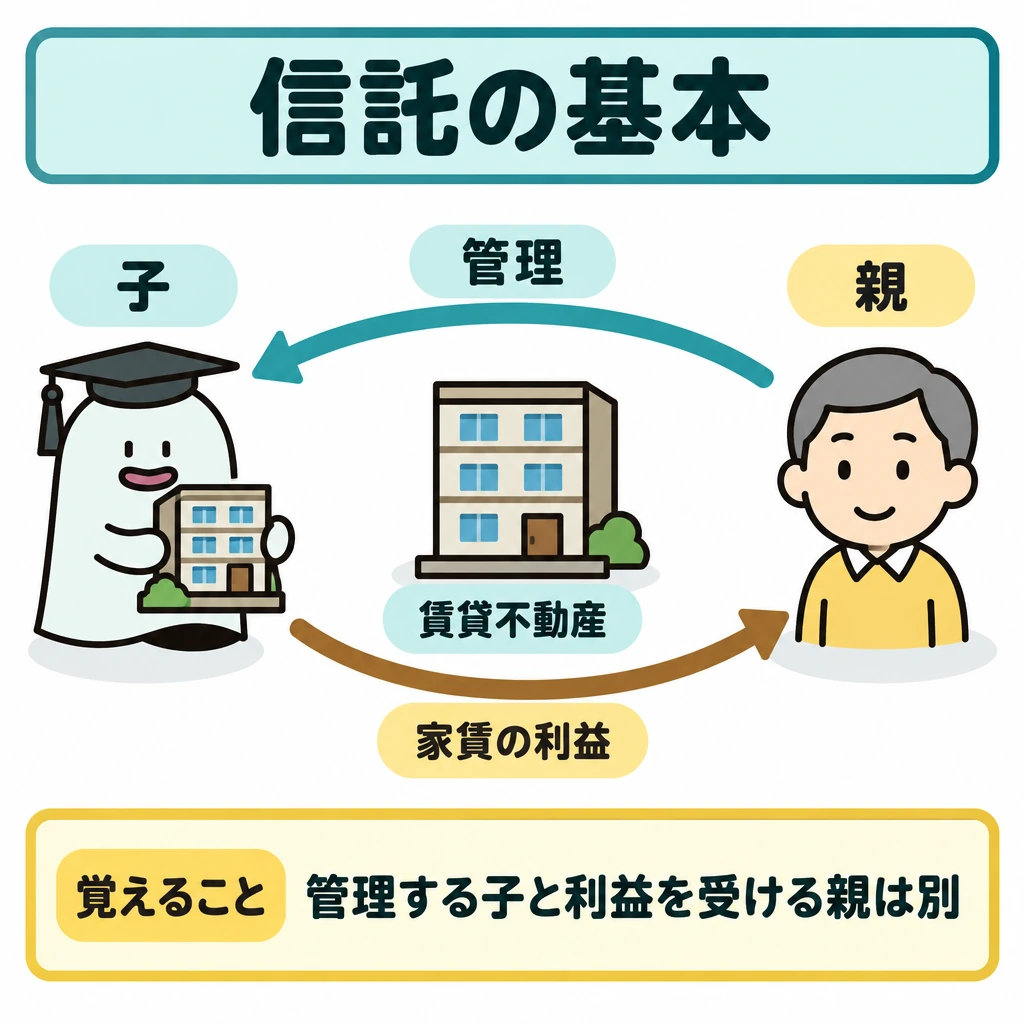
例えば親が賃貸不動産の管理を子に託し、家賃の利益は親が受ける設計なら、管理する子と利益を受ける親は別です。管理権限を託したから子が自由に自分のために財産を使えるわけではありません。
受益者が変わる等の場面では、贈与税・相続税の課税関係を検討します。信託という形式に入れただけで税がなくなるわけではありません。信託財産の管理、受益権、終了時の帰属を分けて確認します。
設定・運用・終了を一枚にする
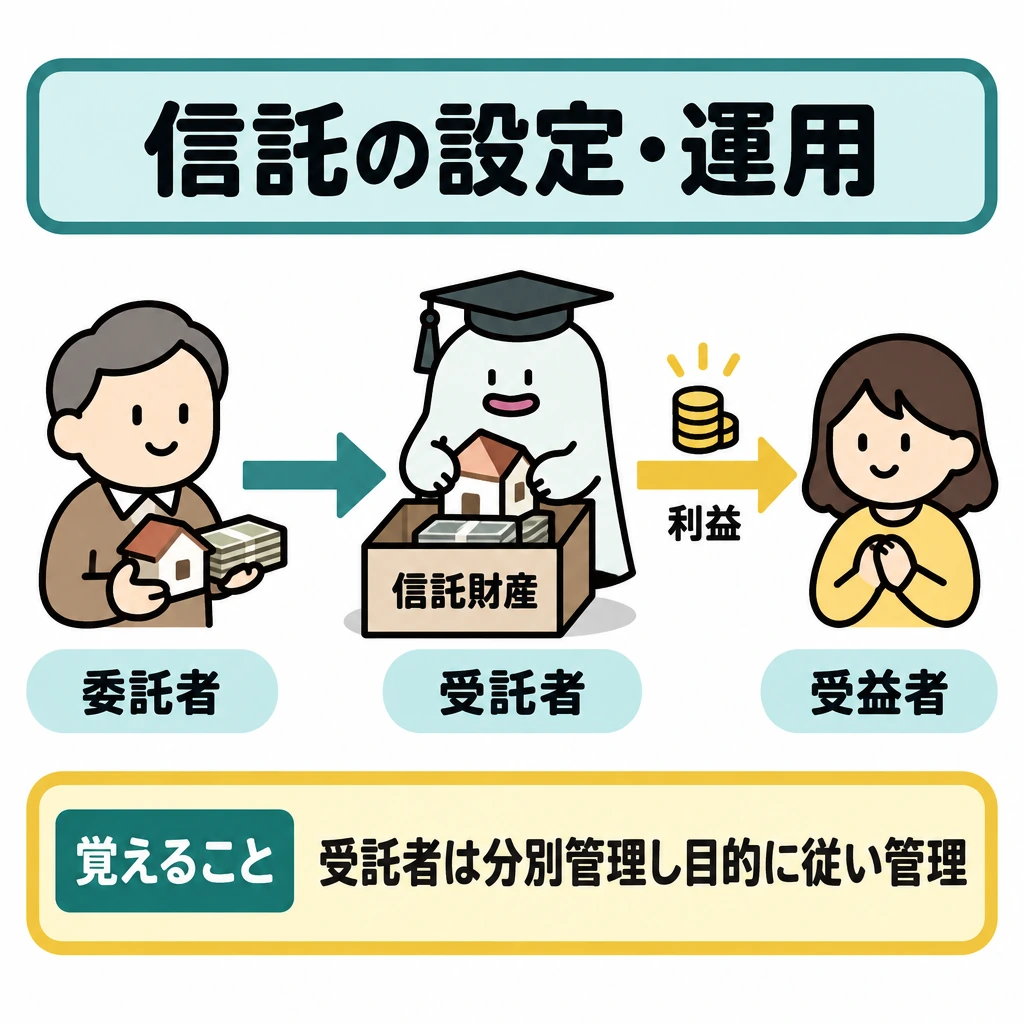
信託契約や遺言等で信託を設定し、委託者が財産を受託者へ移し、受託者が信託目的に従い管理・処分し、受益者が利益を受けます。受託者には分別管理や忠実義務などがあり、所有名義を得ても自分の財産として自由に使えません。信託監督人や受益者代理人を置く設計もあります。
家族信託と呼ばれる設計でも、受益者を親のままにする場合と子へ変える場合で課税関係が違います。対価なく新たに受益権を取得すれば贈与税等が問題になります。委託者・当初受益者・次順位受益者・残余財産の帰属先を時系列で確認し、遺言や成年後見との役割の違いも考えます。
試験に出る
- 委託者・受託者・受益者の役割の違いを問う問題。
- 管理権限を託しても、受託者が自由に使えるわけではない点。
- 受益者が変わる場面では贈与税・相続税の課税関係を検討する点。
- 信託の形式にしただけで税がなくなるわけではない点。
- 名義と経済的利益の帰属を分けて考える点。
重要な言葉
- 委託者
- 財産の管理を託す人。
- 受託者
- 契約に従って財産を管理する人。
- 受益者
- 信託から経済的利益を受ける人。
- 受益権
- 信託財産から利益を受ける権利。
確認問題
確かめよう図の矢印をどの三種類で描けますか。
「財産を託す」「管理する」「利益を受ける」の三種類です。法律上の名義と経済的な利益の帰属を同じものとして扱わないことがポイントです。
信託に財産を入れると、贈与税や相続税は常に課されない。
受託者は管理権限を持つが、受益者のために管理する。
信託で財産の管理を託す人は?
信託で家賃の利益を受ける人は?
信託は、財産を託す人、管理する人、利益を受ける人の役割を分けて設計する仕組みです。・・受益者という名前を、財産の管理と経済的利益の流れに対応させます。
例えば親がの管理を子に託し、家賃の利益は親が受ける設計なら、管理する子と利益を受ける親は別です。管理権限を託したから子が自由に自分のために財産を使えるわけではありません。
受益者が変わる等の場面では、・相続税の課税関係を検討します。信託という形式に入れただけで税がなくなるわけではありません。信託財産の管理、、終了時の帰属を分けて確認します。
出典・参考資料
試験の公式案内と、この記事の参考にした学習資料です。
- 日本FP協会:2級・3級FP技能検定 試験要綱 ↗
- きんざい:FP技能検定 ↗
- 国税庁:相続税の税率と総額の計算 ↗
- 国税庁:贈与財産の加算と税額控除(暦年課税) ↗
- 国税庁:相続時精算課税の選択 ↗
- 国税庁:取引相場のない株式の評価 ↗
- 中小企業庁:事業承継税制と経営承継円滑化法 ↗
- 国税庁:配偶者の税額の軽減 ↗
- 日本FP協会:1級 試験範囲の細目(2026年9月確認) ↗
- 中小企業庁:法人版事業承継税制(特例措置)と特例承継計画の提出期限 ↗
- 国税庁:相続税がかかる場合 ↗
- 国税庁:新たに信託を設定した場合 ↗
- 国税庁:No.4124 相続した事業の用や居住の用の宅地等の価額の特例(小規模宅地等の特例) ↗
- 国税庁:No.4614 貸家建付地の評価 ↗
- e-Gov:民法(遺留分・特別の寄与) ↗
編集:Pinternet Works · 更新日:
教材の編集方針・訂正について