


非上場株式とは
非上場株式とは、市場価格がない株式で、会社規模や取得者の立場に応じて評価方法を選んで評価します。
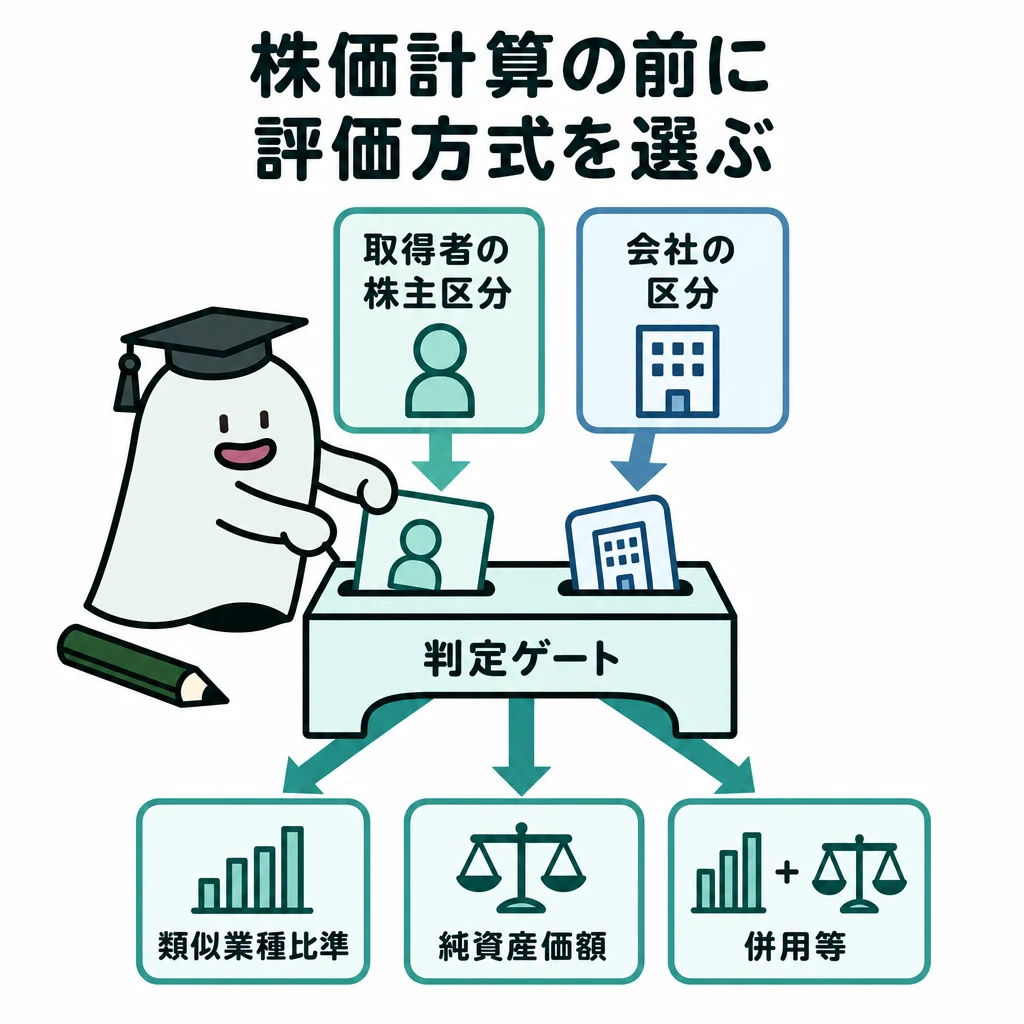
非上場株式には日々の市場価格がないため、会社の内容と取得者の立場に応じた評価方法を使います。同じ会社の同じ株式でも、誰が取得するかで原則的評価と配当還元方式の判定が変わることがあります。
| 先に判定すること | 評価の原則 |
|---|---|
| 少数株主等 | 配当還元方式(原則的評価額の方が低ければそちら) |
| 同族株主等・大会社 | 類似業種比準方式(純資産価額が低ければ純資産価額) |
| 同族株主等・中会社 | 類似業種比準価額×L+純資産価額×(1-L) |
| 同族株主等・小会社 | 純資産価額とL=0.50の併用方式の低い方 |
| 特定の評価会社 | 特定区分に応じた個別方式を先に確認 |
基本の仕組み
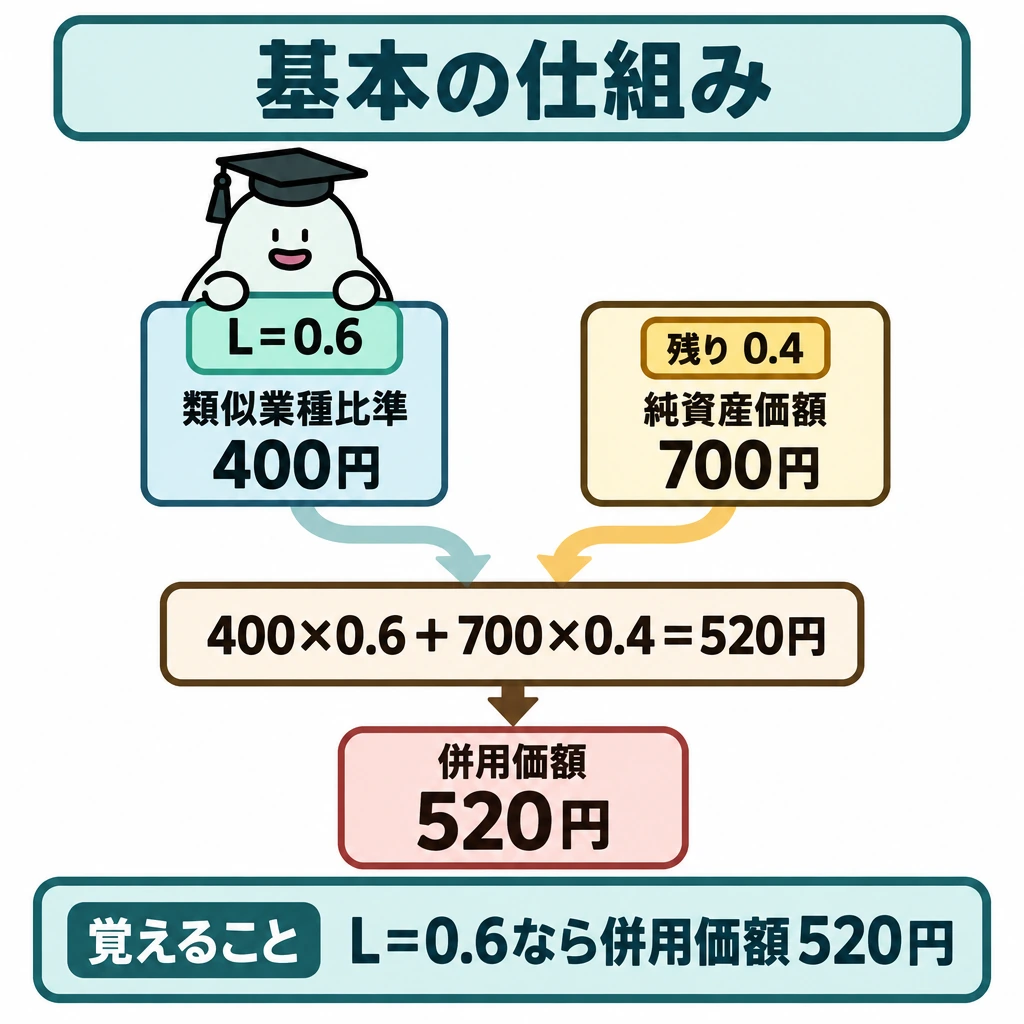
原則的評価では、会社規模等を判定し、類似業種比準方式、純資産価額方式、併用などへ進みます。類似業種比準は同業種との配当・利益・純資産等の比較、純資産価額は資産負債を評価し直した会社の中身に着目する考え方です。
併用の仕組みを仮の数値で確認すると、類似業種比準価額400円、純資産価額700円、L=0.6なら、400×0.6+700×0.4=520円です。最初から二方式を単純平均して550円とはしません。
取得者と会社規模で方式を選ぶ
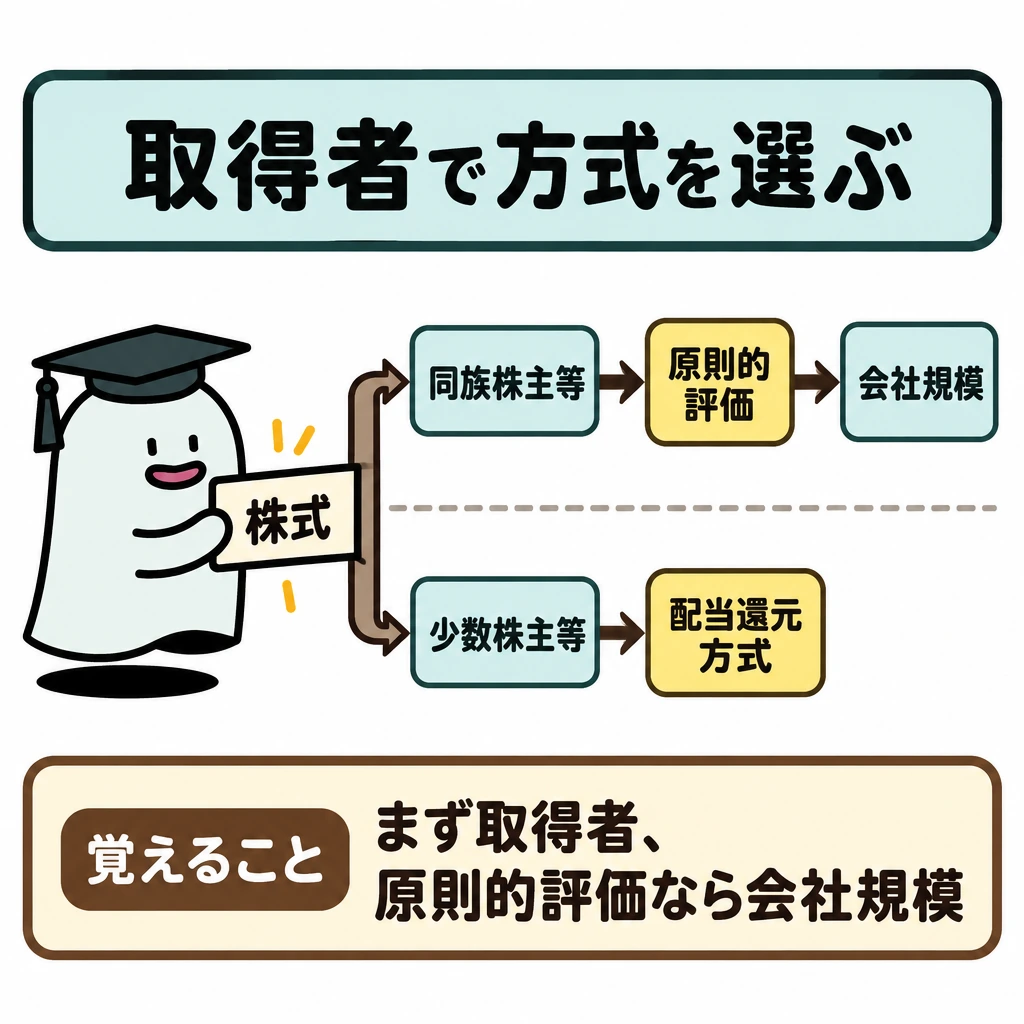
最初の分岐は、取得した株主が経営支配力を持つ同族株主等か、少数株主等かです。同族株主等は原則的評価、少数株主等は原則として配当還元方式を使います。配当還元は会社規模で決まる方式ではありません。
同族株主のいる会社でも、取得後の議決権割合が5%未満で、中心的な同族株主がいる場合にその者に当たらず、役員でもない同族株主は配当還元方式によります。
会社規模は、従業員数70人以上なら大会社です。70人未満なら、総資産価額(帳簿価額)と従業員数のいずれか下位の区分と、取引金額の区分のいずれか上位の区分で判定します。
大会社は類似業種比準方式(純資産価額の方が低ければ純資産価額)、中会社は併用方式で、Lは中会社の大0.90・中0.75・小0.60です。小会社は純資産価額と、L=0.50の併用方式のいずれか低い方です。
特殊な会社と計算の入口
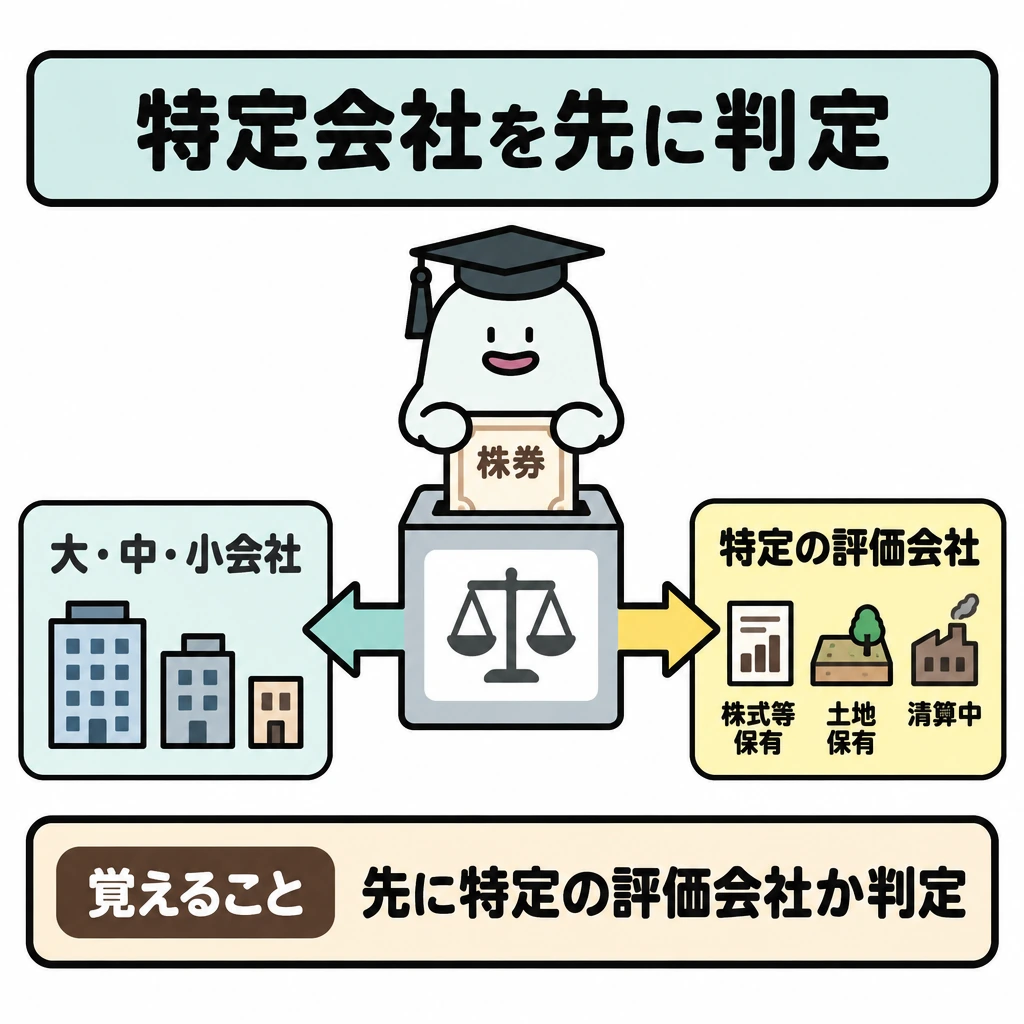
株式等保有特定会社、土地保有特定会社、開業後3年未満、開業前・休業中、清算中などは、一般の大・中・小会社の原則から外れます。比準要素数1の会社も含め、先に特定の評価会社かを判定します。
類似業種比準価額は、類似業種の株価A×(b/B+c/C+d/D)÷3×斟酌率です。b・c・dは評価会社の1株(資本金等50円換算)当たりの配当・利益・簿価純資産、B・C・Dは類似業種の数値で、斟酌率は大会社0.7・中会社0.6・小会社0.5です。最後に1株当たり資本金等の額÷50円を掛けます。
純資産価額は、相続税評価額による純資産から、帳簿価額による純資産との差額(評価差額)の37%を法人税額等相当額として控除し、発行済株式数で割ります。同族株主グループの議決権割合が50%以下なら、その80%で評価します。
配当還元価額は、直前期末以前2年間の年平均配当金額(1株50円換算、2円50銭未満や無配は2円50銭)÷10%×1株当たり資本金等の額÷50円です。原則的評価額の方が低ければ原則的評価額によります。
| 特定の評価会社(同族株主等の取得) | 判定の目安 | 評価方法 |
|---|---|---|
| 比準要素数1の会社 | 直前期末で配当・利益・簿価純資産のうち2要素が0など | 純資産価額(または類似業種比準価額×0.25+純資産価額×0.75) |
| 株式等保有特定会社 | 総資産に占める株式等の割合が50%以上 | 純資産価額(S1+S2方式も可) |
| 土地保有特定会社 | 土地等の割合が大会社70%以上、中会社90%以上(小会社は総資産規模で判定) | 純資産価額 |
| 開業後3年未満・比準要素数0の会社 | 開業からの期間、配当・利益・簿価純資産がすべて0 | 純資産価額 |
| 開業前・休業中の会社 | 事業の実態 | 純資産価額(少数株主も同じ) |
| 清算中の会社 | 清算手続中 | 清算分配見込額の現在価値 |
試験に出る
- 非上場株式は市場価格がなく、評価方法の選択が必要な点。
- 取得者によって原則的評価と配当還元方式の判定が変わる点。
- 類似業種比準方式と純資産価額方式、併用方式の考え方。
- 併用では単純平均せず、Lでウエイト付けして計算する点。
- 計算前に株主区分や会社規模を判断する点。
- 類似業種比準価額の斟酌率、純資産価額の37%控除と80%評価、配当還元の2円50銭。
重要な言葉
- 類似業種比準方式
- 同業種の株価と配当・利益・純資産を比較する評価方法。
- 純資産価額方式
- 資産負債を評価し直して会社の純資産から評価する方法。
- 配当還元方式
- 配当額を一定の利率で還元して評価する方法。
- L
- 併用方式で類似業種比準価額に掛ける会社規模に応じた割合。
- 特定の評価会社
- 株式等保有特定会社・土地保有特定会社・比準要素数1の会社・開業後3年未満の会社など、一般の会社規模による評価によらない会社。
- 斟酌率
- 類似業種比準価額の計算で掛ける割合。大会社0.7、中会社0.6、小会社0.5。
確認問題
確かめよう非上場株式の計算を始める前に、何を判定しますか。
株主区分、会社規模、特定の評価会社に該当するかの三つです。高度な式を正確に計算しても、方式の選択を誤ると答えは合いません。
非上場株式は、取得者が誰であっても常に同じ評価方法で評価する。
併用方式では、Lを用いて類似業種比準価額と純資産価額を組み合わせる。
非上場株式の評価方法の判定に影響するものは?
類似業種比準価額400円、純資産価額700円、L=0.6の併用価額は?
非上場株式には日々の市場価格がないため、会社の内容と取得者の立場に応じた評価方法を使います。同じ会社の同じ株式でも、誰が取得するかでとの判定が変わることがあります。
原則的評価では、等を判定し、、純資産価額方式、併用などへ進みます。類似業種比準は同業種との配当・利益・純資産等の比較、純資産価額は資産負債を評価し直した会社の中身に着目する考え方です。
併用の仕組みを仮の数値で確認すると、類似業種比準価額、純資産価額700円、なら、400×0.6+700×0.4=520円です。最初から二方式を単純平均して550円とはしません。
出典・参考資料
試験の公式案内と、この記事の参考にした学習資料です。
- 日本FP協会:2級・3級FP技能検定 試験要綱 ↗
- きんざい:FP技能検定 ↗
- 国税庁:相続税の税率と総額の計算 ↗
- 国税庁:贈与財産の加算と税額控除(暦年課税) ↗
- 国税庁:相続時精算課税の選択 ↗
- 国税庁:取引相場のない株式の評価 ↗
- 中小企業庁:事業承継税制と経営承継円滑化法 ↗
- 国税庁:配偶者の税額の軽減 ↗
- 日本FP協会:1級 試験範囲の細目(2026年9月確認) ↗
- 中小企業庁:法人版事業承継税制(特例措置)と特例承継計画の提出期限 ↗
- 国税庁:相続税がかかる場合 ↗
- 国税庁:新たに信託を設定した場合 ↗
- 国税庁:No.4124 相続した事業の用や居住の用の宅地等の価額の特例(小規模宅地等の特例) ↗
- 国税庁:No.4614 貸家建付地の評価 ↗
- e-Gov:民法(遺留分・特別の寄与) ↗
編集:Pinternet Works · 更新日:
教材の編集方針・訂正について