


相続税とは
相続税とは、相続や遺贈で取得した財産に対して、財産ごとの評価と税額の配分を経て課される国税です。

総合問題は、財産ごとの評価、非課税・債務控除、贈与加算、税総額、各人の税額という段階へ分解します。最初から一つの長い式にすると、対象者や控除の段階を見失います。
| 段階 | 計算する額 |
|---|---|
| 課税価格 | 財産+みなし財産+精算課税贈与-非課税-債務・葬式費用(赤字は0)+暦年課税の加算贈与 |
| 課税遺産総額 | 課税価格の合計-3,000万円-600万円×法定相続人 |
| 税総額 | 法定相続分で仮配分→速算表→合計 |
| 納付額 | 実際の課税価格の割合で配分→2割加算→税額控除(下表の順) |
基本の仕組み
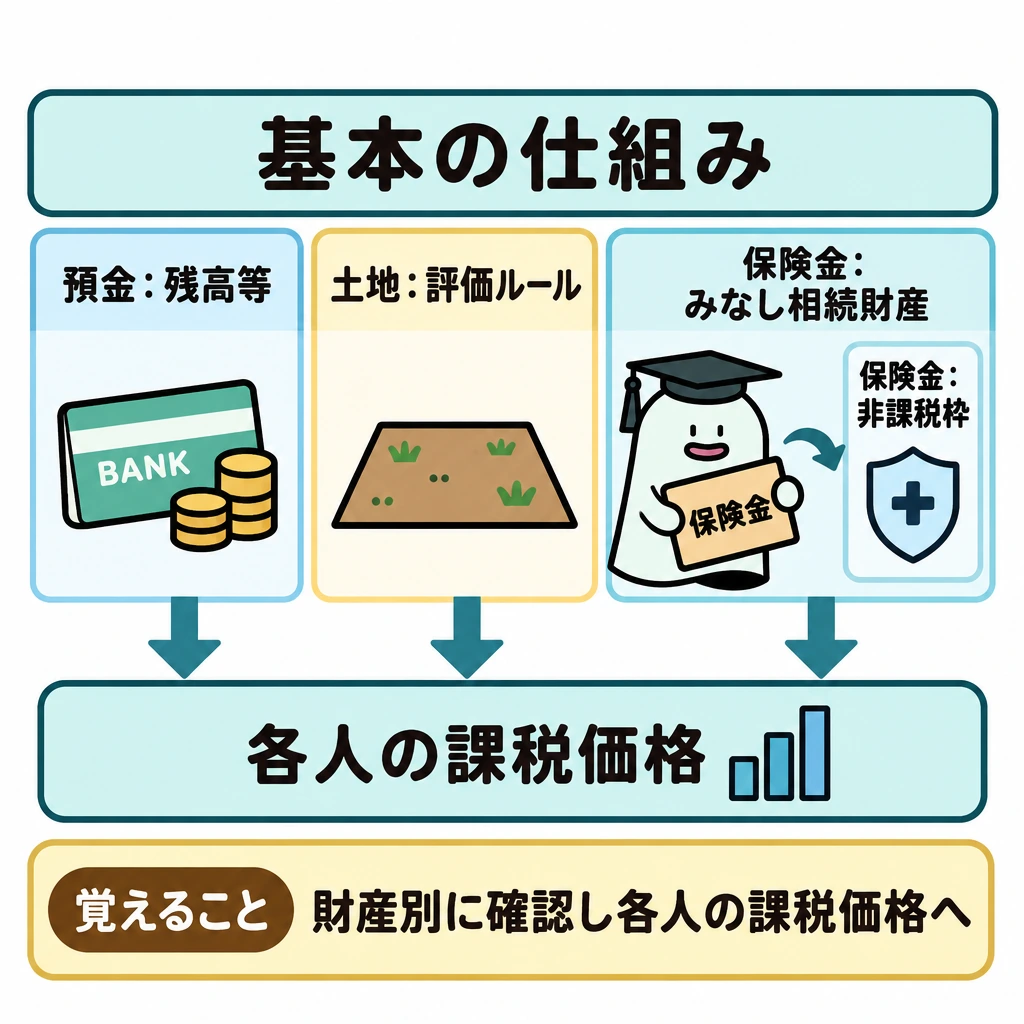
例えば預金、土地、生命保険金があるなら、預金は残高等、土地は評価ルール、保険金はみなし相続財産と非課税枠をそれぞれ確認します。その後に各人の課税価格へ集計します。土地の減額を預金へ適用したり、保険金の非課税枠を遺産全体へ引いたりしません。
税総額を求めた後には、実際の取得割合による配分、2割加算、配偶者の税額軽減、贈与税額控除等を該当者ごとに反映します。全員へ同じ調整をかけるのではなく、人物別の列を作ります。
財産評価から課税遺産総額まで
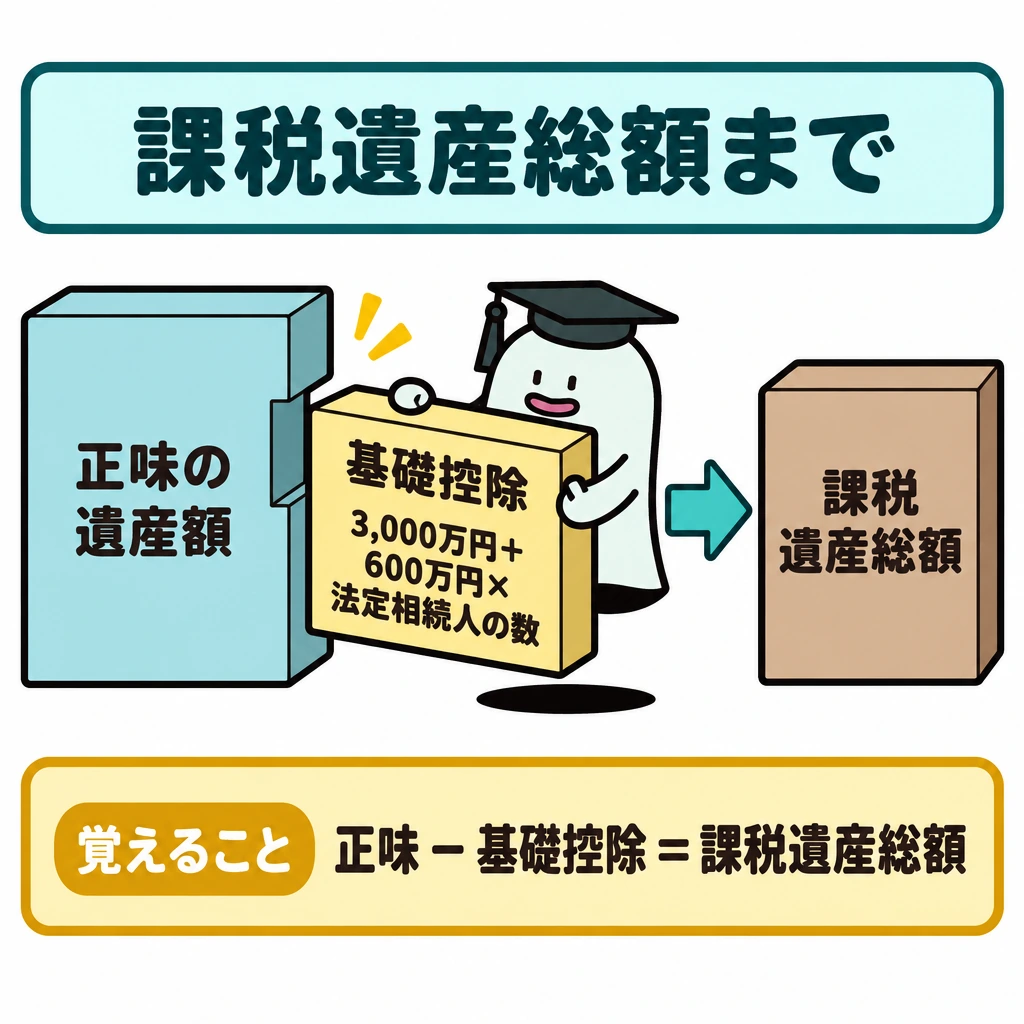
最初に本来の相続財産、死亡保険金・死亡退職金などのみなし相続財産、相続時精算課税による贈与財産を拾います。相続人が受け取る死亡保険金と死亡退職金には、それぞれ500万円×法定相続人の数の非課税限度額があります。相続人以外(相続を放棄した人を含む)が受け取る保険金にその非課税枠はありません。
法定相続人の数は、相続の放棄があってもなかったものとして数え、養子は実子がいれば1人、いなければ2人までです。この数は基礎控除、保険金・退職金の非課税限度額、相続税の総額の計算で共通に使います。
各人の取得額から非課税財産・債務・葬式費用を差し引き(赤字なら0)、そのうえで暦年課税の贈与を加算します。正味の遺産額から基礎控除3,000万円+600万円×法定相続人の数を引いた額が課税遺産総額です。
暦年課税の贈与加算は、相続・遺贈で財産を取得した人が被相続人から受けた贈与が対象です。2024年1月1日以後の贈与から加算期間が相続開始前3年以内から7年以内へ段階的に延び(2031年1月1日以後の相続開始で7年)、延長された4年間の贈与は合計100万円を控除して加算します。贈与日だけでなく相続開始日で判断します。
相続時精算課税の贈与は、期間に関係なく、年110万円の基礎控除を差し引いた後の額を加算します。
税総額から各人の納付額まで
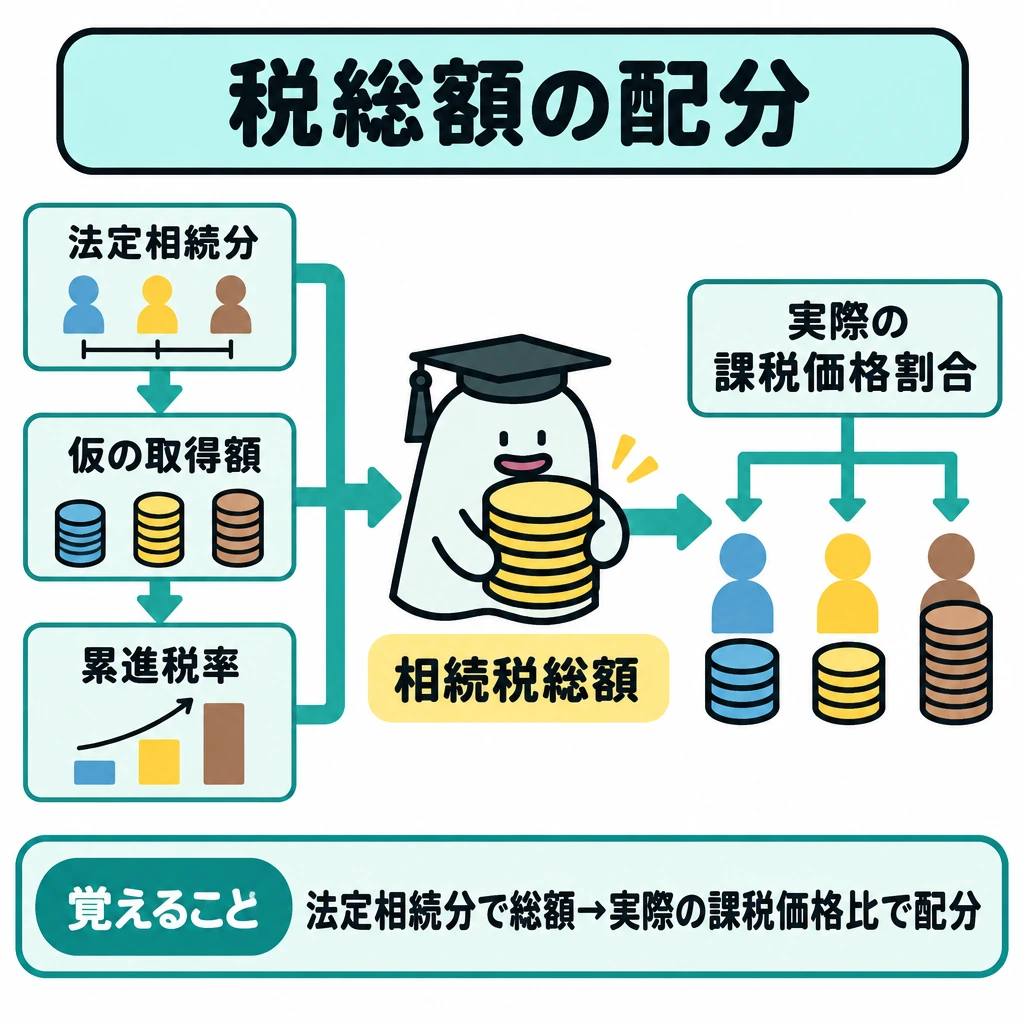
課税遺産総額をいったん法定相続分で取得したと仮定し、各人の仮の取得額に累進税率を当てて税額を合計します。その相続税総額を実際の課税価格の割合で配分します。実際に法定相続分どおり分けたかは、税総額を求める段階では関係しません。
配偶者・一親等の血族(代襲相続人の孫を含む)に当たらない取得者は2割加算の対象です。被相続人の孫を養子にした場合は、代襲相続人でなければ2割加算となります。配偶者の税額軽減は、実際に取得した正味の遺産額が1億6,000万円と法定相続分相当額の多い方までに対応する税額を軽減します。原則として申告期限までの分割と申告書の提出が必要です。
税額控除の順序
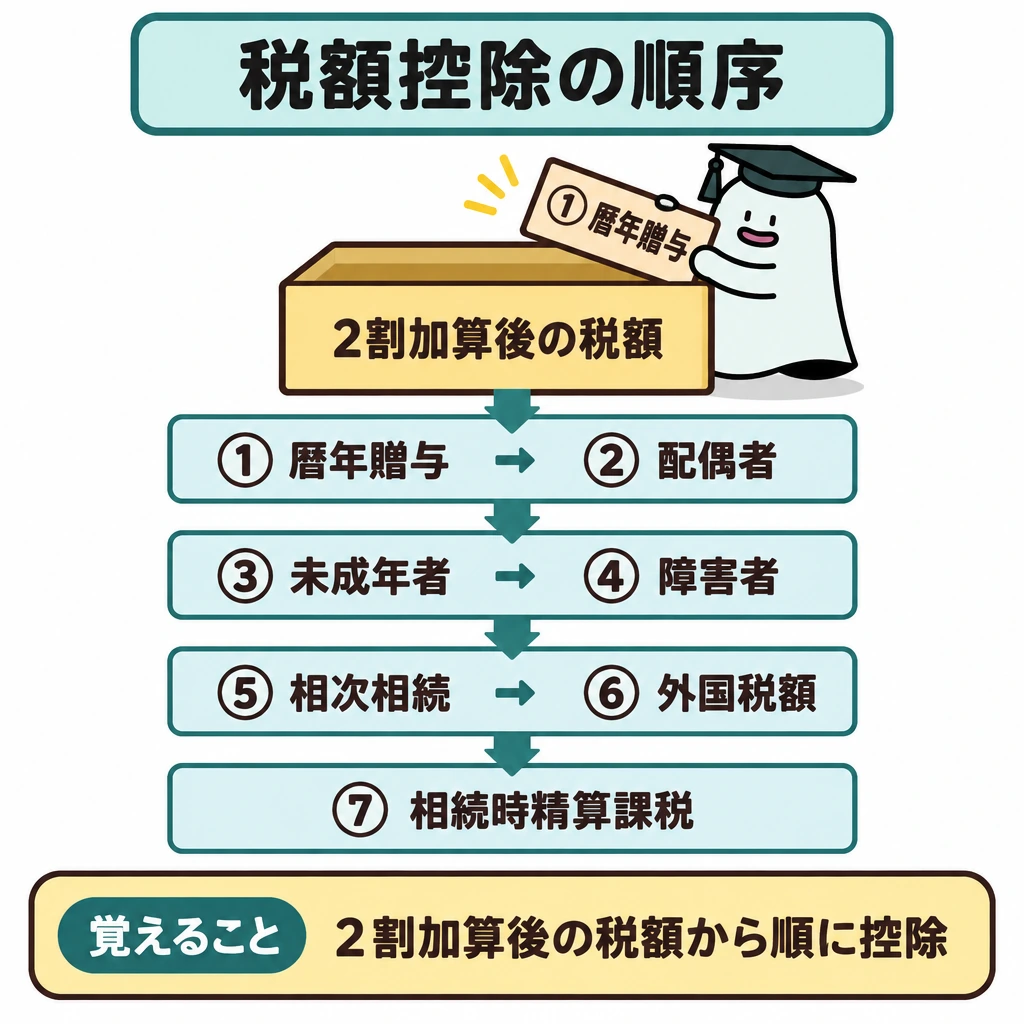
各人の算出税額(2割加算後)から、下表の順に税額控除を差し引きます。控除しきれない未成年者控除・障害者控除は扶養義務者の税額から差し引け、相続時精算課税分の贈与税額控除で控除しきれない額は還付されます。
相次相続控除は、前の相続から10年以内に次の相続が開始した場合、前の相続で今回の被相続人が納めた相続税額を基に、経過年数1年につき10%ずつ減らした額を控除します。対象は相続人に限られ、相続を放棄した人や相続人以外の受遺者は対象外です。
| 順序 | 税額控除 | 要点 |
|---|---|---|
| 1 | 暦年課税分の贈与税額控除 | 加算した贈与に課された贈与税額 |
| 2 | 配偶者の税額軽減 | 1億6,000万円と法定相続分相当額の多い方まで |
| 3 | 未成年者控除 | (18歳-相続開始時の年齢)×10万円 |
| 4 | 障害者控除 | (85歳-年齢)×10万円(特別障害者は20万円) |
| 5 | 相次相続控除 | 10年以内に続いた相続で、1年につき10%ずつ減らして控除 |
| 6 | 外国税額控除 | 国外財産に外国で課された相続税相当額 |
| 7 | 相続時精算課税分の贈与税額控除 | 控除しきれない額は還付 |
試験に出る
- 総合問題を財産評価・控除・贈与加算・税総額・各人税額へ分解する点。
- 預金・土地・保険金で評価や非課税枠の扱いが異なる点。
- 土地の減額や保険金の非課税枠を遺産全体へ広げないこと。
- 2割加算・配偶者の税額軽減・贈与税額控除を該当者ごとに反映する点。
- 各段階で小計を残して崩れた箇所を点検する考え方。
- 税額控除の順序と、未成年者控除・障害者控除・相次相続控除の計算。
重要な言葉
- 課税価格
- 相続税の計算の基礎となる、評価後の財産額。
- みなし相続財産
- 生命保険金など、相続財産とみなされる財産。
- 2割加算
- 配偶者と一親等の血族(代襲相続人の孫を含む)以外が財産を取得した場合に、その人の相続税額を2割増す制度。孫養子は代襲相続人でなければ対象。
- 配偶者の税額軽減
- 配偶者が実際に取得した正味の遺産額が1億6,000万円と法定相続分相当額の多い方までなら、配偶者に相続税がかからない制度。
- 相次相続控除
- 10年以内に相続が続いた場合に、前の相続で今回の被相続人が納めた相続税の一部を、今回の相続人の税額から差し引く制度。
確認問題
確かめよう途中で合計が合わない場合、どこで崩れたかを点検できますか。
評価の段階と配分の段階のどちらで崩れたかを点検します。各段階で小計を残すことが、計算時間を短くする土台です。
相続税の総合問題では、すべての財産を同じ評価方法で計算する。
税総額は、取得割合や2割加算、配偶者の税額軽減を反映して各人へ配分する。
生命保険金の非課税枠を扱うときに注意すべき点は?
相続税の総額を求めた後に、該当者ごとに反映するものは?
総合問題は、財産ごとの評価、非課税・、、税総額、各人の税額という段階へ分解します。最初から一つの長い式にすると、対象者や控除の段階を見失います。
例えば預金、土地、生命保険金があるなら、預金は残高等、土地は評価ルール、保険金はとをそれぞれ確認します。その後に各人の課税価格へ集計します。土地の減額を預金へ適用したり、保険金の非課税枠を遺産全体へ引いたりしません。
税総額を求めた後には、実際の取得割合による配分、、、贈与税額控除等を該当者ごとに反映します。全員へ同じ調整をかけるのではなく、人物別の列を作ります。
出典・参考資料
試験の公式案内と、この記事の参考にした学習資料です。
- 日本FP協会:2級・3級FP技能検定 試験要綱 ↗
- きんざい:FP技能検定 ↗
- 国税庁:相続税の税率と総額の計算 ↗
- 国税庁:贈与財産の加算と税額控除(暦年課税) ↗
- 国税庁:相続時精算課税の選択 ↗
- 国税庁:取引相場のない株式の評価 ↗
- 中小企業庁:事業承継税制と経営承継円滑化法 ↗
- 国税庁:配偶者の税額の軽減 ↗
- 日本FP協会:1級 試験範囲の細目(2026年9月確認) ↗
- 中小企業庁:法人版事業承継税制(特例措置)と特例承継計画の提出期限 ↗
- 国税庁:相続税がかかる場合 ↗
- 国税庁:新たに信託を設定した場合 ↗
- 国税庁:No.4124 相続した事業の用や居住の用の宅地等の価額の特例(小規模宅地等の特例) ↗
- 国税庁:No.4614 貸家建付地の評価 ↗
- e-Gov:民法(遺留分・特別の寄与) ↗
編集:Pinternet Works · 更新日:
教材の編集方針・訂正について