


日本FP協会・金融財政事情研究会の公式問題・模範解答を、級・学科/実技・公開年度に分けて収録しています。CBT公開問題は1セットの公表問題で、全受験者への出題を網羅するものではありません。
2026年6月 1級 実技(資産相談業務・6月13日 PartI PartII・PartI)の概要
事業承継税制の適用後におけるM&A検討および先代経営者の相続対策
事業承継・資産承継 · 法人版事業承継税制の特例措置 / M&A(株式譲渡) / 相続時精算課税制度 / 事業用資産の承継と相続税対策
X株式会社の代表取締役社長であるAさん(50歳)は、2020年に父親Cさん(80歳)から事業承継税制の特例措置(相続時精算課税制度併用)の適用を受けて全株式(贈与時時価5億6,000万円)の贈与を受けました。現在、特許満了や業況悪化を背景に社内・親族内に後継者が不在の中、M&A仲介業者から株式譲渡の打診を受けています。Aさんは株式を譲渡した場合やCさん死亡時における事業承継税制の課税関係を懸念しています。また、Cさんは現預金や本社土地、賃貸アパートなど多額の財産を保有しています。本設例における「相談内容および問題点」「解決策」「優先して提案する方策とその理由・留意点」「FPと職業倫理」について解答しなさい。
解答・解説を表示
解答
相談内容・問題点として、事業承継税制適用株式の譲渡に伴う納税猶予の打ち切りと利子税の発生、贈与者死亡時の相続税課税関係の理解不足、M&A仲介条件の不透明さ、父親Cさんの相続対策(遺産分割・納税資金等)が挙げられる。解決策として、株式譲渡時の納税猶予打切り税額および譲渡益課税の試算、M&A相手企業等の詳細確認とデューデリジェンスの実施、父親Cさんの相続税試算および遺言・小規模宅地等の特例等の検討を行う。提案としては、拙速な基本合意を避け、税務影響とM&A条件を専門家とともに精査したうえで交渉を進めること、父親の事業用資産(本社土地等)を含めた一体的な承継・相続対策を講じることを提案する。FPの職業倫理としては、顧客第一主義、秘密保持、コンプライアンス(税理士法・弁護士法遵守)、説明責任・インフォームドコンセントが求められる。
解説
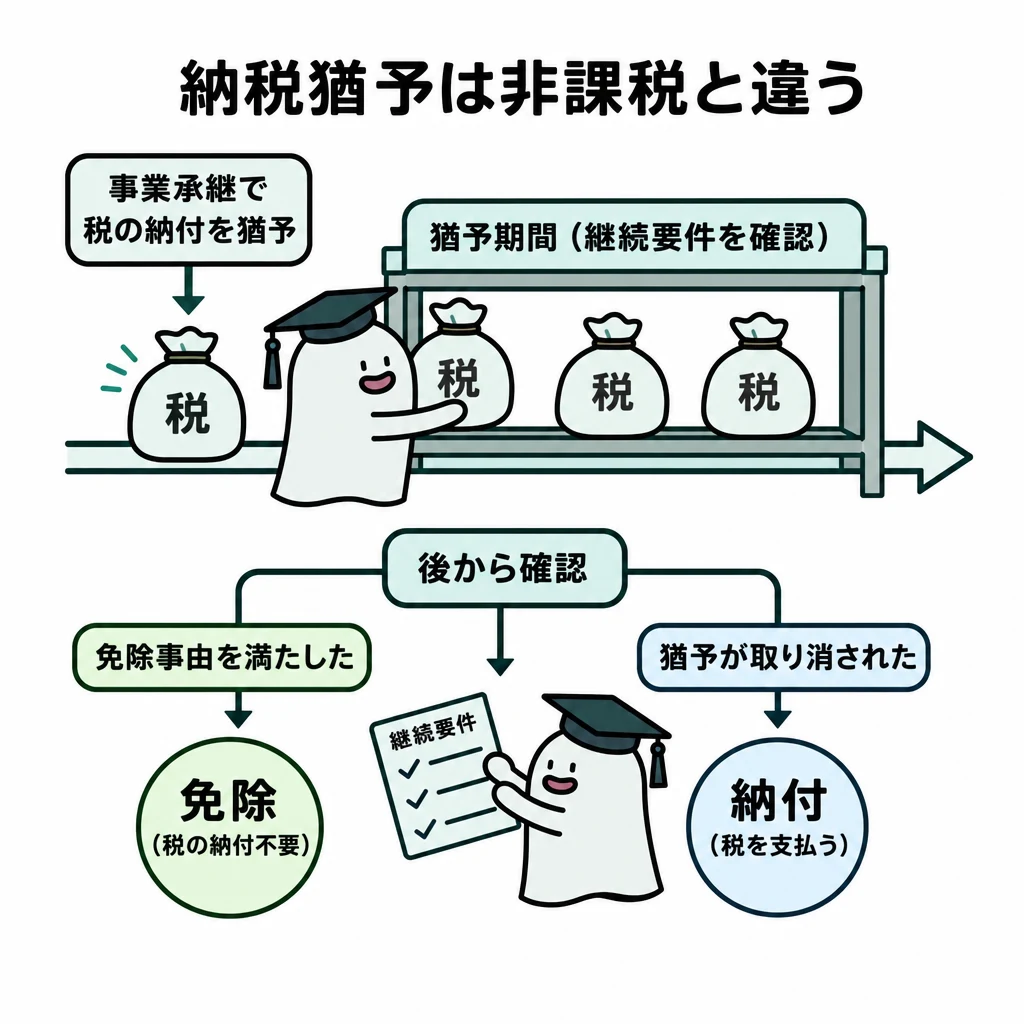
事業承継税制(特例措置)の適用後、後継者が先代経営者の存命中に株式を譲渡すると、納税猶予は取り消されます。すると、猶予されていた税額の全額と利子税を納めなければなりません。また、相続時精算課税制度(贈与と相続を一体で課税する仕組み)を併用していると、先代が亡くなったときは贈与時の評価額が相続税の課税価格に加算されます。そのためM&A(会社の合併・買収)を検討するときは、譲渡対価、打切りに伴う税負担、譲渡所得課税、事業継続と雇用確保の条件を多角的に確かめ、先代の保有資産も含めて一体的に承継を設計することが基本です。
解き方
- 設例の状況(事業承継税制の特例・精算課税の適用状況、会社の財務と業況、親族構成、父親の保有資産)を、順を追って把握して整理します。
- 株式を譲渡した場合の税務上の影響(納税猶予の取消しと利子税、譲渡所得課税)と、先代が亡くなったときの相続税の課税関係を、法令にそって確認します。
- M&A仲介業者からの提案内容(買手企業が非開示、早期の合意要請)のリスクを見きわめ、慎重なデューデリジェンス(買収前の詳しい調査)と専門家と連携した試算の手順を決めます。
- 父親Cさんの資産(本社土地・アパート・自宅・現預金)について、遺産分割対策と、小規模宅地等の特例などの税負担を軽くする策を考えます。
- FPとしての職業倫理(顧客利益を優先すること、法令の遵守、守秘義務、十分な説明と同意)にそって助言する体制を整えます。
答えの内訳
- 設例の顧客の相談内容および問題点として、どのようなことが考えられるか。:①父親Cさん存命中にX社株式を譲渡した場合、事業承継税制(特例措置)の納税猶予が打ち切られ、猶予されていた贈与税額と利子税の納付が必要になる点。併せて株式譲渡所得に対する所得税・住民税が課される点。②父親Cさんが死亡した場合、猶予中の贈与税は免除されるものの、相続時精算課税の適用を受けているため、贈与時の評価額(5億6,000万円)で相続税の課税価格に加算され、相続税が課される(事業承継税制の相続税特例へ切り替えない限り納税猶予が継続しない)点への理解不足。③M&A仲介業者からの提案において買手企業が非開示のまま早期の基本合意締結を求められており、条件・リスクの検証が不十分である点。④父親Cさんの財産が多額(4億2,000万円)であり、X社本社土地の帰属問題や、妹への遺産分割対策、納税資金対策が未検討である点。
- 事業承継税制の特例措置において、株式譲渡は納税猶予の打切り事由に該当し、猶予税額と利子税の納付義務が生じます。また、相続時精算課税を併用しているため、贈与者が死亡した場合は贈与時の価額が相続税課税価格に算入されます。これら税負担とM&A売却対価のバランス、さらに相手先の詳細把握やCさんの相続対策が重要な課題です。
- それらの相談内容および問題点を解決するために、どのような提案・方策が考えられるか。:①株式譲渡を行った場合の税負担(納税猶予取消に伴う贈与税・利子税、および株式譲渡益課税)を専門家(税理士等)とともに詳細に試算・検証する。②M&A仲介業者に対して買手企業の詳細な情報開示を求め、相手先の経営基盤、シナジー効果、従業員の雇用継続条件、Aさんの処遇や個人保証解除の可否を精査する。早急な基本合意契約の締結は見合わせる。③Cさん死亡時の相続税負担および事業承継税制の相続税特例措置への切替え可否・影響をシミュレーションする。④父親Cさんの相続対策として、自筆証書遺言や公正証書遺言の作成による遺産分割対策(妹への配慮・遺留分侵害防止)、本社土地をX社またはAさんが買い取るなどの権利整理、小規模宅地等の特例(特定同族会社事業用宅地等)の活用と納税資金準備を検討する。
- 税理士と連携した詳細な税務試算を行い、株式譲渡による手取り資金と納税額を把握することが不可欠です。また、買手候補企業の詳細が開示されないまま基本合意契約を結ぶことは極めてハイリスクであるため、条件精査とデューデリジェンスを優先します。同時にCさんの保有資産の整理も並行して検討します。
- それらの方策(解決策)のなかで、何を顧客に提案するか。その理由・留意点は何か。:【提案内容】拙速なM&A基本合意契約の締結を保留し、まずは株式譲渡に伴う税負担(猶予税額・利子税・譲渡益課税)の試算を税理士に依頼するとともに、仲介業者から買手企業の情報開示を受けて条件面を徹底的に精査することを最優先で提案する。併せて、Cさんの所有する本社土地を含めた包括的な承継・相続対策を計画する。【理由】納税猶予の打切りに伴う納税資金が譲渡対価で賄えるか不明であり、買手企業の詳細や契約条件(経営権・従業員雇用・債務保証等)が不明瞭なまま契約を結ぶと致命的な不利益を被る恐れがあるため。【留意点】M&A仲介契約の専任条項や手数料体系の確認、秘密保持義務の徹底、および税理士法に抵触しないよう税額計算等の具体的業務は税理士等の専門家と連携して行うこと。
- M&A仲介業者主導で拙速に基本合意を結ぶと、独占交渉権等の制約を受ける危険があります。税務シミュレーションによって手取り額を明確にし、雇用維持や個人保証解除などの重要条件を確保した上で意思決定を行うべきです。
- FPと職業倫理について、どのようなことが考えられるか。:①顧客第一主義:仲介業者や買手企業の都合ではなく、AさんおよびX社従業員・家族の利益を最優先に考えた助言を行う。②守秘義務の徹底:企業の業況、技術、資産内容、M&A交渉情報などの重要秘密を厳格に管理・保護する。③コンプライアンスの徹底:税理士法(具体的な税額計算や申告書作成の禁止)や弁護士法(法律事務の禁止)を遵守し、各専門家と適切に連携・役割分担を図る。④説明責任・インフォームドコンセント:税負担リスクや契約条項のリスクを分かりやすく十分かつ丁寧に説明し、顧客が真に納得した上で意思決定できるように支援する。⑤独立性・客観性の保持:仲介業者からの誘導等に偏らず、中立的・客観的な立場から多角的な助言を提供する。
- ファイナンシャル・プランナーとして順守すべき5大原則(顧客の利益の優先、守秘義務、法令の遵守、説明と同意、能力の啓発・客観性)に照らし、資格の範囲を超えずに各種専門家と連携しながら誠実に支援を行う姿勢が求められます。
関連する分野を学ぶ
覚えるポイント
- 事業承継税制特例の株式譲渡は猶予打切り事由となり、猶予贈与税額と利子税の納付が生じる。
- 相続時精算課税適用株式は、贈与者死亡時に贈与時の価額(本設例では5億6,000万円)で相続税課税価格に算入される。
- M&Aでは買手企業が不透明なままの基本合意は避け、税引後手取額や雇用維持条件を精査する。
間違えやすいところ
- 先代が亡くなったときに贈与税が免除されるので、相続税もまったくかからないと誤解することです。
- 株式譲渡益への所得税・住民税(約20.315%)だけを考えて、猶予された贈与税と利子税の納付を忘れることです。
- FPが税額の具体的な計算やM&A契約書の作成・交渉の代理を一人で行い、税理士法や弁護士法に触れることです。
出題の前提:2026年度第1回(2026年6月13日実施)ファイナンシャル・プランニング技能検定1級実技試験(資産相談業務・PartI)の設例および検討のポイントに基づく。
出典:金融財政事情研究会『2026年6月 1級 実技(資産相談業務・6月13日 PartI PartII・PartI)』
公式問題 p.1(公式掲載ページ) ↗(www.kinzai.or.jp)
2026年6月 1級 実技(資産相談業務・6月13日 PartI PartII・PartI)
参照した公式資料
金融財政事情研究会が公開した2026年6月 1級 実技(資産相談業務・6月13日 PartI PartII・PartI)の問題・解答資料です。
- 公式問題(公式掲載ページ) ↗ — www.kinzai.or.jp(資料の掲載案内)
金財のPDFは公式掲載ページからご覧ください。古い資料は現在の一覧に掲載されていない場合があります。