


日本FP協会・金融財政事情研究会の公式問題・模範解答を、級・学科/実技・公開年度に分けて収録しています。CBT公開問題は1セットの公表問題で、全受験者への出題を網羅するものではありません。
2025年9月 1級 実技(資産相談業務・9月28日 PartI PartII・PartI)の概要
急逝した会社経営者の事業承継・遺産分割および納税資金対策
事業承継・相続・FP倫理 · 事業承継税制 / 遺産分割 / 小規模宅地等の特例 / 配偶者の税額軽減 / 二次相続対策 / FPの職業倫理
被相続人Aさん(享年70歳、X株式会社代表取締役)が急逝し、遺言書は存在しなかった。相続人は妻Bさん(70歳、取締役・同居)、長男Cさん(45歳、取締役・持家)、二男Dさん(43歳、会社員・社宅)の3人である。相続財産は現預金3,000万円、死亡退職金3,500万円(妻Bさんに支給)、生命保険金1,500万円(受取人:妻Bさん)、X社株式2億4,000万円(16,000株)、自宅敷地7,000万円(200㎡)・建物2,000万円、X社本社土地1億円(500㎡・無償返還方式)、月極駐車場3,000万円(250㎡)の合計5億2,500万円(生命保険金を除く課税価格算定基礎)、相続税額は約1億4,100万円と見積もられている。二男Dさんは経営不参画だが遺産取得を主張している。この状況を踏まえ、顧客の相談内容と問題点、解決策、優先提案と理由・留意点、およびFPの職業倫理について答えなさい。
解答・解説を表示
解答
顧客の相談内容・問題点(自社株承継、遺産分割・遺留分、納税資金不足、二次相続の負担)、解決策(事業承継税制の特例措置、小規模宅地等の特例、金庫株活用、代償分割)、最優先提案(遺産分割協議の早期成立と自社株特例・特例承継計画の提出、小規模宅地等特例の適用)、FPの職業倫理(顧客第一、守秘義務、法令遵守等)を総合的に提案する。
解説
事業承継と相続対策の基本は、後継者に経営権を集めつつ、他の相続人の遺留分や公平性にも配慮することです。そのうえで、事業承継税制や小規模宅地等の特例などの税制特例を活用し、納税資金と税負担を最適にすることが大切です。これは、会社の経営を安定させながら、相続人どうしの争いを防ぐためです。
解き方
- まず、家族関係と財産の中身(株式・不動産・現預金)、会社の概要を整理します。そして、経営権と相続分・遺留分が対立するおそれがないかをつかみます。
- 次に、事業承継税制(特例措置)や小規模宅地等の特例、配偶者の税額軽減が使えるかを確かめます。そして、二次相続も見すえた遺産分割の案を作り、選びます。
答えの内訳
- 設例の顧客の相談内容および問題点として、どのようなことが考えられるか。:①長男CさんへのX社株式の円滑な承継(事業承継)、②遺言書がなく二男Dさんが財産取得を希望していることによる兄弟間の遺産分割・遺留分の問題、③相続税額約1億4,100万円に対する納税資金の確保、④妻Bさんの老後生活資金の確保および将来の二次相続対策。
- 被相続人Aさんの急逝により遺言書がないため、遺産総額5億円超に対して法定相続分や遺留分を考慮した遺産分割協議が必要です。また、財産の大半が株式・不動産などの非流動資産であり、多額の相続税に対する納税資金対策や二次相続を踏まえた財産配分が課題となります。
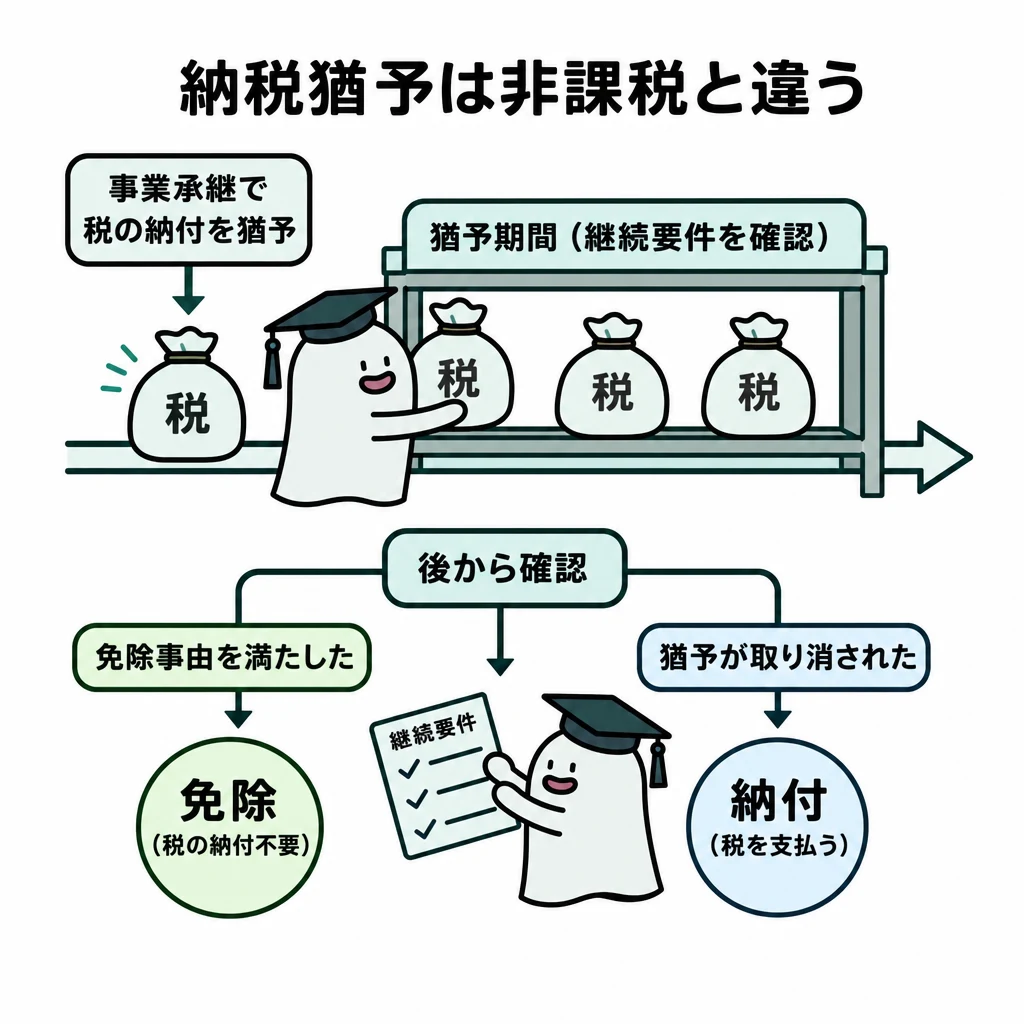
- それらの相談内容および問題点を解決するために、どのような提案・方策が考えられるか。:①法人版事業承継税制(特例措置)の適用による株式の納税猶予、②小規模宅地等の特例(特定居住用・特定同族会社事業用・貸付事業用)の適用による税負担軽減、③妻Bさんへの配偶者の税額軽減の適用と二次相続を見据えたバランス調整、④X社の自己株式取得(金庫株)や死亡退職金・弔慰金の活用による納税・代償資金確保、⑤二男Dさんへの現預金・駐車場の単独配分または代償分割の検討。
- 長男Cさんが安定して経営権を確保できるようX社株式を集中承継させ、事業承継税制(特例措置)の適用を検討します。二男Dさんには換価しやすい駐車場や現預金を配分するか、長男から代償金を交付する等の調整を行います。自宅や本社敷地には小規模宅地等の特例を活用して評価額を圧縮します。
- それらの方策(解決策)のなかで、何を顧客に提案するか。その理由・留意点は何か。:【提案】遺産分割協議の成立を最優先とし、長男CさんへのX社株式および本社土地の承継、妻Bさんへの自宅不動産・死亡退職金の承継、二男Dさんへの月極駐車場・現預金の承継(不足時は代償金)を提案する。【理由】長男の経営基盤確立と二男の納得感醸成を両立し、特例適用を可能とするため。【留意点】事業承継税制の特例承継計画の提出期限や雇用確保要件等の継続管理、およびBさんの二次相続時の税負担軽減への配慮。
- 未分割では事業承継税制や小規模宅地等の特例、配偶者の税額軽減が本則適用できないため、期限内申告に向けた円満な遺産分割協議の成立が最優先となります。また、事業承継税制の適用要件(特例承継計画の提出等の手続き)や、将来発生する妻Bさんの二次相続における税率上昇リスクにも留意が必要です。
- FPと職業倫理について、どのようなことが考えられるか。:顧客の利益を最優先に考える「顧客第一主義」、相談で知り得た家族や会社の財務情報を漏らさない「守秘義務の遵守」、税理士法・弁護士法などの業法に抵触せず専門家と適切に連携する「コンプライアンス(法令遵守の徹底)」、顧客への「インフォームド・コンセント(丁寧な説明と同意)」が求められる。
- FPは顧客第一の立場で客観的な助言を行い、個人のプライバシーや経営情報を厳格に管理する守秘義務を遵守しなければなりません。また、具体的な税務申告書の作成や紛争性のある法的手続きの代理等は税理士や弁護士の専業業務であるため、適切な連携を図り法令を遵守することが不可欠です。
関連する分野を学ぶ
覚えるポイント
- 特例承継計画の提出期日や雇用継続要件などの事業承継税制適用要件
- 小規模宅地等の特例(特定居住用330㎡・特定同族会社事業用400㎡・貸付事業用200㎡)の併用限度面積
- 二次相続を踏まえた配偶者の税額軽減適用のバランス配分
間違えやすいところ
- 遺産分割が決まらないと、事業承継税制や小規模宅地等の特例などの税制特例が、原則として申告期限までに使えないことを見落とすこと。
- 一次相続で配偶者の税額軽減(配偶者控除)を上限まで使いすぎると、二次相続で子の税負担が大きく増えるおそれがあることを考えないこと。
出題の前提:2025年度実施の金融財政事情研究会1級ファイナンシャル・プランニング技能検定実技試験(資産相談業務)の出題基準
出典:金融財政事情研究会『2025年9月 1級 実技(資産相談業務・9月28日 PartI PartII・PartI)』
公式問題 p.1(公式掲載ページ) ↗(www.kinzai.or.jp)
2025年9月 1級 実技(資産相談業務・9月28日 PartI PartII・PartI)
参照した公式資料
金融財政事情研究会が公開した2025年9月 1級 実技(資産相談業務・9月28日 PartI PartII・PartI)の問題・解答資料です。
- 公式問題(公式掲載ページ) ↗ — www.kinzai.or.jp(資料の掲載案内)
金財のPDFは公式掲載ページからご覧ください。古い資料は現在の一覧に掲載されていない場合があります。