


確定申告とは
確定申告とは、1年間の所得と税額を自分で計算して税務署に申告・納付する手続です。申告義務や課税方法の選択、控除の手続要件を区別します。
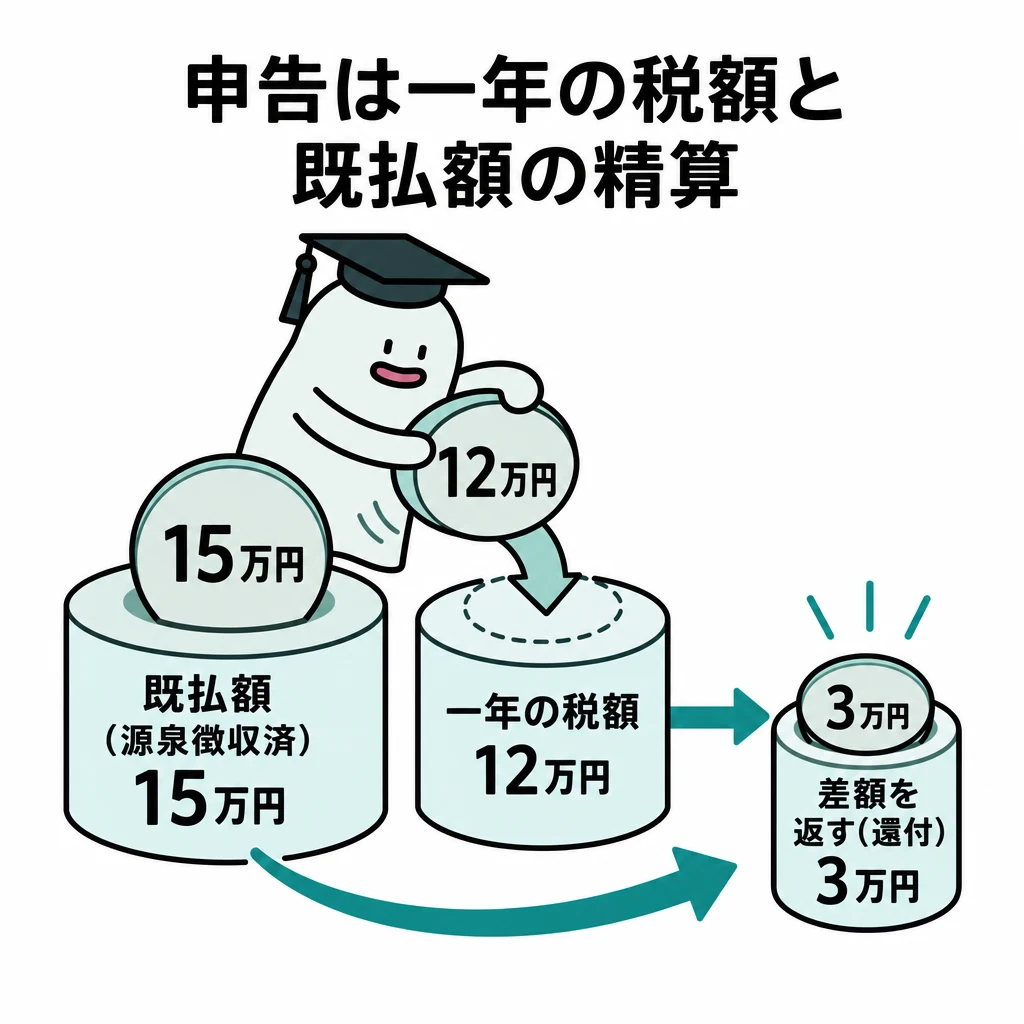
確定申告では、申告義務、選択できる課税方法、控除を受けるための手続を区別します。申告不要の条件に当てはまっても、還付や損失の繰越のために申告する場面があります。
基本の仕組み
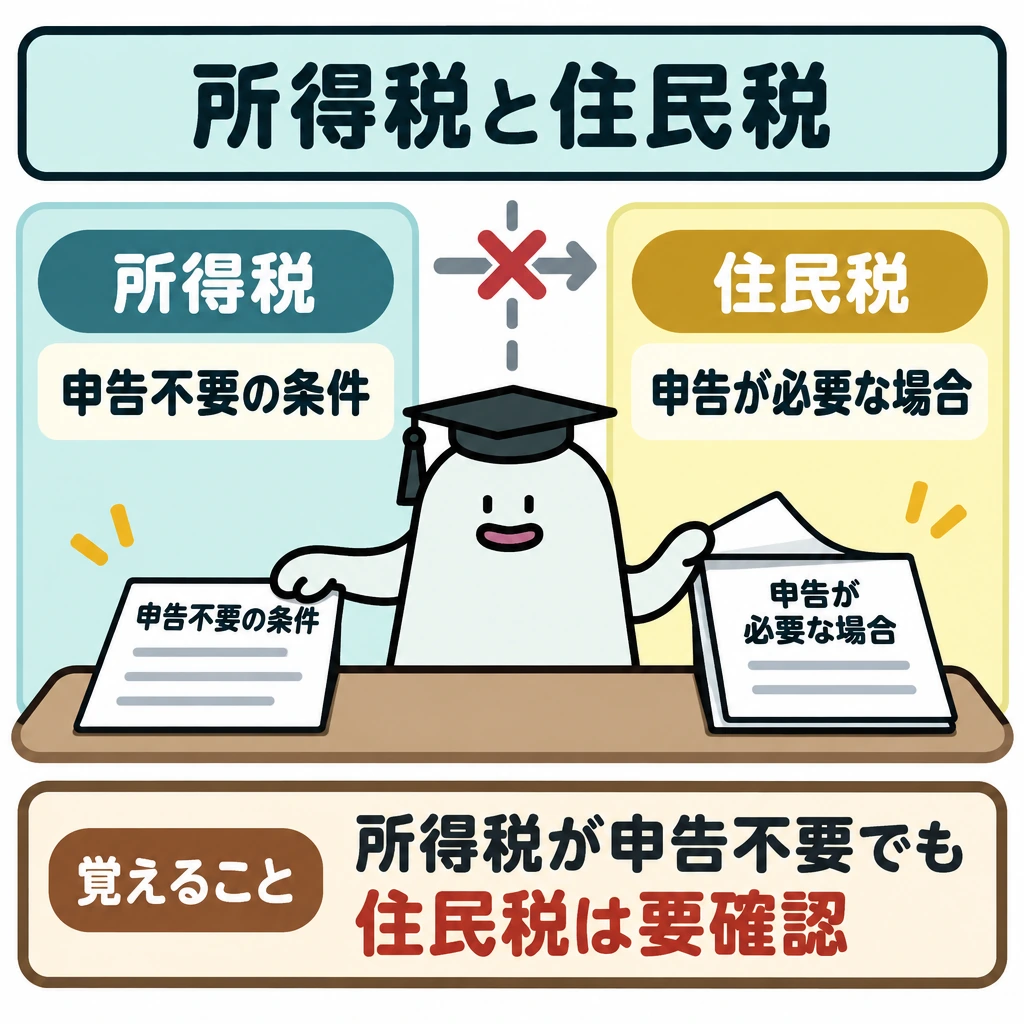
給与所得者の副収入に関する問題では、20万円という数字だけを見ず、収入か所得か、給与の受取先、年末調整の有無などを確認します。所得税の申告不要の扱いが住民税の申告にもそのまま当てはまるとは限りません。
青色申告には帳簿等の要件に応じた特典があります。「青色なら最大控除を必ず使える」のではなく、記帳・貸借対照表等・期限内申告・電子申告等の条件を確認して控除額を選びます。
令和8年度税制改正により、青色申告特別控除は令和9年分以後、現行の55万円控除の要件(複式簿記・期限内申告等)にe-Taxでの申告を加えて65万円に、さらに仕訳帳・総勘定元帳の電磁的記録の保存等を行えば75万円に引き上げられます。
同じ改正で、e-Taxを使わない複式簿記の申告に対する55万円の区分はなくなり、10万円控除からは前々年分の事業・不動産所得の収入金額が1,000万円を超える人が除かれます。令和8年分以前の申告には現行の区分を使います。
国税と地方税の申告・課税は完全には一致しません。所得税の確定申告が不要な条件を満たしても、住民税の申告が必要な場合があります。個人事業税では対象業種や事業主控除等を別に確認し、所得税の計算結果を無条件で転記しません。
海外の所得では、居住者・非居住者の区分や所得源泉を確認します。外国でも課税される場合の外国税額控除や租税条約は、国をまたぐ二重課税の調整に関係します。海外口座で受け取ったことだけを理由に、日本の申告対象外とは判断できません。
税制改正は、成立した年と適用される所得の年が違う場合があります。基礎控除や住宅関連の控除を計算するときは、国税庁の対象年分、所得条件、経過措置を確認します。去年の申告書の数字をそのまま今年の控除額へ転記しないことが大切です。
申告期限・還付・青色申告
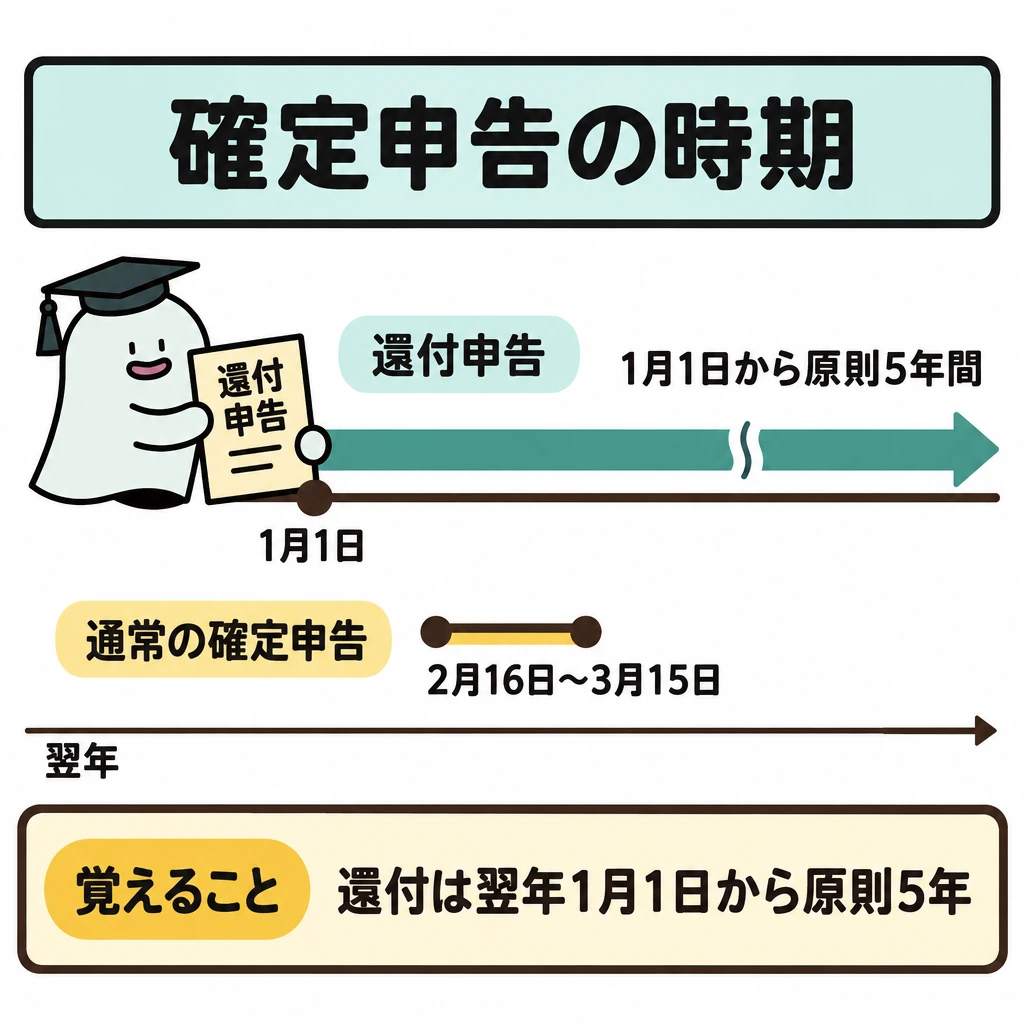
所得税の確定申告期間は原則、対象年の翌年2月16日から3月15日までです。還付申告は翌年1月1日から原則5年間行えます。年の途中で死亡した人の準確定申告は、相続の開始を知った日の翌日から4か月以内に相続人が行います。
給与所得者は、給与所得・退職所得以外の所得の合計額が20万円以下なら原則として確定申告不要です。これは所得(収入−経費)の基準で、給与収入2,000万円超の人は申告が必要です。住民税の申告不要を自動的に意味しません。
青色申告の承認申請は、適用を受けたい年の3月15日まで(1月16日以後の開業なら開業日から2か月以内)に行います。特典には青色申告特別控除、青色事業専従者給与の必要経費算入、純損失の3年間繰越控除・繰戻還付があります。現行の控除額は65万円・55万円・10万円で、令和9年分からの改正後の区分を令和8年分以前の設問に適用しないでください。
| 手続 | 主な時期・条件 |
|---|---|
| 通常の確定申告 | 原則、翌年2月16日〜3月15日 |
| 還付申告 | 翌年1月1日から原則5年間 |
| 準確定申告 | 相続の開始を知った日の翌日から4か月以内 |
| 青色申告の承認申請 | 適用年の3月15日まで(1月16日以後開業は2か月以内) |
| 青色申告特別控除 | 帳簿・期限・e-Tax等で控除額が変わる |
| 住民税申告 | 所得税の申告不要と別判定 |
試験に出る
- 確定申告では、申告義務・課税方法の選択・控除の手続を区別する。
- 申告不要の条件でも、還付や損失の繰越のために申告する場合がある。
- 給与所得者の副収入は、収入か所得か、年末調整の有無などを確認する。
- 所得税の申告不要の扱いが住民税の申告にもそのまま当てはまるとは限らない。
- 基礎控除等は改正があるため、対象年分と経過措置を確認する。
- 青色申告特別控除は現行最高65万円。令和9年分以後はe-Taxでの申告を要件に65万円、帳簿の電磁的記録保存等も満たすと75万円に改正される。
- 給与所得者は、給与所得・退職所得以外の所得が20万円以下なら原則として確定申告不要。給与収入2,000万円超は申告が必要。
重要な言葉
- 確定申告
- 1年間の所得と税額を計算して申告・納付する手続。
- 青色申告
- 一定の記帳等の要件を満たすと特典が受けられる申告方式。
- 青色申告特別控除
- 青色申告者が要件に応じて所得から差し引ける控除。現行は最高65万円で、令和9年分以後は65万円・75万円の区分に改正される。
- 外国税額控除
- 外国で課税された税額を、一定の範囲で日本の税額から差し引く仕組み。
- 租税条約
- 国をまたぐ二重課税を調整するために結ばれる条約。
確認問題
確かめよう税金を減らす計算条件だけでなく、何まで問題に含まれていませんか。
提出期限や必要書類です。金額の条件と手続の条件の両方を満たして初めて使える制度があります。
所得税の確定申告が不要なら、住民税の申告も必ず不要である。
申告不要の条件でも、還付や損失の繰越のために申告する場合がある。
給与所得者の副収入が問題になる場合、確認すべきことは?
青色申告の特典について正しいものは?
では、申告義務、選択できる課税方法、控除を受けるための手続を区別します。申告不要の条件に当てはまっても、還付やのために申告する場面があります。
給与所得者の副収入に関する問題では、という数字だけを見ず、収入か所得か、給与の受取先、年末調整の有無などを確認します。所得税の申告不要の扱いがの申告にもそのまま当てはまるとは限りません。
には帳簿等の要件に応じた特典があります。「青色なら最大控除を必ず使える」のではなく、記帳・等・期限内申告・電子申告等の条件を確認して控除額を選びます。
により、は令和9年分以後、現行の55万円控除の要件(複式簿記・期限内申告等)にe-Taxでの申告を加えて65万円に、さらに仕訳帳・総勘定元帳の電磁的記録の保存等を行えば75万円に引き上げられます。
国税と地方税の申告・課税は完全には一致しません。所得税の確定申告が不要な条件を満たしても、の申告が必要な場合があります。では対象業種や事業主控除等を別に確認し、所得税の計算結果を無条件で転記しません。
海外の所得では、居住者・非居住者の区分や所得源泉を確認します。外国でも課税される場合のやは、国をまたぐ二重課税の調整に関係します。海外口座で受け取ったことだけを理由に、日本の申告対象外とは判断できません。
税制改正は、成立した年と適用される所得の年が違う場合があります。や住宅関連の控除を計算するときは、国税庁の対象年分、所得条件、を確認します。去年の申告書の数字をそのまま今年の控除額へ転記しないことが大切です。
出典・参考資料
試験の公式案内と、この記事の参考にした学習資料です。
- 日本FP協会:2級・3級FP技能検定 試験要綱 ↗
- きんざい:FP技能検定 ↗
- 国税庁:所得控除のあらまし ↗
- 国税庁:損益通算 ↗
- 国税庁:不動産所得が赤字のときの他の所得との通算 ↗
- 国税庁:必要経費の知識 ↗
- 国税庁:2025年度税制改正による所得税の基礎控除の見直し等 ↗
- 日本FP協会:2級 試験範囲の細目(2026年9月確認) ↗
- 総務省:森林環境税及び森林環境譲与税について ↗
- 財務省:令和8年度税制改正の大綱(青色申告特別控除の引上げ) ↗
- 国税庁:退職手当等に対する源泉徴収 ↗
- 国税庁:青色申告制度 ↗
- 国税庁:消費税の納税義務の免除 ↗
- 国税庁:令和8年度税制改正による所得税の基礎控除の引上げ等について ↗
- 国税庁:生命保険料控除 ↗
- 国税庁:配当控除 ↗
- 国税庁:マイホームの取得等と所得税の税額控除 ↗
- 国税庁:交際費等の範囲と損金不算入額の計算 ↗
- 国税庁:簡易課税制度 ↗
編集:Pinternet Works · 更新日:
教材の編集方針・訂正について