


所得控除とは
所得控除とは、生活上の事情や負担を税の計算に反映し、所得から差し引く仕組みです。誰についての控除かや所得・年齢などの要件を確認します。
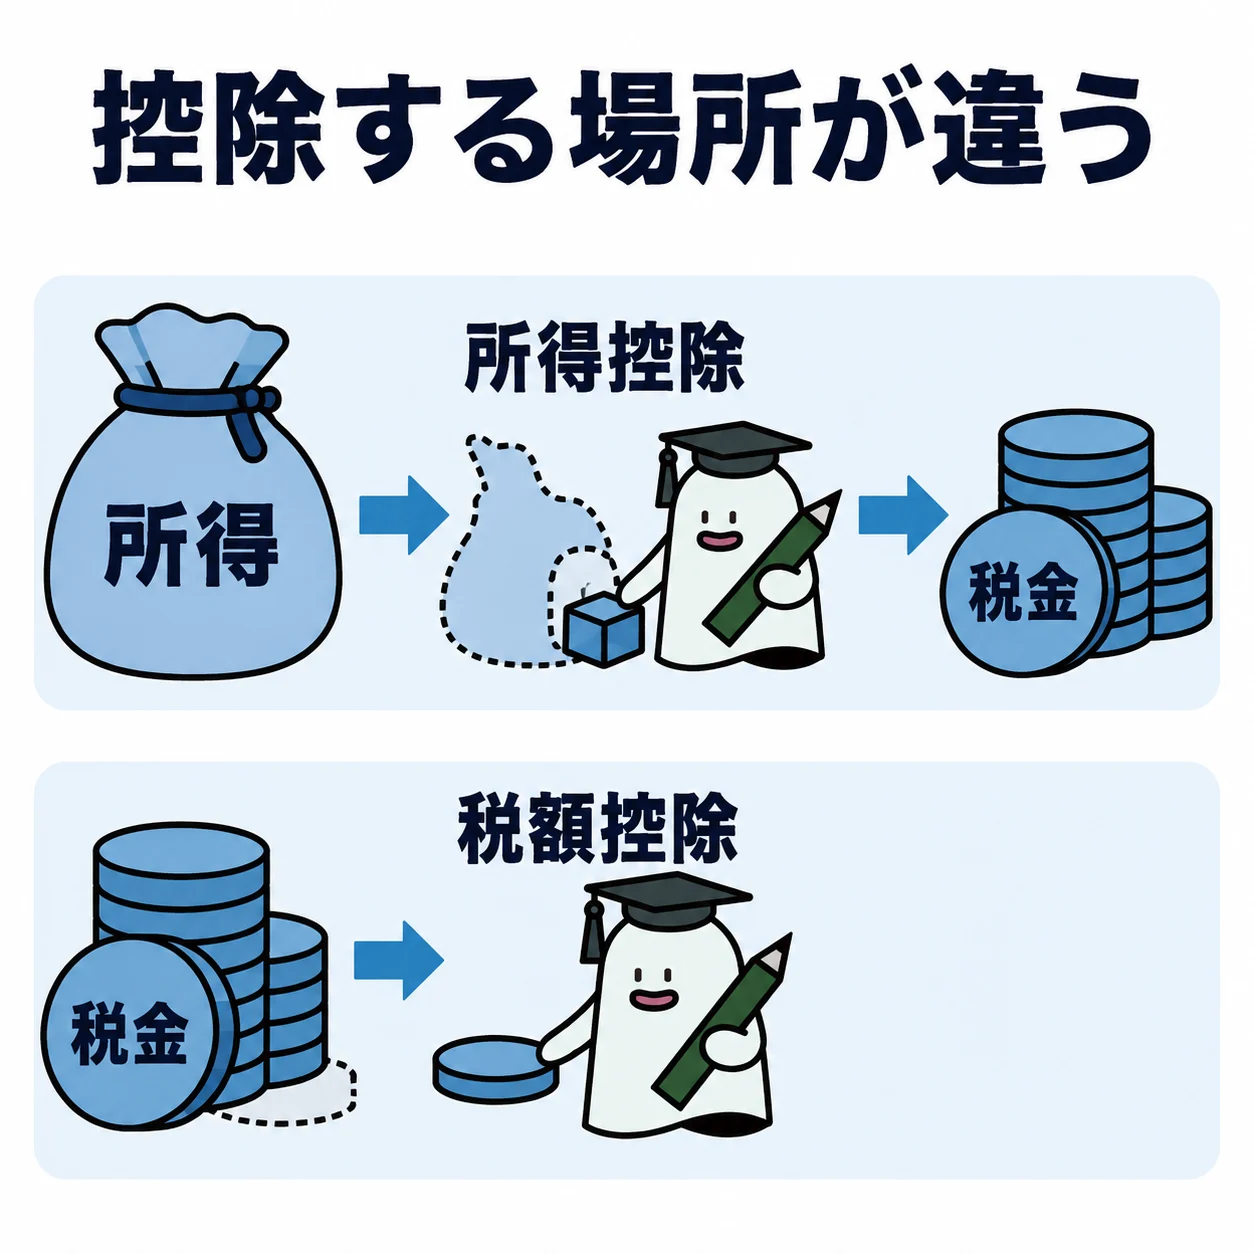
所得控除は生活上の事情や負担を税の計算へ反映するものです。名前だけでなく、誰についての控除か、その人の所得や年齢、実際に負担した額などを確認します。
基本の仕組み
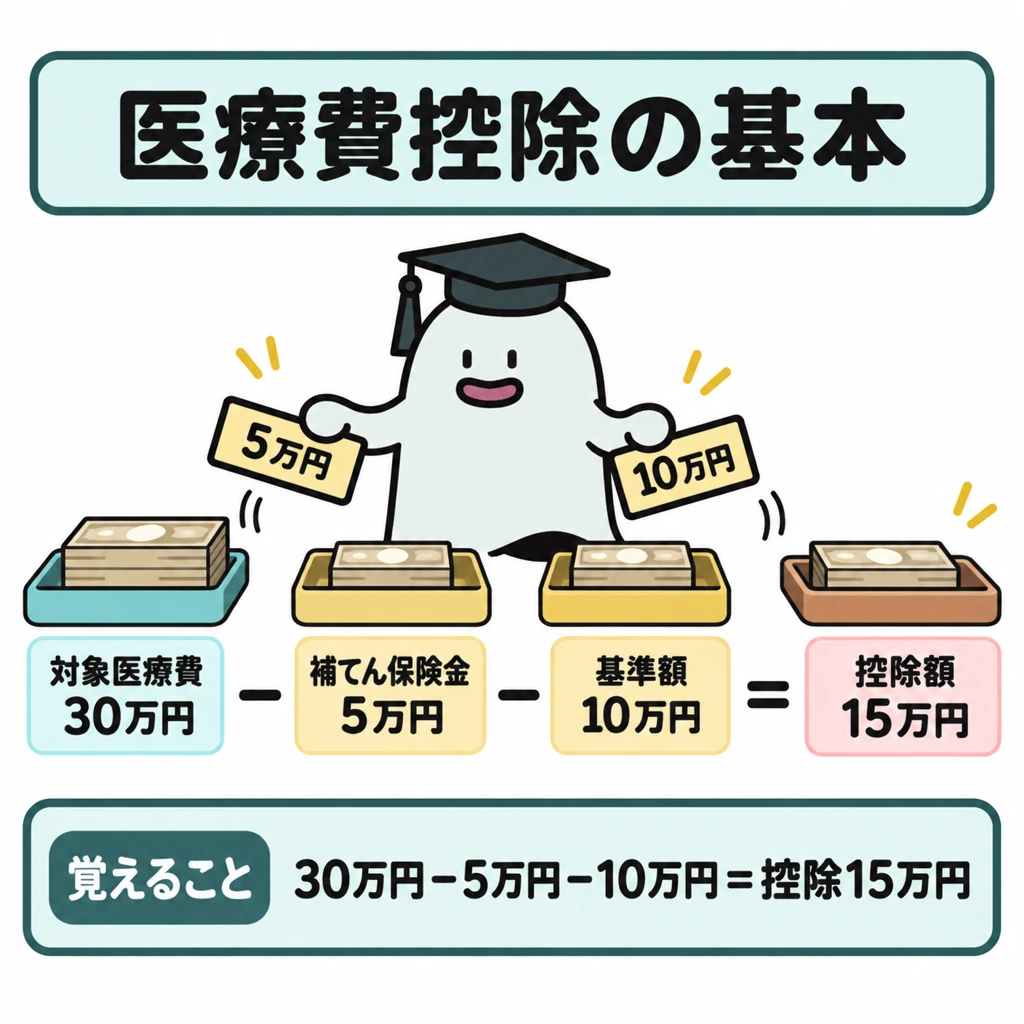
医療費控除の単純例として、対象医療費30万円、補てん保険金5万円、差し引く基準額10万円という条件なら、控除額は30−5−10=15万円です。支払額30万円全額が控除になるわけでも、15万円がそのまま還付されるわけでもありません。
扶養控除等では収入と所得の要件を混同しないようにします。給与だけの人でも給与所得控除後の所得を使う場面があります。基礎控除や扶養関連は改正があるため、問題の適用年と用語を確認します。
所得控除の種類と判定順
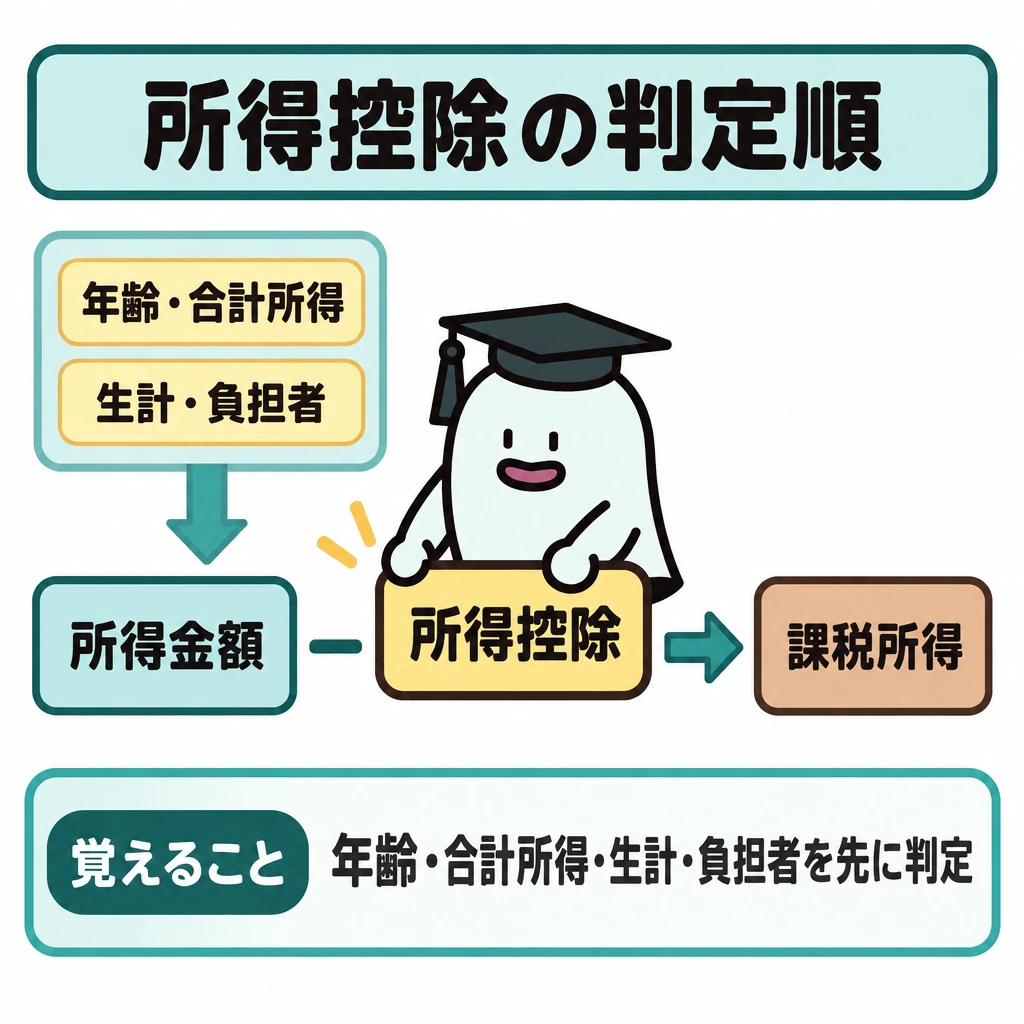
所得控除は、所得金額から差し引いて課税所得を求める段階です。人的控除には基礎・配偶者・配偶者特別・扶養・障害者・寡婦・ひとり親・勤労学生控除などがあり、支出に対応する控除には社会保険料・生命保険料・地震保険料・医療費・寄附金控除などがあります。対象者の年齢、合計所得金額、生計関係、実際の負担者を先に判定します。
医療費控除では本人または生計を一にする親族の医療費から保険金等の補てん額を除き、原則10万円または総所得金額等の5%の低い方を引きます(上限200万円)。補てん金はその給付の対象となる医療費から差し引き、他の医療費まで一括で差し引かない点を確認します。セルフメディケーション税制との選択適用も区別します。
| 区分 | 主な控除 | 確認する条件 |
|---|---|---|
| 人的控除 | 基礎・配偶者・扶養・障害者等 | 所得・年齢・生計 |
| 保険料の負担 | 社会保険料・生命保険料・地震保険料 | 支払者と証明 |
| 個別の支出 | 医療費・寄附金 | 対象支出・補てん・限度額 |
主な所得控除の金額(年分に注意)
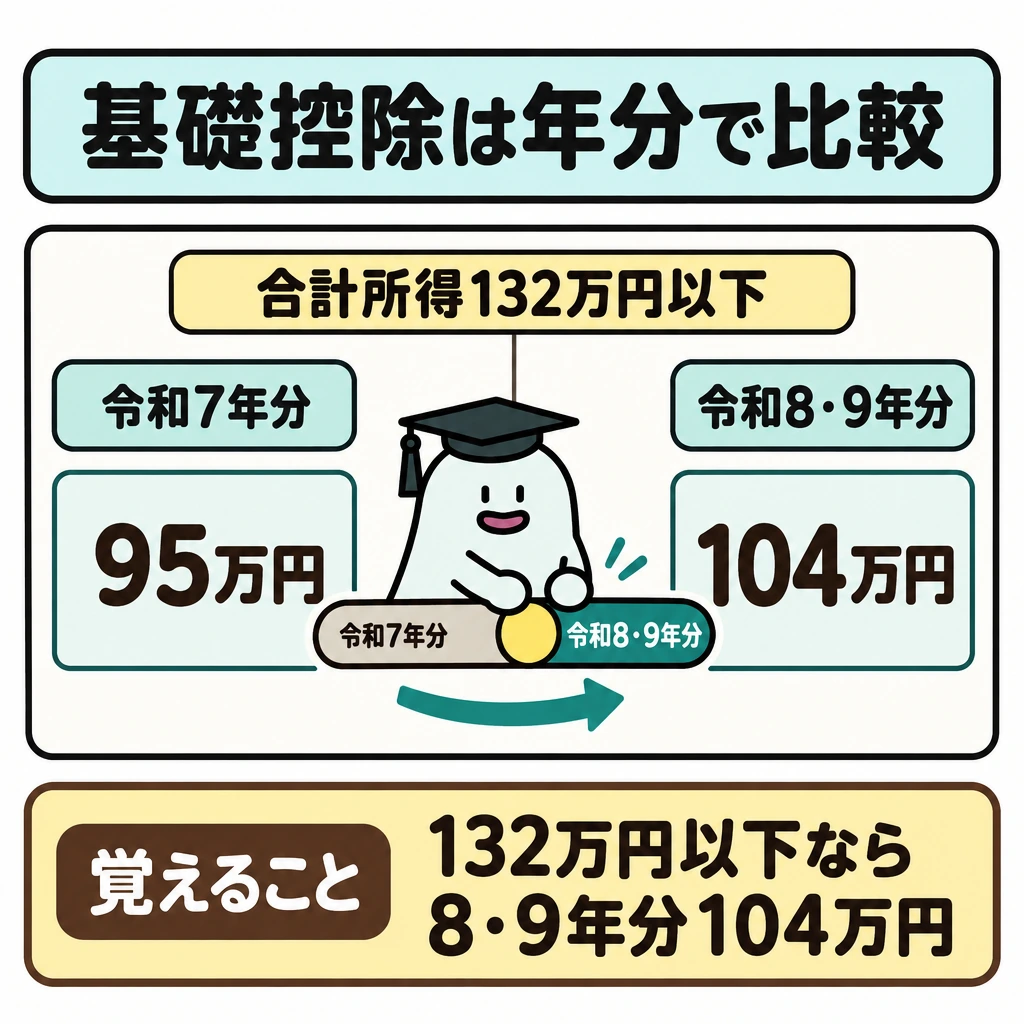
基礎控除は令和7年分から、合計所得金額に応じた特例が加わりました。令和8年度税制改正(令和8年12月1日施行)で令和8年分以後はさらに引き上げられ、令和8年分・令和9年分は最高104万円です。2026年度の試験では、設問がどの年分を前提にしているかを先に確かめます。
生命保険料控除は2012年以後の契約で一般・介護医療・個人年金の各最高4万円、合計最高12万円です。令和8年分・令和9年分は23歳未満の扶養親族がいれば一般生命保険料控除の上限が6万円になる特例があり、合計12万円は変わりません。
| 本人の合計所得金額 | 基礎控除(令和7年分) | 基礎控除(令和8年分・令和9年分) |
|---|---|---|
| 132万円以下 | 95万円 | 104万円 |
| 132万円超336万円以下 | 88万円 | 104万円 |
| 336万円超489万円以下 | 68万円 | 104万円 |
| 489万円超655万円以下 | 63万円 | 67万円 |
| 655万円超2,350万円以下 | 58万円 | 62万円 |
| 2,350万円超2,500万円以下 | 48万円・32万円・16万円と逓減 | 48万円・32万円・16万円と逓減 |
| 2,500万円超 | 0円 | 0円 |
| 所得控除 | 控除額 | 主な要件 |
|---|---|---|
| 配偶者控除 | 38万円(70歳以上48万円) | 本人の合計所得1,000万円以下。配偶者の合計所得58万円以下(令和8年分は62万円以下) |
| 配偶者特別控除 | 最高38万円 | 配偶者の合計所得58万円超133万円以下(令和8年分は62万円超) |
| 扶養控除 | 一般38万円、特定扶養63万円、老人扶養48万円(同居老親等58万円) | 16歳以上。扶養親族の合計所得58万円以下(令和8年分は62万円以下) |
| 特定親族特別控除 | 最高63万円 | 19歳以上23歳未満の親族で、合計所得が扶養控除の要件を超え123万円以下 |
| 寄附金控除 | 特定寄附金−2,000円 | 総所得金額等の40%が支出額の上限 |
| 地震保険料控除 | 最高5万円 | 火災保険料は対象外 |
| セルフメディケーション税制 | 1万2,000円超の部分(上限8万8,000円) | 通常の医療費控除との選択適用 |
試験に出る
- 所得控除は誰についての控除か、所得や年齢などの要件を確認する。
- 医療費控除は支払額そのものではなく、補てん額と基準額を引いた額。
- 控除額がそのまま還付されるわけではない。
- 扶養控除等では収入と所得の要件を混同しない。
- 「生計を一にする」は同居だけでは判断せず実態で見る。
- 配偶者控除は本人の合計所得1,000万円以下が要件。配偶者の合計所得要件は令和7年分58万円以下、令和8年分62万円以下。
- 扶養控除は16歳未満は対象外。特定扶養親族(19歳以上23歳未満)63万円。特定親族特別控除は令和7年分から最高63万円。
重要な言葉
- 所得控除
- 生活上の事情や負担を反映して所得から差し引く仕組み。
- 医療費控除
- 対象医療費から補てん額と基準額を引いた額を所得から控除する制度。
- 扶養控除
- 生計を一にする扶養親族がいる場合に受けられる所得控除。
- 特定親族特別控除
- 19歳以上23歳未満の親族の所得が扶養控除の要件を超えても、123万円以下なら段階的に受けられる控除。
確認問題
確かめよう「生計を一にする」は必ず同居を意味するでしょうか。
いいえ。勤務や修学のため別居していても、常に生活費や学資金の送金を受けていれば生計を一にするとされます。住所が同じかどうかだけで判断しません。
所得控除では、控除を受ける人の所得や年齢などの要件を確認する。
医療費控除の控除額は、支払った医療費の全額である。
16歳未満の扶養親族については、扶養控除の適用を受けられない。
対象医療費30万円、補てん保険金5万円、基準額10万円のときの医療費控除額は?
「生計を一にする」の判断として適切なものは?
は生活上の事情や負担を税の計算へ反映するものです。名前だけでなく、誰についての控除か、その人のや年齢、実際に負担した額などを確認します。
の単純例として、対象医療費30万円、補てん保険金5万円、差し引く基準額10万円という条件なら、控除額は30−5−10=です。支払額30万円全額が控除になるわけでも、15万円がそのまま還付されるわけでもありません。
等では収入と所得の要件を混同しないようにします。給与だけの人でも給与所得控除後の所得を使う場面があります。や扶養関連は改正があるため、問題の適用年と用語を確認します。
出典・参考資料
試験の公式案内と、この記事の参考にした学習資料です。
- 日本FP協会:2級・3級FP技能検定 試験要綱 ↗
- きんざい:FP技能検定 ↗
- 国税庁:所得控除のあらまし ↗
- 国税庁:損益通算 ↗
- 国税庁:不動産所得が赤字のときの他の所得との通算 ↗
- 国税庁:必要経費の知識 ↗
- 国税庁:2025年度税制改正による所得税の基礎控除の見直し等 ↗
- 日本FP協会:2級 試験範囲の細目(2026年9月確認) ↗
- 総務省:森林環境税及び森林環境譲与税について ↗
- 財務省:令和8年度税制改正の大綱(青色申告特別控除の引上げ) ↗
- 国税庁:退職手当等に対する源泉徴収 ↗
- 国税庁:青色申告制度 ↗
- 国税庁:消費税の納税義務の免除 ↗
- 国税庁:令和8年度税制改正による所得税の基礎控除の引上げ等について ↗
- 国税庁:生命保険料控除 ↗
- 国税庁:配当控除 ↗
- 国税庁:マイホームの取得等と所得税の税額控除 ↗
- 国税庁:交際費等の範囲と損金不算入額の計算 ↗
- 国税庁:簡易課税制度 ↗
編集:Pinternet Works · 更新日:
教材の編集方針・訂正について