


個人住民税とは
個人住民税とは、前年の所得を基に翌年度に課される地方税です。所得税とは課税時期や控除の条件が異なります。
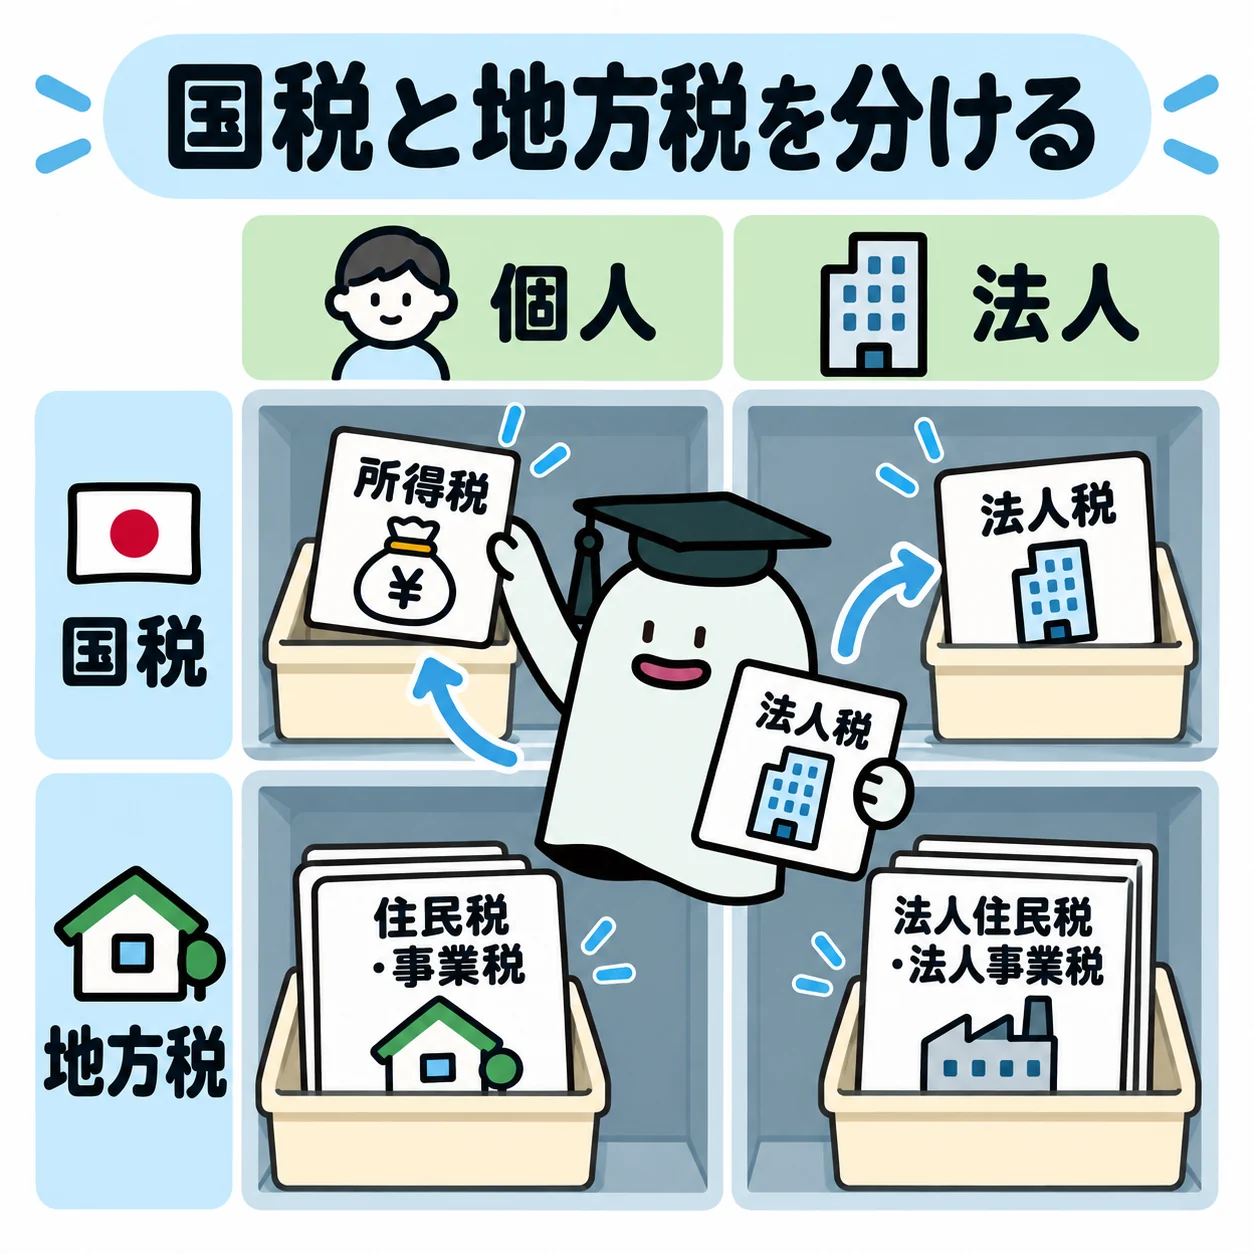
所得に関わる税金は所得税だけではありません。同じ収入を扱う場合でも、国税と地方税では課税時期や計算条件が異なります。
基本の仕組み
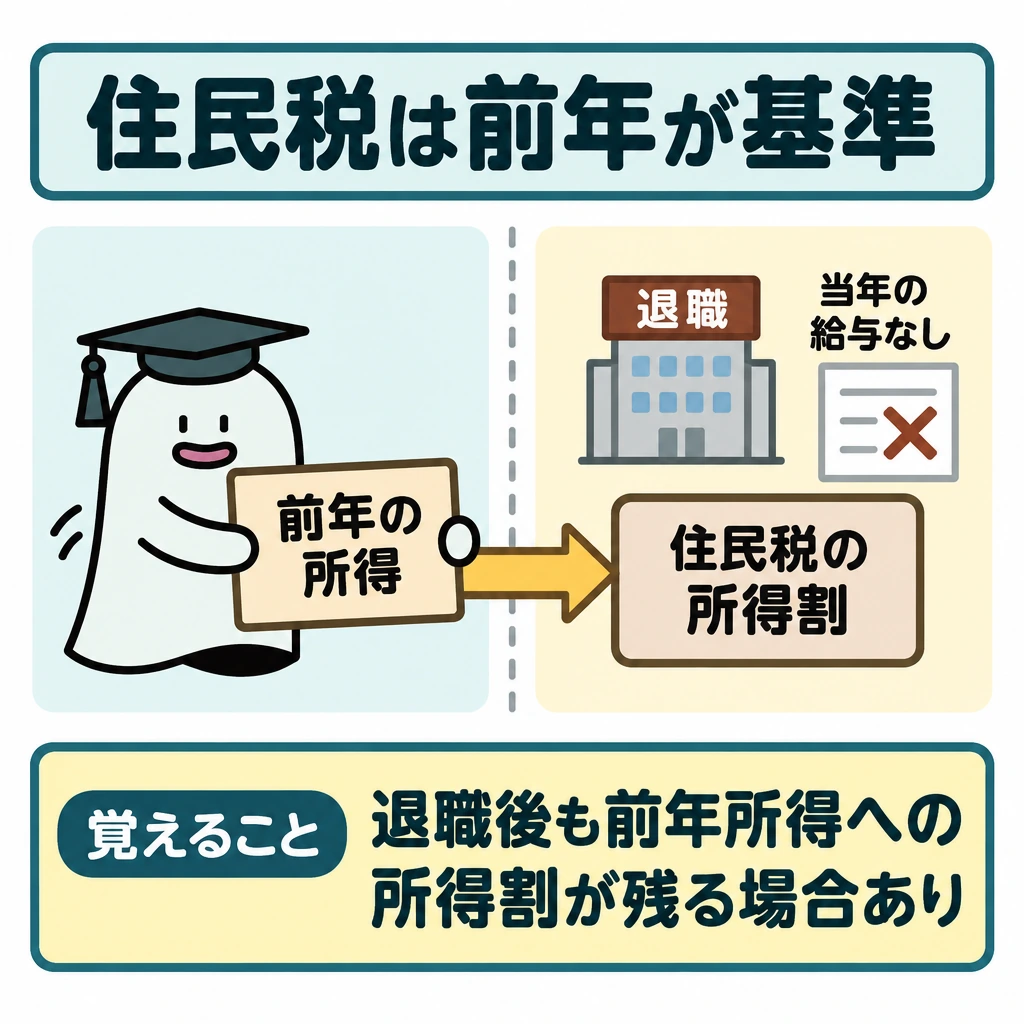
個人住民税は前年の所得を基にする所得割と、均等割等を区別します。退職して当年の給与がなくなっても、前年の所得に対する負担が残ることがあります。所得税と控除額が同じとは限りません。2024年度からは、個人住民税均等割と併せて森林環境税(国税・年1,000円)が賦課徴収されています。
個人事業税は対象となる事業に課され、所得税の青色申告特別控除と同じ控除をそのまま適用するわけではありません。事業主控除や業種ごとの税率など、事業税独自の条件で整理します。
法人にも法人税とは別に法人住民税・法人事業税があります。個人の所得税や住民税は必要経費にできませんが、事業税等は扱いが異なります。単に税金という理由で一括して必要経費・損金と判断しないことが大切です。
課税主体・時点・事業主控除
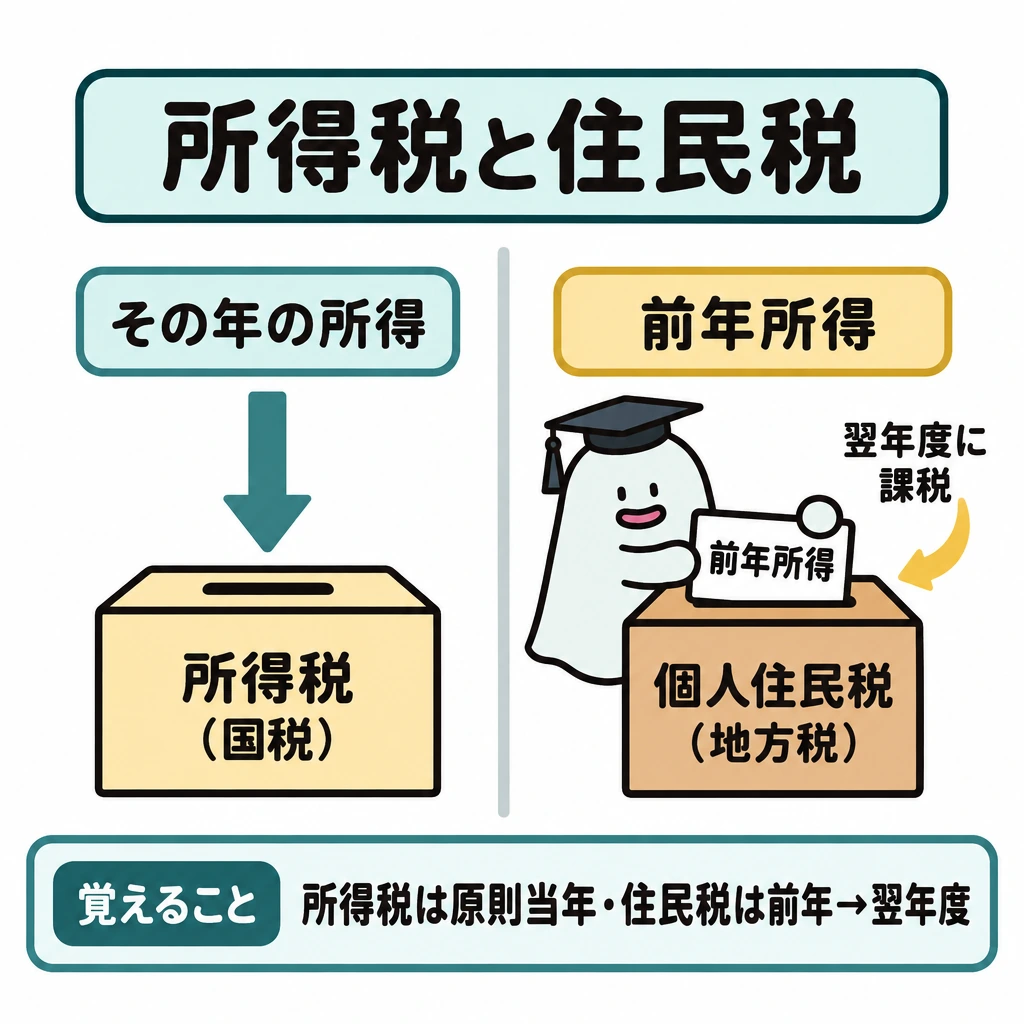
所得税は国税で原則その年の所得に課税し、個人住民税は地方税で前年所得を基に翌年度に課税します。森林環境税は国税ですが個人住民税均等割と併せて年1,000円が徴収されます。所得控除・税額控除の額や適用条件を所得税からそのまま住民税へ移しません。
個人事業税は法定業種に対する都道府県税です。事業主控除は原則年290万円(営業期間が1年未満なら月割)で、青色申告特別控除は適用しません。法人には法人税のほか法人住民税・法人事業税があり、税目と納税者を分けて判断します。
| 税 | 課税主体・基準 |
|---|---|
| 所得税 | 国・その年の所得 |
| 個人住民税 | 地方・前年の所得 |
| 個人事業税 | 都道府県・法定業種と事業主控除 |
| 森林環境税 | 国税・個人住民税と併せて徴収 |
試験に出る
- 所得に関わる税は所得税だけでなく、地方税では課税時期が異なる。
- 個人住民税は前年の所得を基に、所得割と均等割等を区別する。
- 所得税の控除額と住民税の控除額は同じとは限らない。
- 個人事業税は青色申告特別控除をそのまま適用せず、事業主控除等の独自条件がある。
- 個人の所得税・住民税は必要経費にできないが、事業税等は扱いが異なる。
重要な言葉
- 個人住民税
- 前年の所得を基に翌年度に課される地方税。所得割と均等割等がある。
- 個人事業税
- 対象となる事業に課される地方税。事業主控除等の独自の条件がある。
- 均等割
- 所得の多少にかかわらず一定額が課される部分。
確認問題
確かめよう今年退職して収入が減ったら、前年所得に対する住民税も必ずゼロ?
いいえ。どの年の所得へ課税するかを確認します。
個人住民税は、当年の所得に基づいて当年に課される。
個人の所得税や住民税は必要経費にできないが、事業税等は扱いが異なる。
個人住民税の説明として正しいものは?
個人事業税について正しいものは?
所得に関わる税金はだけではありません。同じ収入を扱う場合でも、では課税時期や計算条件が異なります。
は前年の所得を基にする所得割と、等を区別します。退職して当年の給与がなくなっても、前年の所得に対する負担が残ることがあります。所得税と控除額が同じとは限りません。2024年度からは、個人住民税均等割と併せて(国税・年1,000円)が賦課徴収されています。
は対象となる事業に課され、所得税の青色申告特別控除と同じ控除をそのまま適用するわけではありません。や業種ごとの税率など、事業税独自の条件で整理します。
法人にも法人税とは別に・があります。個人の所得税や住民税は必要経費にできませんが、事業税等は扱いが異なります。単に税金という理由で一括して必要経費・損金と判断しないことが大切です。
出典・参考資料
試験の公式案内と、この記事の参考にした学習資料です。
- 日本FP協会:2級・3級FP技能検定 試験要綱 ↗
- きんざい:FP技能検定 ↗
- 国税庁:所得控除のあらまし ↗
- 国税庁:損益通算 ↗
- 国税庁:不動産所得が赤字のときの他の所得との通算 ↗
- 国税庁:必要経費の知識 ↗
- 国税庁:2025年度税制改正による所得税の基礎控除の見直し等 ↗
- 日本FP協会:2級 試験範囲の細目(2026年9月確認) ↗
- 総務省:森林環境税及び森林環境譲与税について ↗
- 財務省:令和8年度税制改正の大綱(青色申告特別控除の引上げ) ↗
- 国税庁:退職手当等に対する源泉徴収 ↗
- 国税庁:青色申告制度 ↗
- 国税庁:消費税の納税義務の免除 ↗
- 国税庁:令和8年度税制改正による所得税の基礎控除の引上げ等について ↗
- 国税庁:生命保険料控除 ↗
- 国税庁:配当控除 ↗
- 国税庁:マイホームの取得等と所得税の税額控除 ↗
- 国税庁:交際費等の範囲と損金不算入額の計算 ↗
- 国税庁:簡易課税制度 ↗
編集:Pinternet Works · 更新日:
教材の編集方針・訂正について