


法人税とは
法人税とは、会社の所得に対して課される国税です。会計上の利益と税務上の所得は一致しないことがあり、損金算入の要件を確認します。
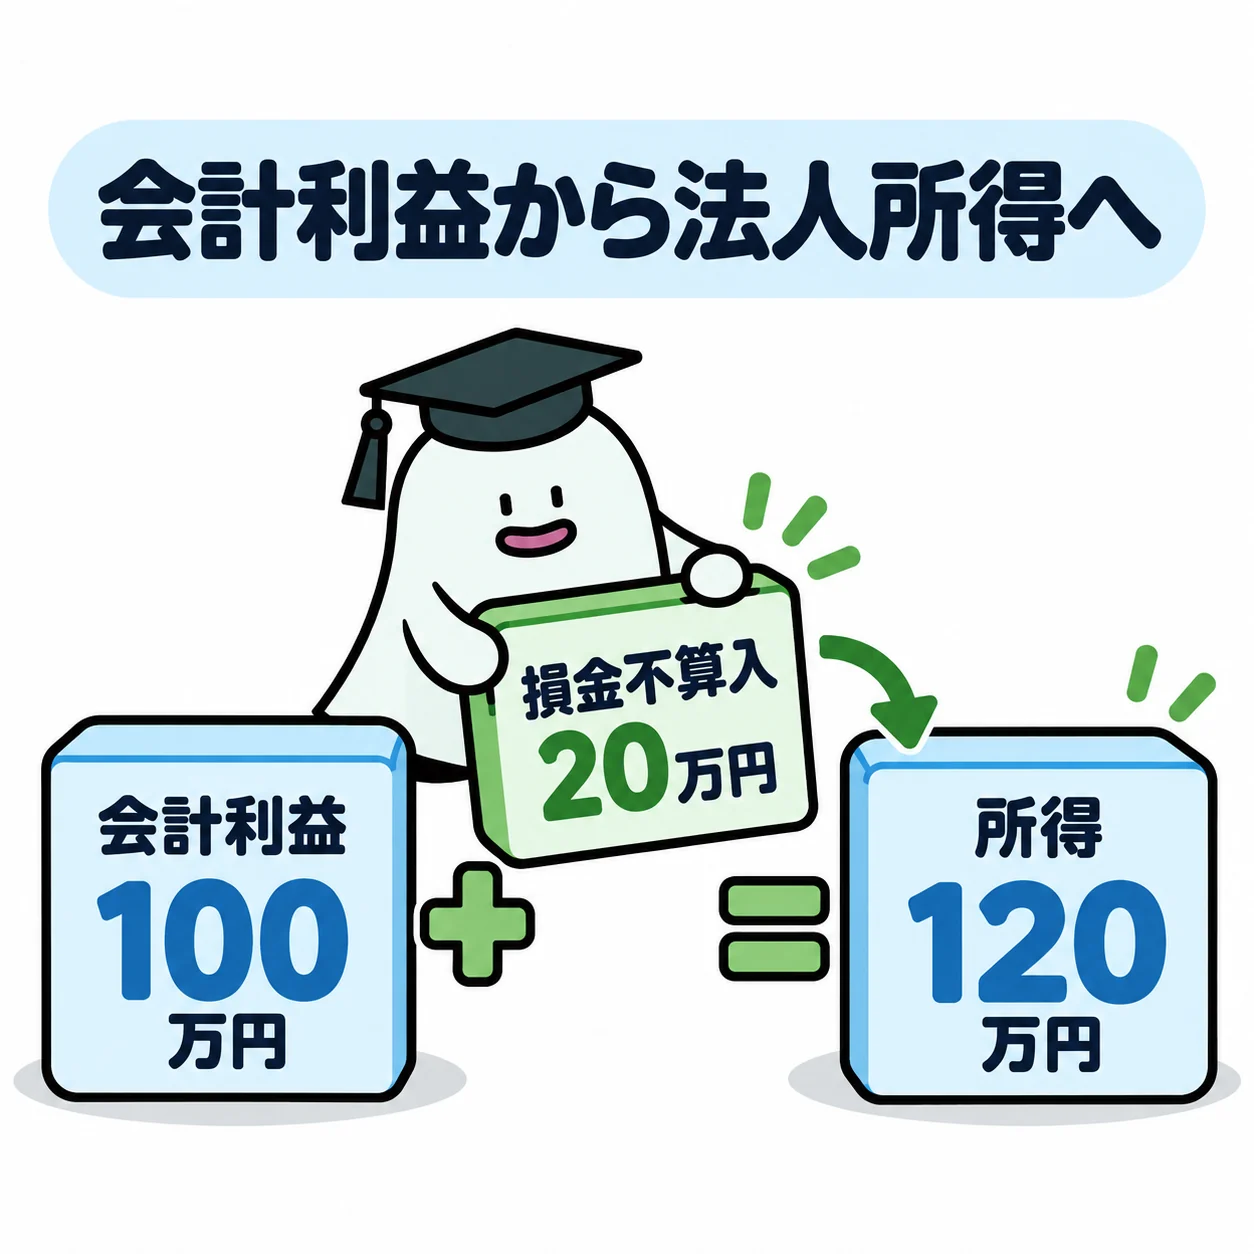
会社の会計利益と、法人税を計算する所得は同じとは限りません。会計で費用にしても、税務で損金として認められる条件を満たさないことがあるためです。
基本の仕組み
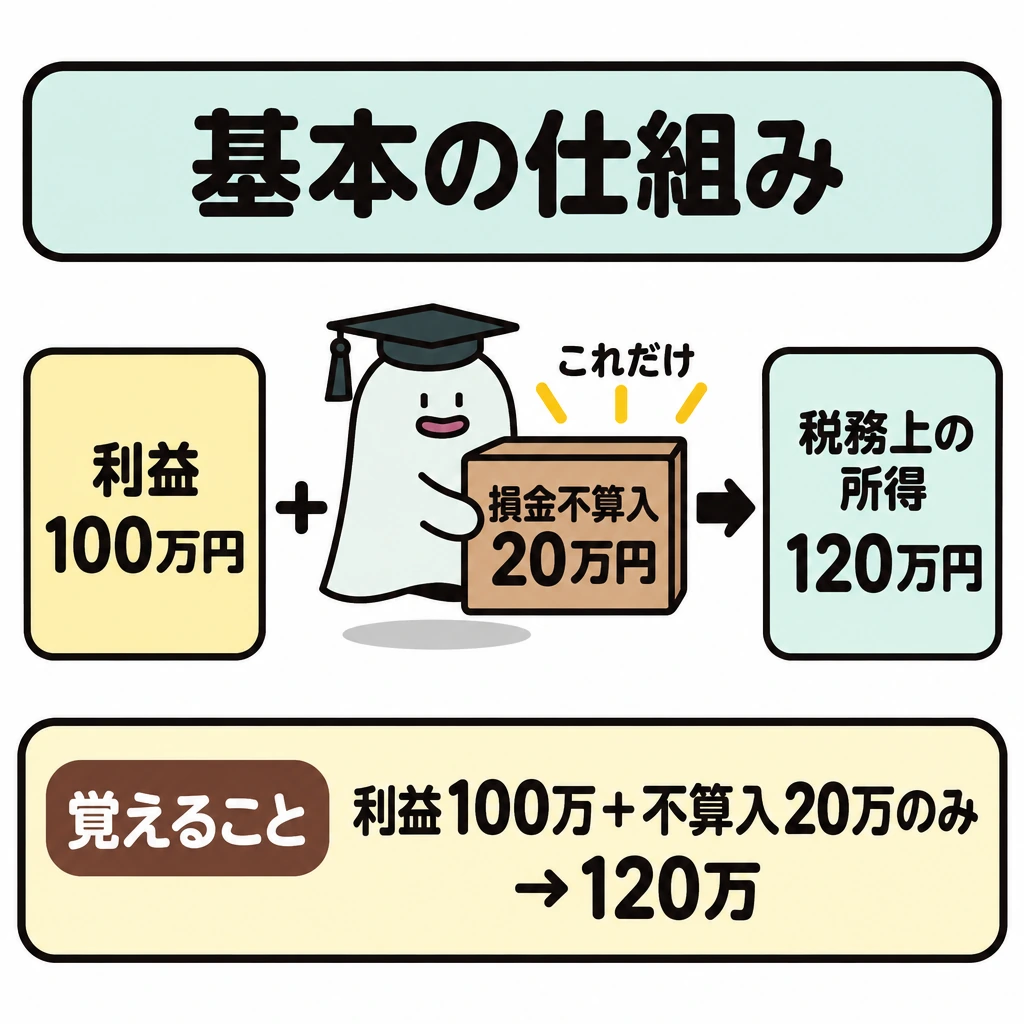
利益100万円に、損金不算入の費用20万円だけがある単純な条件なら、税務上の所得は120万円です。逆に税務上の損金に算入する調整があれば減算します。
役員給与や交際費等は損金算入の要件・限度を確認します。役員へ臨時に払った金額を、従業員給与と同じ感覚で全て損金にできるとは限りません。会社と役員の間の低額譲渡や貸付けも、両者の税務を分けて考えます。
消費税は、原則として売上に係る消費税額から要件を満たす仕入税額控除等を控除して計算します。課税・非課税・不課税、納税義務、簡易課税、インボイスの条件は別の論点です。売上税額だけをそのまま納付額としません。
法人税の加減算と消費税の入口
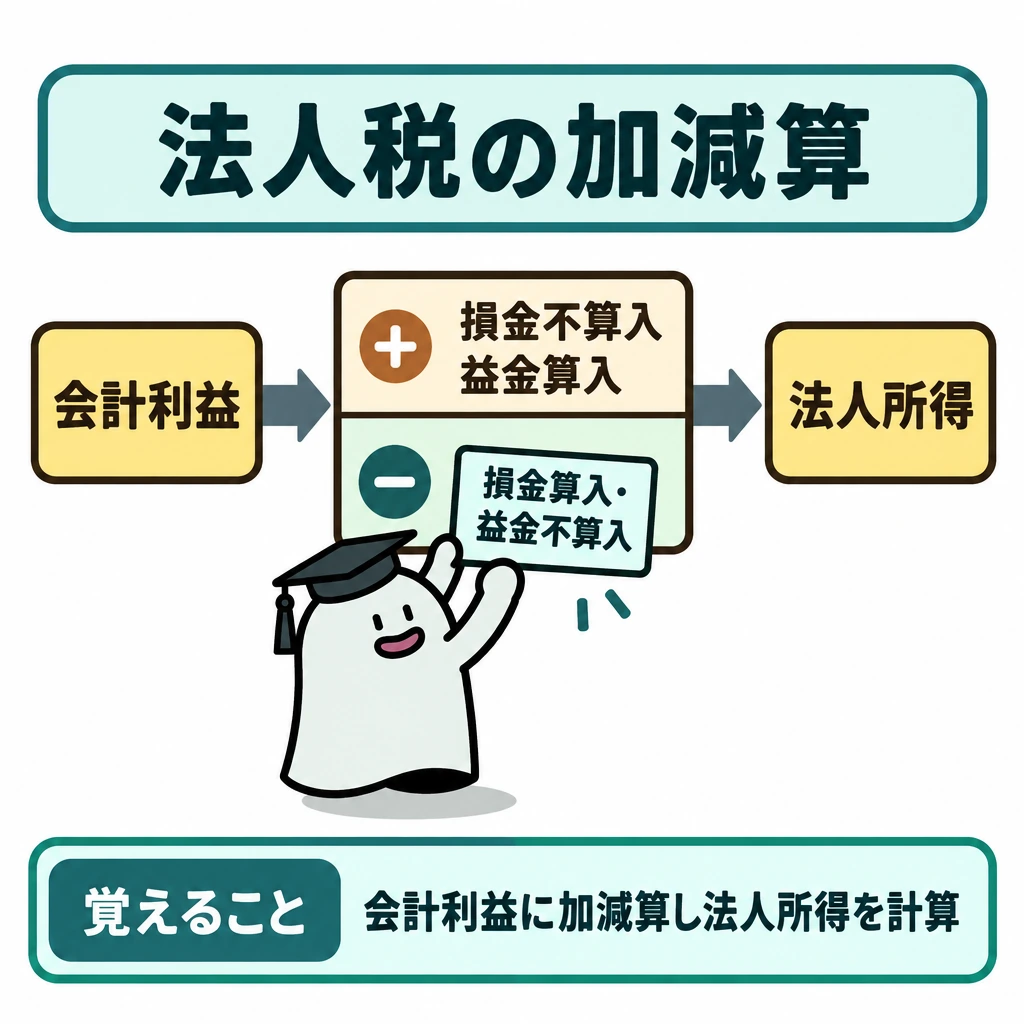
法人の会計利益に、損金不算入・益金算入を加え、損金算入・益金不算入を差し引いて所得を計算します。役員給与では定期同額給与、事前確定届出給与、業績連動給与などの要件に該当するかが争点です。交際費や寄附金も会計上の費用を無条件で税務上の損金にしません。
消費税では、資産の譲渡等が課税・非課税・不課税のどれか、免税取引かを分けます。納税義務は原則として基準期間の課税売上高1,000万円超で生じ、特定期間の売上や適格請求書発行事業者登録などの例外を確認します。仕入税額控除には帳簿・請求書等の保存要件があり、簡易課税は基準期間売上等の条件と届出を別に見ます。
| 論点 | 先に判定すること |
|---|---|
| 法人所得 | 会計利益への加算・減算 |
| 役員給与 | 定期同額・事前確定届出・業績連動等 |
| 消費税の対象 | 課税・非課税・不課税・免税 |
| 消費税の納税義務 | 基準期間・特定期間・登録 |
| 仕入税額控除 | 取引区分と保存書類 |
法人税の主な数値
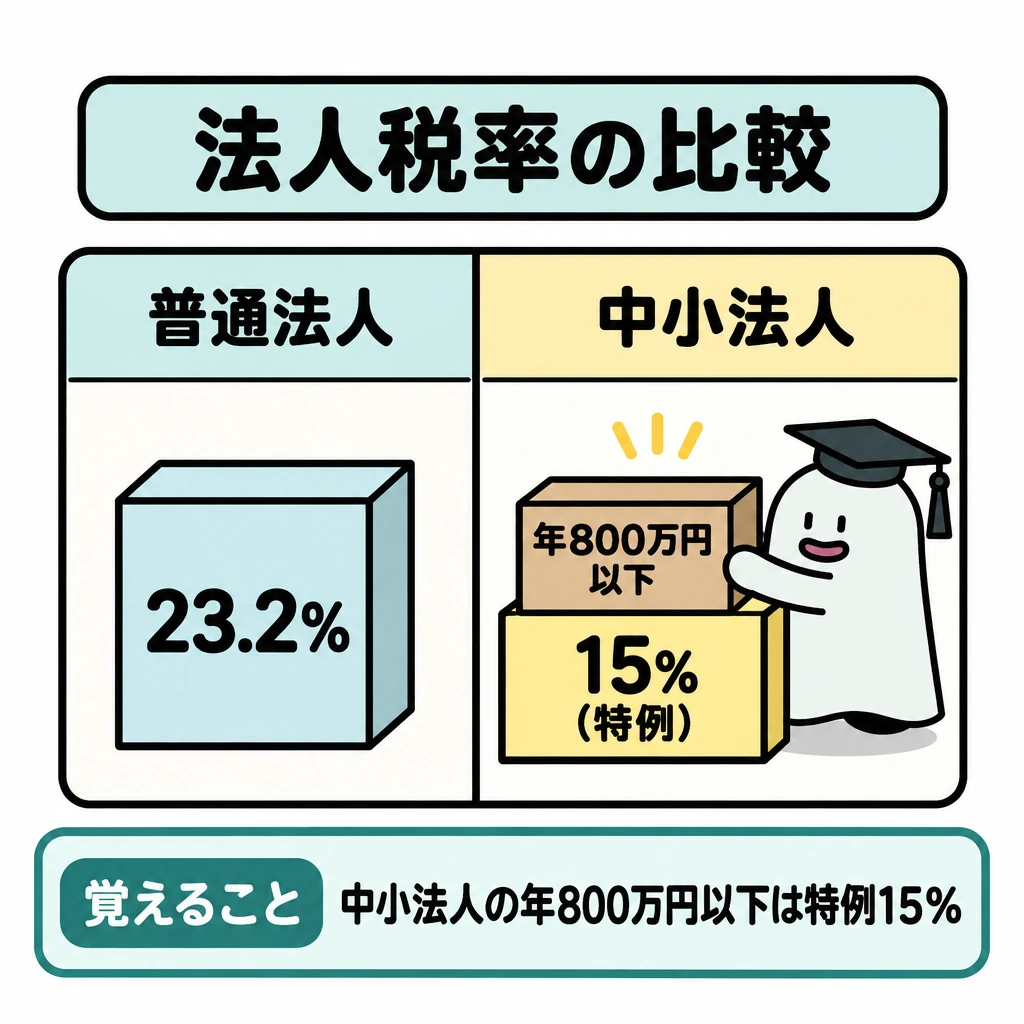
法人税率は普通法人で23.2%、中小法人は年800万円以下の所得部分に軽減税率15%(特例)が適用されます。青色申告法人の欠損金は10年間繰り越せます。法人の減価償却は償却限度額の範囲で損金経理した額が損金になり、法定償却方法は原則定率法(建物等は定額法)です。
交際費等は、資本金1億円以下の中小法人なら年800万円までの定額控除と接待飲食費の50%損金算入の選択、資本金100億円超の法人は全額不算入です。1人当たり1万円以下の飲食費(社内飲食費を除く)は交際費等から除かれます。受取配当等は益金不算入、法人税・住民税や罰科金は損金不算入です。
| 項目 | 主な扱い |
|---|---|
| 役員給与の損金算入 | 定期同額・事前確定届出・業績連動(不相当に高額な部分は不算入) |
| 交際費等(中小法人) | 年800万円まで、または接待飲食費の50% |
| 減価償却 | 償却限度額内の損金経理額。法人の法定償却方法は原則定率法 |
| 欠損金の繰越控除 | 青色申告法人は10年間 |
| 受取配当等 | 益金不算入の制度あり |
会社と役員間の取引
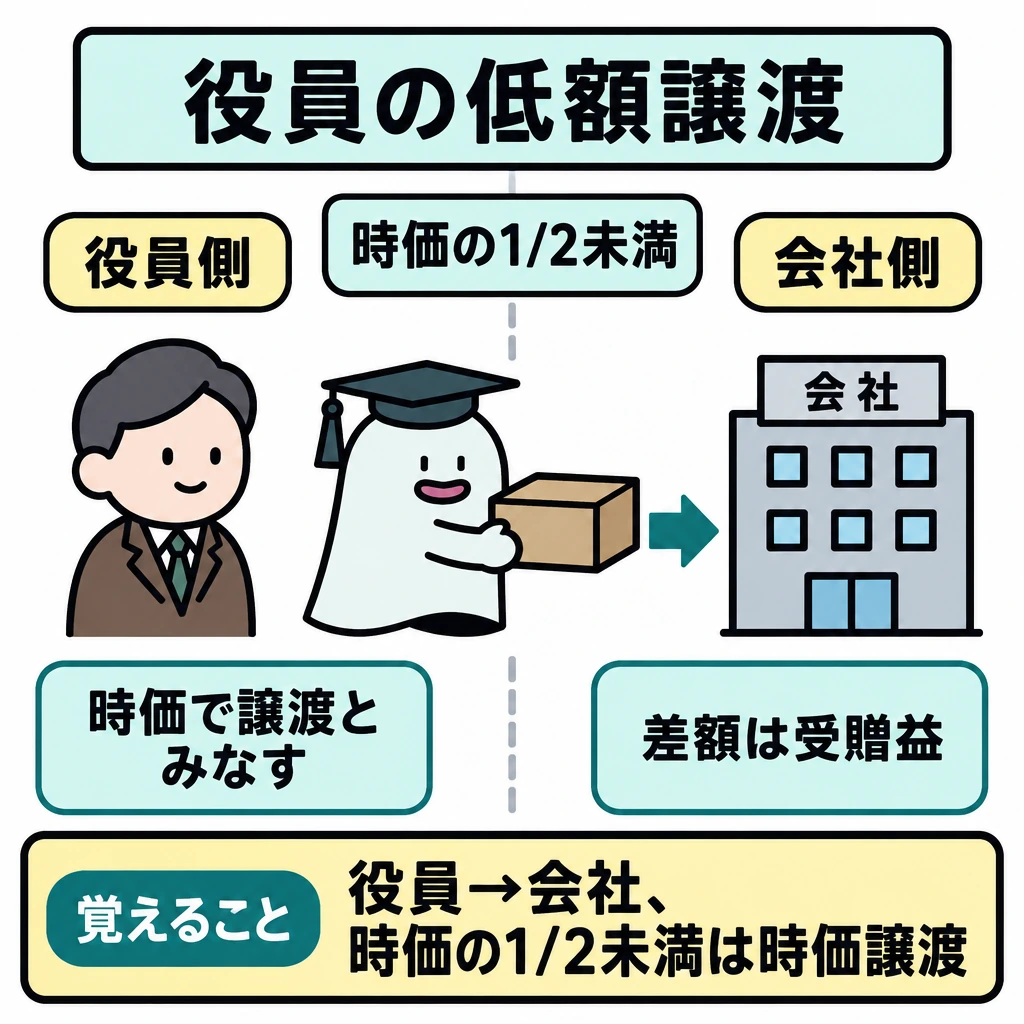
会社と役員の取引では、時価との差額を誰の所得とするかを会社側・役員側に分けて考えます。役員が会社へ時価の2分の1未満で資産を譲渡すると、役員は時価で譲渡したものとみなされ、会社は時価との差額が受贈益になります。会社から役員への低額譲渡や無利息貸付けでは、差額や通常の利息相当額が役員給与となります。
| 取引 | 会社側 | 役員側 |
|---|---|---|
| 役員→会社へ低額譲渡(時価の1/2未満) | 時価との差額が受贈益 | 時価で譲渡したものとみなす |
| 役員→会社へ高額譲渡 | 時価を超える部分は役員給与 | 時価までは譲渡所得、超える部分は給与所得 |
| 会社→役員へ低額譲渡 | 時価との差額は役員給与 | 差額は給与所得 |
| 会社→役員へ無利息貸付け | 通常の利息との差額は役員給与 | 差額は給与所得 |
| 役員→会社へ無利息貸付け | 課税関係なし | 原則課税なし |
消費税の主な数値
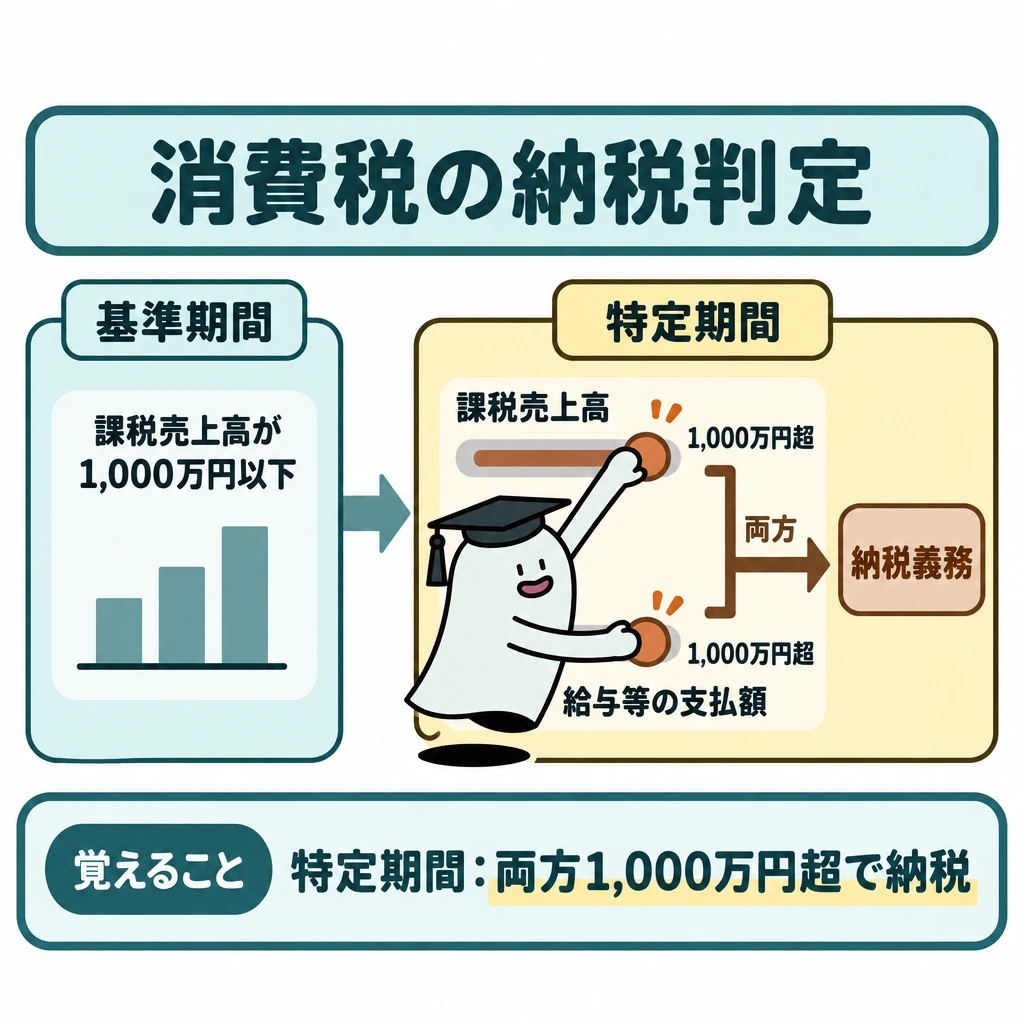
基準期間(個人は前々年、法人は前々事業年度)の課税売上高が1,000万円以下でも、特定期間(前年または前事業年度開始から6か月)の課税売上高と給与等の支払額がともに1,000万円を超えると納税義務があります。資本金1,000万円以上の新設法人は設立当初2年間、納税義務があります。
簡易課税は基準期間の課税売上高5,000万円以下で、適用したい課税期間の開始前に届出を行い、原則2年間は継続します。みなし仕入率は事業区分ごとに90%〜40%です。免税事業者が適格請求書発行事業者になった場合の2割特例(納付税額を売上税額の2割とする)は、令和8年9月30日を含む課税期間までです。令和8年度改正で、個人事業者に限り令和9年分・令和10年分は3割特例が設けられました。
申告期限は個人事業者が翌年3月31日、法人が事業年度終了日の翌日から2か月以内です。
試験に出る
- 会計上の利益と、法人税を計算する所得は一致しないことがある。
- 損金不算入の費用があると、会計利益より税務上の所得が大きくなる。
- 役員給与や交際費等は損金算入の要件・限度がある。
- 消費税は売上税額そのものではなく、要件を満たす仕入税額控除等を差し引く。
- 会社と役員の間の取引は、両者の税務を分けて考える。
- 中小法人の交際費は年800万円までの定額控除と接待飲食費の50%損金算入の選択。1人当たり1万円以下の飲食費は交際費から除かれる。
- 役員が会社に時価の1/2未満で資産を譲渡すると、役員は時価で譲渡したものとみなされる。会社が役員に低額譲渡した差額は役員給与。
- 簡易課税は基準期間の課税売上高5,000万円以下で、事前の届出が必要。
重要な言葉
- 損金不算入
- 会計上は費用でも、税務上の損金に算入できない金額。
- 仕入税額控除
- 売上に係る消費税額から、要件を満たす仕入れ等の税額を差し引く仕組み。
- 役員給与
- 役員に支払う給与。損金算入には一定の要件がある。
- 交際費等
- 得意先等への接待・贈答などの費用。法人税では損金算入に限度がある。
- 簡易課税制度
- 売上税額にみなし仕入率を掛けて仕入税額を計算する中小事業者向けの方法。
確認問題
確かめよう会計で費用20万円を計上したら法人税でも必ず20万円を引ける?
いいえ。損金算入の要件を確認します。
会計で費用に計上した金額は、法人税の計算でも必ず損金にできる。
消費税は、売上税額から仕入税額控除等を差し引いて計算するのが原則である。
会社が役員から無利息で金銭を借り入れても、原則として役員に所得税は課されない。
消費税の簡易課税制度は、基準期間の課税売上高が1億円以下なら届出なしで適用される。
利益100万円に損金不算入の費用20万円がある場合、税務上の所得は?
役員給与の損金算入について正しいものは?
資本金1億円以下の中小法人(大法人の子会社等を除く)の交際費等の損金算入について正しいものは?
会社のと、法人税を計算するは同じとは限りません。会計で費用にしても、税務で損金として認められる条件を満たさないことがあるためです。
利益100万円に、の費用20万円だけがある単純な条件なら、税務上の所得はです。逆に税務上の損金に算入する調整があれば減算します。
や交際費等はの要件・限度を確認します。役員へ臨時に払った金額を、従業員給与と同じ感覚で全て損金にできるとは限りません。会社と役員の間の低額譲渡や貸付けも、両者の税務を分けて考えます。
は、原則として売上に係る消費税額から要件を満たす等を控除して計算します。課税・非課税・不課税、納税義務、簡易課税、インボイスの条件は別の論点です。売上税額だけをそのまま納付額としません。
出典・参考資料
試験の公式案内と、この記事の参考にした学習資料です。
- 日本FP協会:2級・3級FP技能検定 試験要綱 ↗
- きんざい:FP技能検定 ↗
- 国税庁:所得控除のあらまし ↗
- 国税庁:損益通算 ↗
- 国税庁:不動産所得が赤字のときの他の所得との通算 ↗
- 国税庁:必要経費の知識 ↗
- 国税庁:2025年度税制改正による所得税の基礎控除の見直し等 ↗
- 日本FP協会:2級 試験範囲の細目(2026年9月確認) ↗
- 総務省:森林環境税及び森林環境譲与税について ↗
- 財務省:令和8年度税制改正の大綱(青色申告特別控除の引上げ) ↗
- 国税庁:退職手当等に対する源泉徴収 ↗
- 国税庁:青色申告制度 ↗
- 国税庁:消費税の納税義務の免除 ↗
- 国税庁:令和8年度税制改正による所得税の基礎控除の引上げ等について ↗
- 国税庁:生命保険料控除 ↗
- 国税庁:配当控除 ↗
- 国税庁:マイホームの取得等と所得税の税額控除 ↗
- 国税庁:交際費等の範囲と損金不算入額の計算 ↗
- 国税庁:簡易課税制度 ↗
編集:Pinternet Works · 更新日:
教材の編集方針・訂正について