


iDeCo(個人型確定拠出年金)とは
iDeCo(個人型確定拠出年金)とは、自分で掛金を出して運用する私的年金です。掛金は全額が所得控除になる一方、原則60歳まで引き出せません。
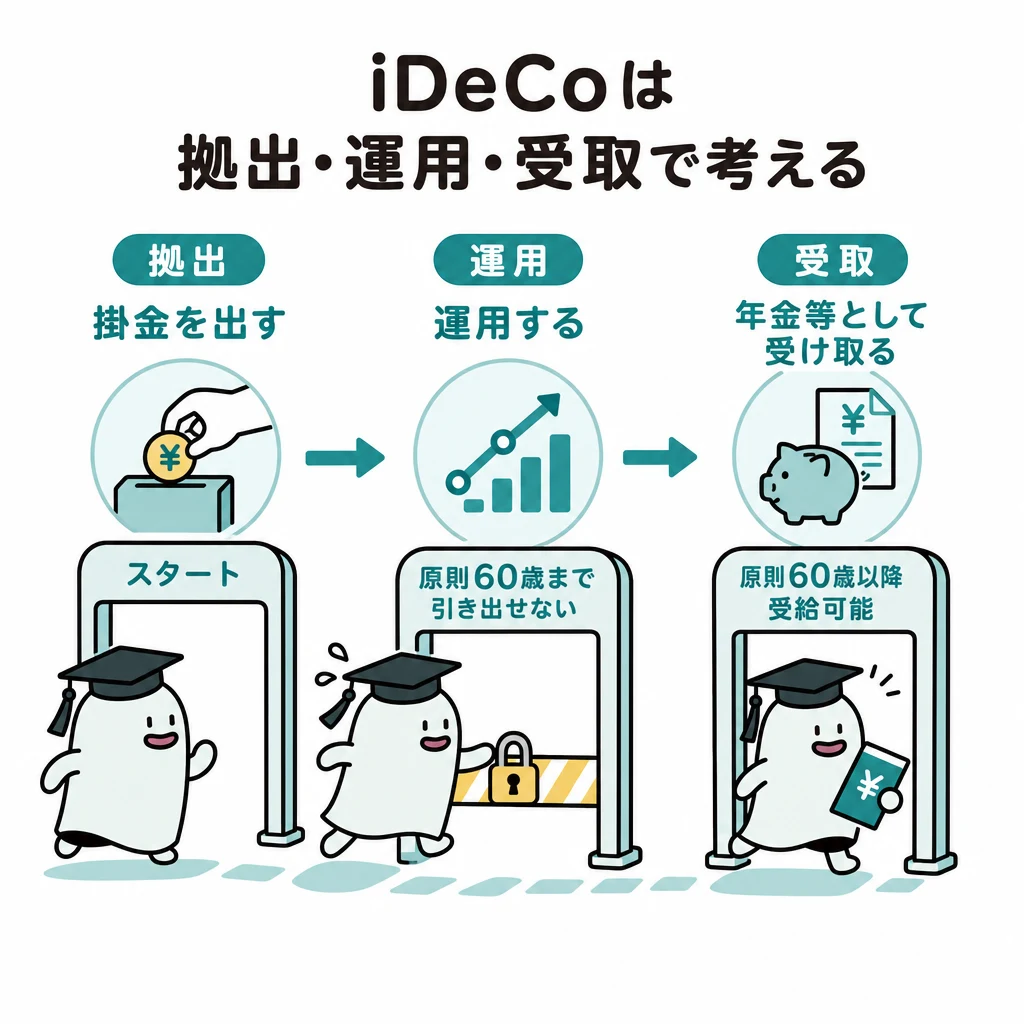
iDeCoは老後の資金づくりのため、自分で掛金を出し、商品を選んで運用する私的年金です。NISAとの大きな違いは、掛金の全額が所得控除(小規模企業共済等掛金控除)の対象になる一方、原則として60歳まで自由に引き出せない点です。運用結果によって受取額は変わります。
基本の仕組み
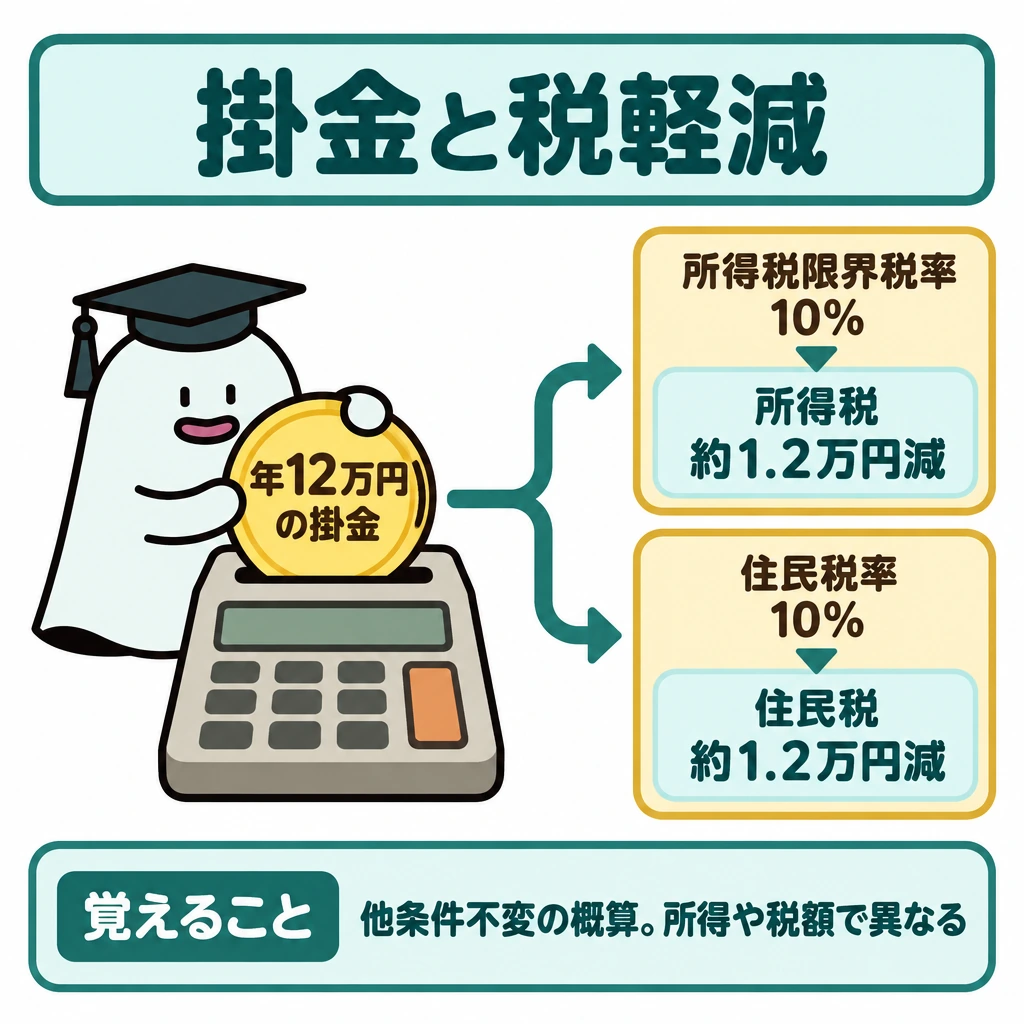
例えば掛金が年12万円で、他の条件が変わらず所得税の限界税率10%と仮定すれば、所得税の軽減額の概算は1万2,000円です。住民税(税率10%)も同様に軽減されます。ただし所得や税額がない場合まで同じ税軽減が生じるわけではありません。
加入できるのは原則として65歳未満の国民年金の被保険者です。掛金は月5,000円以上1,000円単位で、上限は自営業者か会社員か、勤務先に企業年金があるかなどの加入区分で決まります。受取時は一時金か年金かで所得区分が変わるため、拠出と受取を分けて税の扱いを確認します。
加入区分ごとの上限と税の扱い
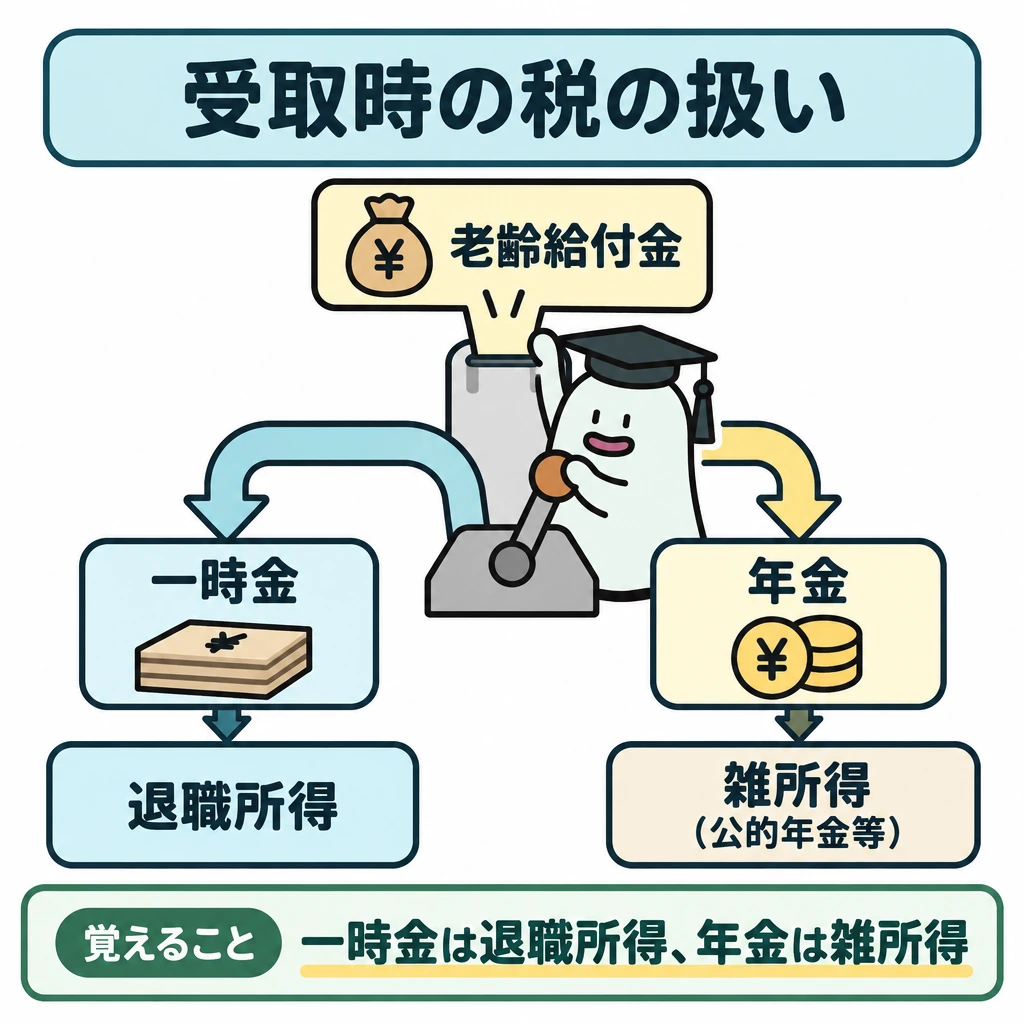
掛金は全額が小規模企業共済等掛金控除、運用益は非課税、受取時は一時金なら退職所得、年金なら雑所得(公的年金等)として扱われます。老齢給付金は60歳から75歳までの間に受取りを始めますが、60歳時点の加入期間が10年未満だと受取開始が遅くなります。
2026年12月からは、加入可能年齢が70歳未満へ広がり、自営業者等の上限が月7万5,000円、企業年金のない会社員の上限が月6万2,000円に引き上げられる予定です。試験では問題文の時点の上限を使います。
| 加入区分 | 掛金の上限(月額、2026年4月時点) |
|---|---|
| 自営業者等(第1号被保険者) | 6万8,000円(国民年金基金・付加保険料と合算) |
| 会社員(企業年金なし) | 2万3,000円 |
| 会社員(企業年金あり)・公務員 | 2万円(5万5,000円から他制度の掛金を引いた額が上限) |
| 専業主婦(夫)(第3号被保険者) | 2万3,000円 |
| 段階 | 税の扱い |
|---|---|
| 拠出 | 全額が小規模企業共済等掛金控除(所得控除) |
| 運用 | 運用益は非課税 |
| 受取(一時金) | 退職所得(退職所得控除を適用) |
| 受取(年金) | 雑所得(公的年金等控除を適用) |
試験に出る
- iDeCoの掛金は全額が小規模企業共済等掛金控除の対象。
- 税軽減の概算は掛金×税率。住民税も軽減される。
- 原則60歳まで引き出せない。受取開始は60歳から75歳までの間。
- 受取は一時金なら退職所得、年金なら雑所得(公的年金等控除)。
- 会社員(企業年金なし)の上限は月2万3,000円、自営業者は国民年金基金と合わせて月6万8,000円(2026年4月時点)。
重要な言葉
- iDeCo
- 個人が掛金を拠出して自分で運用する私的年金(個人型確定拠出年金)。
- 小規模企業共済等掛金控除
- iDeCoや小規模企業共済の掛金の全額を所得から差し引ける所得控除。
- 老齢給付金
- iDeCoで原則60歳以降に受け取る給付。一時金または年金で受け取る。
確認問題
確かめよう3年後の学費に使うお金を、原則60歳まで引き出せない制度へ全額入れてよいでしょうか。
いいえです。税制の有利さだけでなく、お金を使う時期と引出し制限が合うかを考えます。
iDeCoの掛金は、全額が小規模企業共済等掛金控除の対象になる。
iDeCoは、いつでも自由に引き出せる。
iDeCoの老齢給付金を一時金で受け取ると、一時所得として課税される。
iDeCoとNISAの大きな違いは?
掛金が年12万円、所得税の限界税率10%のときの所得税軽減の概算は?
iDeCoの掛金が対象となる所得控除は?
iDeCoは老後の資金づくりのため、自分で掛金を出し、商品を選んで運用する私的年金です。NISAとの大きな違いは、の全額が(小規模企業共済等掛金控除)の対象になる一方、原則として60歳まで自由に引き出せない点です。運用結果によって受取額は変わります。
例えば掛金が年12万円で、他の条件が変わらず所得税の限界税率10%と仮定すれば、所得税の軽減額の概算はです。住民税(税率10%)も同様に軽減されます。ただし所得や税額がない場合まで同じ税軽減が生じるわけではありません。
加入できるのは原則として65歳未満の国民年金の被保険者です。掛金は月5,000円以上1,000円単位で、上限は自営業者か会社員か、勤務先に企業年金があるかなどので決まります。受取時は一時金か年金かで所得区分が変わるため、を分けて税の扱いを確認します。
出典・参考資料
試験の公式案内と、この記事の参考にした学習資料です。
- 日本FP協会:2級・3級FP技能検定 試験要綱 ↗
- きんざい:FP技能検定 ↗
- 日本証券業協会:債券価格と金利の関係 ↗
- 金融庁:NISAの年間投資枠と非課税保有限度額 ↗
- 金融庁:預金保険制度で保護される預金等 ↗
- 日本取引所グループ:先物・オプションの学習資料 ↗
- 国民年金基金連合会:iDeCoの特徴 ↗
- 日本FP協会:3級 試験範囲の細目(2026年9月確認) ↗
- 金融庁:NISA制度・旧制度との違い ↗
- 金融庁:令和8年度税制改正について(NISAの対象年齢見直し) ↗
- 日本投資者保護基金 ↗
- 財務省:個人向け国債 ↗
- 日本銀行:公開市場操作 ↗
編集:Pinternet Works · 更新日:
教材の編集方針・訂正について