


NISA(少額投資非課税制度)とは
NISA(少額投資非課税制度)とは、一定の範囲で配当や売却益が非課税になる口座の仕組みです。税金の扱いが変わるだけで、元本保証ではありません。
NISAは利益への税金を一定の範囲で非課税にする口座の仕組みであり、元本保証の商品ではありません。同じ投資信託でも、値下がりする可能性はNISA口座に入れたことで消えません。
基本の仕組み
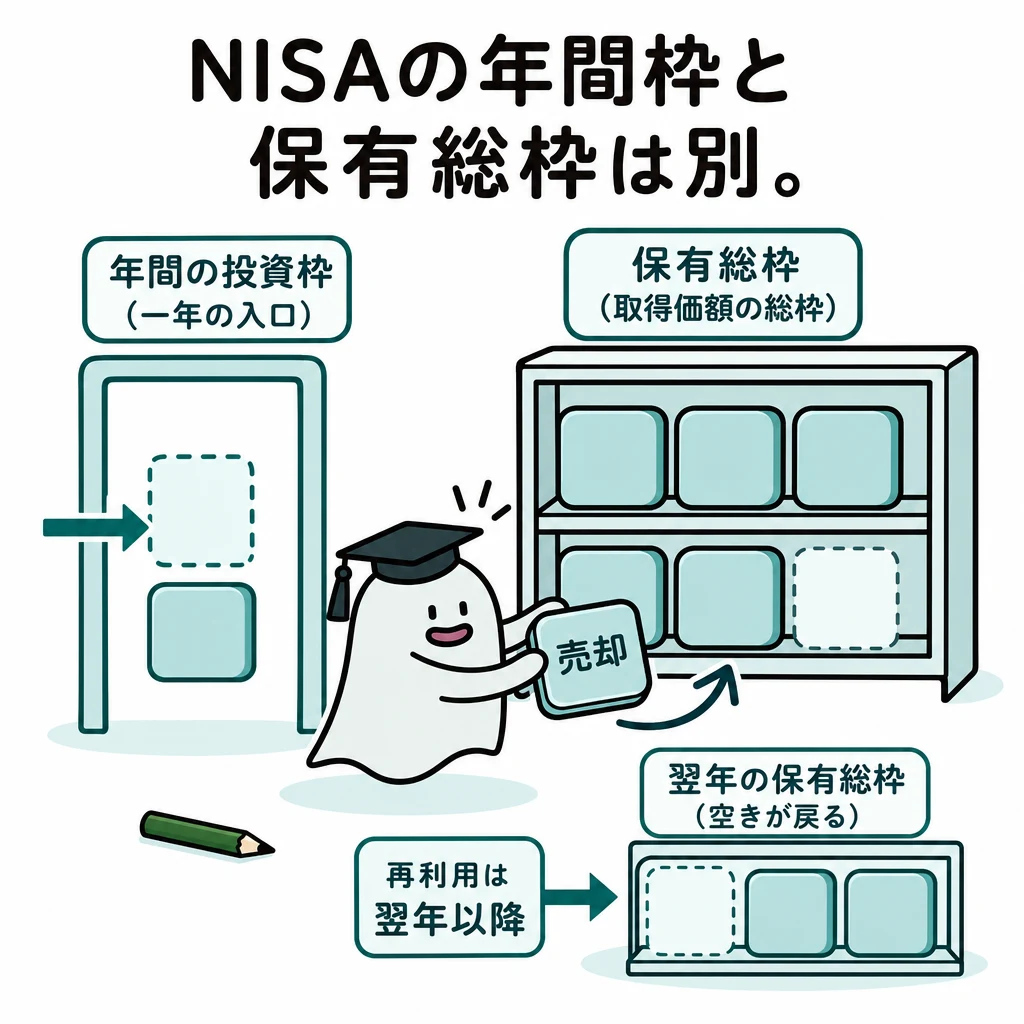
2024年からの制度では、年間のつみたて投資枠120万円と成長投資枠240万円を併用でき、年間の合計は360万円です。これとは別に、生涯の上限である非課税保有限度額が取得価額ベースで1,800万円あり、そのうち成長投資枠は1,200万円までです。非課税保有期間は無期限です。
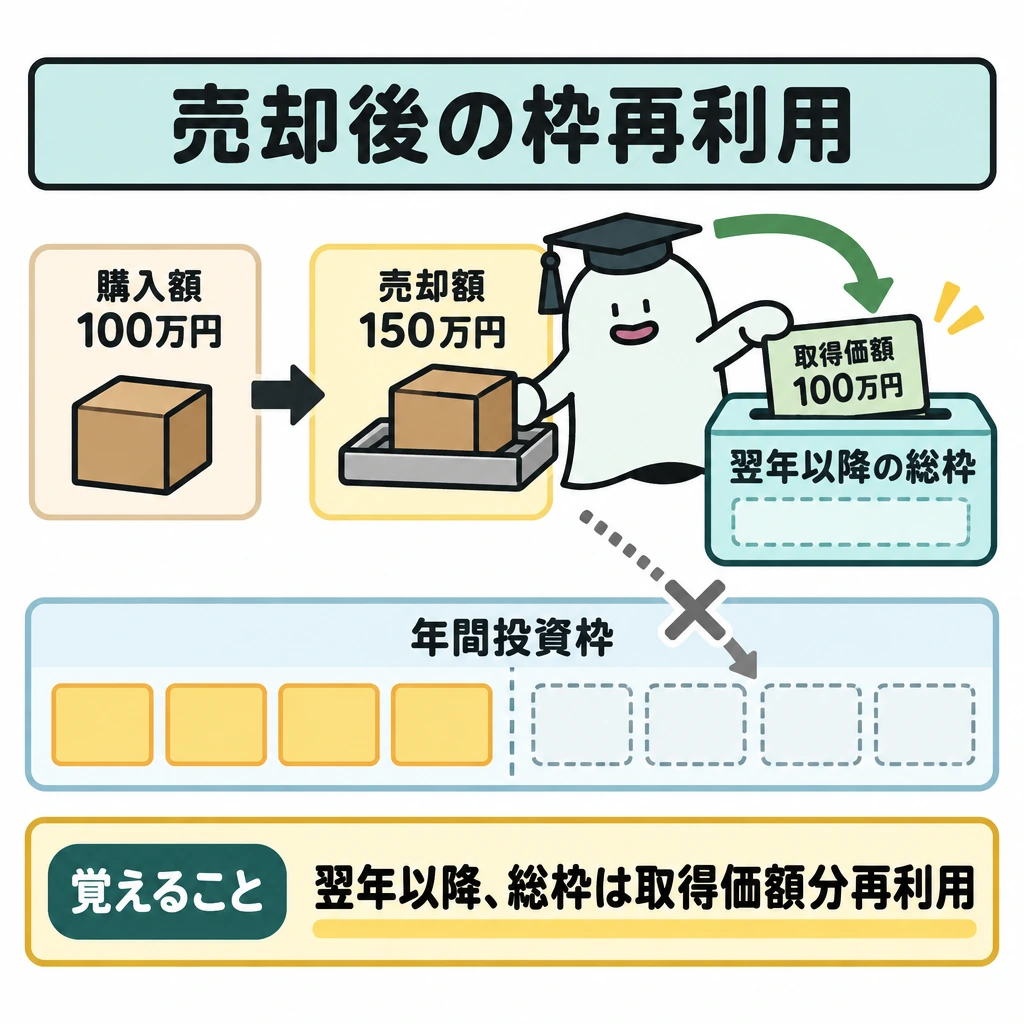
100万円で買った商品を150万円で売った場合、翌年以降に再利用できる総枠は売却額150万円ではなく取得価額100万円分です。その年の年間投資枠が売却のたびに戻るわけでもありません。
口座を開設できるのは、1月1日時点で18歳以上の居住者で、1人1口座です(金融機関は年単位で変更可)。つみたて投資枠は長期・積立・分散投資に適した一定の投資信託が対象です。成長投資枠は上場株式や投資信託などが対象ですが、整理・監理銘柄や、信託期間20年未満・毎月分配型などの投資信託は除かれます。
NISA口座の売却益や分配金は非課税ですが、上場株式の配当金を非課税にするには、証券会社の口座で受け取る株式数比例配分方式を選ぶ必要があります。一方、NISA口座で生じた損失はなかったものとされ、課税口座の利益との損益通算や繰越控除はできません。
枠の一覧と改正予定
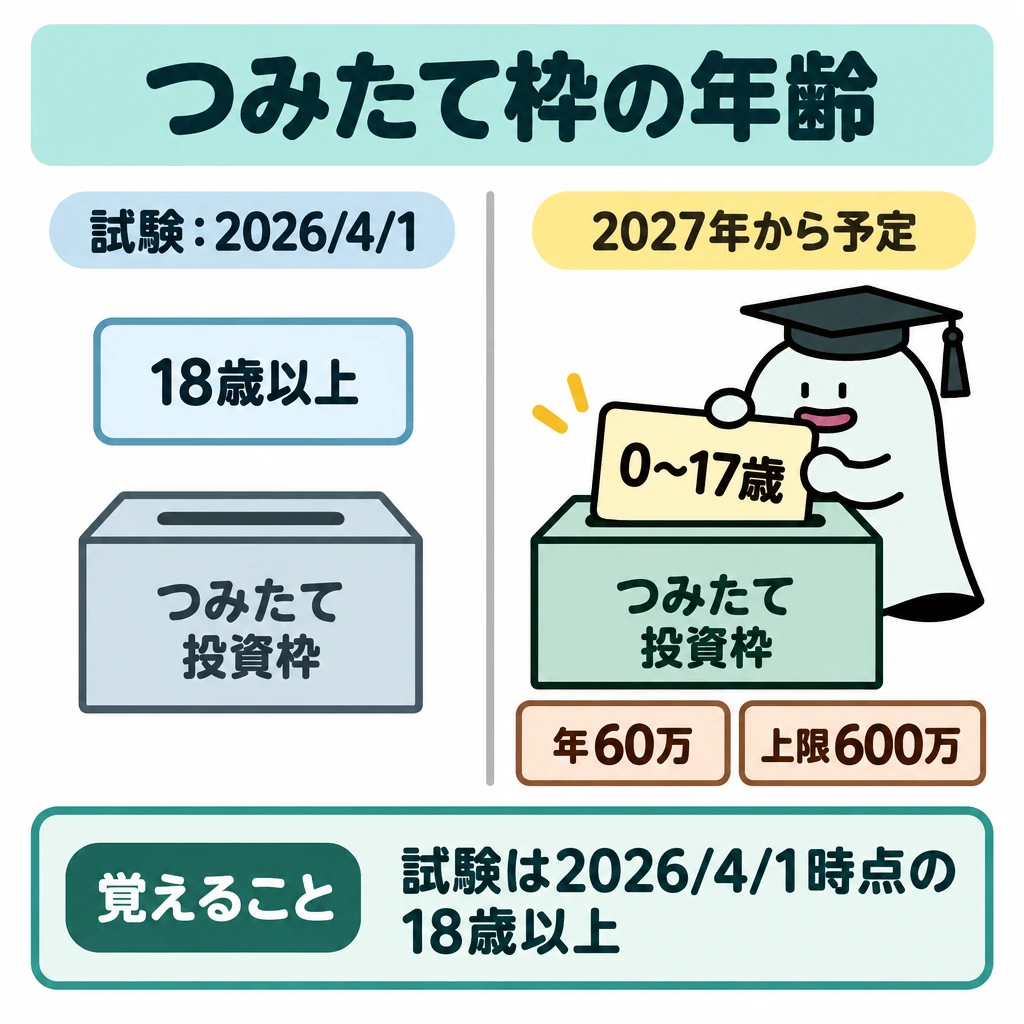
令和8年度税制改正により、2027年から、つみたて投資枠の年齢要件が撤廃され、0〜17歳も年間60万円・非課税保有限度額600万円の枠で投資できるようになる予定です。12歳以降は子の同意などの要件を満たせば払出しができます。試験では、2026年4月1日時点の制度(18歳以上)で判断します。
| 項目 | つみたて投資枠 | 成長投資枠 |
|---|---|---|
| 年間投資枠 | 120万円 | 240万円 |
| 非課税保有限度額 | 両枠合計で1,800万円(取得価額ベース) | うち1,200万円まで |
| 非課税保有期間 | 無期限 | 無期限 |
| 主な対象商品 | 長期・積立・分散投資に適した一定の投資信託 | 上場株式・投資信託等(一部除外) |
| 対象年齢 | 18歳以上(2027年から0〜17歳にも拡大予定) | 18歳以上 |
| 収益・損失 | 課税口座(特定口座・一般口座) | NISA口座 |
|---|---|---|
| 上場株式等の配当金・分配金 | 20.315%(所得税・復興特別所得税15.315%、住民税5%) | 非課税(株式の配当は株式数比例配分方式が条件) |
| 上場株式等の売却益 | 20.315% | 非課税 |
| 上場株式等の売却損 | 確定申告で他の上場株式等の譲渡益や申告分離課税を選んだ配当等と通算でき、3年間繰越可 | なかったものとされ、通算・繰越はできない |
試験に出る
- NISAは非課税の口座制度であり、元本保証ではない。
- 年間投資枠はつみたて投資枠120万円・成長投資枠240万円で併用できる。
- 非課税保有限度額は取得価額で管理し、総枠1,800万円(成長投資枠は1,200万円まで)。非課税保有期間は無期限。
- 売却すると取得価額分が翌年以降に再利用できるが、その年の年間投資枠は戻らない。
- NISA口座の損失は損益通算・繰越控除ができない。配当の非課税には株式数比例配分方式が必要。
重要な言葉
- つみたて投資枠
- 長期・積立・分散投資に適した一定の投資信託を買えるNISAの年間120万円の枠。
- 成長投資枠
- 上場株式や投資信託などに投資できるNISAの年間240万円の枠。
- 非課税保有限度額
- NISAで保有できる生涯の上限額。取得価額で管理し、総枠1,800万円。
- 株式数比例配分方式
- 上場株式の配当金を証券会社の口座で受け取る方式。NISAで配当を非課税にする条件。
確認問題
確かめよう非課税とはどういう意味でしょうか。
「利益が出たときに税金がかからない」ことです。損失が出ない制度ではなく、損失が出ても他の口座の利益と相殺できない点にも注意します。過去問では旧NISA(一般NISA・つみたてNISA)と2024年以降の制度を混ぜないよう法令基準日も確認します。
NISA口座で購入した投資信託は元本保証される。
NISAで売却した分の非課税枠は、翌年以降に取得価額分として再利用できる。
NISA口座で上場株式を売却して生じた損失は、特定口座の上場株式の売却益と損益通算できる。
NISAの2024年以降の年間投資枠の組合せは?
NISAで非課税保有限度額の管理に使う価額は?
2024年以降のNISAで購入した投資信託の非課税保有期間は?
NISAは利益への税金を一定の範囲で非課税にする口座の仕組みであり、の商品ではありません。同じ投資信託でも、値下がりする可能性はNISA口座に入れたことで消えません。
2024年からの制度では、年間の120万円と240万円を併用でき、年間の合計は360万円です。これとは別に、生涯の上限である非課税保有限度額が取得価額ベースで1,800万円あり、そのうち成長投資枠は1,200万円までです。非課税保有期間は無期限です。
100万円で買った商品を150万円で売った場合、翌年以降に再利用できる総枠は売却額150万円ではなく100万円分です。その年のが売却のたびに戻るわけでもありません。
NISA口座の売却益や分配金は非課税ですが、上場株式の配当金を非課税にするには、証券会社の口座で受け取るを選ぶ必要があります。一方、NISA口座で生じた損失はなかったものとされ、課税口座の利益との損益通算や繰越控除はできません。
出典・参考資料
試験の公式案内と、この記事の参考にした学習資料です。
- 日本FP協会:2級・3級FP技能検定 試験要綱 ↗
- きんざい:FP技能検定 ↗
- 日本証券業協会:債券価格と金利の関係 ↗
- 金融庁:NISAの年間投資枠と非課税保有限度額 ↗
- 金融庁:預金保険制度で保護される預金等 ↗
- 日本取引所グループ:先物・オプションの学習資料 ↗
- 国民年金基金連合会:iDeCoの特徴 ↗
- 日本FP協会:3級 試験範囲の細目(2026年9月確認) ↗
- 金融庁:NISA制度・旧制度との違い ↗
- 金融庁:令和8年度税制改正について(NISAの対象年齢見直し) ↗
- 日本投資者保護基金 ↗
- 財務省:個人向け国債 ↗
- 日本銀行:公開市場操作 ↗
編集:Pinternet Works · 更新日:
教材の編集方針・訂正について