


保険を商品名から覚える前に、何が起きると困り、いくら不足するかを考えます。保険料の決まり方、契約者保護、商品ごとの保障の形と税金、損害保険・第三分野の補償範囲を比べます。
仕組みを理解する
保険の基本
保険とは、自分だけでは負担しにくい大きな損失を、多くの加入者が保険料を出し合って分ける仕組みです。
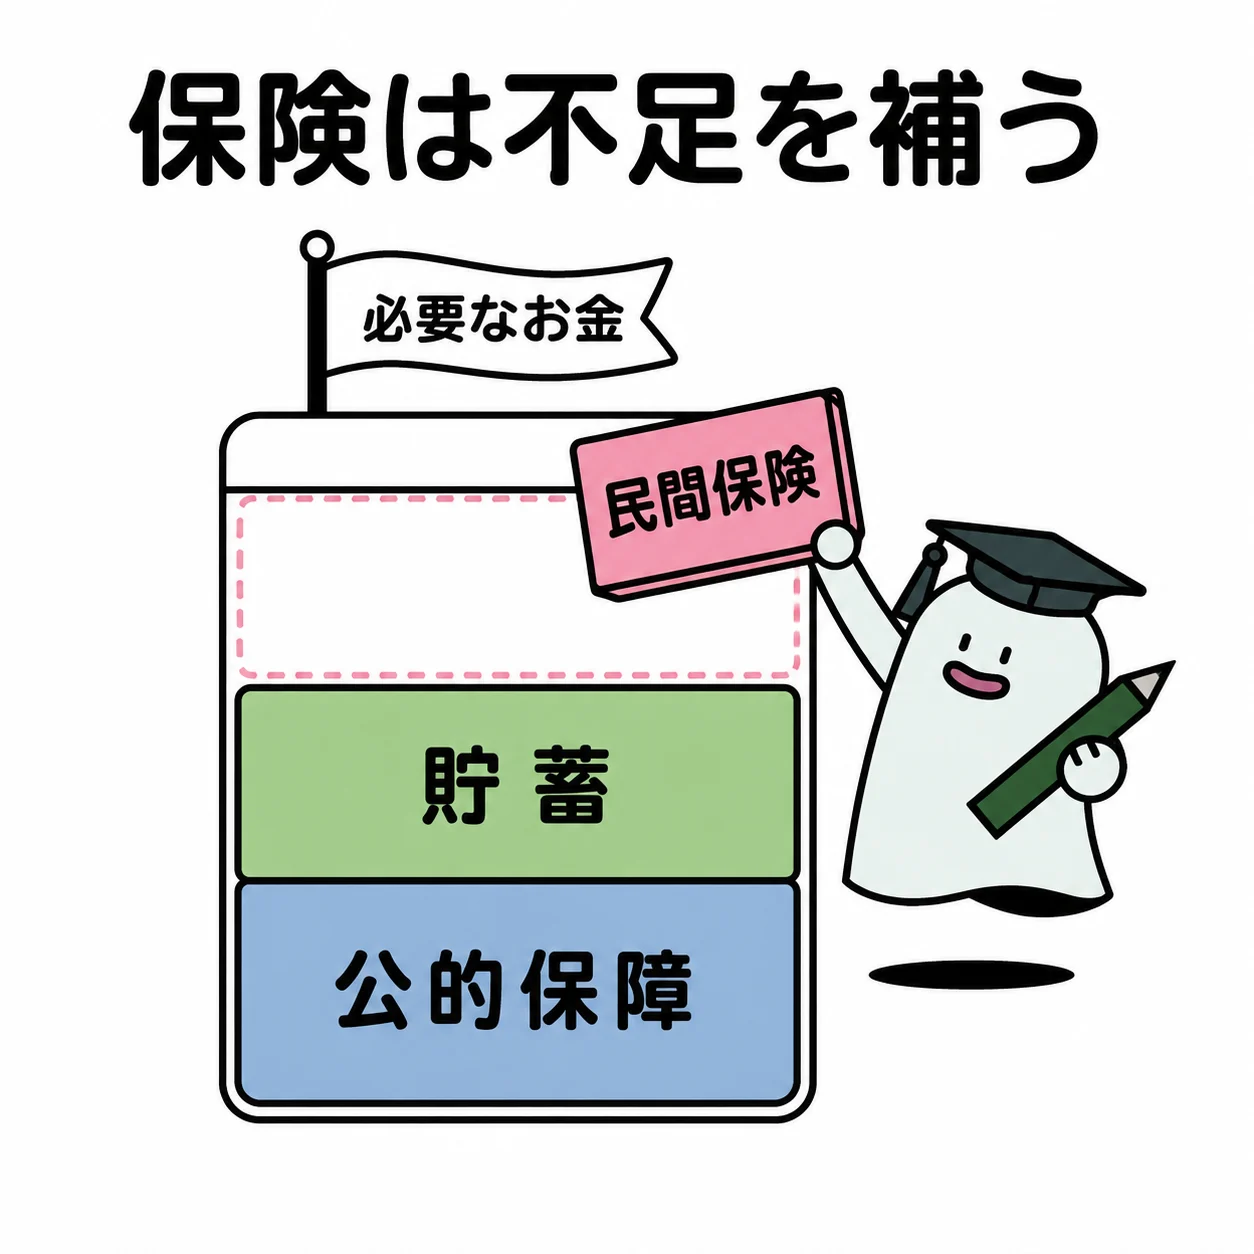
エルくん「毎年起きる小さな出費も、全部保険で備える?」。保険が力を発揮するのは、自分の貯蓄だけでは負担しにくい損失を多くの人で分ける場面です。事故頻度と損失の大きさを分けて考えます。
基本の仕組み
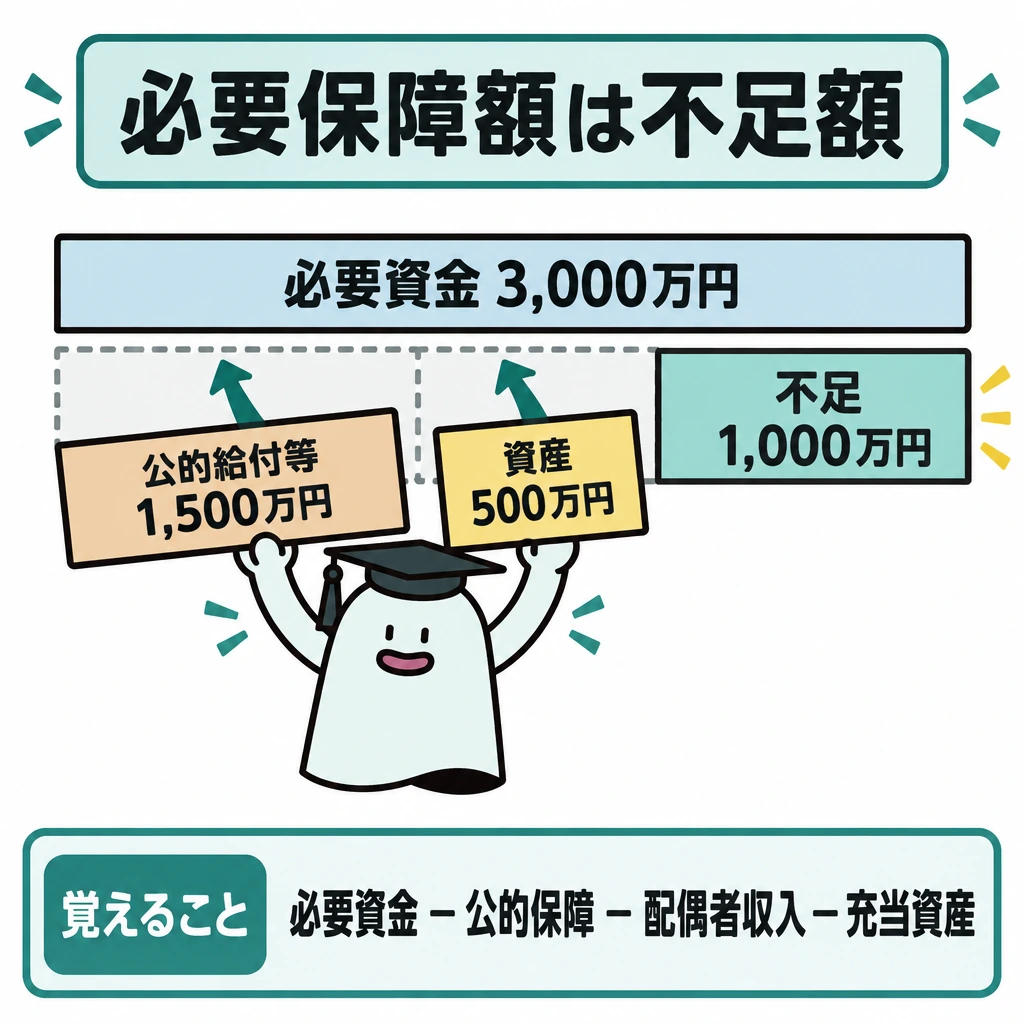
必要保障額は支出総額ではなく不足額です。遺族の生活費や教育費等の必要資金から、遺族年金などの公的保障、配偶者の収入、充てられる金融資産を差し引きます。必要資金3,000万円、公的給付等1,500万円、資産500万円なら、不足は1,000万円です。
大数の法則は、多くの事例を集めると事故の発生割合が安定しやすくなるという考え方です。保険会社はその見込みを基に保険料を設定します。「加入者全員に同額の保険金が返る」という意味ではありません。
保険制度では契約者・被保険者・受取人を区別し、告知義務、免責、保険料払込み、失効等の条件を確認します。現在の保険金額をそのまま必要額とせず、不足額と比べて過不足を判断します。
保険を見直すときは、公的保障の改正と新商品の契約条件を分けて確認します。同じ医療保険でも入院の定義や給付条件が変わると、同じ保険料だけでは比較できません。契約日、約款、適用される制度の時点をそろえて必要保障を考えます。
契約の当事者と支払条件
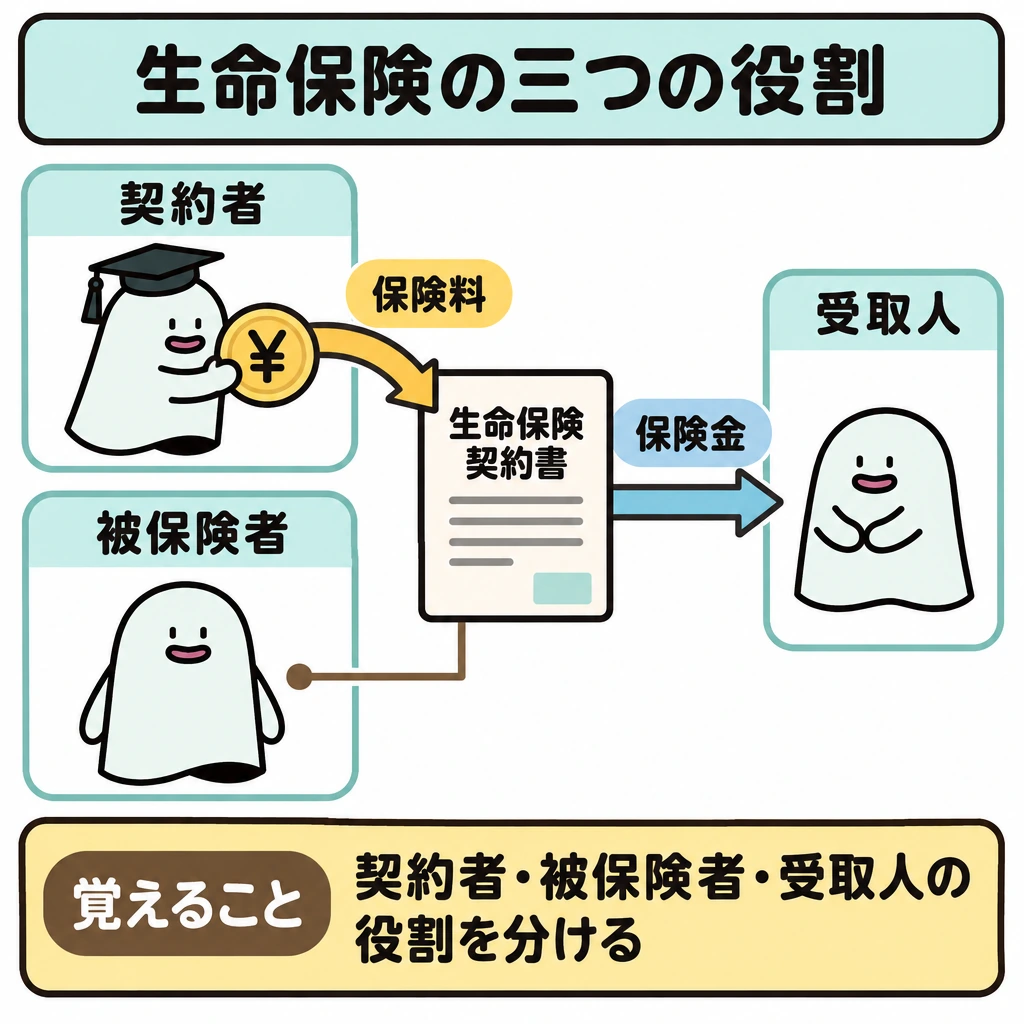
生命保険では保険契約者、被保険者、保険金受取人を分けます。損害保険では保険の目的、被保険利益、保険金額と実損を確認します。告知義務は契約時の危険選択、免責は支払わない条件、責任準備金は将来の支払に備える積立てで、同じ役割ではありません。
| 用語 | 意味 |
|---|---|
| 契約者 | 契約し保険料を払う人等 |
| 被保険者 | 保障の対象となる人 |
| 受取人 | 保険金を受け取る人 |
| 免責 | 給付対象から外す条件 |
保険料の決まり方
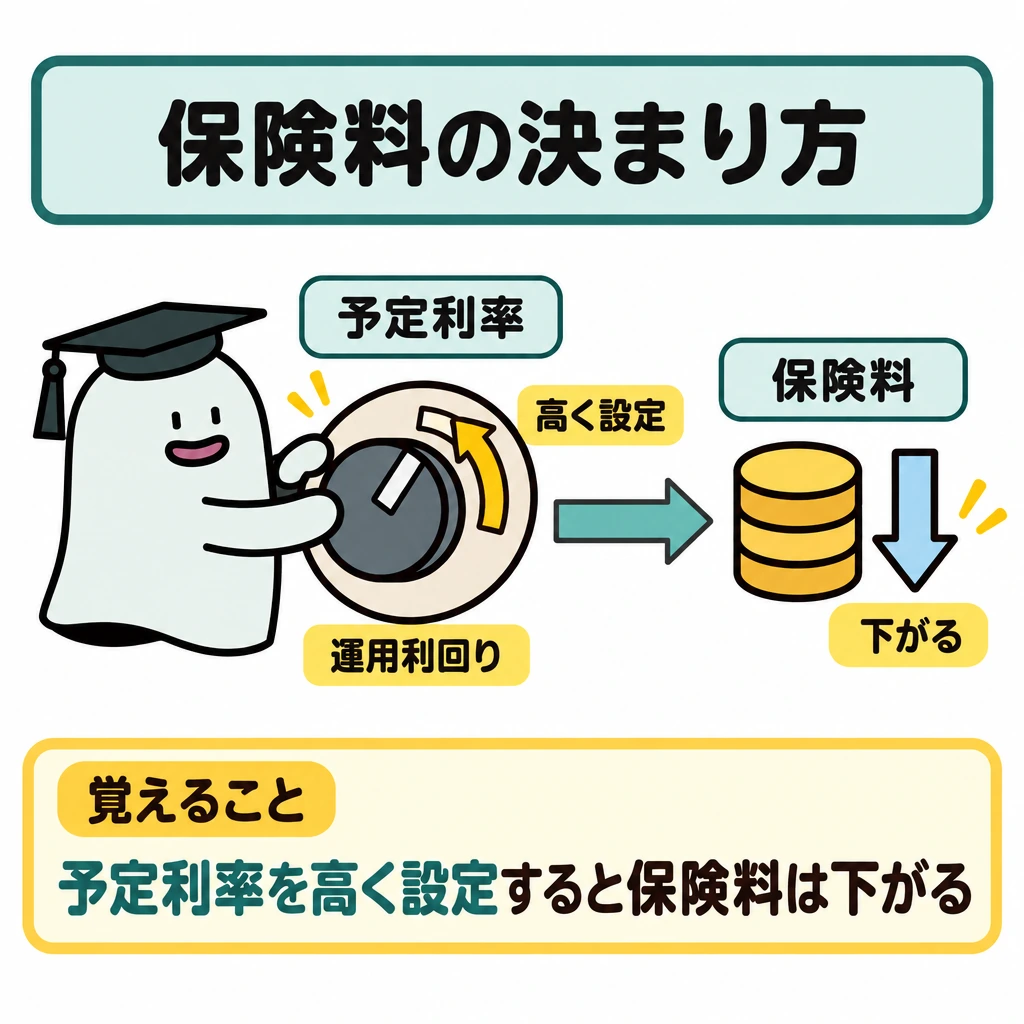
保険料は、大数の法則と「収支相等の原則」(保険料と運用益の総額=保険金と経費の総額)に基づいて計算されます。一人ひとりの保険料が危険の大きさに見合うことを「給付・反対給付均等の原則」といいます。
生命保険料は、予定死亡率・予定利率・予定事業費率の三つの予定基礎率で計算します。予定利率は運用で見込む利回りで、高く設定すると保険料は安くなります。予定事業費率を高く設定すると保険料は高くなります。
| 予定基礎率 | 意味 | 高く設定すると保険料は |
|---|---|---|
| 予定死亡率 | 性別・年齢ごとの死亡者数の見込み | 死亡保険では上がる |
| 予定利率 | 保険料の運用で見込む利回り | 下がる |
| 予定事業費率 | 保険会社の運営に必要な経費の見込み | 上がる |
契約者を守る制度
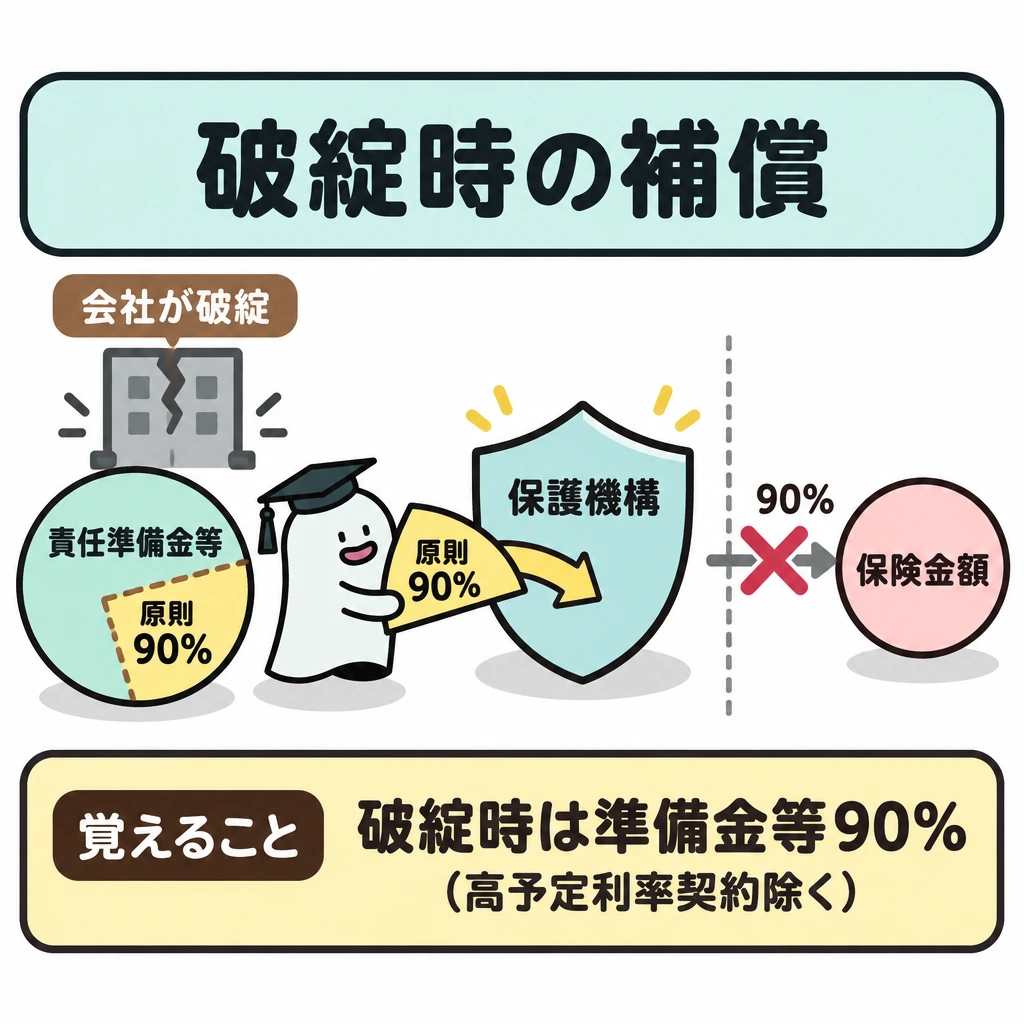
国内で営業する生命保険会社は生命保険契約者保護機構に加入しています。会社が破綻した場合の補償は、原則として破綻時点の責任準備金等の90%です(高予定利率契約を除く)。保険金額の90%が補償されるわけではありません。
クーリング・オフは、申込日と契約内容を記載した書面の交付日のいずれか遅い日から8日以内なら、書面または電磁的方法で申込みを撤回できる制度です。保険期間1年以下の契約や、医師の診査を受けた後の契約などは対象外です。
保険法では、告知義務は保険会社が質問した事項に正しく答える義務(質問応答義務)です。保険金などを請求する権利は、行使できる時から3年間行使しないと時効で消滅します。
| 制度 | 押さえる数値・条件 |
|---|---|
| 生命保険契約者保護機構 | 責任準備金等の90%(高予定利率契約を除く)。少額短期保険業者・共済は対象外 |
| 損害保険契約者保護機構 | 自賠責・地震保険は100%。火災・自動車保険等は破綻後3か月間100%、その後80%。疾病・傷害保険は原則90% |
| クーリング・オフ | 書面交付日と申込日の遅い方から8日以内。保険期間1年以下・医師の診査後・法人契約は対象外 |
| 保険法の時効 | 保険金・保険料返還の請求権は3年 |
| ソルベンシー・マージン比率 | 支払余力の指標。200%以上が健全性の一つの目安 |
試験に出る
- 必要保障額は必要資金の総額から、公的保障・配偶者の収入・金融資産を差し引いた不足額。
- 予定利率を高くすると保険料は下がり、予定事業費率を高くすると保険料は上がる。
- 生命保険契約者保護機構の補償は、保険金額ではなく責任準備金等の90%(高予定利率契約を除く)。
- 損害保険契約者保護機構は自賠責・地震保険が100%、火災・自動車保険等は破綻後3か月間100%でその後80%。
- クーリング・オフは申込日と書面交付日の遅い方から8日以内。保険期間1年以下などは対象外。
- 保険法の保険金請求権の時効は3年。告知義務は保険会社の質問に答える義務。
重要な言葉
- 必要保障額
- 遺族の生活費等から公的保障や資産を差し引いた、保険で備えるべき不足額。
- 大数の法則
- 事例を多く集めると事故の発生割合が安定しやすくなる考え方。
- 告知義務
- 契約時に保険会社から質問された健康状態などの重要事項に、正しく答える義務。
- 予定利率
- 保険会社が保険料の運用で見込む利回り。高いほど保険料は安くなる。
- 責任準備金
- 将来の保険金支払いに備えて、保険会社が法律に基づき積み立てるお金。
確認問題
確かめよう保険金額を増やすと保険料も増えます。貯蓄で負担できる小さな損失と、生活を変えてしまう大きな損失のどちらを優先しますか。
二つの損失を分けて考えます。
必要保障額は、必要資金の総額そのものである。
生命保険会社が破綻したとき、生命保険契約者保護機構は原則として保険金額の90%を補償する。
予定利率を高く設定すると、保険料は安くなる。
必要資金3,000万円、公的給付等1,500万円、資産500万円のときの不足額は?
保険契約で、契約者・被保険者と区別される人は?
損害保険会社が破綻したとき、自賠責保険の保険金が補償される割合は?
保険法において、保険金を請求する権利が時効で消滅するまでの期間は?
エルくん「毎年起きる小さな出費も、全部保険で備える?」。保険が力を発揮するのは、自分の貯蓄だけでは負担しにくい損失を多くの人で分ける場面です。とを分けて考えます。
は支出総額ではなく不足額です。遺族の生活費や教育費等の必要資金から、遺族年金などの公的保障、配偶者の収入、充てられる金融資産を差し引きます。必要資金3,000万円、公的給付等1,500万円、資産500万円なら、不足はです。
は、多くの事例を集めると事故の発生割合が安定しやすくなるという考え方です。保険会社はその見込みを基にを設定します。「加入者全員に同額の保険金が返る」という意味ではありません。
保険制度では・・受取人を区別し、告知義務、免責、保険料払込み、失効等の条件を確認します。現在の保険金額をそのまま必要額とせず、不足額と比べて過不足を判断します。
保険を見直すときは、公的保障の改正と新商品の契約条件を分けて確認します。同じ医療保険でも入院の定義や給付条件が変わると、同じ保険料だけでは比較できません。、約款、適用される制度の時点をそろえてを考えます。
保険料は、と「収支相等の原則」(保険料と運用益の総額=保険金と経費の総額)に基づいて計算されます。一人ひとりの保険料が危険の大きさに見合うことを「給付・反対給付均等の原則」といいます。
生命保険料は、・・予定事業費率の三つの予定基礎率で計算します。予定利率は運用で見込む利回りで、高く設定すると保険料は安くなります。予定事業費率を高く設定すると保険料は高くなります。
国内で営業する生命保険会社はに加入しています。会社が破綻した場合の補償は、原則として破綻時点の責任準備金等の90%です(高予定利率契約を除く)。保険金額の90%が補償されるわけではありません。
は、申込日と契約内容を記載した書面の交付日のいずれか遅い日から8日以内なら、書面または電磁的方法で申込みを撤回できる制度です。保険期間1年以下の契約や、医師の診査を受けた後の契約などは対象外です。
生命保険の種類
生命保険とは、人の生死に備える保険で、定期保険・終身保険・養老保険など保障期間と満期の有無で種類が分かれます。
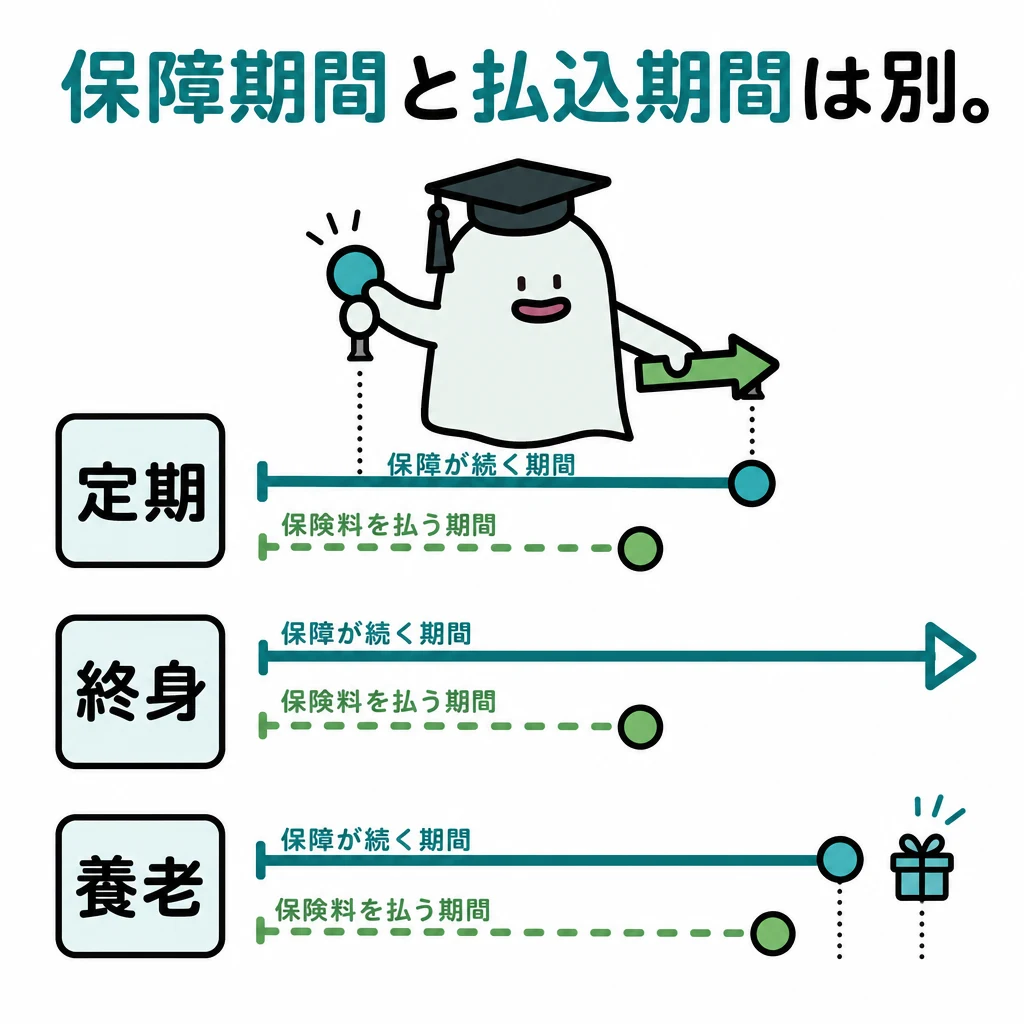
定期保険、終身保険、養老保険は、横軸を時間にした図で考えると違いが見えます。保障が一定期間で終わるのが定期、一生続くのが終身、一定期間の死亡保障と満期時の受取りを組み合わせるのが養老です。
| 種類 | 死亡保障の期間 | 満期時の受取り |
|---|---|---|
| 定期保険 | 契約で定めた一定期間 | 通常、満期保険金なし |
| 終身保険 | 一生涯 | 満期という終点がない |
| 養老保険 | 契約で定めた一定期間 | 満期保険金あり |
基本の仕組み
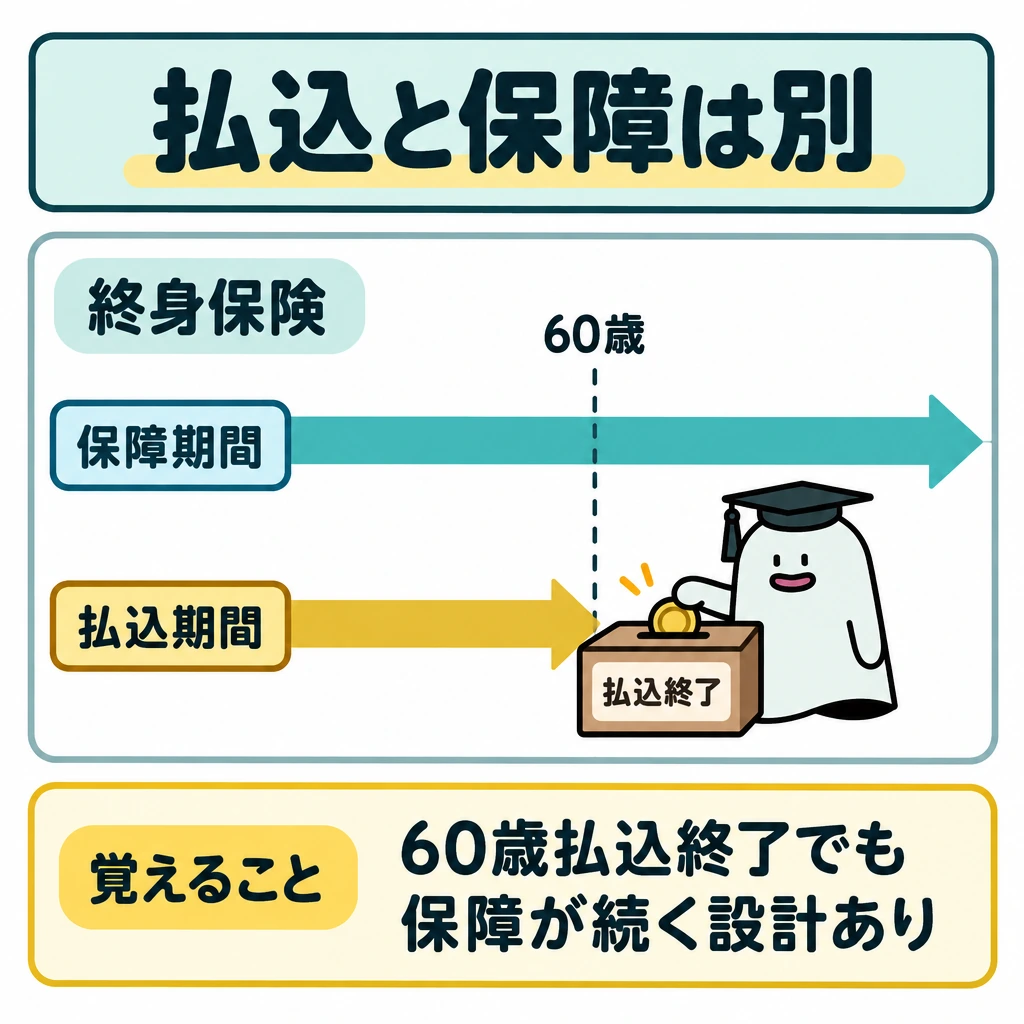
30歳から10年間の定期保険なら、原則としてその保障期間内の死亡が対象です。終身保険は40歳になっても保障期間が終わりません。ただし保険料の払込期間と保障期間は別で、60歳で払い終えても保障が続く設計があります。
養老保険の満期保険金と、終身保険を途中でやめたときの解約返戻金は別物です。解約返戻金は契約内容や経過期間により異なり、支払った保険料を下回ることもあります。
保障期間と満期金で区別
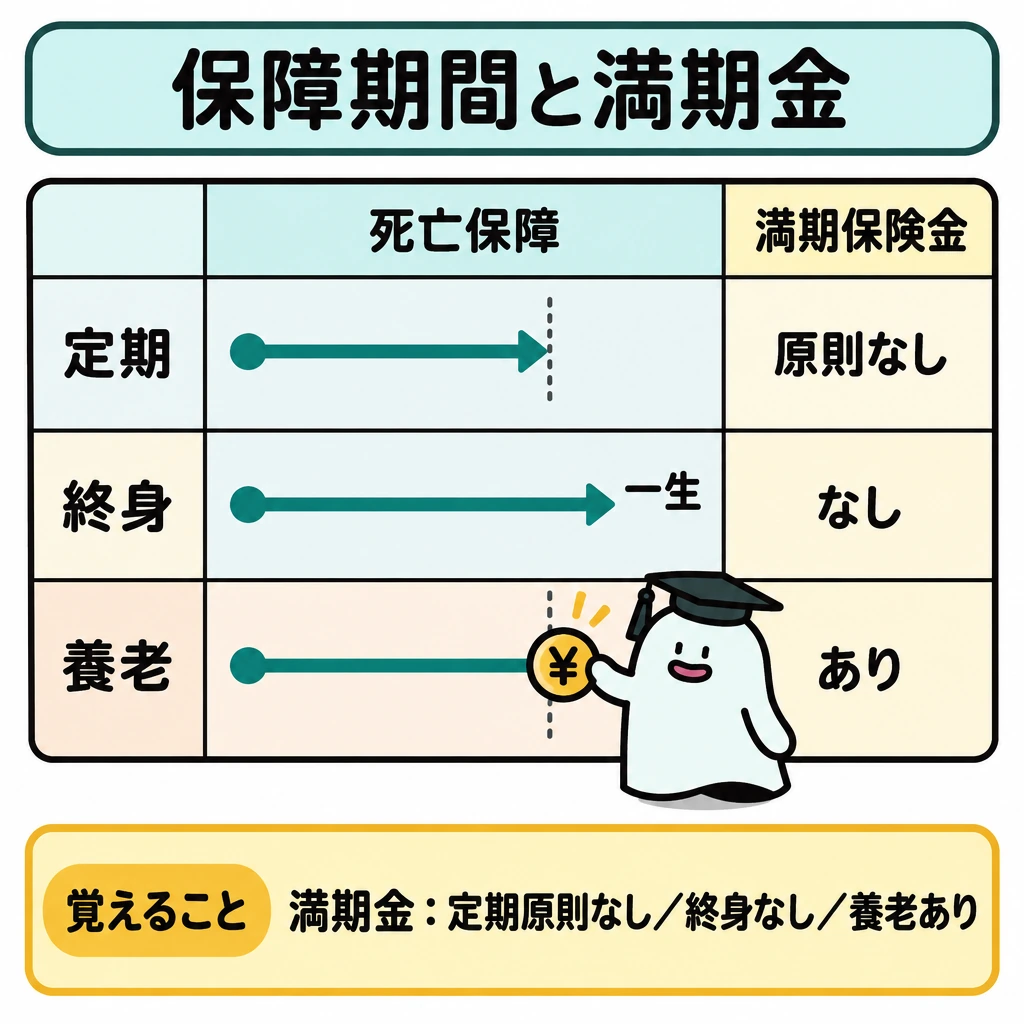
定期保険は一定期間の死亡保障を中心とし、原則として満期保険金はありません。終身保険は死亡保障が一生続き、満期という終点がありません。養老保険は保険期間中の死亡保険金と満期時の満期保険金を備えます。解約返戻金は商品・経過期間・払込方法で変わり、払込総額と同じとは限りません。
| 種類 | 死亡保障 | 満期保険金 |
|---|---|---|
| 定期 | 一定期間 | 原則なし |
| 終身 | 一生 | なし |
| 養老 | 一定期間 | あり |
主な商品のしくみ
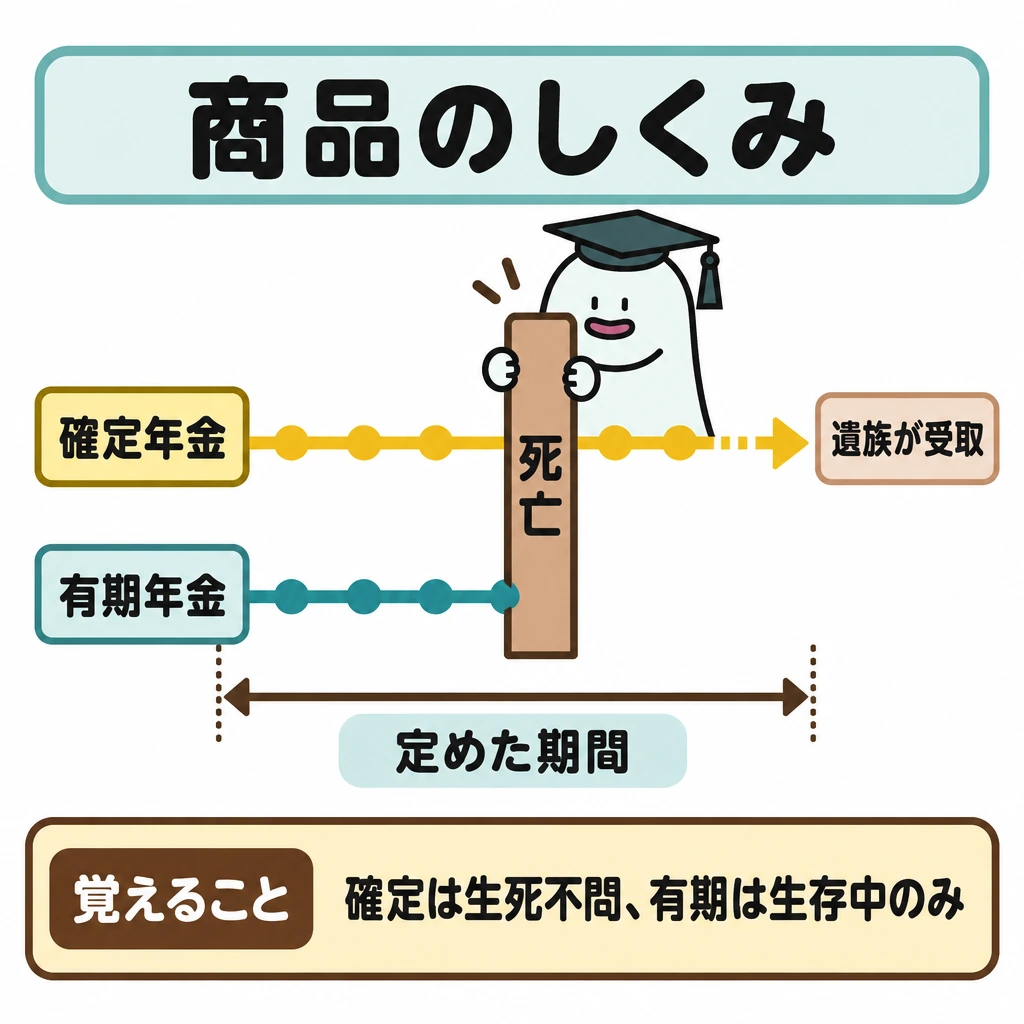
収入保障保険は、被保険者が死亡すると満期まで毎月・毎年、年金形式で保険金が支払われる定期保険です。一時金でも受け取れますが、残りの年金を割り引いて計算するため、年金形式の受取総額より少なくなります。
定期保険特約付終身保険の更新型は、更新時に告知や診査は不要ですが、その時の年齢で保険料が再計算されるため通常は高くなります。変額保険は運用で保険金額が変わりますが、死亡保険金には基本保険金額の最低保証があります。
個人年金保険のうち確定年金は、被保険者の生死にかかわらず定めた期間支払われ、途中で死亡すると残りは遺族が受け取ります。終身年金は生きている限り支払われるため、同じ条件なら平均余命の長い女性の保険料が高くなります。
| 商品 | 特徴 |
|---|---|
| 逓減定期保険 | 保険料は一定、保険金額が期間の経過とともに減る |
| 収入保障保険 | 死亡後、満期まで年金形式で受取。一時金受取は総額より少ない |
| 変額保険 | 死亡保険金は最低保証あり、解約返戻金・満期保険金は保証なし |
| 学資(こども)保険 | 契約者(親)が死亡すると以後の払込みが免除され、学資金は予定どおり受取 |
| 確定年金 | 生死にかかわらず一定期間支払い |
| 有期年金 | 一定期間のうち被保険者が生存している間だけ支払い |
| 終身年金 | 生存している限り一生支払い |
保険料が払えないとき・見直すとき
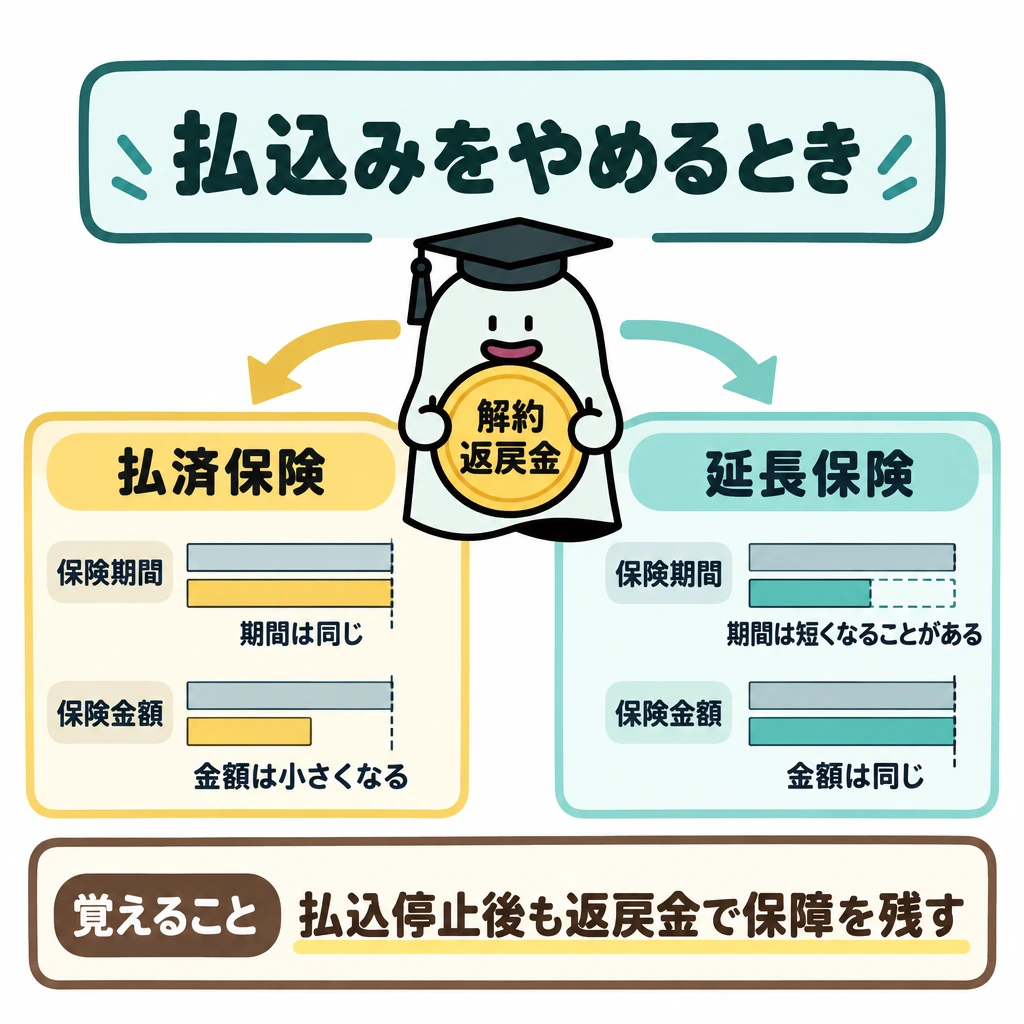
保険料の払込みをやめても保障を残す方法に、払済保険と延長保険があります。どちらも解約返戻金を元にし、原則として付加していた特約は消滅します。
契約者貸付は、解約返戻金の一定範囲内で保険会社からお金を借りる制度で、死亡保険金額が上限ではありません。契約転換は今の契約を下取りにして新しい契約に入る方法で、転換時の年齢・保険料率で保険料を計算し、告知・診査も必要です。
| 制度 | 保険期間 | 保険金額 | ポイント |
|---|---|---|---|
| 払済保険 | 変わらない | 小さくなる | 以後の払込み不要 |
| 延長保険 | 短くなることがある | 変わらない | 定期保険に変わる |
| 契約者貸付 | 変わらない | 変わらない | 解約返戻金の一定範囲内で借入れ |
| 自動振替貸付 | 変わらない | 変わらない | 未払保険料を解約返戻金の範囲で立替え |
| 契約転換 | 新契約による | 新契約による | 転換時の年齢・保険料率。告知・診査が必要 |
試験に出る
- 定期・終身・養老の保障期間と満期の違い。払込期間と保障期間は別。
- 収入保障保険を一時金で受け取ると、年金形式の受取総額より少なくなる。
- 確定年金は生死にかかわらず一定期間支払われ、終身年金は同条件なら女性の保険料が高い。
- 契約者貸付の上限は死亡保険金額ではなく解約返戻金の一定範囲内。
- 払済保険は保険期間そのまま・保険金額が減る。延長保険は保険金額そのまま・期間が短くなる。
- 契約転換後の保険料は転換時の年齢・保険料率で計算される。
重要な言葉
- 定期保険
- 契約で定めた一定期間だけ死亡保障が続く保険。
- 終身保険
- 一生涯死亡保障が続く保険。
- 養老保険
- 一定期間の死亡保障と満期時の受取りを組み合わせた保険。
- 払済保険
- 保険料の払込みを中止し、その時の解約返戻金を元に保険期間を変えず保険金額を小さくした保険。
- 延長保険
- 保険料の払込みを中止し、保険金額を変えずに定期保険へ切り替える方法。保険期間は短くなることがある。
- 契約者貸付
- 解約返戻金の一定範囲内で、保険会社から資金を借りられる制度。
確認問題
確かめよう「保険料を払うのが60歳まで」なら「死亡保障も60歳まで」と言えるでしょうか。
払込期間と保障期間の二本の時間軸を描いて確認します。
終身保険は、払込期間が終わると保障も終了する。
養老保険には満期保険金がある。
個人年金保険の確定年金は、被保険者が生存している場合に限り年金が支払われる。
契約で定めた一定期間だけ死亡保障が続く保険は?
終身保険を途中で解約したときに受け取るお金は?
生命保険の契約者貸付制度で借りられる金額の上限の基準は?
保険料の払込みを中止し、保険期間を変えずに保険金額を小さくする方法は?
、、養老保険は、横軸を時間にした図で考えると違いが見えます。保障が一定期間で終わるのが定期、一生続くのが終身、一定期間の死亡保障と満期時の受取りを組み合わせるのが養老です。
30歳から10年間の定期保険なら、原則としてその保障期間内の死亡が対象です。終身保険は40歳になっても保障期間が終わりません。ただしとは別で、60歳で払い終えても保障が続く設計があります。
養老保険のと、終身保険を途中でやめたときのは別物です。解約返戻金は契約内容や経過期間により異なり、支払った保険料を下回ることもあります。
は、被保険者が死亡すると満期まで毎月・毎年、年金形式で保険金が支払われる定期保険です。一時金でも受け取れますが、残りの年金を割り引いて計算するため、年金形式の受取総額より少なくなります。
個人年金保険のうちは、被保険者の生死にかかわらず定めた期間支払われ、途中で死亡すると残りは遺族が受け取ります。終身年金は生きている限り支払われるため、同じ条件なら平均余命の長い女性の保険料が高くなります。
保険料の払込みをやめても保障を残す方法に、とがあります。どちらも解約返戻金を元にし、原則として付加していた特約は消滅します。
は、解約返戻金の一定範囲内で保険会社からお金を借りる制度で、死亡保険金額が上限ではありません。契約転換は今の契約を下取りにして新しい契約に入る方法で、転換時の年齢・保険料率で保険料を計算し、告知・診査も必要です。
生命保険料控除
生命保険料控除とは、支払った生命保険料の一定額を所得から差し引く所得控除で、保険料がそのまま返ってくるわけではありません。
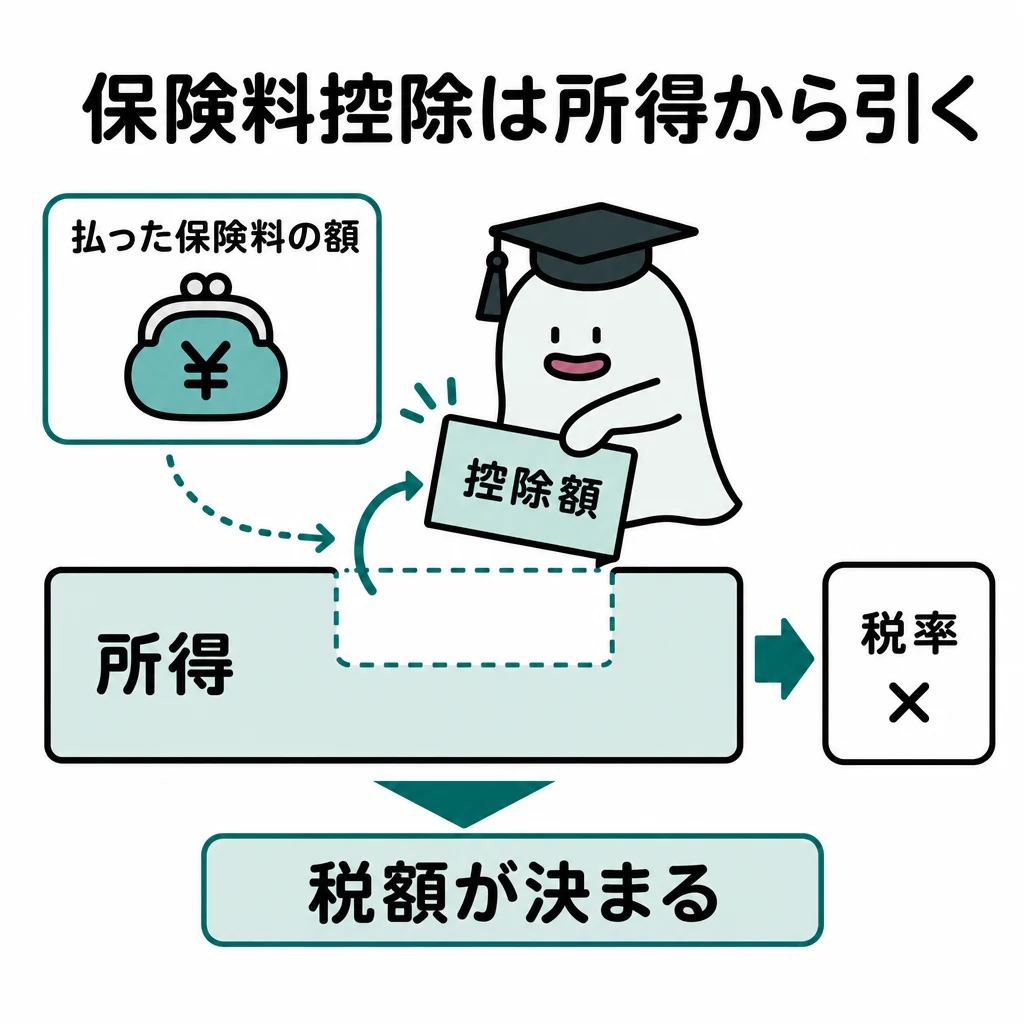
生命保険料控除は、支払った保険料の全額が税金から返る仕組みではありません。一定の計算で求めた額を所得から差し引き、税金を計算する土台を小さくする所得控除です。
基本の仕組み
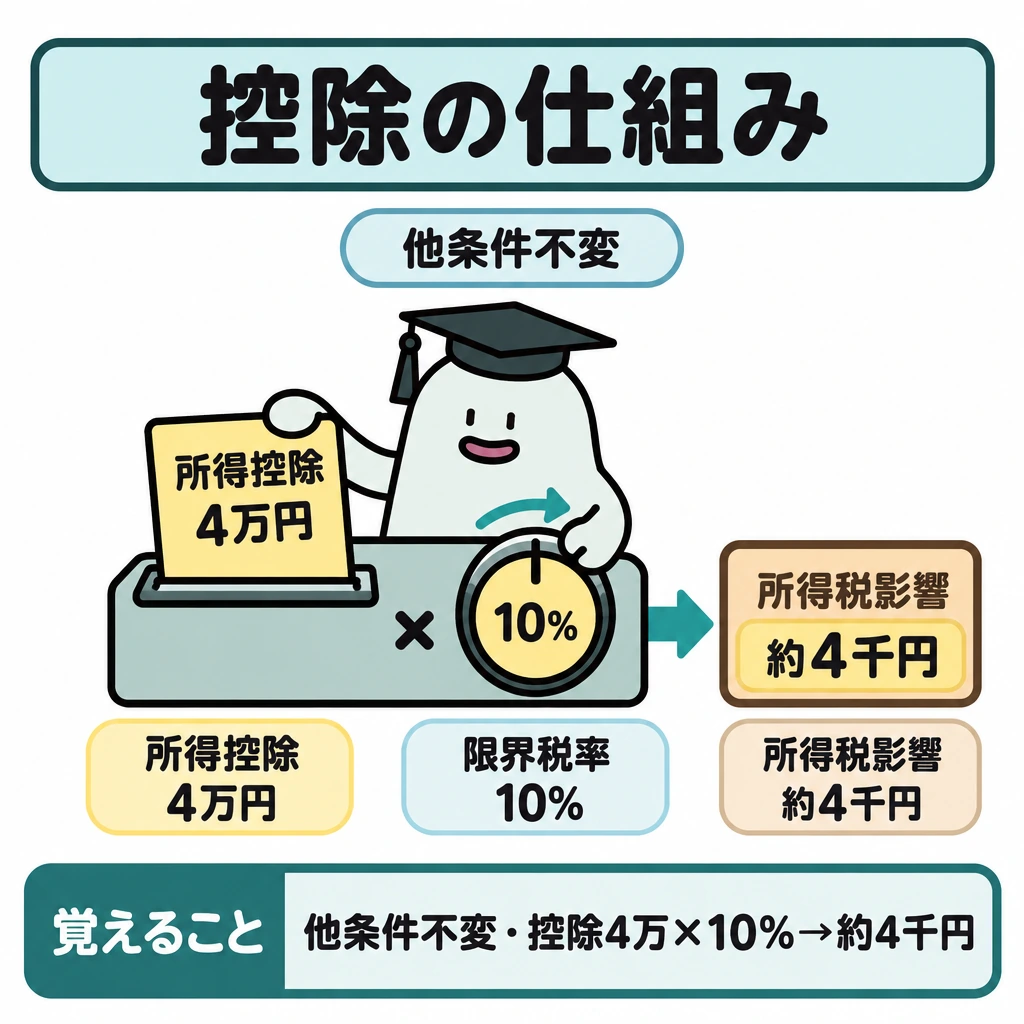
例えば適用できる所得控除が4万円で、他の条件が変わらず所得税の限界税率が10%なら、所得税への影響の概算は4万円×10%=4,000円です。4万円そのものが還付されると考えないことがポイントです。
一般生命保険料、介護医療保険料、個人年金保険料の区分と、新契約・旧契約の別で計算が変わります。試験では契約日、年間支払額、問題に示された控除表を先に確認します。所得税と住民税では上限が異なります。
令和8年分の所得税からは、23歳未満の扶養親族がいる場合、新契約の一般生命保険料控除の上限が4万円から6万円に引き上げられました(令和8年度税制改正で令和9年分も適用)。3区分の合計上限12万円と住民税は変わりません。
三つの控除区分
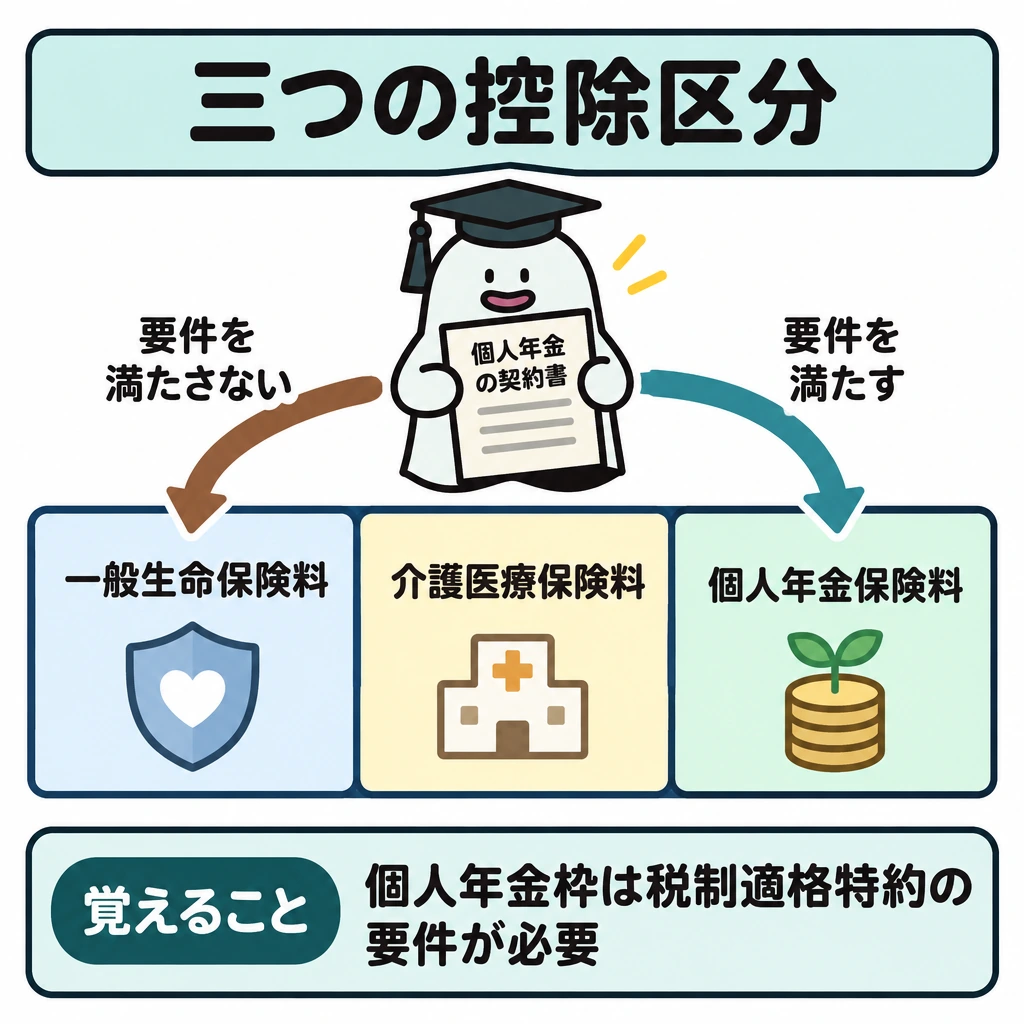
生命保険料控除は一般生命保険料、介護医療保険料、個人年金保険料に分かれます。個人年金保険料控除を使うには税制適格特約の要件を満たす必要があり、満たさない個人年金保険や変額個人年金保険は一般生命保険料の区分です。
控除を受けられるのは実際に保険料を負担した人で、契約者欄の名前だけでは決まりません。少額短期保険の保険料は対象外で、新契約では傷害特約や災害割増特約の保険料も対象外です。
| 区分 | 代表的な契約 |
|---|---|
| 一般生命保険料 | 死亡保障など |
| 介護医療保険料 | 医療・介護保障 |
| 個人年金保険料 | 要件を満たす個人年金 |
| 契約の時期 | 所得税の上限 | 住民税の上限 |
|---|---|---|
| 新契約(平成24年1月1日以後) | 各区分4万円、合計12万円 | 各区分2.8万円、合計7万円 |
| 旧契約(平成23年12月31日以前) | 一般・個人年金 各5万円、合計10万円 | 各3.5万円、合計7万円 |
| 23歳未満の扶養親族がいる場合(令和8年分〜) | 新契約の一般のみ6万円、合計12万円 | 変更なし |
| 個人年金保険料控除の要件(税制適格特約) | 内容 |
|---|---|
| 年金受取人 | 契約者またはその配偶者で、被保険者と同一人 |
| 保険料払込期間 | 10年以上 |
| 確定年金・有期年金 | 年金受取開始が60歳以後、かつ受取期間10年以上 |
試験に出る
- 生命保険料控除は所得控除であり、保険料全額が還付されるわけではない。
- 新契約(平成24年以後)は所得税で各区分4万円・合計12万円、住民税で各2.8万円・合計7万円。
- 旧契約(平成23年以前)は所得税で一般・個人年金が各5万円。介護医療の区分はない。
- 令和8年分から23歳未満の扶養親族がいれば、新契約の一般生命保険料控除(所得税)の上限が6万円。合計12万円は変わらない。
- 少額短期保険の保険料は生命保険料控除の対象外。
- 税制適格特約のない個人年金保険や変額個人年金保険は一般生命保険料控除の区分。
重要な言葉
- 生命保険料控除
- 支払った生命保険料に応じた額を所得から差し引く所得控除。
- 所得控除
- 課税所得を計算する前に所得から差し引く控除。
- 介護医療保険料控除
- 介護・医療に関する保険料の区分の控除。
- 税制適格特約
- 個人年金保険を個人年金保険料控除の対象にするための特約。受取人・払込期間・受取開始年齢の要件がある。
確認問題
確かめよう生命保険料控除を使えば、保険金を受け取るときの税金もなくなるでしょうか。
払込時と受取時は別々に判定します。
生命保険料控除では、支払った保険料の全額が税金から返る。
生命保険料控除の計算では、新契約と旧契約で扱いが異なる。
少額短期保険業者と契約した保険の保険料は、生命保険料控除の対象となる。
所得控除4万円、限界税率10%のときの所得税への影響の概算は?
生命保険料控除の区分に含まれないものは?
平成24年1月1日以後の契約で、所得税の生命保険料控除の合計上限は(特例なし)?
生命保険料控除は、支払った保険料の全額が税金から返る仕組みではありません。一定の計算で求めた額をから差し引き、税金を計算する土台を小さくするです。
例えば適用できる所得控除が4万円で、他の条件が変わらず所得税の限界税率が10%なら、所得税への影響の概算は4万円×10%=です。4万円そのものが還付されると考えないことがポイントです。
、、個人年金保険料の区分と、新契約・旧契約の別で計算が変わります。試験では契約日、年間支払額、問題に示された控除表を先に確認します。所得税と住民税では上限が異なります。
生命保険と税金
保険金の課税は、実際に保険料を負担した人・亡くなった人・受け取る人の関係によって、所得税・相続税・贈与税のどれになるかが決まります。
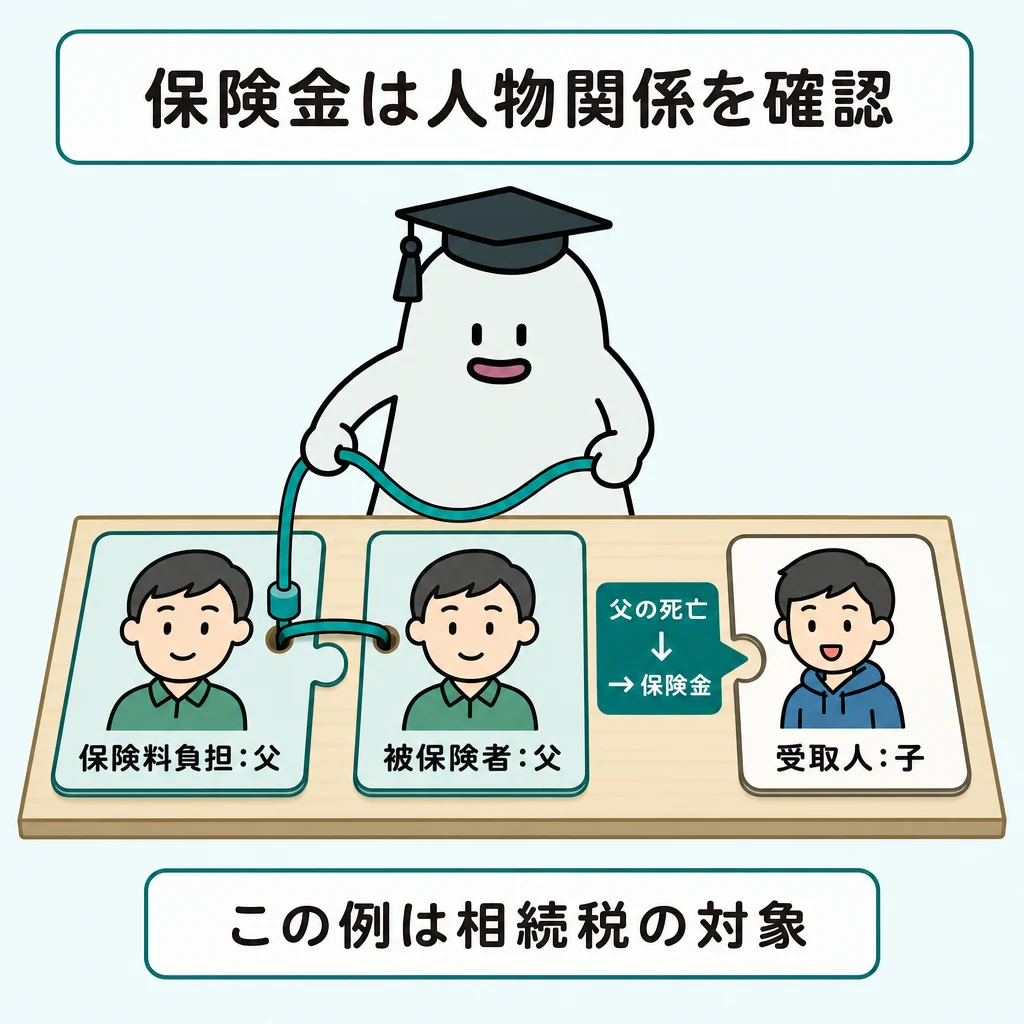
保険金の税金は「契約者」という名札だけでなく、実際に保険料負担者、亡くなった人、受け取る人の関係から考えます。誰のお金が誰へ移るかを矢印にすると整理できます。
基本の仕組み
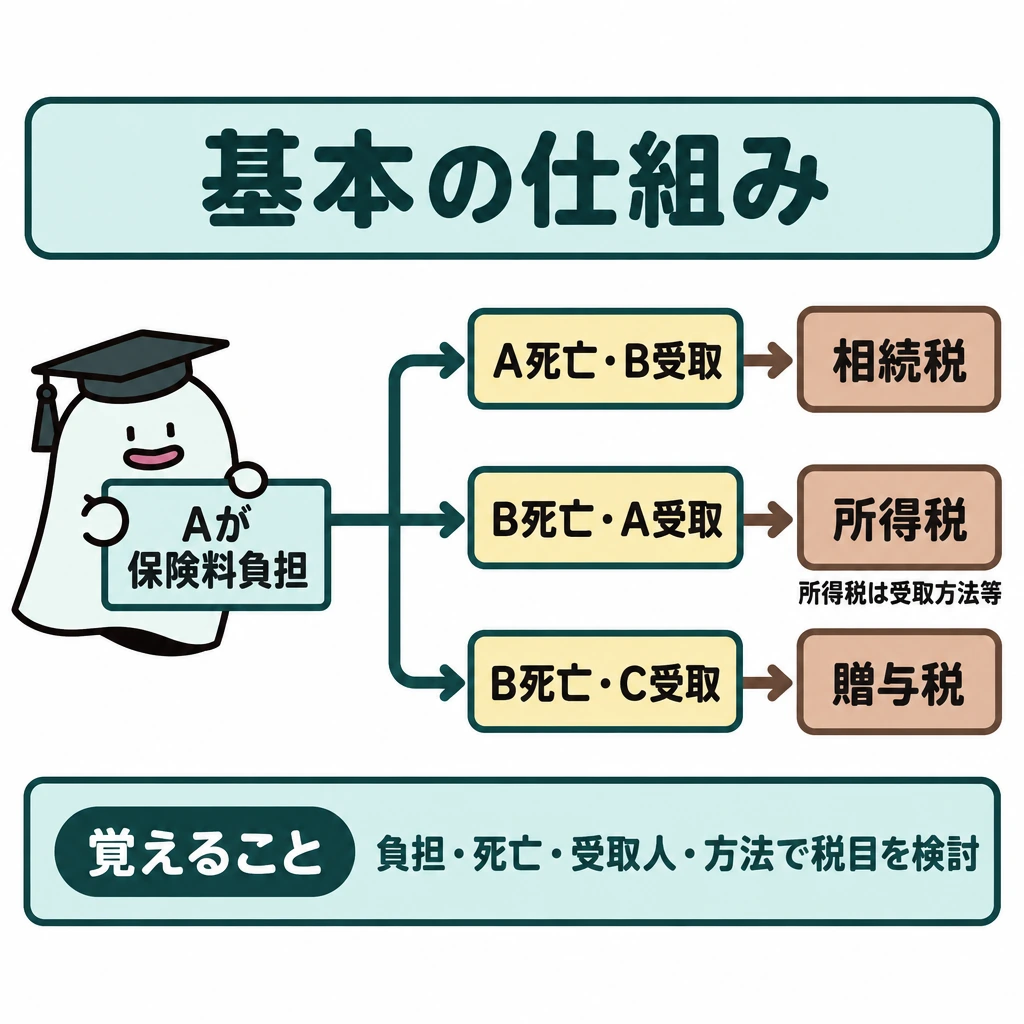
Aさんが保険料を負担し、Aさんの死亡でBさんが受け取れば相続税を検討します。Aさんが負担し、Bさんの死亡でAさんが受け取れば、受取方法などに応じ所得税を検討します。Aさんが負担し、Bさんの死亡でCさんが受け取れば贈与税を検討します。
一時金と年金形式でも所得の扱いが違います。また、病気やけがに基因する給付金には非課税となるものがあります。「生命保険から受け取った」という一点だけでは税目を決められません。
死亡保険金と満期金の課税
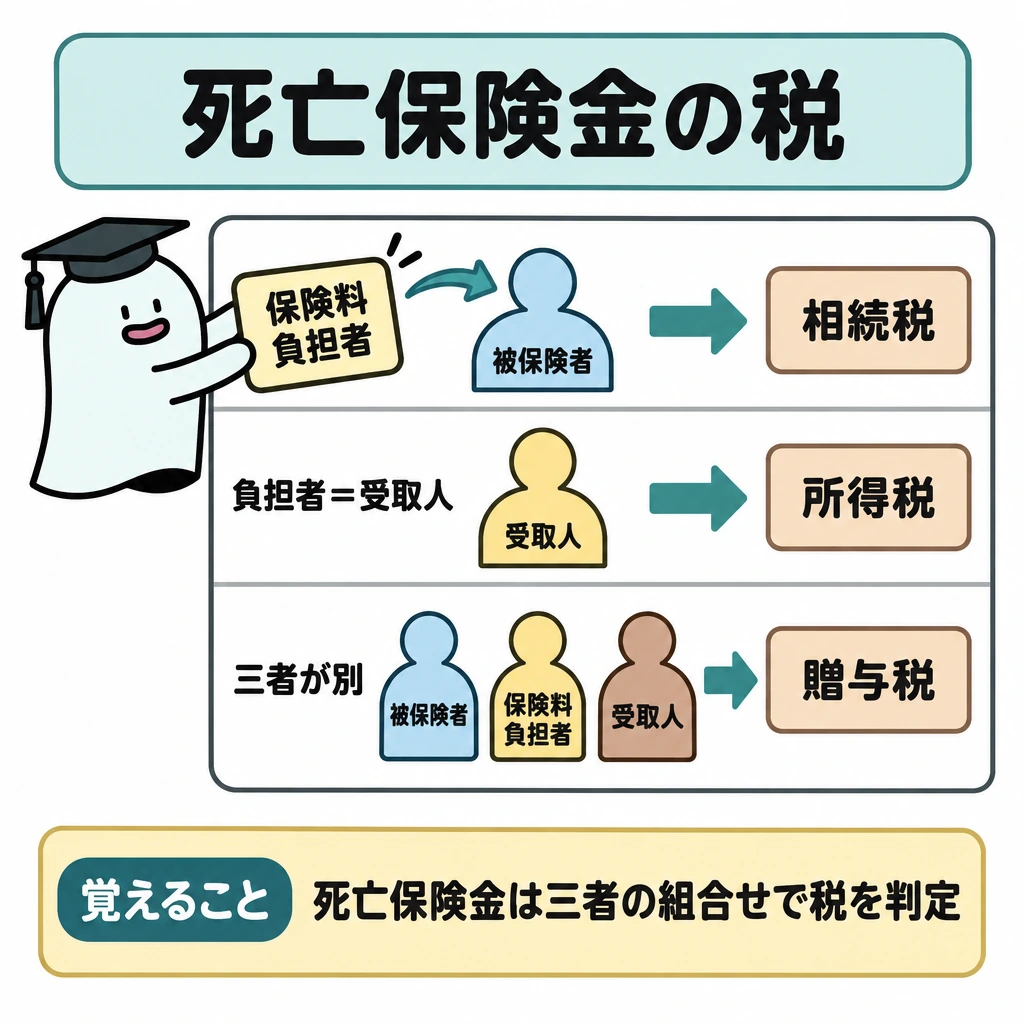
死亡保険金では被保険者、保険料を実際に負担した人、受取人の組合せから相続税・所得税・贈与税を判定します。満期保険金は保険料負担者と受取人が同じなら所得税、異なれば贈与税が基本です。相続税の死亡保険金の非課税枠は相続人が受け取る場合に限るなど、税目を決めてから要件を確認します。
| 死亡保険金の関係 | 基本の税目 |
|---|---|
| 負担者=被保険者 | 相続税 |
| 負担者=受取人 | 所得税 |
| 三者が別 | 贈与税 |
所得税の計算と非課税の給付
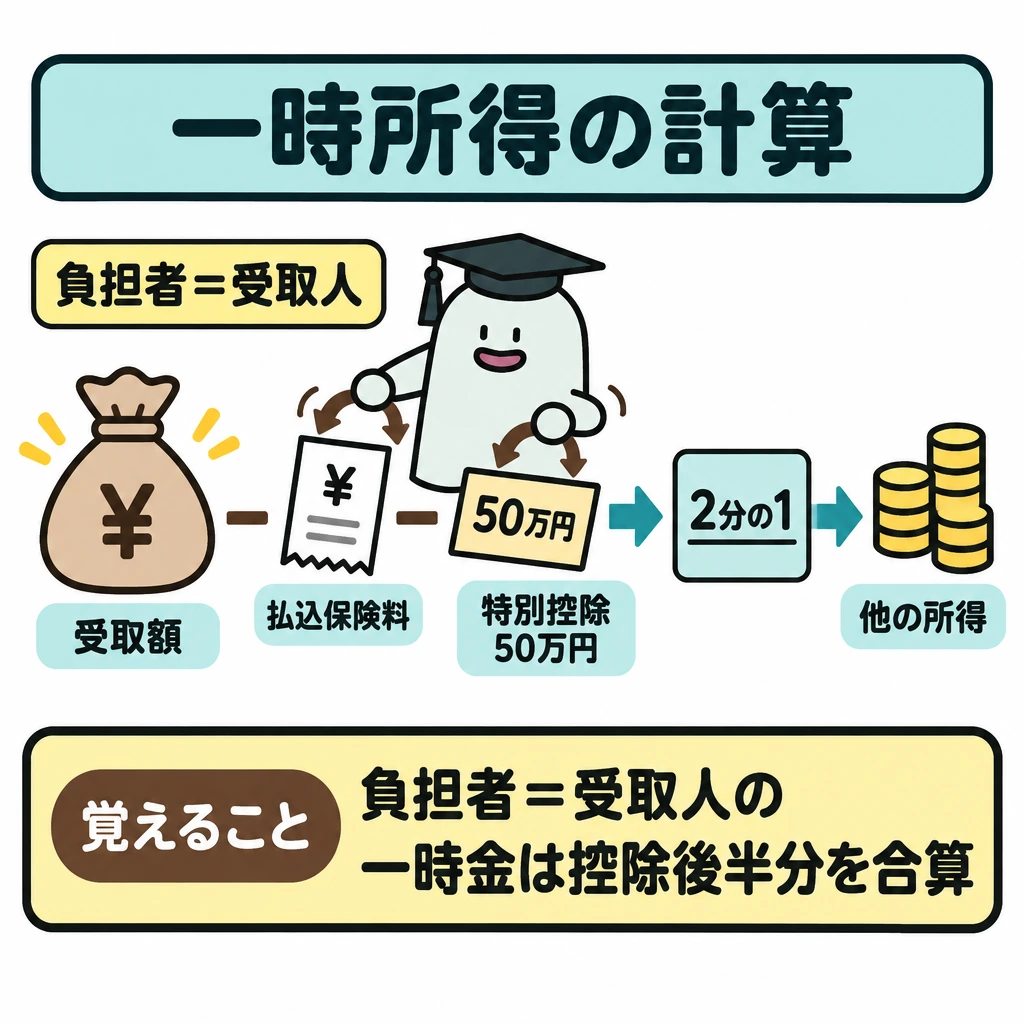
保険料負担者と受取人が同じ一時金は一時所得です。一時所得の金額=受取額−払込保険料−特別控除50万円で、その2分の1を他の所得と合算します。年金形式で受け取れば雑所得です。
一時払の養老保険などを5年以内に満期・解約した場合は「金融類似商品」となり、差益に20.315%の源泉分離課税が行われます。
病気やけがで本人や家族が受け取る入院給付金・手術給付金・高度障害保険金、リビング・ニーズ特約の保険金は非課税です。火災保険金など資産の損害を補う保険金も非課税です。
| 受け取るもの | 課税関係 |
|---|---|
| 死亡保険金(負担者=被保険者、相続人が受取) | 相続税。500万円×法定相続人の数まで非課税 |
| 満期保険金・解約返戻金(負担者=受取人) | 一時所得(50万円控除後の2分の1) |
| 一時払養老保険等を5年以内に満期・解約 | 金融類似商品として20.315%の源泉分離課税 |
| 年金形式の死亡保険金 | 受給権は相続税、毎年の年金は雑所得(課税部分のみ) |
| 入院・手術給付金、高度障害保険金 | 非課税 |
| 火災保険金・損害賠償金 | 非課税 |
試験に出る
- 保険料負担者・被保険者・受取人の関係で税目が決まる。
- 負担者=被保険者なら相続税、負担者=受取人なら所得税(一時所得)、三者が別なら贈与税。
- 一時所得=受取額−払込保険料−特別控除50万円。総所得金額にはその2分の1を算入。
- 相続人が受け取る死亡保険金には「500万円×法定相続人の数」の非課税枠がある。
- 入院給付金・高度障害保険金・リビング・ニーズ特約の保険金・火災保険金は非課税。
- 年金形式で受け取る死亡保険金の受給権は相続税、毎年の年金は雑所得(課税部分のみ)。
重要な言葉
- 相続税
- 被相続人の死亡によって財産を取得したときに課される税金。被相続人が保険料を負担した死亡保険金も対象。
- 贈与税
- 個人から財産をもらったときに課される税金。保険料負担者以外が満期保険金等を受け取った場合など。
- 一時所得
- 営利目的の継続的行為から生じない一時的な所得。自分が保険料を負担した満期保険金などが該当する。
- 金融類似商品
- 保険期間5年以下または5年以内に解約した一時払養老保険等。差益は源泉分離課税。
確認問題
確かめよう三人の名前を書き、保険料負担者と受取人が同じかを最初に見ると何が分かりますか。
丸暗記する組合せを減らせます。保険料負担者に丸、被保険者に下線、受取人に矢印を付けます。
保険金の税目は、契約者の名前だけで一律に決まる。
病気やけがに基因する給付金には、非課税となるものがある。
被保険者本人が受け取る入院給付金は、一時所得として所得税の課税対象となる。
Aが保険料を負担し、Aの死亡でBが受け取る死亡保険金にかかる税金は?
保険金を一時金で受け取るか年金で受け取るかで変わるものは?
契約者(保険料負担者)と満期保険金受取人がAさんの養老保険で、満期保険金600万円、払込保険料500万円のとき、一時所得の金額は?
保険金の税金は「契約者」という名札だけでなく、実際に、亡くなった人、受け取る人の関係から考えます。誰のお金が誰へ移るかを矢印にすると整理できます。
Aさんが保険料を負担し、Aさんの死亡でBさんが受け取ればを検討します。Aさんが負担し、Bさんの死亡でAさんが受け取れば、受取方法などに応じ所得税を検討します。Aさんが負担し、Bさんの死亡でCさんが受け取ればを検討します。
と年金形式でも所得の扱いが違います。また、病気やけがに基因する給付金にはとなるものがあります。「生命保険から受け取った」という一点だけでは税目を決められません。
保険料負担者と受取人が同じ一時金はです。一時所得の金額=受取額−払込保険料−特別控除50万円で、その2分の1を他の所得と合算します。年金形式で受け取れば雑所得です。
病気やけがで本人や家族が受け取る入院給付金・手術給付金・高度障害保険金、リビング・ニーズ特約の保険金はです。火災保険金など資産の損害を補う保険金も非課税です。
損害保険
損害保険とは、事故などで生じた実際の損害を埋め合わせる保険で、損害額を超える利益を得ることを目的としません。
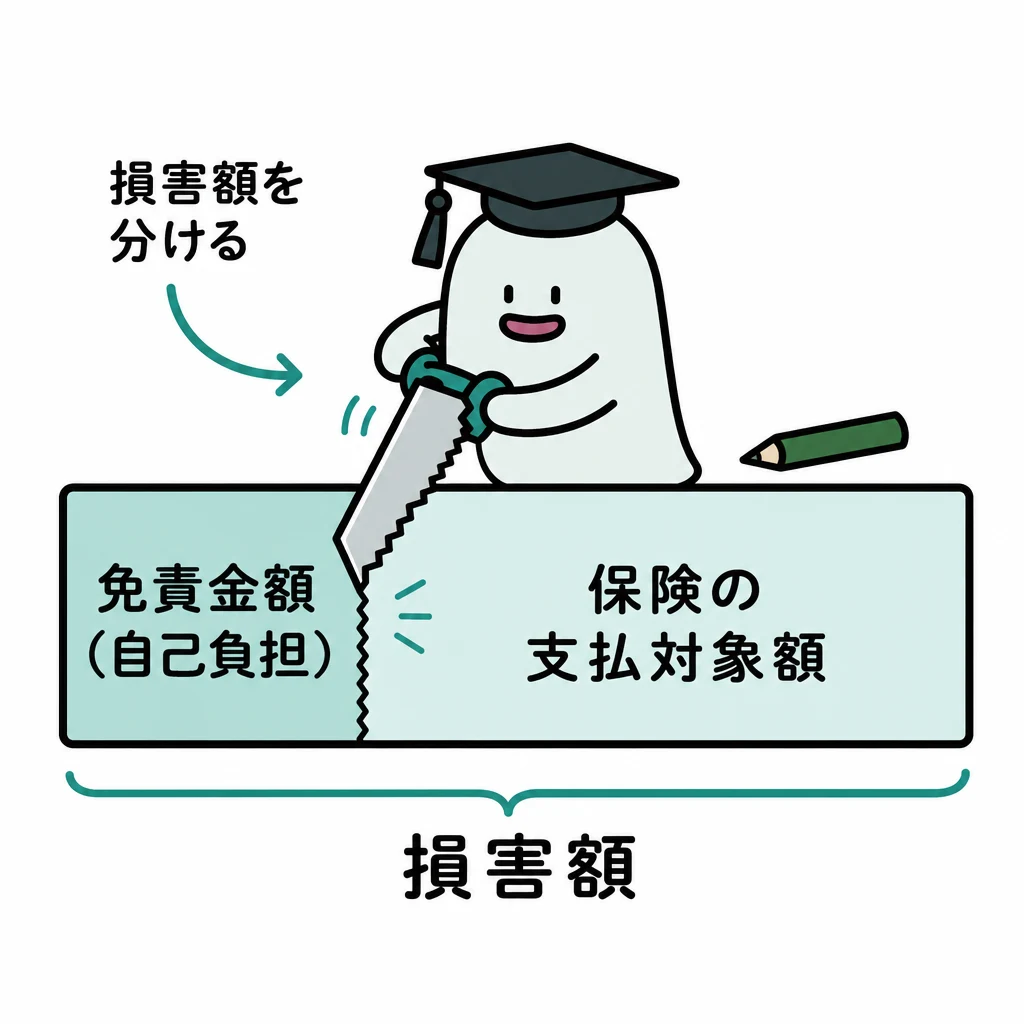
損害保険は、原則として実際の損害を埋め合わせる発想です。同じ損害について複数の契約に入っても、損害額を超えて何倍もの利益を得ることを目的とする制度ではありません。
基本の仕組み
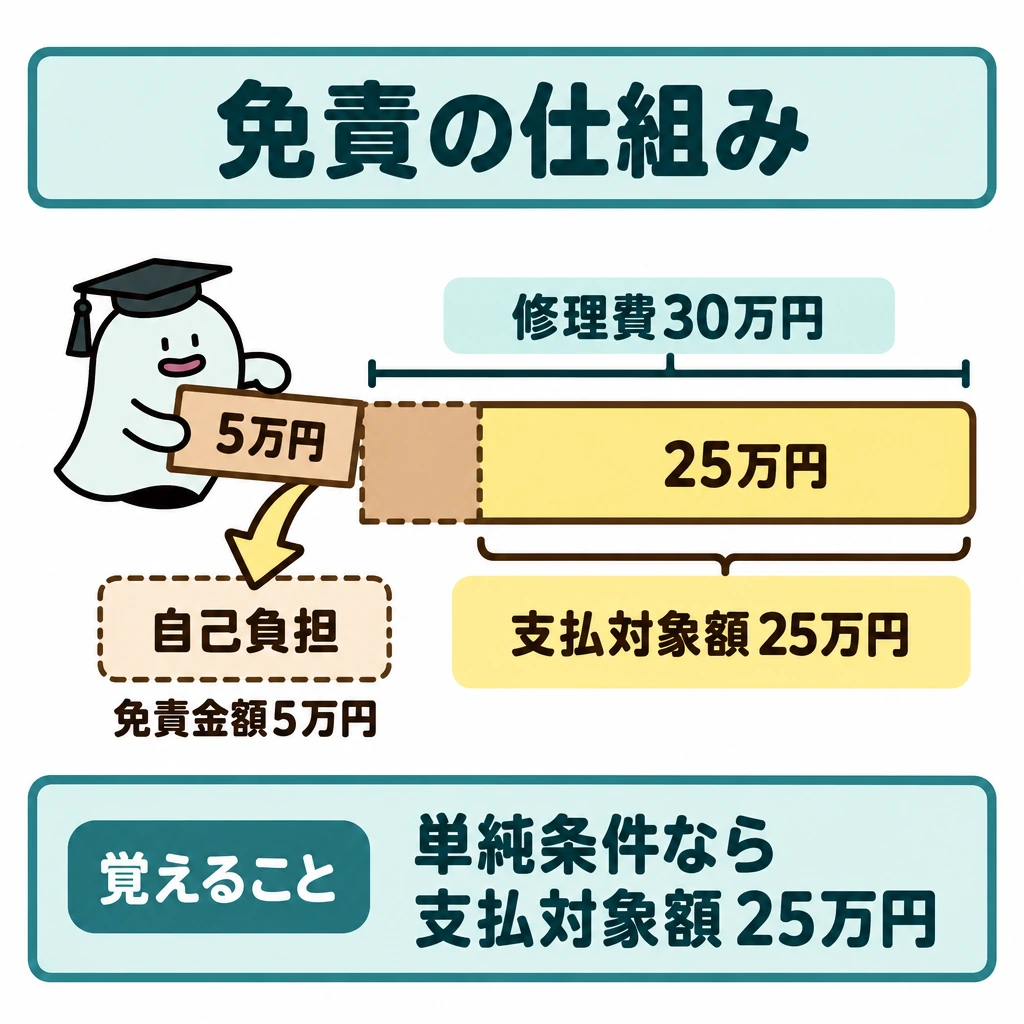
例えば修理費30万円の損害で免責金額が5万円という単純な条件なら、支払対象額は30−5=25万円です。免責は「保険が一切役に立たない」という意味ではなく、被保険者が自己負担する部分を設定する仕組みです。
保険の対象の価値(保険価額)より保険金額が小さい一部保険では、損害額に「保険金額÷保険価額」を掛けて減らして支払う比例てん補になることがあります。自動車保険も、相手への賠償、自分や同乗者のけが、自分の車の損害で補償が分かれます。
損害の種類と補償範囲
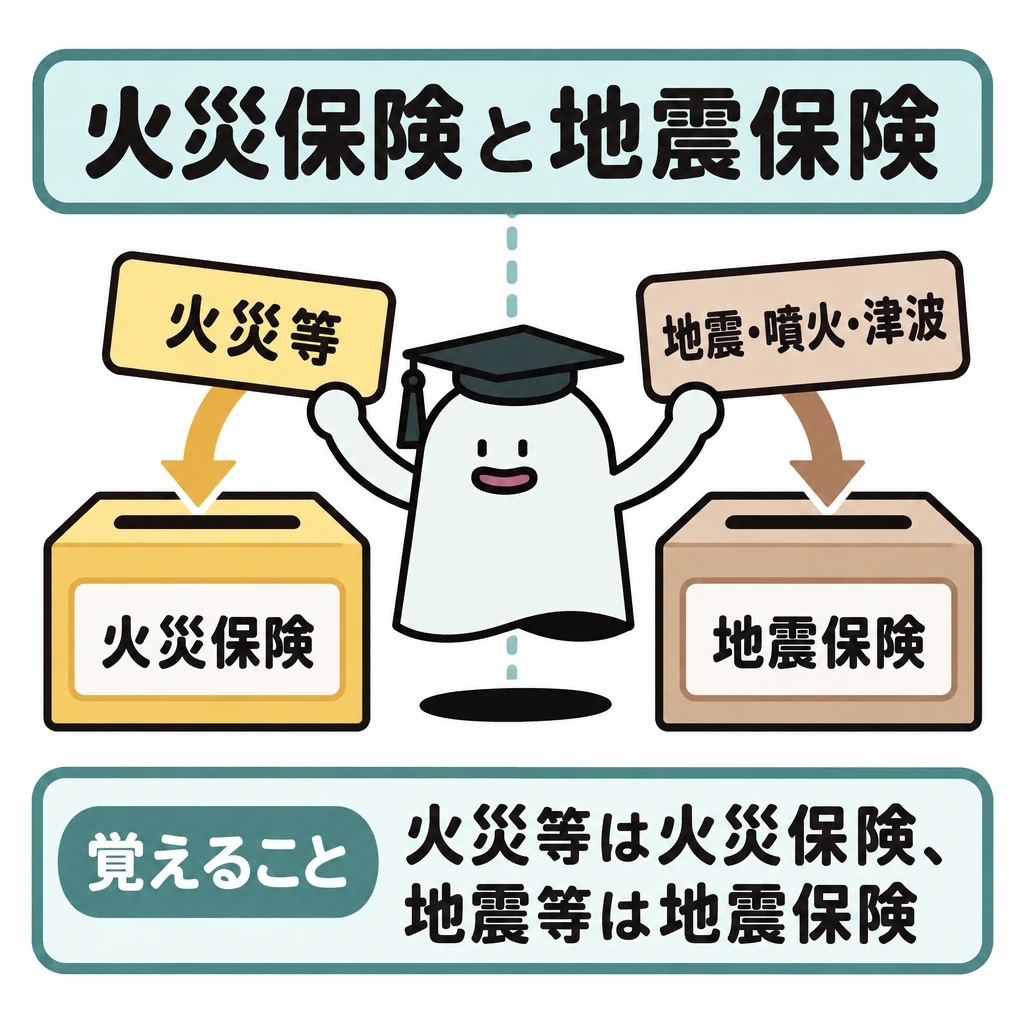
火災保険は火災等、地震保険は地震・噴火・津波を原因とする損害を扱います。自動車保険では自賠責の対人賠償と任意保険の対人・対物・人身傷害・車両等を分けます。賠償責任保険は他人への損害賠償、傷害保険は人のけがを対象とします。免責金額は契約者側が負担する部分です。
| 保険 | 主な対象 |
|---|---|
| 火災 | 建物・家財の火災等 |
| 地震 | 地震等による損害 |
| 自賠責 | 対人賠償 |
| 個人賠償責任 | 他人への法律上の賠償 |
火災保険・地震保険と失火責任
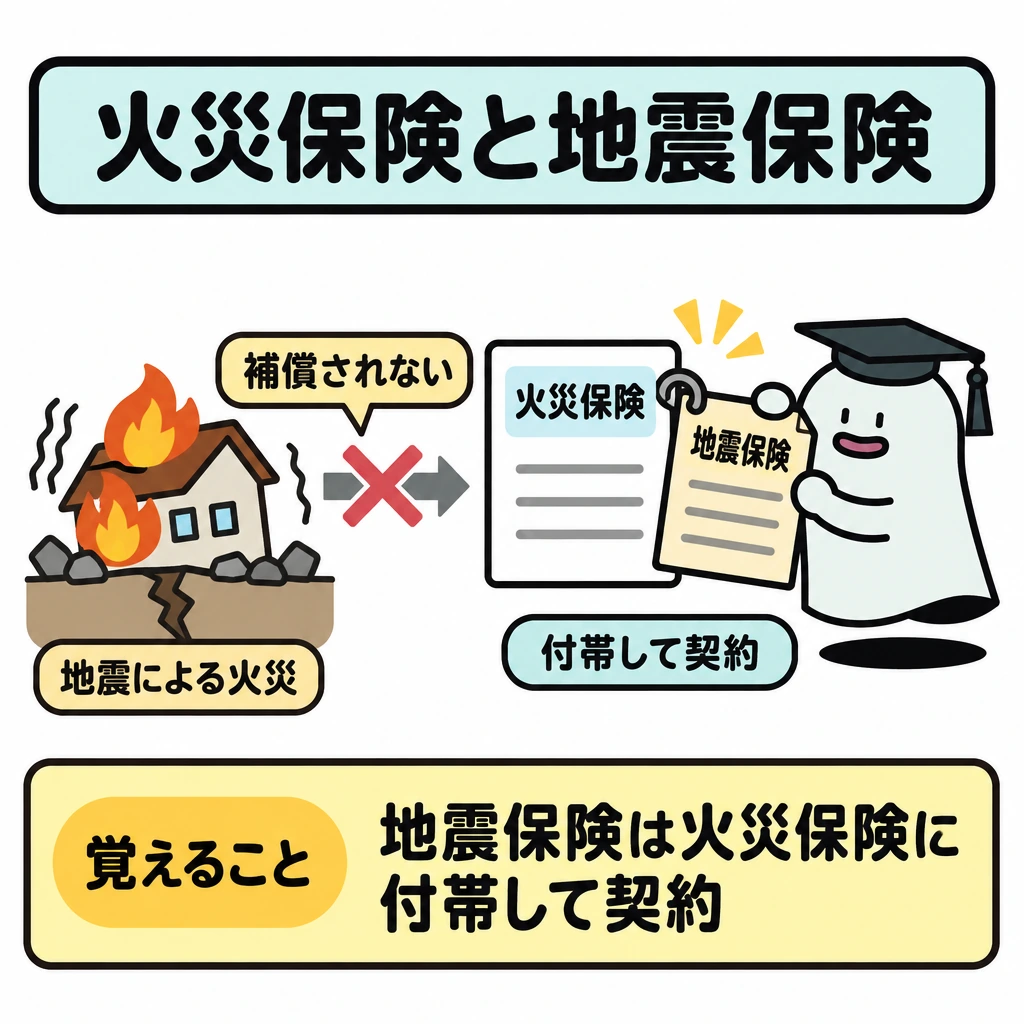
火災保険では、地震・噴火・津波を原因とする損害は、地震による火災や倒壊も含めて補償されません。地震保険は単独では加入できず、火災保険に付帯して契約します(火災保険の契約期間の途中からも付帯できます)。
地震保険の保険金額は火災保険の30〜50%の範囲で、建物5,000万円・家財1,000万円が上限です。保険料は同じ建物条件なら保険会社で差がなく、建物の免震・耐震性能による割引(最大50%、重複不可)があります。
失火責任法では、軽過失による失火で隣家を焼いても損害賠償責任を負いません(重過失は負います)。ただし借家人が借りた部屋を焼いた場合は、家主に対して原状回復の責任を負うため、借家人賠償責任保険で備えます。
| 地震保険の損害区分 | 支払われる保険金 |
|---|---|
| 全損 | 保険金額の100%(時価が限度) |
| 大半損 | 保険金額の60%(時価の60%が限度) |
| 小半損 | 保険金額の30%(時価の30%が限度) |
| 一部損 | 保険金額の5%(時価の5%が限度) |
| 地震保険料控除 | 上限 |
|---|---|
| 所得税 | 地震保険料の全額、最高5万円 |
| 住民税 | 地震保険料の2分の1、最高2.5万円 |
自動車保険・傷害保険・賠償責任保険
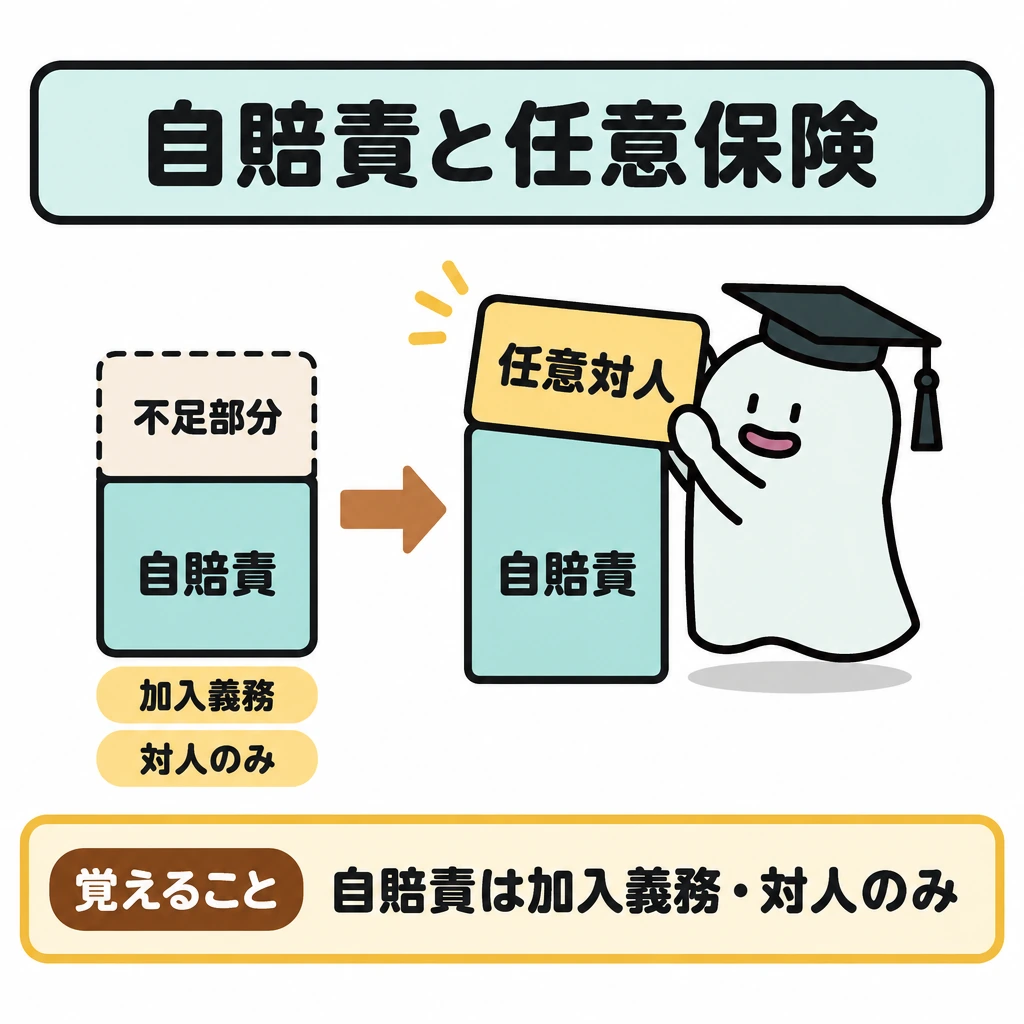
自賠責保険は法律で加入が義務付けられ、対人賠償だけを補償します。任意保険の対人賠償保険は自賠責で足りない部分を補いますが、運転者本人の父母・配偶者・子へのけがの賠償は対象外です。
人身傷害保険は、自分や同乗者のけがについて、自分の過失割合にかかわらず損害額を保険金額の範囲で補償します。車両保険(一般型)は単独事故や洪水による水没も補償しますが、地震・噴火・津波は特約がなければ対象外です。
個人賠償責任保険は、日常生活で他人にけがをさせたり物を壊したりした賠償を補償し、1契約で家族も対象になります。業務中の事故、自動車の事故、借りた物の損害は対象外です。
| 保険 | 補償する・しないの要点 |
|---|---|
| 自賠責保険 | 対人のみ。被害者1人あたり死亡3,000万円、後遺障害最高4,000万円、傷害120万円 |
| 対人・対物賠償保険 | 他人の身体・財物への賠償。運転者の父母・配偶者・子は対人賠償の対象外 |
| 車両保険(一般型) | 単独事故・洪水による水没も補償。地震等は特約がなければ対象外 |
| 普通傷害保険 | 国内外の日常生活のけが。細菌性食中毒・地震は対象外。保険料は職業で決まり年齢・性別で変わらない |
| 家族傷害保険 | 被保険者の範囲は事故発生時の続柄で判定 |
| 国内旅行傷害保険 | 旅行中のけが。細菌性食中毒は補償、地震・津波は対象外 |
| 海外旅行傷害保険 | 旅行中のけが・病気。細菌性食中毒や地震によるけがも補償 |
| 生産物賠償責任保険(PL保険) | 製造・販売した製品の欠陥による事故の賠償 |
| 施設所有(管理)者賠償責任保険 | 店舗などの施設の欠陥や業務中の事故の賠償 |
| 受託者賠償責任保険 | 預かった他人の物の損壊・盗難の賠償 |
試験に出る
- 地震・噴火・津波による損害(地震による火災を含む)は火災保険では補償されず、地震保険で備える。
- 地震保険は火災保険に付帯し、保険金額は主契約の30〜50%、建物5,000万円・家財1,000万円が上限。
- 地震保険料控除は所得税で最高5万円、住民税で最高2.5万円。
- 失火責任法により、軽過失の失火で隣家を焼いても賠償責任を負わない。借家人は家主に対して責任を負う。
- 自賠責保険は対人賠償のみで、死亡3,000万円・傷害120万円・後遺障害最高4,000万円。
- 人身傷害保険は自分の過失割合にかかわらず損害額を補償する。
- 普通傷害保険は細菌性食中毒を補償しない。海外旅行傷害保険は補償する。
重要な言葉
- 免責金額
- 損害のうち保険金が支払われず、被保険者が自己負担する金額。
- 地震保険
- 地震・噴火・津波を原因とする火災・損壊・埋没・流失による居住用建物と家財の損害を補償する保険。火災保険に付帯して契約する。
- 賠償責任
- 他人に損害を与えて負う法律上の責任。
- 失火責任法
- 重大な過失がない失火について、民法の不法行為による損害賠償責任を負わないと定めた法律。
- 人身傷害保険
- 自動車事故による自分や同乗者の死傷について、過失割合にかかわらず損害額を補償する自動車保険。
確認問題
確かめよう同じ自動車事故でも「相手の車の修理」と「自分の車の修理」は同じ補償でしょうか。
相手への賠償と自車の損害を分けて確認します。
損害保険では、損害額を超えて利益を得ることができる。
地震による火災は、通常の火災保険だけで十分に補償される。
地震により居住用建物が倒壊した損害は、原則として火災保険で補償される。
車両保険(一般型)では、洪水で車が水没した損害も補償の対象となる。
修理費30万円、免責金額5万円のときの支払対象額は?
損害保険の基本となる考え方は?
火災保険の保険金額が2,000万円のとき、付帯する地震保険の保険金額の上限は?
自賠責保険の被害者1人あたりの支払限度額として正しいものは?
損害保険は、原則としてを埋め合わせる発想です。同じ損害について複数の契約に入っても、損害額を超えて何倍もの利益を得ることを目的とする制度ではありません。
例えば修理費30万円の損害でが5万円という単純な条件なら、支払対象額は30−5=です。免責は「保険が一切役に立たない」という意味ではなく、被保険者が自己負担する部分を設定する仕組みです。
火災保険では、地震・噴火・津波を原因とする損害は、地震による火災や倒壊も含めて補償されません。は単独では加入できず、火災保険に付帯して契約します(火災保険の契約期間の途中からも付帯できます)。
では、軽過失による失火で隣家を焼いても損害賠償責任を負いません(重過失は負います)。ただし借家人が借りた部屋を焼いた場合は、家主に対して原状回復の責任を負うため、借家人賠償責任保険で備えます。
は法律で加入が義務付けられ、対人賠償だけを補償します。任意保険の対人賠償保険は自賠責で足りない部分を補いますが、運転者本人の父母・配偶者・子へのけがの賠償は対象外です。
は、自分や同乗者のけがについて、自分の過失割合にかかわらず損害額を保険金額の範囲で補償します。車両保険(一般型)は単独事故や洪水による水没も補償しますが、地震・噴火・津波は特約がなければ対象外です。
は、日常生活で他人にけがをさせたり物を壊したりした賠償を補償し、1契約で家族も対象になります。業務中の事故、自動車の事故、借りた物の損害は対象外です。
第三分野の保険
第三分野の保険とは、病気・けが・介護など人の身体に関するリスクに備える保険で、医療保険やがん保険、介護保険が含まれます。
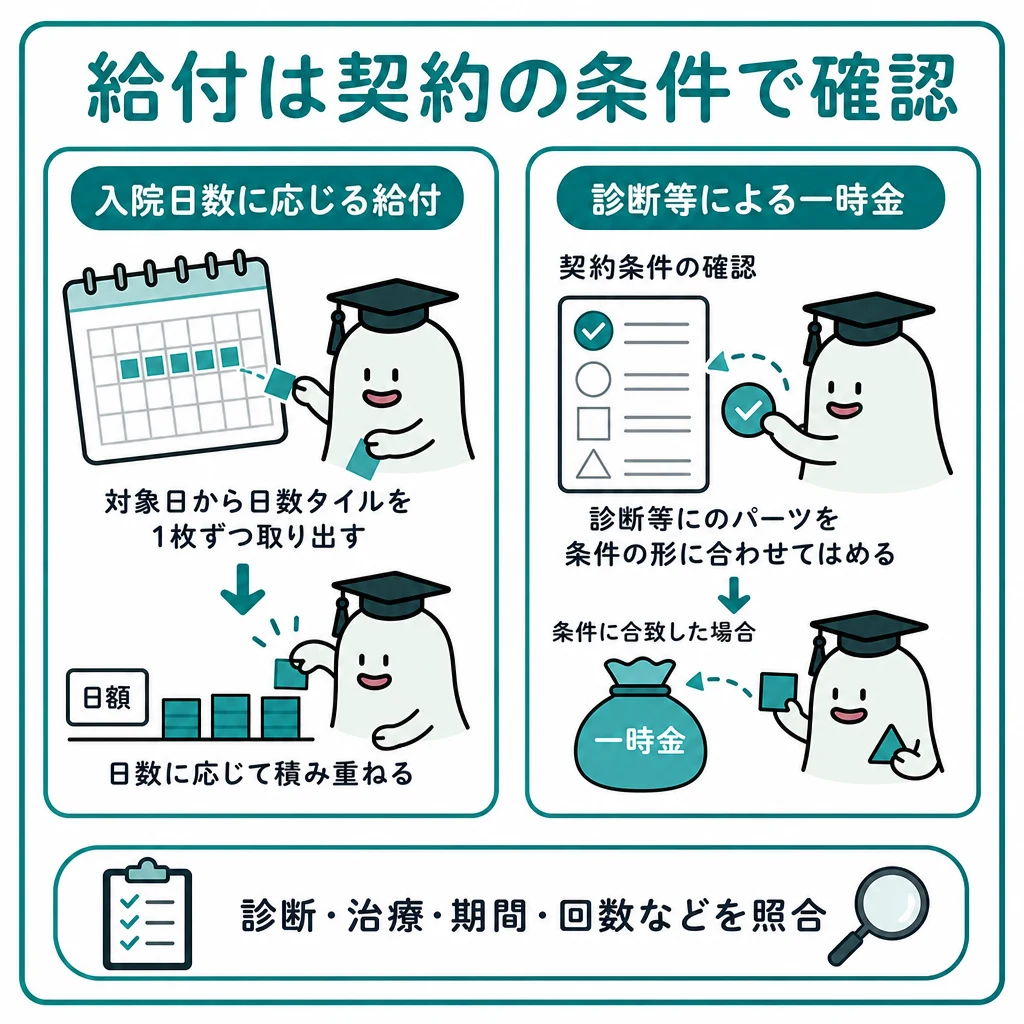
第三分野は、病気・けが・介護など、人の身体に関するリスクを扱います。死亡時だけでなく、生きている間に治療費や生活費が増える場面に備えるものと考えます。
基本の仕組み
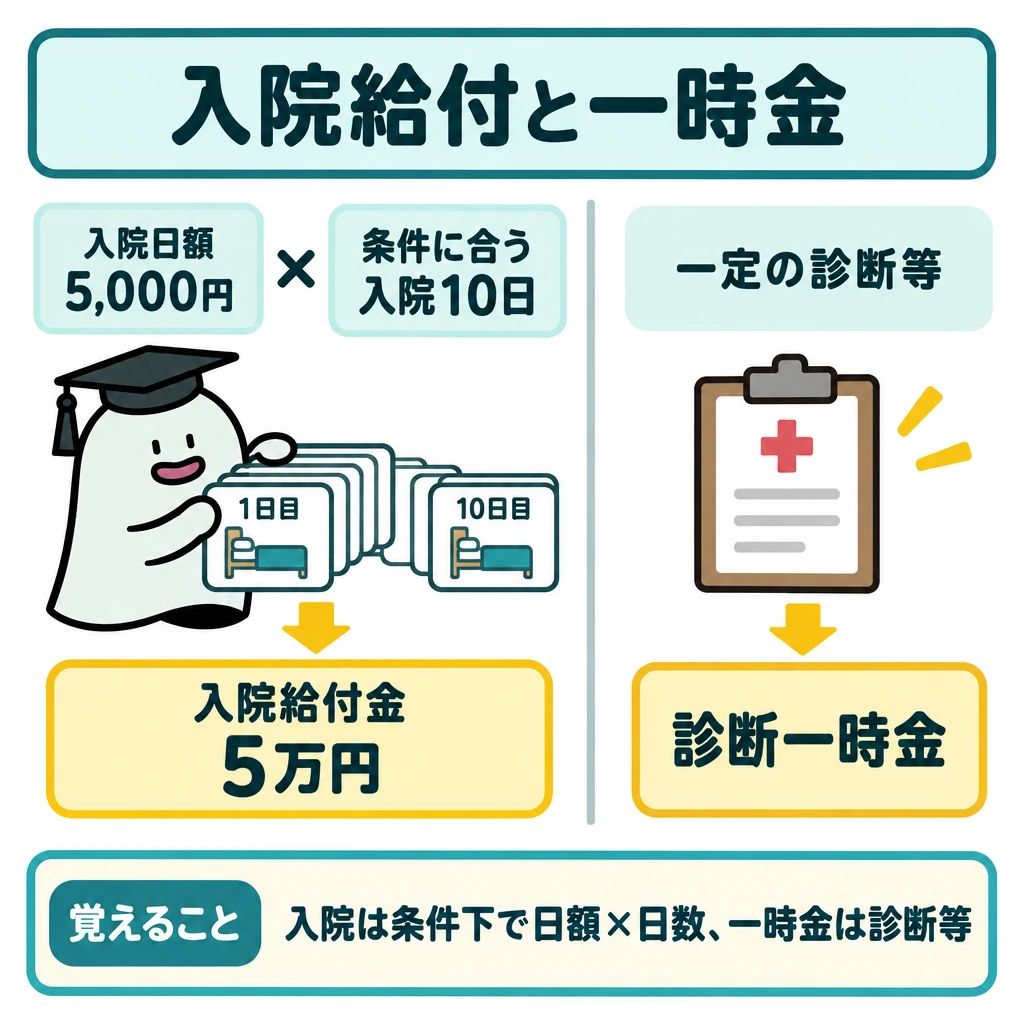
医療保険の入院日額が5,000円で、支払条件に合う入院が10日なら、入院給付金は5万円です。一方、診断一時金は一定の診断等を条件にまとまった額を支払う設計で、入院日数に比例するとは限りません。
がん保険では診断確定、医療保険では入院や手術、介護保険では所定の要介護状態など、支払事由が契約ごとに定められます。公的医療保険の自己負担や傷病手当金等を確認してから、民間保険が補う部分を考えます。
第三分野の給付条件
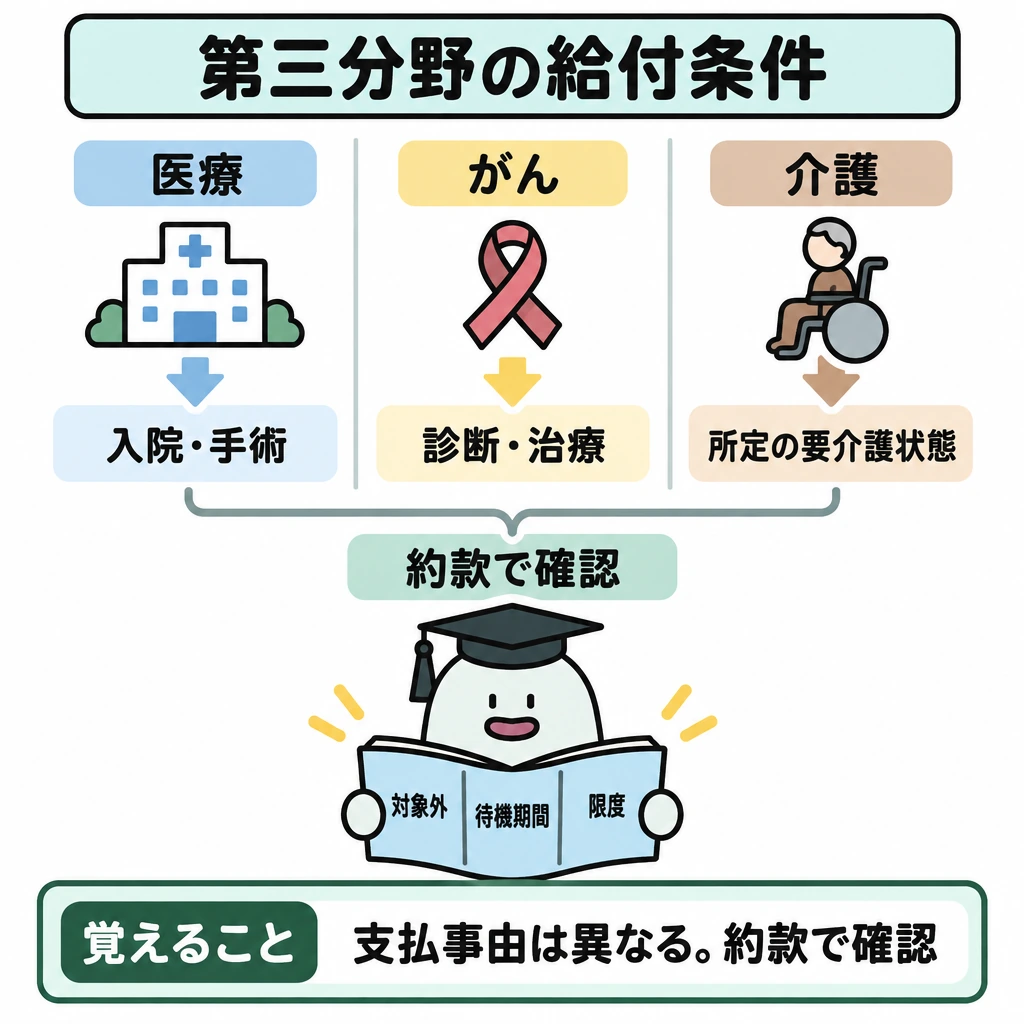
第三分野には医療、がん、介護等の保障があります。医療保険の入院・手術給付、がん保険の診断一時金、介護保険の所定の要介護状態への給付は支払事由が異なります。公的医療・介護保険の給付で残る自己負担や収入減少を先に見積もり、民間保険の対象外・待機期間・限度を約款で確認します。
| 種類 | 主な支払事由 |
|---|---|
| 医療 | 入院・手術等 |
| がん | がん診断・治療等 |
| 介護 | 所定の要介護状態等 |
待ち期間と特約の要件
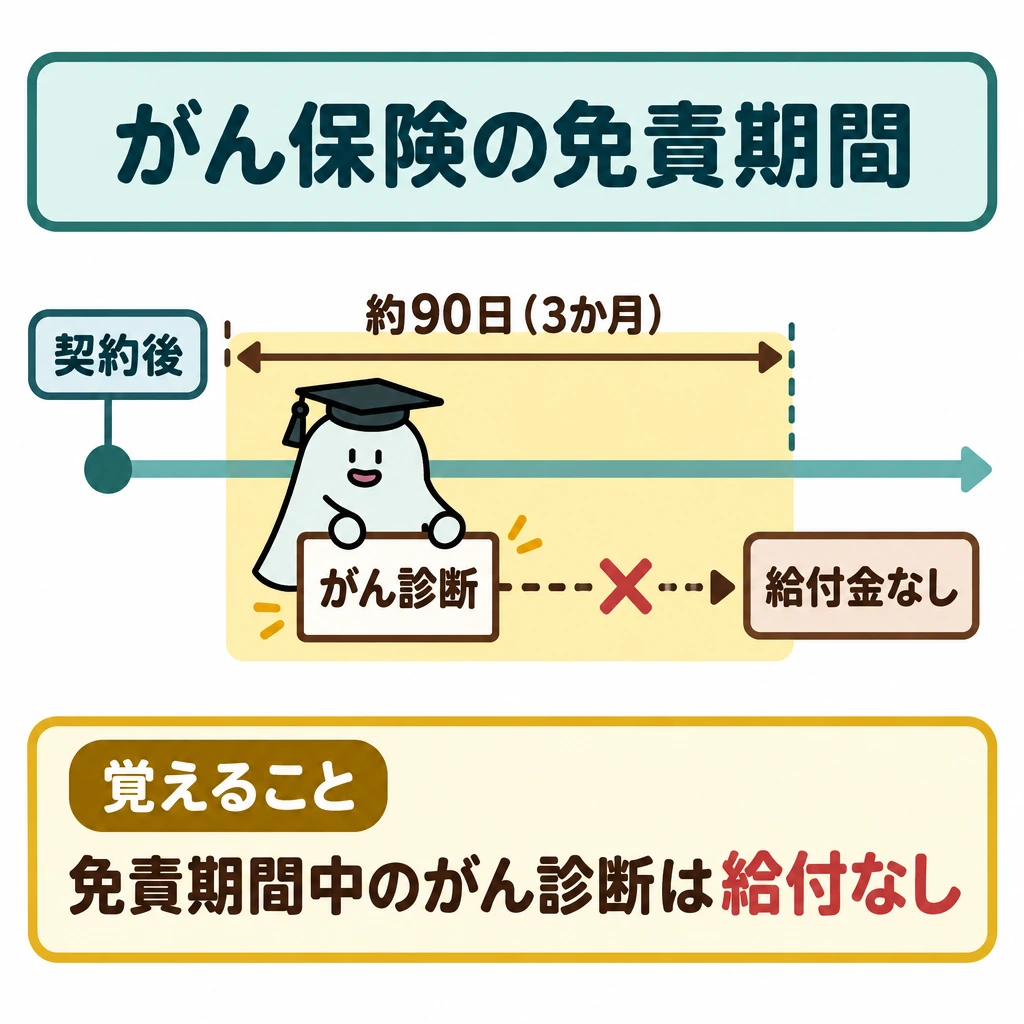
がん保険には、契約後90日(3か月)程度の免責期間があります。この間にがんと診断されても給付金は支払われません。一方、がん保険の入院給付金は、医療保険と違って支払日数に上限がないのが一般的です。
先進医療特約は、公的医療保険の対象外で全額自己負担となる先進医療の技術料を保障します。対象かどうかは、契約時点ではなく療養を受けた時点で厚生労働大臣が定める先進医療かで判定します。
リビング・ニーズ特約は、余命6か月以内と判断されたときに、死亡保険金の一部または全部(上限3,000万円)を生前に受け取れる特約です。特約保険料は不要で、受け取った保険金は非課税です。
| 保障・特約 | 要点 |
|---|---|
| がん保険 | 約90日の免責期間。入院給付金の支払日数は無制限が一般的 |
| 医療保険 | 1入院・通算の支払限度日数がある |
| 先進医療特約 | 療養を受けた時点の先進医療が対象。技術料は公的保険の対象外 |
| リビング・ニーズ特約 | 余命6か月以内。上限3,000万円。特約保険料不要 |
| 特定疾病保障保険 | がん・急性心筋梗塞・脳卒中の所定状態で死亡保険金と同額を支払い、契約は終了 |
試験に出る
- 第三分野は病気・けが・介護など身体のリスクを扱う。
- がん保険には契約後90日(3か月)程度の免責期間があり、その間の診断では給付されない。
- がん保険の入院給付金は支払日数に制限がないのが一般的。医療保険は1入院・通算の限度日数がある。
- 先進医療特約の対象かは、契約時ではなく療養を受けた時点で判定する。
- リビング・ニーズ特約は余命6か月以内の判断で、死亡保険金の一部または全部(上限3,000万円)を生前に受け取れる。
- 公的医療保険の自己負担や傷病手当金を確認してから民間保険を考える。
重要な言葉
- 医療保険
- 入院や手術などに備える第三分野の保険。
- 診断一時金
- 所定の診断を条件にまとまった額が支払われる給付。
- 支払事由
- 保険金や給付金が支払われる条件。
- 先進医療特約
- 療養時点で厚生労働大臣が定める先進医療を受けたときに、技術料相当額を支払う特約。
- リビング・ニーズ特約
- 余命6か月以内と判断されたときに、死亡保険金を生前に受け取れる特約。
確認問題
確かめよう「病気になった」だけで必ず全ての給付金を受け取れるでしょうか。
病名だけでなく、支払条件を読む必要があります。
診断一時金は、入院日数に比例して金額が決まる。
第三分野の保険には、医療保険やがん保険、介護保険が含まれる。
先進医療特約の対象となる先進医療は、保険契約を締結した時点で定められているものに限られる。
入院日額5,000円、対象入院10日のときの入院給付金は?
第三分野の保険に含まれないものは?
がん保険で、契約後一定期間内にがんと診断されても給付されない期間は一般に?
第三分野は、病気・けが・介護など、人の身体に関するリスクを扱います。死亡時だけでなく、生きている間にやが増える場面に備えるものと考えます。
医療保険の入院日額が5,000円で、支払条件に合う入院が10日なら、入院給付金はです。一方、は一定の診断等を条件にまとまった額を支払う設計で、入院日数に比例するとは限りません。
がん保険では、医療保険では入院や手術、介護保険では所定の要介護状態など、支払事由が契約ごとに定められます。公的医療保険の自己負担や傷病手当金等を確認してから、民間保険が補う部分を考えます。
がん保険には、契約後90日(3か月)程度のがあります。この間にがんと診断されても給付金は支払われません。一方、がん保険の入院給付金は、医療保険と違って支払日数に上限がないのが一般的です。
は、公的医療保険の対象外で全額自己負担となる先進医療の技術料を保障します。対象かどうかは、契約時点ではなく療養を受けた時点で厚生労働大臣が定める先進医療かで判定します。
は、余命6か月以内と判断されたときに、死亡保険金の一部または全部(上限3,000万円)を生前に受け取れる特約です。特約保険料は不要で、受け取った保険金は非課税です。
覚えるポイント
- 必要保障額は将来の支出から公的保障と資産を差し引いて考える。
- 保障期間、払込期間、満期と解約を別の軸で比べる。払済保険は期間そのまま、延長保険は金額そのまま。
- 保険金課税は保険料負担者・被保険者・受取人を図にする。身体の損害を補う給付金は非課税。
- 契約者保護は生保が責任準備金等の90%、損保の自賠責・地震保険は100%。
- 地震による損害は火災保険の対象外。地震保険は火災保険の30〜50%、建物5,000万円・家財1,000万円まで。
出典・参考資料
試験の公式案内と、この記事の参考にした学習資料です。
- 日本FP協会:2級・3級FP技能検定 試験要綱 ↗
- きんざい:FP技能検定 ↗
- 国税庁:保険金を受け取ったときの税金 ↗
- 国税庁:相続税の課税対象になる死亡保険金 ↗
- 国税庁:法人の定期保険・第三分野保険料の取扱い ↗
- 国税庁:保険金等で取得した固定資産等の圧縮記帳 ↗
- 日本FP協会:3級 試験範囲の細目(2026年9月確認) ↗
- 財務省:令和8年度税制改正の大綱(生命保険料控除の特例延長) ↗
- 国税庁:生命保険料控除 ↗
- 国税庁:生命保険契約に係る満期保険金等を受け取ったとき ↗
- 金融庁:保険契約者保護機構制度(保険会社のセーフティネット) ↗
- 損害保険契約者保護機構:損害保険会社が破綻したら加入している保険はどうなりますか ↗
- 損害保険料率算出機構:地震保険基準料率 ↗
- 国税庁:地震保険料控除 ↗
編集:Pinternet Works · 更新日:
教材の編集方針・訂正について