


保険とは
保険とは、自分だけでは負担しにくい大きな損失を、多くの加入者が保険料を出し合って分ける仕組みです。
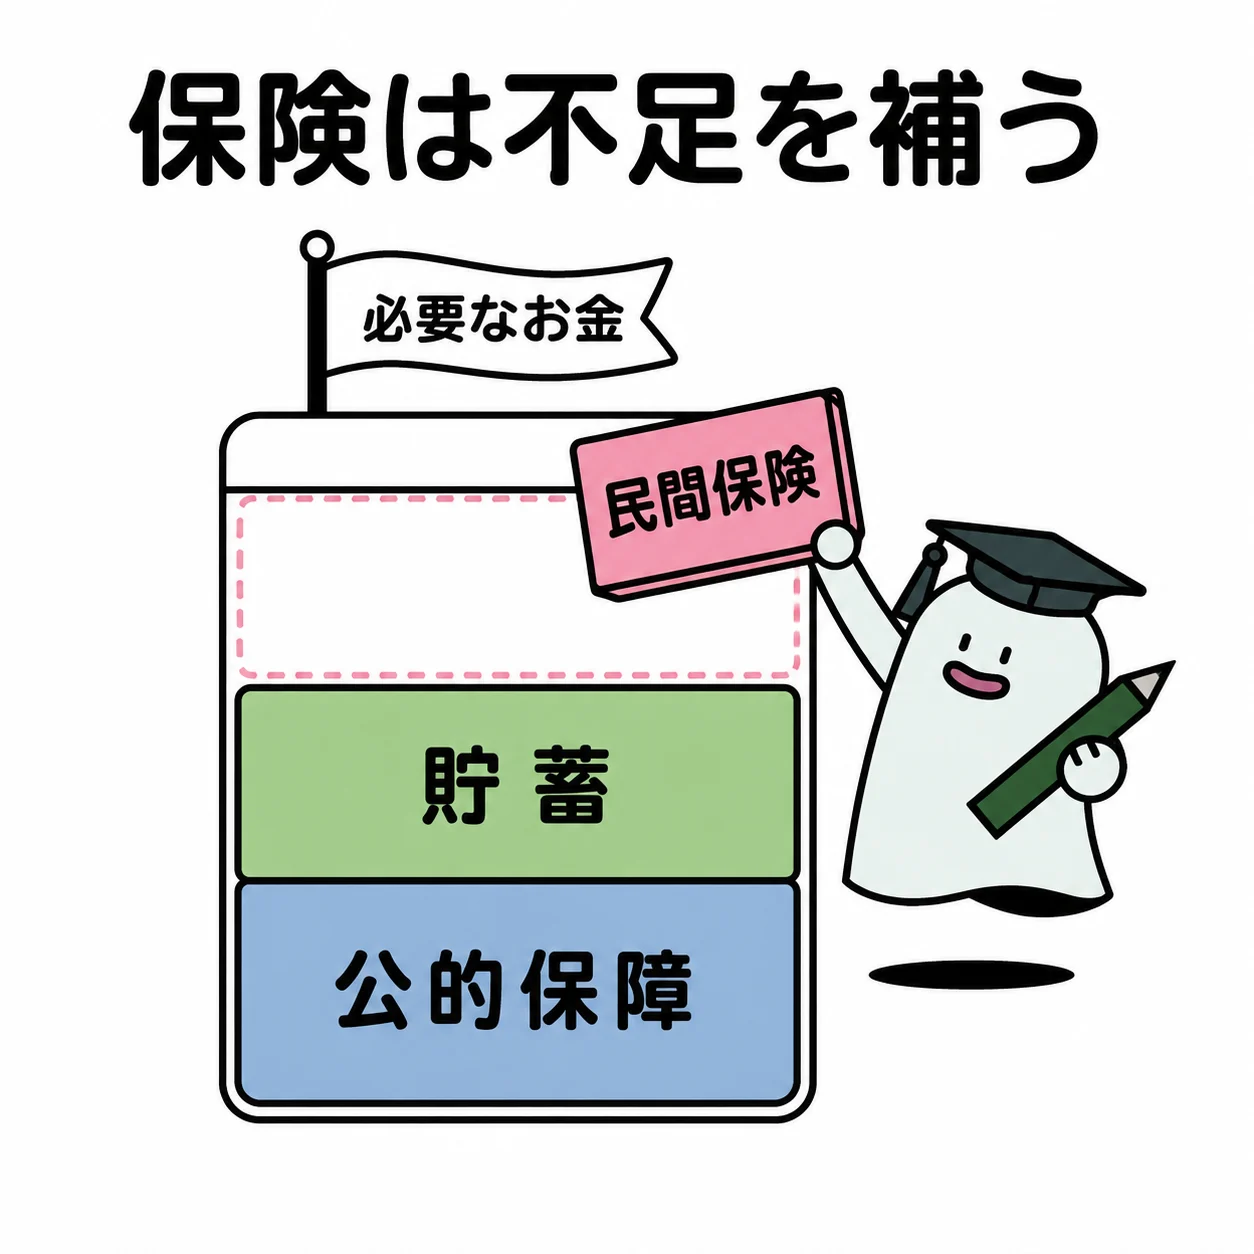
エルくん「毎年起きる小さな出費も、全部保険で備える?」。保険が力を発揮するのは、自分の貯蓄だけでは負担しにくい損失を多くの人で分ける場面です。事故頻度と損失の大きさを分けて考えます。
基本の仕組み
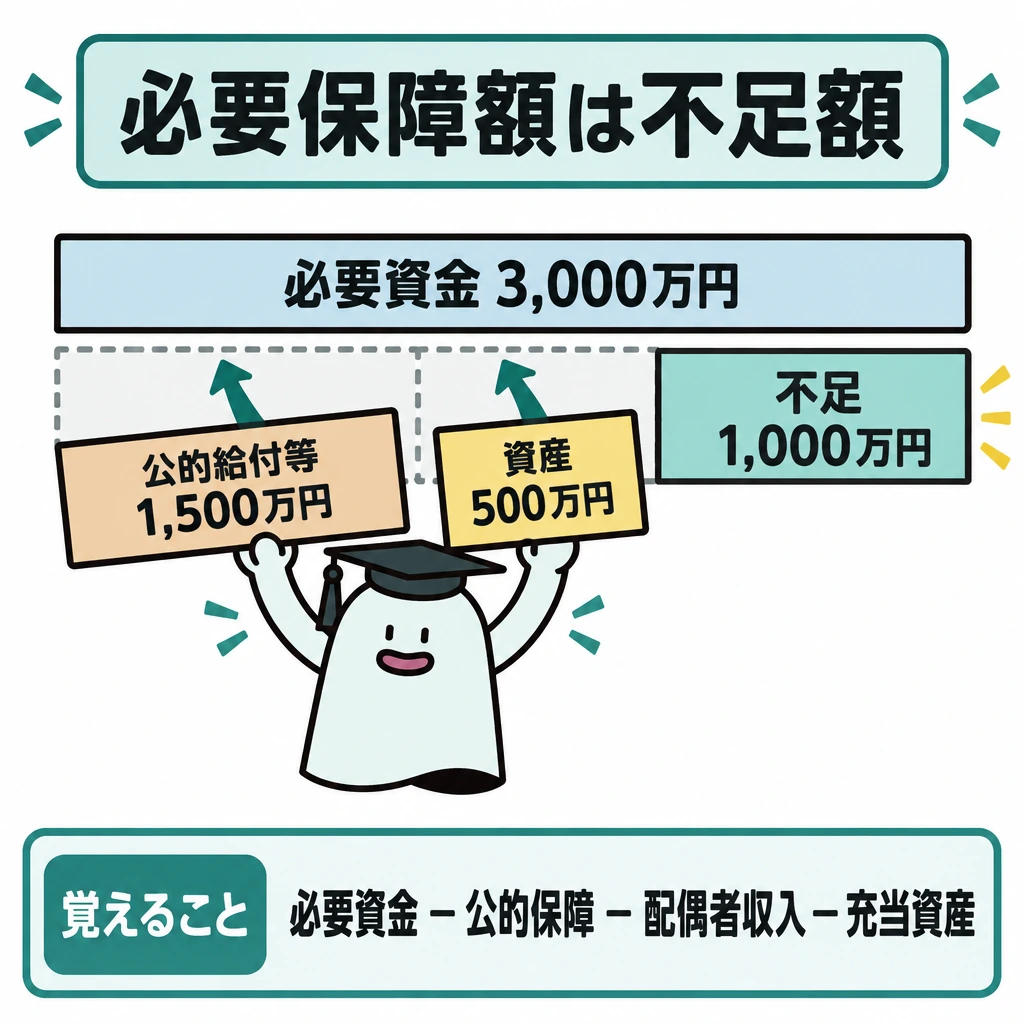
必要保障額は支出総額ではなく不足額です。遺族の生活費や教育費等の必要資金から、遺族年金などの公的保障、配偶者の収入、充てられる金融資産を差し引きます。必要資金3,000万円、公的給付等1,500万円、資産500万円なら、不足は1,000万円です。
大数の法則は、多くの事例を集めると事故の発生割合が安定しやすくなるという考え方です。保険会社はその見込みを基に保険料を設定します。「加入者全員に同額の保険金が返る」という意味ではありません。
保険制度では契約者・被保険者・受取人を区別し、告知義務、免責、保険料払込み、失効等の条件を確認します。現在の保険金額をそのまま必要額とせず、不足額と比べて過不足を判断します。
保険を見直すときは、公的保障の改正と新商品の契約条件を分けて確認します。同じ医療保険でも入院の定義や給付条件が変わると、同じ保険料だけでは比較できません。契約日、約款、適用される制度の時点をそろえて必要保障を考えます。
契約の当事者と支払条件
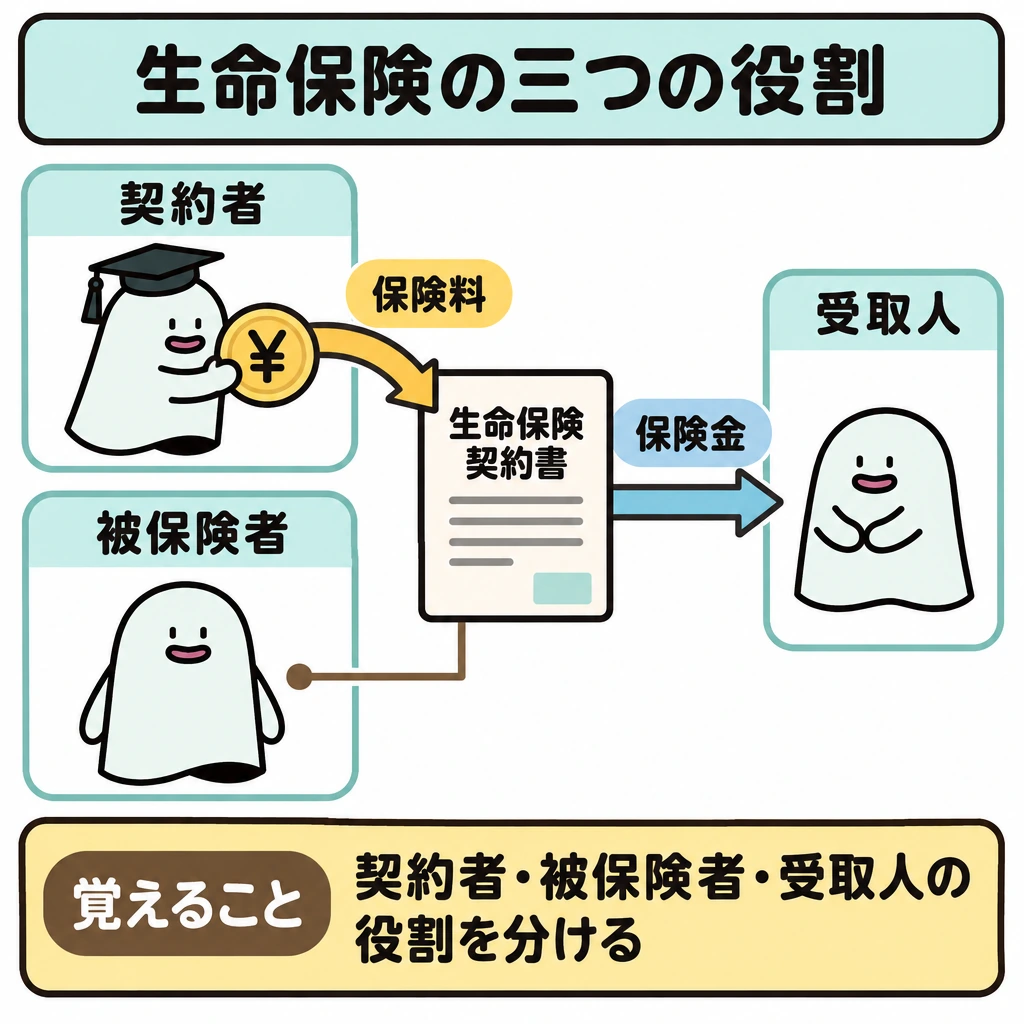
生命保険では保険契約者、被保険者、保険金受取人を分けます。損害保険では保険の目的、被保険利益、保険金額と実損を確認します。告知義務は契約時の危険選択、免責は支払わない条件、責任準備金は将来の支払に備える積立てで、同じ役割ではありません。
| 用語 | 意味 |
|---|---|
| 契約者 | 契約し保険料を払う人等 |
| 被保険者 | 保障の対象となる人 |
| 受取人 | 保険金を受け取る人 |
| 免責 | 給付対象から外す条件 |
保険料の決まり方
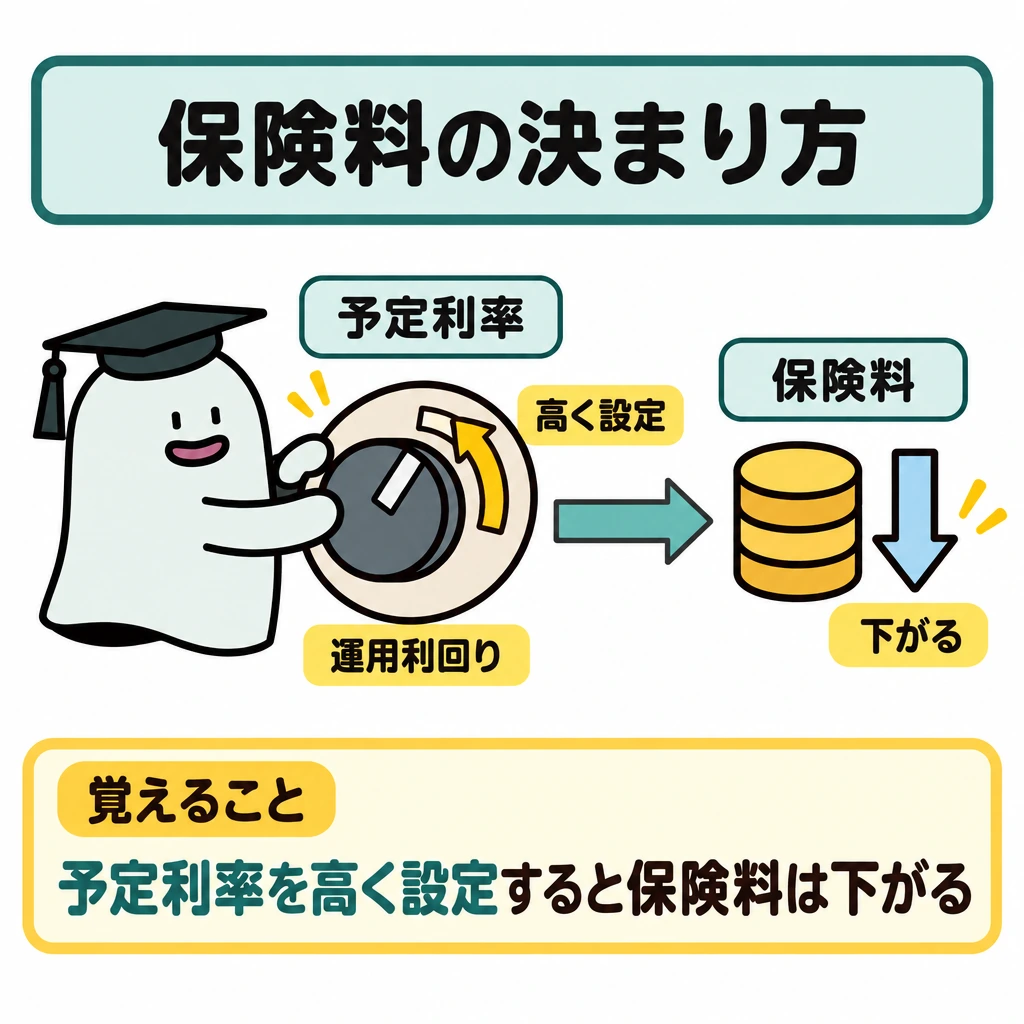
保険料は、大数の法則と「収支相等の原則」(保険料と運用益の総額=保険金と経費の総額)に基づいて計算されます。一人ひとりの保険料が危険の大きさに見合うことを「給付・反対給付均等の原則」といいます。
生命保険料は、予定死亡率・予定利率・予定事業費率の三つの予定基礎率で計算します。予定利率は運用で見込む利回りで、高く設定すると保険料は安くなります。予定事業費率を高く設定すると保険料は高くなります。
| 予定基礎率 | 意味 | 高く設定すると保険料は |
|---|---|---|
| 予定死亡率 | 性別・年齢ごとの死亡者数の見込み | 死亡保険では上がる |
| 予定利率 | 保険料の運用で見込む利回り | 下がる |
| 予定事業費率 | 保険会社の運営に必要な経費の見込み | 上がる |
契約者を守る制度
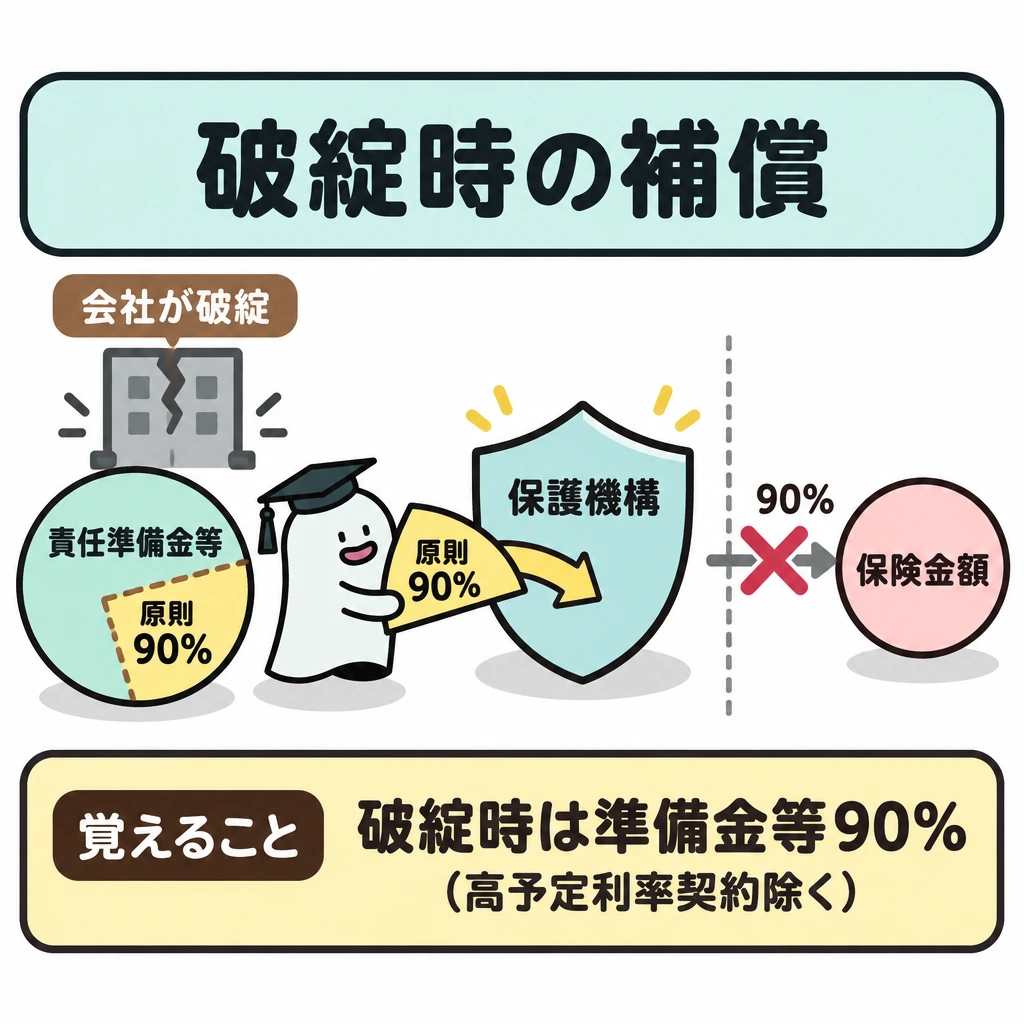
国内で営業する生命保険会社は生命保険契約者保護機構に加入しています。会社が破綻した場合の補償は、原則として破綻時点の責任準備金等の90%です(高予定利率契約を除く)。保険金額の90%が補償されるわけではありません。
クーリング・オフは、申込日と契約内容を記載した書面の交付日のいずれか遅い日から8日以内なら、書面または電磁的方法で申込みを撤回できる制度です。保険期間1年以下の契約や、医師の診査を受けた後の契約などは対象外です。
保険法では、告知義務は保険会社が質問した事項に正しく答える義務(質問応答義務)です。保険金などを請求する権利は、行使できる時から3年間行使しないと時効で消滅します。
| 制度 | 押さえる数値・条件 |
|---|---|
| 生命保険契約者保護機構 | 責任準備金等の90%(高予定利率契約を除く)。少額短期保険業者・共済は対象外 |
| 損害保険契約者保護機構 | 自賠責・地震保険は100%。火災・自動車保険等は破綻後3か月間100%、その後80%。疾病・傷害保険は原則90% |
| クーリング・オフ | 書面交付日と申込日の遅い方から8日以内。保険期間1年以下・医師の診査後・法人契約は対象外 |
| 保険法の時効 | 保険金・保険料返還の請求権は3年 |
| ソルベンシー・マージン比率 | 支払余力の指標。200%以上が健全性の一つの目安 |
試験に出る
- 必要保障額は必要資金の総額から、公的保障・配偶者の収入・金融資産を差し引いた不足額。
- 予定利率を高くすると保険料は下がり、予定事業費率を高くすると保険料は上がる。
- 生命保険契約者保護機構の補償は、保険金額ではなく責任準備金等の90%(高予定利率契約を除く)。
- 損害保険契約者保護機構は自賠責・地震保険が100%、火災・自動車保険等は破綻後3か月間100%でその後80%。
- クーリング・オフは申込日と書面交付日の遅い方から8日以内。保険期間1年以下などは対象外。
- 保険法の保険金請求権の時効は3年。告知義務は保険会社の質問に答える義務。
重要な言葉
- 必要保障額
- 遺族の生活費等から公的保障や資産を差し引いた、保険で備えるべき不足額。
- 大数の法則
- 事例を多く集めると事故の発生割合が安定しやすくなる考え方。
- 告知義務
- 契約時に保険会社から質問された健康状態などの重要事項に、正しく答える義務。
- 予定利率
- 保険会社が保険料の運用で見込む利回り。高いほど保険料は安くなる。
- 責任準備金
- 将来の保険金支払いに備えて、保険会社が法律に基づき積み立てるお金。
確認問題
確かめよう保険金額を増やすと保険料も増えます。貯蓄で負担できる小さな損失と、生活を変えてしまう大きな損失のどちらを優先しますか。
二つの損失を分けて考えます。
必要保障額は、必要資金の総額そのものである。
生命保険会社が破綻したとき、生命保険契約者保護機構は原則として保険金額の90%を補償する。
予定利率を高く設定すると、保険料は安くなる。
必要資金3,000万円、公的給付等1,500万円、資産500万円のときの不足額は?
保険契約で、契約者・被保険者と区別される人は?
損害保険会社が破綻したとき、自賠責保険の保険金が補償される割合は?
保険法において、保険金を請求する権利が時効で消滅するまでの期間は?
エルくん「毎年起きる小さな出費も、全部保険で備える?」。保険が力を発揮するのは、自分の貯蓄だけでは負担しにくい損失を多くの人で分ける場面です。とを分けて考えます。
は支出総額ではなく不足額です。遺族の生活費や教育費等の必要資金から、遺族年金などの公的保障、配偶者の収入、充てられる金融資産を差し引きます。必要資金3,000万円、公的給付等1,500万円、資産500万円なら、不足はです。
は、多くの事例を集めると事故の発生割合が安定しやすくなるという考え方です。保険会社はその見込みを基にを設定します。「加入者全員に同額の保険金が返る」という意味ではありません。
保険制度では・・受取人を区別し、告知義務、免責、保険料払込み、失効等の条件を確認します。現在の保険金額をそのまま必要額とせず、不足額と比べて過不足を判断します。
保険を見直すときは、公的保障の改正と新商品の契約条件を分けて確認します。同じ医療保険でも入院の定義や給付条件が変わると、同じ保険料だけでは比較できません。、約款、適用される制度の時点をそろえてを考えます。
保険料は、と「収支相等の原則」(保険料と運用益の総額=保険金と経費の総額)に基づいて計算されます。一人ひとりの保険料が危険の大きさに見合うことを「給付・反対給付均等の原則」といいます。
生命保険料は、・・予定事業費率の三つの予定基礎率で計算します。予定利率は運用で見込む利回りで、高く設定すると保険料は安くなります。予定事業費率を高く設定すると保険料は高くなります。
国内で営業する生命保険会社はに加入しています。会社が破綻した場合の補償は、原則として破綻時点の責任準備金等の90%です(高予定利率契約を除く)。保険金額の90%が補償されるわけではありません。
は、申込日と契約内容を記載した書面の交付日のいずれか遅い日から8日以内なら、書面または電磁的方法で申込みを撤回できる制度です。保険期間1年以下の契約や、医師の診査を受けた後の契約などは対象外です。
出典・参考資料
試験の公式案内と、この記事の参考にした学習資料です。
- 日本FP協会:2級・3級FP技能検定 試験要綱 ↗
- きんざい:FP技能検定 ↗
- 国税庁:保険金を受け取ったときの税金 ↗
- 国税庁:相続税の課税対象になる死亡保険金 ↗
- 国税庁:法人の定期保険・第三分野保険料の取扱い ↗
- 国税庁:保険金等で取得した固定資産等の圧縮記帳 ↗
- 日本FP協会:3級 試験範囲の細目(2026年9月確認) ↗
- 財務省:令和8年度税制改正の大綱(生命保険料控除の特例延長) ↗
- 国税庁:生命保険料控除 ↗
- 国税庁:生命保険契約に係る満期保険金等を受け取ったとき ↗
- 金融庁:保険契約者保護機構制度(保険会社のセーフティネット) ↗
- 損害保険契約者保護機構:損害保険会社が破綻したら加入している保険はどうなりますか ↗
- 損害保険料率算出機構:地震保険基準料率 ↗
- 国税庁:地震保険料控除 ↗
編集:Pinternet Works · 更新日:
教材の編集方針・訂正について