


損害保険とは
損害保険とは、事故などで生じた実際の損害を埋め合わせる保険で、損害額を超える利益を得ることを目的としません。
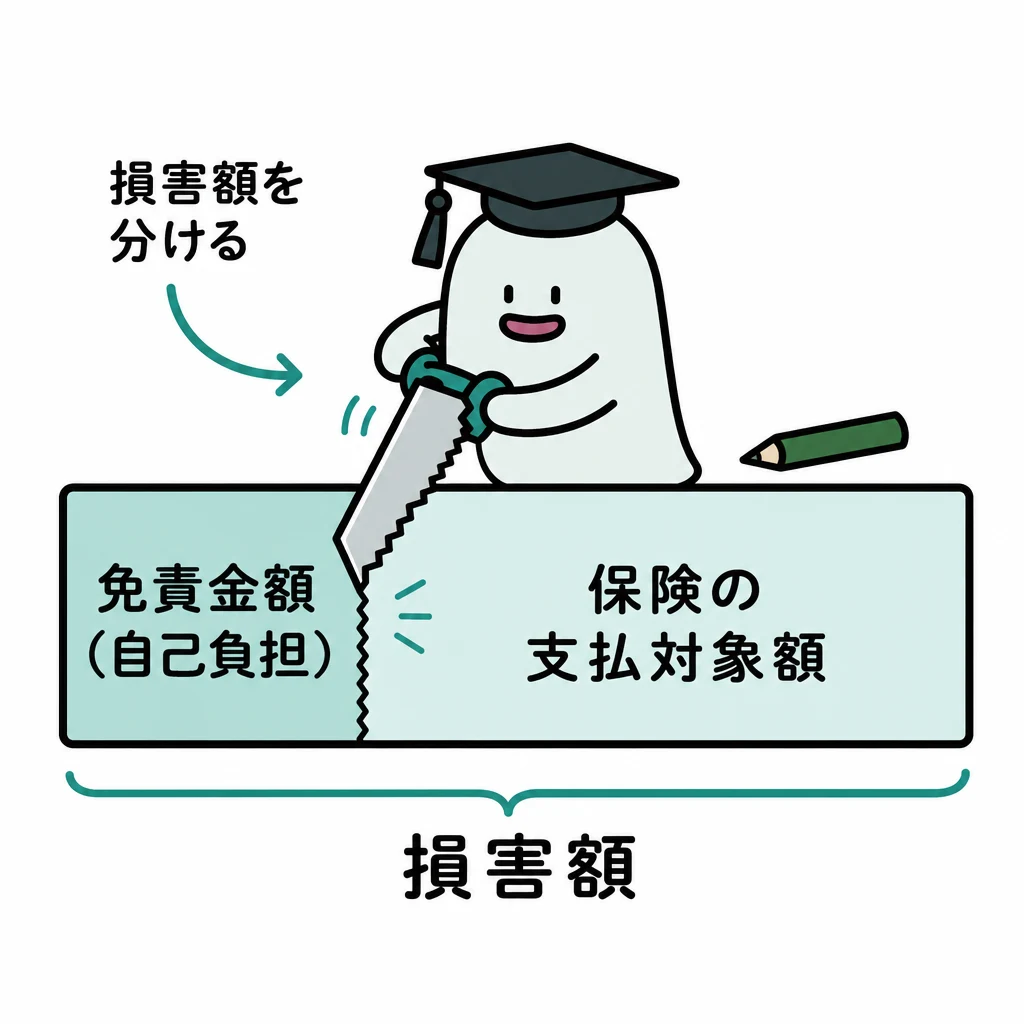
損害保険は、原則として実際の損害を埋め合わせる発想です。同じ損害について複数の契約に入っても、損害額を超えて何倍もの利益を得ることを目的とする制度ではありません。
基本の仕組み
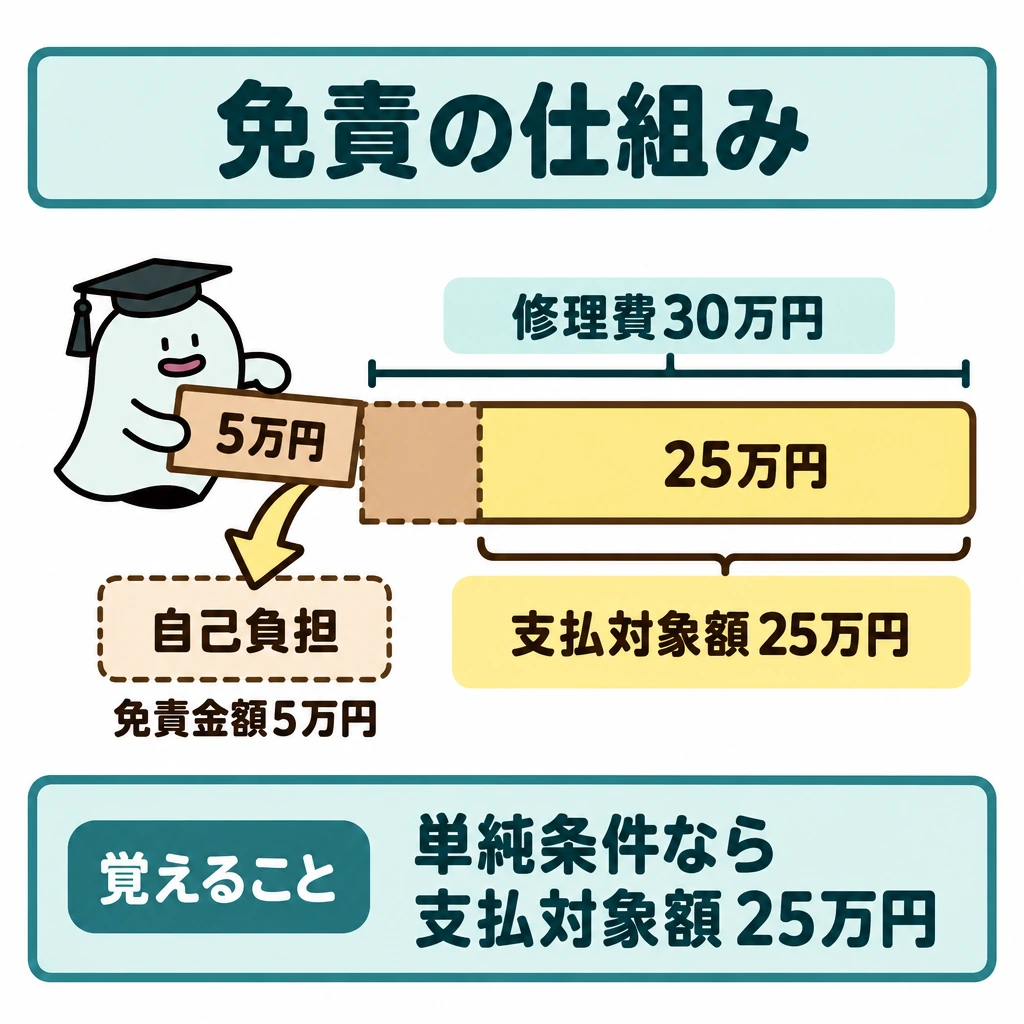
例えば修理費30万円の損害で免責金額が5万円という単純な条件なら、支払対象額は30−5=25万円です。免責は「保険が一切役に立たない」という意味ではなく、被保険者が自己負担する部分を設定する仕組みです。
保険の対象の価値(保険価額)より保険金額が小さい一部保険では、損害額に「保険金額÷保険価額」を掛けて減らして支払う比例てん補になることがあります。自動車保険も、相手への賠償、自分や同乗者のけが、自分の車の損害で補償が分かれます。
損害の種類と補償範囲
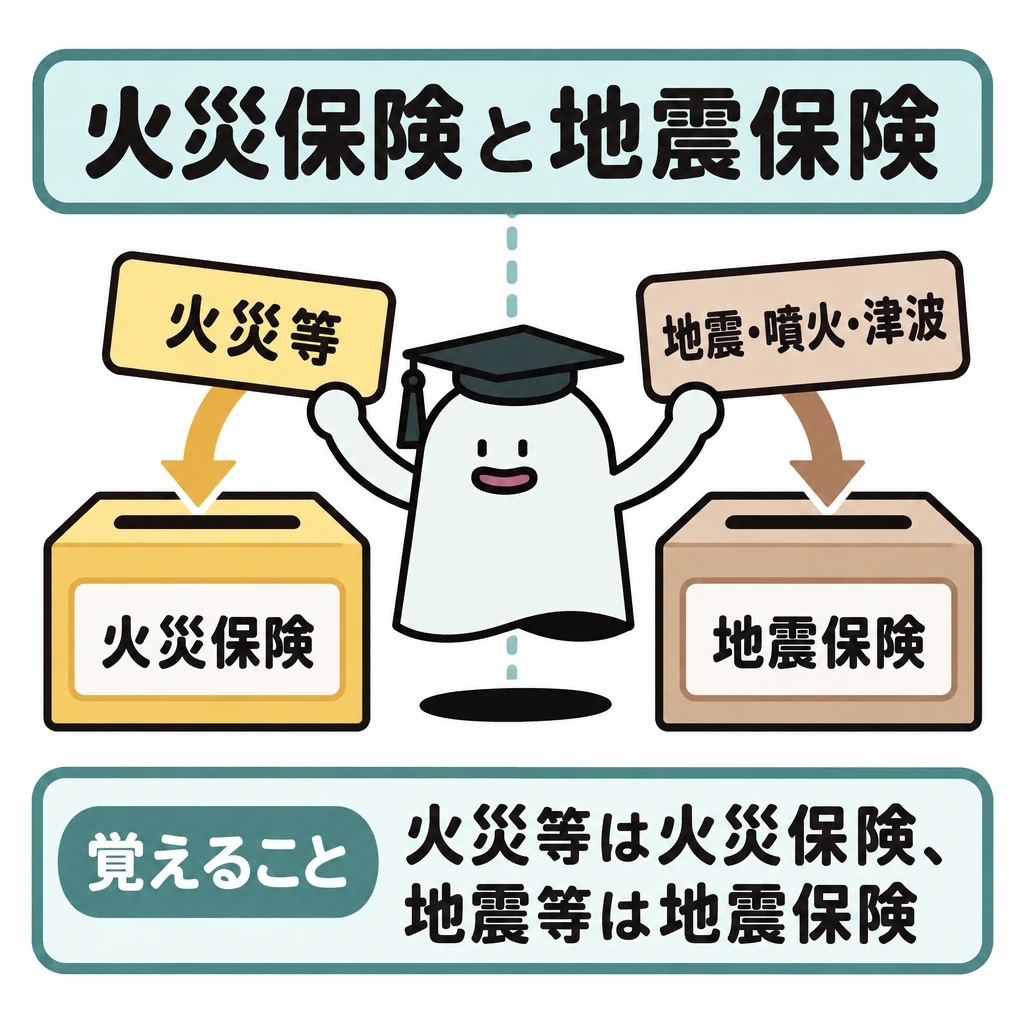
火災保険は火災等、地震保険は地震・噴火・津波を原因とする損害を扱います。自動車保険では自賠責の対人賠償と任意保険の対人・対物・人身傷害・車両等を分けます。賠償責任保険は他人への損害賠償、傷害保険は人のけがを対象とします。免責金額は契約者側が負担する部分です。
| 保険 | 主な対象 |
|---|---|
| 火災 | 建物・家財の火災等 |
| 地震 | 地震等による損害 |
| 自賠責 | 対人賠償 |
| 個人賠償責任 | 他人への法律上の賠償 |
火災保険・地震保険と失火責任
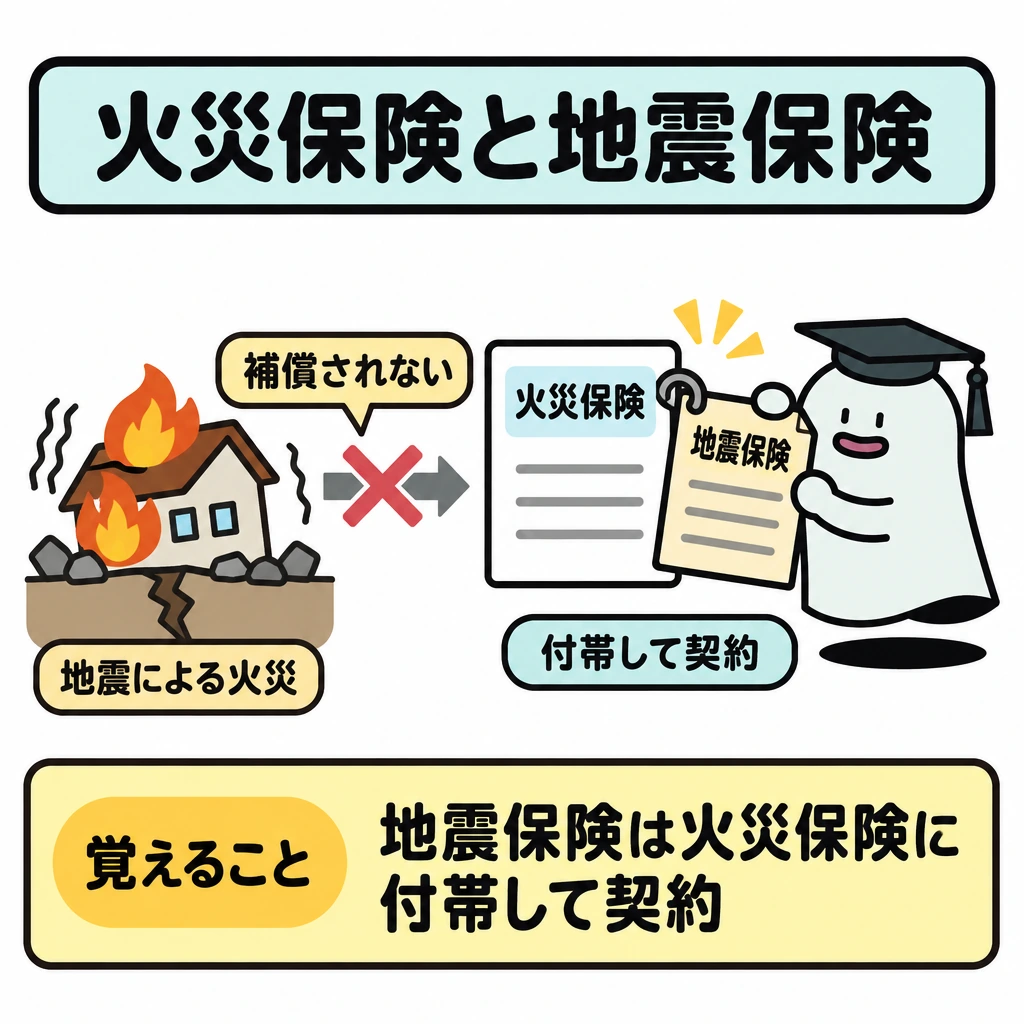
火災保険では、地震・噴火・津波を原因とする損害は、地震による火災や倒壊も含めて補償されません。地震保険は単独では加入できず、火災保険に付帯して契約します(火災保険の契約期間の途中からも付帯できます)。
地震保険の保険金額は火災保険の30〜50%の範囲で、建物5,000万円・家財1,000万円が上限です。保険料は同じ建物条件なら保険会社で差がなく、建物の免震・耐震性能による割引(最大50%、重複不可)があります。
失火責任法では、軽過失による失火で隣家を焼いても損害賠償責任を負いません(重過失は負います)。ただし借家人が借りた部屋を焼いた場合は、家主に対して原状回復の責任を負うため、借家人賠償責任保険で備えます。
| 地震保険の損害区分 | 支払われる保険金 |
|---|---|
| 全損 | 保険金額の100%(時価が限度) |
| 大半損 | 保険金額の60%(時価の60%が限度) |
| 小半損 | 保険金額の30%(時価の30%が限度) |
| 一部損 | 保険金額の5%(時価の5%が限度) |
| 地震保険料控除 | 上限 |
|---|---|
| 所得税 | 地震保険料の全額、最高5万円 |
| 住民税 | 地震保険料の2分の1、最高2.5万円 |
自動車保険・傷害保険・賠償責任保険
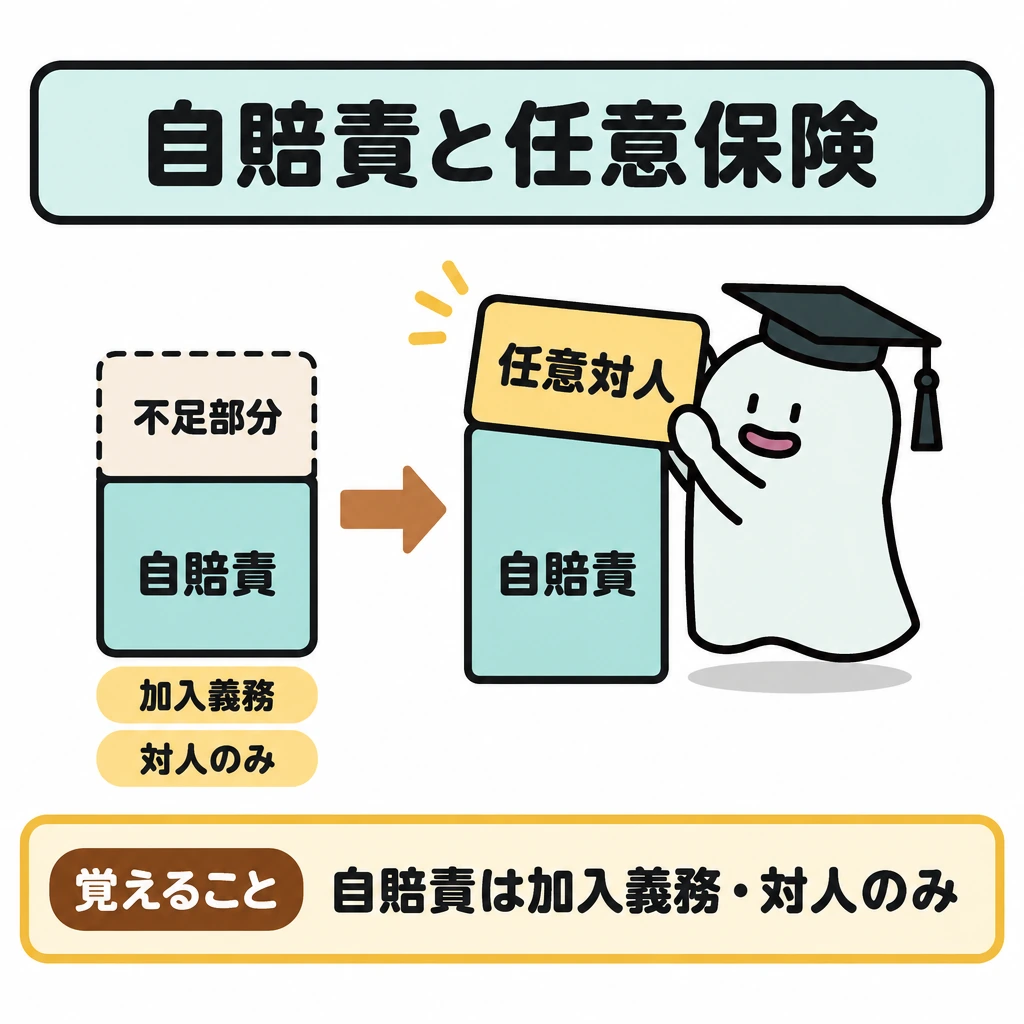
自賠責保険は法律で加入が義務付けられ、対人賠償だけを補償します。任意保険の対人賠償保険は自賠責で足りない部分を補いますが、運転者本人の父母・配偶者・子へのけがの賠償は対象外です。
人身傷害保険は、自分や同乗者のけがについて、自分の過失割合にかかわらず損害額を保険金額の範囲で補償します。車両保険(一般型)は単独事故や洪水による水没も補償しますが、地震・噴火・津波は特約がなければ対象外です。
個人賠償責任保険は、日常生活で他人にけがをさせたり物を壊したりした賠償を補償し、1契約で家族も対象になります。業務中の事故、自動車の事故、借りた物の損害は対象外です。
| 保険 | 補償する・しないの要点 |
|---|---|
| 自賠責保険 | 対人のみ。被害者1人あたり死亡3,000万円、後遺障害最高4,000万円、傷害120万円 |
| 対人・対物賠償保険 | 他人の身体・財物への賠償。運転者の父母・配偶者・子は対人賠償の対象外 |
| 車両保険(一般型) | 単独事故・洪水による水没も補償。地震等は特約がなければ対象外 |
| 普通傷害保険 | 国内外の日常生活のけが。細菌性食中毒・地震は対象外。保険料は職業で決まり年齢・性別で変わらない |
| 家族傷害保険 | 被保険者の範囲は事故発生時の続柄で判定 |
| 国内旅行傷害保険 | 旅行中のけが。細菌性食中毒は補償、地震・津波は対象外 |
| 海外旅行傷害保険 | 旅行中のけが・病気。細菌性食中毒や地震によるけがも補償 |
| 生産物賠償責任保険(PL保険) | 製造・販売した製品の欠陥による事故の賠償 |
| 施設所有(管理)者賠償責任保険 | 店舗などの施設の欠陥や業務中の事故の賠償 |
| 受託者賠償責任保険 | 預かった他人の物の損壊・盗難の賠償 |
試験に出る
- 地震・噴火・津波による損害(地震による火災を含む)は火災保険では補償されず、地震保険で備える。
- 地震保険は火災保険に付帯し、保険金額は主契約の30〜50%、建物5,000万円・家財1,000万円が上限。
- 地震保険料控除は所得税で最高5万円、住民税で最高2.5万円。
- 失火責任法により、軽過失の失火で隣家を焼いても賠償責任を負わない。借家人は家主に対して責任を負う。
- 自賠責保険は対人賠償のみで、死亡3,000万円・傷害120万円・後遺障害最高4,000万円。
- 人身傷害保険は自分の過失割合にかかわらず損害額を補償する。
- 普通傷害保険は細菌性食中毒を補償しない。海外旅行傷害保険は補償する。
重要な言葉
- 免責金額
- 損害のうち保険金が支払われず、被保険者が自己負担する金額。
- 地震保険
- 地震・噴火・津波を原因とする火災・損壊・埋没・流失による居住用建物と家財の損害を補償する保険。火災保険に付帯して契約する。
- 賠償責任
- 他人に損害を与えて負う法律上の責任。
- 失火責任法
- 重大な過失がない失火について、民法の不法行為による損害賠償責任を負わないと定めた法律。
- 人身傷害保険
- 自動車事故による自分や同乗者の死傷について、過失割合にかかわらず損害額を補償する自動車保険。
確認問題
確かめよう同じ自動車事故でも「相手の車の修理」と「自分の車の修理」は同じ補償でしょうか。
相手への賠償と自車の損害を分けて確認します。
損害保険では、損害額を超えて利益を得ることができる。
地震による火災は、通常の火災保険だけで十分に補償される。
地震により居住用建物が倒壊した損害は、原則として火災保険で補償される。
車両保険(一般型)では、洪水で車が水没した損害も補償の対象となる。
修理費30万円、免責金額5万円のときの支払対象額は?
損害保険の基本となる考え方は?
火災保険の保険金額が2,000万円のとき、付帯する地震保険の保険金額の上限は?
自賠責保険の被害者1人あたりの支払限度額として正しいものは?
損害保険は、原則としてを埋め合わせる発想です。同じ損害について複数の契約に入っても、損害額を超えて何倍もの利益を得ることを目的とする制度ではありません。
例えば修理費30万円の損害でが5万円という単純な条件なら、支払対象額は30−5=です。免責は「保険が一切役に立たない」という意味ではなく、被保険者が自己負担する部分を設定する仕組みです。
火災保険では、地震・噴火・津波を原因とする損害は、地震による火災や倒壊も含めて補償されません。は単独では加入できず、火災保険に付帯して契約します(火災保険の契約期間の途中からも付帯できます)。
では、軽過失による失火で隣家を焼いても損害賠償責任を負いません(重過失は負います)。ただし借家人が借りた部屋を焼いた場合は、家主に対して原状回復の責任を負うため、借家人賠償責任保険で備えます。
は法律で加入が義務付けられ、対人賠償だけを補償します。任意保険の対人賠償保険は自賠責で足りない部分を補いますが、運転者本人の父母・配偶者・子へのけがの賠償は対象外です。
は、自分や同乗者のけがについて、自分の過失割合にかかわらず損害額を保険金額の範囲で補償します。車両保険(一般型)は単独事故や洪水による水没も補償しますが、地震・噴火・津波は特約がなければ対象外です。
は、日常生活で他人にけがをさせたり物を壊したりした賠償を補償し、1契約で家族も対象になります。業務中の事故、自動車の事故、借りた物の損害は対象外です。
出典・参考資料
試験の公式案内と、この記事の参考にした学習資料です。
- 日本FP協会:2級・3級FP技能検定 試験要綱 ↗
- きんざい:FP技能検定 ↗
- 国税庁:保険金を受け取ったときの税金 ↗
- 国税庁:相続税の課税対象になる死亡保険金 ↗
- 国税庁:法人の定期保険・第三分野保険料の取扱い ↗
- 国税庁:保険金等で取得した固定資産等の圧縮記帳 ↗
- 日本FP協会:3級 試験範囲の細目(2026年9月確認) ↗
- 財務省:令和8年度税制改正の大綱(生命保険料控除の特例延長) ↗
- 国税庁:生命保険料控除 ↗
- 国税庁:生命保険契約に係る満期保険金等を受け取ったとき ↗
- 金融庁:保険契約者保護機構制度(保険会社のセーフティネット) ↗
- 損害保険契約者保護機構:損害保険会社が破綻したら加入している保険はどうなりますか ↗
- 損害保険料率算出機構:地震保険基準料率 ↗
- 国税庁:地震保険料控除 ↗
編集:Pinternet Works · 更新日:
教材の編集方針・訂正について