


第三分野の保険とは
第三分野の保険とは、病気・けが・介護など人の身体に関するリスクに備える保険で、医療保険やがん保険、介護保険が含まれます。
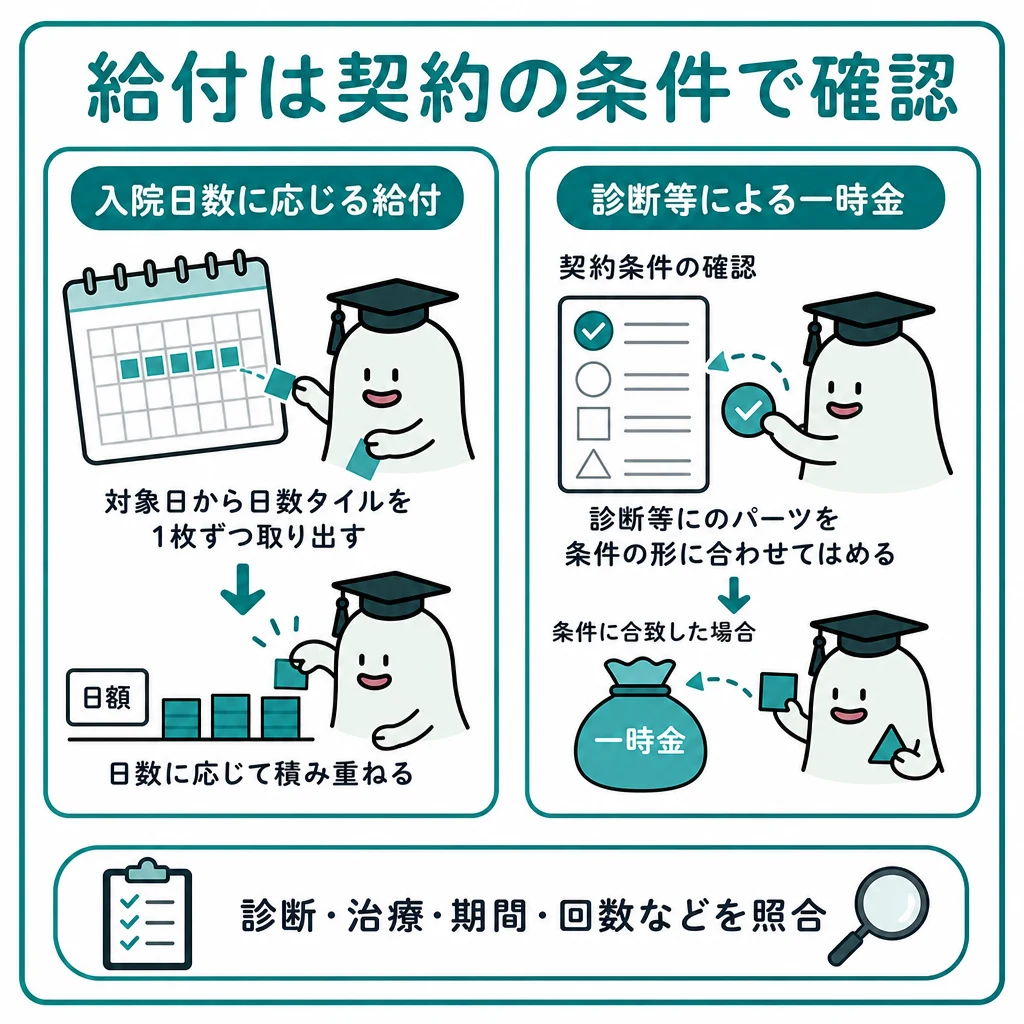
第三分野は、病気・けが・介護など、人の身体に関するリスクを扱います。死亡時だけでなく、生きている間に治療費や生活費が増える場面に備えるものと考えます。
基本の仕組み
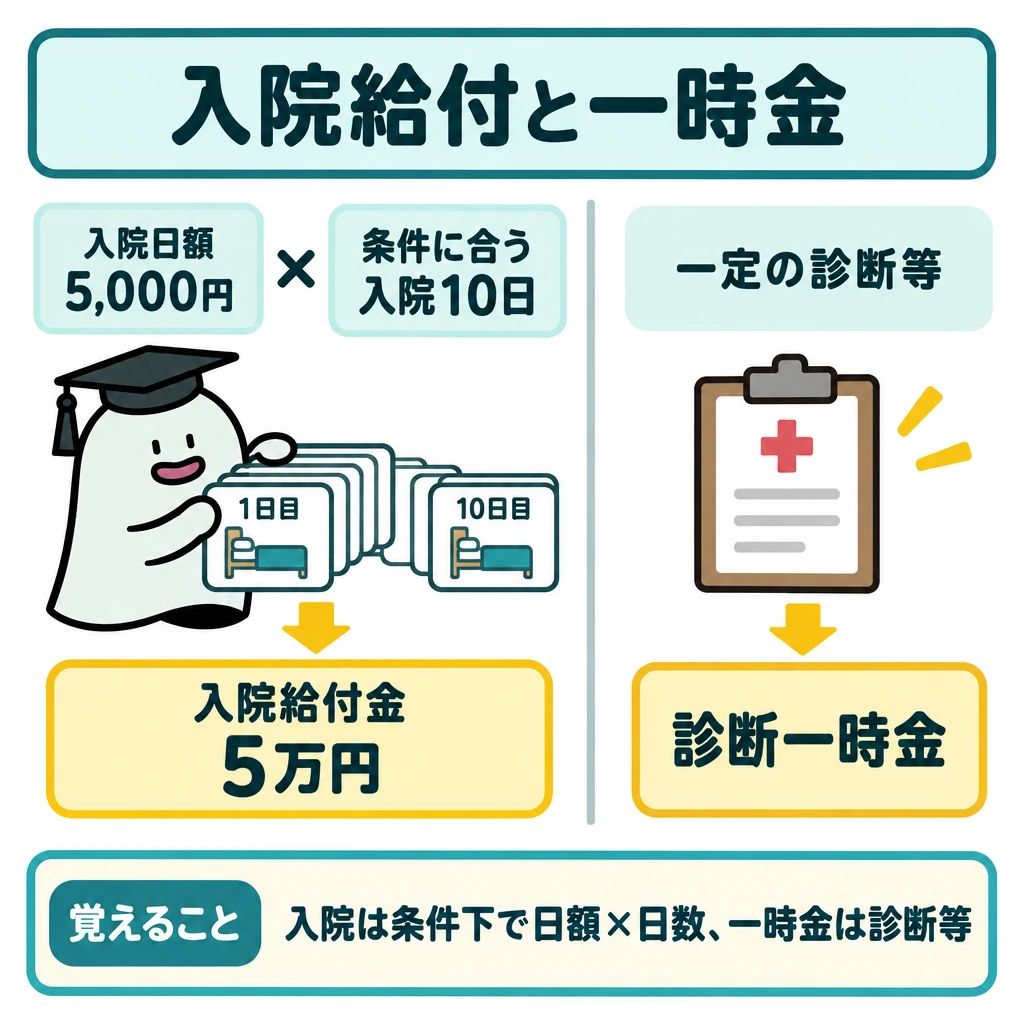
医療保険の入院日額が5,000円で、支払条件に合う入院が10日なら、入院給付金は5万円です。一方、診断一時金は一定の診断等を条件にまとまった額を支払う設計で、入院日数に比例するとは限りません。
がん保険では診断確定、医療保険では入院や手術、介護保険では所定の要介護状態など、支払事由が契約ごとに定められます。公的医療保険の自己負担や傷病手当金等を確認してから、民間保険が補う部分を考えます。
第三分野の給付条件
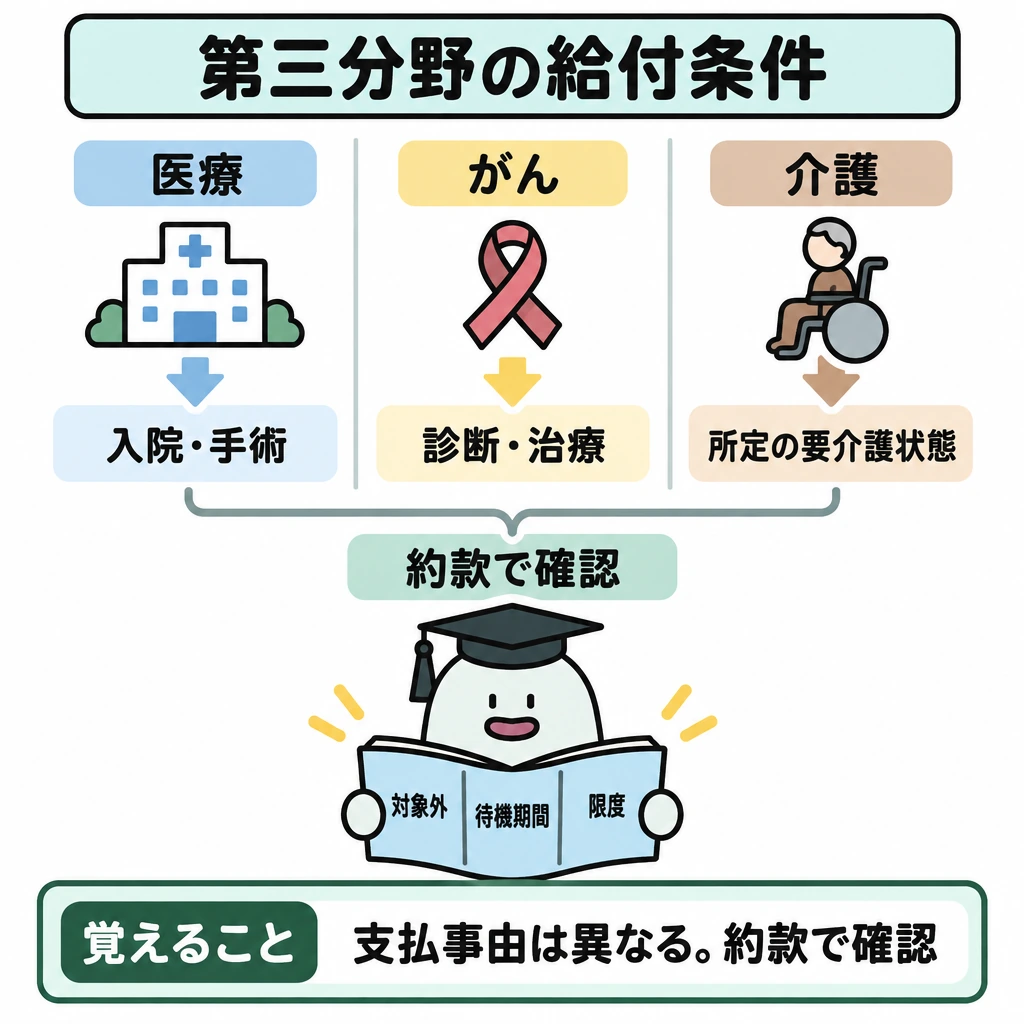
第三分野には医療、がん、介護等の保障があります。医療保険の入院・手術給付、がん保険の診断一時金、介護保険の所定の要介護状態への給付は支払事由が異なります。公的医療・介護保険の給付で残る自己負担や収入減少を先に見積もり、民間保険の対象外・待機期間・限度を約款で確認します。
| 種類 | 主な支払事由 |
|---|---|
| 医療 | 入院・手術等 |
| がん | がん診断・治療等 |
| 介護 | 所定の要介護状態等 |
待ち期間と特約の要件
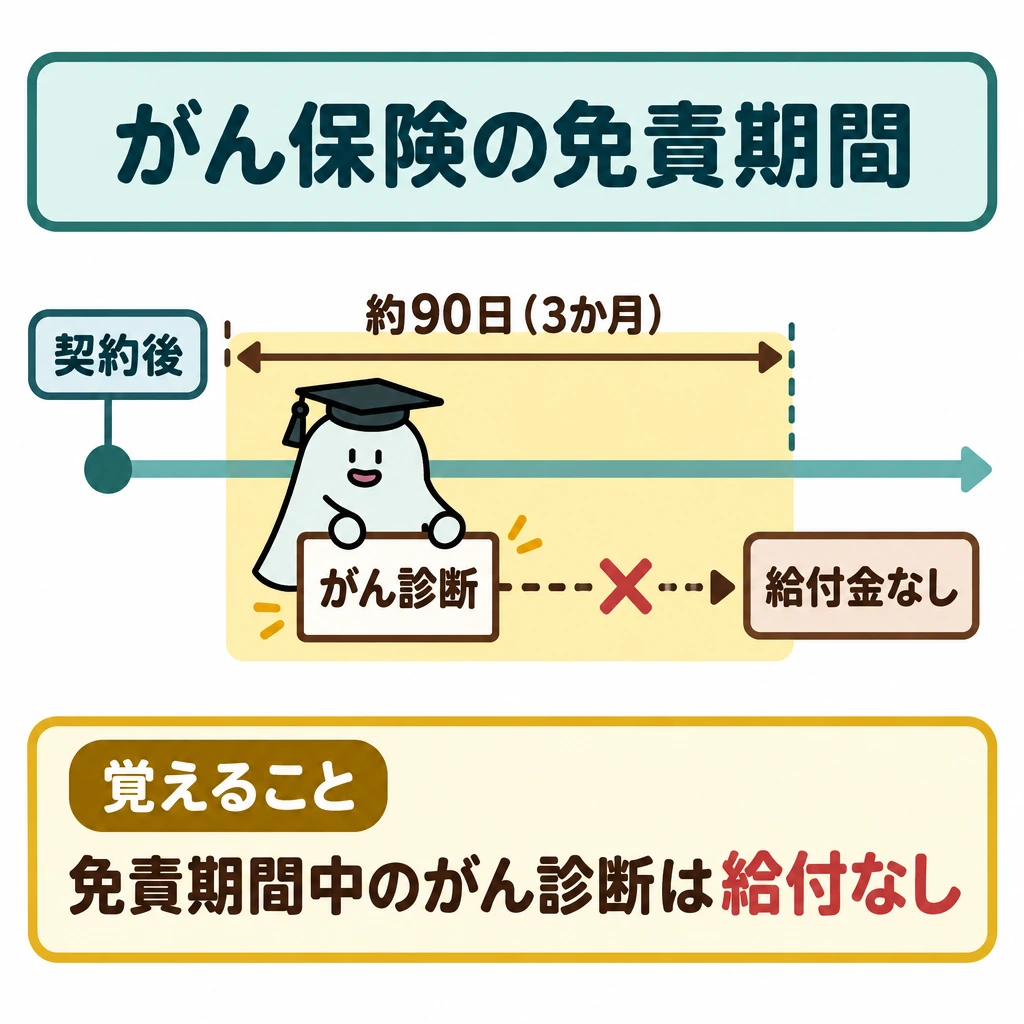
がん保険には、契約後90日(3か月)程度の免責期間があります。この間にがんと診断されても給付金は支払われません。一方、がん保険の入院給付金は、医療保険と違って支払日数に上限がないのが一般的です。
先進医療特約は、公的医療保険の対象外で全額自己負担となる先進医療の技術料を保障します。対象かどうかは、契約時点ではなく療養を受けた時点で厚生労働大臣が定める先進医療かで判定します。
リビング・ニーズ特約は、余命6か月以内と判断されたときに、死亡保険金の一部または全部(上限3,000万円)を生前に受け取れる特約です。特約保険料は不要で、受け取った保険金は非課税です。
| 保障・特約 | 要点 |
|---|---|
| がん保険 | 約90日の免責期間。入院給付金の支払日数は無制限が一般的 |
| 医療保険 | 1入院・通算の支払限度日数がある |
| 先進医療特約 | 療養を受けた時点の先進医療が対象。技術料は公的保険の対象外 |
| リビング・ニーズ特約 | 余命6か月以内。上限3,000万円。特約保険料不要 |
| 特定疾病保障保険 | がん・急性心筋梗塞・脳卒中の所定状態で死亡保険金と同額を支払い、契約は終了 |
試験に出る
- 第三分野は病気・けが・介護など身体のリスクを扱う。
- がん保険には契約後90日(3か月)程度の免責期間があり、その間の診断では給付されない。
- がん保険の入院給付金は支払日数に制限がないのが一般的。医療保険は1入院・通算の限度日数がある。
- 先進医療特約の対象かは、契約時ではなく療養を受けた時点で判定する。
- リビング・ニーズ特約は余命6か月以内の判断で、死亡保険金の一部または全部(上限3,000万円)を生前に受け取れる。
- 公的医療保険の自己負担や傷病手当金を確認してから民間保険を考える。
重要な言葉
- 医療保険
- 入院や手術などに備える第三分野の保険。
- 診断一時金
- 所定の診断を条件にまとまった額が支払われる給付。
- 支払事由
- 保険金や給付金が支払われる条件。
- 先進医療特約
- 療養時点で厚生労働大臣が定める先進医療を受けたときに、技術料相当額を支払う特約。
- リビング・ニーズ特約
- 余命6か月以内と判断されたときに、死亡保険金を生前に受け取れる特約。
確認問題
確かめよう「病気になった」だけで必ず全ての給付金を受け取れるでしょうか。
病名だけでなく、支払条件を読む必要があります。
診断一時金は、入院日数に比例して金額が決まる。
第三分野の保険には、医療保険やがん保険、介護保険が含まれる。
先進医療特約の対象となる先進医療は、保険契約を締結した時点で定められているものに限られる。
入院日額5,000円、対象入院10日のときの入院給付金は?
第三分野の保険に含まれないものは?
がん保険で、契約後一定期間内にがんと診断されても給付されない期間は一般に?
第三分野は、病気・けが・介護など、人の身体に関するリスクを扱います。死亡時だけでなく、生きている間にやが増える場面に備えるものと考えます。
医療保険の入院日額が5,000円で、支払条件に合う入院が10日なら、入院給付金はです。一方、は一定の診断等を条件にまとまった額を支払う設計で、入院日数に比例するとは限りません。
がん保険では、医療保険では入院や手術、介護保険では所定の要介護状態など、支払事由が契約ごとに定められます。公的医療保険の自己負担や傷病手当金等を確認してから、民間保険が補う部分を考えます。
がん保険には、契約後90日(3か月)程度のがあります。この間にがんと診断されても給付金は支払われません。一方、がん保険の入院給付金は、医療保険と違って支払日数に上限がないのが一般的です。
は、公的医療保険の対象外で全額自己負担となる先進医療の技術料を保障します。対象かどうかは、契約時点ではなく療養を受けた時点で厚生労働大臣が定める先進医療かで判定します。
は、余命6か月以内と判断されたときに、死亡保険金の一部または全部(上限3,000万円)を生前に受け取れる特約です。特約保険料は不要で、受け取った保険金は非課税です。
出典・参考資料
試験の公式案内と、この記事の参考にした学習資料です。
- 日本FP協会:2級・3級FP技能検定 試験要綱 ↗
- きんざい:FP技能検定 ↗
- 国税庁:保険金を受け取ったときの税金 ↗
- 国税庁:相続税の課税対象になる死亡保険金 ↗
- 国税庁:法人の定期保険・第三分野保険料の取扱い ↗
- 国税庁:保険金等で取得した固定資産等の圧縮記帳 ↗
- 日本FP協会:3級 試験範囲の細目(2026年9月確認) ↗
- 財務省:令和8年度税制改正の大綱(生命保険料控除の特例延長) ↗
- 国税庁:生命保険料控除 ↗
- 国税庁:生命保険契約に係る満期保険金等を受け取ったとき ↗
- 金融庁:保険契約者保護機構制度(保険会社のセーフティネット) ↗
- 損害保険契約者保護機構:損害保険会社が破綻したら加入している保険はどうなりますか ↗
- 損害保険料率算出機構:地震保険基準料率 ↗
- 国税庁:地震保険料控除 ↗
編集:Pinternet Works · 更新日:
教材の編集方針・訂正について