


相続は「誰がどれだけ受け取るか」、相続税は「何をいくらと評価し、税額をどう分けるか」の問題です。家族図と計算の順番を使い、贈与税や生前贈与加算との関係まで学びます。数値は2026年4月1日時点の制度に合わせています。
仕組みを理解する
相続の基本
相続とは、死亡した人(被相続人)の財産だけでなく原則として債務も、相続人が引き継ぐ制度です。
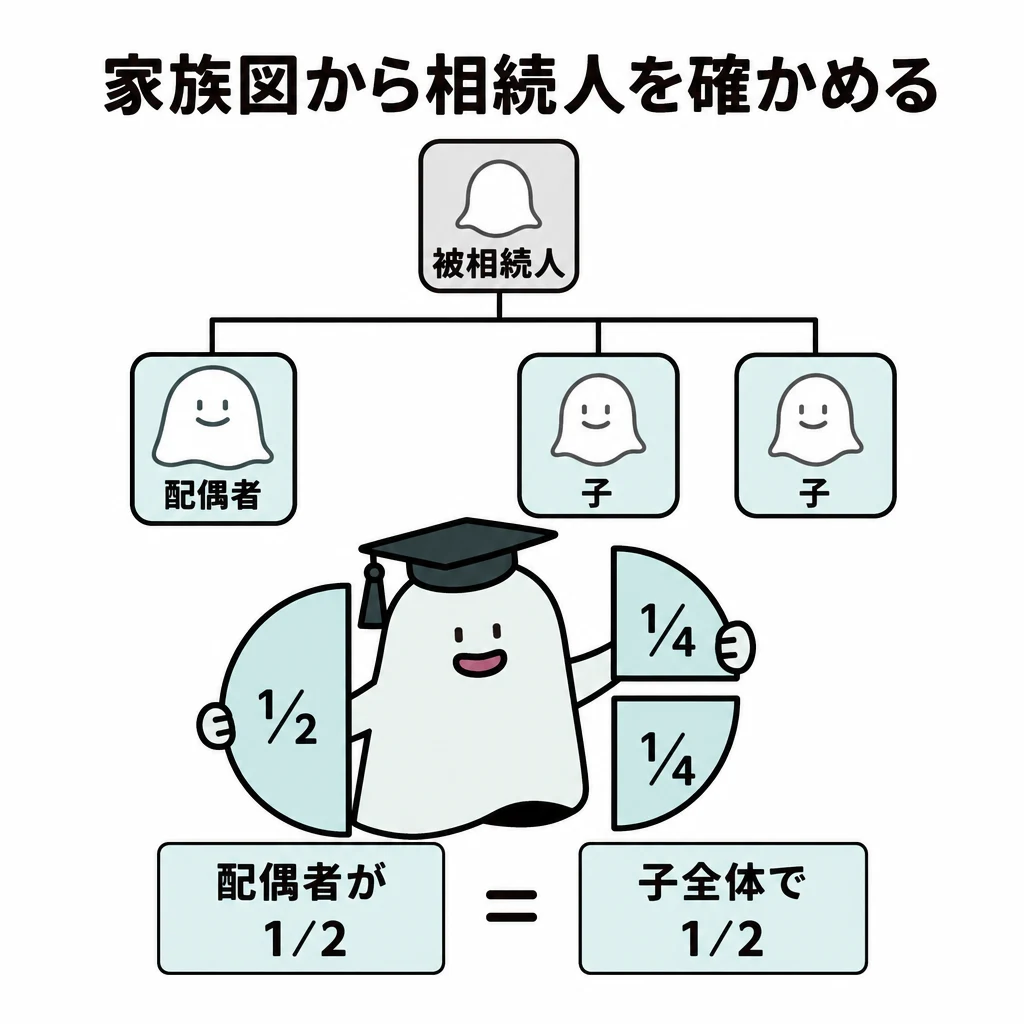
相続では財産だけでなく、原則として債務も引き継ぎます。預金だけを受け取り借金だけを断る、という選択はできません。まず誰が相続人になるかを家族図で確かめ、次に承認・放棄、遺産の分け方、遺留分を順に考えます。
相続人の順位と法定相続分
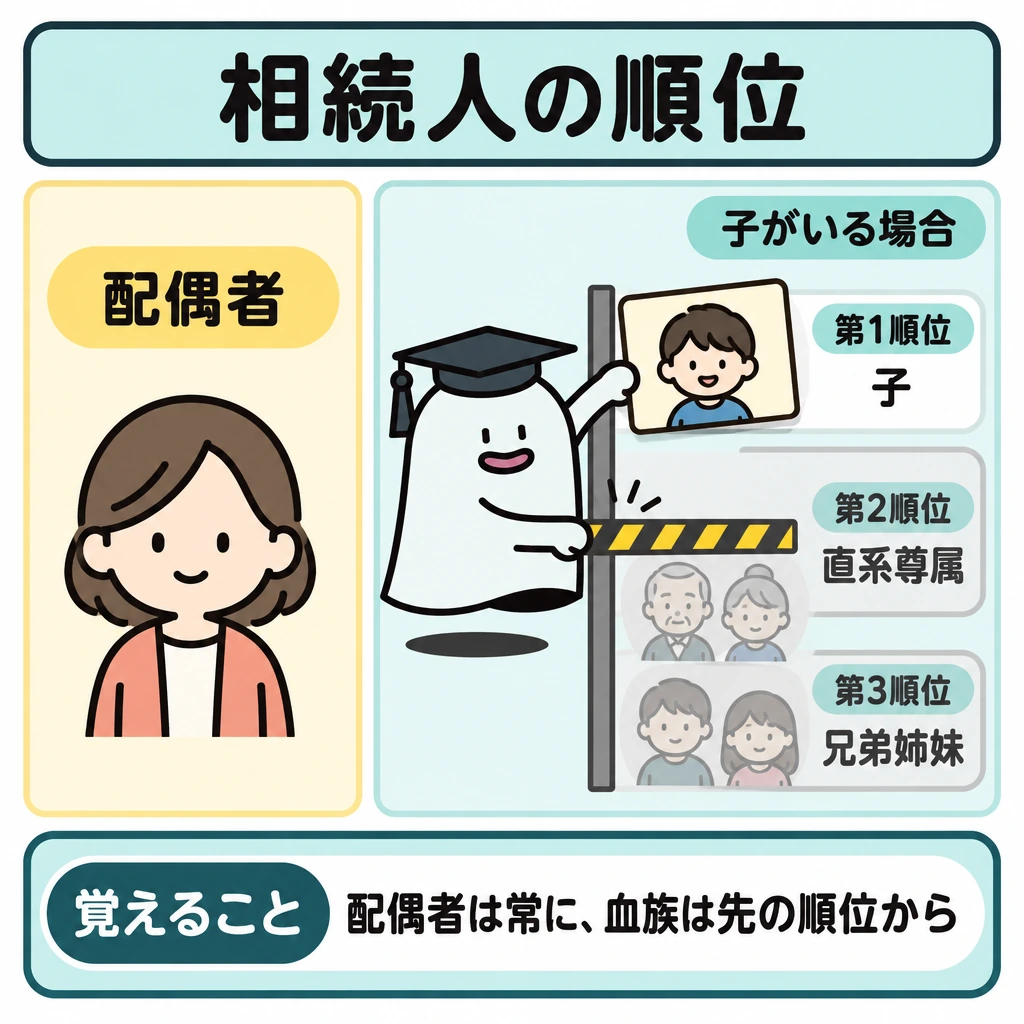
配偶者は常に相続人となり、血族は第1順位の子、第2順位の直系尊属、第3順位の兄弟姉妹の順です。先の順位の人がいれば、後の順位の人は相続人になりません。同じ順位の人が複数いれば均等に分け、実子と養子、嫡出子と非嫡出子の相続分は同じです。父母の一方だけが同じ兄弟姉妹(半血兄弟姉妹)は、父母の双方が同じ兄弟姉妹の2分の1です。
| 組合せ | 配偶者 | 他の相続人全体 |
|---|---|---|
| 配偶者と子 | 1/2 | 1/2 |
| 配偶者と直系尊属 | 2/3 | 1/3 |
| 配偶者と兄弟姉妹 | 3/4 | 1/4 |
代襲相続と承認・放棄
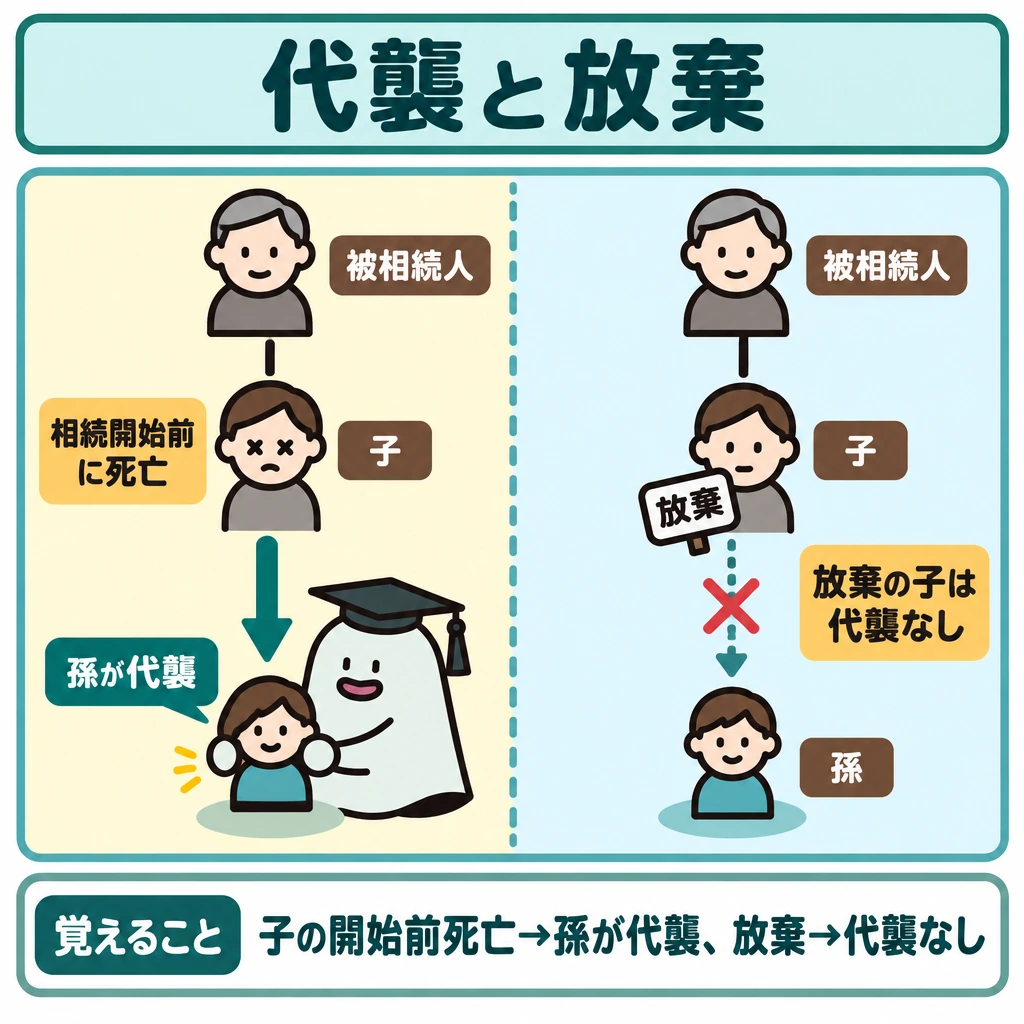
相続人となるはずの子が相続開始前に死亡していた場合などは、その子(被相続人の孫)が代わりに相続します(代襲相続)。兄弟姉妹の代襲はその子(甥・姪)までです。相続人は、財産と債務をすべて引き継ぐ単純承認、財産の範囲内で債務を弁済する限定承認、一切を引き継がない相続放棄から選びます。放棄した人の子は代襲相続しません。
| 方法 | 期限 | 手続 |
|---|---|---|
| 単純承認 | ― | 期限内に限定承認・相続放棄をしなければ単純承認とみなされる |
| 限定承認 | 相続の開始があったことを知った時から3か月以内 | 相続人全員が共同で家庭裁判所に申述する |
| 相続放棄 | 相続の開始があったことを知った時から3か月以内 | 各相続人が単独で家庭裁判所に申述する |
遺産分割と遺留分
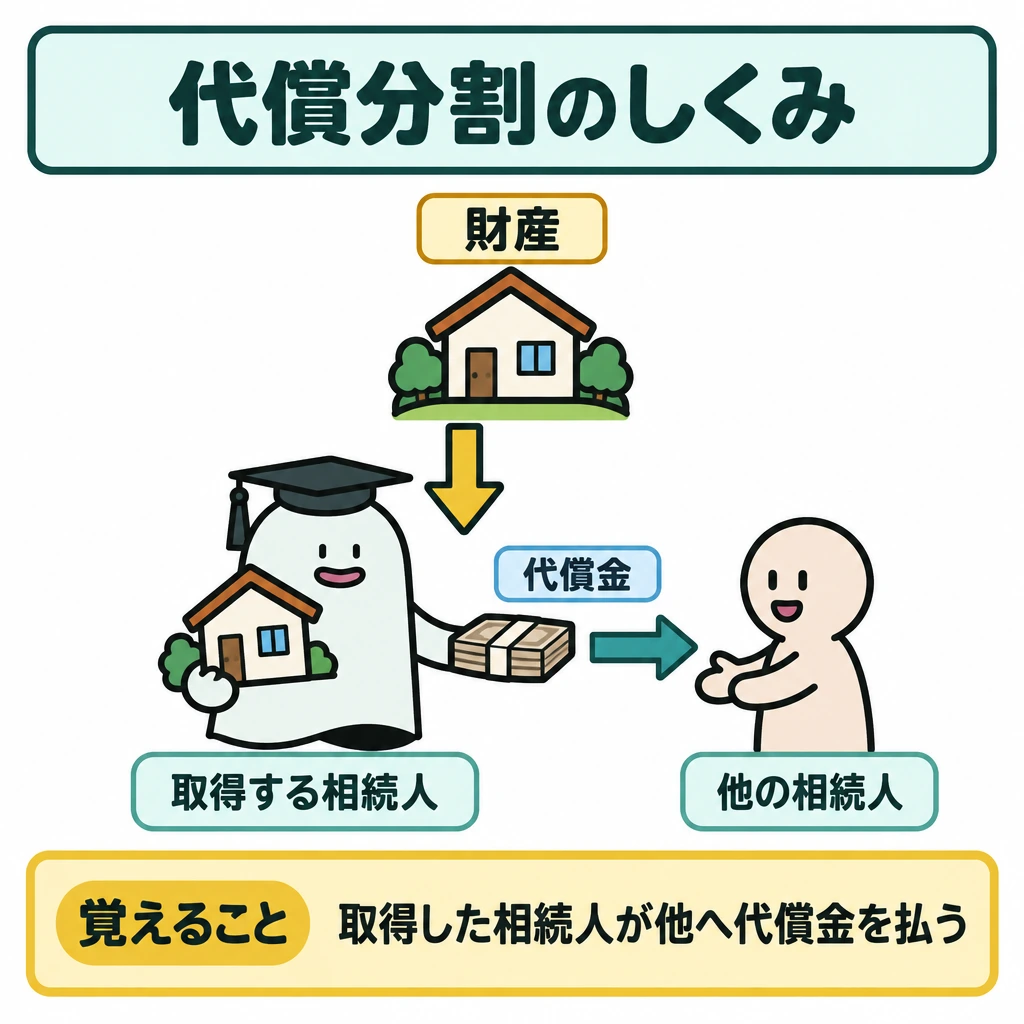
法定相続分は目安であり、遺言や相続人全員の協議で異なる割合に分けられます。分け方には、財産をそのまま分ける現物分割、売却代金を分ける換価分割、特定の相続人が取得して他の相続人に代償金を払う代償分割があります。遺留分を侵害された相続人は、侵害額に相当する金銭を請求できます。
| 遺留分の項目 | 内容 |
|---|---|
| 遺留分権利者 | 配偶者・子(代襲相続人を含む)・直系尊属。兄弟姉妹にはない |
| 遺留分の割合(全体) | 直系尊属のみが相続人なら1/3、それ以外は1/2 |
| 各人の遺留分 | 全体の割合×その人の法定相続分 |
| 請求の期限 | 相続の開始と侵害を知った時から1年、相続開始から10年 |
| 相続開始前の放棄 | 家庭裁判所の許可を受ければできる |
試験に出る
- 配偶者は常に相続人。血族は子→直系尊属→兄弟姉妹の順で、先の順位がいれば後の順位は相続人にならない。
- 法定相続分:配偶者と子は1/2ずつ、配偶者と直系尊属は2/3と1/3、配偶者と兄弟姉妹は3/4と1/4。
- 半血兄弟姉妹の相続分は全血兄弟姉妹の1/2。実子と養子、嫡出子と非嫡出子の相続分は同じ。
- 相続放棄・限定承認は、相続の開始があったことを知った時から3か月以内に家庭裁判所へ申述。限定承認は相続人全員で行う。
- 相続放棄をした人の子は代襲相続しない。兄弟姉妹の代襲は甥・姪まで。
- 遺留分は直系尊属のみが相続人なら1/3、それ以外は1/2。兄弟姉妹には遺留分がない。
重要な言葉
- 直系尊属
- 父母や祖父母など、自分より上の世代の直通する血族。子がいないときに第2順位の相続人となる。
- 代襲相続
- 相続人となるはずの子や兄弟姉妹が相続開始前に死亡しているときなどに、その子が代わりに相続すること。
- 相続放棄
- 財産も債務も一切引き継がない手続。家庭裁判所に申述し、初めから相続人でなかったものとみなされる。
- 限定承認
- 引き継いだ財産の範囲内でだけ債務を弁済する条件付きの承認。相続人全員が共同で申述する。
- 代償分割
- 特定の相続人が財産を取得し、その代わりに他の相続人へ代償金を支払う遺産分割の方法。
- 遺留分
- 兄弟姉妹以外の相続人に法律で保障される最低限の取り分。侵害されると金銭で請求できる。
確認問題
確かめよう相続財産4,000万円を法定相続分で分けるなら、配偶者と子二人の取り分はいくらですか。
配偶者2,000万円、子二人は各1,000万円です。子が三人に増えても配偶者は1/2のままで、子一人の取り分が1/6に減ります。
相続では、財産は引き継ぐが債務は引き継がない。
配偶者は、他の相続人の順位にかかわらず常に相続人となる。
被相続人の兄弟姉妹にも、法定相続分の2分の1の遺留分がある。
相続放棄をした人の子は、放棄した人に代わって代襲相続する。
配偶者と子二人が相続人のとき、各子の法定相続分は?
相続人が配偶者と被相続人の兄の2人のとき、配偶者の法定相続分は?
相続放棄の申述期限として正しいものは?
相続人が被相続人の父母のみの場合、遺留分の割合(全体)は?
相続では財産だけでなく、原則として債務も引き継ぎます。預金だけを受け取り借金だけを断る、という選択はできません。まず誰がになるかをで確かめ、次に承認・放棄、遺産の分け方、遺留分を順に考えます。
は常に相続人となり、血族は第1順位の子、第2順位の、第3順位の兄弟姉妹の順です。先の順位の人がいれば、後の順位の人は相続人になりません。同じ順位の人が複数いれば均等に分け、実子と養子、嫡出子と非嫡出子の相続分は同じです。父母の一方だけが同じ兄弟姉妹(半血兄弟姉妹)は、父母の双方が同じ兄弟姉妹の2分の1です。
相続人となるはずの子が相続開始前に死亡していた場合などは、その子(被相続人の孫)が代わりに相続します()。兄弟姉妹の代襲はその子(甥・姪)までです。相続人は、財産と債務をすべて引き継ぐ単純承認、財産の範囲内で債務を弁済する限定承認、一切を引き継がない相続放棄から選びます。放棄した人の子は代襲相続しません。
法定相続分は目安であり、遺言や相続人全員の協議で異なる割合に分けられます。分け方には、財産をそのまま分ける現物分割、売却代金を分ける換価分割、特定の相続人が取得して他の相続人に代償金を払うがあります。を侵害された相続人は、侵害額に相当する金銭を請求できます。
遺言
遺言とは、自分の意思を死後の財産承継に反映するための制度で、法律で定められた方式に従う必要があります。
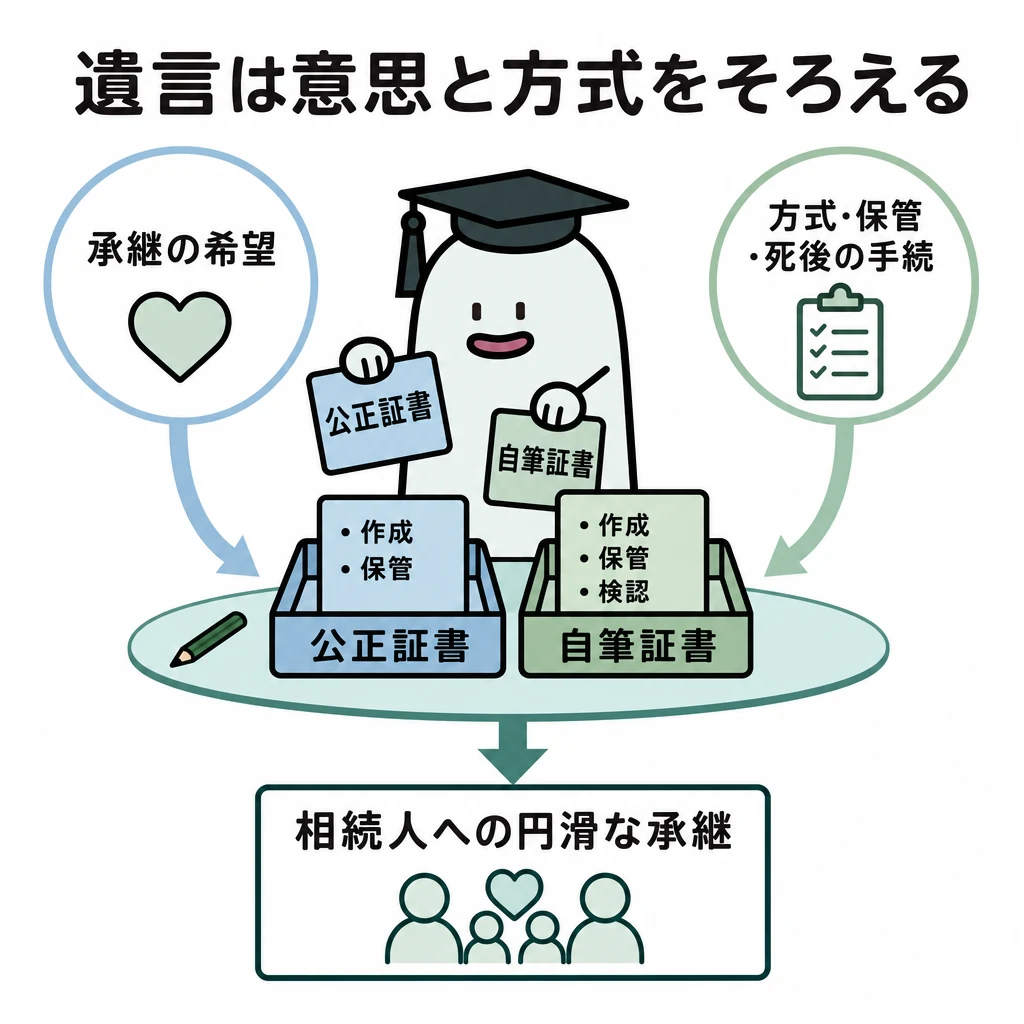
遺言があれば、誰にどの財産を渡すかを指定でき、遺産分割の争いを防ぎやすくなります。ただし方式に不備があると無効になることがあり、遺言があっても相続人の遺留分はなくなりません。
遺言の方式と検認
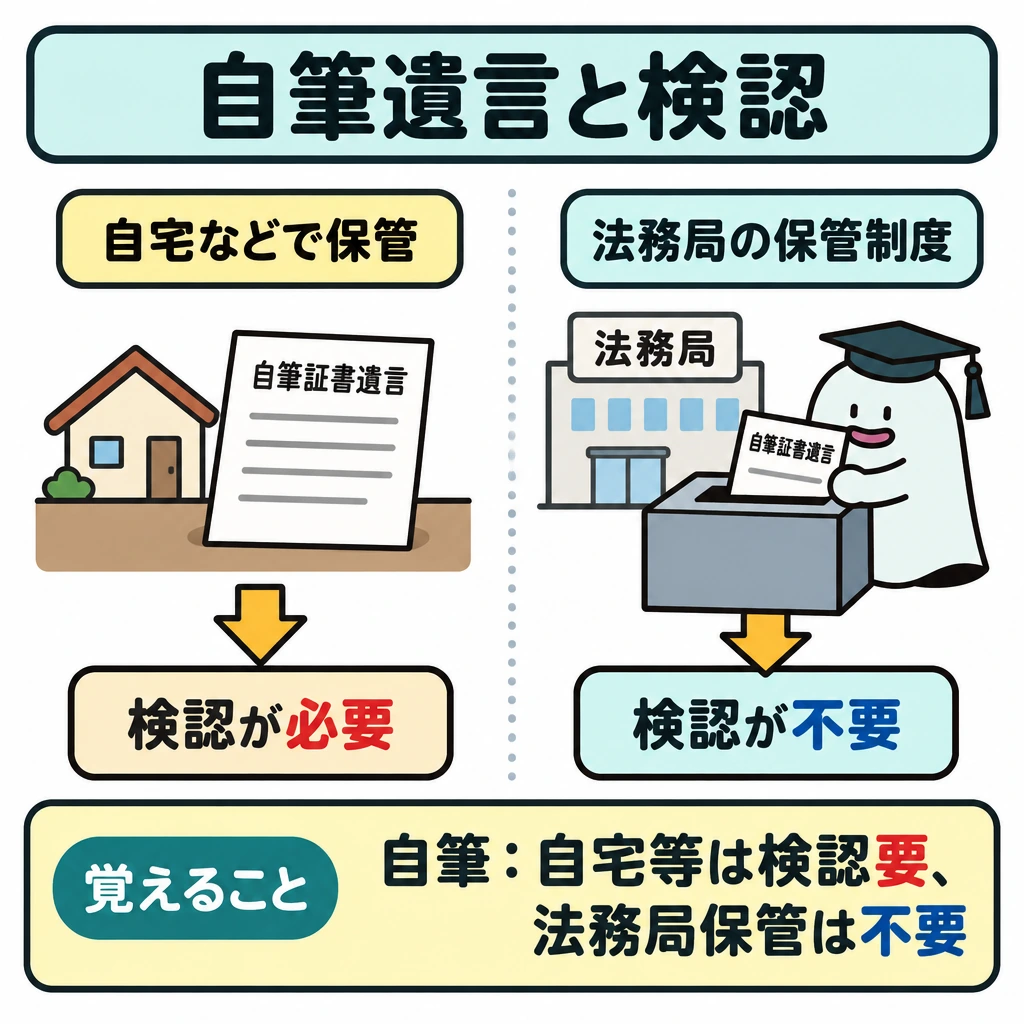
遺言は満15歳以上なら作成できます。自筆証書遺言は本文・日付・氏名を自書して押印します。添付する財産目録はパソコンで作成したり通帳のコピーを付けたりでき、その場合は各ページに署名押印します。公正証書遺言は証人2人以上の立会いのもと公証人が作成し、原本は公証役場で保管されます。
検認手続は、家庭裁判所が遺言書の形状や日付・署名などを確認し、偽造・変造を防ぐ手続で、遺言が有効かどうかを判断するものではありません。自宅などで保管していた自筆証書遺言と秘密証書遺言は検認が必要です。法務局の保管制度を利用した自筆証書遺言と公正証書遺言は検認が不要です。
| 方式 | 作成 | 証人 | 検認 |
|---|---|---|---|
| 自筆証書(自宅などで保管) | 本人が自書(財産目録は自書不要) | 不要 | 必要 |
| 自筆証書(法務局で保管) | 本人が自書し、法務局に保管を申請 | 不要 | 不要 |
| 公正証書 | 公証人が作成 | 2人以上 | 不要 |
| 秘密証書 | 本人が作成・封印し、公証人が封紙に記載 | 2人以上 | 必要 |
遺言の撤回と遺留分
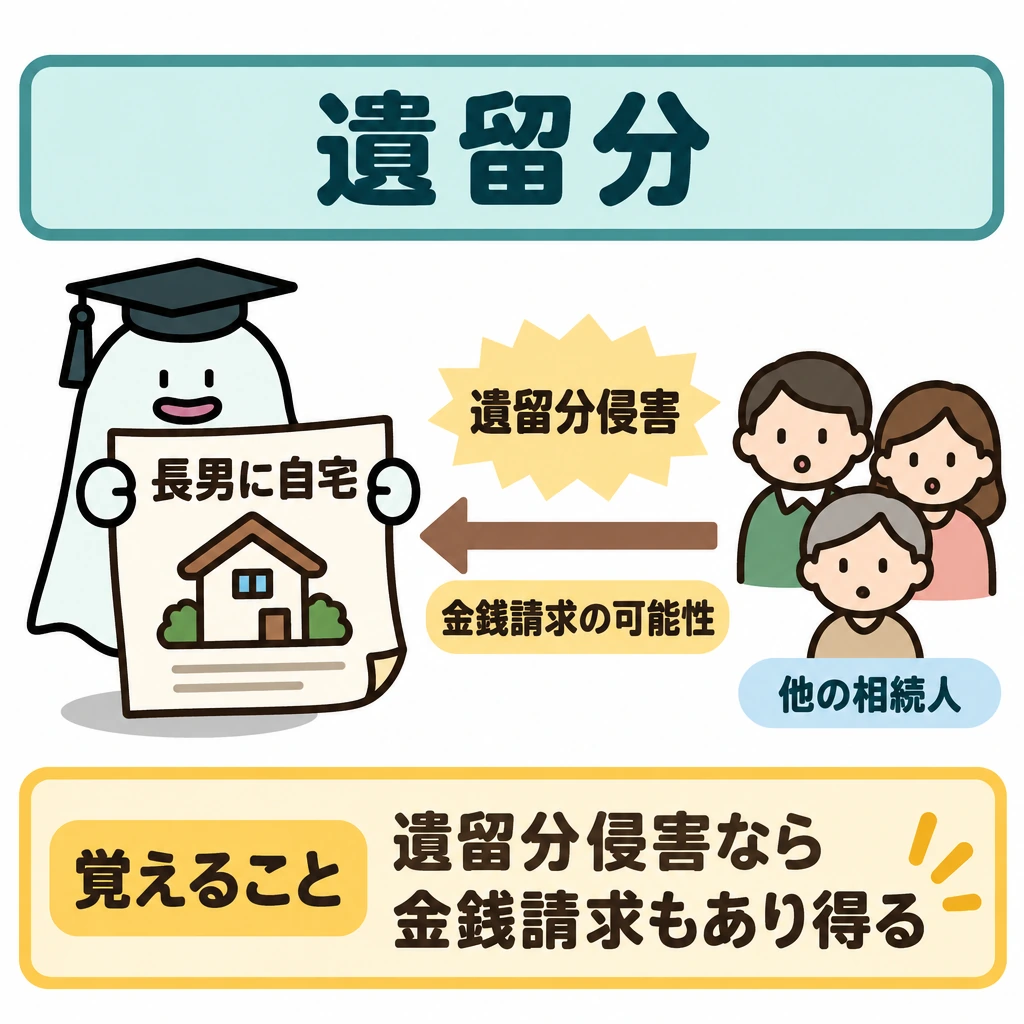
遺言はいつでも撤回でき、内容が矛盾する遺言が複数あれば、矛盾する部分は後の遺言が優先します。推定相続人・受遺者とその配偶者・直系血族、未成年者は証人になれません。「長男に自宅を相続させる」と指定しても、他の相続人の遺留分を侵害すれば、侵害額に相当する金銭を請求されることがあります。
試験に出る
- 遺言は満15歳以上なら作成でき、いつでも撤回できる。内容が抵触する遺言が複数あれば後の遺言が優先。
- 自筆証書遺言の財産目録はパソコン作成や通帳のコピーでもよいが、各ページに署名押印が必要。
- 公正証書遺言と秘密証書遺言は証人2人以上。推定相続人・受遺者とその配偶者・直系血族、未成年者は証人になれない。
- 検認が不要なのは公正証書遺言と、法務局で保管された自筆証書遺言。秘密証書遺言は検認が必要。
- 検認は偽造・変造を防ぐための手続で、遺言の有効・無効を判断するものではない。
- 遺言があっても遺留分はなくならない。侵害された相続人は遺留分侵害額を請求できる。
重要な言葉
- 自筆証書遺言
- 本文・日付・氏名を本人が自書し押印する遺言。財産目録は自書でなくてもよい。
- 公正証書遺言
- 証人2人以上の立会いのもと、公証人が遺言者の口述などをもとに作成する遺言。原本は公証役場で保管される。
- 秘密証書遺言
- 本人が作成し封印した遺言書を公証人と証人2人以上の前に提出し、存在を証明してもらう遺言。内容は秘密にできる。
- 検認
- 家庭裁判所が遺言書の形状・日付・署名などを確認し、偽造・変造を防ぐ手続。遺言の有効性は判断しない。
- 自筆証書遺言書保管制度
- 自筆証書遺言の原本を法務局(遺言書保管所)で保管する制度。利用すると死後の検認が不要になる。
確認問題
確かめよう遺言の内容が望みどおりであることと、法律上の方式を満たすことは同じでしょうか。
別です。内容が望みどおりでも、日付の自書がないなど方式を欠く自筆証書遺言は無効になり得ます。
遺言があれば、他の相続人の遺留分は常に消滅する。
遺言は、法律で定められた方式を満たさないと意図した効力を得られないことがある。
被相続人の長男(推定相続人)は、公正証書遺言の証人になることができる。
法務局の保管制度を利用した自筆証書遺言は、家庭裁判所の検認が不要である。
遺言の効力について正しいものは?
家庭裁判所の検認が必要な遺言は?
自筆証書遺言の説明として正しいものは?
遺言があれば、誰にどの財産を渡すかを指定でき、遺産分割の争いを防ぎやすくなります。ただしに不備があると無効になることがあり、遺言があっても相続人の遺留分はなくなりません。
遺言は満15歳以上なら作成できます。は本文・日付・氏名を自書して押印します。添付する財産目録はパソコンで作成したり通帳のコピーを付けたりでき、その場合は各ページに署名押印します。は証人2人以上の立会いのもと公証人が作成し、原本は公証役場で保管されます。
は、家庭裁判所が遺言書の形状や日付・署名などを確認し、偽造・変造を防ぐ手続で、遺言が有効かどうかを判断するものではありません。自宅などで保管していた自筆証書遺言と秘密証書遺言は検認が必要です。法務局の保管制度を利用した自筆証書遺言と公正証書遺言は検認が不要です。
遺言はいつでも撤回でき、内容が矛盾する遺言が複数あれば、矛盾する部分は後の遺言が優先します。推定相続人・受遺者とその配偶者・直系血族、未成年者は証人になれません。「長男に自宅を相続させる」と指定しても、のを侵害すれば、侵害額に相当する金銭を請求されることがあります。
相続税
相続税とは、遺産全体から基礎控除を引き、法定相続分で税の総額を求めてから実際の取得割合を反映して計算する国税です。

相続税は、相続人ごとに受け取った額へいきなり税率をかける計算ではありません。まず課税価格の合計から基礎控除を引き、法定相続分で仮に分けて税の総額を求め、その後で実際の取得割合に応じて配分し、加算や軽減を適用します。
基礎控除と法定相続人の数
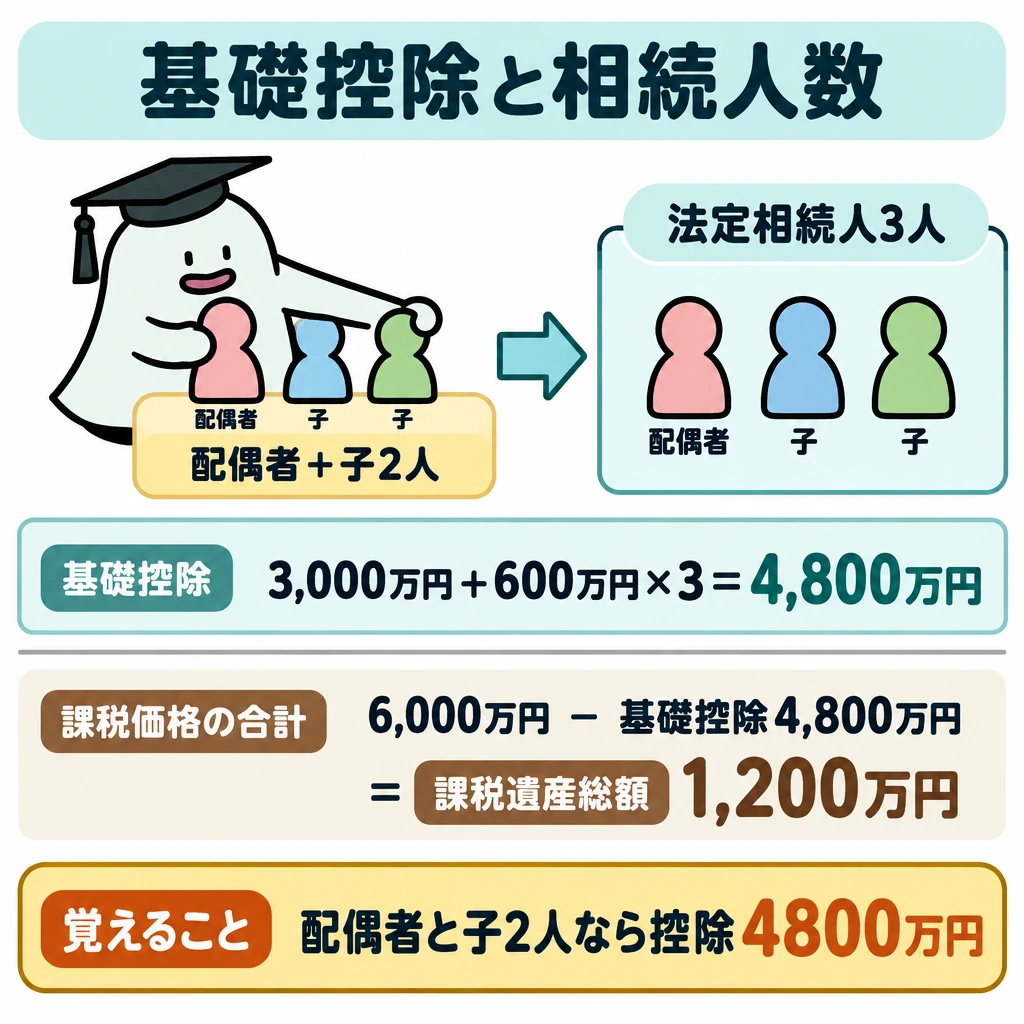
相続税の基礎控除は「3,000万円+600万円×法定相続人の数」です。配偶者と子二人なら3,000万円+600万円×3=4,800万円で、課税価格の合計が6,000万円なら課税遺産総額は1,200万円です。課税価格の合計が基礎控除以下なら、原則として相続税はかからず申告も不要です。
法定相続人の数には、相続放棄をした人も放棄がなかったものとして含めます。養子は、実子がいる場合は1人まで、実子がいない場合は2人までしか数えません。この人数は、基礎控除のほか、死亡保険金・死亡退職金の非課税限度額や相続税の総額の計算にも使います。
課税価格と非課税財産
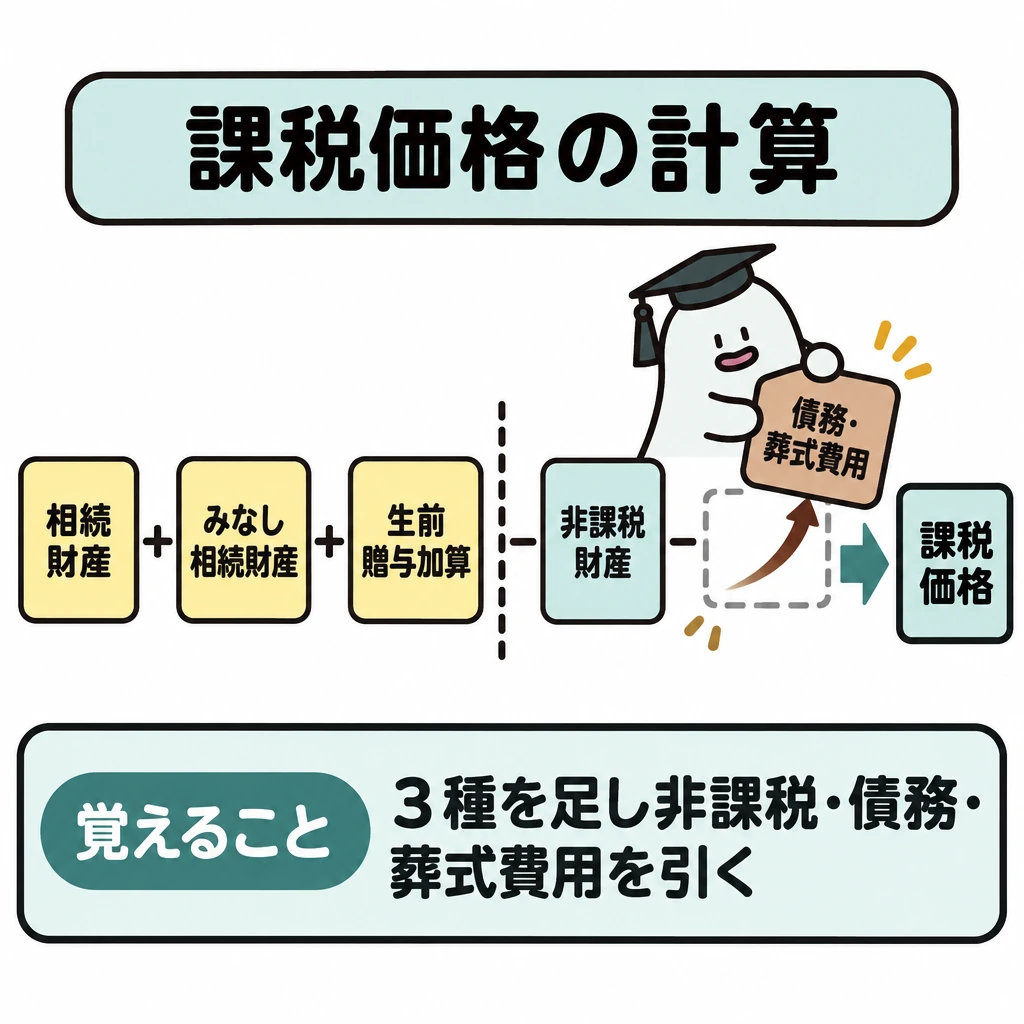
課税価格は、本来の相続財産に死亡保険金などのみなし相続財産と生前贈与加算の対象額を加え、非課税財産・債務・葬式費用を差し引いて求めます。相続人が受け取る死亡保険金と死亡退職金には、それぞれ「500万円×法定相続人の数」の非課税限度額があります。墓地や仏壇なども非課税です。
債務控除できるのは、借入金や未払いの税金などの確定した債務と、通夜・本葬の費用などの葬式費用です。香典返しの費用、初七日などの法要の費用、墓地の購入費用は差し引けません。相続税の申告と納付の期限は、相続の開始を知った日の翌日から10か月以内です。
| 段階 | 内容 |
|---|---|
| 課税価格 | 相続財産+みなし相続財産+生前贈与加算−非課税財産−債務・葬式費用 |
| 基礎控除 | 3,000万円+600万円×法定相続人の数 |
| 相続税の総額 | 課税遺産総額を法定相続分で仮に分けて税率を掛け、合計する |
| 各人の納付税額 | 総額を実際の取得割合で配分し、2割加算・税額控除を適用 |
税額の加算と軽減
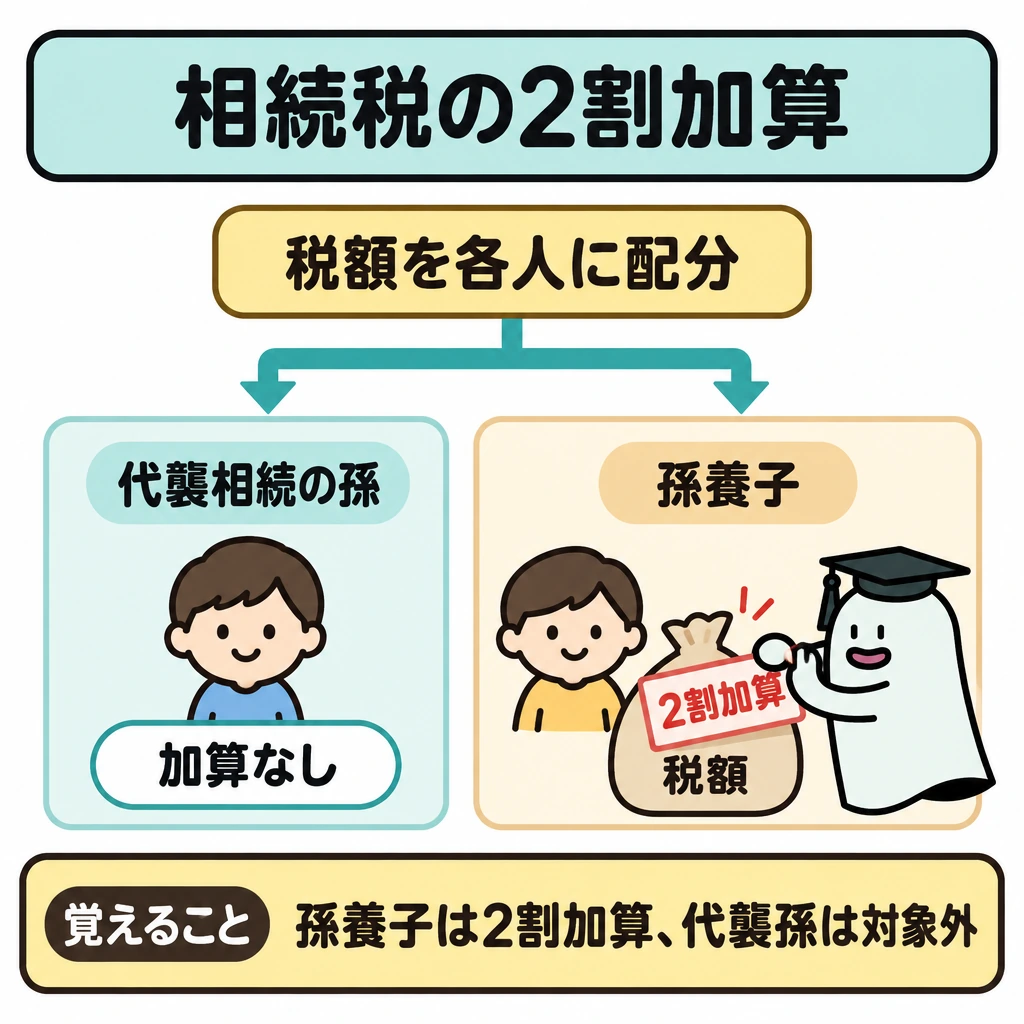
相続税の総額を各人に配分した後、配偶者と1親等の血族(子・父母)以外の人は税額が2割加算されます。子が亡くなっていて代襲相続人となった孫は対象外ですが、養子にした孫(孫養子)は対象です。配偶者は配偶者の税額軽減により、一定額まで相続税がかかりません。
| 制度 | 内容 |
|---|---|
| 相続税額の2割加算 | 配偶者・1親等の血族以外(兄弟姉妹、代襲相続人でない孫など)が対象 |
| 配偶者の税額軽減 | 取得額が1億6,000万円と法定相続分相当額のいずれか多い額までは税額がかからない。婚姻期間は問わず、内縁は対象外。適用には申告が必要 |
| 未成年者控除 | 18歳に達するまでの年数×10万円 |
| 障害者控除 | 85歳に達するまでの年数×10万円(特別障害者は20万円) |
財産の評価と小規模宅地等の特例
宅地は、市街地では路線価方式(路線価×奥行価格補正率などの補正率×地積)、それ以外では倍率方式(固定資産税評価額×倍率)で評価します。自用地評価額6,000万円、借地権割合70%、借家権割合30%、賃貸割合100%の貸家建付地なら、6,000万円×(1−0.7×0.3×1)=4,740万円です。
| 財産 | 評価方法 |
|---|---|
| 貸宅地(借地権が付いた土地) | 自用地評価額×(1−借地権割合) |
| 貸家建付地(自分の貸家が建つ土地) | 自用地評価額×(1−借地権割合×借家権割合×賃貸割合) |
| 自用家屋 | 固定資産税評価額×1.0 |
| 貸家 | 固定資産税評価額×(1−借家権割合×賃貸割合) |
| 上場株式 | 課税時期の終値と、課税時期の月・前月・前々月の毎日の終値の月平均額のうち最も低い額 |
| 生命保険契約に関する権利 | 課税時期の解約返戻金相当額 |
| 取引相場のない株式 | 同族株主等は原則的評価方式(類似業種比準方式・純資産価額方式など)、それ以外の株主は配当還元方式 |
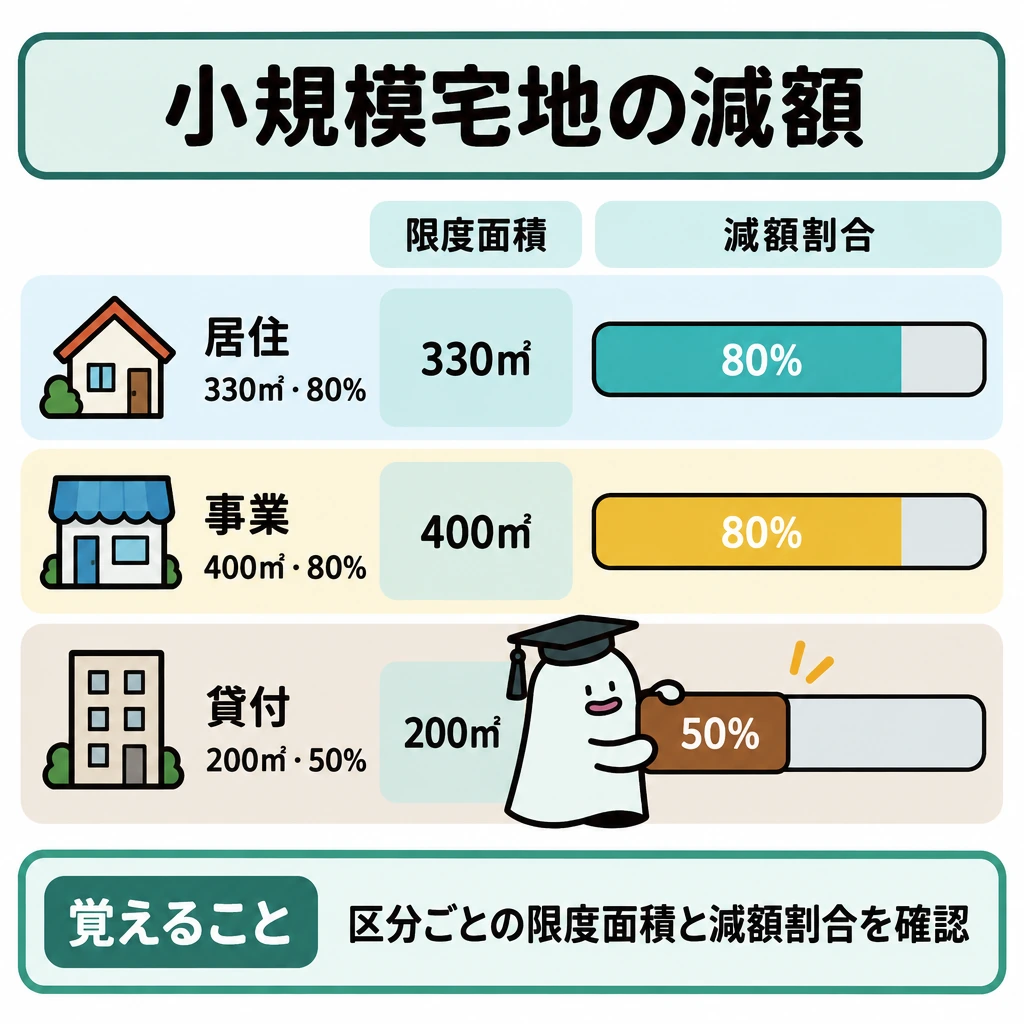
| 小規模宅地等の区分 | 限度面積 | 減額割合 |
|---|---|---|
| 特定居住用宅地等(自宅の敷地) | 330㎡ | 80% |
| 特定事業用宅地等(事業用の敷地) | 400㎡ | 80% |
| 貸付事業用宅地等(貸家などの敷地) | 200㎡ | 50% |
試験に出る
- 基礎控除は3,000万円+600万円×法定相続人の数。放棄した人も数え、養子は実子がいれば1人、いなければ2人まで。
- 相続人が受け取る死亡保険金・死亡退職金の非課税限度額は、それぞれ500万円×法定相続人の数。
- 香典返し・法要・墓地購入の費用は債務控除できない。申告期限は相続の開始を知った日の翌日から10か月以内。
- 2割加算は配偶者・1親等の血族以外が対象。代襲相続人の孫は対象外、孫養子は対象。
- 配偶者の税額軽減は、1億6,000万円と法定相続分相当額のいずれか多い額まで税額がかからない。
- 小規模宅地等の特例:特定居住用330㎡・80%、特定事業用400㎡・80%、貸付事業用200㎡・50%。
- 貸家建付地=自用地評価額×(1−借地権割合×借家権割合×賃貸割合)、貸宅地=自用地評価額×(1−借地権割合)。
重要な言葉
- 法定相続人の数
- 基礎控除や非課税限度額の計算に使う人数。相続放棄した人も含め、養子は実子の有無で1人か2人までに制限される。
- みなし相続財産
- 本来の相続財産ではないが、相続税の計算上は相続財産とみなすもの。死亡保険金や死亡退職金など。
- 配偶者の税額軽減
- 配偶者の取得額が1億6,000万円か法定相続分相当額の多い方までなら相続税がかからない制度。申告が必要。
- 小規模宅地等の特例
- 被相続人の自宅や事業に使っていた宅地等について、一定の面積まで評価額を減額する特例。
- 路線価方式
- 道路ごとに付けられた1㎡当たりの路線価に、奥行などの補正率と面積を掛けて宅地を評価する方法。市街地で使う。
- 倍率方式
- 路線価のない地域で、固定資産税評価額に国税局が定める倍率を掛けて土地を評価する方法。
確認問題
確かめよう基礎控除額は「遺産をもらった人数」で決めてよいでしょうか。
いいえです。使うのは法定相続人の数で、相続放棄をした人も含め、養子は実子がいれば1人までと数え方が決まっています。
相続税は、相続人ごとに受け取った額へいきなり税率をかけて計算する。
法定相続人が配偶者と子二人のとき、基礎控除は4,800万円である。
被相続人の子が相続放棄をした場合、その子は基礎控除を計算する際の法定相続人の数に含めない。
被相続人の兄弟姉妹が相続により財産を取得した場合、相続税額の2割加算の対象となる。
法定相続人が配偶者と子二人のときの基礎控除額は?
課税価格の合計6,000万円、基礎控除4,800万円のときの課税遺産総額は?
法定相続人が配偶者と子二人で、相続人が受け取った死亡保険金の合計が2,000万円のとき、非課税限度額は?
自用地評価額6,000万円、借地権割合70%、借家権割合30%、賃貸割合100%の貸家建付地の評価額は?
小規模宅地等の特例で、貸付事業用宅地等の限度面積と減額割合は?
相続税は、相続人ごとに受け取った額へいきなり税率をかける計算ではありません。まず課税価格の合計からを引き、で仮に分けて税の総額を求め、その後で実際の取得割合に応じて配分し、加算や軽減を適用します。
相続税の基礎控除は「3,000万円+600万円×法定相続人の数」です。配偶者と子二人なら+×3=4,800万円で、課税価格の合計が6,000万円なら課税遺産総額はです。課税価格の合計が基礎控除以下なら、原則として相続税はかからず申告も不要です。
課税価格は、本来の相続財産になどのみなし相続財産と生前贈与加算の対象額を加え、非課税財産・債務・葬式費用を差し引いて求めます。相続人が受け取る死亡保険金と死亡退職金には、それぞれ「500万円×法定相続人の数」の非課税限度額があります。墓地や仏壇なども非課税です。
できるのは、借入金や未払いの税金などの確定した債務と、通夜・本葬の費用などの葬式費用です。香典返しの費用、初七日などの法要の費用、墓地の購入費用は差し引けません。相続税の申告と納付の期限は、相続の開始を知った日の翌日から10か月以内です。
相続税の総額を各人に配分した後、配偶者と1親等の血族(子・父母)以外の人は税額がされます。子が亡くなっていて代襲相続人となった孫は対象外ですが、養子にした孫(孫養子)は対象です。配偶者はにより、一定額まで相続税がかかりません。
宅地は、市街地では(路線価×奥行価格補正率などの補正率×地積)、それ以外では(固定資産税評価額×倍率)で評価します。自用地評価額6,000万円、借地権割合70%、借家権割合30%、賃貸割合100%のなら、6,000万円×(1−0.7×0.3×1)=4,740万円です。
贈与税
贈与税とは、個人から財産をもらったときに、もらった人(受贈者)に課される国税です。
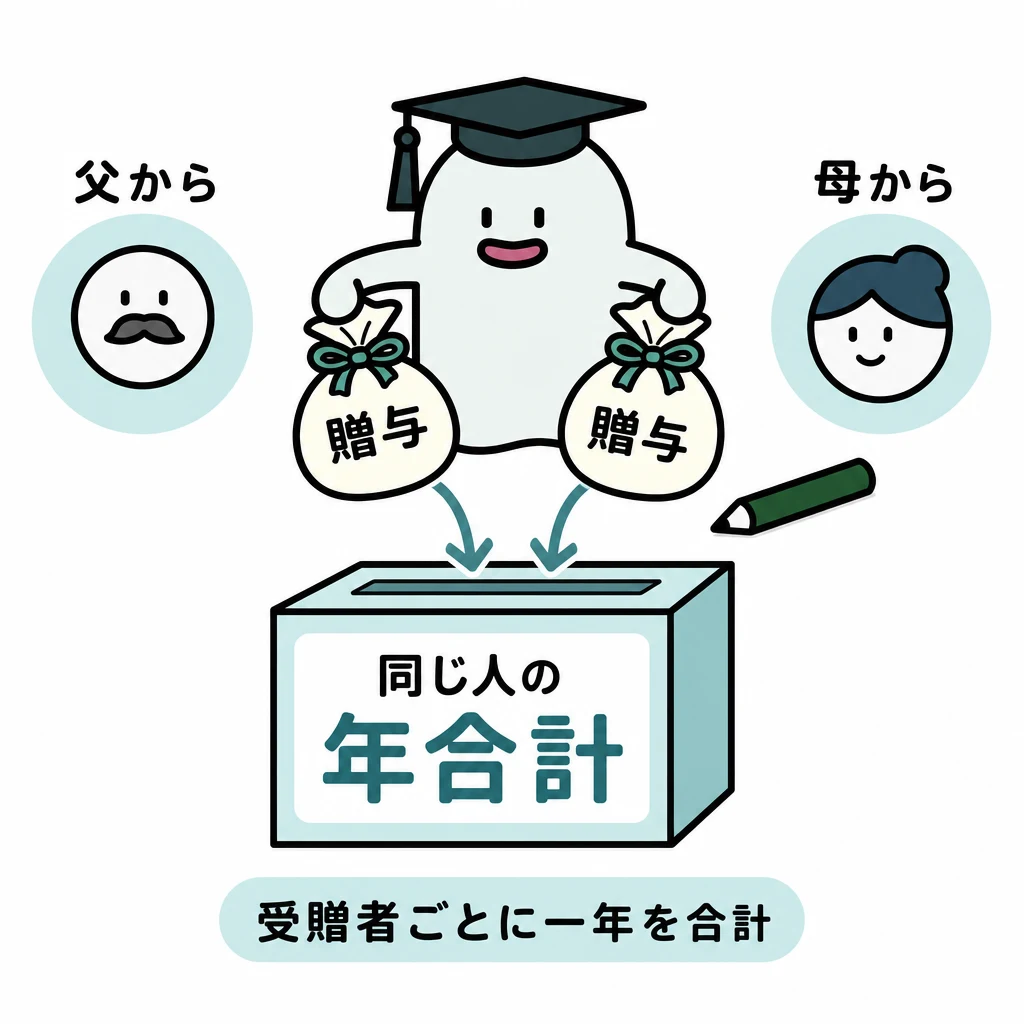
贈与は生前に財産を無償で移すことです。贈与税は、生前贈与で相続税を逃れることを防ぎ、相続税を補完する役割を持ちます。原則の暦年課税では受贈者が1年間に受けた贈与を合計し、選択制の相続時精算課税では贈与と相続をまとめて課税します。
暦年課税の計算と申告
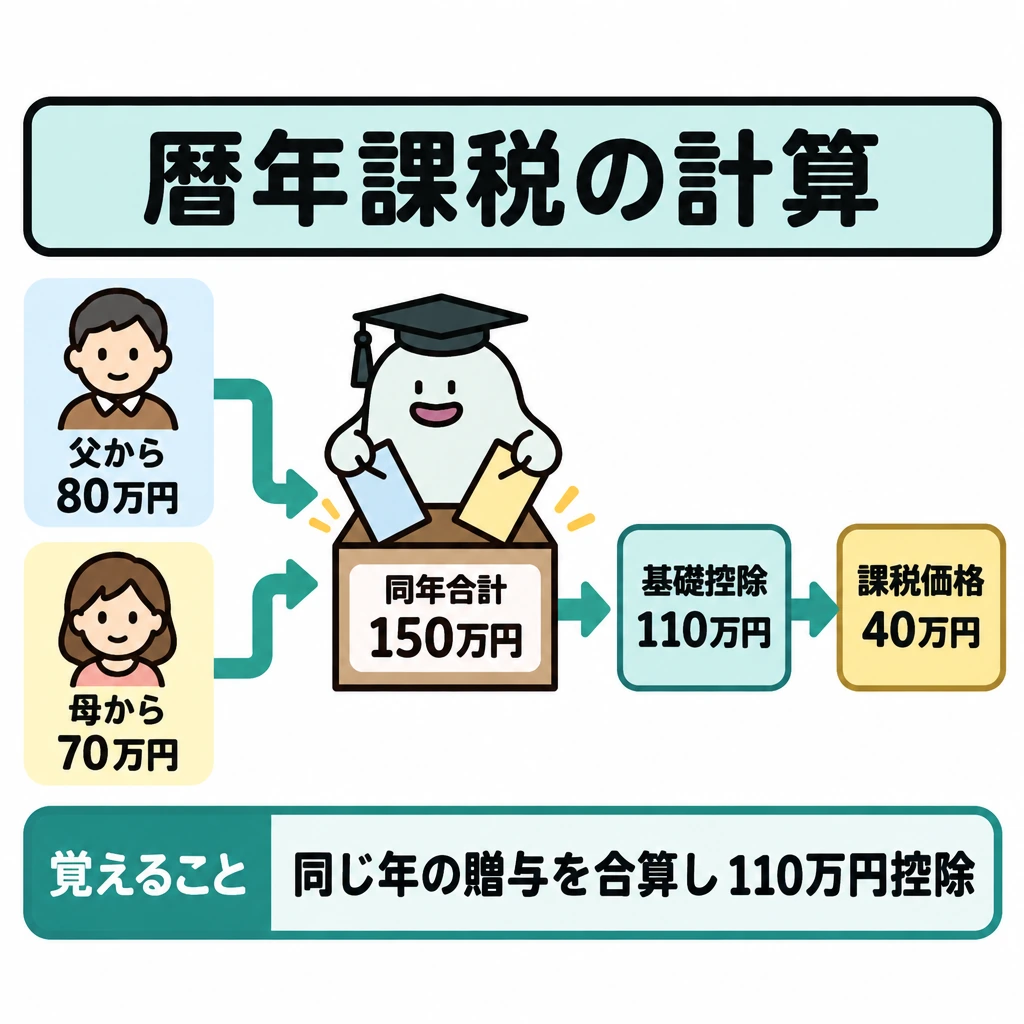
父から80万円、母から70万円の贈与を同じ年に受けた場合、合計は150万円で、基礎控除110万円を引いた課税価格は40万円です。贈与者ごとに110万円を引くわけではありません。直系尊属から、贈与の年の1月1日に18歳以上の子・孫への贈与には、一般税率より低い特例税率を使います。
贈与税は受贈者が、贈与を受けた年の翌年2月1日から3月15日までに、受贈者の住所地の税務署へ申告・納付します。配偶者控除や住宅取得等資金の非課税は、税額が0円になる場合でも申告が必要です。法人から個人への贈与は、贈与税ではなく所得税(一時所得など)の対象です。
| 特例 | 主な要件 | 控除・非課税額 |
|---|---|---|
| 贈与税の配偶者控除 | 婚姻期間20年以上の配偶者から、居住用不動産またはその取得資金の贈与。同じ配偶者からは一生に1回 | 最高2,000万円(基礎控除と合わせ2,110万円) |
| 住宅取得等資金の非課税 | 2026年12月31日までの直系尊属からの贈与。受贈者は1月1日に18歳以上、合計所得金額2,000万円以下(床面積40㎡以上50㎡未満なら1,000万円以下) | 省エネ等住宅1,000万円、それ以外500万円 |
| 教育資金の一括贈与の非課税 | 2026年3月31日で終了。4月1日以後は適用を受けられない | 受贈者1人につき1,500万円まで(契約時30歳未満) |
相続時精算課税
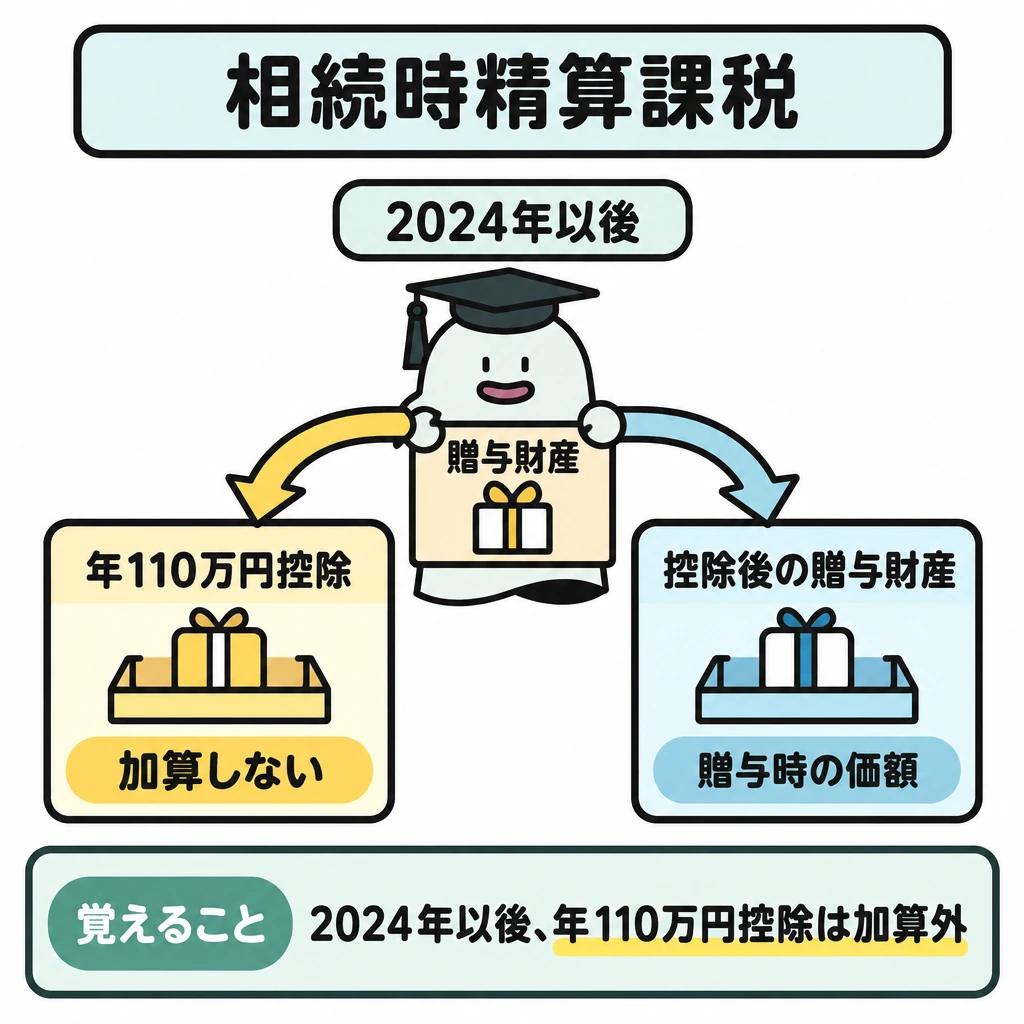
相続時精算課税は、60歳以上の父母・祖父母から18歳以上の子・孫への贈与について、受贈者が贈与者ごとに選択できる制度です(年齢はいずれも贈与の年の1月1日現在)。最初の贈与の翌年2月1日から3月15日までに届出書を提出し、選択後はその贈与者からの贈与を暦年課税に戻せません。
2024年1月1日以後の贈与では、毎年110万円の基礎控除(暦年課税の基礎控除とは別枠)を引き、その後の累計2,500万円までは特別控除で非課税、超える部分には一律20%が課税されます。相続時には、基礎控除後の贈与財産を贈与時の価額で相続財産に加算し、納めた贈与税を差し引きます。基礎控除以下の贈与は申告不要で、加算もされません。
| 項目 | 暦年課税 | 相続時精算課税 |
|---|---|---|
| 年110万円の控除 | 基礎控除(受贈者1人につき年110万円) | 基礎控除(2024年以後の贈与。暦年課税とは別枠) |
| 税率 | 基礎控除後の額に累進税率(一般税率・特例税率) | 累計2,500万円の特別控除を超える部分に一律20% |
| 相続時の加算 | 相続開始前3年〜7年以内の贈与(経過措置あり) | 選択後の贈与をすべて加算(基礎控除分を除く) |
試験に出る
- 暦年課税は、受贈者が1月1日〜12月31日に受けた贈与の合計から基礎控除110万円を引く。贈与者ごとには引かない。
- 直系尊属から、贈与の年の1月1日に18歳以上の子・孫への贈与には特例税率を使う。
- 申告は翌年2月1日〜3月15日に受贈者の住所地の税務署へ。法人からの贈与は所得税の対象。
- 贈与税の配偶者控除は婚姻期間20年以上、居住用不動産またはその取得資金で最高2,000万円(基礎控除と合わせ2,110万円)。
- 住宅取得等資金の非課税は2026年12月31日までの贈与で、省エネ等住宅1,000万円・その他500万円。受贈者の合計所得金額は2,000万円以下。
- 相続時精算課税は60歳以上の父母・祖父母から18歳以上の子・孫へ。年110万円の基礎控除後、累計2,500万円の特別控除を超える部分に20%。
- 教育資金の一括贈与の非課税は2026年3月31日で終了し、同年4月1日以後は適用を受けられない。
重要な言葉
- 暦年課税
- 1月1日から12月31日までに受けた贈与の合計から基礎控除110万円を引き、累進税率で課税する原則の方式。
- 特例税率
- 直系尊属からその年1月1日に18歳以上の子・孫への贈与に使う、一般税率より低い暦年課税の税率。
- 相続時精算課税
- 贈与時は特別控除後の額に20%で課税し、相続時に贈与財産を相続財産に加算して精算する選択制の方式。
- 贈与税の配偶者控除
- 婚姻期間20年以上の配偶者から居住用不動産やその取得資金の贈与を受けたとき、最高2,000万円を控除できる特例。
- 定期贈与
- 毎年一定額を一定期間贈与すると最初に約束する贈与。約束した年に総額の権利(定期金に関する権利)の贈与として課税されることがある。
確認問題
確かめよう「毎年110万円ずつ10年間贈与する」と最初に約束すれば、毎年基礎控除以下なので必ず非課税になるでしょうか。
いいえです。約束した年に1,100万円の定期金に関する権利の贈与を受けたものとして、贈与税がかかることがあります。
父と母からそれぞれ贈与を受けた場合、贈与者ごとに基礎控除110万円を引ける。
相続時精算課税には、2024年1月1日以後の贈与について年110万円の基礎控除がある。
贈与税の配偶者控除は、婚姻期間が10年以上あれば適用を受けられる。
相続時精算課税を選択した後でも、同じ贈与者からの贈与について暦年課税に戻すことができる。
父80万円・母70万円の贈与を同じ年に受けた。暦年課税の基礎控除後の課税価格は?
暦年課税の説明として正しいものは?
2026年中に相続時精算課税を選択した子が、父から3,000万円の贈与を受けた(この年が初めての贈与)。贈与税額は?
住宅取得等資金の贈与税の非課税で、受贈者の合計所得金額の要件(床面積50㎡以上の場合)は?
贈与は生前に財産を無償で移すことです。贈与税は、生前贈与で相続税を逃れることを防ぎ、相続税を補完する役割を持ちます。原則のではが1年間に受けた贈与を合計し、選択制の相続時精算課税では贈与と相続をまとめて課税します。
父から、母から70万円の贈与を同じ年に受けた場合、合計は150万円で、110万円を引いた課税価格は40万円です。贈与者ごとに110万円を引くわけではありません。直系尊属から、贈与の年の1月1日に18歳以上の子・孫への贈与には、一般税率より低い特例税率を使います。
は、60歳以上の父母・祖父母から18歳以上の子・孫への贈与について、受贈者が贈与者ごとに選択できる制度です(年齢はいずれも贈与の年の1月1日現在)。最初の贈与の翌年2月1日から3月15日までに届出書を提出し、選択後はその贈与者からの贈与を暦年課税に戻せません。
2024年1月1日以後の贈与では、毎年110万円の基礎控除(暦年課税の基礎控除とは別枠)を引き、その後の累計までは特別控除で非課税、超える部分には一律20%が課税されます。相続時には、基礎控除後の贈与財産を贈与時の価額で相続財産に加算し、納めた贈与税を差し引きます。基礎控除以下の贈与は申告不要で、加算もされません。
生前贈与加算
生前贈与加算とは、相続や遺贈で財産を取得した人が、相続開始前の一定期間内に被相続人から暦年課税で受けた贈与を、相続税の課税価格に加える仕組みです。
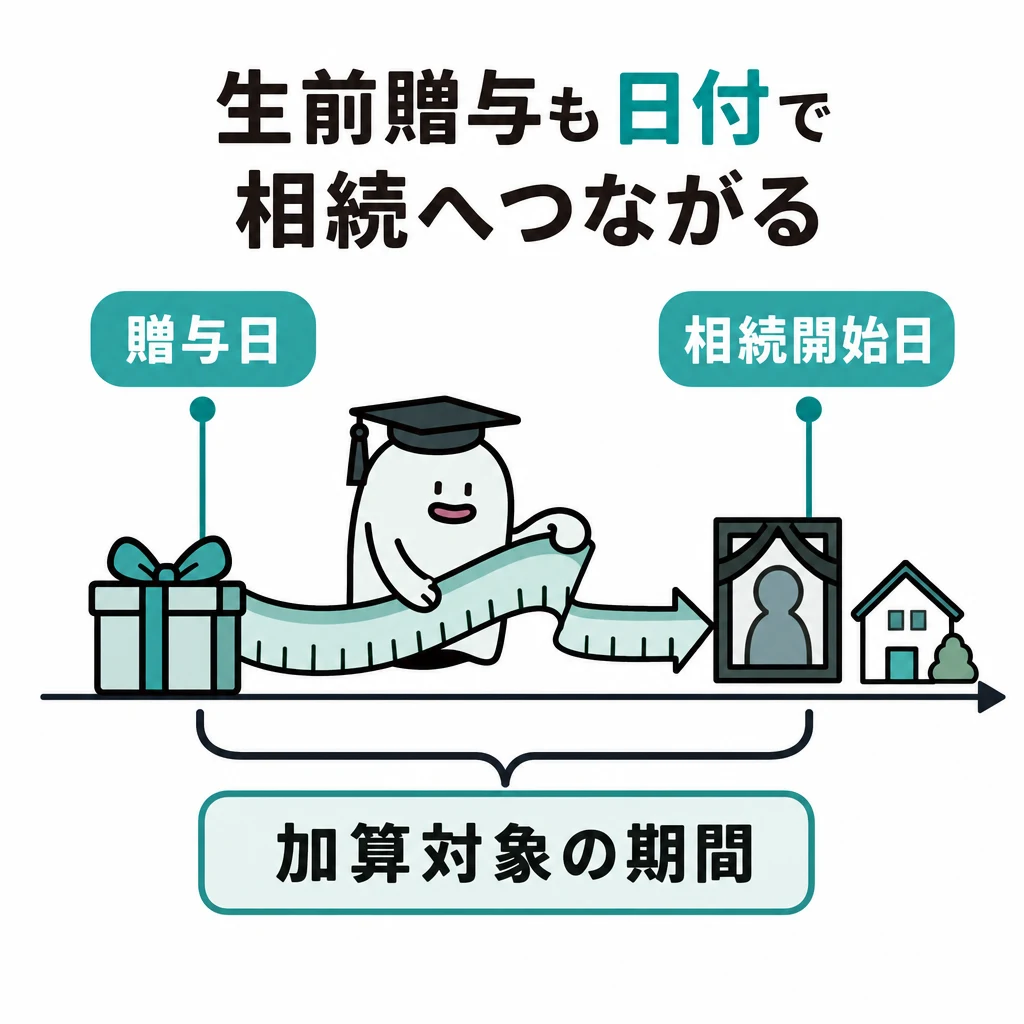
生前贈与した財産でも、相続に近い時期の贈与は相続税の計算に加算されます。財産がすでに手元から移ったことと、相続税の計算対象から外れることは同じではありません。加算期間は2024年以後の贈与から段階的に延びています。
| 相続開始日 | 暦年課税の加算対象期間 |
|---|---|
| 2026年12月31日まで | 相続開始前3年以内 |
| 2027年1月1日〜2030年12月31日 | 2024年1月1日から相続開始日まで |
| 2031年1月1日以後 | 相続開始前7年以内 |
加算の対象者と対象期間
加算の対象は、相続または遺贈で財産を取得した人が、被相続人から暦年課税で受けた贈与です。相続で財産を取得せず、死亡保険金なども受け取らなかった孫などへの贈与は、原則として加算しません。加算した贈与について納めた贈与税は、相続税額から差し引きます(贈与税額控除)。
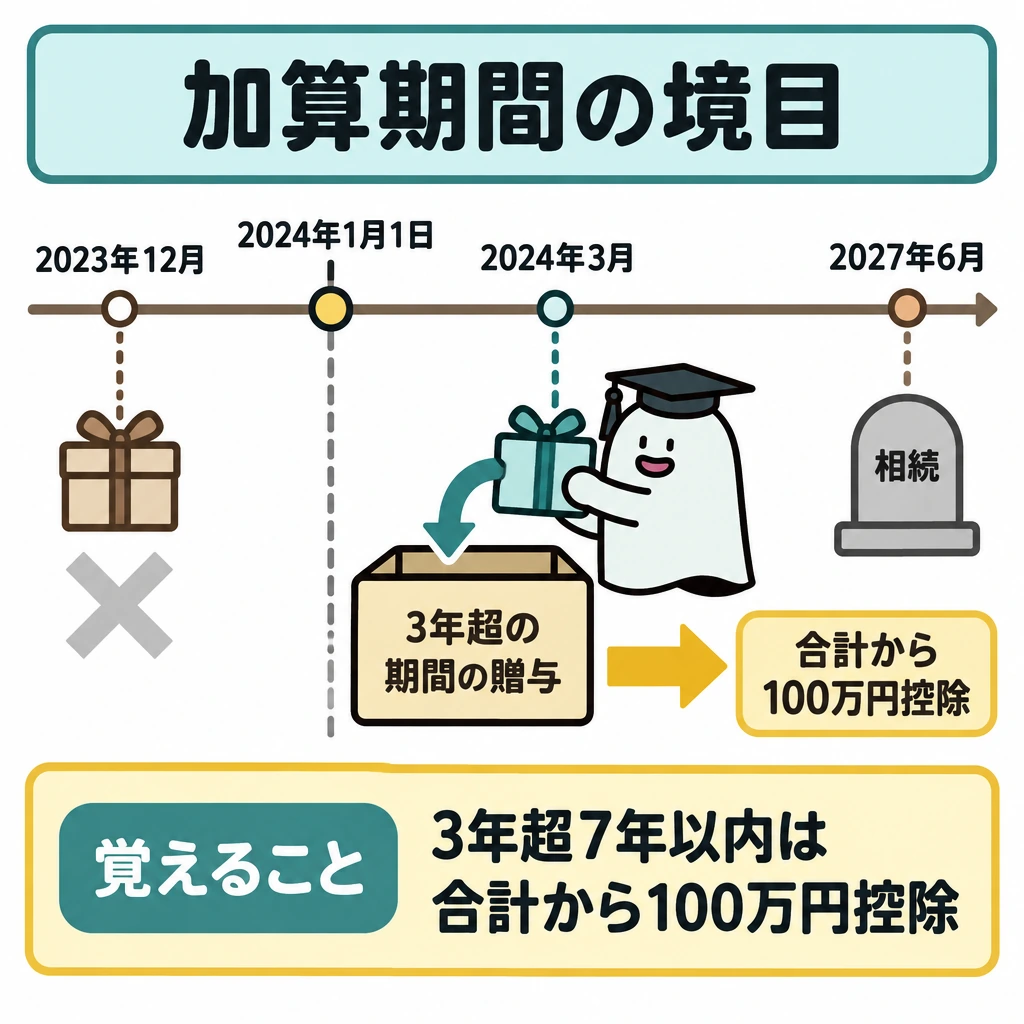
加算期間は、2026年12月31日までに相続が開始すれば相続開始前3年以内、2027年から2030年は2024年1月1日以後の贈与、2031年以後は7年以内です。延長された4年間(相続開始前3年超7年以内)の贈与は、合計額から100万円を控除した残額を加算します。
例えば2027年6月に相続開始日を迎えた場合、2024年1月1日以後の贈与が対象です。2023年12月の贈与は加算しません。2024年3月の贈与は相続開始前3年超の部分に当たるため、この期間の贈与の合計額から100万円を控除した残額を加算します。
加算しない贈与
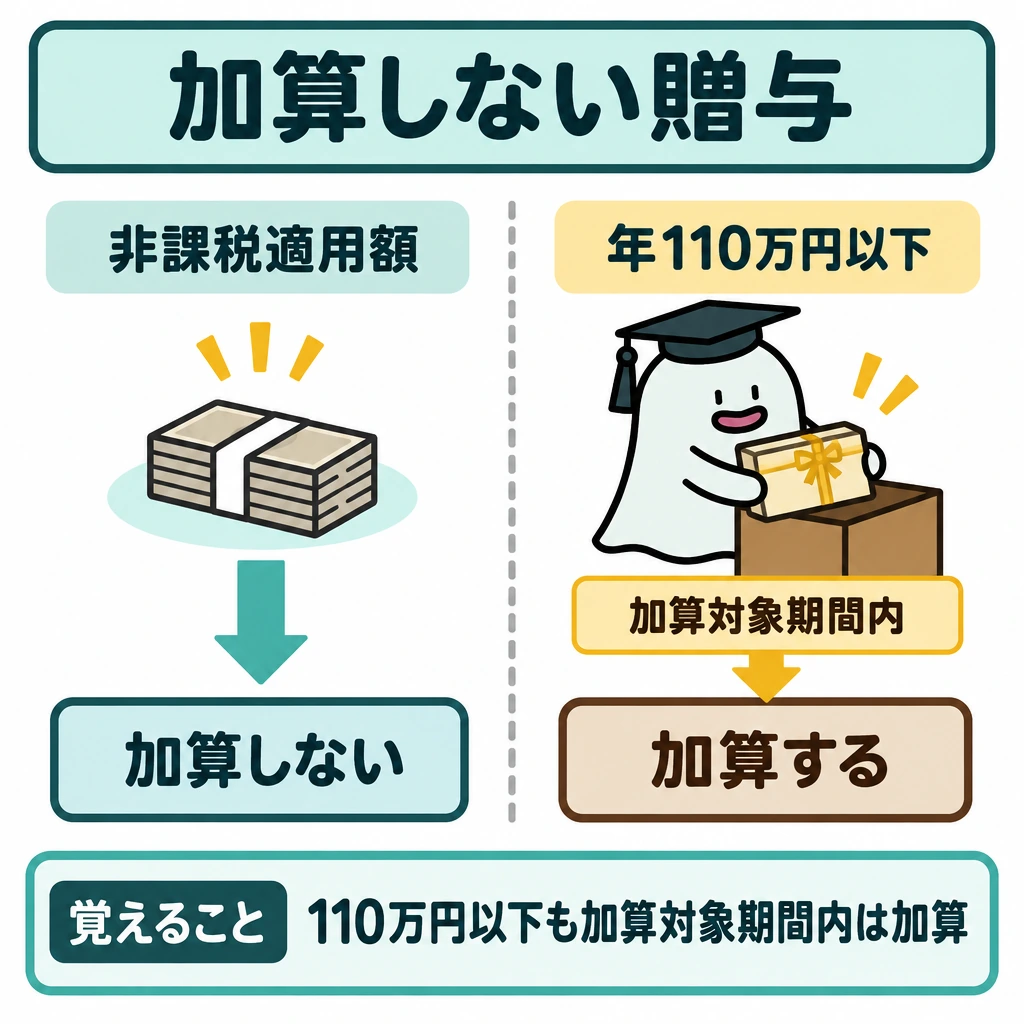
贈与税の配偶者控除の適用を受けた金額(控除額に相当する部分)、住宅取得等資金や教育資金の一括贈与などの非課税の適用を受けた金額は加算しません(一括贈与の管理残額は別のルールで加算されることがあります)。一方、年110万円以下で贈与税がかからなかった贈与でも、加算対象期間内なら加算します。相続時精算課税の贈与は期間に関係なく加算するため、暦年課税とは別に整理します。
試験に出る
- 加算の対象は、相続または遺贈で財産を取得した人が受けた贈与。財産を取得しなかった孫などへの贈与は原則として加算しない。
- 相続開始が2026年12月31日までなら3年以内、2027〜2030年は2024年1月1日以後、2031年以後は7年以内の贈与が対象。
- 延長された4年間(相続開始前3年超7年以内)の贈与は、合計額から100万円を控除した残額を加算する。
- 年110万円以下で贈与税がかからなかった贈与でも、加算対象期間内なら加算する。
- 加算した贈与について納めた贈与税は、相続税額から差し引く(贈与税額控除)。
- 贈与税の配偶者控除、住宅取得等資金や教育資金の一括贈与などの非課税の適用を受けた金額は加算しない。
重要な言葉
- 生前贈与加算
- 相続開始前の一定期間の暦年課税の贈与を、相続税の課税価格に加える仕組み。
- 相続開始日
- 被相続人が死亡した日。この日から逆算して加算対象期間を決める。
- 経過措置
- 制度改正時に、旧制度から新制度へ段階的に移るために設けられる取扱い。加算期間は2027年から少しずつ延びる。
- 贈与税額控除
- 生前贈与加算した贈与について、贈与時に納めた贈与税を相続税額から差し引く仕組み。二重課税を防ぐ。
確認問題
確かめよう2028年に相続が開始した場合、2023年と2025年の暦年贈与は加算されますか。
2025年の贈与は加算され、2023年の贈与は加算されません。2027年〜2030年の相続開始では、2024年1月1日以後の贈与が対象だからです(受贈者が相続などで財産を取得した場合)。
生前に贈与した財産は、いつ贈与したかに関わらず相続税の計算に加算されない。
暦年課税の加算期間は、2024年1月1日以後の贈与から段階的に延長された。
基礎控除110万円以下で贈与税がかからなかった贈与は、加算対象期間内でも相続税の課税価格に加算しない。
相続や遺贈で財産を取得しなかった孫が受けた暦年課税の贈与は、原則として生前贈与加算の対象にならない。
生前贈与加算の説明として正しいものは?
2026年10月に相続が開始した。暦年課税の生前贈与加算の対象期間は?
2028年に相続が開始した場合、加算対象になる贈与は?
した財産でも、相続に近い時期の贈与はの計算に加算されます。財産がすでに手元から移ったことと、相続税の計算対象から外れることは同じではありません。加算期間は2024年以後の贈与から段階的に延びています。
加算の対象は、相続または遺贈で財産を取得した人が、から暦年課税で受けた贈与です。相続で財産を取得せず、死亡保険金なども受け取らなかった孫などへの贈与は、原則として加算しません。加算した贈与について納めた贈与税は、相続税額から差し引きます(贈与税額控除)。
は、2026年12月31日までに相続が開始すれば相続開始前3年以内、2027年から2030年は2024年1月1日以後の贈与、2031年以後は7年以内です。延長された4年間(相続開始前3年超7年以内)の贈与は、合計額から100万円を控除した残額を加算します。
例えば2027年6月にを迎えた場合、2024年1月1日以後の贈与が対象です。2023年12月の贈与は加算しません。2024年3月の贈与は相続開始前3年超の部分に当たるため、この期間の贈与の合計額から100万円を控除した残額を加算します。
覚えるポイント
- 家族図で相続人と法定相続分を確定してから計算する。兄弟姉妹には遺留分がない。
- 相続放棄・限定承認は3か月以内、相続税の申告は10か月以内。
- 相続税は課税価格→基礎控除→法定相続分による総額→実際の配分→2割加算・税額軽減の順。
- 小規模宅地等は特定居住用330㎡・80%、特定事業用400㎡・80%、貸付事業用200㎡・50%。
- 贈与税は受贈者の年合計から110万円。相続時精算課税は別枠110万円と累計2,500万円、超過は20%。
- 生前贈与加算は、財産を取得した人と相続開始日を確認し、経過措置の表で期間を決める。
出典・参考資料
試験の公式案内と、この記事の参考にした学習資料です。
- 日本FP協会:2級・3級FP技能検定 試験要綱 ↗
- きんざい:FP技能検定 ↗
- 国税庁:No.4132 相続人の範囲と法定相続分 ↗
- 法務省:自筆証書遺言書保管制度 ↗
- 国税庁:No.4152 相続税の計算 ↗
- 国税庁:No.4155 相続税の税率 ↗
- 国税庁:No.4108 相続税がかからない財産 ↗
- 国税庁:No.4157 相続税額の2割加算 ↗
- 国税庁:No.4158 配偶者の税額の軽減 ↗
- 国税庁:No.4124 小規模宅地等の特例 ↗
- 国税庁:No.4614 貸家建付地の評価 ↗
- 国税庁:No.4638 取引相場のない株式の評価 ↗
- 国税庁:No.4452 夫婦の間で居住用の不動産を贈与したときの配偶者控除 ↗
- 国税庁:No.4508 直系尊属から住宅取得等資金の贈与を受けた場合の非課税 ↗
- 国税庁:No.4510 直系尊属から教育資金の一括贈与を受けた場合の非課税(令和8年4月1日現在法令等) ↗
- 国税庁:No.4103 相続時精算課税の選択 ↗
- 国税庁:No.4161 贈与財産の加算と税額控除(暦年課税) ↗
- 中小企業庁:事業承継税制と経営承継円滑化法 ↗
- 日本FP協会:3級 試験範囲の細目(2026年9月確認) ↗
編集:Pinternet Works · 更新日:
教材の編集方針・訂正について