


相続とは
相続とは、死亡した人(被相続人)の財産だけでなく原則として債務も、相続人が引き継ぐ制度です。
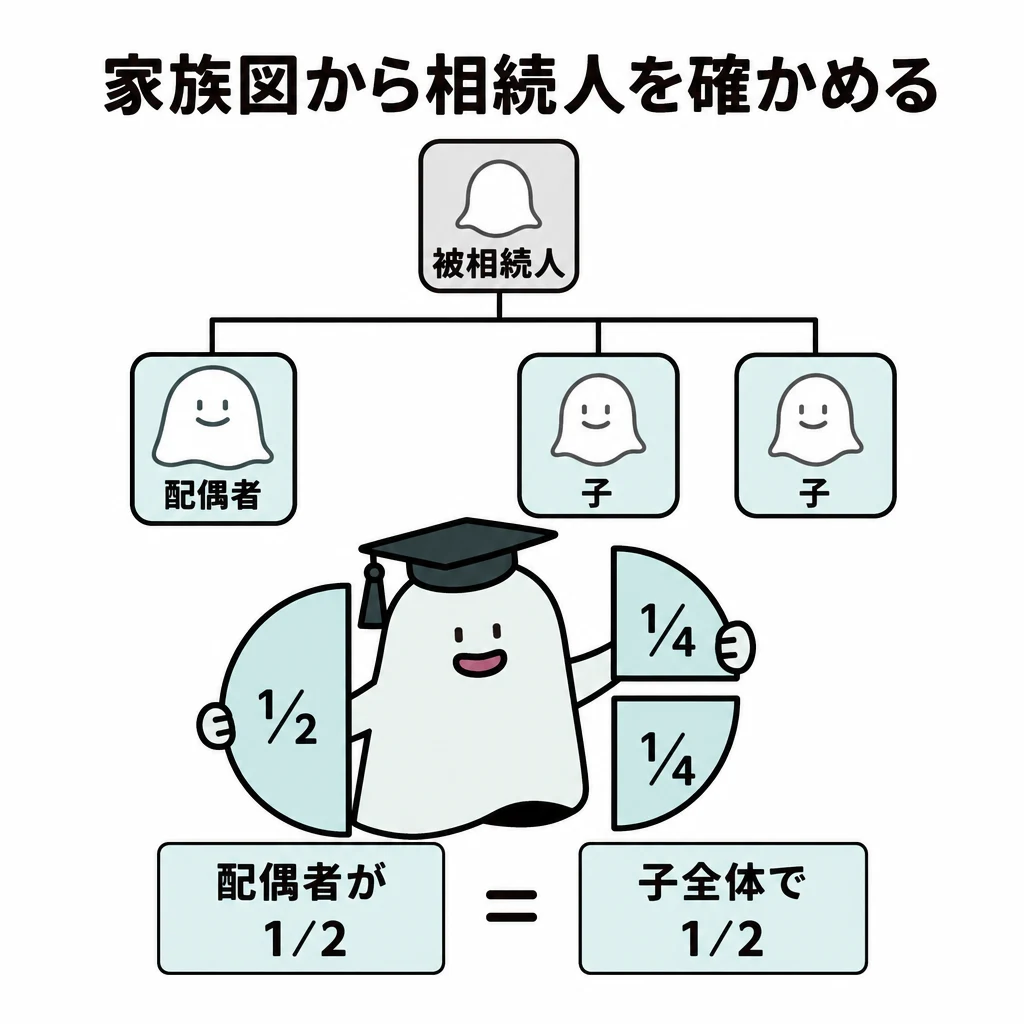
相続では財産だけでなく、原則として債務も引き継ぎます。預金だけを受け取り借金だけを断る、という選択はできません。まず誰が相続人になるかを家族図で確かめ、次に承認・放棄、遺産の分け方、遺留分を順に考えます。
相続人の順位と法定相続分
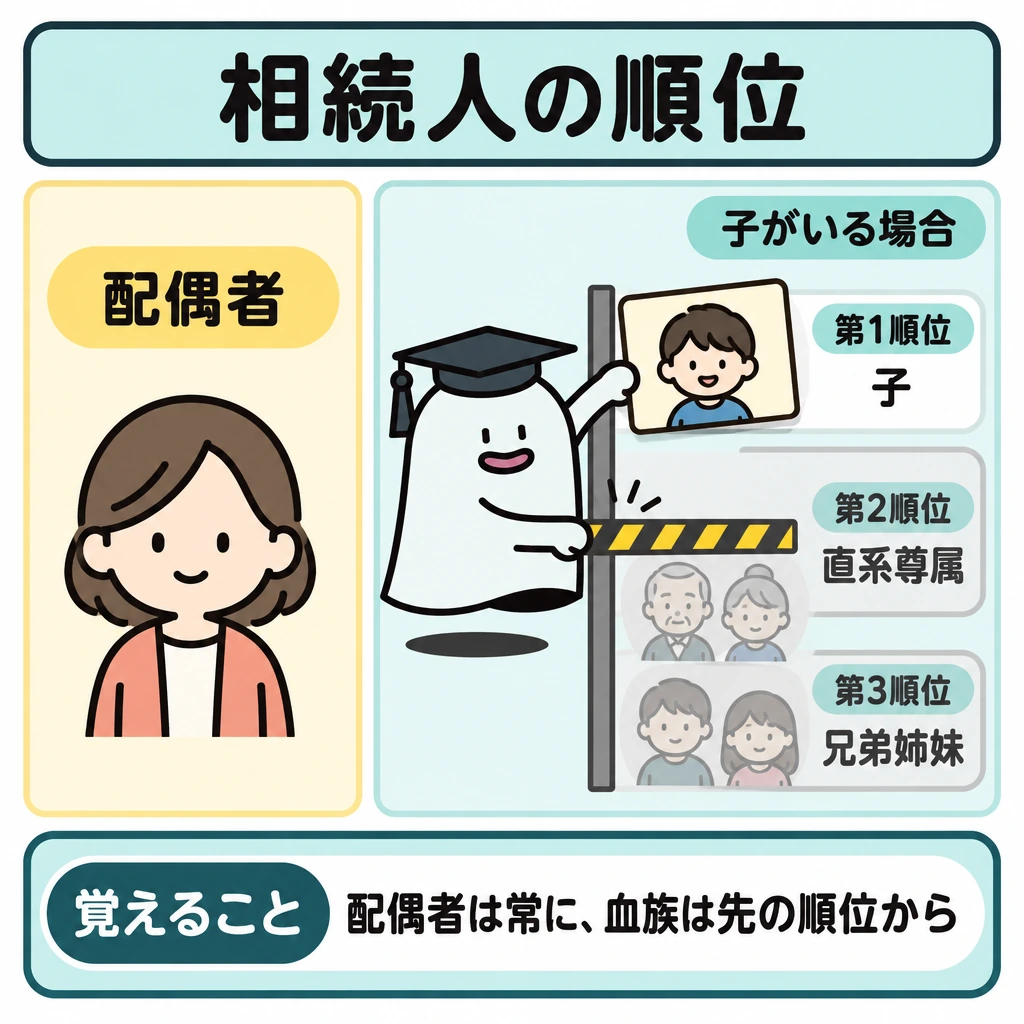
配偶者は常に相続人となり、血族は第1順位の子、第2順位の直系尊属、第3順位の兄弟姉妹の順です。先の順位の人がいれば、後の順位の人は相続人になりません。同じ順位の人が複数いれば均等に分け、実子と養子、嫡出子と非嫡出子の相続分は同じです。父母の一方だけが同じ兄弟姉妹(半血兄弟姉妹)は、父母の双方が同じ兄弟姉妹の2分の1です。
| 組合せ | 配偶者 | 他の相続人全体 |
|---|---|---|
| 配偶者と子 | 1/2 | 1/2 |
| 配偶者と直系尊属 | 2/3 | 1/3 |
| 配偶者と兄弟姉妹 | 3/4 | 1/4 |
代襲相続と承認・放棄
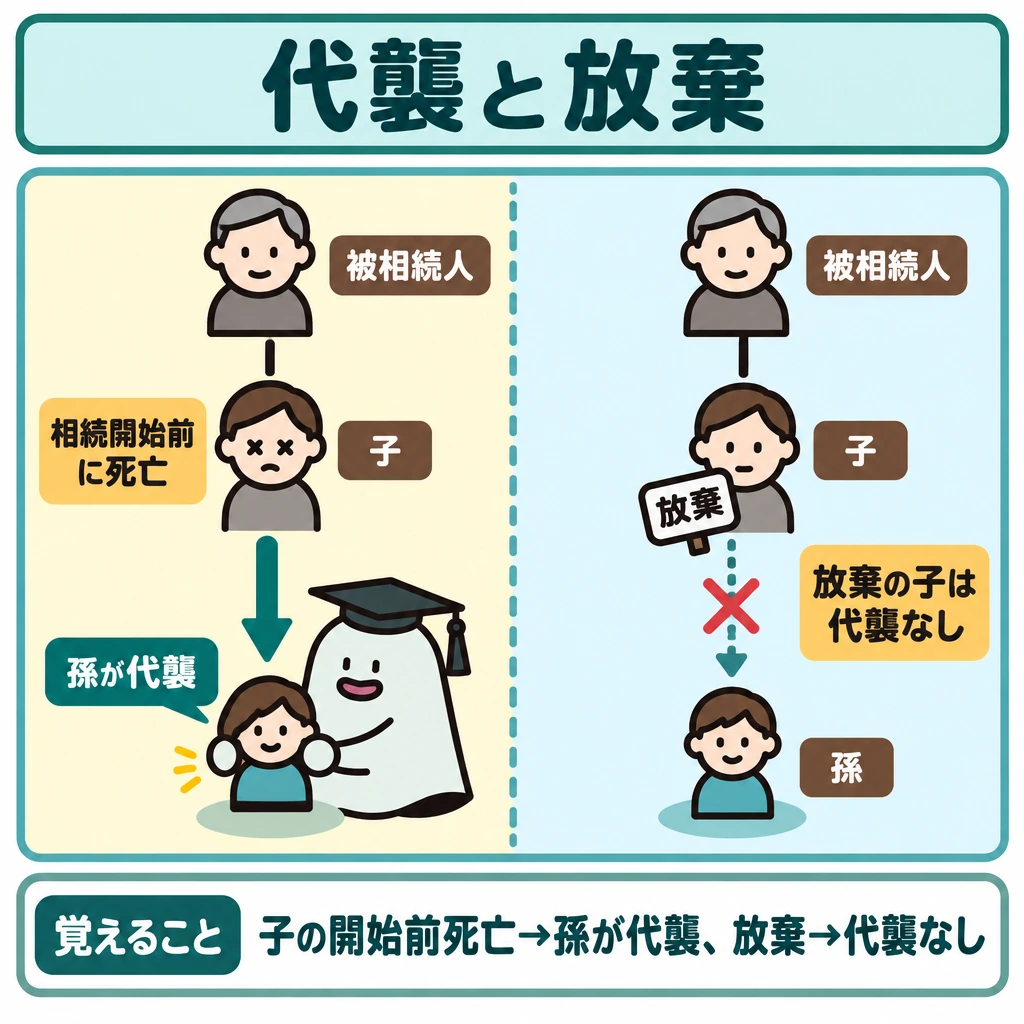
相続人となるはずの子が相続開始前に死亡していた場合などは、その子(被相続人の孫)が代わりに相続します(代襲相続)。兄弟姉妹の代襲はその子(甥・姪)までです。相続人は、財産と債務をすべて引き継ぐ単純承認、財産の範囲内で債務を弁済する限定承認、一切を引き継がない相続放棄から選びます。放棄した人の子は代襲相続しません。
| 方法 | 期限 | 手続 |
|---|---|---|
| 単純承認 | ― | 期限内に限定承認・相続放棄をしなければ単純承認とみなされる |
| 限定承認 | 相続の開始があったことを知った時から3か月以内 | 相続人全員が共同で家庭裁判所に申述する |
| 相続放棄 | 相続の開始があったことを知った時から3か月以内 | 各相続人が単独で家庭裁判所に申述する |
遺産分割と遺留分
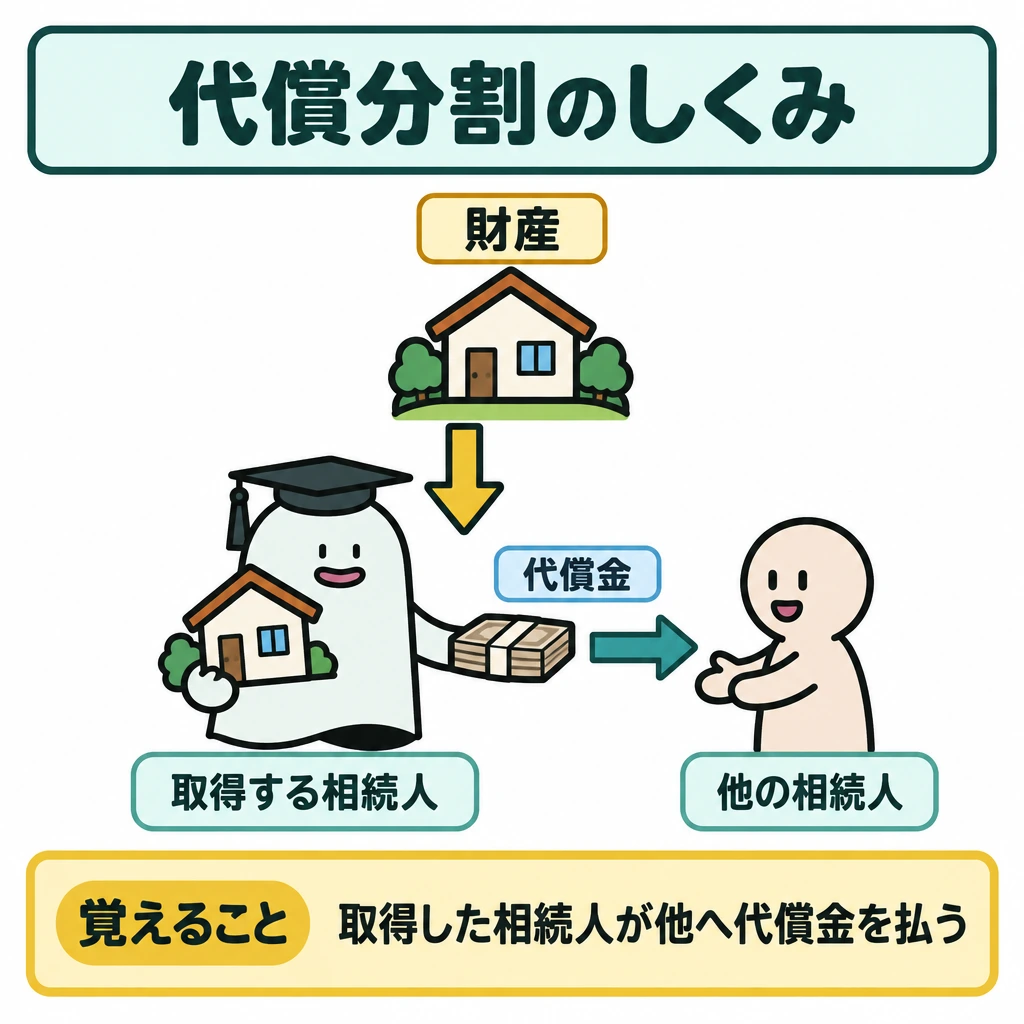
法定相続分は目安であり、遺言や相続人全員の協議で異なる割合に分けられます。分け方には、財産をそのまま分ける現物分割、売却代金を分ける換価分割、特定の相続人が取得して他の相続人に代償金を払う代償分割があります。遺留分を侵害された相続人は、侵害額に相当する金銭を請求できます。
| 遺留分の項目 | 内容 |
|---|---|
| 遺留分権利者 | 配偶者・子(代襲相続人を含む)・直系尊属。兄弟姉妹にはない |
| 遺留分の割合(全体) | 直系尊属のみが相続人なら1/3、それ以外は1/2 |
| 各人の遺留分 | 全体の割合×その人の法定相続分 |
| 請求の期限 | 相続の開始と侵害を知った時から1年、相続開始から10年 |
| 相続開始前の放棄 | 家庭裁判所の許可を受ければできる |
試験に出る
- 配偶者は常に相続人。血族は子→直系尊属→兄弟姉妹の順で、先の順位がいれば後の順位は相続人にならない。
- 法定相続分:配偶者と子は1/2ずつ、配偶者と直系尊属は2/3と1/3、配偶者と兄弟姉妹は3/4と1/4。
- 半血兄弟姉妹の相続分は全血兄弟姉妹の1/2。実子と養子、嫡出子と非嫡出子の相続分は同じ。
- 相続放棄・限定承認は、相続の開始があったことを知った時から3か月以内に家庭裁判所へ申述。限定承認は相続人全員で行う。
- 相続放棄をした人の子は代襲相続しない。兄弟姉妹の代襲は甥・姪まで。
- 遺留分は直系尊属のみが相続人なら1/3、それ以外は1/2。兄弟姉妹には遺留分がない。
重要な言葉
- 直系尊属
- 父母や祖父母など、自分より上の世代の直通する血族。子がいないときに第2順位の相続人となる。
- 代襲相続
- 相続人となるはずの子や兄弟姉妹が相続開始前に死亡しているときなどに、その子が代わりに相続すること。
- 相続放棄
- 財産も債務も一切引き継がない手続。家庭裁判所に申述し、初めから相続人でなかったものとみなされる。
- 限定承認
- 引き継いだ財産の範囲内でだけ債務を弁済する条件付きの承認。相続人全員が共同で申述する。
- 代償分割
- 特定の相続人が財産を取得し、その代わりに他の相続人へ代償金を支払う遺産分割の方法。
- 遺留分
- 兄弟姉妹以外の相続人に法律で保障される最低限の取り分。侵害されると金銭で請求できる。
確認問題
確かめよう相続財産4,000万円を法定相続分で分けるなら、配偶者と子二人の取り分はいくらですか。
配偶者2,000万円、子二人は各1,000万円です。子が三人に増えても配偶者は1/2のままで、子一人の取り分が1/6に減ります。
相続では、財産は引き継ぐが債務は引き継がない。
配偶者は、他の相続人の順位にかかわらず常に相続人となる。
被相続人の兄弟姉妹にも、法定相続分の2分の1の遺留分がある。
相続放棄をした人の子は、放棄した人に代わって代襲相続する。
配偶者と子二人が相続人のとき、各子の法定相続分は?
相続人が配偶者と被相続人の兄の2人のとき、配偶者の法定相続分は?
相続放棄の申述期限として正しいものは?
相続人が被相続人の父母のみの場合、遺留分の割合(全体)は?
相続では財産だけでなく、原則として債務も引き継ぎます。預金だけを受け取り借金だけを断る、という選択はできません。まず誰がになるかをで確かめ、次に承認・放棄、遺産の分け方、遺留分を順に考えます。
は常に相続人となり、血族は第1順位の子、第2順位の、第3順位の兄弟姉妹の順です。先の順位の人がいれば、後の順位の人は相続人になりません。同じ順位の人が複数いれば均等に分け、実子と養子、嫡出子と非嫡出子の相続分は同じです。父母の一方だけが同じ兄弟姉妹(半血兄弟姉妹)は、父母の双方が同じ兄弟姉妹の2分の1です。
相続人となるはずの子が相続開始前に死亡していた場合などは、その子(被相続人の孫)が代わりに相続します()。兄弟姉妹の代襲はその子(甥・姪)までです。相続人は、財産と債務をすべて引き継ぐ単純承認、財産の範囲内で債務を弁済する限定承認、一切を引き継がない相続放棄から選びます。放棄した人の子は代襲相続しません。
法定相続分は目安であり、遺言や相続人全員の協議で異なる割合に分けられます。分け方には、財産をそのまま分ける現物分割、売却代金を分ける換価分割、特定の相続人が取得して他の相続人に代償金を払うがあります。を侵害された相続人は、侵害額に相当する金銭を請求できます。
出典・参考資料
試験の公式案内と、この記事の参考にした学習資料です。
- 日本FP協会:2級・3級FP技能検定 試験要綱 ↗
- きんざい:FP技能検定 ↗
- 国税庁:No.4132 相続人の範囲と法定相続分 ↗
- 法務省:自筆証書遺言書保管制度 ↗
- 国税庁:No.4152 相続税の計算 ↗
- 国税庁:No.4155 相続税の税率 ↗
- 国税庁:No.4108 相続税がかからない財産 ↗
- 国税庁:No.4157 相続税額の2割加算 ↗
- 国税庁:No.4158 配偶者の税額の軽減 ↗
- 国税庁:No.4124 小規模宅地等の特例 ↗
- 国税庁:No.4614 貸家建付地の評価 ↗
- 国税庁:No.4638 取引相場のない株式の評価 ↗
- 国税庁:No.4452 夫婦の間で居住用の不動産を贈与したときの配偶者控除 ↗
- 国税庁:No.4508 直系尊属から住宅取得等資金の贈与を受けた場合の非課税 ↗
- 国税庁:No.4510 直系尊属から教育資金の一括贈与を受けた場合の非課税(令和8年4月1日現在法令等) ↗
- 国税庁:No.4103 相続時精算課税の選択 ↗
- 国税庁:No.4161 贈与財産の加算と税額控除(暦年課税) ↗
- 中小企業庁:事業承継税制と経営承継円滑化法 ↗
- 日本FP協会:3級 試験範囲の細目(2026年9月確認) ↗
編集:Pinternet Works · 更新日:
教材の編集方針・訂正について