


生前贈与加算とは
生前贈与加算とは、相続や遺贈で財産を取得した人が、相続開始前の一定期間内に被相続人から暦年課税で受けた贈与を、相続税の課税価格に加える仕組みです。
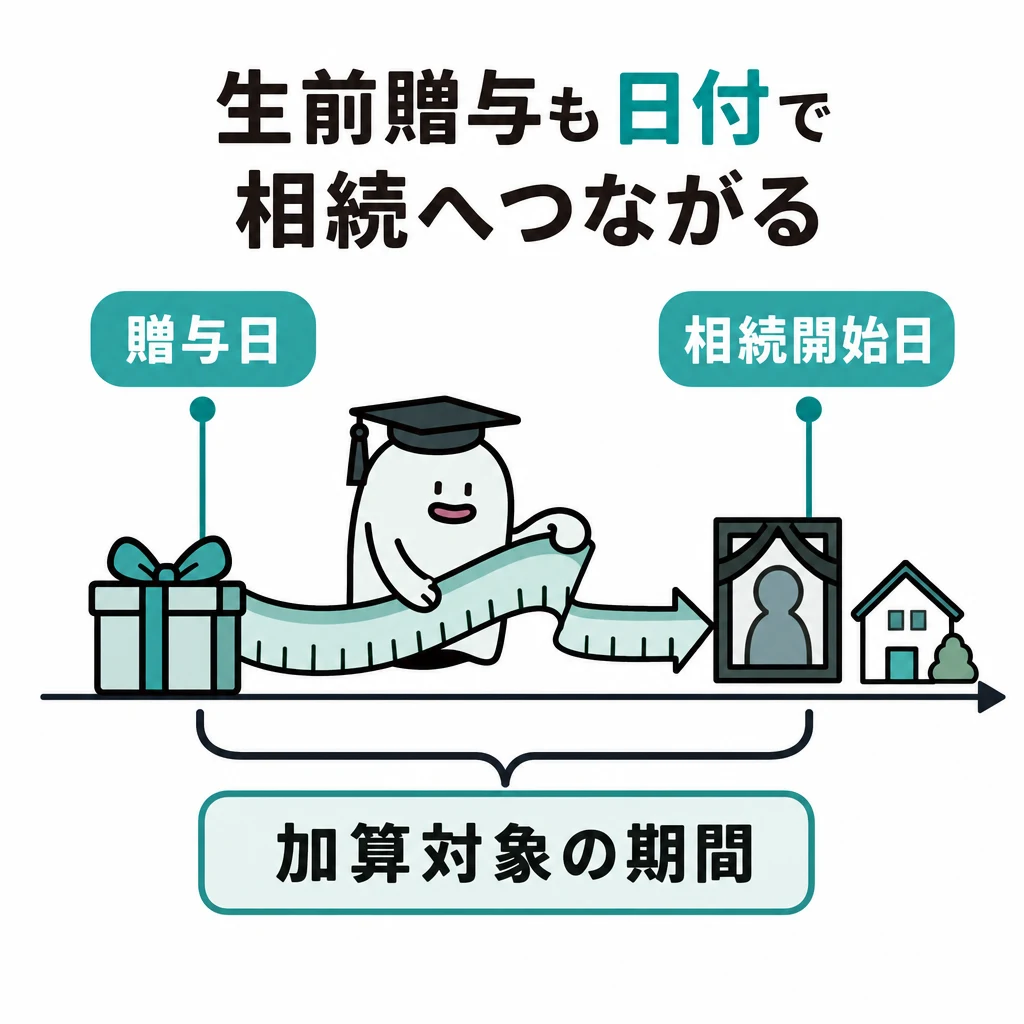
生前贈与した財産でも、相続に近い時期の贈与は相続税の計算に加算されます。財産がすでに手元から移ったことと、相続税の計算対象から外れることは同じではありません。加算期間は2024年以後の贈与から段階的に延びています。
| 相続開始日 | 暦年課税の加算対象期間 |
|---|---|
| 2026年12月31日まで | 相続開始前3年以内 |
| 2027年1月1日〜2030年12月31日 | 2024年1月1日から相続開始日まで |
| 2031年1月1日以後 | 相続開始前7年以内 |
加算の対象者と対象期間
加算の対象は、相続または遺贈で財産を取得した人が、被相続人から暦年課税で受けた贈与です。相続で財産を取得せず、死亡保険金なども受け取らなかった孫などへの贈与は、原則として加算しません。加算した贈与について納めた贈与税は、相続税額から差し引きます(贈与税額控除)。
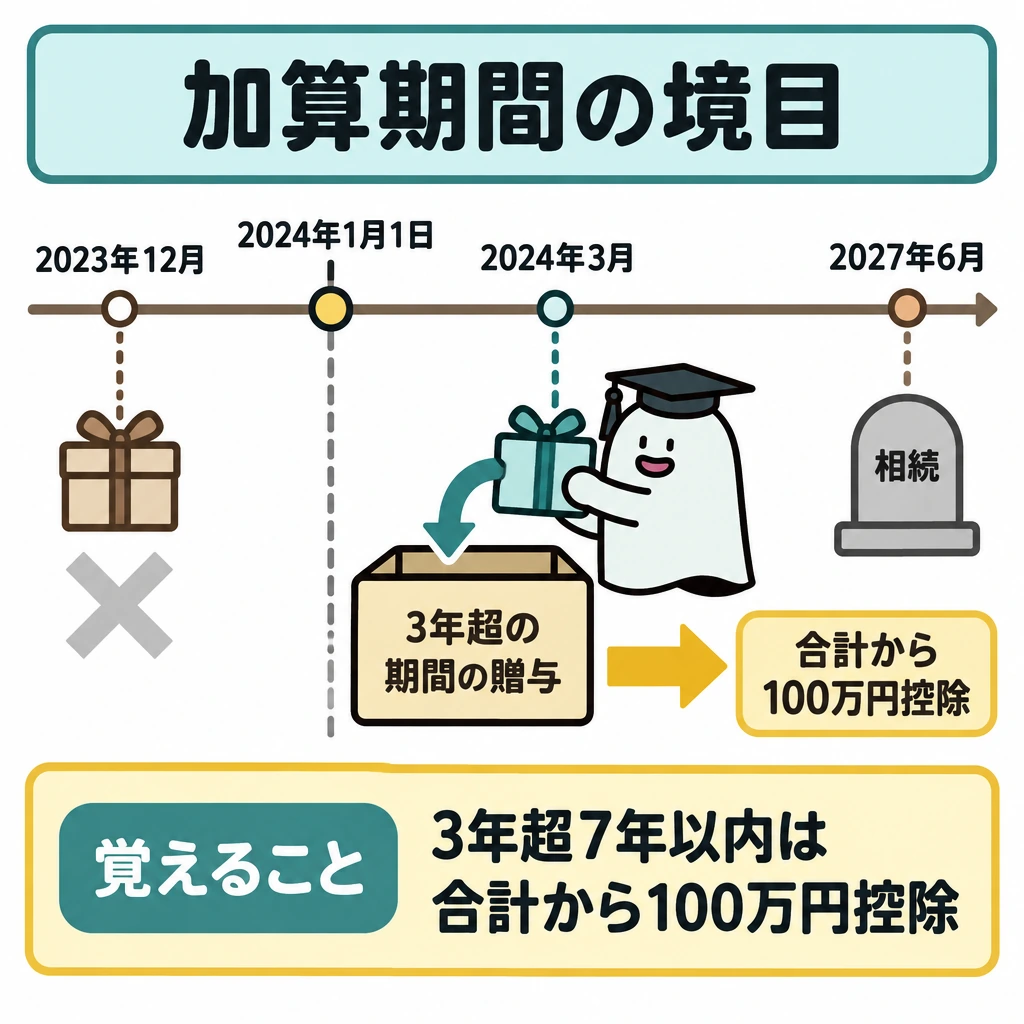
加算期間は、2026年12月31日までに相続が開始すれば相続開始前3年以内、2027年から2030年は2024年1月1日以後の贈与、2031年以後は7年以内です。延長された4年間(相続開始前3年超7年以内)の贈与は、合計額から100万円を控除した残額を加算します。
例えば2027年6月に相続開始日を迎えた場合、2024年1月1日以後の贈与が対象です。2023年12月の贈与は加算しません。2024年3月の贈与は相続開始前3年超の部分に当たるため、この期間の贈与の合計額から100万円を控除した残額を加算します。
加算しない贈与
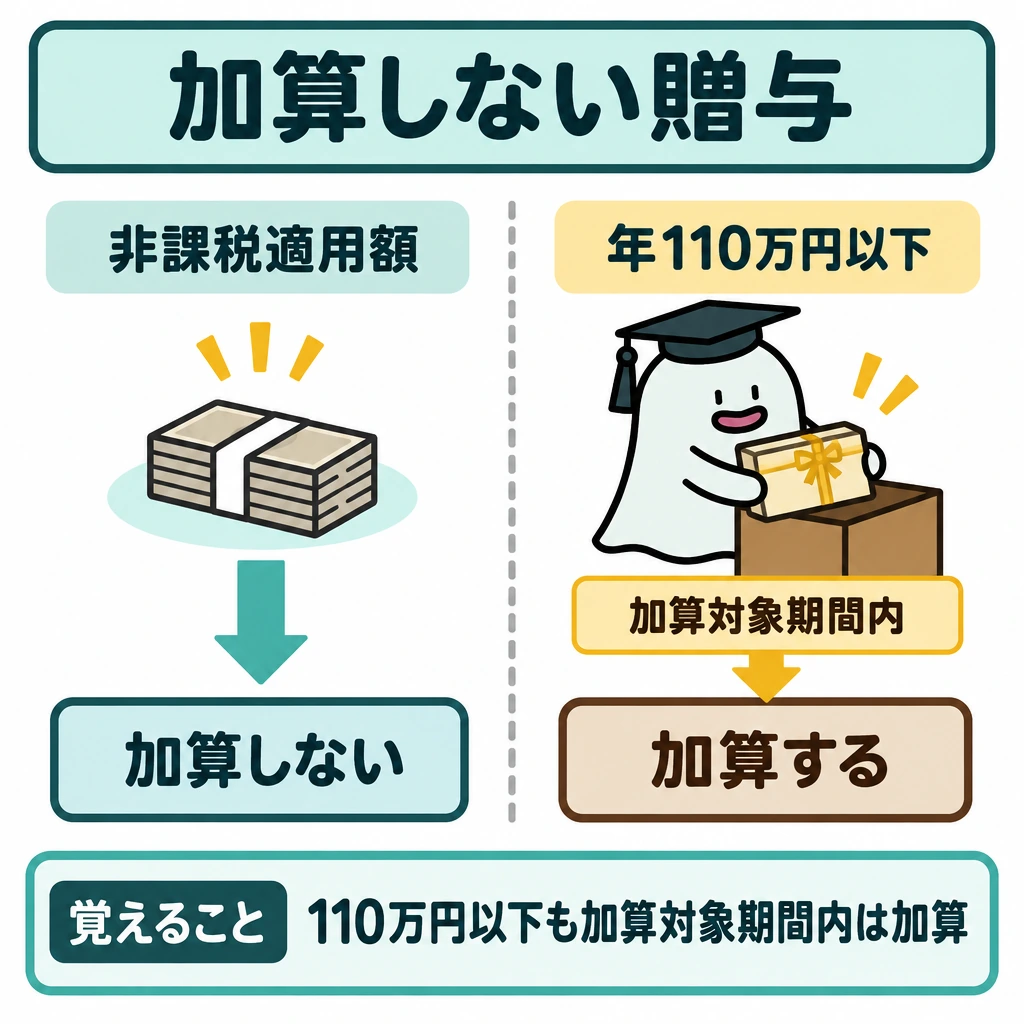
贈与税の配偶者控除の適用を受けた金額(控除額に相当する部分)、住宅取得等資金や教育資金の一括贈与などの非課税の適用を受けた金額は加算しません(一括贈与の管理残額は別のルールで加算されることがあります)。一方、年110万円以下で贈与税がかからなかった贈与でも、加算対象期間内なら加算します。相続時精算課税の贈与は期間に関係なく加算するため、暦年課税とは別に整理します。
試験に出る
- 加算の対象は、相続または遺贈で財産を取得した人が受けた贈与。財産を取得しなかった孫などへの贈与は原則として加算しない。
- 相続開始が2026年12月31日までなら3年以内、2027〜2030年は2024年1月1日以後、2031年以後は7年以内の贈与が対象。
- 延長された4年間(相続開始前3年超7年以内)の贈与は、合計額から100万円を控除した残額を加算する。
- 年110万円以下で贈与税がかからなかった贈与でも、加算対象期間内なら加算する。
- 加算した贈与について納めた贈与税は、相続税額から差し引く(贈与税額控除)。
- 贈与税の配偶者控除、住宅取得等資金や教育資金の一括贈与などの非課税の適用を受けた金額は加算しない。
重要な言葉
- 生前贈与加算
- 相続開始前の一定期間の暦年課税の贈与を、相続税の課税価格に加える仕組み。
- 相続開始日
- 被相続人が死亡した日。この日から逆算して加算対象期間を決める。
- 経過措置
- 制度改正時に、旧制度から新制度へ段階的に移るために設けられる取扱い。加算期間は2027年から少しずつ延びる。
- 贈与税額控除
- 生前贈与加算した贈与について、贈与時に納めた贈与税を相続税額から差し引く仕組み。二重課税を防ぐ。
確認問題
確かめよう2028年に相続が開始した場合、2023年と2025年の暦年贈与は加算されますか。
2025年の贈与は加算され、2023年の贈与は加算されません。2027年〜2030年の相続開始では、2024年1月1日以後の贈与が対象だからです(受贈者が相続などで財産を取得した場合)。
生前に贈与した財産は、いつ贈与したかに関わらず相続税の計算に加算されない。
暦年課税の加算期間は、2024年1月1日以後の贈与から段階的に延長された。
基礎控除110万円以下で贈与税がかからなかった贈与は、加算対象期間内でも相続税の課税価格に加算しない。
相続や遺贈で財産を取得しなかった孫が受けた暦年課税の贈与は、原則として生前贈与加算の対象にならない。
生前贈与加算の説明として正しいものは?
2026年10月に相続が開始した。暦年課税の生前贈与加算の対象期間は?
2028年に相続が開始した場合、加算対象になる贈与は?
した財産でも、相続に近い時期の贈与はの計算に加算されます。財産がすでに手元から移ったことと、相続税の計算対象から外れることは同じではありません。加算期間は2024年以後の贈与から段階的に延びています。
加算の対象は、相続または遺贈で財産を取得した人が、から暦年課税で受けた贈与です。相続で財産を取得せず、死亡保険金なども受け取らなかった孫などへの贈与は、原則として加算しません。加算した贈与について納めた贈与税は、相続税額から差し引きます(贈与税額控除)。
は、2026年12月31日までに相続が開始すれば相続開始前3年以内、2027年から2030年は2024年1月1日以後の贈与、2031年以後は7年以内です。延長された4年間(相続開始前3年超7年以内)の贈与は、合計額から100万円を控除した残額を加算します。
例えば2027年6月にを迎えた場合、2024年1月1日以後の贈与が対象です。2023年12月の贈与は加算しません。2024年3月の贈与は相続開始前3年超の部分に当たるため、この期間の贈与の合計額から100万円を控除した残額を加算します。
出典・参考資料
試験の公式案内と、この記事の参考にした学習資料です。
- 日本FP協会:2級・3級FP技能検定 試験要綱 ↗
- きんざい:FP技能検定 ↗
- 国税庁:No.4132 相続人の範囲と法定相続分 ↗
- 法務省:自筆証書遺言書保管制度 ↗
- 国税庁:No.4152 相続税の計算 ↗
- 国税庁:No.4155 相続税の税率 ↗
- 国税庁:No.4108 相続税がかからない財産 ↗
- 国税庁:No.4157 相続税額の2割加算 ↗
- 国税庁:No.4158 配偶者の税額の軽減 ↗
- 国税庁:No.4124 小規模宅地等の特例 ↗
- 国税庁:No.4614 貸家建付地の評価 ↗
- 国税庁:No.4638 取引相場のない株式の評価 ↗
- 国税庁:No.4452 夫婦の間で居住用の不動産を贈与したときの配偶者控除 ↗
- 国税庁:No.4508 直系尊属から住宅取得等資金の贈与を受けた場合の非課税 ↗
- 国税庁:No.4510 直系尊属から教育資金の一括贈与を受けた場合の非課税(令和8年4月1日現在法令等) ↗
- 国税庁:No.4103 相続時精算課税の選択 ↗
- 国税庁:No.4161 贈与財産の加算と税額控除(暦年課税) ↗
- 中小企業庁:事業承継税制と経営承継円滑化法 ↗
- 日本FP協会:3級 試験範囲の細目(2026年9月確認) ↗
編集:Pinternet Works · 更新日:
教材の編集方針・訂正について