


所得税を「収入から手取りまでの道順」として学びます。所得10種類の計算、損益通算、所得控除と税額控除の額と要件、確定申告と青色申告、住民税・事業税まで、令和7年分と令和8年分の違いにも注意して整理します。
仕組みを理解する
所得税の基本
所得税とは、収入から必要経費や所得控除を段階的に差し引き、累進税率で税額を計算する国税です。
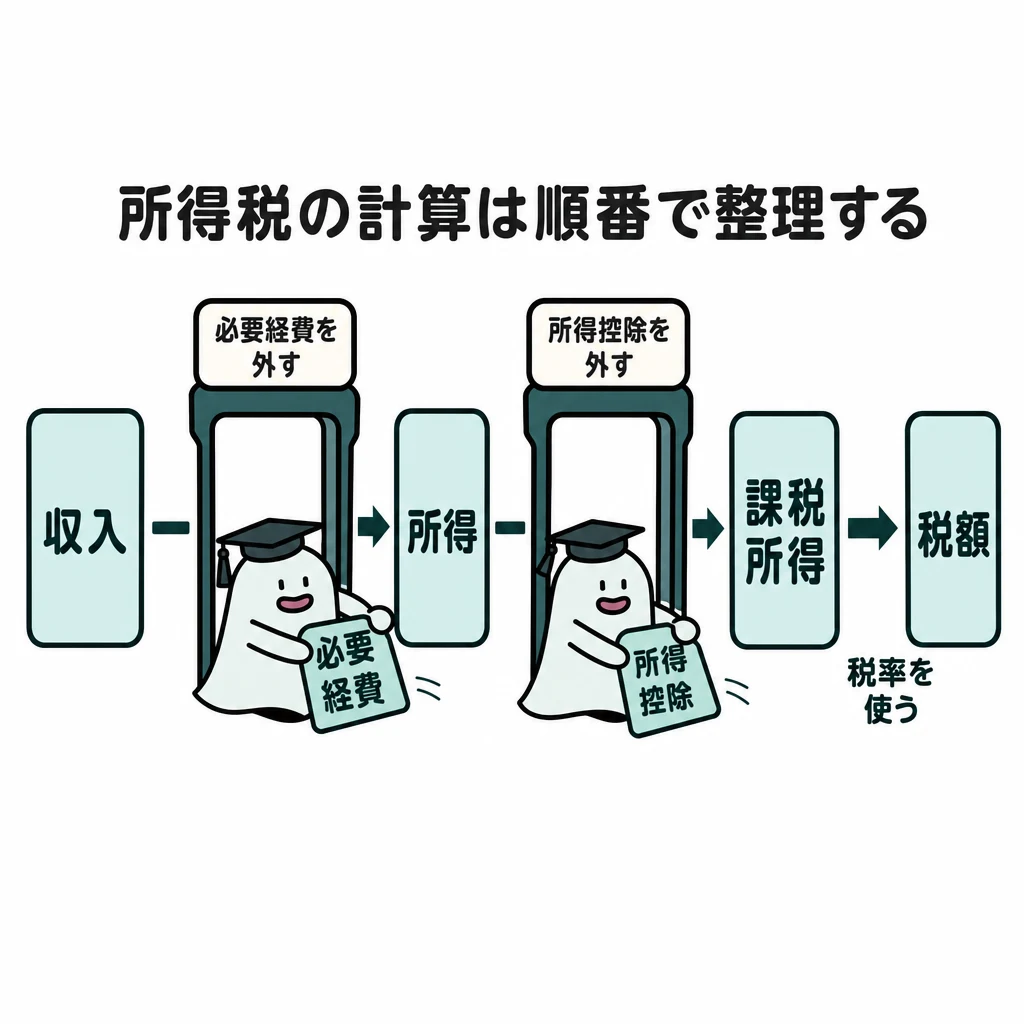
給料や売上がそのまま課税対象になるわけではありません。所得税は、まず収入からその所得に対応する費用等を引き、さらに所得控除を反映してから税率を適用する順番で考えます。
基本の仕組み
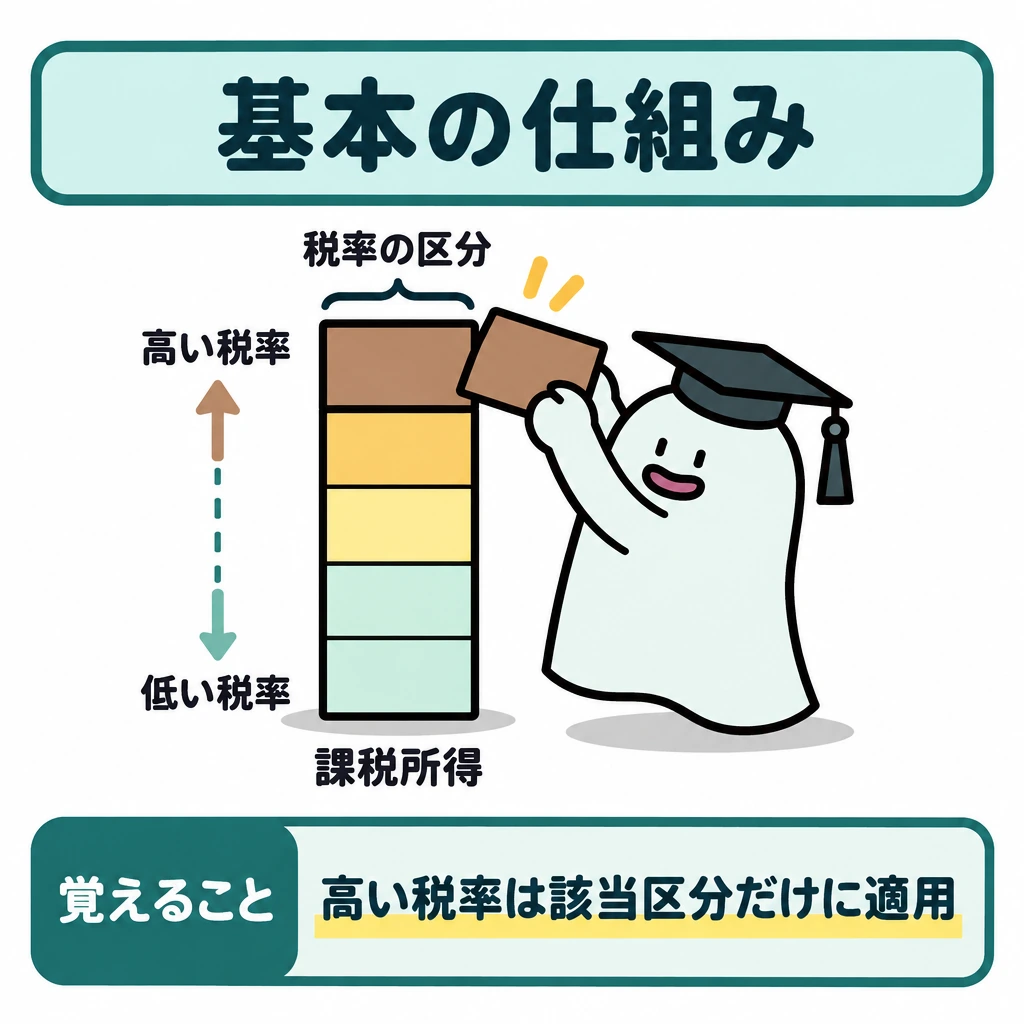
計算の流れを単純化すると「収入→所得→課税所得→算出税額→納付税額」です。事業の収入500万円、必要経費200万円なら事業所得は300万円。ここから所得控除を引いた後の金額に税率を適用します。
累進課税では、高い税率の区分に入ったからといって所得全体にその税率がかかるわけではありません。区分ごとの積上げを簡単に計算できるよう、速算表では「課税所得×税率−控除額」と表します。税率は5%から45%の7段階で、2037年までは所得税額の2.1%の復興特別所得税が加わります。
所得税の計算順序
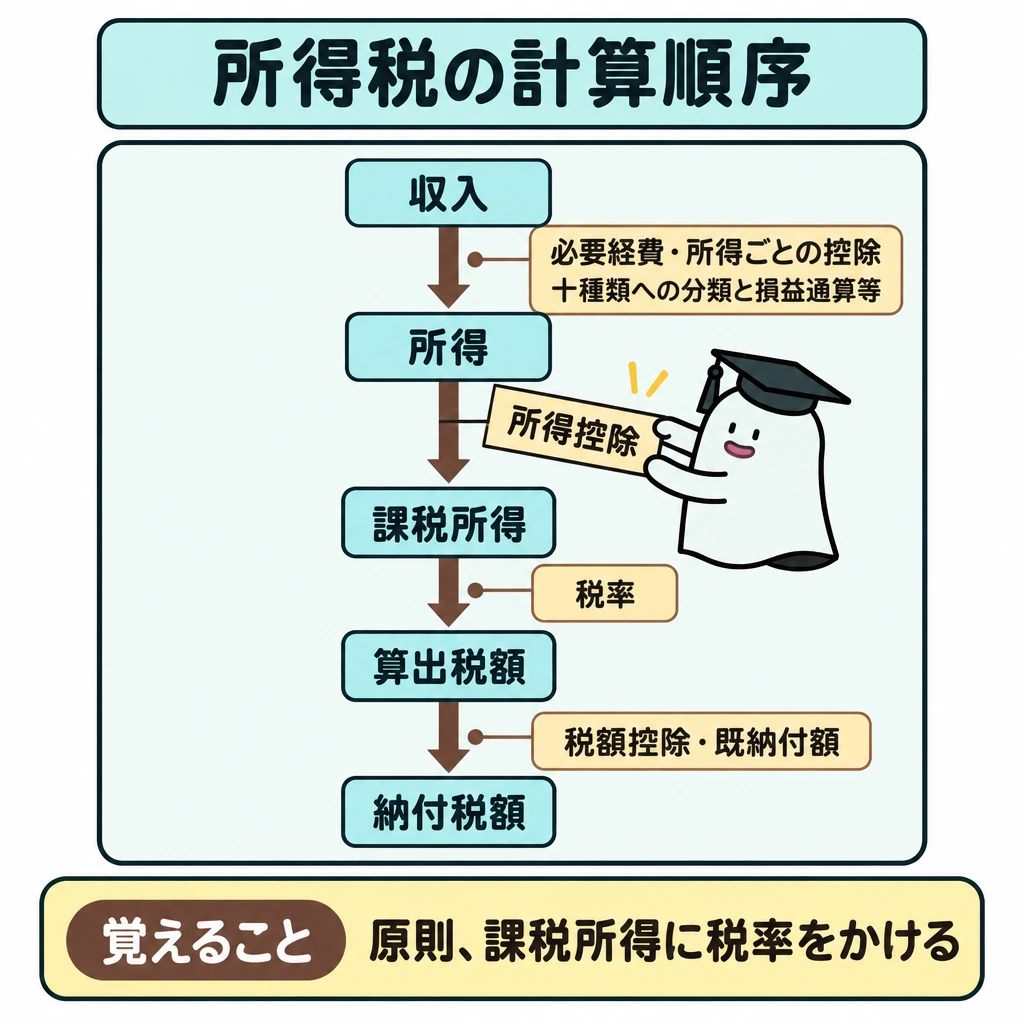
原則として各収入を十種類の所得へ分類して必要経費や所定の控除を引き、損益通算等をした後で所得控除を差し引き、課税所得に税率をかけ、税額控除や源泉徴収税額を反映します。課税方法には、他の所得と合算する総合課税、分けて計算し申告する申告分離課税、源泉徴収だけで課税が終わる源泉分離課税があります。
| 段階 | 引くもの |
|---|---|
| 収入→所得 | 必要経費・所得ごとの控除 |
| 所得→課税所得 | 所得控除 |
| 算出税額→納付税額 | 税額控除・既納付額 |
| 課税される所得金額 | 税率 | 控除額 |
|---|---|---|
| 195万円以下 | 5% | 0円 |
| 195万円超330万円以下 | 10% | 9万7,500円 |
| 330万円超695万円以下 | 20% | 42万7,500円 |
| 695万円超900万円以下 | 23% | 63万6,000円 |
| 900万円超1,800万円以下 | 33% | 153万6,000円 |
| 1,800万円超4,000万円以下 | 40% | 279万6,000円 |
| 4,000万円超 | 45% | 479万6,000円 |
| 課税方法 | 仕組み | 主な例 |
|---|---|---|
| 総合課税 | 他の所得と合算し、超過累進税率で計算 | 給与・事業・不動産・雑所得など |
| 申告分離課税 | 他の所得と分けて税額を計算し、確定申告する | 土地建物の譲渡所得、上場株式等の譲渡所得など |
| 源泉分離課税 | 支払時の源泉徴収で課税が完結し、確定申告しない | 預貯金の利子、一般公社債の利子など |
| 区分 | 主な税 |
|---|---|
| 国税 | 所得税、法人税、相続税、贈与税、消費税、登録免許税、印紙税 |
| 地方税 | 住民税、事業税、固定資産税、不動産取得税、都市計画税 |
試験に出る
- 必要経費は所得を求める段階、所得控除は課税所得を求める段階で差し引く。
- 累進課税は区分ごとに税率を積み上げる。速算表は「課税所得×税率−控除額」。
- 課税所得400万円なら400万円×20%−42万7,500円=37万2,500円。
- 源泉分離課税の所得は源泉徴収で課税が完結し、確定申告しない。
- 所得税・相続税・登録免許税は国税、住民税・固定資産税は地方税。
重要な言葉
- 課税所得
- 所得から所得控除を差し引いた、税率をかける土台となる金額。
- 累進課税
- 所得が大きくなるほど高い税率を段階的に適用する仕組み。
- 速算表
- 区分ごとの税率適用を「課税所得×税率−控除額」で一度に計算する表。
- 源泉分離課税
- 支払時に一定税率で源泉徴収され、それだけで課税が終わる方法。預貯金の利子など。
確認問題
確かめよう必要経費と所得控除は同じ場所で引くでしょうか。
経費は所得を求める段階、所得控除はその後です。計算の途中に段階名を書くだけで二重控除を防げます。
必要経費と所得控除は、どちらも同じ段階で所得から差し引く。
課税所得に速算表の税率を適用する前の段階で、所得控除を差し引く。
源泉分離課税の対象となる所得は、他の所得と合計せずに税額を計算し、確定申告によって納める。
所得税の計算で、事業所得を求める段階として正しいものは?
累進課税の説明として正しいものは?
課税される所得金額が400万円のときの所得税額(復興特別所得税を除く)は?
給料や売上がそのまま課税対象になるわけではありません。所得税は、まず収入からその所得に対応する費用等を引き、さらにを反映してから税率を適用する順番で考えます。
計算の流れを単純化すると「収入→所得→課税所得→算出税額→納付税額」です。事業の収入、必要経費なら事業所得は300万円。ここから所得控除を引いた後の金額に税率を適用します。
では、高い税率の区分に入ったからといって所得全体にその税率がかかるわけではありません。区分ごとの積上げを簡単に計算できるよう、では「課税所得×税率−控除額」と表します。税率は5%から45%の7段階で、2037年までは所得税額の2.1%の復興特別所得税が加わります。
10種類の所得
所得とは、収入の生まれ方によって10種類に分類され、それぞれ費用の考え方や課税方法が異なる課税の単位です。
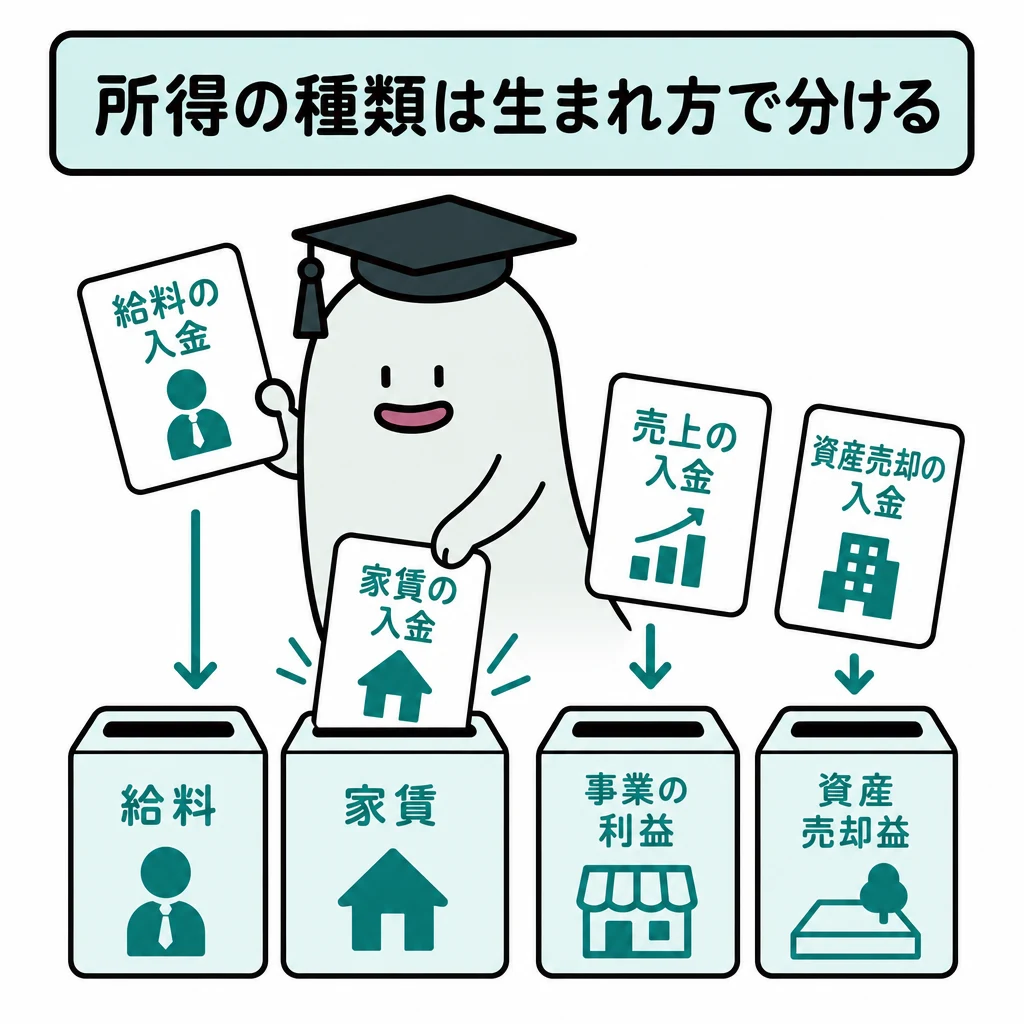
所得を分類するのは、収入の生まれ方によって費用の考え方や課税方法が違うためです。働いて得た給与、事業の利益、家賃、資産を売った利益を同じ計算式だけで扱うことはできません。
基本の仕組み
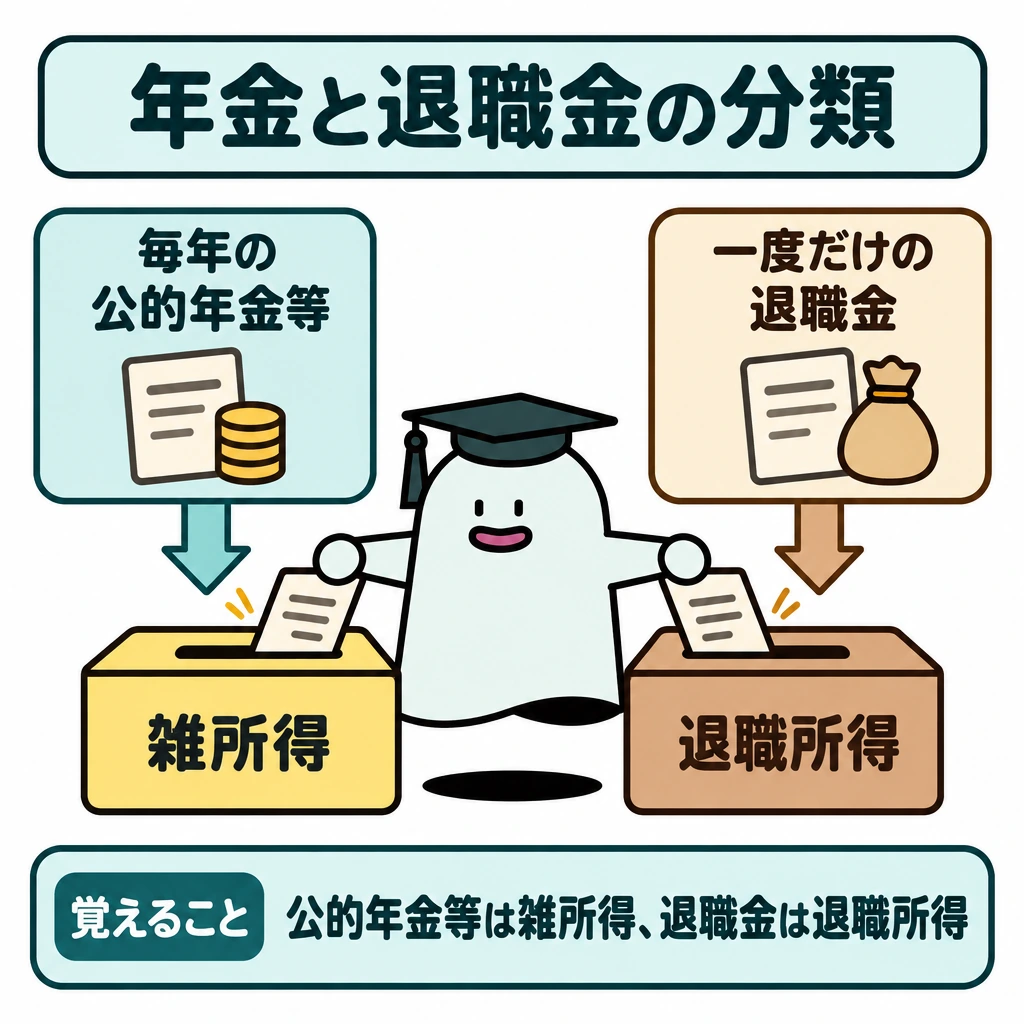
利子・配当・不動産・事業・給与・退職・山林・譲渡・一時・雑の10種類を、具体的な収入と結び付けます。会社からの給料は給与所得、貸家の家賃は不動産所得、公的年金等は雑所得、株式の売却益は譲渡所得として考えます。
同じお金の受取りでも、毎年受け取る年金と一度だけ受け取る退職金では分類が違います。また、自宅を売った代金の全部が利益ではありません。分類した後に、取得費等を差し引いて所得を求めます。
十種類の名前と典型例
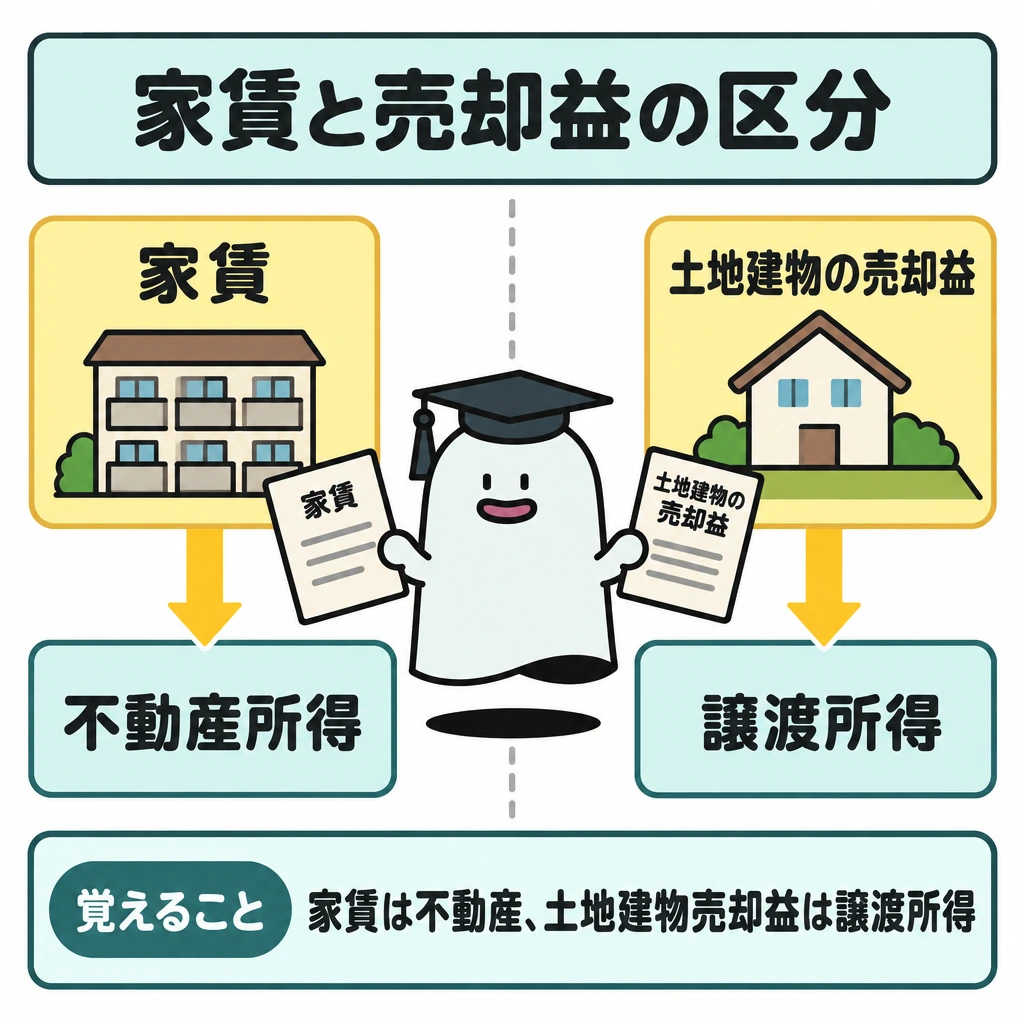
所得は利子、配当、不動産、事業、給与、退職、山林、譲渡、一時、雑の十種類です。家賃と土地建物の売却益、退職金と公的年金等は、受け取り方が似ていても区分が異なります。賃貸アパートの家賃は、事業的規模で貸し付けていても事業所得ではなく不動産所得です。また、入院給付金など、そもそも課税されない非課税所得もあります。
| 所得 | 典型例 | 計算・課税の要点 |
|---|---|---|
| 利子 | 預貯金・公社債の利子 | 収入金額がそのまま所得。預貯金の利子は20.315%の源泉分離課税、特定公社債の利子は申告分離課税(申告不要も選択可) |
| 配当 | 株式の配当、投資信託の収益分配金 | 収入金額−株式取得の負債利子。上場株式等は総合課税・申告分離課税・申告不要から選べる。非上場株式は少額配当のみ申告不要を選べる |
| 不動産 | 土地・建物の貸付けの家賃・地代 | 総収入金額−必要経費。事業的規模でも不動産所得 |
| 事業 | 商売・サービス業などの利益 | 総収入金額−必要経費 |
| 給与 | 給料・賞与 | 収入金額−給与所得控除額 |
| 退職 | 退職金、iDeCoの一時金 | (収入金額−退職所得控除額)×2分の1。分離課税 |
| 山林 | 取得から5年超の山林の伐採・譲渡 | 総収入金額−必要経費−特別控除(最高50万円)。分離課税 |
| 譲渡 | 土地建物・株式・ゴルフ会員権などの売却 | 収入金額−(取得費+譲渡費用)。土地建物・株式等は分離課税、それ以外の総合課税の長期譲渡所得は2分の1を合算 |
| 一時 | 懸賞の賞金、契約者が受け取る生命保険の満期保険金 | 総収入金額−支出した金額−特別控除(最高50万円)。総所得金額には2分の1を合算 |
| 雑 | 公的年金等、副業の原稿料、外貨預金の為替差益 | 公的年金等は収入金額−公的年金等控除額 |
| 主な非課税所得 | 内容 |
|---|---|
| 身体の傷害・病気に基因する保険金 | 入院給付金、手術給付金など |
| 公的年金のうち障害・遺族給付 | 障害年金、遺族年金 |
| 通勤手当 | 一定の限度額(電車・バス通勤は月15万円)まで |
| 雇用保険の給付 | 基本手当(失業給付)など |
試験に出る
- 給料は給与所得、貸家の家賃は不動産所得、公的年金等は雑所得、退職金は退職所得。
- 賃貸アパートの貸付けは、事業的規模でも不動産所得になる。
- 公的年金等の雑所得=収入金額−公的年金等控除額。
- 総合課税の長期譲渡所得と一時所得は、2分の1を他の所得と合算する。
- 入院給付金、障害年金・遺族年金、一定額までの通勤手当は非課税。
重要な言葉
- 給与所得
- 会社などから受け取る給料・賞与などに係る所得。
- 不動産所得
- 土地や建物の貸付けなどから生じる所得。
- 譲渡所得
- 資産を売却・譲渡したときの所得。
- 雑所得
- 他の9種類のどれにも当てはまらない所得。公的年金等も含む。
確認問題
確かめよう「家賃を得る」と「貸していた建物を売る」は同じ所得でしょうか。
継続して貸す不動産所得と、資産の譲渡所得を分けるのが出発点です。
会社から受け取る給料と、貸家の家賃は同じ所得に分類される。
自宅を売った代金の全額が、そのまま譲渡所得になる。
事業的規模で行われている賃貸アパートの貸付けによる所得は、事業所得となる。
公的年金等の所得分類として正しいものは?
自宅の売却益を求める計算として正しいものは?
病気で入院したことにより受け取った医療保険の入院給付金の所得税の扱いは?
所得を分類するのは、収入の生まれ方によって費用の考え方やが違うためです。働いて得た給与、事業の利益、家賃、資産を売った利益を同じ計算式だけで扱うことはできません。
利子・配当・不動産・事業・給与・退職・山林・譲渡・一時・雑のを、具体的な収入と結び付けます。会社からの給料は、貸家の家賃は不動産所得、公的年金等は雑所得、株式の売却益は譲渡所得として考えます。
同じお金の受取りでも、毎年受け取る年金と一度だけ受け取るでは分類が違います。また、自宅を売った代金の全部が利益ではありません。分類した後に、等を差し引いて所得を求めます。
主要な所得の計算
所得の計算では、実際の経費を使うか制度で決まる控除額を使うかを、所得の種類ごとに確認します。
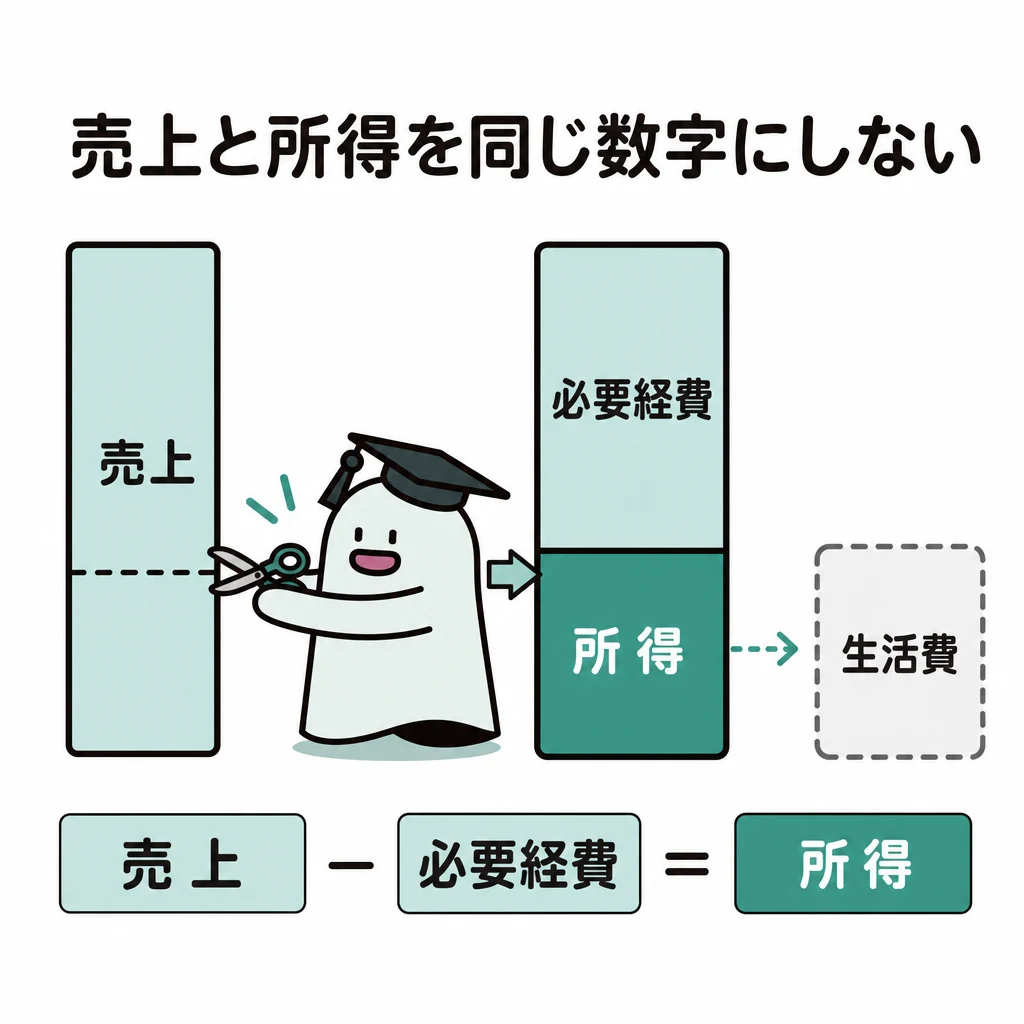
所得の計算では、実際の経費を使うのか、制度で決まる控除額を使うのかを先に確認します。事業所得は必要経費、給与所得は給与所得控除など、差し引くものの名前に理由があります。
基本の仕組み
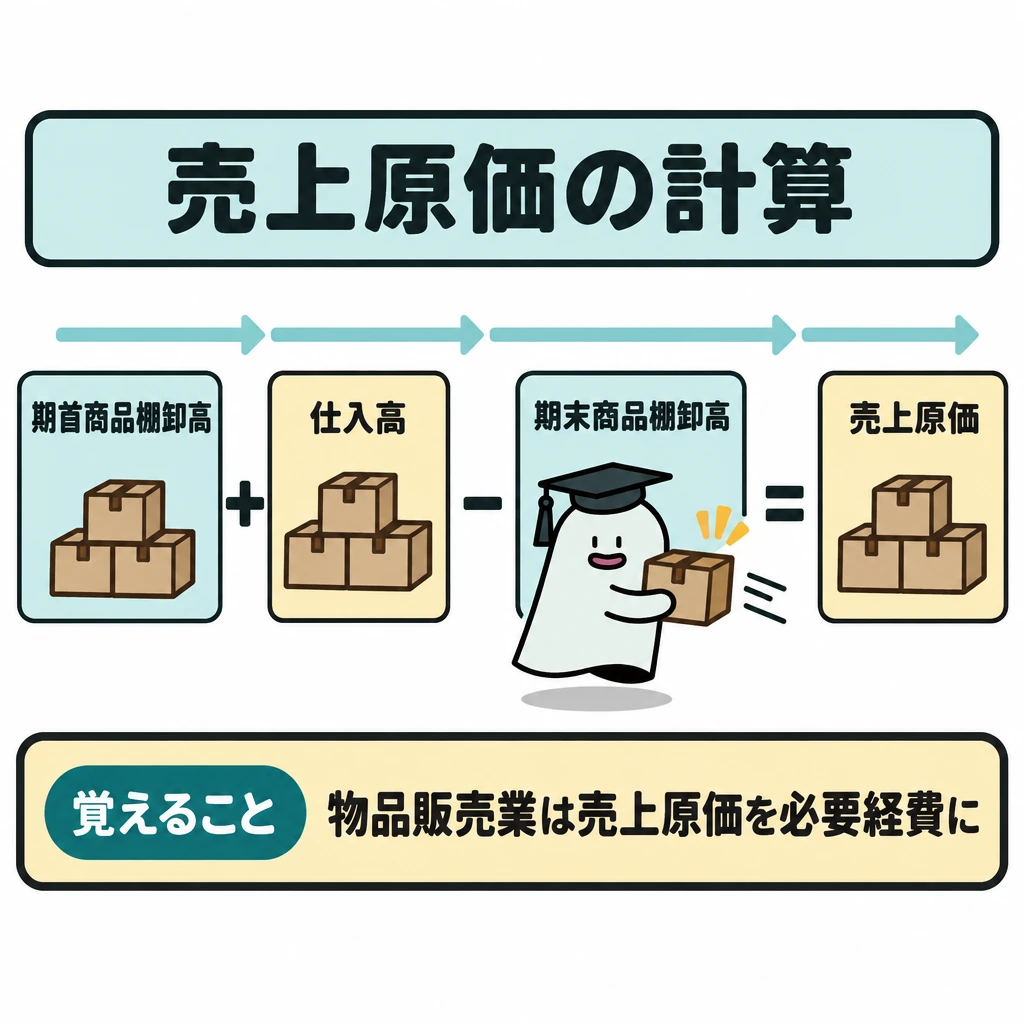
売上400万円、仕入150万円、事業に必要な家賃等80万円なら、単純化した事業所得は400−150−80=170万円です。物品販売業では、仕入高をそのまま経費にせず、売上原価=期首商品棚卸高+仕入高−期末商品棚卸高を必要経費にします。生活費は経費にならず、事業と家事に共通する支出は合理的に区分します。
退職所得や一時所得には、一定の計算後に2分の1とする仕組みがありますが、例外があります。「収入をいきなり半分にする」のではありません。まず問題の控除額を引き、勤続年数や受取内容の要件を確認します。
給与所得控除(年分で異なる)
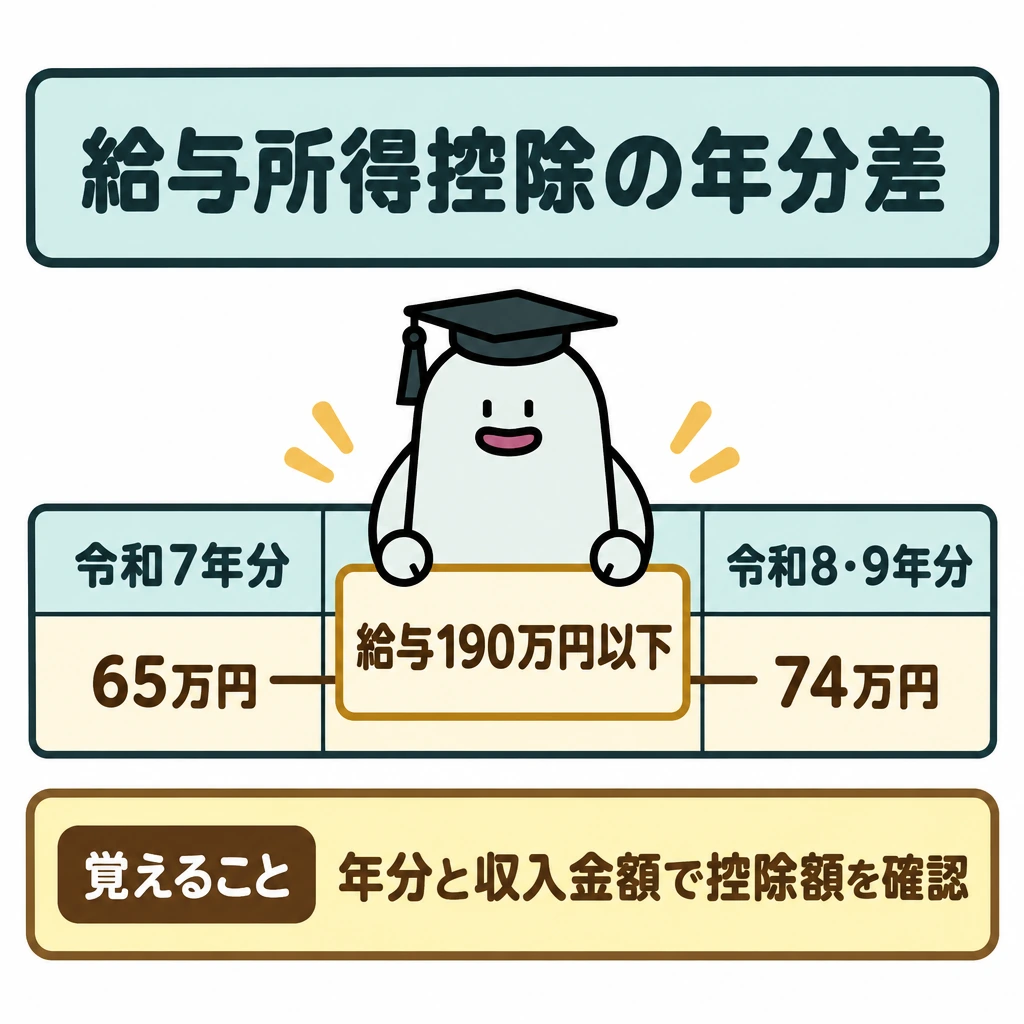
給与所得控除額は給与の収入金額に応じて決まります。令和7年分から最低額が55万円から65万円に引き上げられ、令和8年度税制改正(令和8年12月1日施行)により令和8年分・令和9年分は最低額が74万円になります。問題が何年分の所得税かを確かめてから表を使います。
| 給与等の収入金額 | 令和7年分 | 令和8年分・令和9年分 |
|---|---|---|
| 190万円以下 | 65万円 | 74万円 |
| 190万円超220万円以下 | 収入金額×30%+8万円 | 74万円 |
| 220万円超360万円以下 | 収入金額×30%+8万円 | 収入金額×30%+8万円 |
| 360万円超660万円以下 | 収入金額×20%+44万円 | 収入金額×20%+44万円 |
| 660万円超850万円以下 | 収入金額×10%+110万円 | 収入金額×10%+110万円 |
| 850万円超 | 195万円(上限) | 195万円(上限) |
退職所得と一時所得の計算例
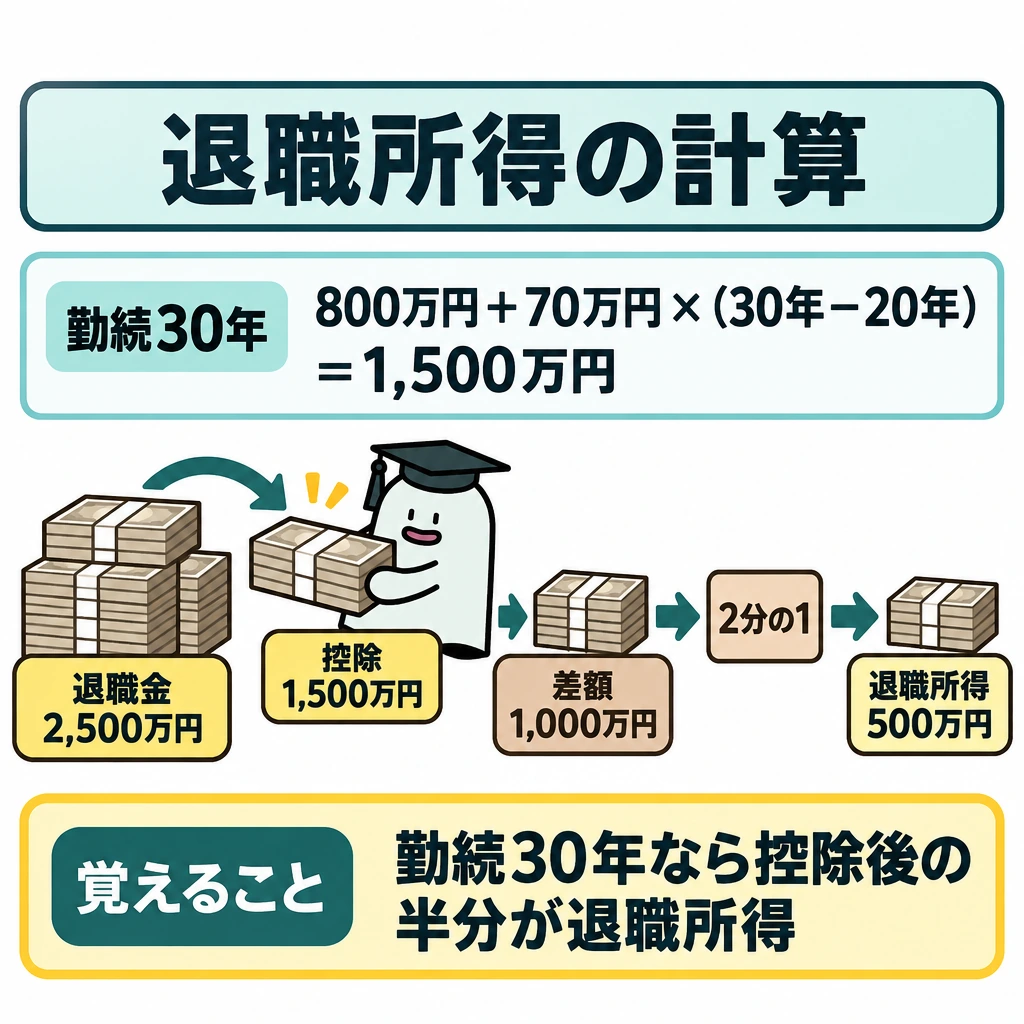
勤続30年で退職金2,500万円を受け取る場合、退職所得控除額は800万円+70万円×(30年−20年)=1,500万円、退職所得は(2,500万円−1,500万円)×2分の1=500万円です。勤続年数の1年未満の端数は1年に切り上げます。「退職所得の受給に関する申告書」を出していれば、源泉徴収で課税が完結します。
一時所得は、総収入金額300万円、収入を得るための支出100万円なら、300万円−100万円−特別控除50万円=150万円です。総所得金額に算入するのはその2分の1の75万円です。
| 勤続年数 | 退職所得控除額 |
|---|---|
| 20年以下 | 40万円×勤続年数(80万円に満たない場合は80万円) |
| 20年超 | 800万円+70万円×(勤続年数−20年) |
主な計算式と例外
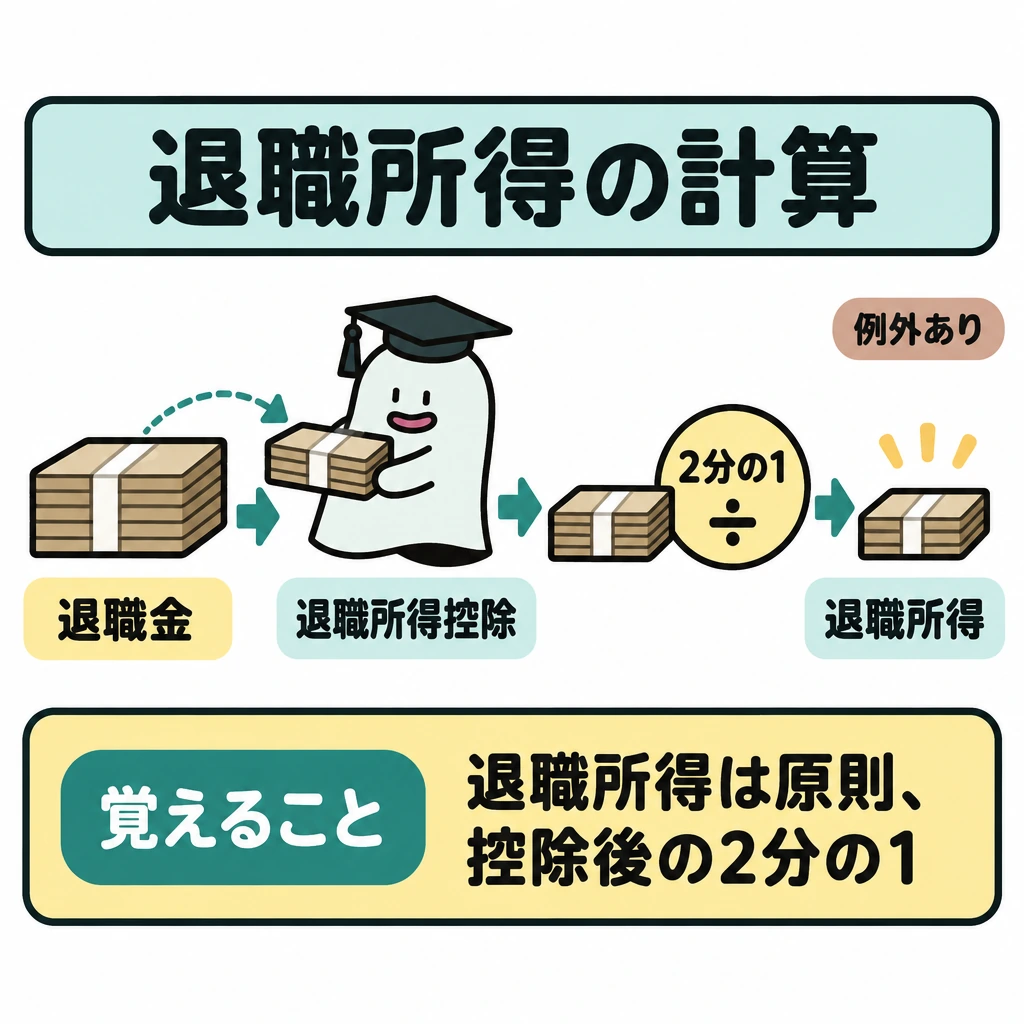
事業所得は総収入金額から必要経費、給与所得は給与収入から給与所得控除を引きます。退職所得は原則として退職金から退職所得控除を引いた残りの2分の1です。ただし、役員等としての勤続5年以下の特定役員退職手当等は2分の1にせず、それ以外の勤続5年以下の短期退職手当等は控除後300万円を超える部分を2分の1にしません。
| 所得 | 基本の差引き |
|---|---|
| 事業 | 総収入金額−必要経費 |
| 給与 | 収入金額−給与所得控除額 |
| 退職 | (収入金額−退職所得控除額)×2分の1 |
| 一時 | 総収入金額−支出した金額−特別控除(最高50万円)。合算時に2分の1 |
| 雑(公的年金等) | 収入金額−公的年金等控除額 |
試験に出る
- 売上原価=期首商品棚卸高+仕入高−期末商品棚卸高。
- 給与所得控除の最低額は令和7年分65万円、令和8年分・令和9年分74万円。
- 退職所得控除は勤続20年以下40万円×年数(最低80万円)、20年超800万円+70万円×(年数−20年)。
- 退職所得=(退職金−退職所得控除)×2分の1。特定役員退職手当等は2分の1にしない。
- 一時所得=収入−支出−特別控除50万円。総所得金額にはその2分の1を算入。
重要な言葉
- 必要経費
- 事業所得などを計算するときに収入から差し引く、事業のために使った費用。
- 給与所得控除
- 給与所得を計算するときに収入から差し引く、収入金額に応じて法律で決まった控除。
- 退職所得控除
- 退職金から差し引く控除。勤続年数が長いほど大きくなる。
- 売上原価
- その年に売れた商品の仕入れにかかった金額。期首在庫+仕入−期末在庫で求める。
- 家事関連費
- 事業と私生活の両方に関わる支出。事業分を合理的に区分して経費にする。
確認問題
確かめよう問題文の「売上」「所得」「課税所得」を同じ数字として扱ってよいでしょうか。
いいえです。売上から必要経費などを引いた金額が所得、そこから所得控除を引いた金額が課税所得なので、どこまで引いた金額かを確かめてから計算式を選びます。
事業所得は、収入から必要経費を差し引いて計算する。
退職所得は、収入の全額にそのまま税率をかけて計算する。
物品販売業の売上原価は「期末商品棚卸高+仕入高−期首商品棚卸高」で計算する。
事業所得の計算として正しいものは?
退職所得の計算の説明として正しいものは?
勤続30年で退職した場合の退職所得控除額は?
一時所得の総収入金額300万円、支出した金額100万円のとき、総所得金額に算入する額は?
所得の計算では、実際の経費を使うのか、制度で決まる控除額を使うのかを先に確認します。事業所得は、給与所得はなど、差し引くものの名前に理由があります。
売上、仕入150万円、事業に必要な家賃等80万円なら、単純化した事業所得は400−150−80=です。物品販売業では、仕入高をそのまま経費にせず、売上原価=期首商品棚卸高+仕入高−期末商品棚卸高を必要経費にします。生活費は経費にならず、事業と家事に共通する支出は合理的に区分します。
や一時所得には、一定の計算後に2分の1とする仕組みがありますが、例外があります。「収入をいきなり半分にする」のではありません。まず問題の控除額を引き、や受取内容の要件を確認します。
損益通算
損益通算とは、対象となる所得の赤字を、決められた範囲と順序でほかの所得と相殺する仕組みです。
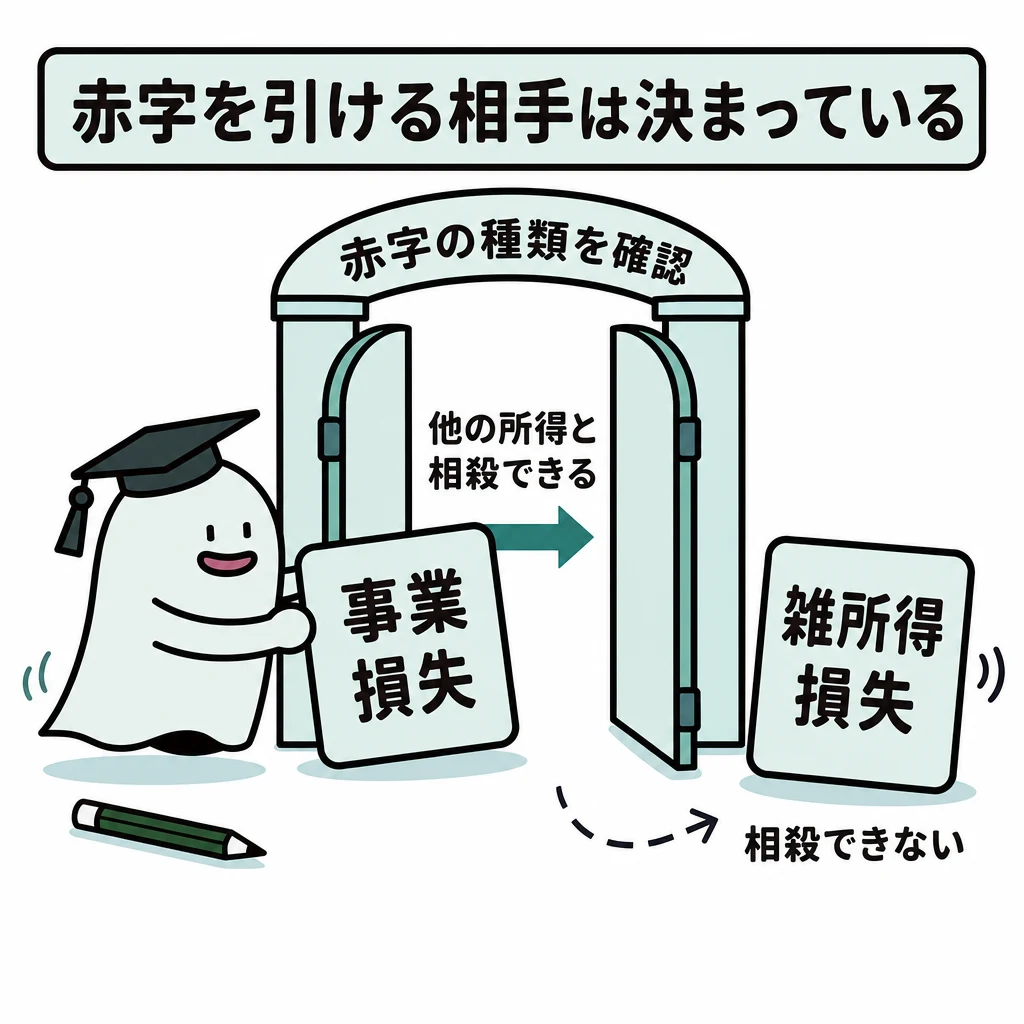
ある所得が赤字でも、その赤字を自由に給料などから引けるわけではありません。損益通算は、対象となる所得の損失を、決められた範囲と順序でほかの所得と相殺する仕組みです。
基本の仕組み
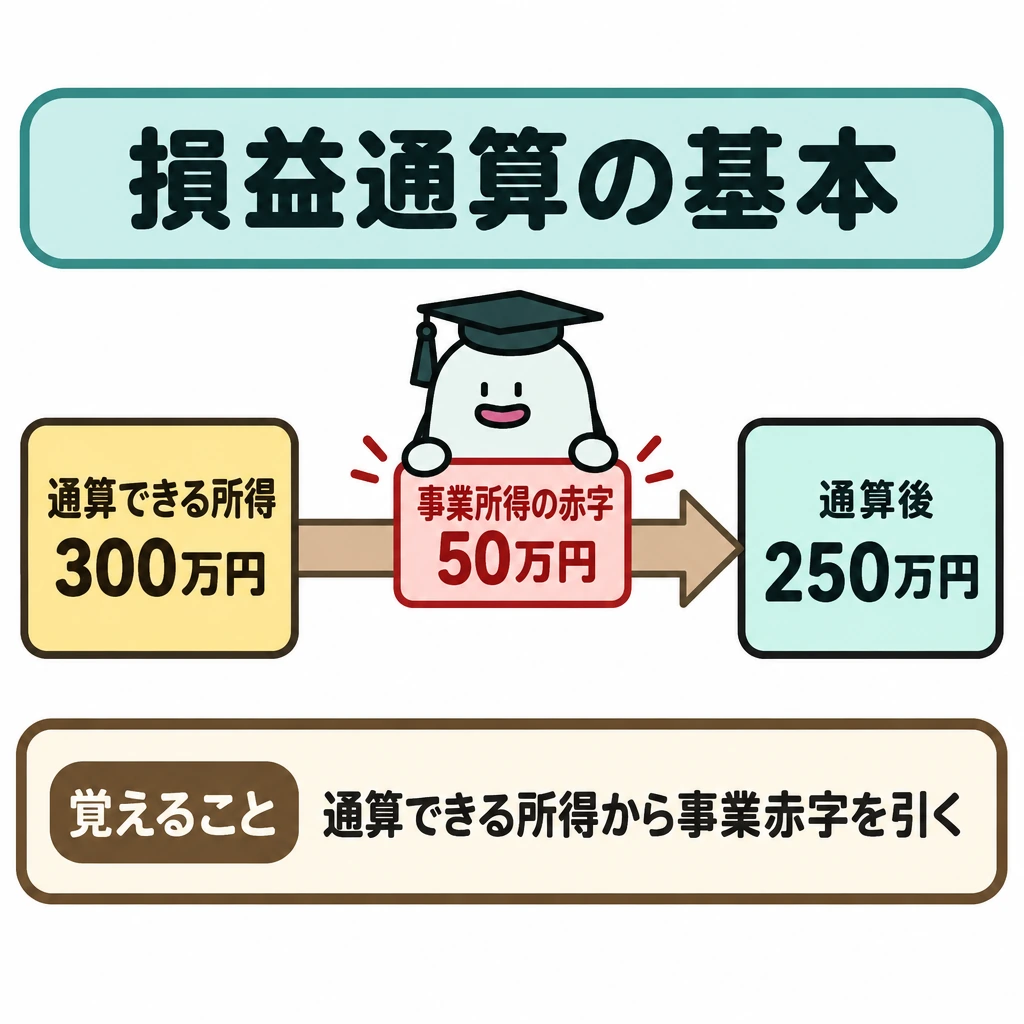
例えば事業所得が50万円の赤字で、通算できる他の所得が300万円という条件なら、通算後は250万円です。一方、雑所得の赤字を同じように給与所得から引けると考えるのは誤りです。
基本となる対象は不動産・事業・山林・譲渡ですが、それぞれ対象外の損失等があります。株式の譲渡損失も給与と自由に通算できず、一定の上場株式等の範囲など、別の扱いを確認します。
通算できる損失とできない損失
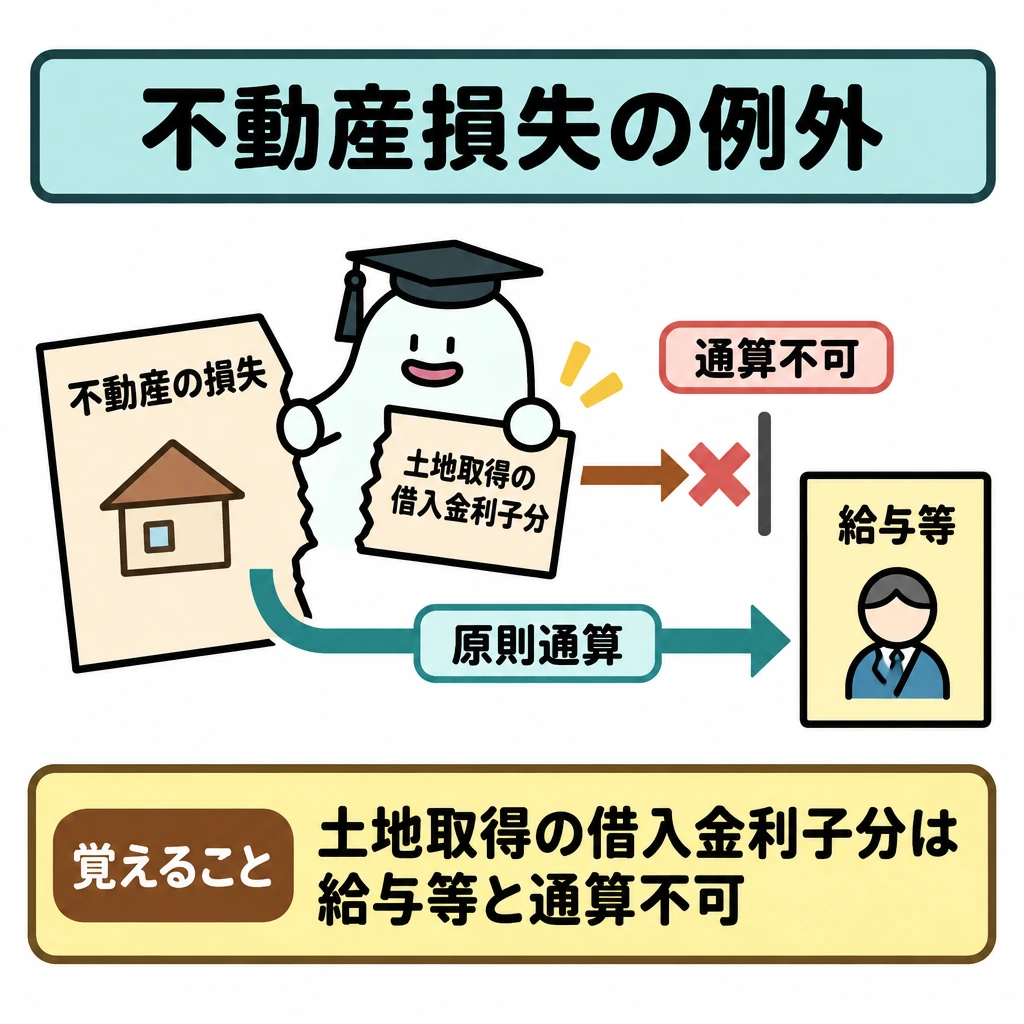
損益通算の基本対象は不動産、事業、山林、譲渡の損失です。ただし不動産所得のうち土地取得のための借入金利子に対応する損失、別荘など生活に通常必要でない資産の譲渡損失、土地建物や株式等の分離課税の損失は給与等と通算できません。通算しても引ききれない純損失は、青色申告なら翌年以後3年間繰り越せます。
| 損失 | 基本的な扱い |
|---|---|
| 不動産・事業・山林・総合課税の譲渡 | 他の所得と通算できる(一部除外あり) |
| 不動産所得のうち土地取得の借入金利子の部分 | 通算できない |
| 別荘・ゴルフ会員権など生活に通常必要でない資産の譲渡損失 | 通算できない |
| 土地・建物等の譲渡損失 | 原則として通算できない(居住用財産の一定の特例を除く) |
| 上場株式等の譲渡損失 | 給与等とは通算できない。申告分離課税を選んだ上場株式等の配当等とは通算でき、残りは3年間繰越可 |
| 雑・一時・配当・給与などの損失 | 他の所得と通算できない |
| 通算後に残った純損失 | 青色申告者は翌年以後3年間繰越控除できる |
試験に出る
- 損益通算できるのは不動産・事業・山林・譲渡の損失(一定のものを除く)。
- 雑所得や一時所得の損失は通算できない。
- 土地建物の譲渡損失、別荘・ゴルフ会員権の譲渡損失、不動産所得のうち土地取得の借入金利子の部分は通算できない。
- 上場株式等の譲渡損失は、申告分離課税を選んだ配当等と通算し、残りは3年間繰り越せる。
- 青色申告者の純損失の繰越控除は翌年以後3年間(10年ではない)。
重要な言葉
- 損益通算
- 一定の所得の赤字を、ほかの所得と相殺できる仕組み。
- 譲渡損失
- 資産の譲渡で生じた損失。通算できない場合がある。
- 雑所得
- 他の所得に当てはまらない所得。赤字を通算できない。
確認問題
確かめよう赤字が出たら、何を順に確認しますか。
まず「何所得か」、次に「損失の原因」、最後に「通算できる相手」を確認します。赤字の金額だけでは計算を始められません。
雑所得の赤字は、給与所得と自由に損益通算できる。
損益通算の対象には、不動産所得や事業所得が含まれる。
青色申告書を提出した年に生じた純損失は、翌年以後最長10年間繰り越すことができる。
損益通算の対象となる所得の組み合わせは?
事業所得50万円の赤字を通算した後の所得が250万円となる条件は?
賃貸アパートの土地・建物を譲渡して生じた損失の扱いは?
ある所得が赤字でも、その赤字を自由に給料などから引けるわけではありません。は、対象となる所得の損失を、決められた範囲と順序でほかの所得と相殺する仕組みです。
例えば事業所得がの赤字で、通算できる他の所得が300万円という条件なら、通算後は250万円です。一方、の赤字を同じように給与所得から引けると考えるのは誤りです。
基本となる対象は不動産・事業・山林・譲渡ですが、それぞれ対象外の損失等があります。株式のも給与と自由に通算できず、一定の等の範囲など、別の扱いを確認します。
所得控除と税額控除の違い
所得控除とは税率をかける前の所得から差し引く控除で、計算した税額から直接差し引く税額控除と対比されます。
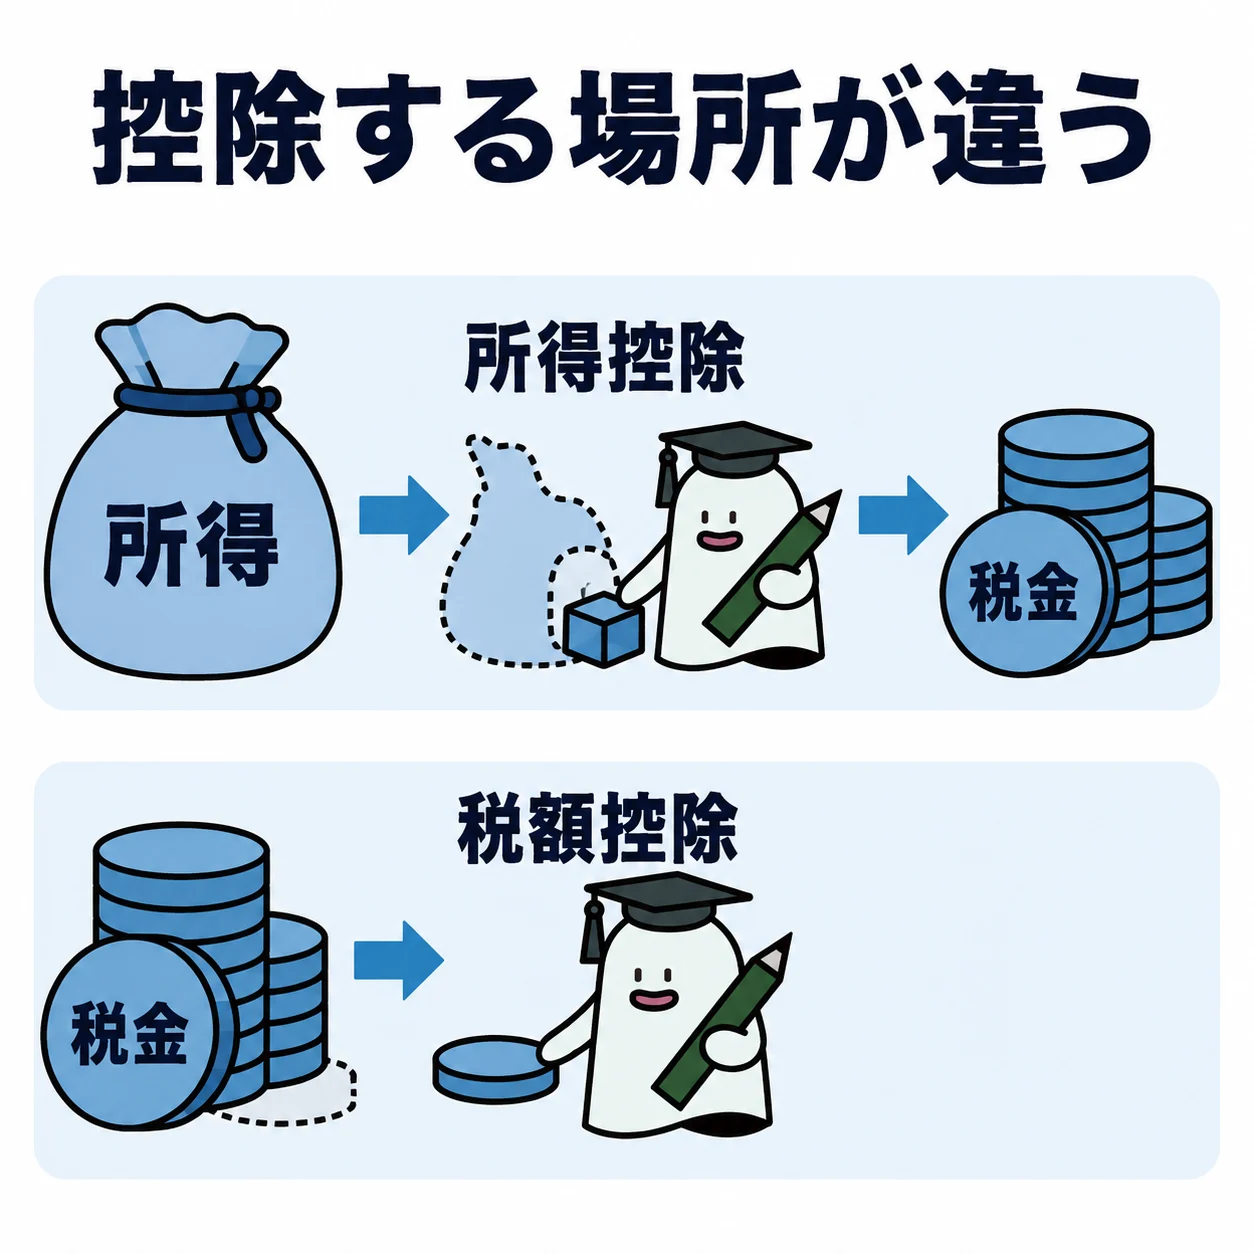
控除という同じ名前でも、引く場所が違えば効果も変わります。所得控除は税率をかける前の所得から、税額控除は計算した税額から直接差し引きます。
| 控除の種類 | 差し引く場所 | 10万円の控除・税率10%の単純例 |
|---|---|---|
| 所得控除 | 税率をかける前の所得 | 税額への影響は約1万円 |
| 税額控除 | 計算した税額 | 適用可能なら税額から10万円 |
基本の仕組み
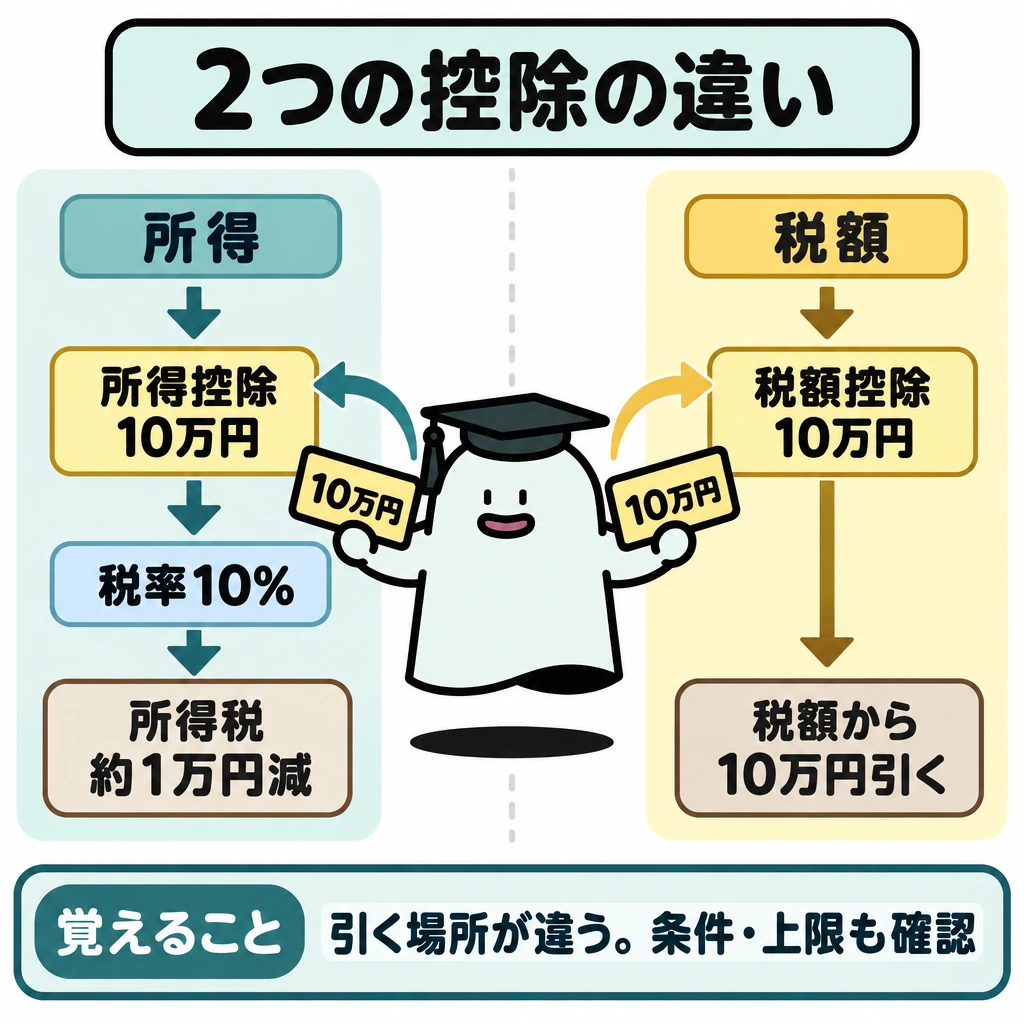
例えば税率10%の範囲で所得控除が10万円増えると、所得税への影響の概算は1万円です。同じ10万円が適用可能な税額控除なら、税額から10万円を引く計算になります。ただし実際には上限や適用条件があります。
基礎控除、社会保険料控除、扶養控除、医療費控除などは所得控除です。令和7年分から基礎控除の特例や特定親族特別控除が加わり、令和8年度改正(令和8年12月1日施行)で令和8年分以後の基礎控除などがさらに引き上げられました。何年分の所得税かを確かめてから金額を当てはめます。
所得控除の全体像
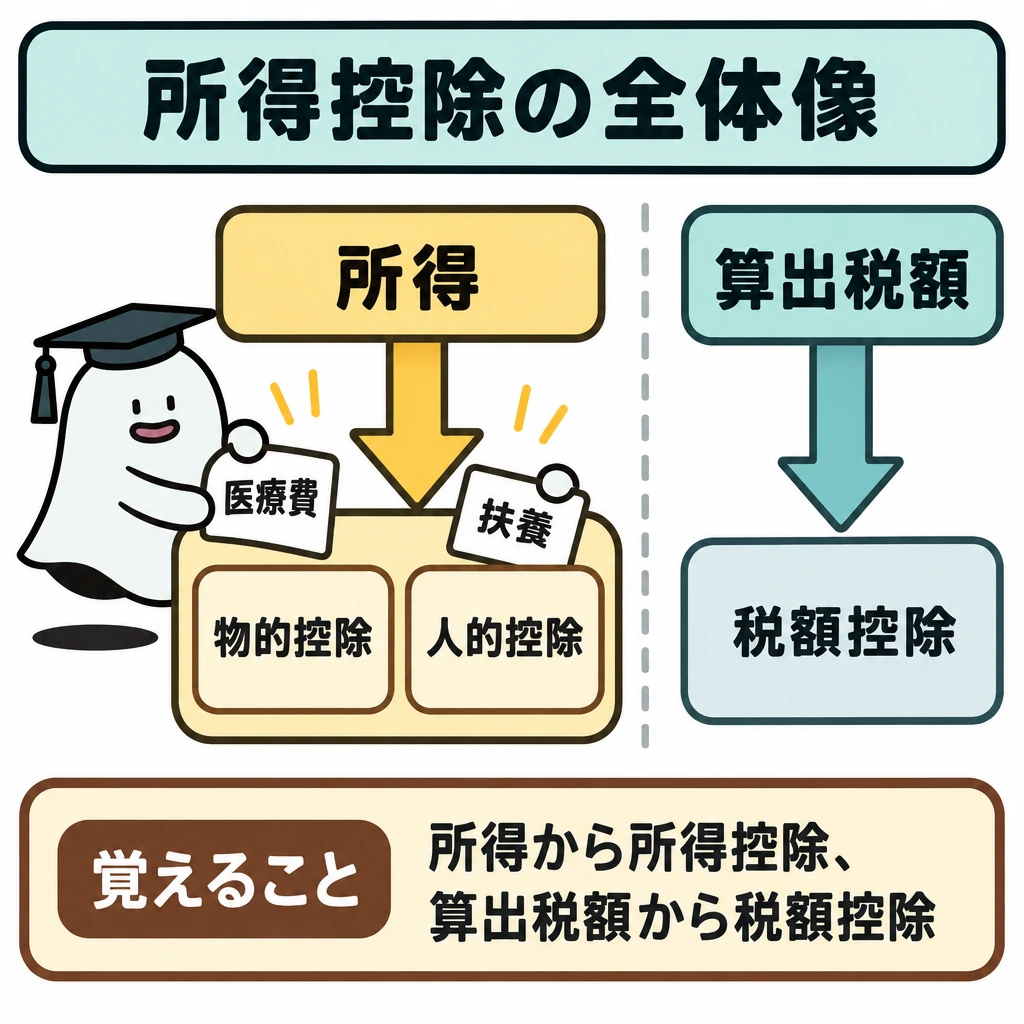
所得控除には物的控除(医療費、社会保険料、生命保険料、地震保険料、寄附金等)と人的控除(基礎、配偶者、扶養、障害者、寡婦、ひとり親、勤労学生等)があります。税額控除は算出税額から直接引きます。両者の名称だけでなく、引く段階と適用要件を比較します。
| 種類 | 代表例 |
|---|---|
| 物的な所得控除 | 医療費・社会保険料・保険料・寄附金 |
| 人的な所得控除 | 基礎・配偶者・扶養・障害者等 |
| 税額控除 | 住宅借入金等特別控除等 |
| 本人の合計所得金額 | 基礎控除(令和7年分) | 基礎控除(令和8年分・令和9年分) |
|---|---|---|
| 132万円以下 | 95万円 | 104万円 |
| 132万円超336万円以下 | 88万円 | 104万円 |
| 336万円超489万円以下 | 68万円 | 104万円 |
| 489万円超655万円以下 | 63万円 | 67万円 |
| 655万円超2,350万円以下 | 58万円 | 62万円 |
| 2,350万円超2,400万円以下 | 48万円 | 48万円 |
| 2,400万円超2,450万円以下 | 32万円 | 32万円 |
| 2,450万円超2,500万円以下 | 16万円 | 16万円 |
| 2,500万円超 | 0円 | 0円 |
| 所得控除 | 控除額 | 主な要件・注意点 |
|---|---|---|
| 配偶者控除 | 38万円(70歳以上の老人控除対象配偶者は48万円) | 本人の合計所得1,000万円以下(900万円超は段階的に縮小)。配偶者の合計所得58万円以下(令和8年分は62万円以下) |
| 配偶者特別控除 | 最高38万円 | 配偶者控除を受けられず、配偶者の合計所得が58万円超133万円以下(令和8年分は62万円超) |
| 扶養控除 | 一般38万円、特定扶養親族(19歳以上23歳未満)63万円、老人扶養親族(70歳以上)48万円(同居老親等58万円) | 16歳未満は対象外。扶養親族の合計所得58万円以下(令和8年分は62万円以下) |
| 特定親族特別控除 | 最高63万円 | 19歳以上23歳未満の親族で、合計所得が扶養控除の要件を超え123万円以下(令和7年分から) |
| 医療費控除 | (支払った医療費−保険金などで補塡される額)−10万円(総所得金額等が200万円未満ならその5%)。上限200万円 | 生計を一にする配偶者・親族の医療費も対象(その人の所得は問わない)。確定申告が必要 |
| セルフメディケーション税制 | 対象医薬品の購入費のうち1万2,000円を超える部分(上限8万8,000円) | 通常の医療費控除との選択適用 |
| 社会保険料控除 | 支払った全額 | 国民年金・国民年金基金・健康保険など。生計を一にする親族の分を負担した場合も対象 |
| 小規模企業共済等掛金控除 | 支払った全額 | iDeCo・小規模企業共済の掛金 |
| 生命保険料控除 | 2012年以後の契約は一般・介護医療・個人年金の各最高4万円、合計最高12万円 | 契約時期で限度額が異なる |
| 地震保険料控除 | 支払った保険料の全額(最高5万円) | 火災保険料は対象外 |
試験に出る
- 所得控除は税率をかける前、税額控除は税額から直接差し引く。
- 所得控除10万円・税率10%なら税額への影響は約1万円。
- 令和7年分の基礎控除は合計所得655万円超2,350万円以下で58万円(低所得者は最高95万円)、2,500万円超は0円。令和8年分は62万円(最高104万円)。
- 扶養控除は一般38万円・特定63万円・老人48万円(同居老親等58万円)。16歳未満は対象外。
- 医療費控除は10万円(総所得金額等200万円未満は5%)を超える部分、上限200万円。
- iDeCoの掛金は小規模企業共済等掛金控除、国民年金基金の掛金は社会保険料控除。
重要な言葉
- 所得控除
- 税率をかける前の所得から差し引く控除。基礎控除や医療費控除など。
- 税額控除
- 計算した税額から直接差し引く控除。住宅借入金等特別控除や配当控除など。
- 基礎控除
- 本人の合計所得金額に応じて差し引く所得控除。2,500万円を超えると0円になる。
- 特定親族特別控除
- 19歳以上23歳未満の親族の所得が扶養控除の要件を超えても、123万円以下なら受けられる控除。
確認問題
確かめよう「控除額=還付額」とは限らない理由を説明できますか。
税率をかける前か後かを、所得税の計算の順番に戻して考えます。
税額控除は、税率をかける前の所得から差し引く。
医療費控除は所得控除の一つである。
基礎控除の額は、納税者の合計所得金額の多寡にかかわらず58万円である。
納税者本人の合計所得金額が1,000万円を超える場合、配偶者控除は受けられない。
税率10%の範囲で所得控除が10万円増えたとき、税額への影響の概算は?
所得控除に分類されるものは?
特定扶養親族(19歳以上23歳未満)1人当たりの扶養控除額は?
支払った医療費30万円、保険金で補塡5万円、総所得金額等500万円のときの医療費控除額は?
控除という同じ名前でも、引く場所が違えば効果も変わります。は税率をかける前の所得から、は計算した税額から直接差し引きます。
例えば税率の範囲で所得控除が増えると、所得税への影響の概算は1万円です。同じ10万円が適用可能な税額控除なら、税額から10万円を引く計算になります。ただし実際には上限や適用条件があります。
、社会保険料控除、扶養控除、などは所得控除です。令和7年分から基礎控除の特例や特定親族特別控除が加わり、令和8年度改正(令和8年12月1日施行)で令和8年分以後の基礎控除などがさらに引き上げられました。何年分の所得税かを確かめてから金額を当てはめます。
税額控除
税額控除とは、算出した税額から一定額を直接差し引く仕組みで、住宅借入金等特別控除などがあります。
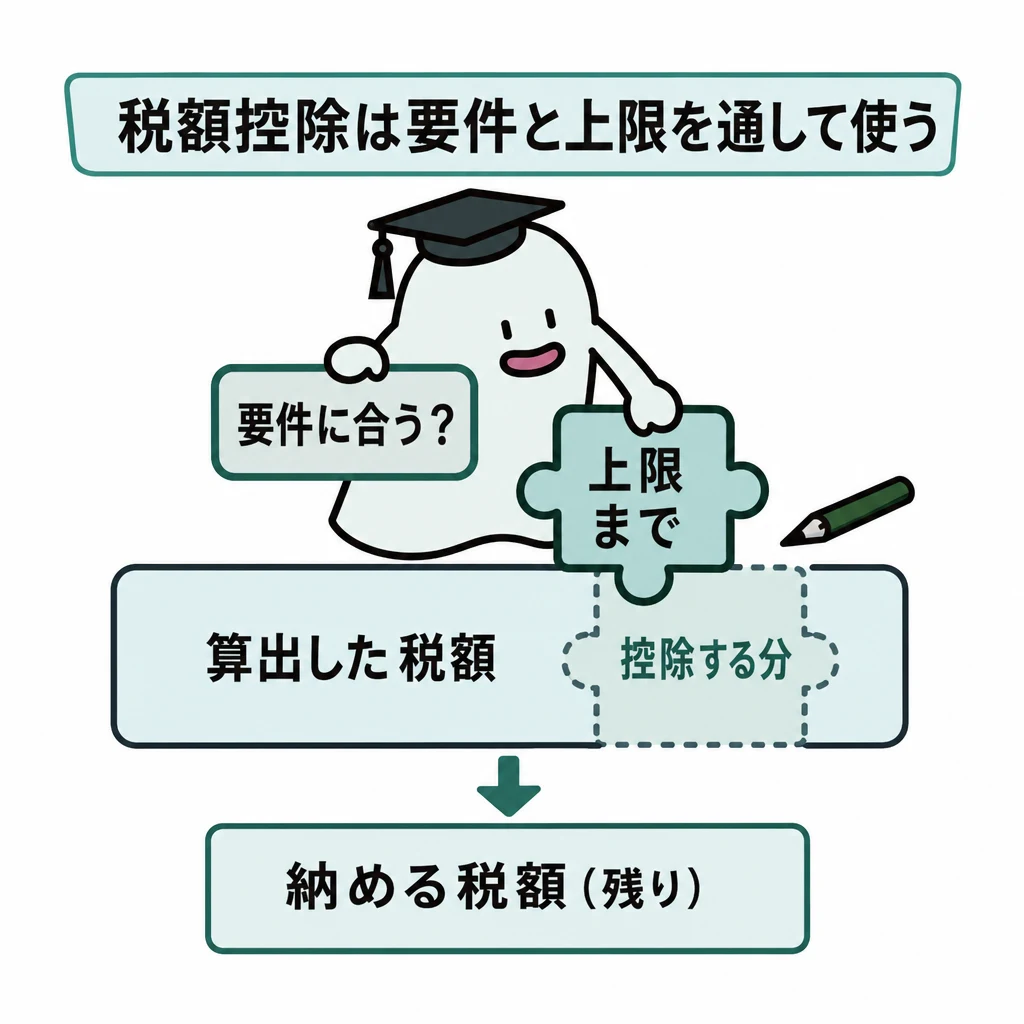
税額控除は、算出税額から一定額を差し引く仕組みです。住宅借入金等特別控除(住宅ローン控除)や配当控除などがあり、制度ごとに対象、限度額、手続が決められています。
基本の仕組み
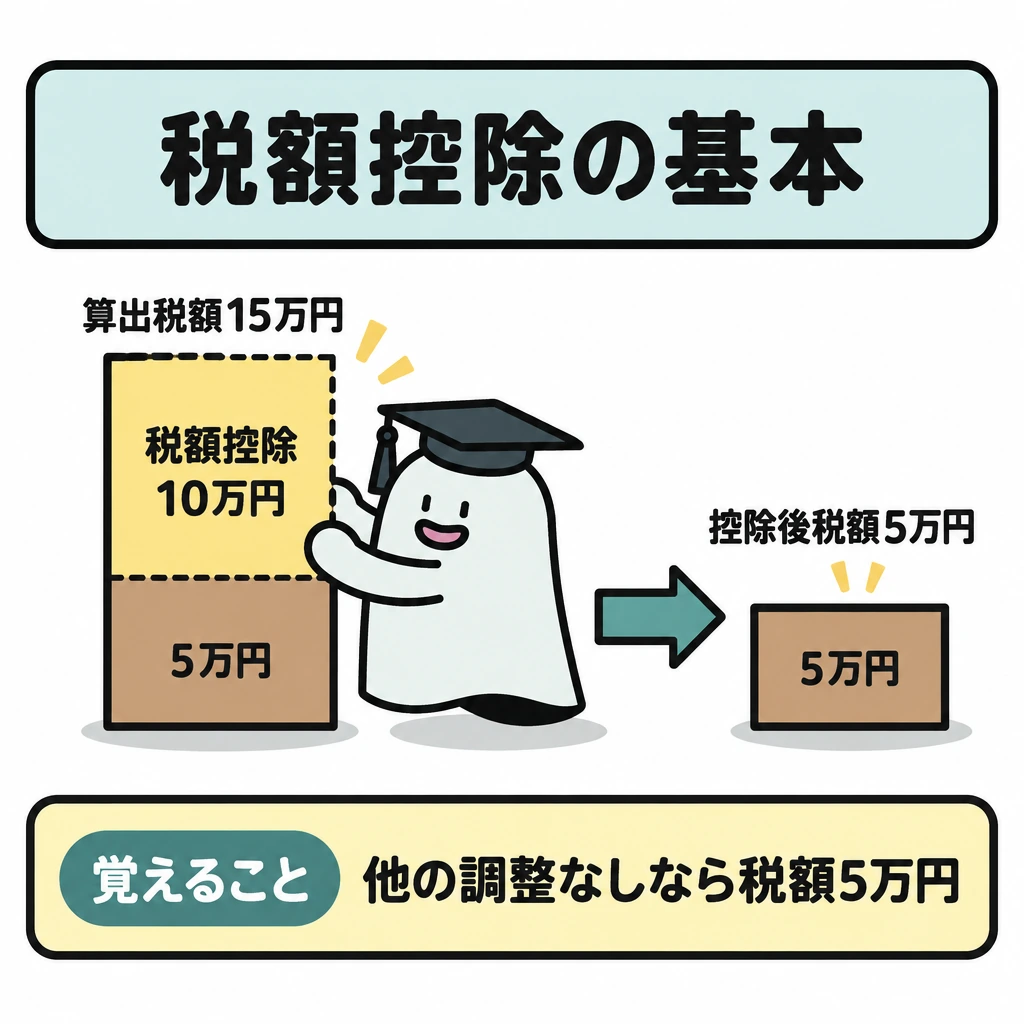
算出税額が15万円で、適用できる税額控除が10万円なら、他の調整を無視した控除後税額は5万円です。控除可能額が税額より大きくても、差額が現金で戻るわけではありません。住宅ローン控除で所得税から引ききれない分は、一定額まで翌年度の住民税から差し引かれます。
住宅ローンがあれば自動的に住宅ローン控除を使える、という理解は不十分です。入居年、住宅の要件、所得、借入期間などを確認し、年末残高から制度上の上限を踏まえて計算します。令和8年度税制改正では適用期限が令和12年12月31日まで5年延長され、省エネ性能の高い既存住宅の控除期間や借入限度額が見直されたため、改正前の前提をそのまま使わないようにします。
住宅ローン控除と配当控除の要件
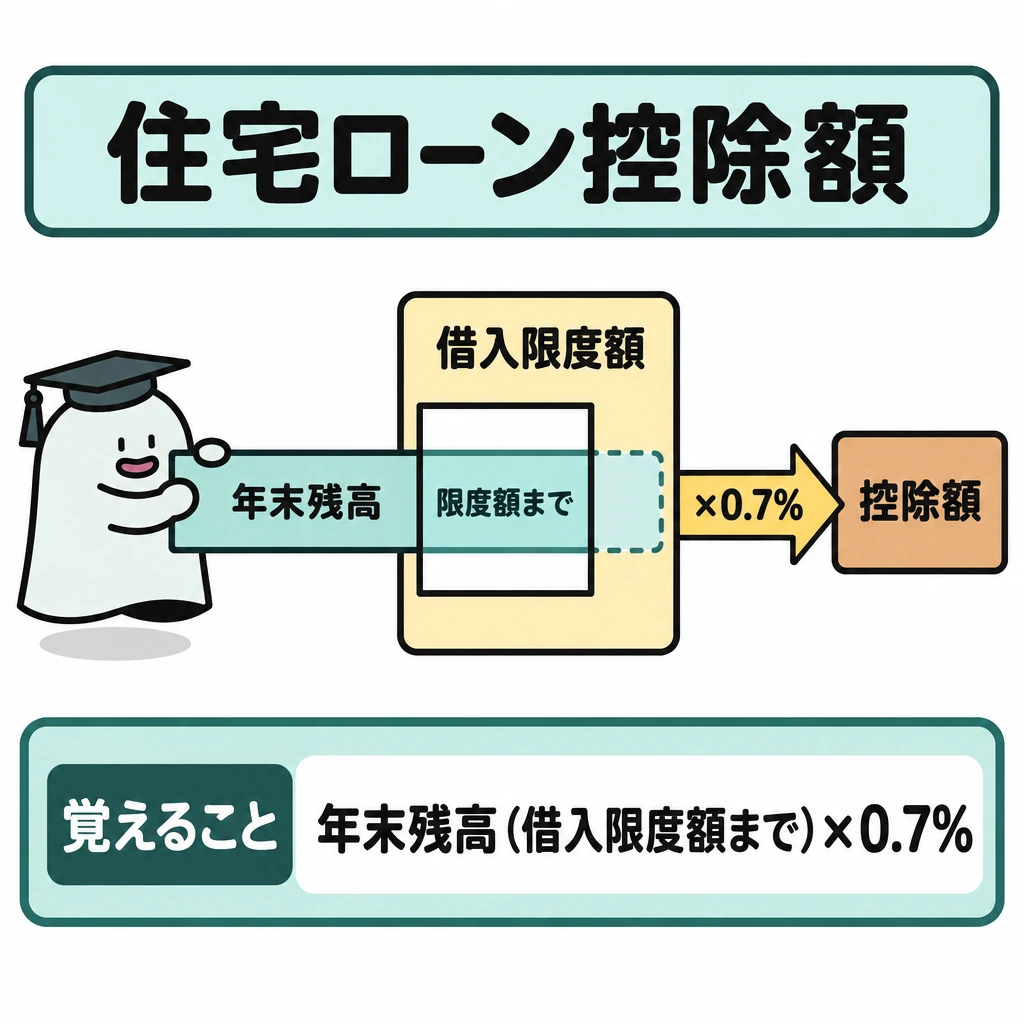
住宅借入金等特別控除は、住み始めた年、住宅の種類・床面積・省エネ性能、所得、借入期間、年末残高で適用と限度額が変わります。控除額は年末残高(借入限度額まで)×0.7%で、借入額や年末残高の全額が控除されるわけではありません。配当控除は、総合課税を選んだ国内株式の配当などが対象です。
| 項目 | 住宅借入金等特別控除の主な要件(新築等の場合) |
|---|---|
| 控除額 | 年末残高(借入限度額まで)×0.7% |
| 控除期間 | 新築の認定長期優良住宅などは最長13年。中古住宅は住宅の区分と居住年で異なる |
| 借入金 | 10年以上の分割返済。親族・知人からの借入金は対象外 |
| 床面積 | 50㎡以上(合計所得1,000万円以下なら一定の住宅は40㎡以上) |
| 所得 | 控除を受ける年の合計所得金額が2,000万円以下 |
| 居住 | 取得などから6か月以内に住み、各年の12月31日まで引き続き住む |
| 手続 | 初年度は確定申告。給与所得者は2年目以降は年末調整で受けられる |
| 配当控除 | 内容 |
|---|---|
| 対象 | 総合課税を選んだ国内株式の配当など |
| 対象外 | 申告分離課税・申告不要を選んだ配当、J-REIT(投資法人)の分配金、外国株式の配当 |
| 控除額 | 課税総所得金額等が1,000万円以下の場合、株式の配当所得の10% |
試験に出る
- 税額控除は算出税額から直接差し引く。
- 住宅ローン控除は年末残高(借入限度額まで)×0.7%。
- 返済期間10年以上、合計所得2,000万円以下、床面積原則50㎡以上が要件。
- 新築の認定長期優良住宅などは最長13年。初年度は確定申告、2年目以降は年末調整で可。
- 配当控除は総合課税を選んだ配当が対象。申告分離・申告不要を選ぶと受けられない。
重要な言葉
- 税額控除
- 計算した税額から直接差し引く控除。住宅借入金等特別控除など。
- 住宅借入金等特別控除
- 住宅ローンの年末残高などに応じて税額から控除する制度。
- 年末残高
- 住宅ローンのその年末時点での借入残高。
- 配当控除
- 総合課税を選んだ国内株式の配当などについて、所得税額から差し引ける税額控除。
確認問題
確かめよう住宅ローン控除の問題で年末ローン残高だけを見て答えを出してよいでしょうか。
いいえです。残高と借入限度額の小さいほうに0.7%をかけ、床面積・所得・返済期間などの要件を先に点検します。
税額控除は、算出した税額から直接差し引く。
住宅ローンがあれば、要件を確認しなくても住宅ローン控除を必ず使える。
住宅借入金等特別控除の控除率は、年末残高の1%である。
算出税額15万円から税額控除10万円を引いた場合の控除後税額は?
住宅借入金等特別控除の計算で確認するものは?
住宅借入金等特別控除の対象となる住宅ローンの返済期間の要件は?
配当控除を受けるために選ぶ配当所得の課税方法は?
税額控除は、から一定額を差し引く仕組みです。住宅借入金等特別控除(住宅ローン控除)や配当控除などがあり、制度ごとに対象、、手続が決められています。
算出税額がで、適用できる税額控除がなら、他の調整を無視した控除後税額は5万円です。控除可能額が税額より大きくても、差額が現金で戻るわけではありません。住宅ローン控除で所得税から引ききれない分は、一定額まで翌年度の住民税から差し引かれます。
住宅ローンがあれば自動的に住宅ローン控除を使える、という理解は不十分です。入居年、住宅の要件、所得、などを確認し、から制度上の上限を踏まえて計算します。令和8年度税制改正では適用期限が令和12年12月31日まで5年延長され、省エネ性能の高い既存住宅の控除期間や借入限度額が見直されたため、改正前の前提をそのまま使わないようにします。
確定申告
確定申告とは、1年間(1月1日〜12月31日)の所得と税額を自分で計算し、源泉徴収などで納めた税額との過不足を精算する手続です。
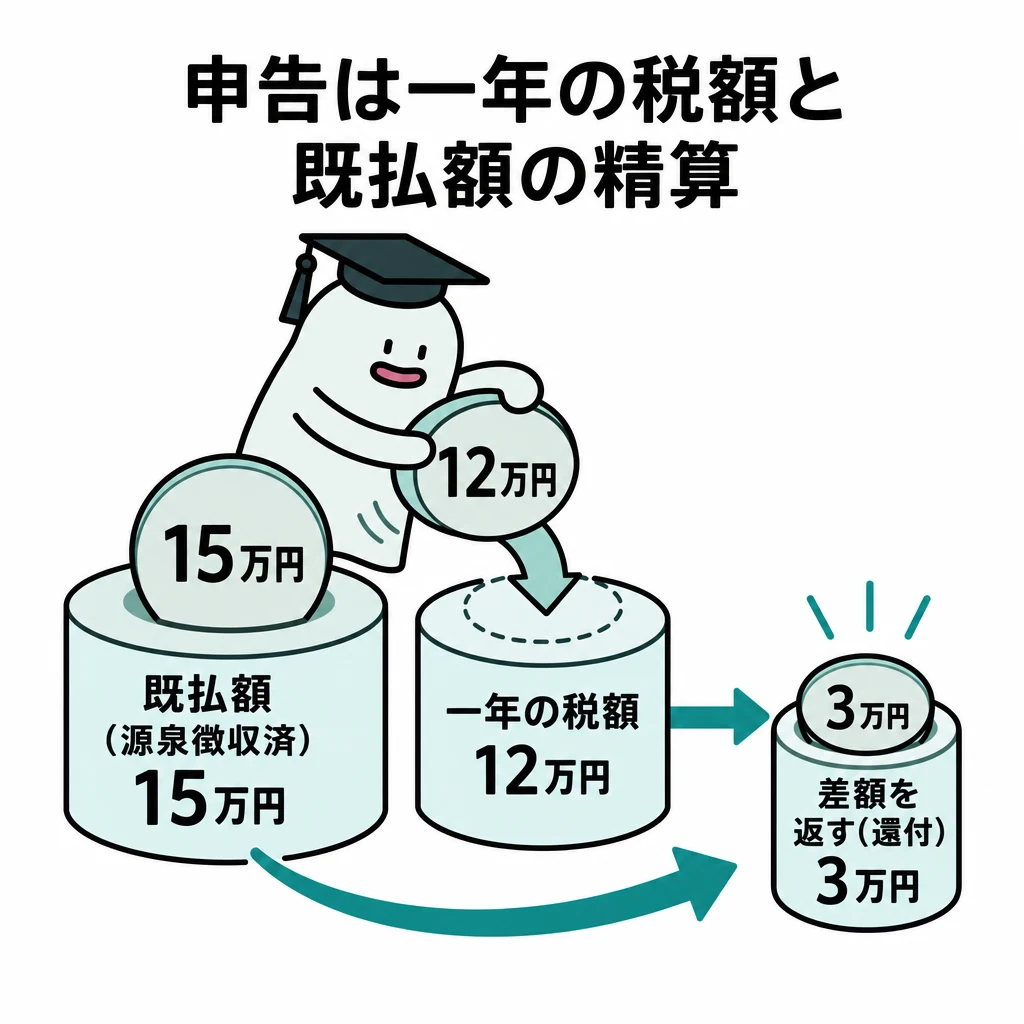
確定申告は、一年間の所得と税額を計算し、源泉徴収などですでに払った税額との過不足を精算する手続です。給与の年末調整だけでは反映できない事項もあります。
基本の仕組み
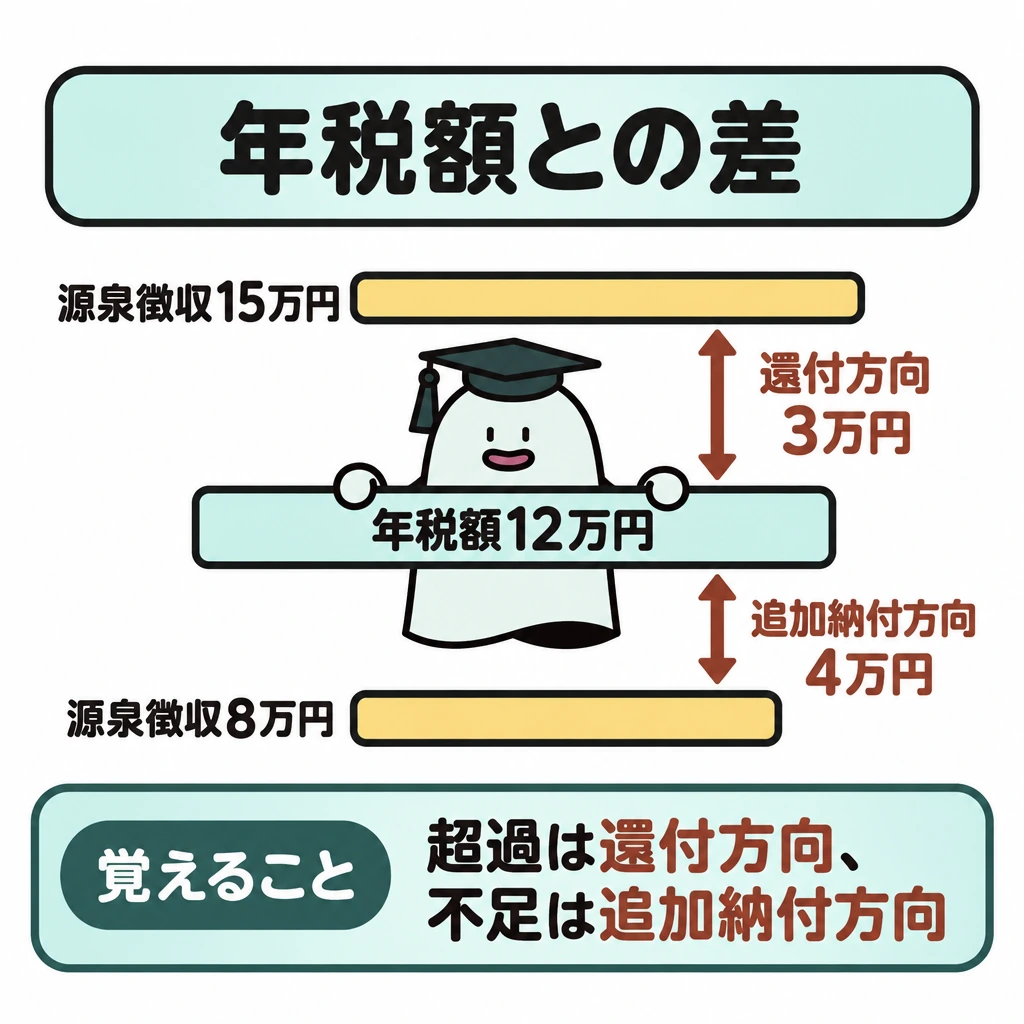
計算した年税額が12万円で、源泉徴収済みが15万円なら、単純化した差額3万円は還付の方向です。逆に源泉徴収済みが8万円なら、差額4万円を追加で納める方向になります。
医療費控除を受ける場合や住宅ローン控除の初年度など、申告により控除を受ける場面があります。「給与所得者だから絶対に申告不要」とは限りません。申告不要の条件と、申告すると有利な場合も別です。
国税と地方税の申告・課税は完全には一致しません。所得税の確定申告が不要な条件を満たしても、住民税の申告が必要な場合があります。個人事業税では対象業種や事業主控除等を別に確認し、所得税の計算結果を無条件で転記しません。
青色申告ができるのは、不動産所得・事業所得・山林所得がある人です。原則として適用を受けたい年の3月15日までに青色申告承認申請書を提出し、その年の1月16日以後に開業した場合は開業日から2か月以内に提出します。帳簿を備え付けて記帳し、原則7年間保存します。
主な特典は、青色申告特別控除(複式簿記で記帳し期限内に申告すれば55万円、さらにe-Taxか優良な電子帳簿保存で65万円、それ以外は10万円)、家族への青色事業専従者給与の必要経費算入、純損失の3年間繰越しです。令和8年度改正で、令和9年分以後はe-Tax申告を要件に65万円、電子帳簿保存等も満たせば75万円になる予定です。
申告義務と還付の違い
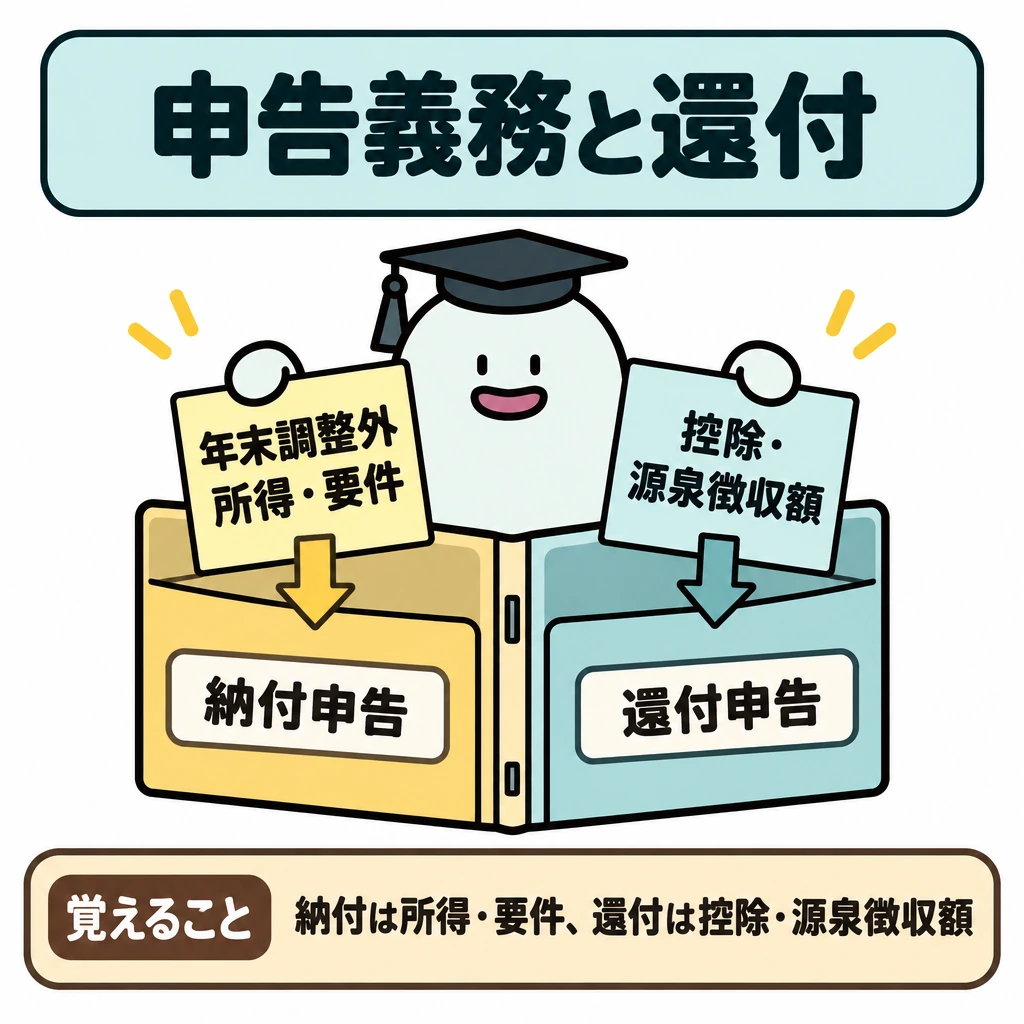
年末調整で通常精算される給与所得者でも、複数の所得や所定の要件により確定申告が必要になる場合があります。医療費控除や住宅ローン控除の初年度など、納付義務とは別に申告して還付を受ける場面もあります。所得税の申告不要と住民税の申告不要は同義ではありません。対象年分と期限を確認します。
| 場面 | 確認すること |
|---|---|
| 納付申告 | 年末調整外の所得・要件 |
| 還付申告 | 控除・源泉徴収額 |
| 住民税 | 所得税と異なる申告要否 |
| 項目 | 内容 |
|---|---|
| 所得税の確定申告期間 | 翌年2月16日から3月15日まで(還付申告は翌年1月1日から5年間) |
| 確定申告が必要な給与所得者 | 給与収入2,000万円超、給与・退職所得以外の所得が20万円超、2か所以上から給与を受けている など |
| 準確定申告 | 死亡した人の分を、相続人が相続開始を知った日の翌日から4か月以内に申告 |
| 青色申告承認申請書 | 原則その年の3月15日まで。1月16日以後の開業は開業日から2か月以内 |
| 青色申告特別控除(現行) | 55万円(複式簿記・期限内申告)、65万円(さらにe-Taxまたは優良な電子帳簿保存)、10万円(それ以外) |
| 個人住民税 | 前年の所得に課税。所得割は一律10%と均等割。給与所得者は勤務先が給与から差し引く特別徴収 |
| 個人事業税 | 法律で定めた業種の事業所得に課税。事業主控除290万円、税率は業種により3〜5% |
試験に出る
- 確定申告の役割は過不足の精算。期間は翌年2月16日〜3月15日、還付申告は5年間できる。
- 給与収入2,000万円超、給与以外の所得20万円超の給与所得者は確定申告が必要。
- 医療費控除や住宅ローン控除の初年度は、給与所得者でも確定申告で控除を受ける。
- 青色申告承認申請は原則その年の3月15日まで、1月16日以後の開業は開業日から2か月以内。
- 青色申告特別控除の最高額は現行65万円。令和9年分以後は65万円・75万円の二段階になる予定。
- 住民税は前年所得に課税。個人事業税は事業主控除290万円。
重要な言葉
- 確定申告
- 1年間の所得と税額を計算し、納めすぎや不足を精算する手続。
- 年末調整
- 給与所得者について、勤務先が1年間の税額を精算する手続。
- 青色申告
- 帳簿を備えて記帳し、税務署長の承認を受けて申告する方法。特別控除などの特典がある。
- 青色申告特別控除
- 青色申告者が要件に応じて所得から差し引ける控除。現行は最高65万円。
- 個人事業税
- 法定業種の事業を営む個人にかかる都道府県税。事業主控除290万円がある。
確認問題
確かめよう申告をする義務がないことと、申告で還付金を受けられないことは同じでしょうか。
納付のためだけでなく、税額の過不足を精算する役割も思い出します。
所得税の確定申告が不要なら、住民税の申告も必ず不要である。
確定申告は、払いすぎた税額の還付を受けるためにも行う。
その年の1月16日以後に開業した人は、開業日から2か月以内に青色申告承認申請書を提出すれば、その年から青色申告ができる。
計算した年税額が12万円、源泉徴収済みが15万円のときの精算は?
確定申告が必要・有利となる場面は?
年末調整を受ける給与所得者のうち、確定申告が必要な人は?
事業所得の青色申告者が受けられる青色申告特別控除の最高額(現行)は?
確定申告は、一年間の所得と税額を計算し、などですでに払った税額との過不足を精算する手続です。給与のだけでは反映できない事項もあります。
計算した年税額がで、源泉徴収済みがなら、単純化した差額3万円は還付の方向です。逆に源泉徴収済みが8万円なら、差額4万円を追加で納める方向になります。
を受ける場合やの初年度など、申告により控除を受ける場面があります。「給与所得者だから絶対に申告不要」とは限りません。申告不要の条件と、申告すると有利な場合も別です。
国税と地方税の申告・課税は完全には一致しません。所得税の確定申告が不要な条件を満たしても、の申告が必要な場合があります。では対象業種や事業主控除等を別に確認し、所得税の計算結果を無条件で転記しません。
ができるのは、不動産所得・事業所得・山林所得がある人です。原則として適用を受けたい年の3月15日までに青色申告承認申請書を提出し、その年の1月16日以後に開業した場合は開業日から2か月以内に提出します。帳簿を備え付けて記帳し、原則7年間保存します。
主な特典は、(複式簿記で記帳し期限内に申告すれば55万円、さらにe-Taxか優良な電子帳簿保存で65万円、それ以外は10万円)、家族への青色事業専従者給与の必要経費算入、純損失の3年間繰越しです。令和8年度改正で、令和9年分以後は申告を要件に65万円、電子帳簿保存等も満たせば75万円になる予定です。
覚えるポイント
- 収入→所得→課税所得→税額の順に、引く金額を置く。
- 損益通算は不動産・事業・山林・譲渡の損失が基本。雑・一時の損失や土地建物の譲渡損失は通算できない。
- 所得控除と税額控除は引く場所が違い、控除額がそのまま還付額にはならない。
- 基礎控除・給与所得控除などは令和7年分と令和8年分で額が違うので、何年分の問題かを先に確かめる。
出典・参考資料
試験の公式案内と、この記事の参考にした学習資料です。
- 日本FP協会:2級・3級FP技能検定 試験要綱 ↗
- きんざい:FP技能検定 ↗
- 国税庁:所得控除のあらまし ↗
- 国税庁:令和7年度税制改正による基礎控除等の見直し ↗
- 国税庁:損益通算 ↗
- 国税庁:不動産所得が赤字のときの他の所得との通算 ↗
- 国税庁:必要経費の知識 ↗
- 日本FP協会:3級 試験範囲の細目(2026年9月確認) ↗
- 財務省:令和8年度税制改正の大綱(住宅ローン控除の延長等) ↗
- 財務省:令和8年度税制改正の大綱(青色申告特別控除の引上げ) ↗
- 国税庁:所得の区分のあらまし(10種類) ↗
- 国税庁:マイホームの取得等と所得税の税額控除 ↗
- 国税庁:基礎控除 ↗
- 国税庁:給与所得控除 ↗
- 国税庁:扶養控除 ↗
- 国税庁:配偶者控除 ↗
- 国税庁:特定親族特別控除 ↗
- 国税庁:医療費控除 ↗
- 国税庁:退職金を受け取ったとき(退職所得) ↗
- 国税庁:配当控除 ↗
- 国税庁:給与所得者で確定申告が必要な人 ↗
- 国税庁:青色申告制度 ↗
- 国税庁:青色申告特別控除 ↗
- 国税庁:住宅の新築等をし、令和4年以降に居住の用に供した場合(住宅借入金等特別控除) ↗
編集:Pinternet Works · 更新日:
教材の編集方針・訂正について