


所得の計算とは
所得の計算では、実際の経費を使うか制度で決まる控除額を使うかを、所得の種類ごとに確認します。
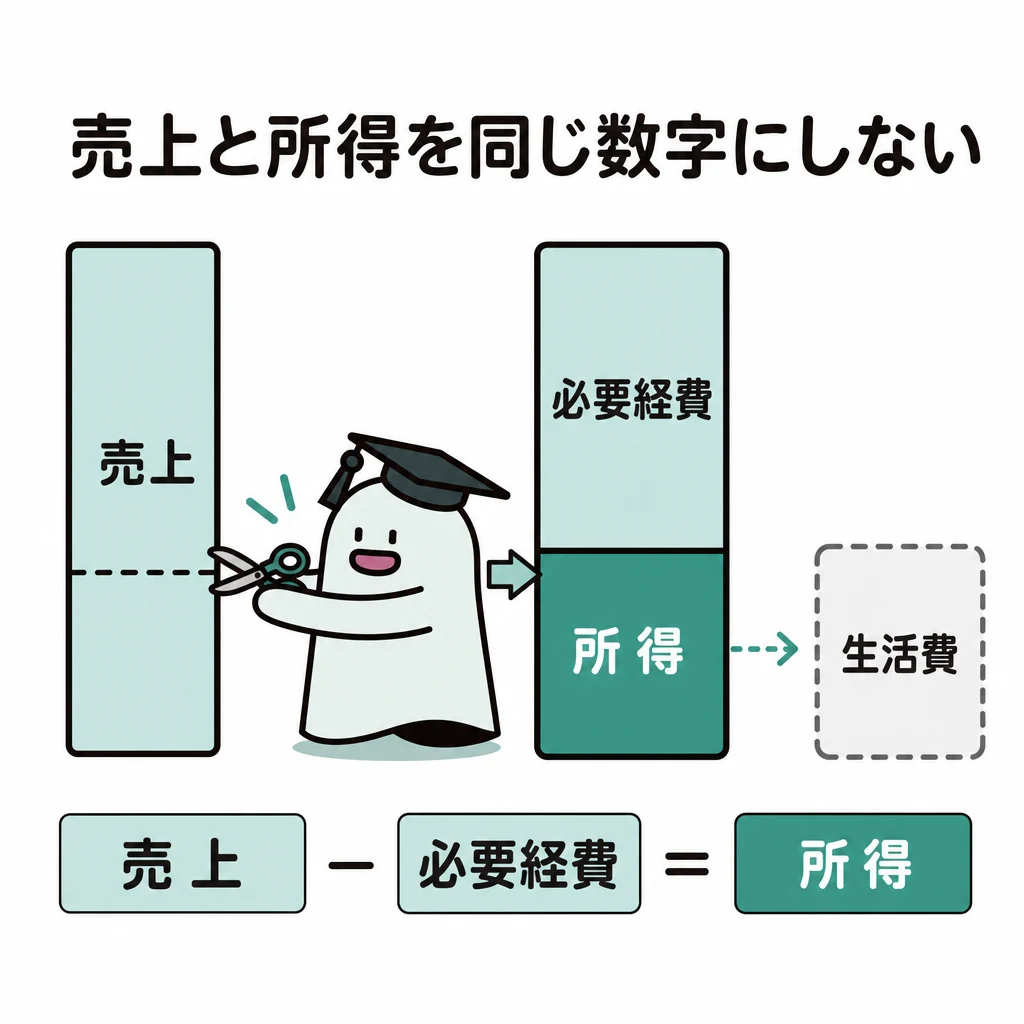
所得の計算では、実際の経費を使うのか、制度で決まる控除額を使うのかを先に確認します。事業所得は必要経費、給与所得は給与所得控除など、差し引くものの名前に理由があります。
基本の仕組み
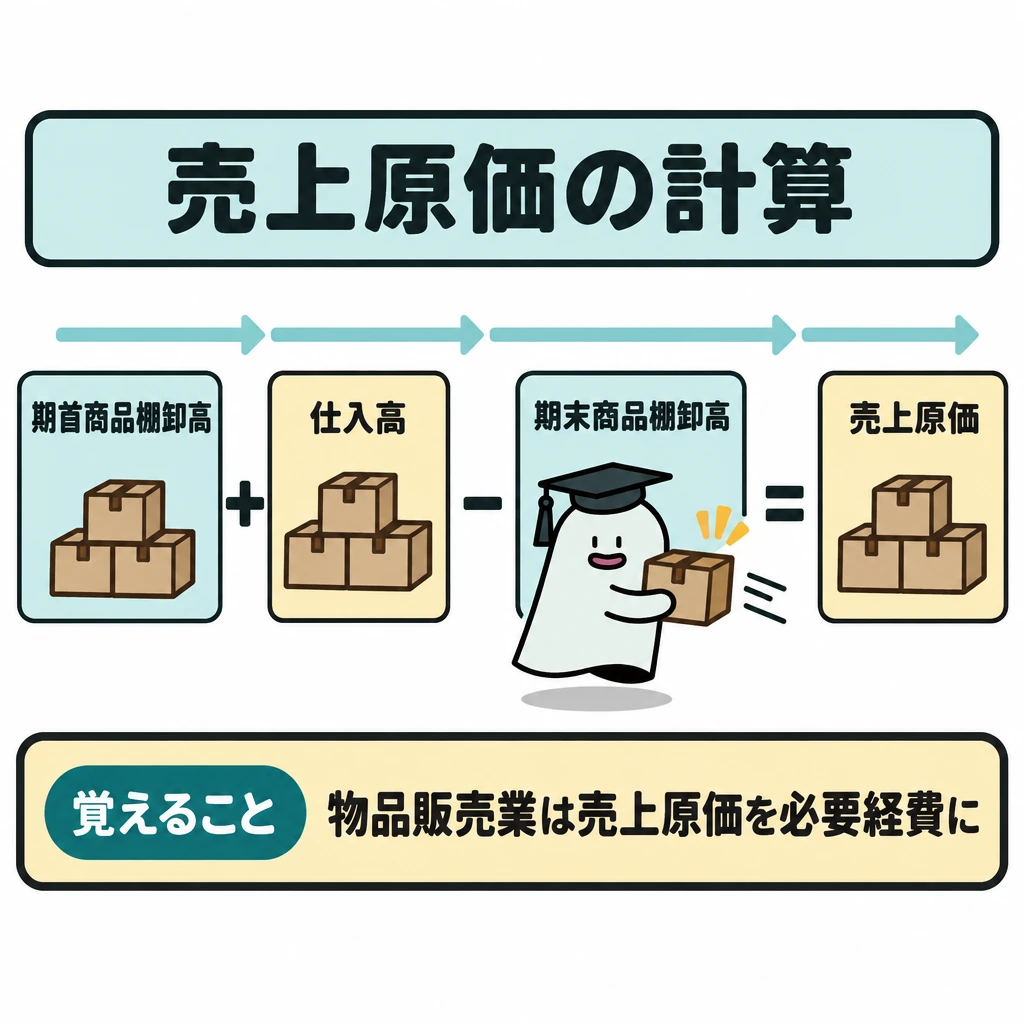
売上400万円、仕入150万円、事業に必要な家賃等80万円なら、単純化した事業所得は400−150−80=170万円です。物品販売業では、仕入高をそのまま経費にせず、売上原価=期首商品棚卸高+仕入高−期末商品棚卸高を必要経費にします。生活費は経費にならず、事業と家事に共通する支出は合理的に区分します。
退職所得や一時所得には、一定の計算後に2分の1とする仕組みがありますが、例外があります。「収入をいきなり半分にする」のではありません。まず問題の控除額を引き、勤続年数や受取内容の要件を確認します。
給与所得控除(年分で異なる)
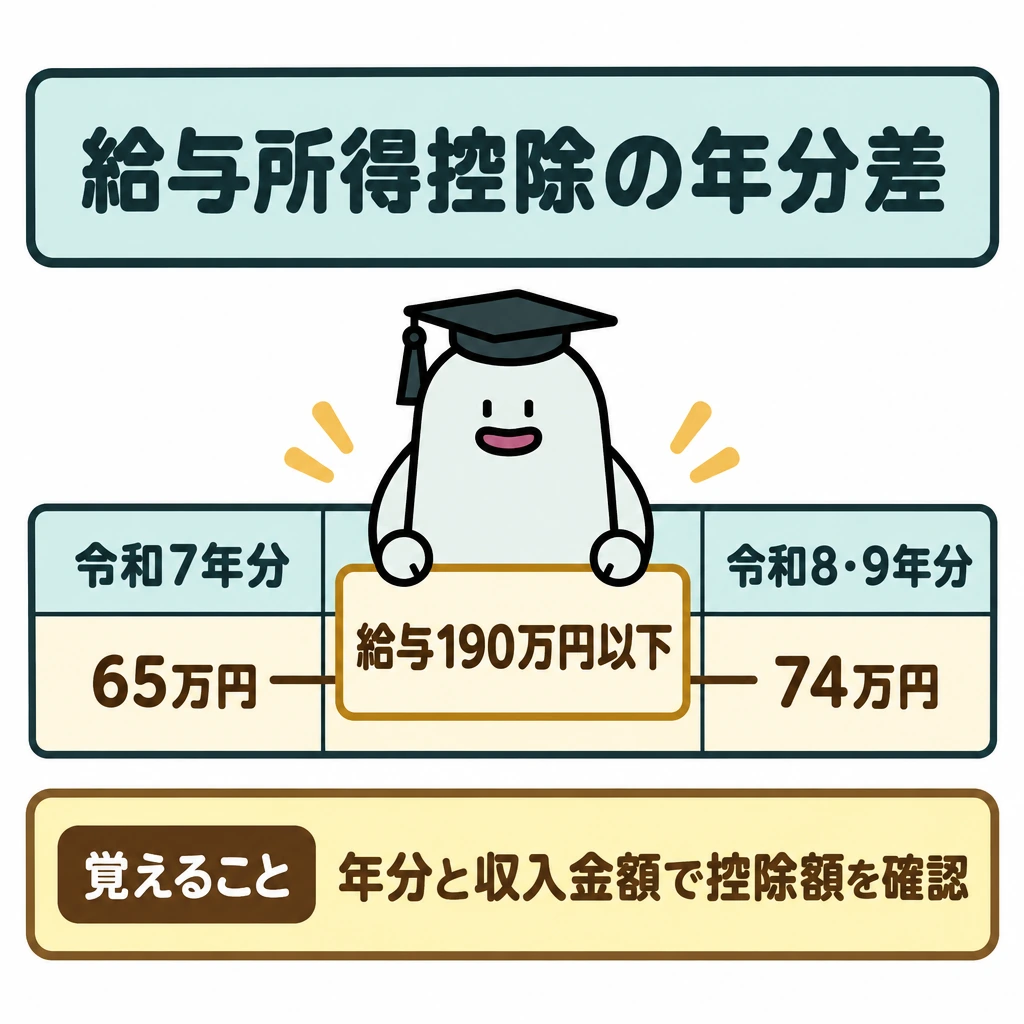
給与所得控除額は給与の収入金額に応じて決まります。令和7年分から最低額が55万円から65万円に引き上げられ、令和8年度税制改正(令和8年12月1日施行)により令和8年分・令和9年分は最低額が74万円になります。問題が何年分の所得税かを確かめてから表を使います。
| 給与等の収入金額 | 令和7年分 | 令和8年分・令和9年分 |
|---|---|---|
| 190万円以下 | 65万円 | 74万円 |
| 190万円超220万円以下 | 収入金額×30%+8万円 | 74万円 |
| 220万円超360万円以下 | 収入金額×30%+8万円 | 収入金額×30%+8万円 |
| 360万円超660万円以下 | 収入金額×20%+44万円 | 収入金額×20%+44万円 |
| 660万円超850万円以下 | 収入金額×10%+110万円 | 収入金額×10%+110万円 |
| 850万円超 | 195万円(上限) | 195万円(上限) |
退職所得と一時所得の計算例
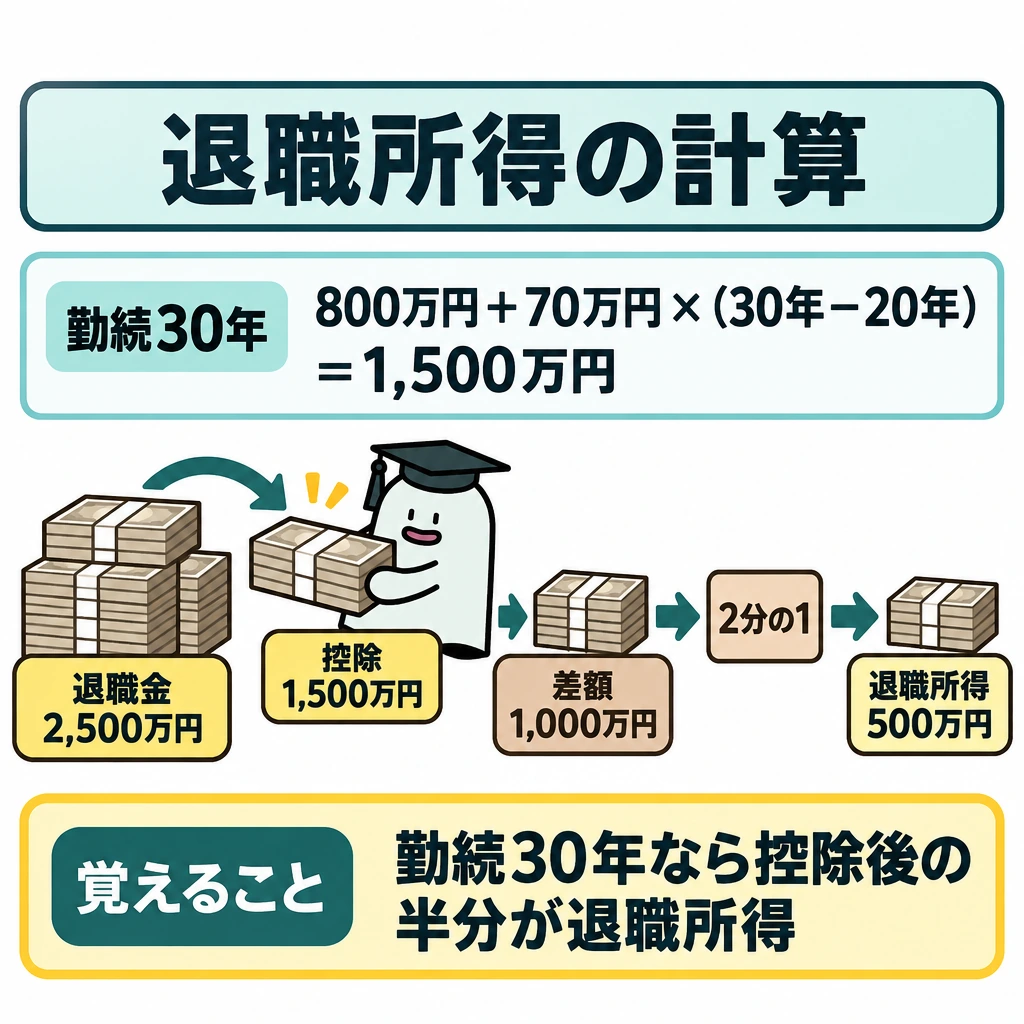
勤続30年で退職金2,500万円を受け取る場合、退職所得控除額は800万円+70万円×(30年−20年)=1,500万円、退職所得は(2,500万円−1,500万円)×2分の1=500万円です。勤続年数の1年未満の端数は1年に切り上げます。「退職所得の受給に関する申告書」を出していれば、源泉徴収で課税が完結します。
一時所得は、総収入金額300万円、収入を得るための支出100万円なら、300万円−100万円−特別控除50万円=150万円です。総所得金額に算入するのはその2分の1の75万円です。
| 勤続年数 | 退職所得控除額 |
|---|---|
| 20年以下 | 40万円×勤続年数(80万円に満たない場合は80万円) |
| 20年超 | 800万円+70万円×(勤続年数−20年) |
主な計算式と例外
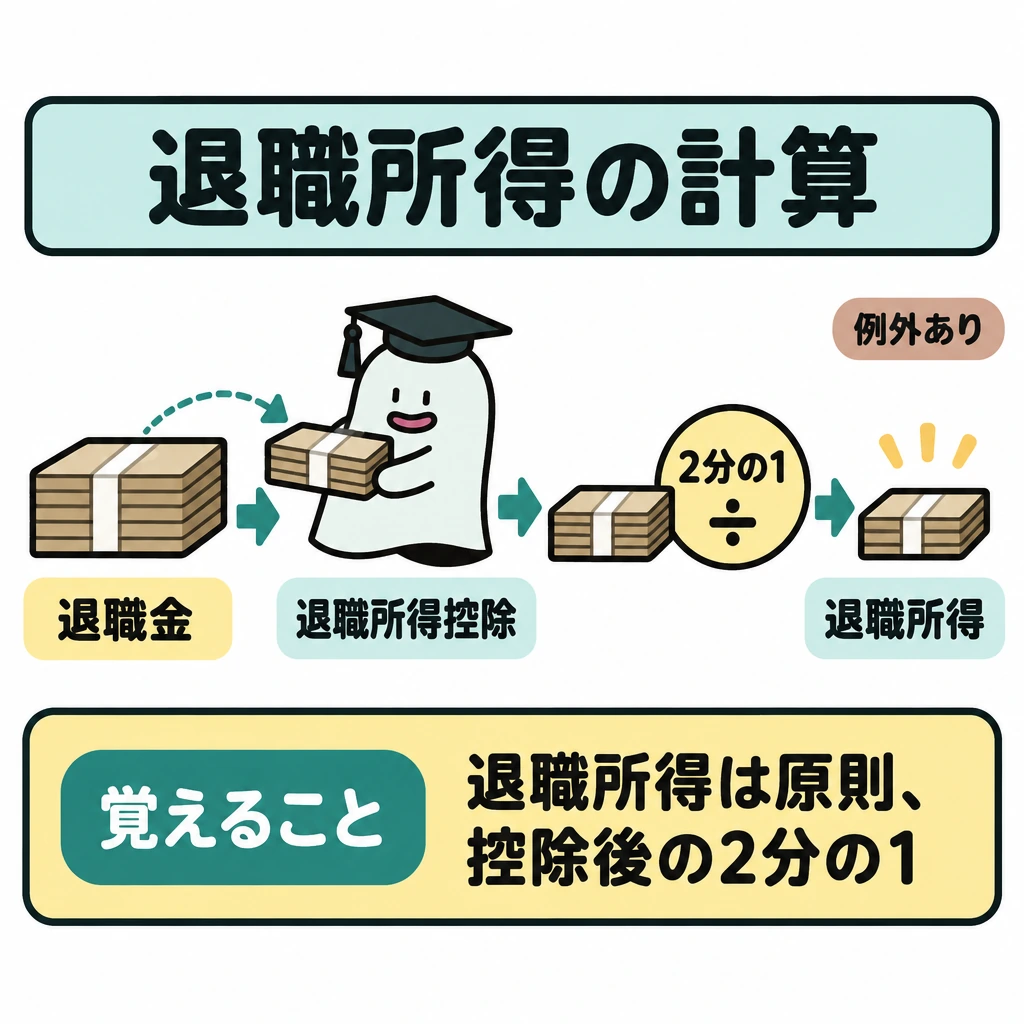
事業所得は総収入金額から必要経費、給与所得は給与収入から給与所得控除を引きます。退職所得は原則として退職金から退職所得控除を引いた残りの2分の1です。ただし、役員等としての勤続5年以下の特定役員退職手当等は2分の1にせず、それ以外の勤続5年以下の短期退職手当等は控除後300万円を超える部分を2分の1にしません。
| 所得 | 基本の差引き |
|---|---|
| 事業 | 総収入金額−必要経費 |
| 給与 | 収入金額−給与所得控除額 |
| 退職 | (収入金額−退職所得控除額)×2分の1 |
| 一時 | 総収入金額−支出した金額−特別控除(最高50万円)。合算時に2分の1 |
| 雑(公的年金等) | 収入金額−公的年金等控除額 |
試験に出る
- 売上原価=期首商品棚卸高+仕入高−期末商品棚卸高。
- 給与所得控除の最低額は令和7年分65万円、令和8年分・令和9年分74万円。
- 退職所得控除は勤続20年以下40万円×年数(最低80万円)、20年超800万円+70万円×(年数−20年)。
- 退職所得=(退職金−退職所得控除)×2分の1。特定役員退職手当等は2分の1にしない。
- 一時所得=収入−支出−特別控除50万円。総所得金額にはその2分の1を算入。
重要な言葉
- 必要経費
- 事業所得などを計算するときに収入から差し引く、事業のために使った費用。
- 給与所得控除
- 給与所得を計算するときに収入から差し引く、収入金額に応じて法律で決まった控除。
- 退職所得控除
- 退職金から差し引く控除。勤続年数が長いほど大きくなる。
- 売上原価
- その年に売れた商品の仕入れにかかった金額。期首在庫+仕入−期末在庫で求める。
- 家事関連費
- 事業と私生活の両方に関わる支出。事業分を合理的に区分して経費にする。
確認問題
確かめよう問題文の「売上」「所得」「課税所得」を同じ数字として扱ってよいでしょうか。
いいえです。売上から必要経費などを引いた金額が所得、そこから所得控除を引いた金額が課税所得なので、どこまで引いた金額かを確かめてから計算式を選びます。
事業所得は、収入から必要経費を差し引いて計算する。
退職所得は、収入の全額にそのまま税率をかけて計算する。
物品販売業の売上原価は「期末商品棚卸高+仕入高−期首商品棚卸高」で計算する。
事業所得の計算として正しいものは?
退職所得の計算の説明として正しいものは?
勤続30年で退職した場合の退職所得控除額は?
一時所得の総収入金額300万円、支出した金額100万円のとき、総所得金額に算入する額は?
所得の計算では、実際の経費を使うのか、制度で決まる控除額を使うのかを先に確認します。事業所得は、給与所得はなど、差し引くものの名前に理由があります。
売上、仕入150万円、事業に必要な家賃等80万円なら、単純化した事業所得は400−150−80=です。物品販売業では、仕入高をそのまま経費にせず、売上原価=期首商品棚卸高+仕入高−期末商品棚卸高を必要経費にします。生活費は経費にならず、事業と家事に共通する支出は合理的に区分します。
や一時所得には、一定の計算後に2分の1とする仕組みがありますが、例外があります。「収入をいきなり半分にする」のではありません。まず問題の控除額を引き、や受取内容の要件を確認します。
出典・参考資料
試験の公式案内と、この記事の参考にした学習資料です。
- 日本FP協会:2級・3級FP技能検定 試験要綱 ↗
- きんざい:FP技能検定 ↗
- 国税庁:所得控除のあらまし ↗
- 国税庁:令和7年度税制改正による基礎控除等の見直し ↗
- 国税庁:損益通算 ↗
- 国税庁:不動産所得が赤字のときの他の所得との通算 ↗
- 国税庁:必要経費の知識 ↗
- 日本FP協会:3級 試験範囲の細目(2026年9月確認) ↗
- 財務省:令和8年度税制改正の大綱(住宅ローン控除の延長等) ↗
- 財務省:令和8年度税制改正の大綱(青色申告特別控除の引上げ) ↗
- 国税庁:所得の区分のあらまし(10種類) ↗
- 国税庁:マイホームの取得等と所得税の税額控除 ↗
- 国税庁:基礎控除 ↗
- 国税庁:給与所得控除 ↗
- 国税庁:扶養控除 ↗
- 国税庁:配偶者控除 ↗
- 国税庁:特定親族特別控除 ↗
- 国税庁:医療費控除 ↗
- 国税庁:退職金を受け取ったとき(退職所得) ↗
- 国税庁:配当控除 ↗
- 国税庁:給与所得者で確定申告が必要な人 ↗
- 国税庁:青色申告制度 ↗
- 国税庁:青色申告特別控除 ↗
- 国税庁:住宅の新築等をし、令和4年以降に居住の用に供した場合(住宅借入金等特別控除) ↗
編集:Pinternet Works · 更新日:
教材の編集方針・訂正について