


所得税とは
所得税とは、収入から必要経費や所得控除を段階的に差し引き、累進税率で税額を計算する国税です。
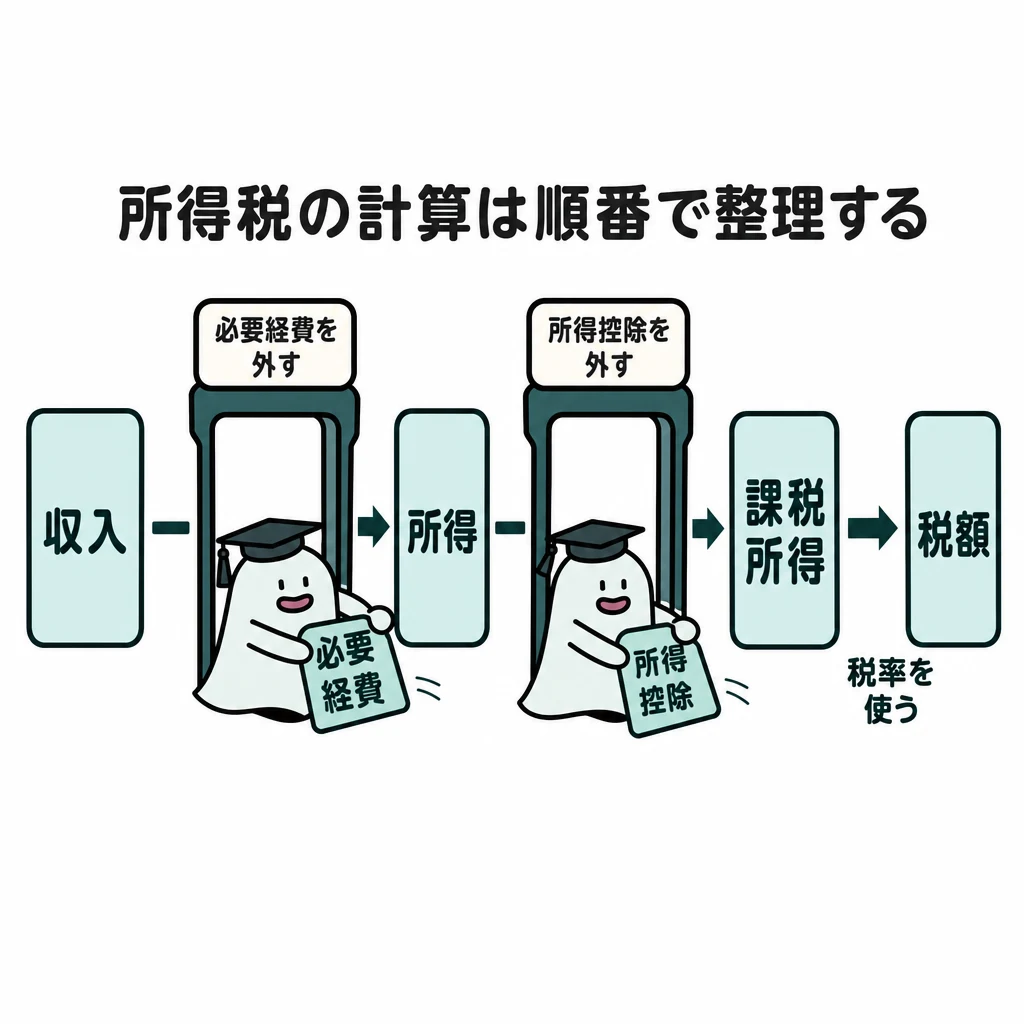
給料や売上がそのまま課税対象になるわけではありません。所得税は、まず収入からその所得に対応する費用等を引き、さらに所得控除を反映してから税率を適用する順番で考えます。
基本の仕組み
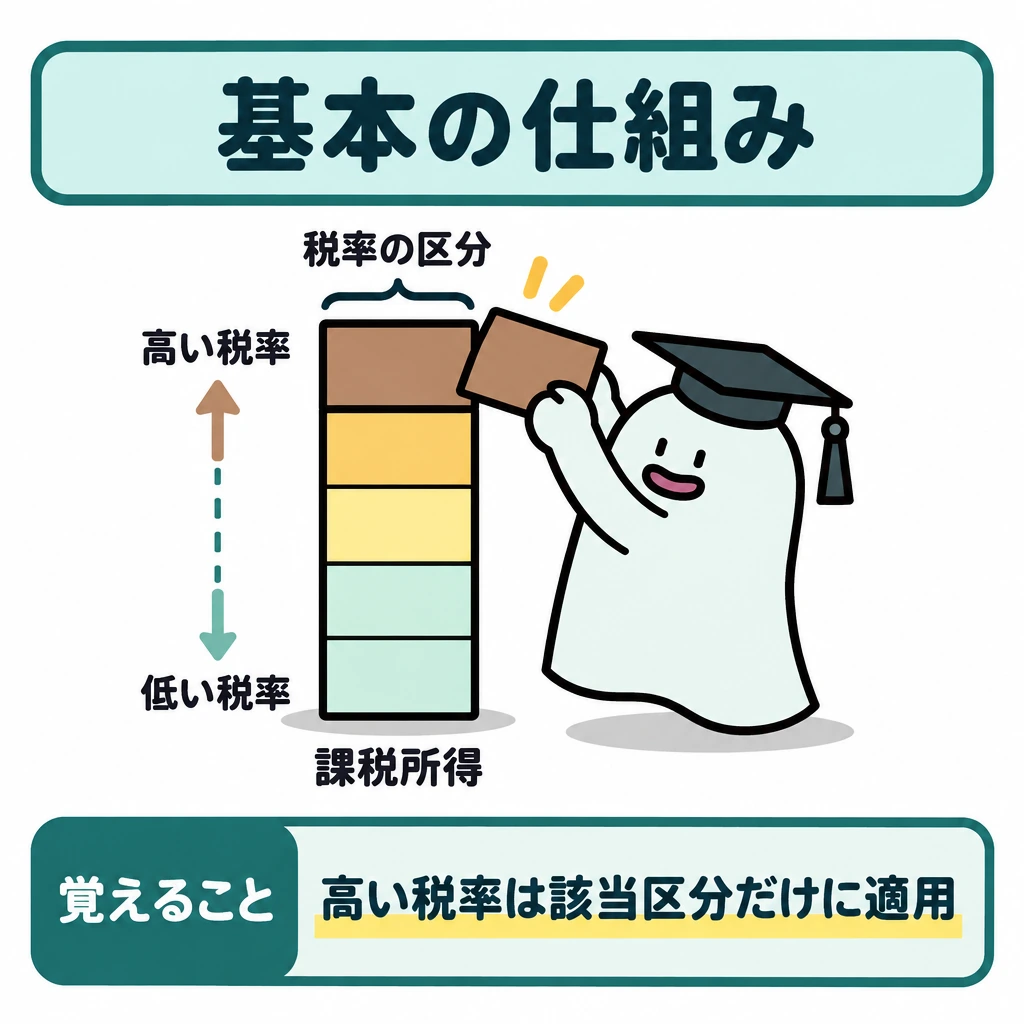
計算の流れを単純化すると「収入→所得→課税所得→算出税額→納付税額」です。事業の収入500万円、必要経費200万円なら事業所得は300万円。ここから所得控除を引いた後の金額に税率を適用します。
累進課税では、高い税率の区分に入ったからといって所得全体にその税率がかかるわけではありません。区分ごとの積上げを簡単に計算できるよう、速算表では「課税所得×税率−控除額」と表します。税率は5%から45%の7段階で、2037年までは所得税額の2.1%の復興特別所得税が加わります。
所得税の計算順序
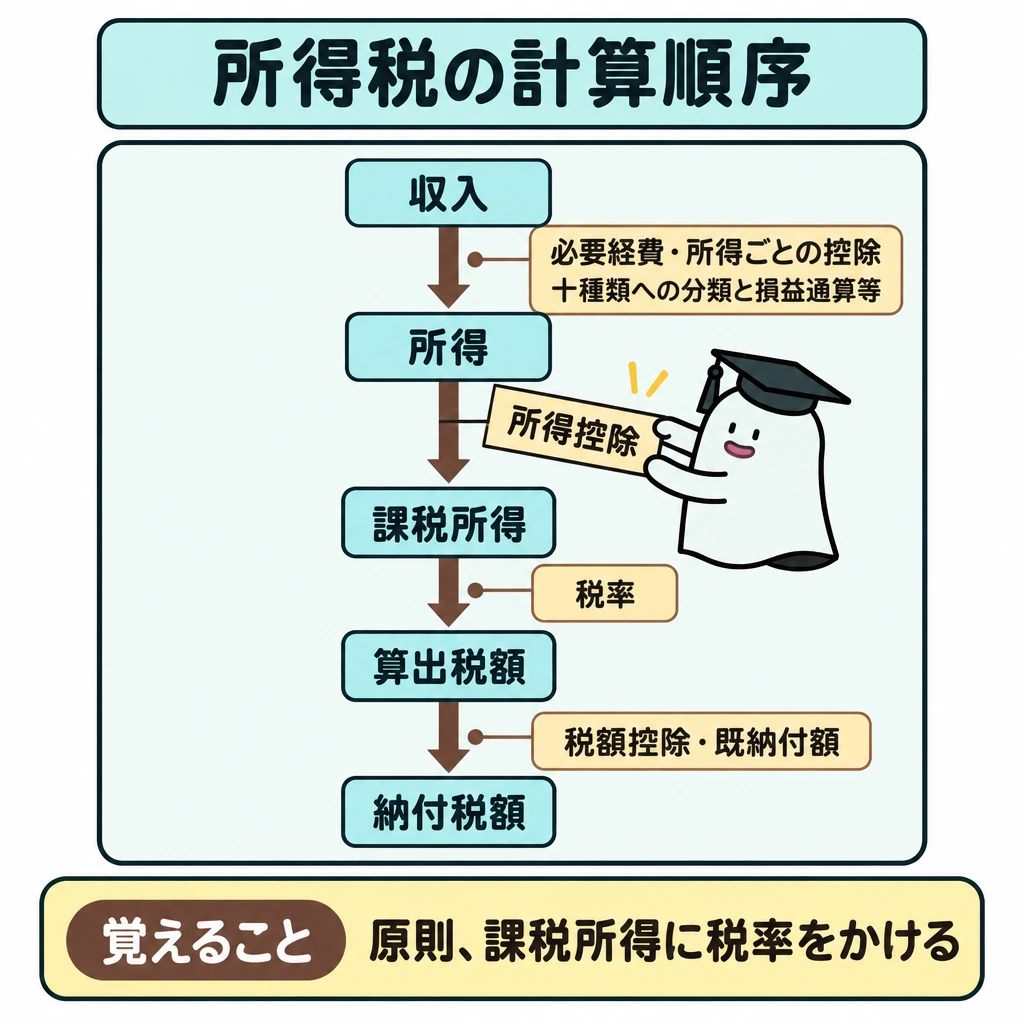
原則として各収入を十種類の所得へ分類して必要経費や所定の控除を引き、損益通算等をした後で所得控除を差し引き、課税所得に税率をかけ、税額控除や源泉徴収税額を反映します。課税方法には、他の所得と合算する総合課税、分けて計算し申告する申告分離課税、源泉徴収だけで課税が終わる源泉分離課税があります。
| 段階 | 引くもの |
|---|---|
| 収入→所得 | 必要経費・所得ごとの控除 |
| 所得→課税所得 | 所得控除 |
| 算出税額→納付税額 | 税額控除・既納付額 |
| 課税される所得金額 | 税率 | 控除額 |
|---|---|---|
| 195万円以下 | 5% | 0円 |
| 195万円超330万円以下 | 10% | 9万7,500円 |
| 330万円超695万円以下 | 20% | 42万7,500円 |
| 695万円超900万円以下 | 23% | 63万6,000円 |
| 900万円超1,800万円以下 | 33% | 153万6,000円 |
| 1,800万円超4,000万円以下 | 40% | 279万6,000円 |
| 4,000万円超 | 45% | 479万6,000円 |
| 課税方法 | 仕組み | 主な例 |
|---|---|---|
| 総合課税 | 他の所得と合算し、超過累進税率で計算 | 給与・事業・不動産・雑所得など |
| 申告分離課税 | 他の所得と分けて税額を計算し、確定申告する | 土地建物の譲渡所得、上場株式等の譲渡所得など |
| 源泉分離課税 | 支払時の源泉徴収で課税が完結し、確定申告しない | 預貯金の利子、一般公社債の利子など |
| 区分 | 主な税 |
|---|---|
| 国税 | 所得税、法人税、相続税、贈与税、消費税、登録免許税、印紙税 |
| 地方税 | 住民税、事業税、固定資産税、不動産取得税、都市計画税 |
試験に出る
- 必要経費は所得を求める段階、所得控除は課税所得を求める段階で差し引く。
- 累進課税は区分ごとに税率を積み上げる。速算表は「課税所得×税率−控除額」。
- 課税所得400万円なら400万円×20%−42万7,500円=37万2,500円。
- 源泉分離課税の所得は源泉徴収で課税が完結し、確定申告しない。
- 所得税・相続税・登録免許税は国税、住民税・固定資産税は地方税。
重要な言葉
- 課税所得
- 所得から所得控除を差し引いた、税率をかける土台となる金額。
- 累進課税
- 所得が大きくなるほど高い税率を段階的に適用する仕組み。
- 速算表
- 区分ごとの税率適用を「課税所得×税率−控除額」で一度に計算する表。
- 源泉分離課税
- 支払時に一定税率で源泉徴収され、それだけで課税が終わる方法。預貯金の利子など。
確認問題
確かめよう必要経費と所得控除は同じ場所で引くでしょうか。
経費は所得を求める段階、所得控除はその後です。計算の途中に段階名を書くだけで二重控除を防げます。
必要経費と所得控除は、どちらも同じ段階で所得から差し引く。
課税所得に速算表の税率を適用する前の段階で、所得控除を差し引く。
源泉分離課税の対象となる所得は、他の所得と合計せずに税額を計算し、確定申告によって納める。
所得税の計算で、事業所得を求める段階として正しいものは?
累進課税の説明として正しいものは?
課税される所得金額が400万円のときの所得税額(復興特別所得税を除く)は?
給料や売上がそのまま課税対象になるわけではありません。所得税は、まず収入からその所得に対応する費用等を引き、さらにを反映してから税率を適用する順番で考えます。
計算の流れを単純化すると「収入→所得→課税所得→算出税額→納付税額」です。事業の収入、必要経費なら事業所得は300万円。ここから所得控除を引いた後の金額に税率を適用します。
では、高い税率の区分に入ったからといって所得全体にその税率がかかるわけではありません。区分ごとの積上げを簡単に計算できるよう、では「課税所得×税率−控除額」と表します。税率は5%から45%の7段階で、2037年までは所得税額の2.1%の復興特別所得税が加わります。
出典・参考資料
試験の公式案内と、この記事の参考にした学習資料です。
- 日本FP協会:2級・3級FP技能検定 試験要綱 ↗
- きんざい:FP技能検定 ↗
- 国税庁:所得控除のあらまし ↗
- 国税庁:令和7年度税制改正による基礎控除等の見直し ↗
- 国税庁:損益通算 ↗
- 国税庁:不動産所得が赤字のときの他の所得との通算 ↗
- 国税庁:必要経費の知識 ↗
- 日本FP協会:3級 試験範囲の細目(2026年9月確認) ↗
- 財務省:令和8年度税制改正の大綱(住宅ローン控除の延長等) ↗
- 財務省:令和8年度税制改正の大綱(青色申告特別控除の引上げ) ↗
- 国税庁:所得の区分のあらまし(10種類) ↗
- 国税庁:マイホームの取得等と所得税の税額控除 ↗
- 国税庁:基礎控除 ↗
- 国税庁:給与所得控除 ↗
- 国税庁:扶養控除 ↗
- 国税庁:配偶者控除 ↗
- 国税庁:特定親族特別控除 ↗
- 国税庁:医療費控除 ↗
- 国税庁:退職金を受け取ったとき(退職所得) ↗
- 国税庁:配当控除 ↗
- 国税庁:給与所得者で確定申告が必要な人 ↗
- 国税庁:青色申告制度 ↗
- 国税庁:青色申告特別控除 ↗
- 国税庁:住宅の新築等をし、令和4年以降に居住の用に供した場合(住宅借入金等特別控除) ↗
編集:Pinternet Works · 更新日:
教材の編集方針・訂正について