


税額控除とは
税額控除とは、算出した税額から一定額を直接差し引く仕組みで、住宅借入金等特別控除などがあります。
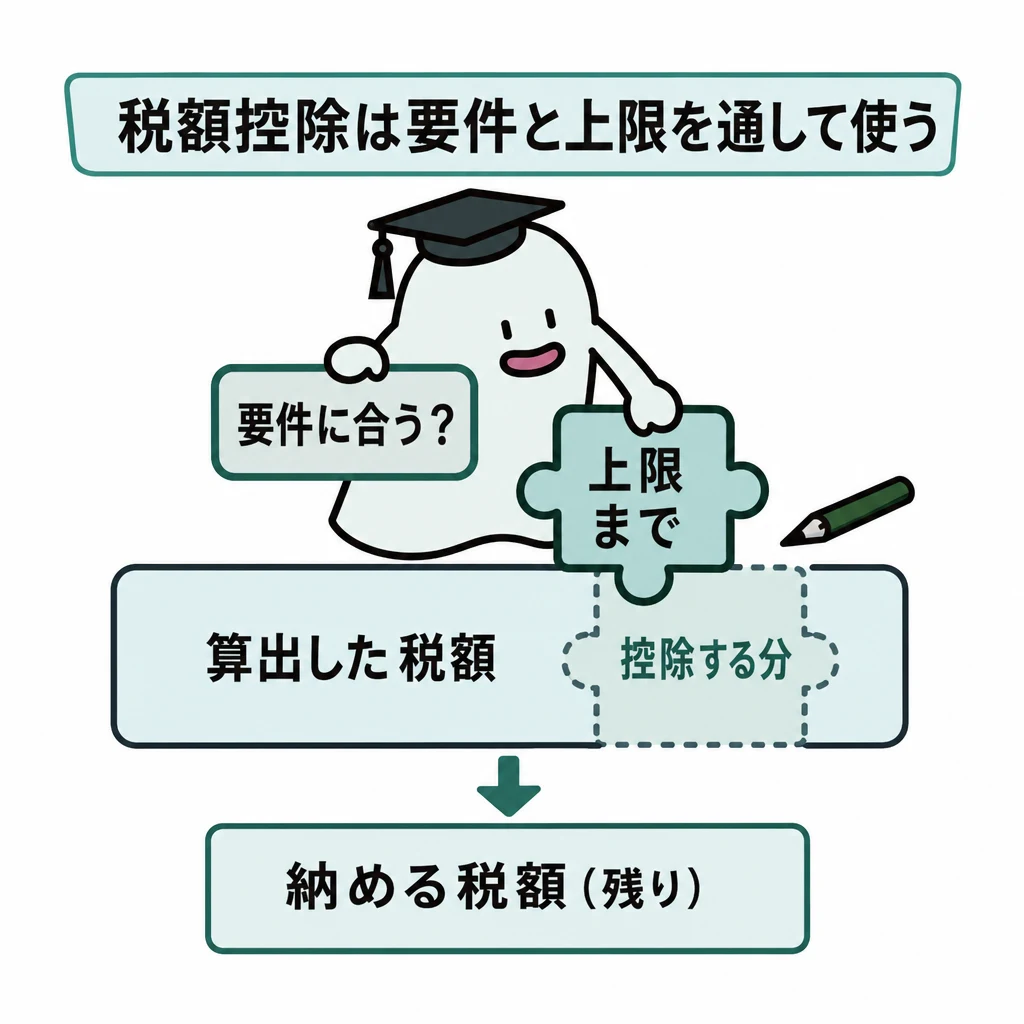
税額控除は、算出税額から一定額を差し引く仕組みです。住宅借入金等特別控除(住宅ローン控除)や配当控除などがあり、制度ごとに対象、限度額、手続が決められています。
基本の仕組み
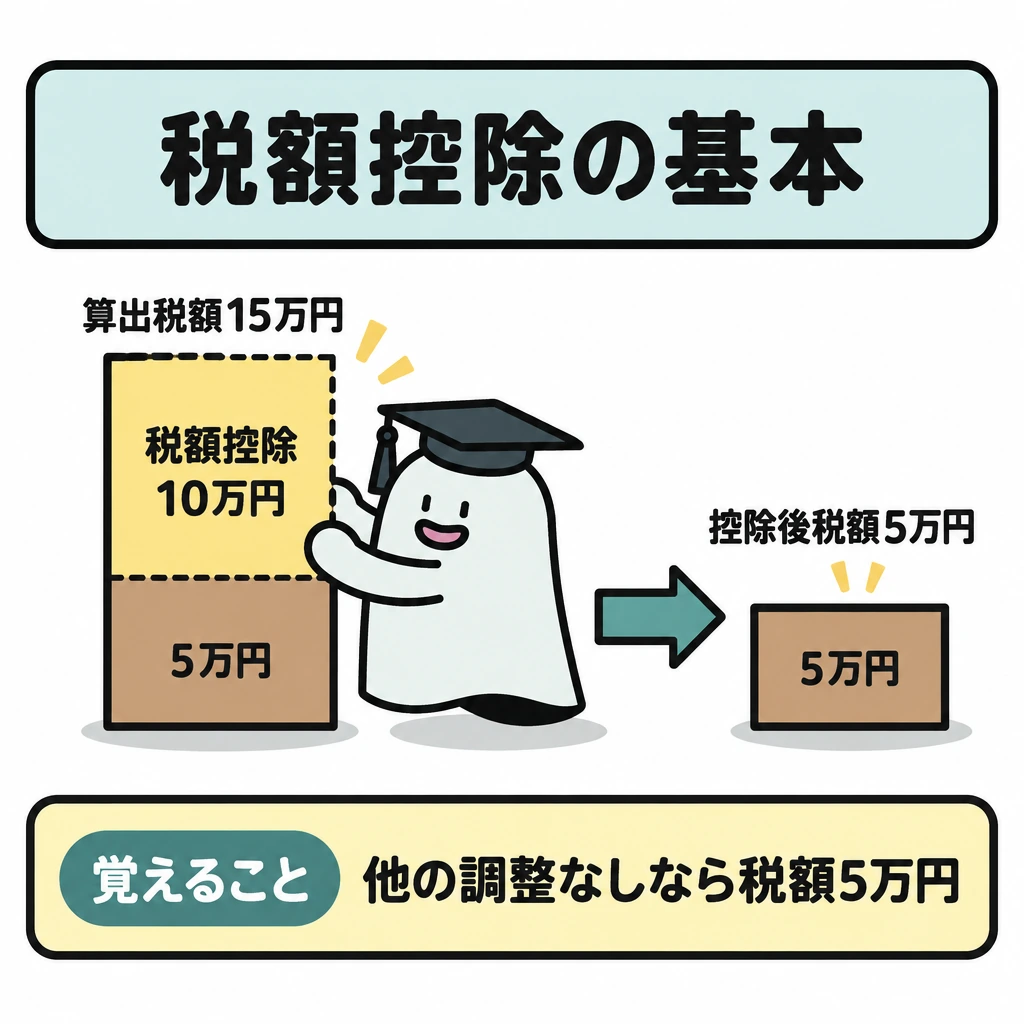
算出税額が15万円で、適用できる税額控除が10万円なら、他の調整を無視した控除後税額は5万円です。控除可能額が税額より大きくても、差額が現金で戻るわけではありません。住宅ローン控除で所得税から引ききれない分は、一定額まで翌年度の住民税から差し引かれます。
住宅ローンがあれば自動的に住宅ローン控除を使える、という理解は不十分です。入居年、住宅の要件、所得、借入期間などを確認し、年末残高から制度上の上限を踏まえて計算します。令和8年度税制改正では適用期限が令和12年12月31日まで5年延長され、省エネ性能の高い既存住宅の控除期間や借入限度額が見直されたため、改正前の前提をそのまま使わないようにします。
住宅ローン控除と配当控除の要件
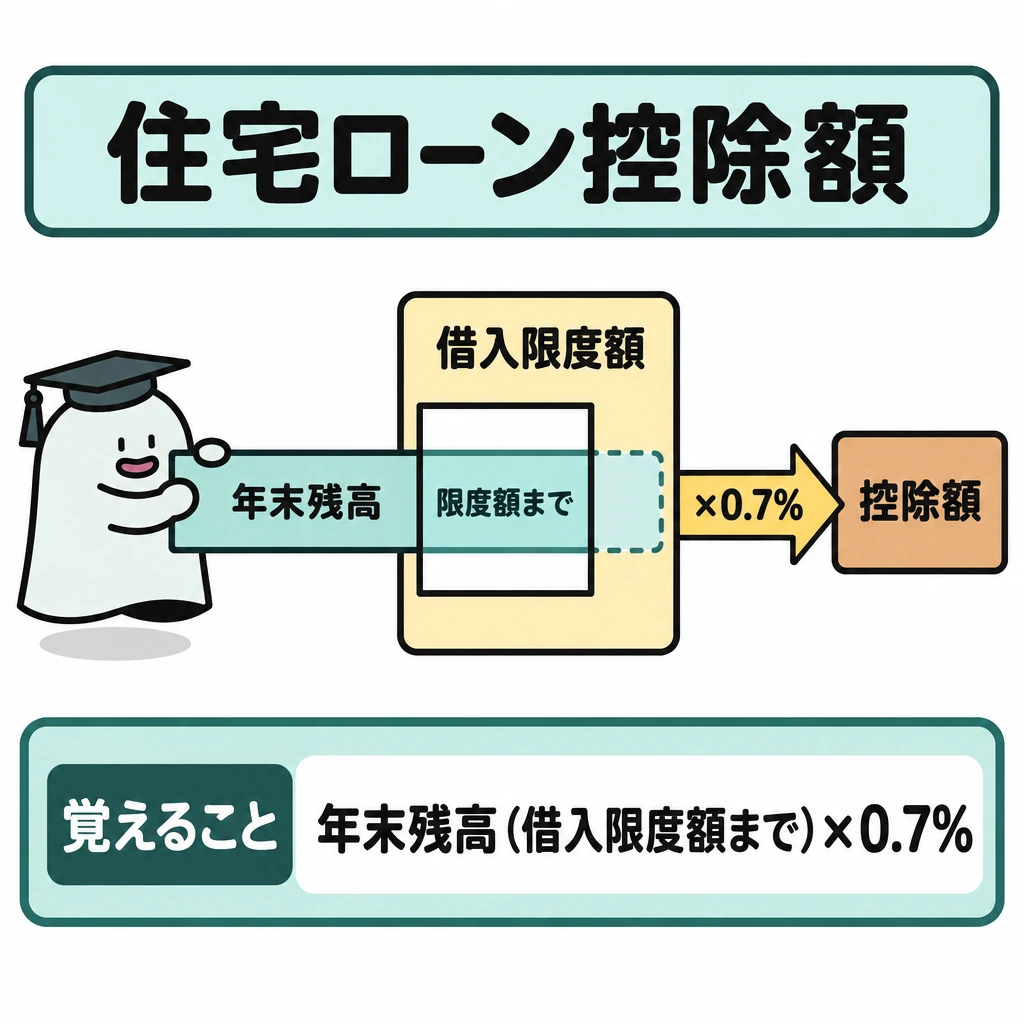
住宅借入金等特別控除は、住み始めた年、住宅の種類・床面積・省エネ性能、所得、借入期間、年末残高で適用と限度額が変わります。控除額は年末残高(借入限度額まで)×0.7%で、借入額や年末残高の全額が控除されるわけではありません。配当控除は、総合課税を選んだ国内株式の配当などが対象です。
| 項目 | 住宅借入金等特別控除の主な要件(新築等の場合) |
|---|---|
| 控除額 | 年末残高(借入限度額まで)×0.7% |
| 控除期間 | 新築の認定長期優良住宅などは最長13年。中古住宅は住宅の区分と居住年で異なる |
| 借入金 | 10年以上の分割返済。親族・知人からの借入金は対象外 |
| 床面積 | 50㎡以上(合計所得1,000万円以下なら一定の住宅は40㎡以上) |
| 所得 | 控除を受ける年の合計所得金額が2,000万円以下 |
| 居住 | 取得などから6か月以内に住み、各年の12月31日まで引き続き住む |
| 手続 | 初年度は確定申告。給与所得者は2年目以降は年末調整で受けられる |
| 配当控除 | 内容 |
|---|---|
| 対象 | 総合課税を選んだ国内株式の配当など |
| 対象外 | 申告分離課税・申告不要を選んだ配当、J-REIT(投資法人)の分配金、外国株式の配当 |
| 控除額 | 課税総所得金額等が1,000万円以下の場合、株式の配当所得の10% |
試験に出る
- 税額控除は算出税額から直接差し引く。
- 住宅ローン控除は年末残高(借入限度額まで)×0.7%。
- 返済期間10年以上、合計所得2,000万円以下、床面積原則50㎡以上が要件。
- 新築の認定長期優良住宅などは最長13年。初年度は確定申告、2年目以降は年末調整で可。
- 配当控除は総合課税を選んだ配当が対象。申告分離・申告不要を選ぶと受けられない。
重要な言葉
- 税額控除
- 計算した税額から直接差し引く控除。住宅借入金等特別控除など。
- 住宅借入金等特別控除
- 住宅ローンの年末残高などに応じて税額から控除する制度。
- 年末残高
- 住宅ローンのその年末時点での借入残高。
- 配当控除
- 総合課税を選んだ国内株式の配当などについて、所得税額から差し引ける税額控除。
確認問題
確かめよう住宅ローン控除の問題で年末ローン残高だけを見て答えを出してよいでしょうか。
いいえです。残高と借入限度額の小さいほうに0.7%をかけ、床面積・所得・返済期間などの要件を先に点検します。
税額控除は、算出した税額から直接差し引く。
住宅ローンがあれば、要件を確認しなくても住宅ローン控除を必ず使える。
住宅借入金等特別控除の控除率は、年末残高の1%である。
算出税額15万円から税額控除10万円を引いた場合の控除後税額は?
住宅借入金等特別控除の計算で確認するものは?
住宅借入金等特別控除の対象となる住宅ローンの返済期間の要件は?
配当控除を受けるために選ぶ配当所得の課税方法は?
税額控除は、から一定額を差し引く仕組みです。住宅借入金等特別控除(住宅ローン控除)や配当控除などがあり、制度ごとに対象、、手続が決められています。
算出税額がで、適用できる税額控除がなら、他の調整を無視した控除後税額は5万円です。控除可能額が税額より大きくても、差額が現金で戻るわけではありません。住宅ローン控除で所得税から引ききれない分は、一定額まで翌年度の住民税から差し引かれます。
住宅ローンがあれば自動的に住宅ローン控除を使える、という理解は不十分です。入居年、住宅の要件、所得、などを確認し、から制度上の上限を踏まえて計算します。令和8年度税制改正では適用期限が令和12年12月31日まで5年延長され、省エネ性能の高い既存住宅の控除期間や借入限度額が見直されたため、改正前の前提をそのまま使わないようにします。
出典・参考資料
試験の公式案内と、この記事の参考にした学習資料です。
- 日本FP協会:2級・3級FP技能検定 試験要綱 ↗
- きんざい:FP技能検定 ↗
- 国税庁:所得控除のあらまし ↗
- 国税庁:令和7年度税制改正による基礎控除等の見直し ↗
- 国税庁:損益通算 ↗
- 国税庁:不動産所得が赤字のときの他の所得との通算 ↗
- 国税庁:必要経費の知識 ↗
- 日本FP協会:3級 試験範囲の細目(2026年9月確認) ↗
- 財務省:令和8年度税制改正の大綱(住宅ローン控除の延長等) ↗
- 財務省:令和8年度税制改正の大綱(青色申告特別控除の引上げ) ↗
- 国税庁:所得の区分のあらまし(10種類) ↗
- 国税庁:マイホームの取得等と所得税の税額控除 ↗
- 国税庁:基礎控除 ↗
- 国税庁:給与所得控除 ↗
- 国税庁:扶養控除 ↗
- 国税庁:配偶者控除 ↗
- 国税庁:特定親族特別控除 ↗
- 国税庁:医療費控除 ↗
- 国税庁:退職金を受け取ったとき(退職所得) ↗
- 国税庁:配当控除 ↗
- 国税庁:給与所得者で確定申告が必要な人 ↗
- 国税庁:青色申告制度 ↗
- 国税庁:青色申告特別控除 ↗
- 国税庁:住宅の新築等をし、令和4年以降に居住の用に供した場合(住宅借入金等特別控除) ↗
編集:Pinternet Works · 更新日:
教材の編集方針・訂正について