


所得控除とは
所得控除とは税率をかける前の所得から差し引く控除で、計算した税額から直接差し引く税額控除と対比されます。
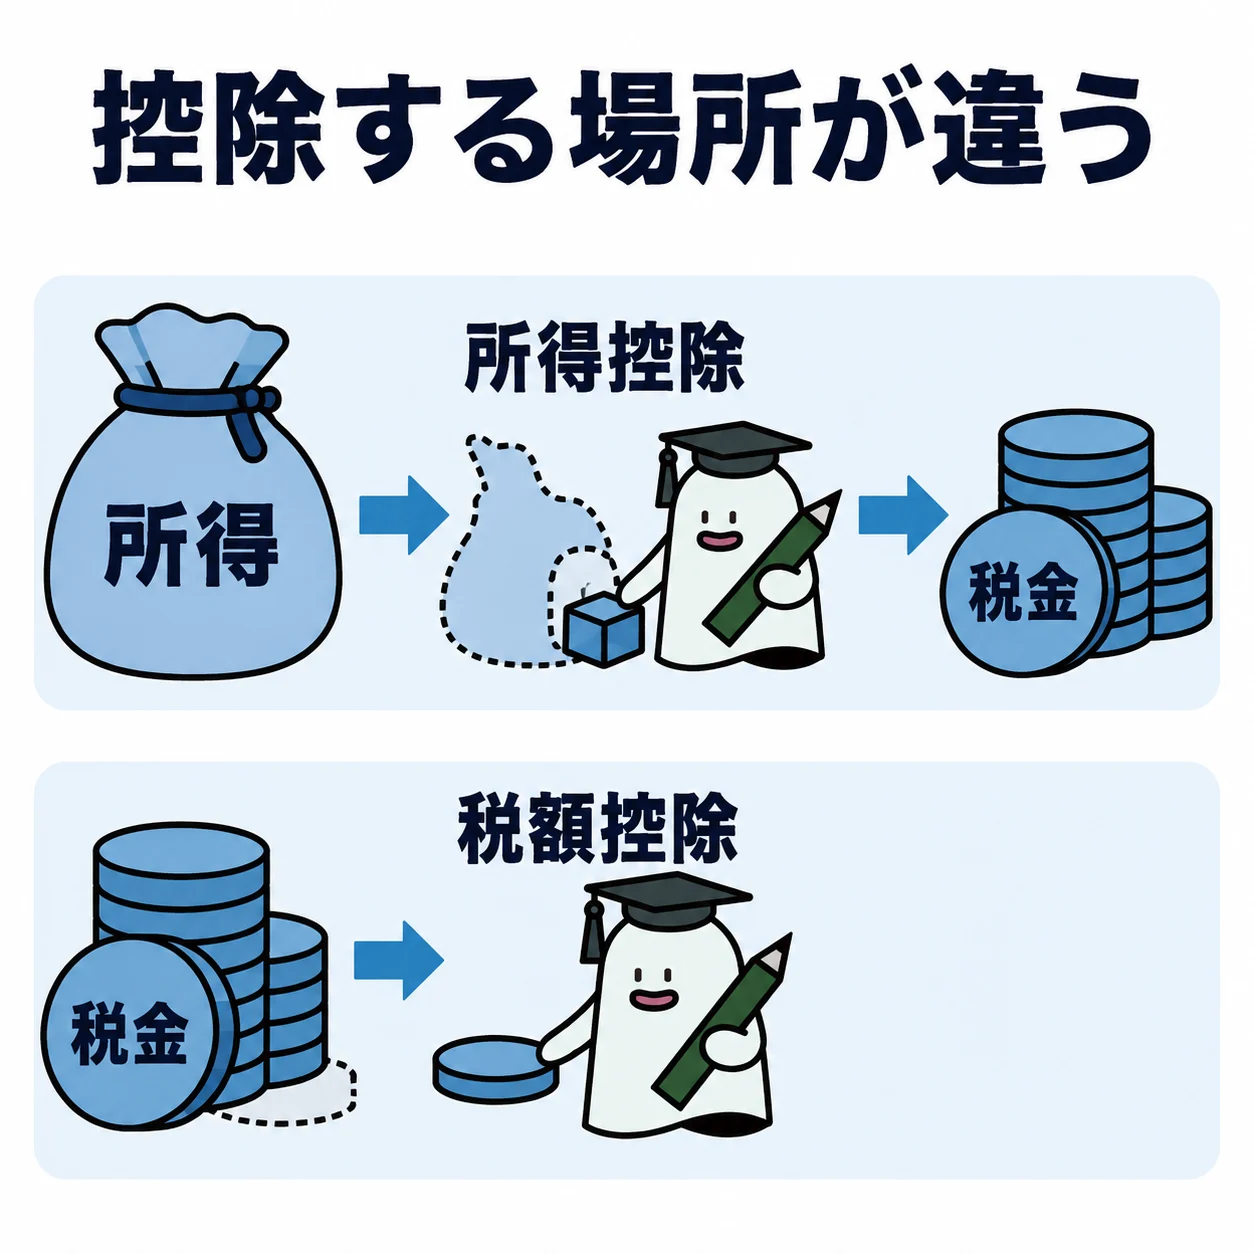
控除という同じ名前でも、引く場所が違えば効果も変わります。所得控除は税率をかける前の所得から、税額控除は計算した税額から直接差し引きます。
| 控除の種類 | 差し引く場所 | 10万円の控除・税率10%の単純例 |
|---|---|---|
| 所得控除 | 税率をかける前の所得 | 税額への影響は約1万円 |
| 税額控除 | 計算した税額 | 適用可能なら税額から10万円 |
基本の仕組み
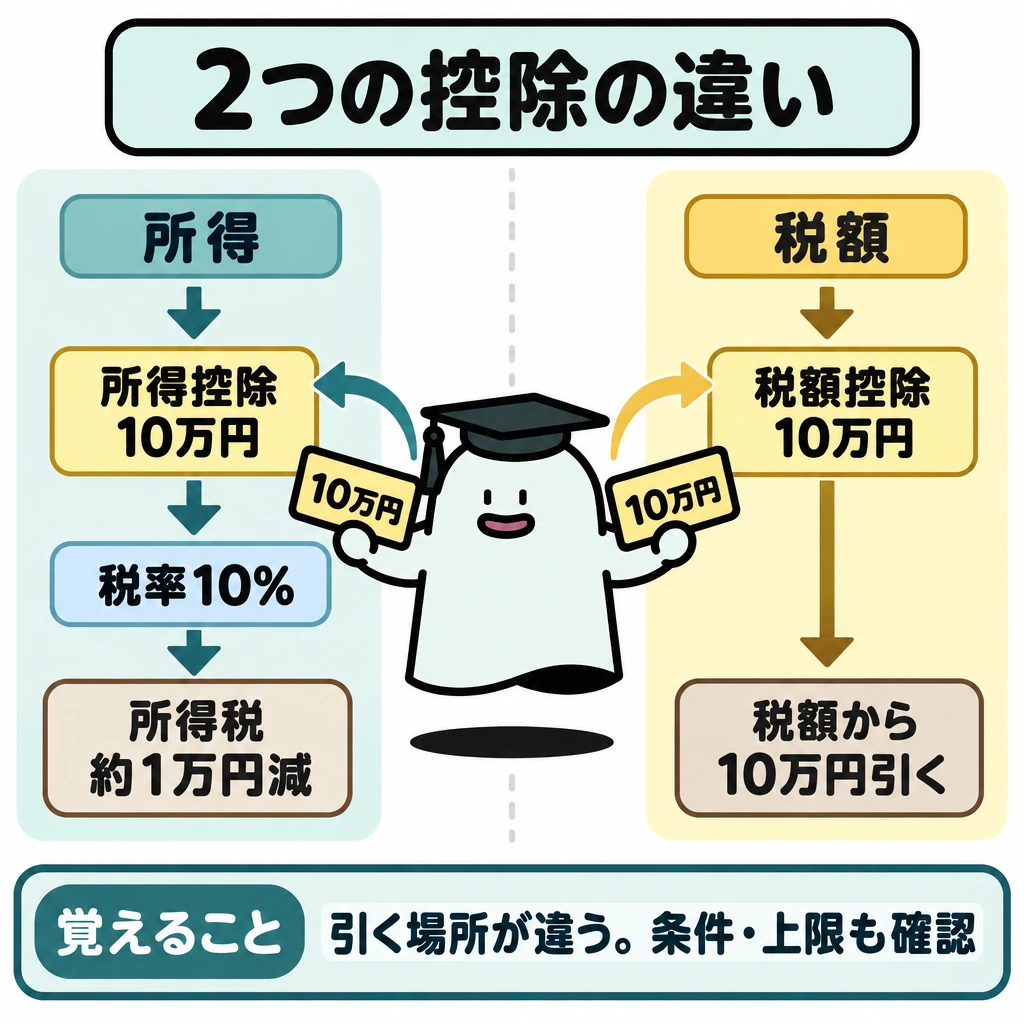
例えば税率10%の範囲で所得控除が10万円増えると、所得税への影響の概算は1万円です。同じ10万円が適用可能な税額控除なら、税額から10万円を引く計算になります。ただし実際には上限や適用条件があります。
基礎控除、社会保険料控除、扶養控除、医療費控除などは所得控除です。令和7年分から基礎控除の特例や特定親族特別控除が加わり、令和8年度改正(令和8年12月1日施行)で令和8年分以後の基礎控除などがさらに引き上げられました。何年分の所得税かを確かめてから金額を当てはめます。
所得控除の全体像
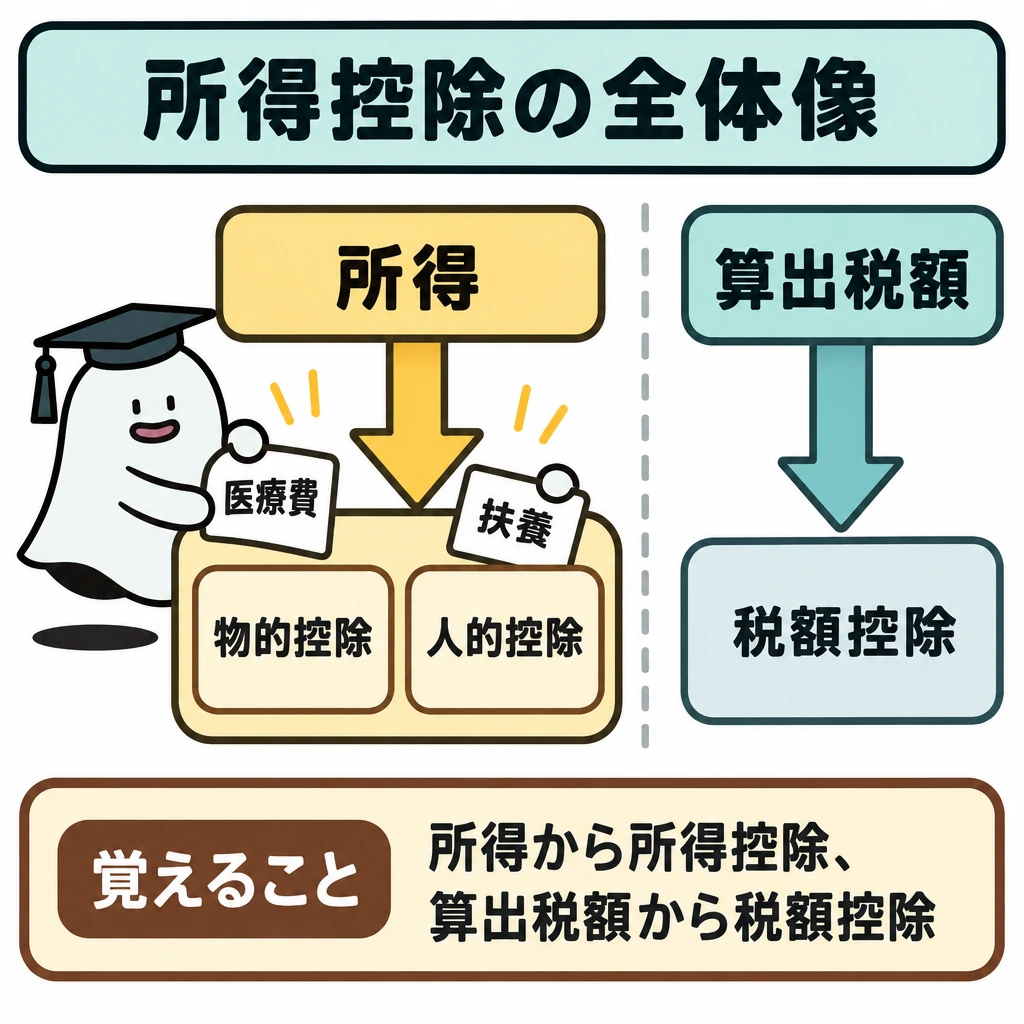
所得控除には物的控除(医療費、社会保険料、生命保険料、地震保険料、寄附金等)と人的控除(基礎、配偶者、扶養、障害者、寡婦、ひとり親、勤労学生等)があります。税額控除は算出税額から直接引きます。両者の名称だけでなく、引く段階と適用要件を比較します。
| 種類 | 代表例 |
|---|---|
| 物的な所得控除 | 医療費・社会保険料・保険料・寄附金 |
| 人的な所得控除 | 基礎・配偶者・扶養・障害者等 |
| 税額控除 | 住宅借入金等特別控除等 |
| 本人の合計所得金額 | 基礎控除(令和7年分) | 基礎控除(令和8年分・令和9年分) |
|---|---|---|
| 132万円以下 | 95万円 | 104万円 |
| 132万円超336万円以下 | 88万円 | 104万円 |
| 336万円超489万円以下 | 68万円 | 104万円 |
| 489万円超655万円以下 | 63万円 | 67万円 |
| 655万円超2,350万円以下 | 58万円 | 62万円 |
| 2,350万円超2,400万円以下 | 48万円 | 48万円 |
| 2,400万円超2,450万円以下 | 32万円 | 32万円 |
| 2,450万円超2,500万円以下 | 16万円 | 16万円 |
| 2,500万円超 | 0円 | 0円 |
| 所得控除 | 控除額 | 主な要件・注意点 |
|---|---|---|
| 配偶者控除 | 38万円(70歳以上の老人控除対象配偶者は48万円) | 本人の合計所得1,000万円以下(900万円超は段階的に縮小)。配偶者の合計所得58万円以下(令和8年分は62万円以下) |
| 配偶者特別控除 | 最高38万円 | 配偶者控除を受けられず、配偶者の合計所得が58万円超133万円以下(令和8年分は62万円超) |
| 扶養控除 | 一般38万円、特定扶養親族(19歳以上23歳未満)63万円、老人扶養親族(70歳以上)48万円(同居老親等58万円) | 16歳未満は対象外。扶養親族の合計所得58万円以下(令和8年分は62万円以下) |
| 特定親族特別控除 | 最高63万円 | 19歳以上23歳未満の親族で、合計所得が扶養控除の要件を超え123万円以下(令和7年分から) |
| 医療費控除 | (支払った医療費−保険金などで補塡される額)−10万円(総所得金額等が200万円未満ならその5%)。上限200万円 | 生計を一にする配偶者・親族の医療費も対象(その人の所得は問わない)。確定申告が必要 |
| セルフメディケーション税制 | 対象医薬品の購入費のうち1万2,000円を超える部分(上限8万8,000円) | 通常の医療費控除との選択適用 |
| 社会保険料控除 | 支払った全額 | 国民年金・国民年金基金・健康保険など。生計を一にする親族の分を負担した場合も対象 |
| 小規模企業共済等掛金控除 | 支払った全額 | iDeCo・小規模企業共済の掛金 |
| 生命保険料控除 | 2012年以後の契約は一般・介護医療・個人年金の各最高4万円、合計最高12万円 | 契約時期で限度額が異なる |
| 地震保険料控除 | 支払った保険料の全額(最高5万円) | 火災保険料は対象外 |
試験に出る
- 所得控除は税率をかける前、税額控除は税額から直接差し引く。
- 所得控除10万円・税率10%なら税額への影響は約1万円。
- 令和7年分の基礎控除は合計所得655万円超2,350万円以下で58万円(低所得者は最高95万円)、2,500万円超は0円。令和8年分は62万円(最高104万円)。
- 扶養控除は一般38万円・特定63万円・老人48万円(同居老親等58万円)。16歳未満は対象外。
- 医療費控除は10万円(総所得金額等200万円未満は5%)を超える部分、上限200万円。
- iDeCoの掛金は小規模企業共済等掛金控除、国民年金基金の掛金は社会保険料控除。
重要な言葉
- 所得控除
- 税率をかける前の所得から差し引く控除。基礎控除や医療費控除など。
- 税額控除
- 計算した税額から直接差し引く控除。住宅借入金等特別控除や配当控除など。
- 基礎控除
- 本人の合計所得金額に応じて差し引く所得控除。2,500万円を超えると0円になる。
- 特定親族特別控除
- 19歳以上23歳未満の親族の所得が扶養控除の要件を超えても、123万円以下なら受けられる控除。
確認問題
確かめよう「控除額=還付額」とは限らない理由を説明できますか。
税率をかける前か後かを、所得税の計算の順番に戻して考えます。
税額控除は、税率をかける前の所得から差し引く。
医療費控除は所得控除の一つである。
基礎控除の額は、納税者の合計所得金額の多寡にかかわらず58万円である。
納税者本人の合計所得金額が1,000万円を超える場合、配偶者控除は受けられない。
税率10%の範囲で所得控除が10万円増えたとき、税額への影響の概算は?
所得控除に分類されるものは?
特定扶養親族(19歳以上23歳未満)1人当たりの扶養控除額は?
支払った医療費30万円、保険金で補塡5万円、総所得金額等500万円のときの医療費控除額は?
控除という同じ名前でも、引く場所が違えば効果も変わります。は税率をかける前の所得から、は計算した税額から直接差し引きます。
例えば税率の範囲で所得控除が増えると、所得税への影響の概算は1万円です。同じ10万円が適用可能な税額控除なら、税額から10万円を引く計算になります。ただし実際には上限や適用条件があります。
、社会保険料控除、扶養控除、などは所得控除です。令和7年分から基礎控除の特例や特定親族特別控除が加わり、令和8年度改正(令和8年12月1日施行)で令和8年分以後の基礎控除などがさらに引き上げられました。何年分の所得税かを確かめてから金額を当てはめます。
出典・参考資料
試験の公式案内と、この記事の参考にした学習資料です。
- 日本FP協会:2級・3級FP技能検定 試験要綱 ↗
- きんざい:FP技能検定 ↗
- 国税庁:所得控除のあらまし ↗
- 国税庁:令和7年度税制改正による基礎控除等の見直し ↗
- 国税庁:損益通算 ↗
- 国税庁:不動産所得が赤字のときの他の所得との通算 ↗
- 国税庁:必要経費の知識 ↗
- 日本FP協会:3級 試験範囲の細目(2026年9月確認) ↗
- 財務省:令和8年度税制改正の大綱(住宅ローン控除の延長等) ↗
- 財務省:令和8年度税制改正の大綱(青色申告特別控除の引上げ) ↗
- 国税庁:所得の区分のあらまし(10種類) ↗
- 国税庁:マイホームの取得等と所得税の税額控除 ↗
- 国税庁:基礎控除 ↗
- 国税庁:給与所得控除 ↗
- 国税庁:扶養控除 ↗
- 国税庁:配偶者控除 ↗
- 国税庁:特定親族特別控除 ↗
- 国税庁:医療費控除 ↗
- 国税庁:退職金を受け取ったとき(退職所得) ↗
- 国税庁:配当控除 ↗
- 国税庁:給与所得者で確定申告が必要な人 ↗
- 国税庁:青色申告制度 ↗
- 国税庁:青色申告特別控除 ↗
- 国税庁:住宅の新築等をし、令和4年以降に居住の用に供した場合(住宅借入金等特別控除) ↗
編集:Pinternet Works · 更新日:
教材の編集方針・訂正について