


確定申告とは
確定申告とは、1年間(1月1日〜12月31日)の所得と税額を自分で計算し、源泉徴収などで納めた税額との過不足を精算する手続です。
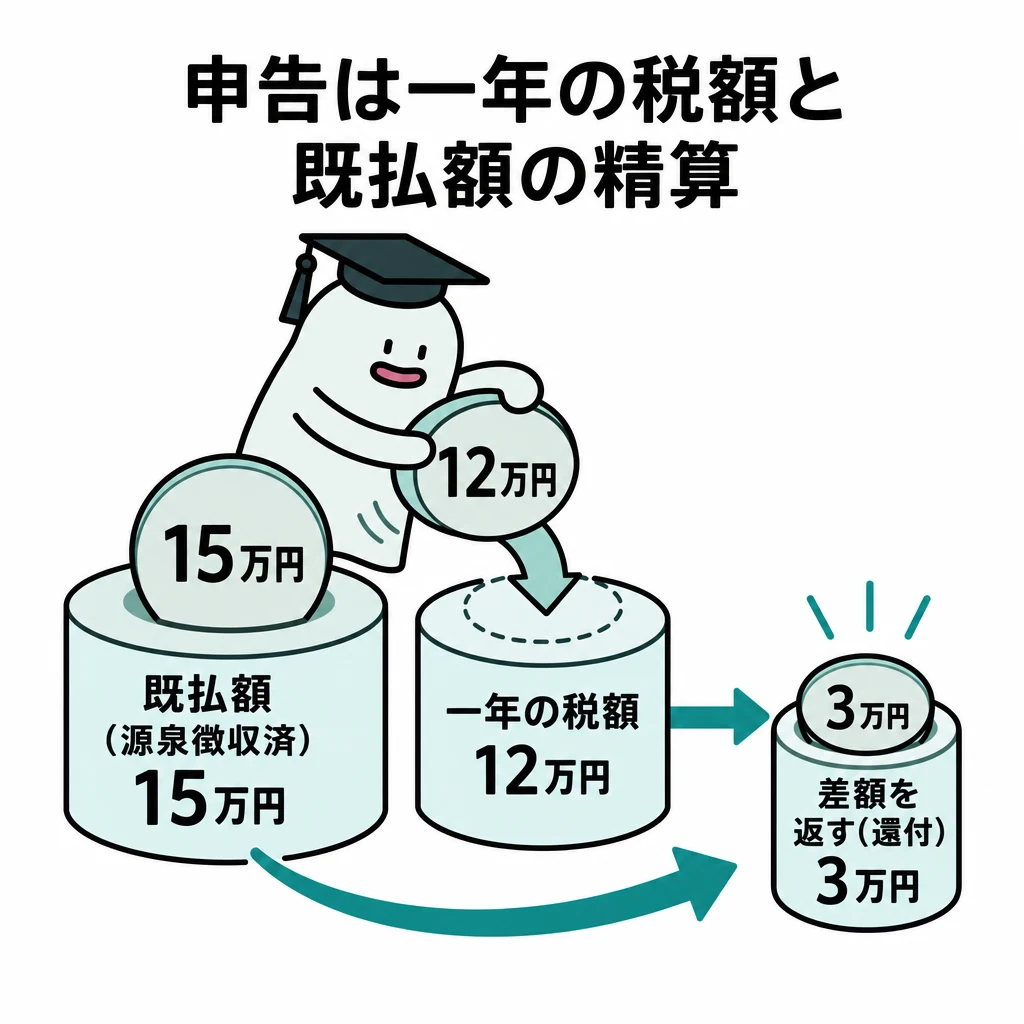
確定申告は、一年間の所得と税額を計算し、源泉徴収などですでに払った税額との過不足を精算する手続です。給与の年末調整だけでは反映できない事項もあります。
基本の仕組み
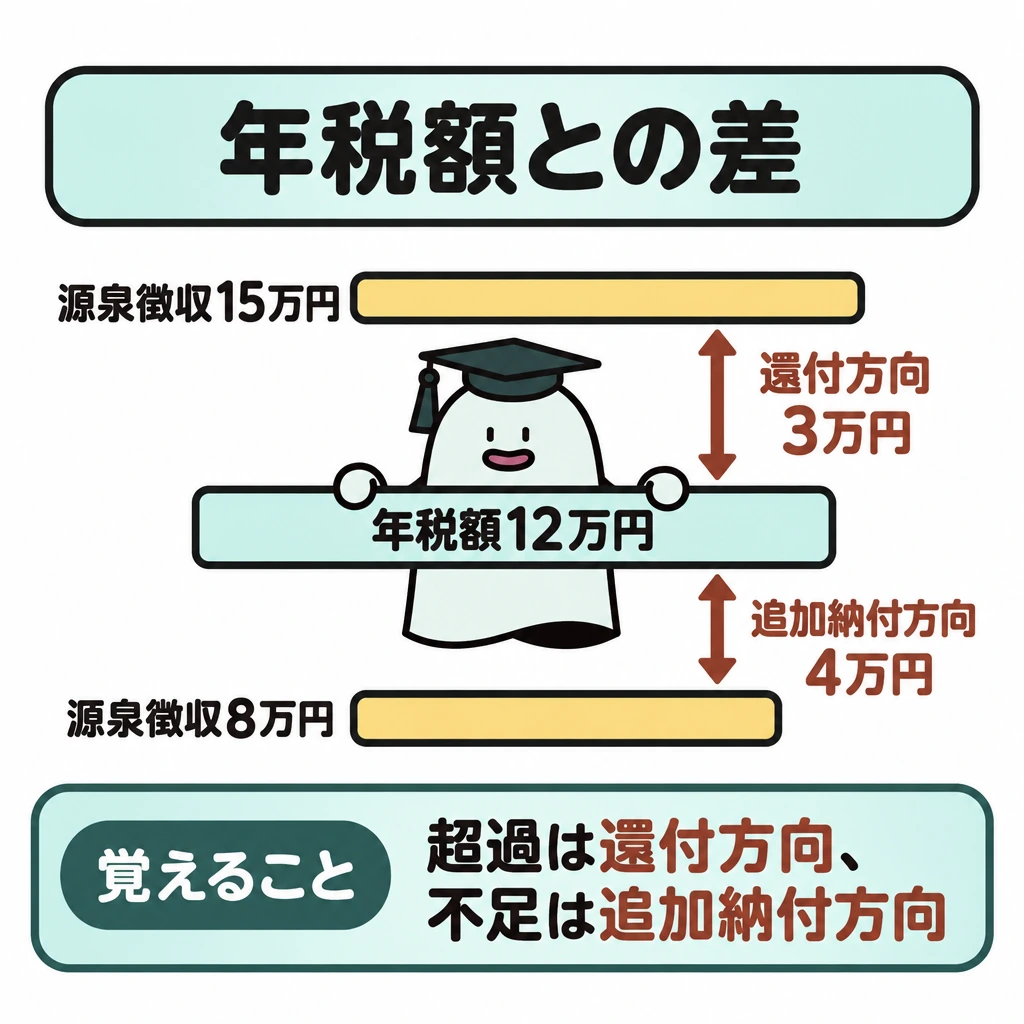
計算した年税額が12万円で、源泉徴収済みが15万円なら、単純化した差額3万円は還付の方向です。逆に源泉徴収済みが8万円なら、差額4万円を追加で納める方向になります。
医療費控除を受ける場合や住宅ローン控除の初年度など、申告により控除を受ける場面があります。「給与所得者だから絶対に申告不要」とは限りません。申告不要の条件と、申告すると有利な場合も別です。
国税と地方税の申告・課税は完全には一致しません。所得税の確定申告が不要な条件を満たしても、住民税の申告が必要な場合があります。個人事業税では対象業種や事業主控除等を別に確認し、所得税の計算結果を無条件で転記しません。
青色申告ができるのは、不動産所得・事業所得・山林所得がある人です。原則として適用を受けたい年の3月15日までに青色申告承認申請書を提出し、その年の1月16日以後に開業した場合は開業日から2か月以内に提出します。帳簿を備え付けて記帳し、原則7年間保存します。
主な特典は、青色申告特別控除(複式簿記で記帳し期限内に申告すれば55万円、さらにe-Taxか優良な電子帳簿保存で65万円、それ以外は10万円)、家族への青色事業専従者給与の必要経費算入、純損失の3年間繰越しです。令和8年度改正で、令和9年分以後はe-Tax申告を要件に65万円、電子帳簿保存等も満たせば75万円になる予定です。
申告義務と還付の違い
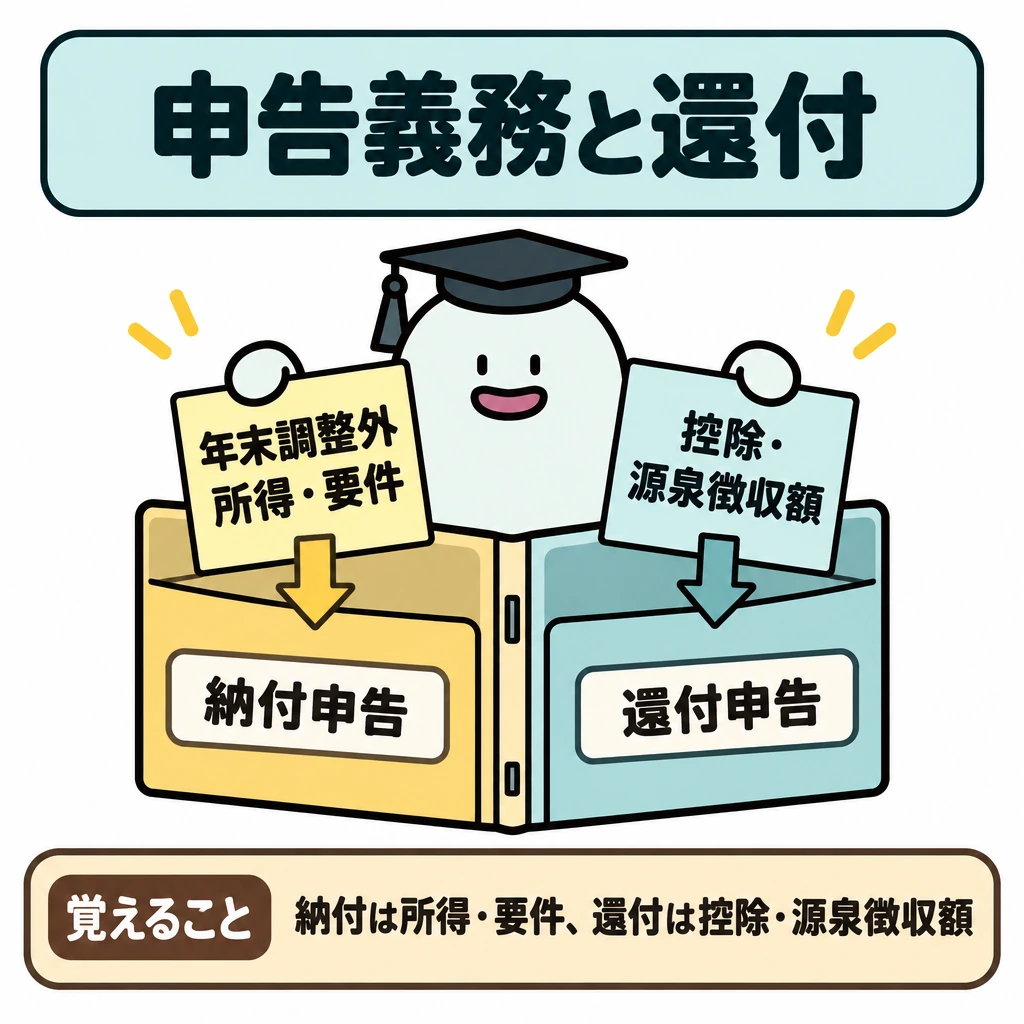
年末調整で通常精算される給与所得者でも、複数の所得や所定の要件により確定申告が必要になる場合があります。医療費控除や住宅ローン控除の初年度など、納付義務とは別に申告して還付を受ける場面もあります。所得税の申告不要と住民税の申告不要は同義ではありません。対象年分と期限を確認します。
| 場面 | 確認すること |
|---|---|
| 納付申告 | 年末調整外の所得・要件 |
| 還付申告 | 控除・源泉徴収額 |
| 住民税 | 所得税と異なる申告要否 |
| 項目 | 内容 |
|---|---|
| 所得税の確定申告期間 | 翌年2月16日から3月15日まで(還付申告は翌年1月1日から5年間) |
| 確定申告が必要な給与所得者 | 給与収入2,000万円超、給与・退職所得以外の所得が20万円超、2か所以上から給与を受けている など |
| 準確定申告 | 死亡した人の分を、相続人が相続開始を知った日の翌日から4か月以内に申告 |
| 青色申告承認申請書 | 原則その年の3月15日まで。1月16日以後の開業は開業日から2か月以内 |
| 青色申告特別控除(現行) | 55万円(複式簿記・期限内申告)、65万円(さらにe-Taxまたは優良な電子帳簿保存)、10万円(それ以外) |
| 個人住民税 | 前年の所得に課税。所得割は一律10%と均等割。給与所得者は勤務先が給与から差し引く特別徴収 |
| 個人事業税 | 法律で定めた業種の事業所得に課税。事業主控除290万円、税率は業種により3〜5% |
試験に出る
- 確定申告の役割は過不足の精算。期間は翌年2月16日〜3月15日、還付申告は5年間できる。
- 給与収入2,000万円超、給与以外の所得20万円超の給与所得者は確定申告が必要。
- 医療費控除や住宅ローン控除の初年度は、給与所得者でも確定申告で控除を受ける。
- 青色申告承認申請は原則その年の3月15日まで、1月16日以後の開業は開業日から2か月以内。
- 青色申告特別控除の最高額は現行65万円。令和9年分以後は65万円・75万円の二段階になる予定。
- 住民税は前年所得に課税。個人事業税は事業主控除290万円。
重要な言葉
- 確定申告
- 1年間の所得と税額を計算し、納めすぎや不足を精算する手続。
- 年末調整
- 給与所得者について、勤務先が1年間の税額を精算する手続。
- 青色申告
- 帳簿を備えて記帳し、税務署長の承認を受けて申告する方法。特別控除などの特典がある。
- 青色申告特別控除
- 青色申告者が要件に応じて所得から差し引ける控除。現行は最高65万円。
- 個人事業税
- 法定業種の事業を営む個人にかかる都道府県税。事業主控除290万円がある。
確認問題
確かめよう申告をする義務がないことと、申告で還付金を受けられないことは同じでしょうか。
納付のためだけでなく、税額の過不足を精算する役割も思い出します。
所得税の確定申告が不要なら、住民税の申告も必ず不要である。
確定申告は、払いすぎた税額の還付を受けるためにも行う。
その年の1月16日以後に開業した人は、開業日から2か月以内に青色申告承認申請書を提出すれば、その年から青色申告ができる。
計算した年税額が12万円、源泉徴収済みが15万円のときの精算は?
確定申告が必要・有利となる場面は?
年末調整を受ける給与所得者のうち、確定申告が必要な人は?
事業所得の青色申告者が受けられる青色申告特別控除の最高額(現行)は?
確定申告は、一年間の所得と税額を計算し、などですでに払った税額との過不足を精算する手続です。給与のだけでは反映できない事項もあります。
計算した年税額がで、源泉徴収済みがなら、単純化した差額3万円は還付の方向です。逆に源泉徴収済みが8万円なら、差額4万円を追加で納める方向になります。
を受ける場合やの初年度など、申告により控除を受ける場面があります。「給与所得者だから絶対に申告不要」とは限りません。申告不要の条件と、申告すると有利な場合も別です。
国税と地方税の申告・課税は完全には一致しません。所得税の確定申告が不要な条件を満たしても、の申告が必要な場合があります。では対象業種や事業主控除等を別に確認し、所得税の計算結果を無条件で転記しません。
ができるのは、不動産所得・事業所得・山林所得がある人です。原則として適用を受けたい年の3月15日までに青色申告承認申請書を提出し、その年の1月16日以後に開業した場合は開業日から2か月以内に提出します。帳簿を備え付けて記帳し、原則7年間保存します。
主な特典は、(複式簿記で記帳し期限内に申告すれば55万円、さらにe-Taxか優良な電子帳簿保存で65万円、それ以外は10万円)、家族への青色事業専従者給与の必要経費算入、純損失の3年間繰越しです。令和8年度改正で、令和9年分以後は申告を要件に65万円、電子帳簿保存等も満たせば75万円になる予定です。
出典・参考資料
試験の公式案内と、この記事の参考にした学習資料です。
- 日本FP協会:2級・3級FP技能検定 試験要綱 ↗
- きんざい:FP技能検定 ↗
- 国税庁:所得控除のあらまし ↗
- 国税庁:令和7年度税制改正による基礎控除等の見直し ↗
- 国税庁:損益通算 ↗
- 国税庁:不動産所得が赤字のときの他の所得との通算 ↗
- 国税庁:必要経費の知識 ↗
- 日本FP協会:3級 試験範囲の細目(2026年9月確認) ↗
- 財務省:令和8年度税制改正の大綱(住宅ローン控除の延長等) ↗
- 財務省:令和8年度税制改正の大綱(青色申告特別控除の引上げ) ↗
- 国税庁:所得の区分のあらまし(10種類) ↗
- 国税庁:マイホームの取得等と所得税の税額控除 ↗
- 国税庁:基礎控除 ↗
- 国税庁:給与所得控除 ↗
- 国税庁:扶養控除 ↗
- 国税庁:配偶者控除 ↗
- 国税庁:特定親族特別控除 ↗
- 国税庁:医療費控除 ↗
- 国税庁:退職金を受け取ったとき(退職所得) ↗
- 国税庁:配当控除 ↗
- 国税庁:給与所得者で確定申告が必要な人 ↗
- 国税庁:青色申告制度 ↗
- 国税庁:青色申告特別控除 ↗
- 国税庁:住宅の新築等をし、令和4年以降に居住の用に供した場合(住宅借入金等特別控除) ↗
編集:Pinternet Works · 更新日:
教材の編集方針・訂正について