


損益通算とは
損益通算とは、対象となる所得の赤字を、決められた範囲と順序でほかの所得と相殺する仕組みです。
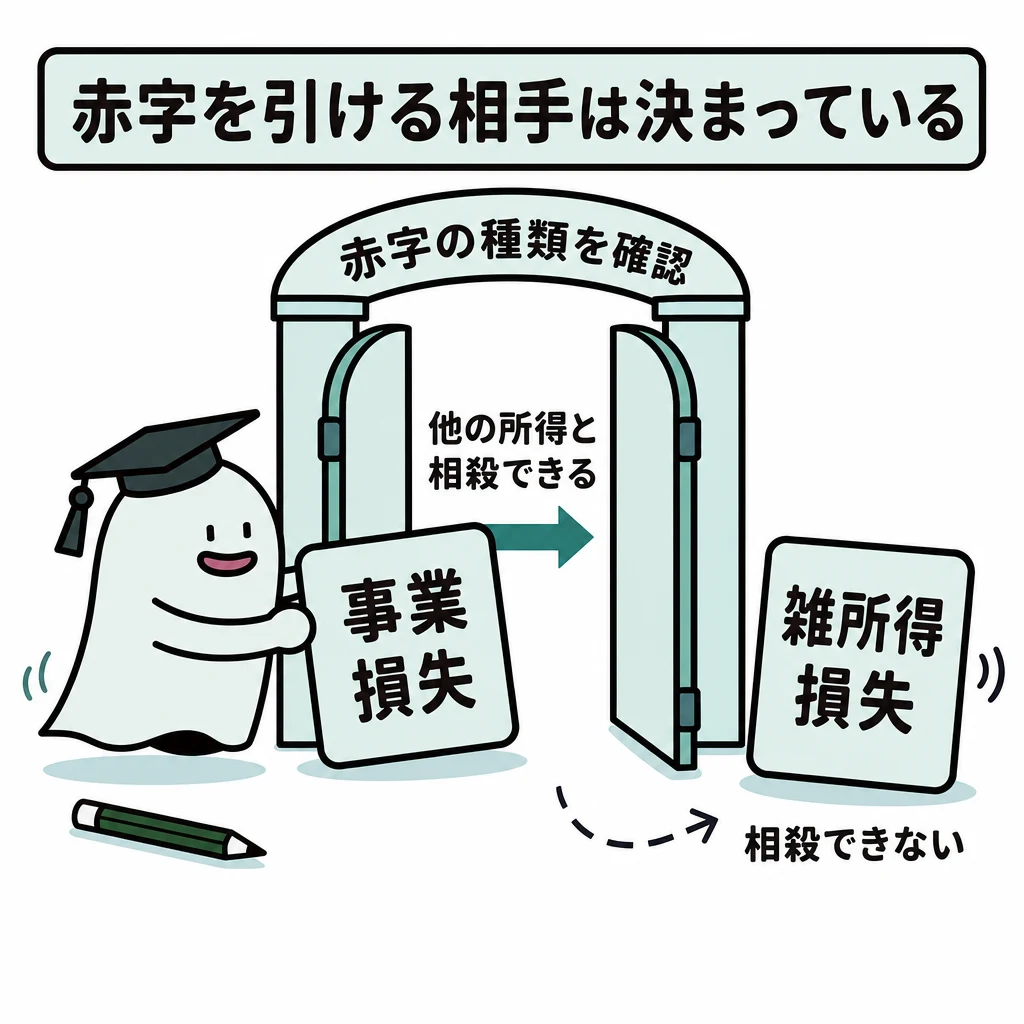
ある所得が赤字でも、その赤字を自由に給料などから引けるわけではありません。損益通算は、対象となる所得の損失を、決められた範囲と順序でほかの所得と相殺する仕組みです。
基本の仕組み
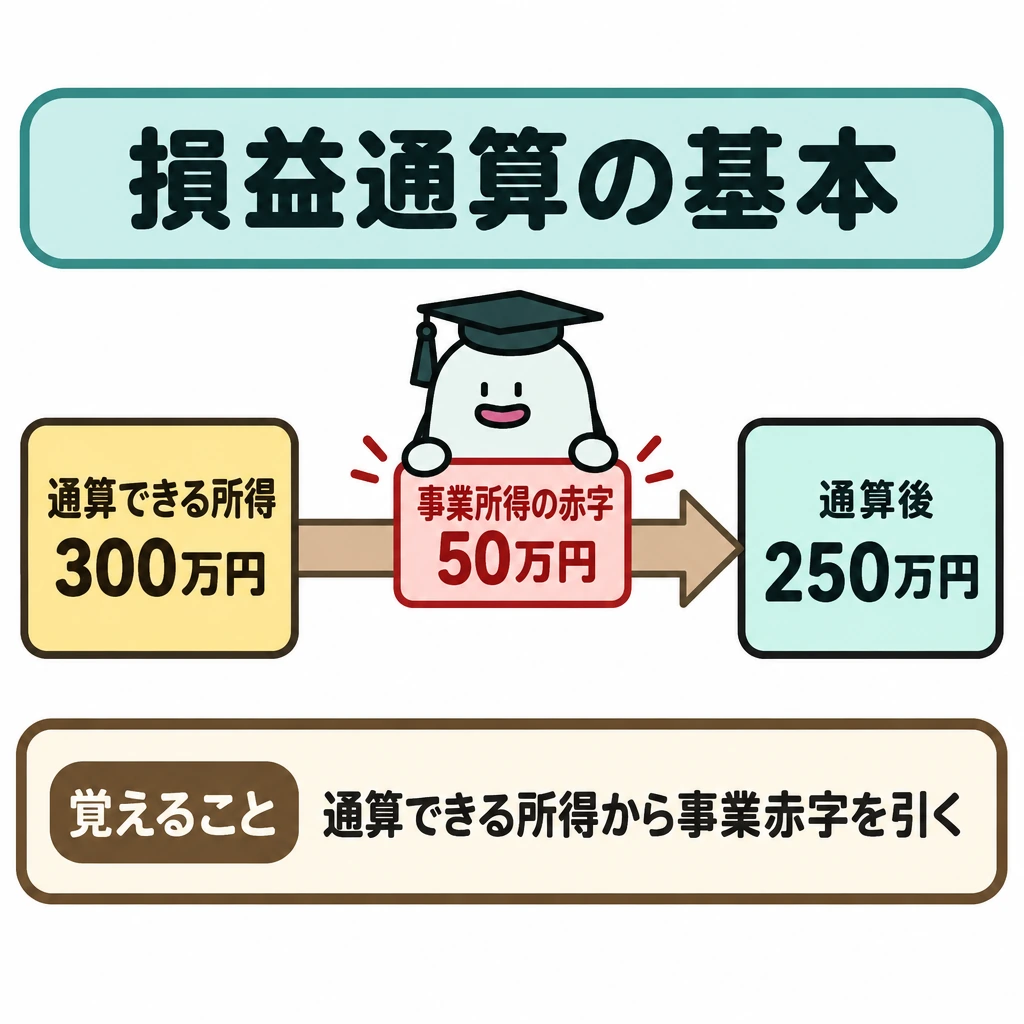
例えば事業所得が50万円の赤字で、通算できる他の所得が300万円という条件なら、通算後は250万円です。一方、雑所得の赤字を同じように給与所得から引けると考えるのは誤りです。
基本となる対象は不動産・事業・山林・譲渡ですが、それぞれ対象外の損失等があります。株式の譲渡損失も給与と自由に通算できず、一定の上場株式等の範囲など、別の扱いを確認します。
通算できる損失とできない損失
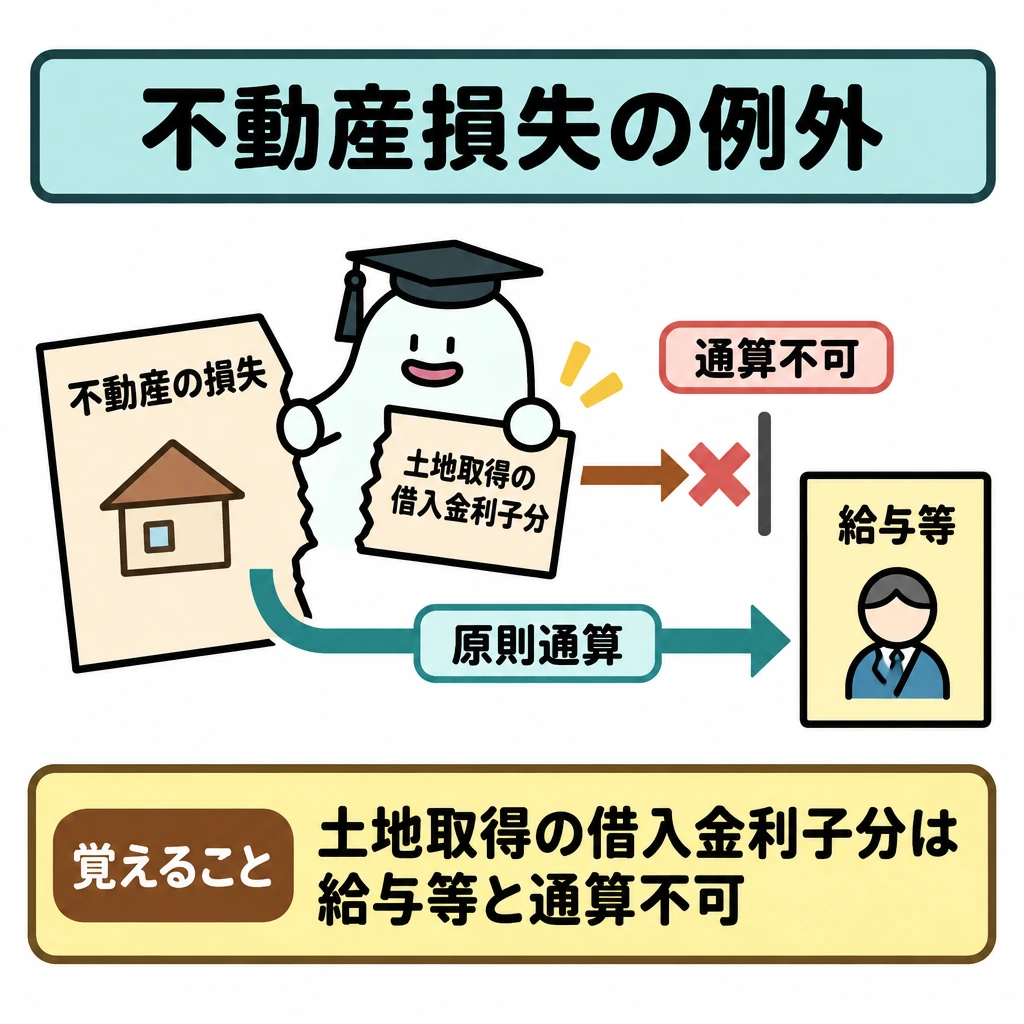
損益通算の基本対象は不動産、事業、山林、譲渡の損失です。ただし不動産所得のうち土地取得のための借入金利子に対応する損失、別荘など生活に通常必要でない資産の譲渡損失、土地建物や株式等の分離課税の損失は給与等と通算できません。通算しても引ききれない純損失は、青色申告なら翌年以後3年間繰り越せます。
| 損失 | 基本的な扱い |
|---|---|
| 不動産・事業・山林・総合課税の譲渡 | 他の所得と通算できる(一部除外あり) |
| 不動産所得のうち土地取得の借入金利子の部分 | 通算できない |
| 別荘・ゴルフ会員権など生活に通常必要でない資産の譲渡損失 | 通算できない |
| 土地・建物等の譲渡損失 | 原則として通算できない(居住用財産の一定の特例を除く) |
| 上場株式等の譲渡損失 | 給与等とは通算できない。申告分離課税を選んだ上場株式等の配当等とは通算でき、残りは3年間繰越可 |
| 雑・一時・配当・給与などの損失 | 他の所得と通算できない |
| 通算後に残った純損失 | 青色申告者は翌年以後3年間繰越控除できる |
試験に出る
- 損益通算できるのは不動産・事業・山林・譲渡の損失(一定のものを除く)。
- 雑所得や一時所得の損失は通算できない。
- 土地建物の譲渡損失、別荘・ゴルフ会員権の譲渡損失、不動産所得のうち土地取得の借入金利子の部分は通算できない。
- 上場株式等の譲渡損失は、申告分離課税を選んだ配当等と通算し、残りは3年間繰り越せる。
- 青色申告者の純損失の繰越控除は翌年以後3年間(10年ではない)。
重要な言葉
- 損益通算
- 一定の所得の赤字を、ほかの所得と相殺できる仕組み。
- 譲渡損失
- 資産の譲渡で生じた損失。通算できない場合がある。
- 雑所得
- 他の所得に当てはまらない所得。赤字を通算できない。
確認問題
確かめよう赤字が出たら、何を順に確認しますか。
まず「何所得か」、次に「損失の原因」、最後に「通算できる相手」を確認します。赤字の金額だけでは計算を始められません。
雑所得の赤字は、給与所得と自由に損益通算できる。
損益通算の対象には、不動産所得や事業所得が含まれる。
青色申告書を提出した年に生じた純損失は、翌年以後最長10年間繰り越すことができる。
損益通算の対象となる所得の組み合わせは?
事業所得50万円の赤字を通算した後の所得が250万円となる条件は?
賃貸アパートの土地・建物を譲渡して生じた損失の扱いは?
ある所得が赤字でも、その赤字を自由に給料などから引けるわけではありません。は、対象となる所得の損失を、決められた範囲と順序でほかの所得と相殺する仕組みです。
例えば事業所得がの赤字で、通算できる他の所得が300万円という条件なら、通算後は250万円です。一方、の赤字を同じように給与所得から引けると考えるのは誤りです。
基本となる対象は不動産・事業・山林・譲渡ですが、それぞれ対象外の損失等があります。株式のも給与と自由に通算できず、一定の等の範囲など、別の扱いを確認します。
出典・参考資料
試験の公式案内と、この記事の参考にした学習資料です。
- 日本FP協会:2級・3級FP技能検定 試験要綱 ↗
- きんざい:FP技能検定 ↗
- 国税庁:所得控除のあらまし ↗
- 国税庁:令和7年度税制改正による基礎控除等の見直し ↗
- 国税庁:損益通算 ↗
- 国税庁:不動産所得が赤字のときの他の所得との通算 ↗
- 国税庁:必要経費の知識 ↗
- 日本FP協会:3級 試験範囲の細目(2026年9月確認) ↗
- 財務省:令和8年度税制改正の大綱(住宅ローン控除の延長等) ↗
- 財務省:令和8年度税制改正の大綱(青色申告特別控除の引上げ) ↗
- 国税庁:所得の区分のあらまし(10種類) ↗
- 国税庁:マイホームの取得等と所得税の税額控除 ↗
- 国税庁:基礎控除 ↗
- 国税庁:給与所得控除 ↗
- 国税庁:扶養控除 ↗
- 国税庁:配偶者控除 ↗
- 国税庁:特定親族特別控除 ↗
- 国税庁:医療費控除 ↗
- 国税庁:退職金を受け取ったとき(退職所得) ↗
- 国税庁:配当控除 ↗
- 国税庁:給与所得者で確定申告が必要な人 ↗
- 国税庁:青色申告制度 ↗
- 国税庁:青色申告特別控除 ↗
- 国税庁:住宅の新築等をし、令和4年以降に居住の用に供した場合(住宅借入金等特別控除) ↗
編集:Pinternet Works · 更新日:
教材の編集方針・訂正について