


所得とは
所得とは、収入の生まれ方によって10種類に分類され、それぞれ費用の考え方や課税方法が異なる課税の単位です。
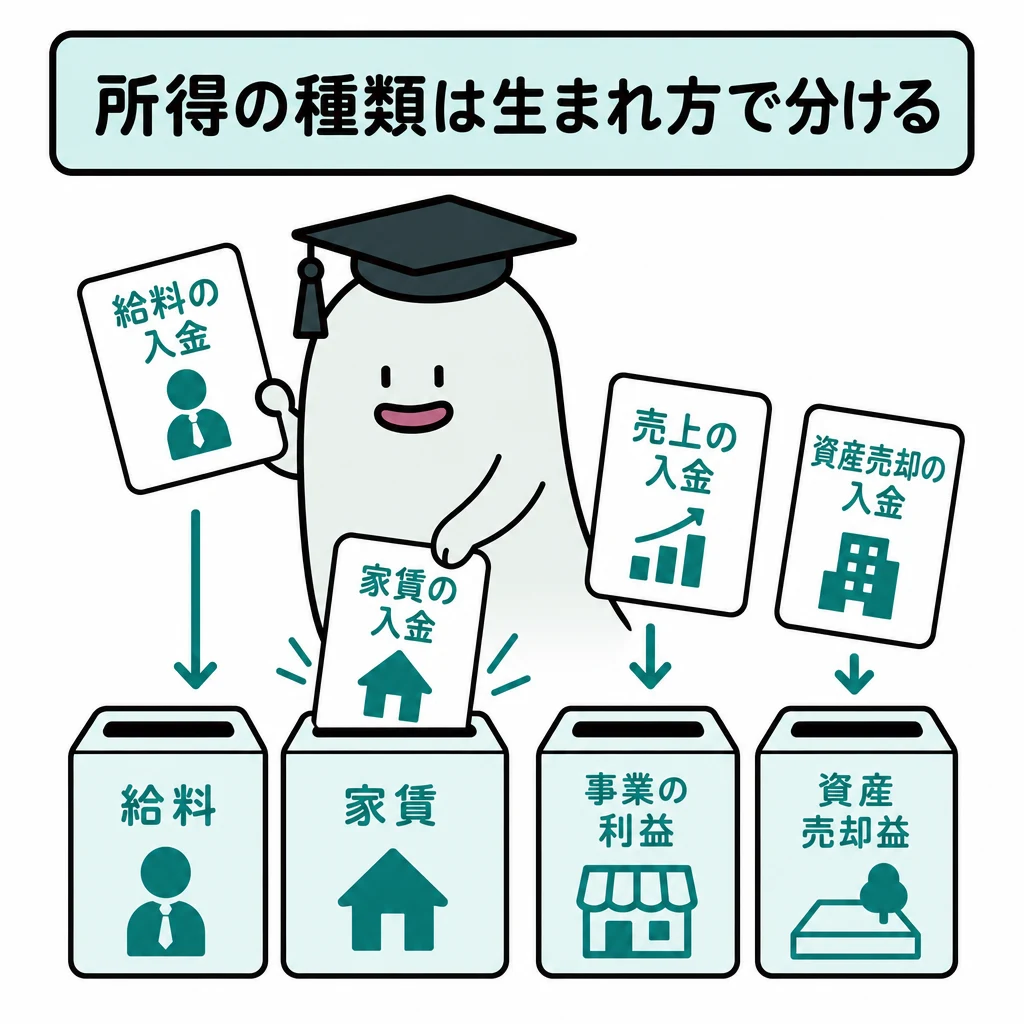
所得を分類するのは、収入の生まれ方によって費用の考え方や課税方法が違うためです。働いて得た給与、事業の利益、家賃、資産を売った利益を同じ計算式だけで扱うことはできません。
基本の仕組み
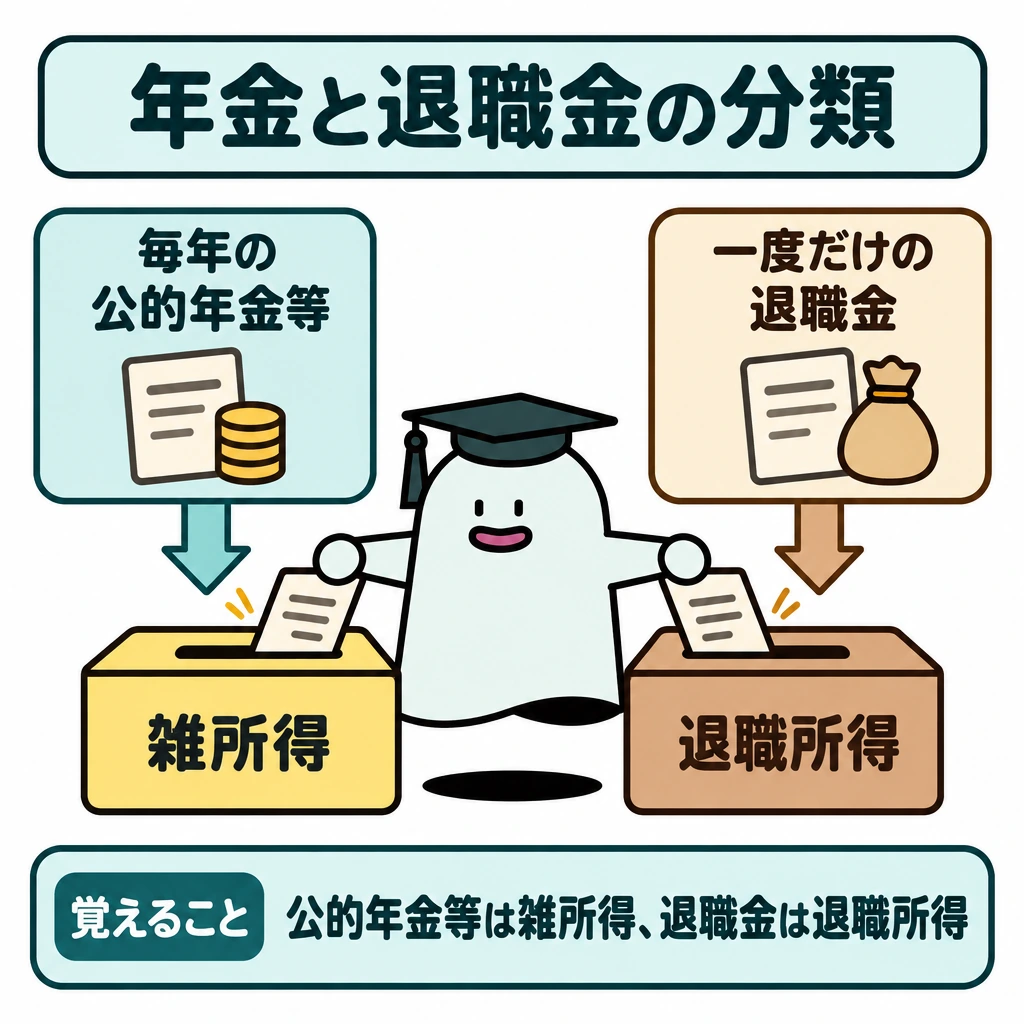
利子・配当・不動産・事業・給与・退職・山林・譲渡・一時・雑の10種類を、具体的な収入と結び付けます。会社からの給料は給与所得、貸家の家賃は不動産所得、公的年金等は雑所得、株式の売却益は譲渡所得として考えます。
同じお金の受取りでも、毎年受け取る年金と一度だけ受け取る退職金では分類が違います。また、自宅を売った代金の全部が利益ではありません。分類した後に、取得費等を差し引いて所得を求めます。
十種類の名前と典型例
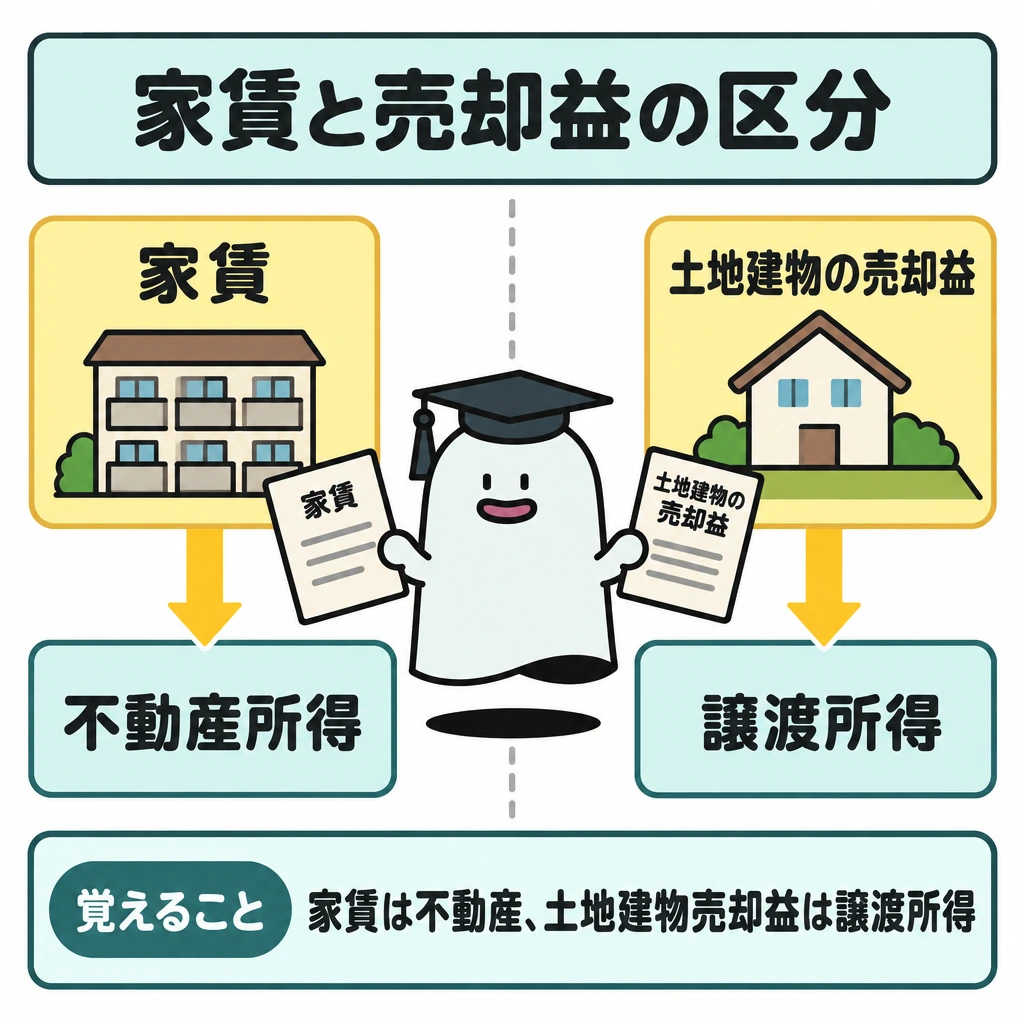
所得は利子、配当、不動産、事業、給与、退職、山林、譲渡、一時、雑の十種類です。家賃と土地建物の売却益、退職金と公的年金等は、受け取り方が似ていても区分が異なります。賃貸アパートの家賃は、事業的規模で貸し付けていても事業所得ではなく不動産所得です。また、入院給付金など、そもそも課税されない非課税所得もあります。
| 所得 | 典型例 | 計算・課税の要点 |
|---|---|---|
| 利子 | 預貯金・公社債の利子 | 収入金額がそのまま所得。預貯金の利子は20.315%の源泉分離課税、特定公社債の利子は申告分離課税(申告不要も選択可) |
| 配当 | 株式の配当、投資信託の収益分配金 | 収入金額−株式取得の負債利子。上場株式等は総合課税・申告分離課税・申告不要から選べる。非上場株式は少額配当のみ申告不要を選べる |
| 不動産 | 土地・建物の貸付けの家賃・地代 | 総収入金額−必要経費。事業的規模でも不動産所得 |
| 事業 | 商売・サービス業などの利益 | 総収入金額−必要経費 |
| 給与 | 給料・賞与 | 収入金額−給与所得控除額 |
| 退職 | 退職金、iDeCoの一時金 | (収入金額−退職所得控除額)×2分の1。分離課税 |
| 山林 | 取得から5年超の山林の伐採・譲渡 | 総収入金額−必要経費−特別控除(最高50万円)。分離課税 |
| 譲渡 | 土地建物・株式・ゴルフ会員権などの売却 | 収入金額−(取得費+譲渡費用)。土地建物・株式等は分離課税、それ以外の総合課税の長期譲渡所得は2分の1を合算 |
| 一時 | 懸賞の賞金、契約者が受け取る生命保険の満期保険金 | 総収入金額−支出した金額−特別控除(最高50万円)。総所得金額には2分の1を合算 |
| 雑 | 公的年金等、副業の原稿料、外貨預金の為替差益 | 公的年金等は収入金額−公的年金等控除額 |
| 主な非課税所得 | 内容 |
|---|---|
| 身体の傷害・病気に基因する保険金 | 入院給付金、手術給付金など |
| 公的年金のうち障害・遺族給付 | 障害年金、遺族年金 |
| 通勤手当 | 一定の限度額(電車・バス通勤は月15万円)まで |
| 雇用保険の給付 | 基本手当(失業給付)など |
試験に出る
- 給料は給与所得、貸家の家賃は不動産所得、公的年金等は雑所得、退職金は退職所得。
- 賃貸アパートの貸付けは、事業的規模でも不動産所得になる。
- 公的年金等の雑所得=収入金額−公的年金等控除額。
- 総合課税の長期譲渡所得と一時所得は、2分の1を他の所得と合算する。
- 入院給付金、障害年金・遺族年金、一定額までの通勤手当は非課税。
重要な言葉
- 給与所得
- 会社などから受け取る給料・賞与などに係る所得。
- 不動産所得
- 土地や建物の貸付けなどから生じる所得。
- 譲渡所得
- 資産を売却・譲渡したときの所得。
- 雑所得
- 他の9種類のどれにも当てはまらない所得。公的年金等も含む。
確認問題
確かめよう「家賃を得る」と「貸していた建物を売る」は同じ所得でしょうか。
継続して貸す不動産所得と、資産の譲渡所得を分けるのが出発点です。
会社から受け取る給料と、貸家の家賃は同じ所得に分類される。
自宅を売った代金の全額が、そのまま譲渡所得になる。
事業的規模で行われている賃貸アパートの貸付けによる所得は、事業所得となる。
公的年金等の所得分類として正しいものは?
自宅の売却益を求める計算として正しいものは?
病気で入院したことにより受け取った医療保険の入院給付金の所得税の扱いは?
所得を分類するのは、収入の生まれ方によって費用の考え方やが違うためです。働いて得た給与、事業の利益、家賃、資産を売った利益を同じ計算式だけで扱うことはできません。
利子・配当・不動産・事業・給与・退職・山林・譲渡・一時・雑のを、具体的な収入と結び付けます。会社からの給料は、貸家の家賃は不動産所得、公的年金等は雑所得、株式の売却益は譲渡所得として考えます。
同じお金の受取りでも、毎年受け取る年金と一度だけ受け取るでは分類が違います。また、自宅を売った代金の全部が利益ではありません。分類した後に、等を差し引いて所得を求めます。
出典・参考資料
試験の公式案内と、この記事の参考にした学習資料です。
- 日本FP協会:2級・3級FP技能検定 試験要綱 ↗
- きんざい:FP技能検定 ↗
- 国税庁:所得控除のあらまし ↗
- 国税庁:令和7年度税制改正による基礎控除等の見直し ↗
- 国税庁:損益通算 ↗
- 国税庁:不動産所得が赤字のときの他の所得との通算 ↗
- 国税庁:必要経費の知識 ↗
- 日本FP協会:3級 試験範囲の細目(2026年9月確認) ↗
- 財務省:令和8年度税制改正の大綱(住宅ローン控除の延長等) ↗
- 財務省:令和8年度税制改正の大綱(青色申告特別控除の引上げ) ↗
- 国税庁:所得の区分のあらまし(10種類) ↗
- 国税庁:マイホームの取得等と所得税の税額控除 ↗
- 国税庁:基礎控除 ↗
- 国税庁:給与所得控除 ↗
- 国税庁:扶養控除 ↗
- 国税庁:配偶者控除 ↗
- 国税庁:特定親族特別控除 ↗
- 国税庁:医療費控除 ↗
- 国税庁:退職金を受け取ったとき(退職所得) ↗
- 国税庁:配当控除 ↗
- 国税庁:給与所得者で確定申告が必要な人 ↗
- 国税庁:青色申告制度 ↗
- 国税庁:青色申告特別控除 ↗
- 国税庁:住宅の新築等をし、令和4年以降に居住の用に供した場合(住宅借入金等特別控除) ↗
編集:Pinternet Works · 更新日:
教材の編集方針・訂正について