


家計の将来収支を考える手法から、社会保険、公的年金、企業・個人年金、住宅・教育資金まで整理します。受取時の税と返済の総負担も確認します。
仕組みを理解する
FPの基礎と倫理
ファイナンシャル・プランナー(FP)とは、相談者の目標と現在地の差を整理し、家計や資産の計画を一緒に考える専門家です。個別の税務代理など他資格の独占業務は行えません。
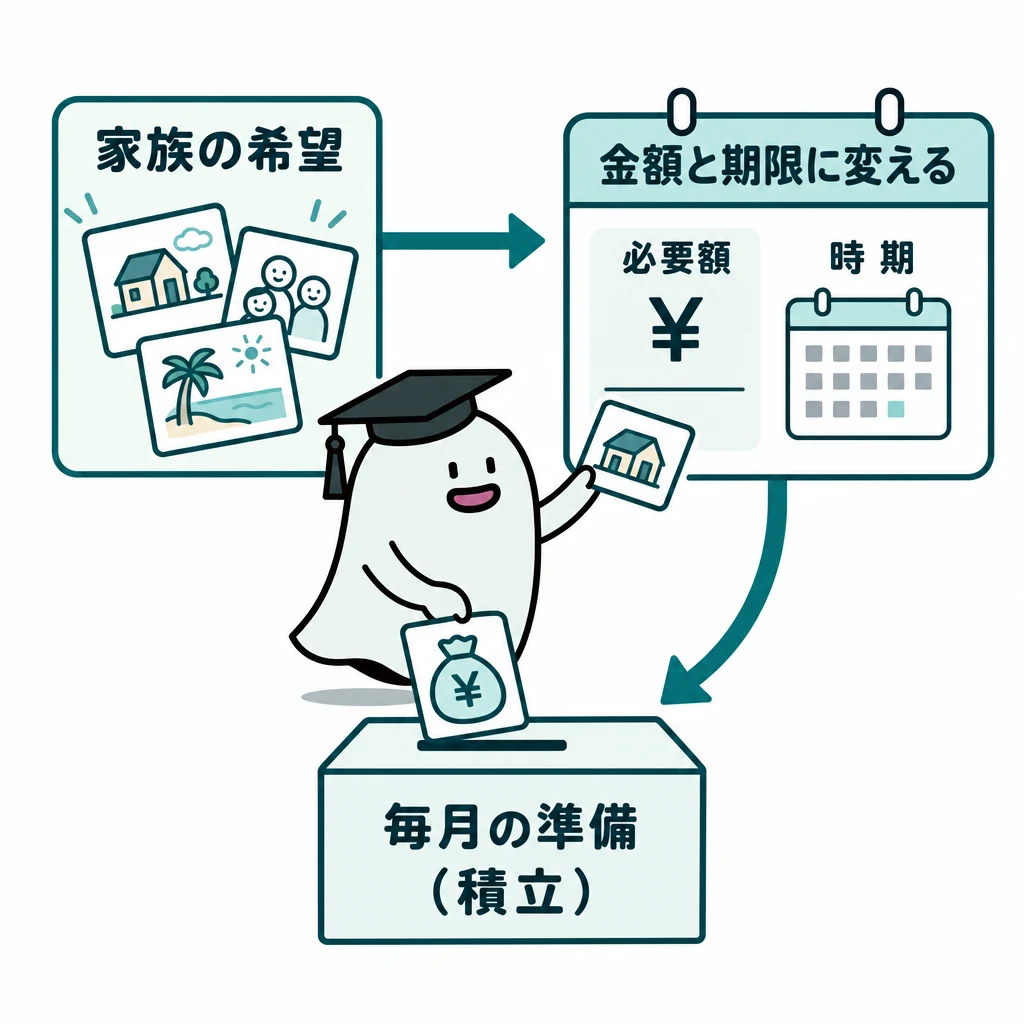
「教育費が心配」という相談に、すぐ金融商品を勧めてよいでしょうか。まず子どもの年齢、進学希望、家計の収支、既存の貯蓄を聞きます。FPの仕事は、相談者の目標と現在地の差を見つけ、実行可能な計画を一緒に考えることです。
基本の仕組み
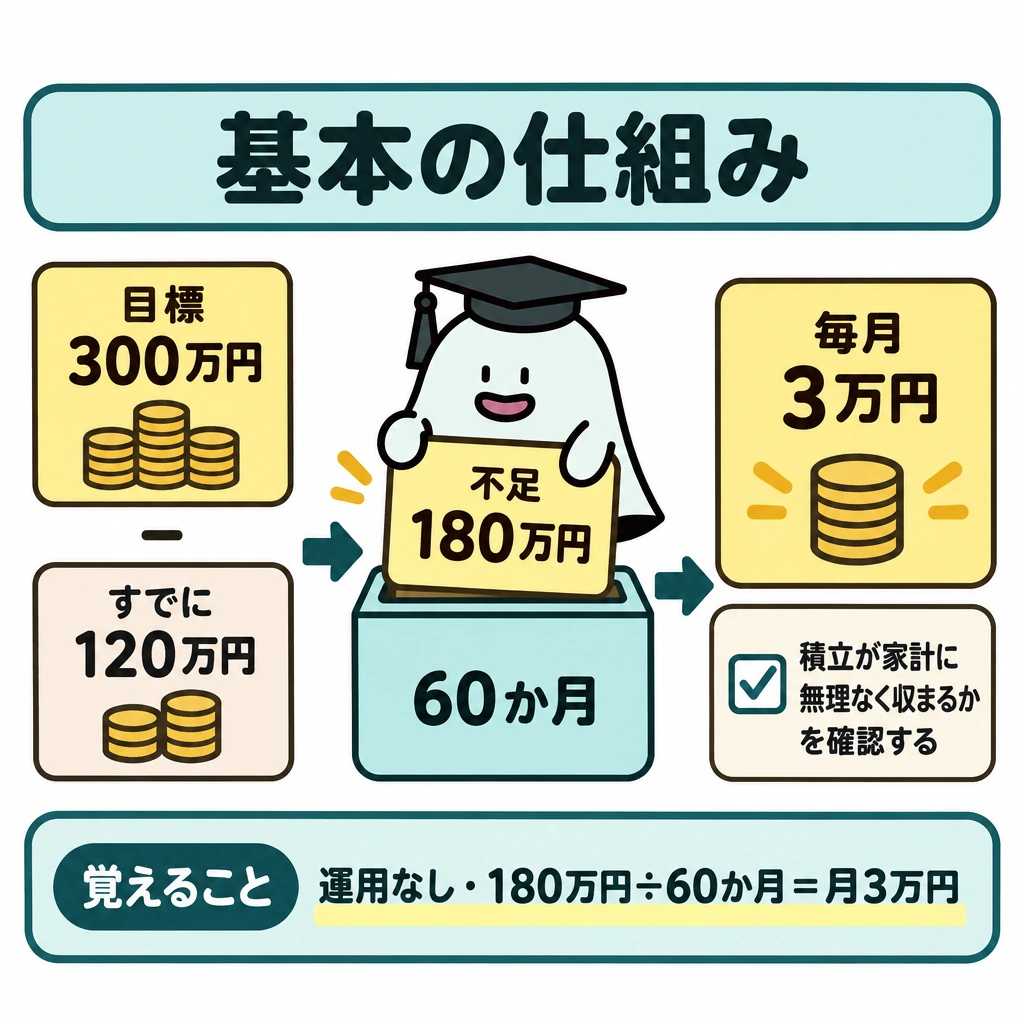
例えば「5年後までに300万円を準備したい」「すでに120万円ある」なら、運用を考えない不足額は180万円。180万円÷60か月=毎月3万円という行動に変えられます。商品選びは、その積立が家計に無理なく収まるかを確認した後です。
守秘義務は、預かった家族・資産の情報を必要なく外へ出さないこと。利益相反への配慮は、販売側の都合より相談者の利益を優先することです。
FPの相談手順と業務範囲
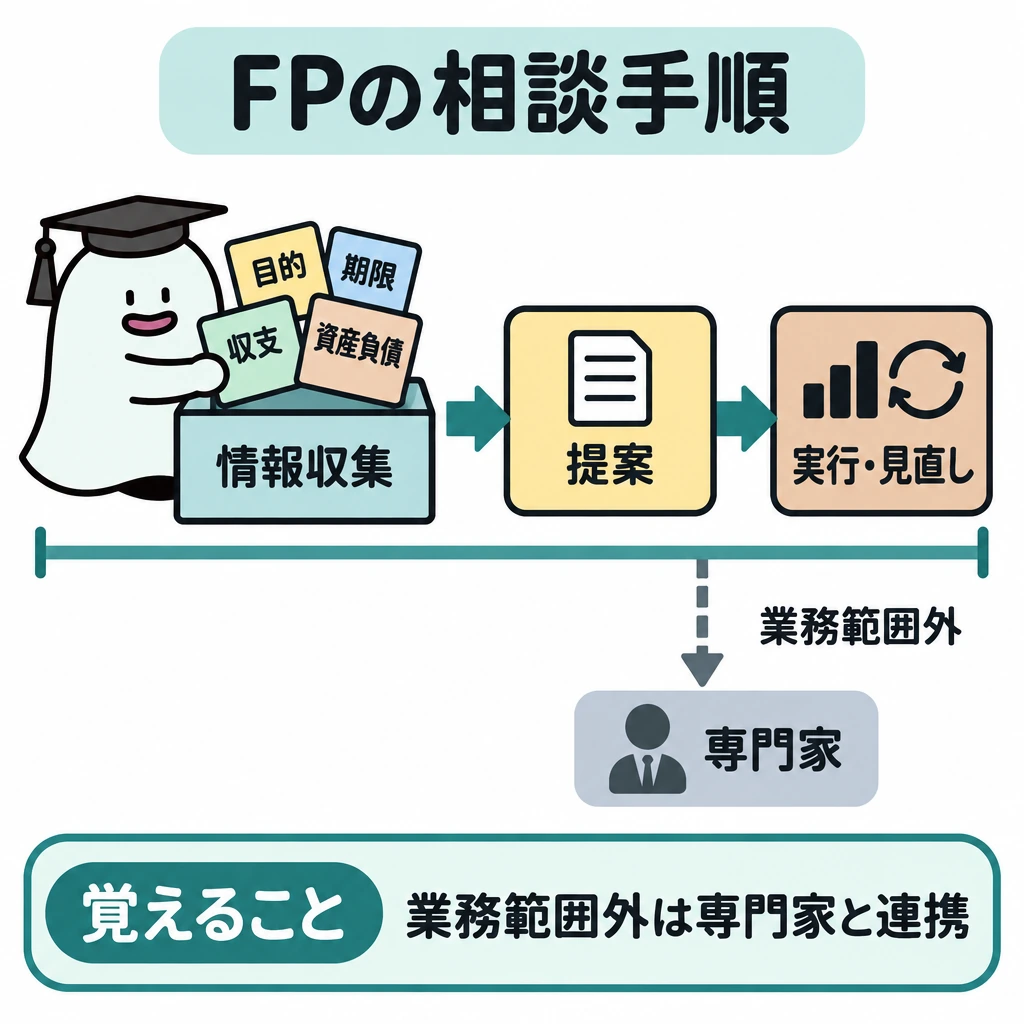
相談では目的・期限・必要額・家族構成・収支・保有資産と負債を確認し、提案、実行支援、定期的な見直しへ進みます。資格ごとの業務範囲を超える部分は、税理士・弁護士などの専門家と連携します。
| 段階 | 確認すること |
|---|---|
| 情報収集 | 目的・期限・収支・資産負債 |
| 提案 | 複数案と前提・リスク |
| 実行・見直し | 家計や制度の変化 |
関連法規で「できること・できないこと」
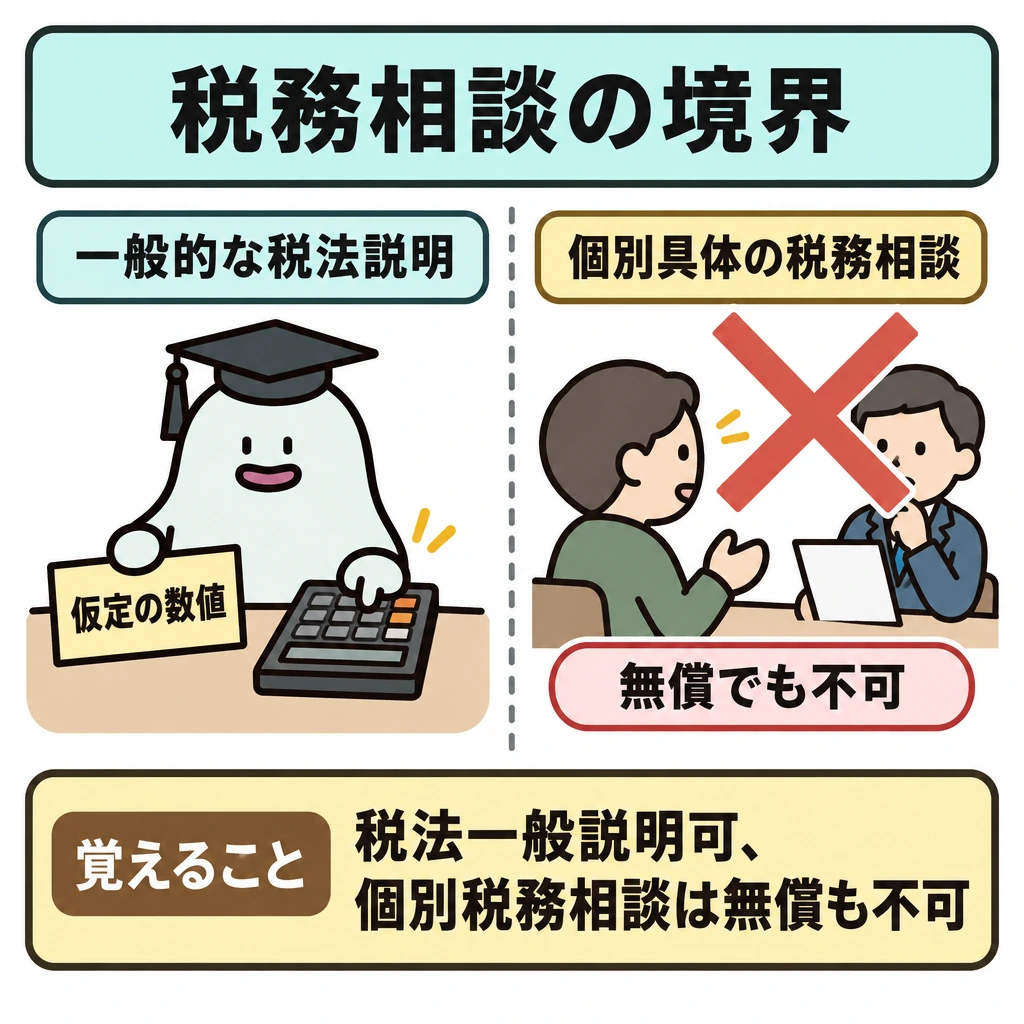
試験では、FPが行った行為が他の資格の独占業務に当たるかが問われます。判断の軸は、個別具体的な判断や手続を「業として」行うか、一般的な説明にとどまるかです。税理士法では、無償であっても個別具体的な税務相談はできません。
保険商品の一般的な説明や必要保障額の試算はFPも行えますが、保険の募集・勧誘には保険募集人の登録が必要です。顧客と投資顧問契約を結んで投資助言・代理業を行うには、金融商品取引業者として内閣総理大臣の登録を受けます。
| 法律 | 資格がないとできない | FPもできる |
|---|---|---|
| 税理士法 | 個別具体的な税務相談・税務書類の作成(無償でも不可) | 一般的な税法の説明、仮定の数値による計算例 |
| 弁護士法 | 報酬を得て行う具体的な法律判断・法律事務 | 一般的な法律の説明、任意後見受任者・公正証書遺言の証人になること |
| 保険業法 | 保険募集人登録のない保険の募集・勧誘 | 保険商品の一般的な説明、必要保障額の試算 |
| 金融商品取引法 | 登録のない投資助言・代理業(個別銘柄の投資判断の助言) | 景気・金利・株価動向の一般的な説明 |
| 社会保険労務士法 | 年金請求書など行政への提出書類の作成・手続代行(業として) | 公的年金の仕組みの説明、年金額の試算 |
試験に出る
- FPは相談者の目的・家族構成・収支・資産・負債を確認してから選択肢を比較する。
- 守秘義務(情報を外へ出さない)と利益相反(販売側より相談者の利益を優先)の意味。
- 個別具体的な税務相談は有償・無償を問わず税理士の業務。一般的な税法の説明はFPも可。
- 保険の募集は募集人登録、投資助言・代理業は内閣総理大臣の登録が必要。一般的な説明は可。
- 任意後見受任者や公正証書遺言の証人には、弁護士等でなくてもなれる。
重要な言葉
- 守秘義務
- 相談で知り得た家族や資産の情報を、必要なく外部へ漏らさない義務。
- 利益相反
- 販売側の都合と相談者の利益が対立する状況。相談者の利益を優先する。
- ファイナンシャル・プランナー
- 相談者の目標と現在地の差を整理し、家計・資産の計画を支援する専門家。
- 独占業務
- 法律で特定の資格者だけが業として行えると定められた業務。税務代理・税務相談は税理士、法律事務は弁護士など。
確認問題
確かめよう「おすすめ商品は?」と聞かれたとき、商品名より先に確認したい情報を二つ挙げられますか。
使う時期と必要額です。分かれば、取れるリスクも考えやすくなります。
FPの資格があれば、税務代理や法律事務を無条件で行うことができる。
FPは商品を勧める前に、相談者の目的や収支を確認する。
FPが相談を受けたとき、商品選びより先に確認すべき情報は?
FP資格だけでは行えない業務は?
「教育費が心配」という相談に、すぐ金融商品を勧めてよいでしょうか。まず、進学希望、家計の収支、既存の貯蓄を聞きます。FPの仕事は、相談者のの差を見つけ、実行可能な計画を一緒に考えることです。
例えば「5年後までに300万円を準備したい」「すでに120万円ある」なら、運用を考えない不足額は。180万円÷60か月=という行動に変えられます。商品選びは、その積立が家計に無理なく収まるかを確認した後です。
は、預かった家族・資産の情報を必要なく外へ出さないこと。への配慮は、販売側の都合より相談者の利益を優先することです。
相談では目的・期限・必要額・家族構成・収支・と負債を確認し、提案、実行支援、定期的な見直しへ進みます。資格ごとの業務範囲を超える部分は、税理士・弁護士などのと連携します。
ライフプランニングの手法
ライフプランニングとは、ライフイベント表・キャッシュフロー表・バランスシートを使って、将来の収支と資産を時系列で確認する手法です。
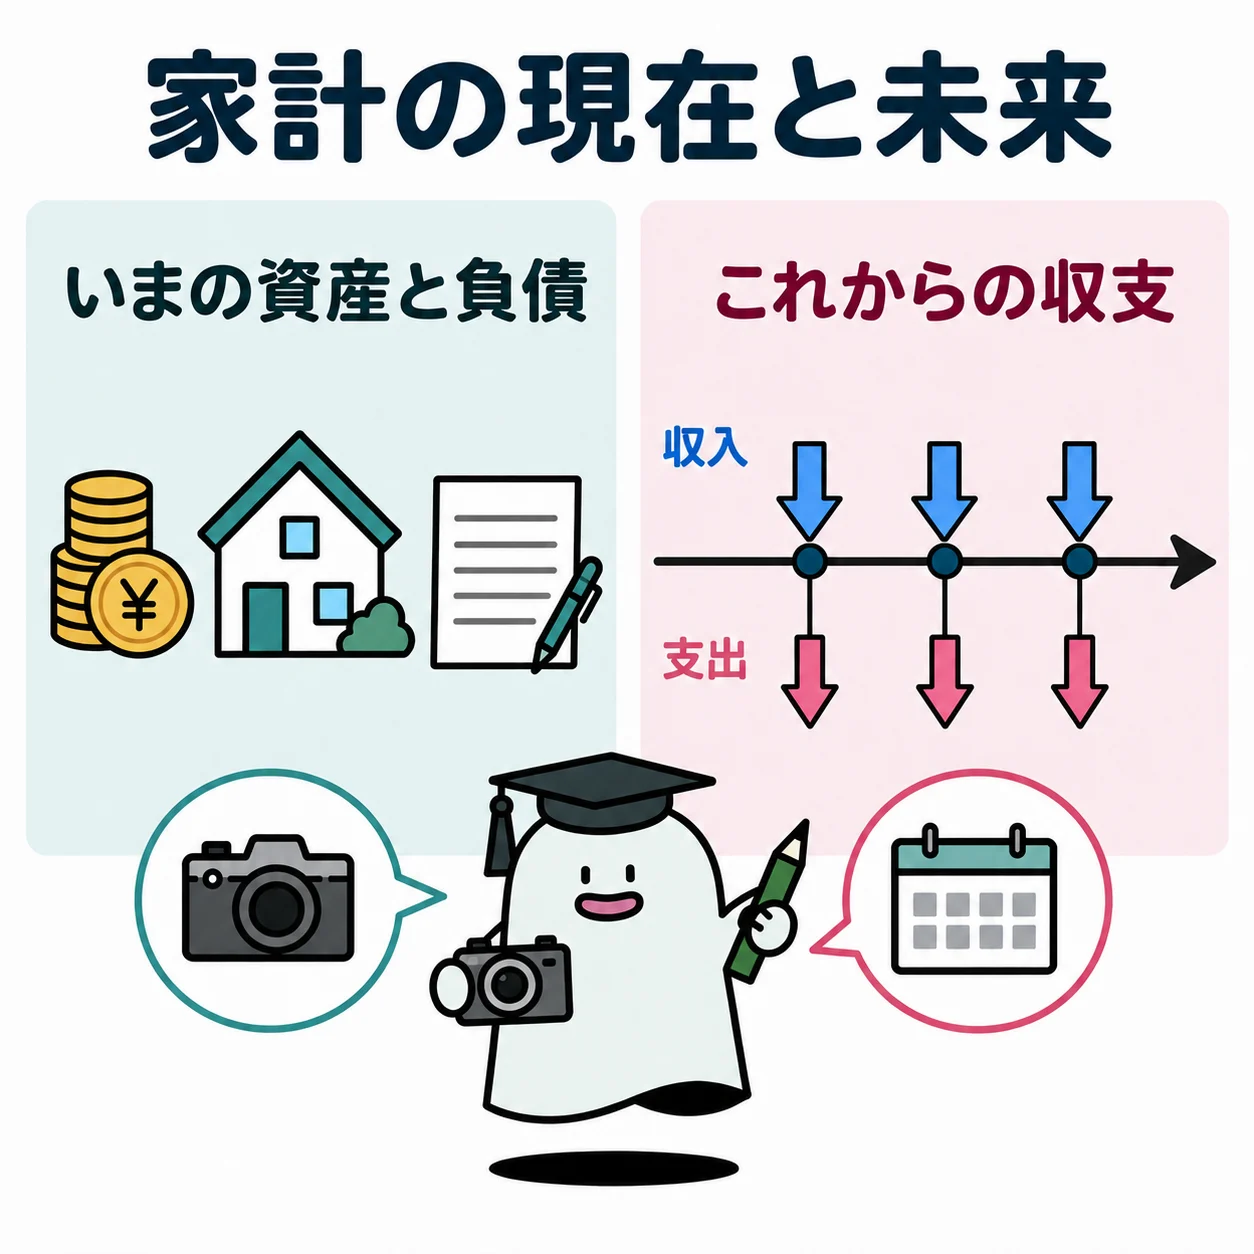
家計が今月黒字でも、進学費用と住宅の修繕費が同じ年に重なれば貯蓄が足りないことがあります。ライフイベント表は将来の出来事を、キャッシュフロー表は各年のお金の増減を見えるようにする道具です。
| 道具 | 見えるもの | この例で確認すること |
|---|---|---|
| ライフイベント表 | 出来事と時期 | 進学と修繕が同じ年に重ならないか |
| キャッシュフロー表 | 年ごとの収入・支出・貯蓄残高 | その年末の資金が足りるか |
| バランスシート | ある日の資産・負債・純資産 | 資産から借入を引くといくら残るか |
基本の仕組み
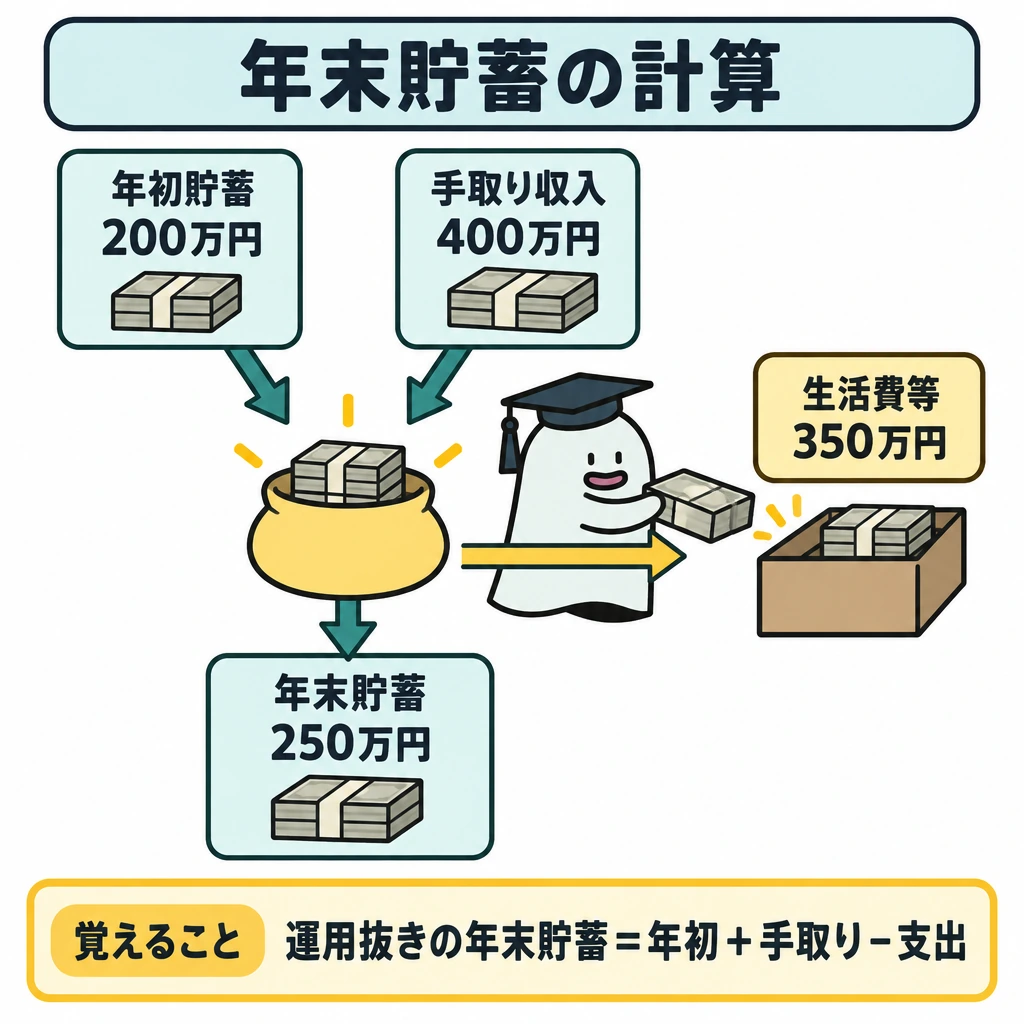
年初の貯蓄200万円、年間手取り収入400万円、生活費等の支出350万円なら、運用を無視した年末貯蓄は200+400−350=250万円です。翌年に教育費100万円が加わるなら、同じ収支のままでは年末貯蓄は200万円になります。毎年の黒字と貯蓄残高を区別して読みます。
バランスシートは、ある時点の資産と負債の一覧です。資産800万円、負債500万円なら純資産は300万円。「家の価格が高い」だけでは豊かさを判断できず、ローン残高も差し引いて考えます。
制度の数値は、改正の成立日と実際に適用される日を分けて確認します。たとえば確定拠出年金の掛金上限は加入区分と施行日をそろえて比べ、将来施行される上限を今使える額として計画に入れません。
三つの資料と六つの係数
キャッシュフロー表では、年収そのものではなく可処分所得を収入欄の基準にします。可処分所得=年収−(所得税・住民税+社会保険料)です。生命保険料、住宅ローン返済、財形貯蓄は差し引きません。
将来の収入・支出は「現在の額×(1+変動率)^経過年数」で見積もります。各年の金融資産残高は「前年末残高×(1+運用利率)±その年の年間収支」です。バランスシートの資産は購入価格ではなく時価で計上します。
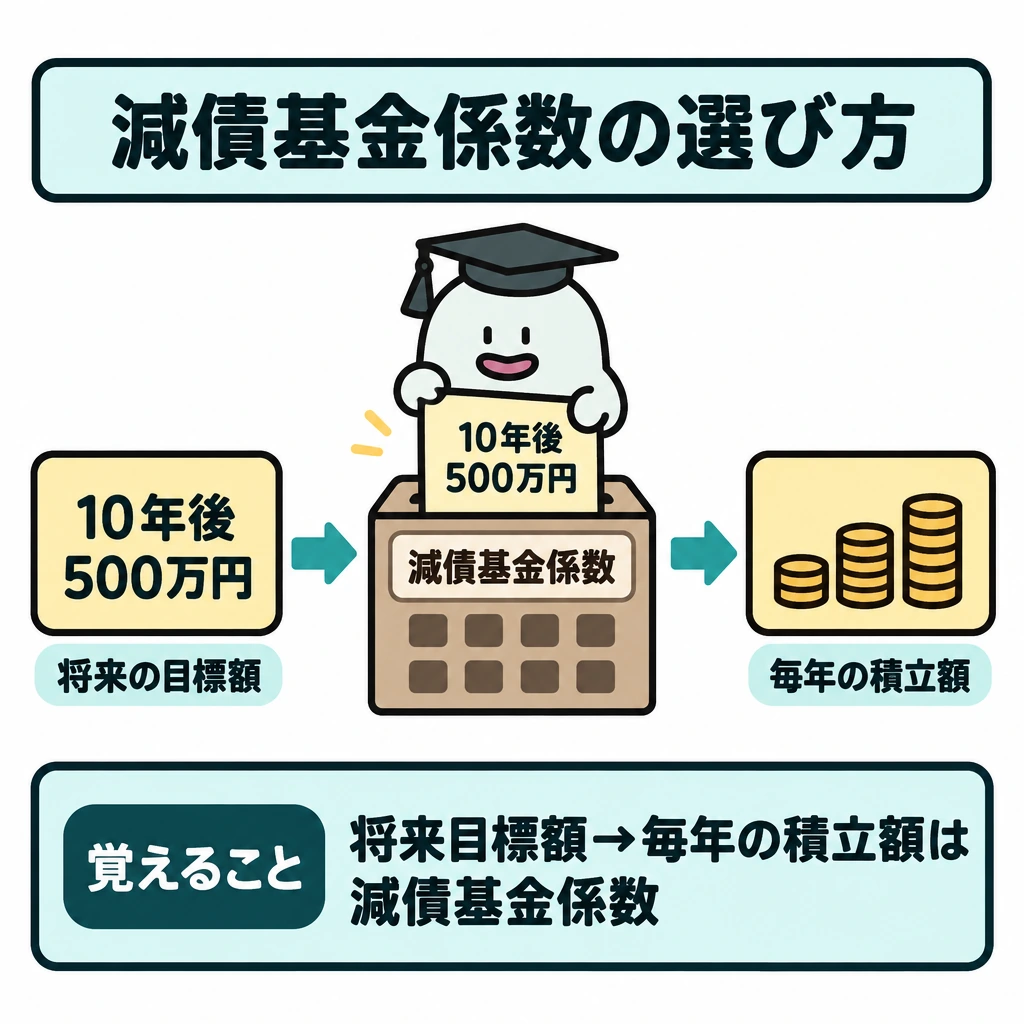
6つの係数は、分かっている額と求める額の組合せで選びます。例えば「10年後に500万円貯めるための毎年の積立額」なら、将来の目標額から毎年の積立額を求めるので減債基金係数です。
| 資料 | 主な用途 |
|---|---|
| ライフイベント表 | 出来事と時期 |
| キャッシュフロー表 | 年ごとの収支と金融資産残高 |
| 個人バランスシート | 一時点の資産(時価)・負債・純資産 |
| 項目 | 計算式 |
|---|---|
| 可処分所得 | 年収−(所得税・住民税+社会保険料) |
| n年後の額 | 現在の額×(1+変動率)^n |
| 金融資産残高 | 前年末残高×(1+運用利率)±年間収支 |
| 純資産 | 資産(時価)−負債 |
| 係数 | 分かっている額 | 求める額 |
|---|---|---|
| 終価係数 | 現在の元本 | 将来の元利合計 |
| 現価係数 | 将来の目標額 | 現在必要な元本 |
| 年金終価係数 | 毎年の積立額 | 将来の積立総額 |
| 減債基金係数 | 将来の目標額 | 毎年の積立額 |
| 資本回収係数 | 現在の元本 | 毎年受け取れる額(ローンなら毎年の返済額) |
| 年金現価係数 | 毎年受け取りたい額 | 現在必要な元本 |
試験に出る
- ライフイベント表・キャッシュフロー表・バランスシートの役割の違い。
- 可処分所得=年収−(所得税・住民税+社会保険料)。生命保険料や住宅ローン返済は差し引かない。
- 金融資産残高=前年末残高×(1+運用利率)±その年の年間収支。
- 純資産=資産−負債。資産は時価で計上し、ローン残高も負債に入れる。
- 6つの係数は「分かっている額」と「求める額」の組合せで選ぶ。
重要な言葉
- ライフイベント表
- 進学や住宅購入など、将来の出来事と時期を並べた表。
- キャッシュフロー表
- 各年の収入・支出・貯蓄残高の増減を時系列で示した表。
- バランスシート
- ある時点の資産・負債・純資産を一覧にした表。
- 可処分所得
- 年収から税金(所得税・住民税)と社会保険料を差し引いた、家計が自由に使える額。
確認問題
確かめようキャッシュフロー表が「一年間の動画」なら、バランスシートは「その日の写真」です。給料の増加とローン残高は、それぞれどちらを読む情報でしょうか。
キャッシュフロー表は一年間の動き、バランスシートはその時点の状態を読む情報です。
キャッシュフロー表は、各年の収支と貯蓄残高の動きを示す。
純資産は、資産の合計に負債の合計を足して求める。
資産800万円、負債500万円のときの純資産は?
ある時点の資産と負債を一覧にする表は?
年収600万円、所得税・住民税50万円、社会保険料90万円、生命保険料20万円のとき、可処分所得は?
将来の目標額を貯めるために、毎年いくら積み立てればよいかを求める係数は?
家計が今月黒字でも、進学費用と住宅の修繕費が同じ年に重なれば貯蓄が足りないことがあります。は将来の出来事を、は各年のお金の増減を見えるようにする道具です。
年初の貯蓄200万円、年間手取り収入400万円、生活費等の支出350万円なら、運用を無視した年末貯蓄は200+400−350=です。翌年に教育費100万円が加わるなら、同じ収支のままでは年末貯蓄はになります。毎年の黒字と貯蓄残高を区別して読みます。
バランスシートは、ある時点の資産と負債の一覧です。資産800万円、負債500万円なら純資産は。「家の価格が高い」だけでは豊かさを判断できず、も差し引いて考えます。
制度の数値は、改正の成立日と実際に適用される日を分けて確認します。たとえば確定拠出年金の掛金上限はとをそろえて比べ、将来施行される上限を今使える額として計画に入れません。
キャッシュフロー表では、年収そのものではなくを収入欄の基準にします。可処分所得=年収−(所得税・住民税+社会保険料)です。生命保険料、住宅ローン返済、財形貯蓄は差し引きません。
社会保険
社会保険とは、病気・老後・介護・失業・仕事中の事故などのリスクを、加入者全体で負担して支える公的保険の総称です。
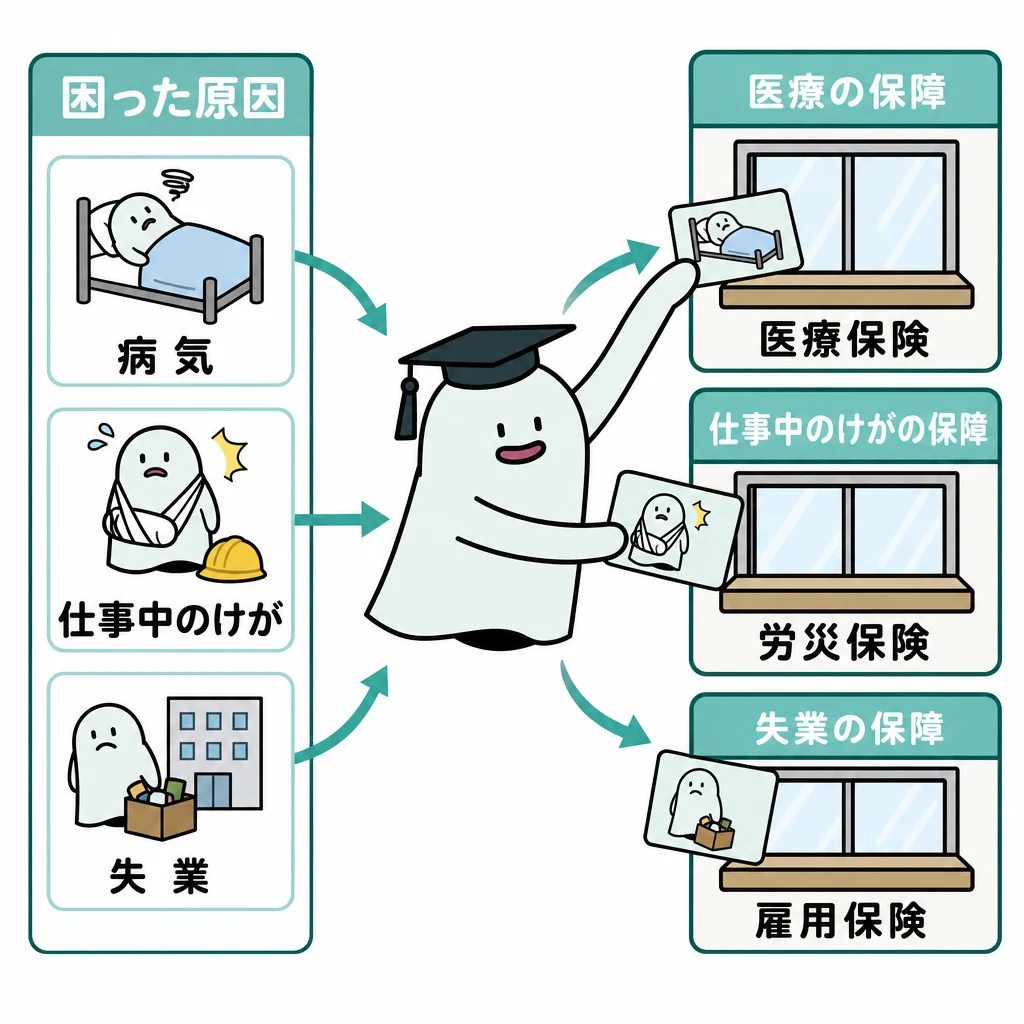
病気で働けないとき、医療費の補助と生活費の補助は別問題です。社会保険は、病気・老後・介護・失業・仕事中の事故などを、多くの人で負担して支える仕組みです。
基本の仕組み
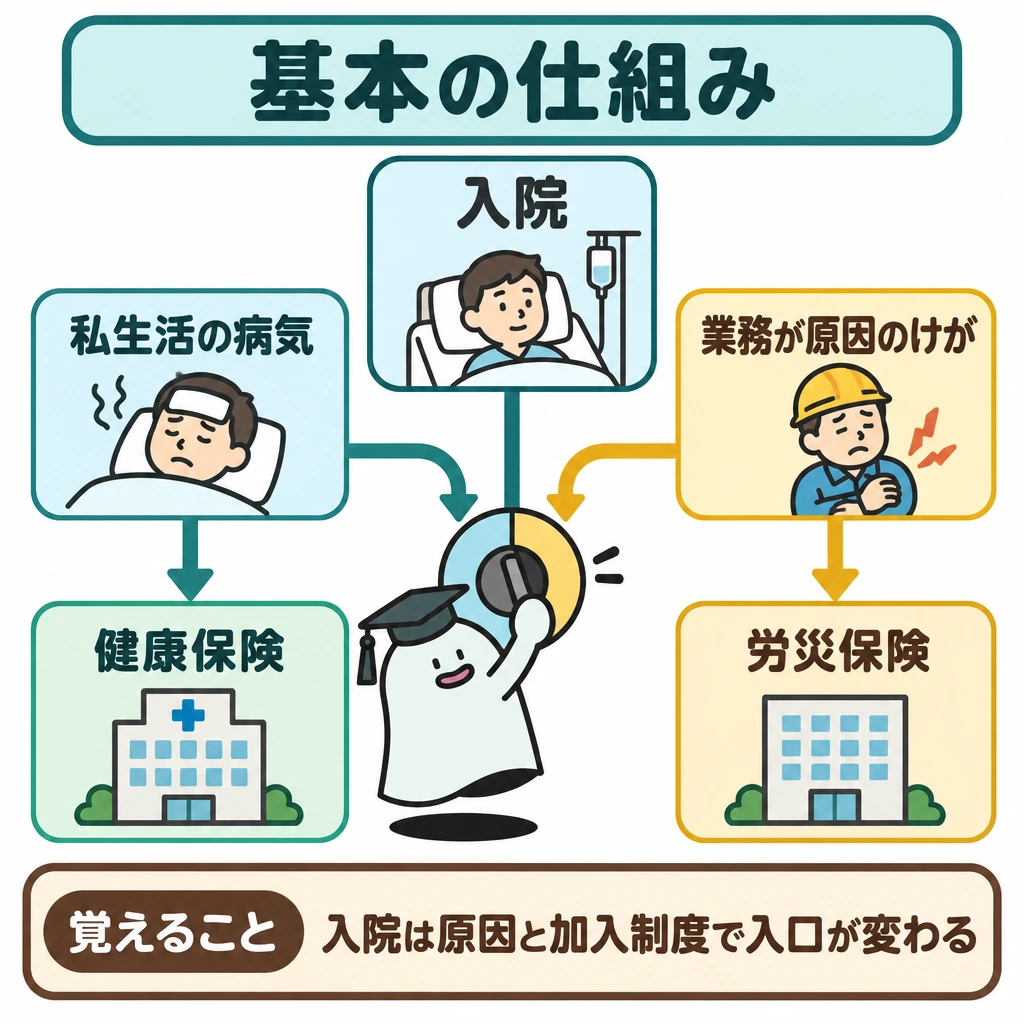
例えば会社員が私生活で病気になれば健康保険の給付を、業務が原因のけがなら労災保険を検討します。同じ「入院」でも原因と加入制度で入口が変わります。雇用保険は失業等、介護保険は要介護状態等に備える制度なので、給付名だけでなく何に備えるかを結び付けます。
医療費が30万円で自己負担割合が3割なら、窓口負担はまず9万円です。高額療養費の対象になるかは、その後に年齢・所得区分・月単位の限度額で判断します。
高額療養費は令和8年8月診療分から見直され、月額の限度額の改定と、月ごとの負担が積み上がった場合の年間上限(8月〜翌年7月)の新設が行われました。令和8年度の試験の基準日(令和8年4月1日)時点では、改定前の限度額が基準です。
短時間労働者の厚生年金・健康保険の適用拡大も進んでいます。基準日時点の要件は週20時間以上、所定内賃金月額8.8万円以上などです。この賃金要件(106万円の壁)は令和8年10月に撤廃予定で、企業規模要件も令和9年10月から段階的に縮小されます。
五つの社会保険と加入先
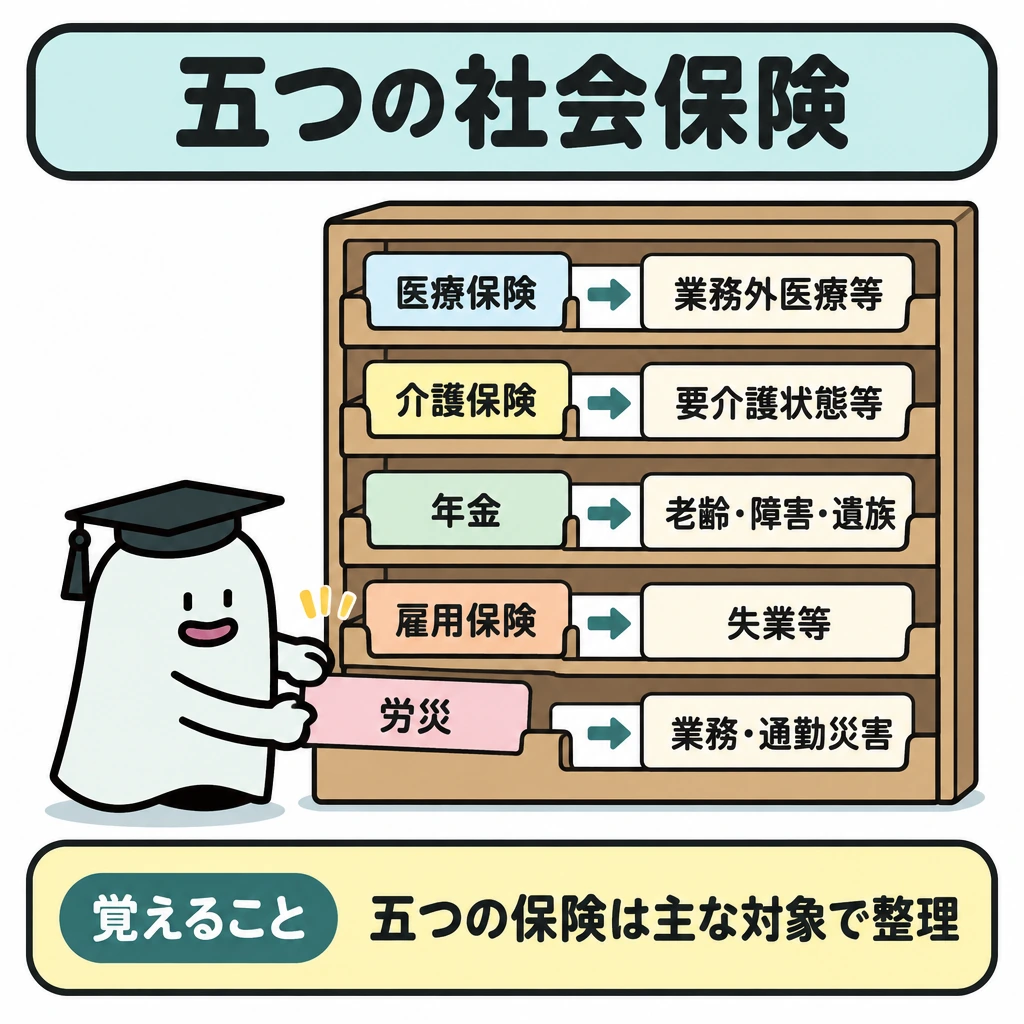
社会保険は医療保険、介護保険、年金保険、雇用保険、労災保険に分けて整理します。病気・けがは業務上か業務外か、医療費か所得喪失かを確認します。医療保険は健康保険・国民健康保険等で加入先が異なり、会社員の退職後は任意継続・国民健康保険・家族の被扶養者などを要件で比較します。
| 制度 | 主な対象 |
|---|---|
| 医療保険 | 業務外の医療等 |
| 介護保険 | 要介護状態等 |
| 年金保険 | 老齢・障害・遺族 |
| 雇用保険 | 失業等 |
| 労災保険 | 業務・通勤による災害 |
医療保険の給付と退職後の選択
健康保険の傷病手当金は、業務外の病気・けがで連続3日休んだ後、4日目から支給されます。1日あたりの額は、支給開始日以前12か月の標準報酬月額の平均÷30×3分の2で、支給期間は通算1年6か月です。
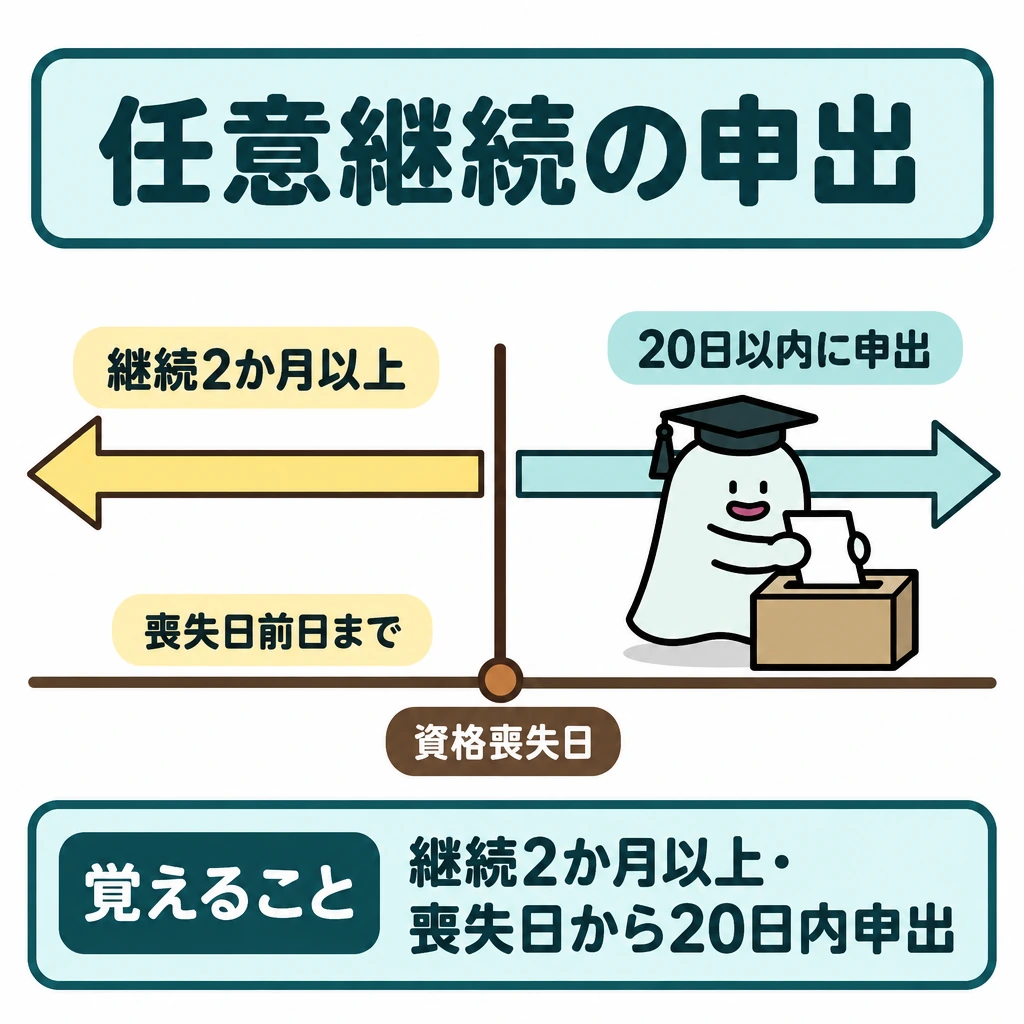
退職後に健康保険を続ける任意継続被保険者には、資格喪失日の前日まで継続2か月以上の被保険者期間が必要です。資格喪失日から20日以内に申し出て、最長2年加入できます。保険料は在職中の会社負担分も含め全額自己負担です。
高額療養費の限度額は、70歳未満で標準報酬月額28万〜50万円の区分なら「80,100円+(総医療費−267,000円)×1%」です(令和8年7月診療分まで)。差額ベッド代や入院時の食事代の一部は対象外です。
| 項目 | 要件・内容 |
|---|---|
| 自己負担割合 | 小学校入学前2割、70歳未満3割、70〜74歳2割(現役並み所得者3割) |
| 後期高齢者医療 | 75歳以上(一定の障害は65歳以上)。1割(一定以上所得2割、現役並み所得3割) |
| 傷病手当金 | 4日目から、標準報酬日額相当の3分の2、通算1年6か月 |
| 出産手当金 | 出産日以前42日〜出産翌日以後56日の休業、3分の2相当 |
| 任意継続 | 被保険者期間2か月以上、喪失日から20日以内、最長2年、全額自己負担 |
| 被扶養者 | 年収130万円未満(60歳以上・障害者は180万円未満)で、原則被保険者の収入の2分の1未満 |
労災・雇用・介護保険の要件
労災保険は業務災害と通勤災害を補償し、保険料は全額事業主が負担します。療養(補償)給付に窓口負担はありません。雇用保険の保険料は労使で負担します。
雇用保険の基本手当は、原則として離職日以前2年間に被保険者期間が通算12か月以上必要です(倒産・解雇等は1年間に6か月以上)。7日間の待期の後、自己都合退職では令和7年4月以降、原則1か月の給付制限があります。
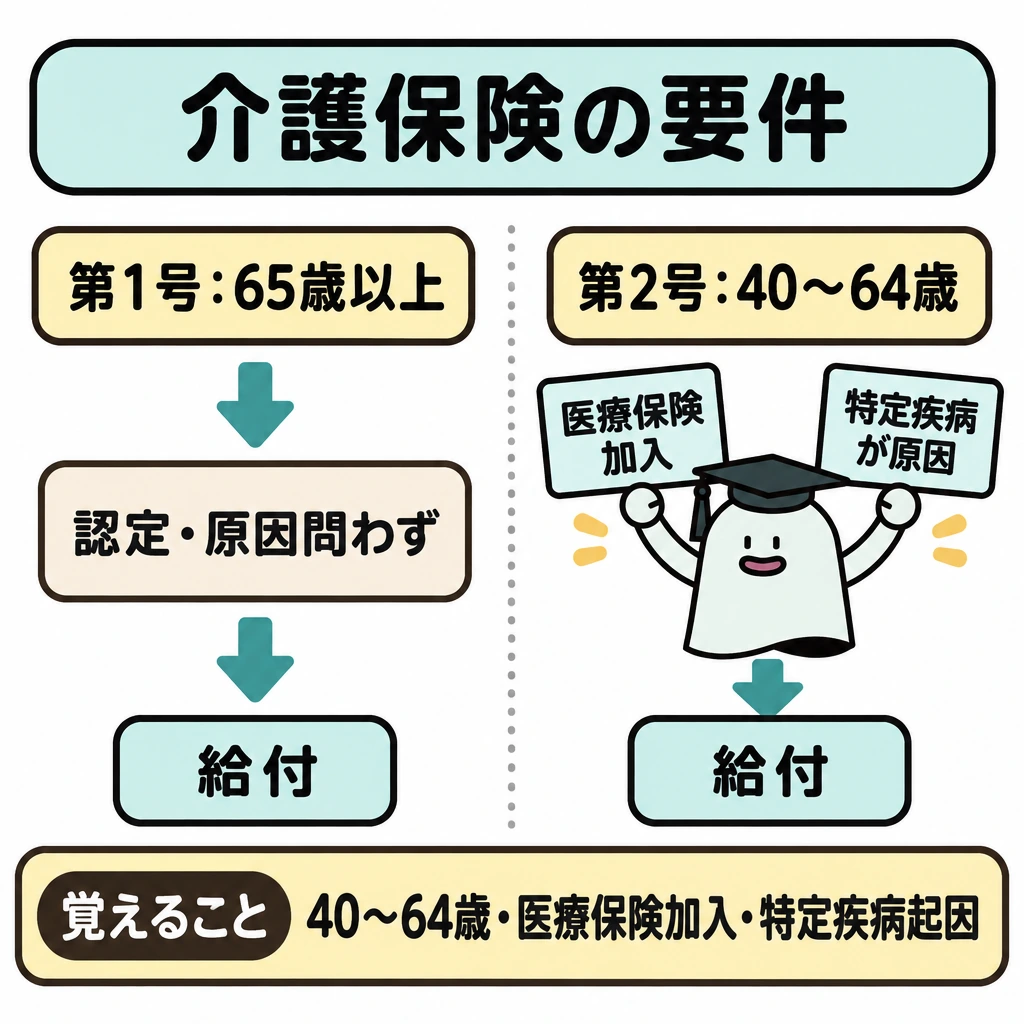
介護保険の第1号被保険者は65歳以上で、原因を問わず要介護・要支援認定で給付を受けます。第2号被保険者は40歳以上65歳未満の医療保険加入者で、末期がんなど特定疾病が原因の場合に限られます。
| 制度・給付 | 押さえる要件 |
|---|---|
| 労災保険 | 保険料は全額事業主負担。業務災害・通勤災害。パートも対象 |
| 基本手当 | 離職前2年間に12か月以上(倒産・解雇等は1年間に6か月以上)。待期7日 |
| 自己都合の給付制限 | 原則1か月(5年以内に3回以上の自己都合離職は3か月) |
| 高年齢雇用継続基本給付金 | 60歳以上65歳未満、被保険者期間5年以上、賃金が60歳時点の75%未満に低下 |
| 教育訓練給付 | 一般教育訓練は受講費用の20%(上限10万円)。訓練の種類で率が異なる |
| 介護保険の自己負担 | 原則1割(第1号被保険者は所得により2割・3割) |
試験に出る
- 私生活の病気・けがは健康保険、業務中・通勤中は労災保険と入口が分かれる。
- 医療費の自己負担は原則3割。未就学児と70〜74歳は2割、75歳以上は1割(所得により2割・3割)。
- 傷病手当金は4日目から標準報酬日額の3分の2、通算1年6か月。
- 任意継続は被保険者期間2か月以上・喪失日から20日以内・最長2年・保険料は全額自己負担。
- 基本手当は原則、離職前2年間に被保険者期間12か月以上。自己都合の給付制限は原則1か月。
- 介護保険の第2号被保険者は40歳以上65歳未満の医療保険加入者で、特定疾病が原因の場合に限り給付。
- 労災保険の保険料は全額事業主負担。
重要な言葉
- 健康保険
- 会社員等が加入し、私生活の病気やけがの医療費を補助する公的医療保険。
- 高額療養費
- 1か月の医療費の自己負担が限度額を超えたとき、超えた分が支給される仕組み。
- 労災保険
- 業務中や通勤中のけが・病気を補償する制度。
- 106万円の壁
- 短時間労働者が厚生年金・健康保険に加入する要件のうち、所定内賃金月額8.8万円以上(年収換算約106万円)という賃金要件。令和8年10月に撤廃予定。
- 傷病手当金
- 業務外の病気・けがで働けず給与が出ないとき、健康保険から支給される所得補償。国民健康保険には原則ない。
- 任意継続被保険者
- 退職後も最長2年、在職中の健康保険に個人で加入し続ける人。
確認問題
確かめよう「会社を辞めたら医療保険も年金も何もしなくてよい」はなぜ誤りでしょう。
働き方が変わると、加入先や手続が変わることがあるからです。
私生活での病気は労災保険の対象になる。
高額療養費の対象になるかは、年齢や所得区分、月単位の限度額で判断する。
健康保険の任意継続被保険者の保険料は、在職中と同じく事業主と折半で負担する。
業務中のけがに備える社会保険は?
医療費30万円、自己負担3割のときの窓口負担は?
健康保険の傷病手当金の支給期間は?
公的介護保険の第2号被保険者は?
病気で働けないとき、医療費の補助と生活費の補助は別問題です。は、病気・老後・介護・失業・仕事中の事故などを、多くの人で負担して支える仕組みです。
例えば会社員が私生活で病気になればの給付を、業務が原因のけがならを検討します。同じ「入院」でも原因と加入制度で入口が変わります。雇用保険は失業等、介護保険は要介護状態等に備える制度なので、給付名だけでなく何に備えるかを結び付けます。
医療費が30万円で自己負担割合が3割なら、窓口負担はまずです。高額療養費の対象になるかは、その後に年齢・所得区分・月単位ので判断します。
高額療養費は令和8年8月診療分から見直され、月額の限度額の改定と、月ごとの負担が積み上がった場合の(8月〜翌年7月)の新設が行われました。令和8年度の試験の基準日(令和8年4月1日)時点では、改定前の限度額が基準です。
短時間労働者の・健康保険のも進んでいます。基準日時点の要件は週20時間以上、所定内賃金月額8.8万円以上などです。この賃金要件()は令和8年10月に撤廃予定で、企業規模要件も令和9年10月から段階的に縮小されます。
健康保険のは、業務外の病気・けがで連続3日休んだ後、4日目から支給されます。1日あたりの額は、支給開始日以前12か月の標準報酬月額の平均÷30×3分の2で、支給期間は通算1年6か月です。
退職後に健康保険を続けるには、資格喪失日の前日まで継続2か月以上の被保険者期間が必要です。資格喪失日から20日以内に申し出て、最長2年加入できます。保険料は在職中の会社負担分も含め全額自己負担です。
は業務災害と通勤災害を補償し、保険料は全額事業主が負担します。療養(補償)給付に窓口負担はありません。雇用保険の保険料は労使で負担します。
雇用保険のは、原則として離職日以前2年間に被保険者期間が通算12か月以上必要です(倒産・解雇等は1年間に6か月以上)。7日間の待期の後、自己都合退職では令和7年4月以降、原則1か月の給付制限があります。
介護保険の第1号被保険者は65歳以上で、原因を問わず要介護・要支援認定で給付を受けます。第2号被保険者は40歳以上65歳未満の医療保険加入者で、末期がんなどが原因の場合に限られます。
公的年金(老齢・障害・遺族)
公的年金とは、老齢・障害・遺族の三つの場面で、国民が加入して将来の生活を支える公的な年金制度です。
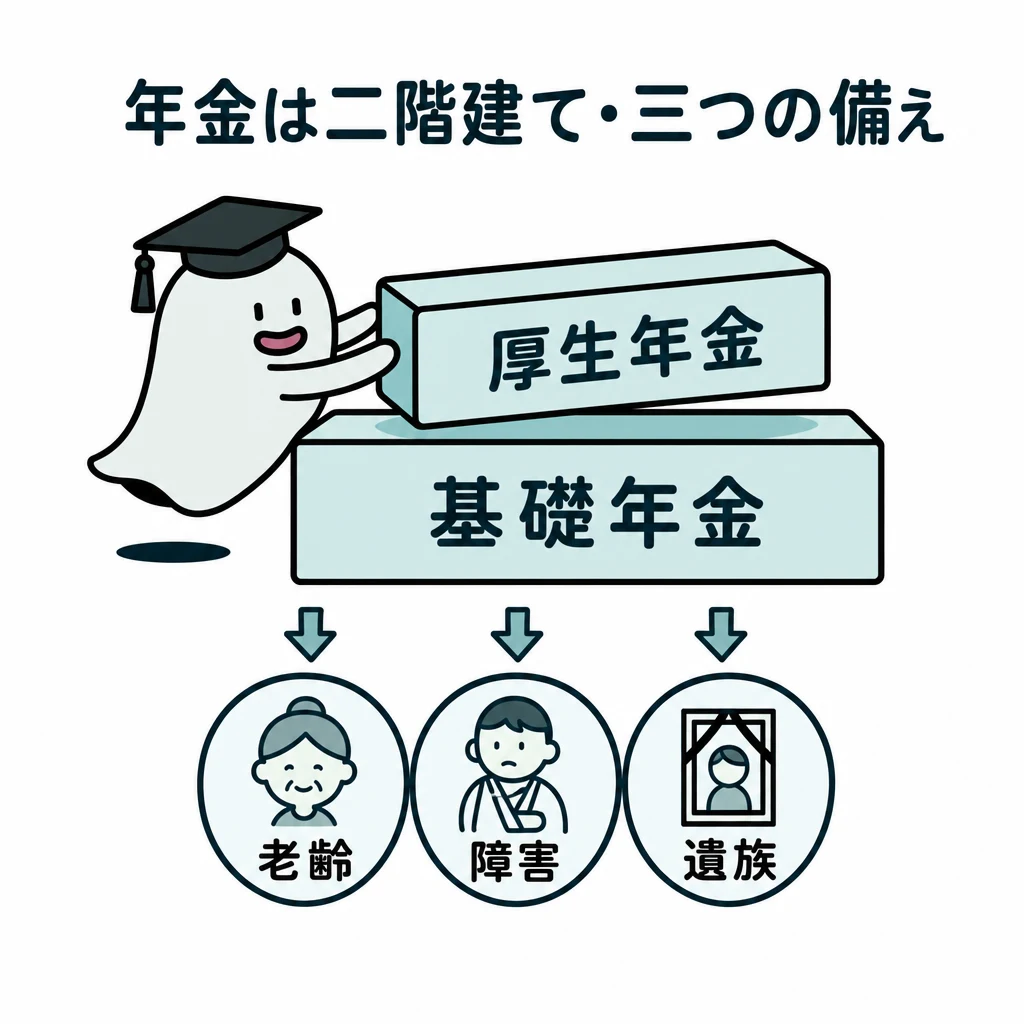
年金は老後のためだけの制度ではありません。長く生きることへの老齢年金、病気やけがで障害が残った場合の障害年金、家計を支える人が亡くなった場合の遺族年金という三つの役割があります。
基本の仕組み
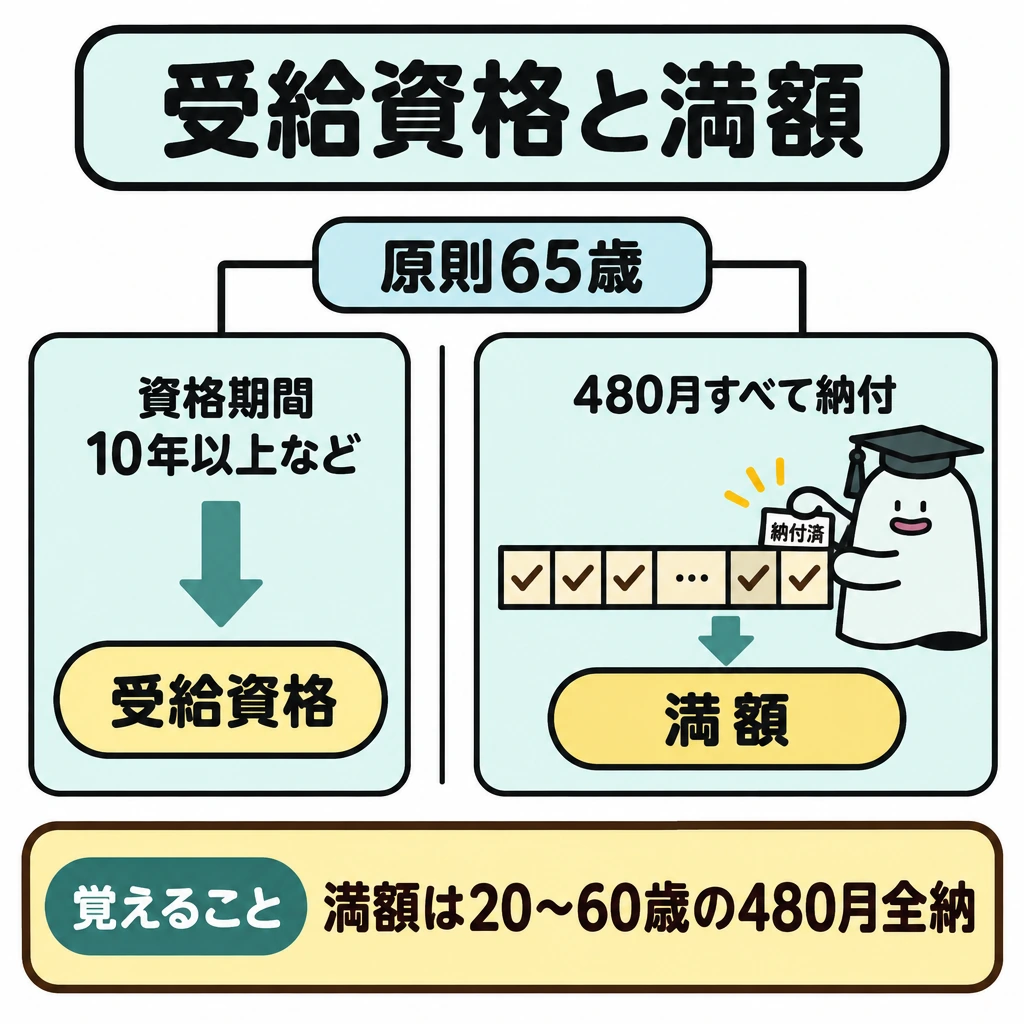
会社員の公的年金は、基礎年金に厚生年金が上乗せされる構造で考えます。自営業者と会社員では加入する仕組みが異なるため、同じ年齢でも保障や保険料の読み方が変わります。
老齢基礎年金は、原則65歳から、受給資格期間10年以上などの要件で受け取ります。ただし「10年で受け取れる」と「満額を受け取れる」は別です。満額は20歳から60歳までの480月をすべて納付した場合の額です。
国民年金の保険料は毎年度見直され、令和8年度(2026年4月から2027年3月まで)の第1号被保険者の定額保険料は月額17,920円です。付加保険料は月額400円で、納めると付加年金(200円×納付月数)が上乗せされます。
被保険者区分と給付三類型
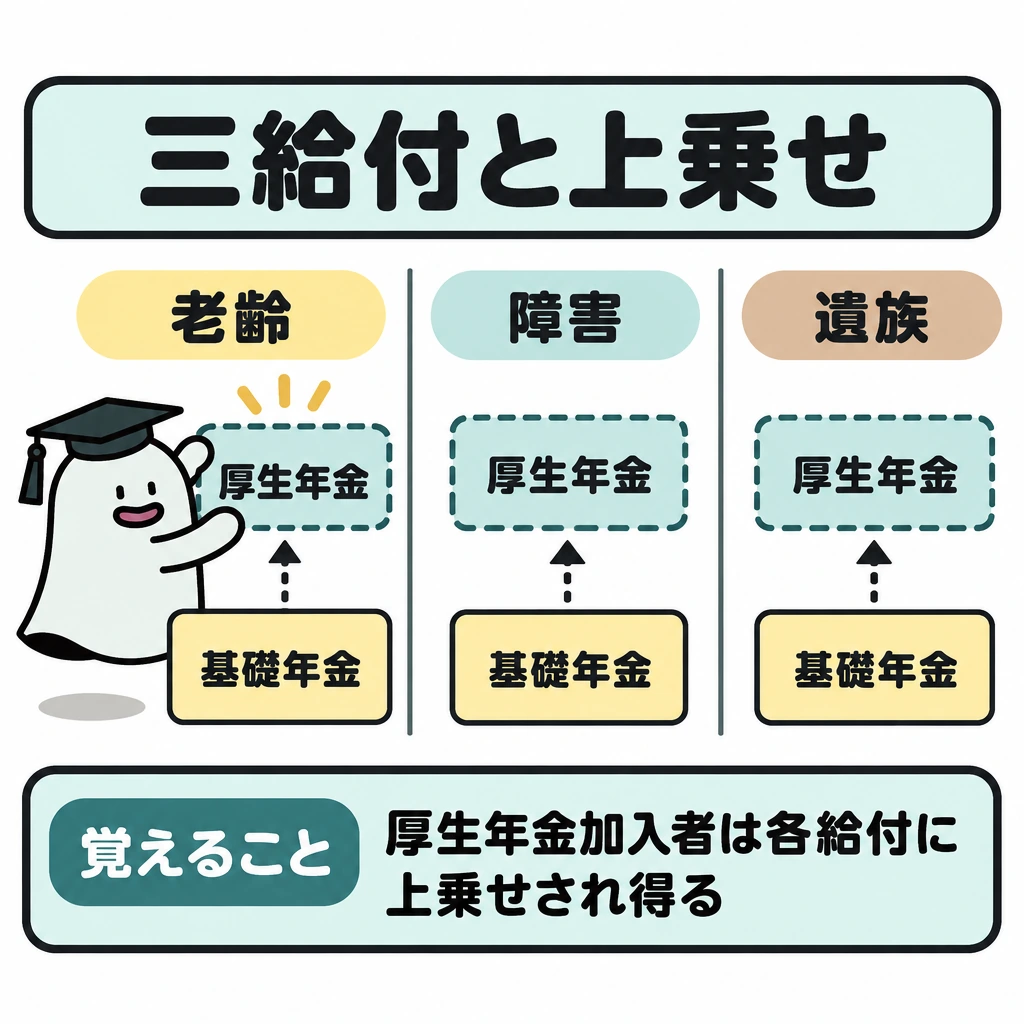
国民年金の第1号は自営業者等、第2号は厚生年金に加入する会社員・公務員等、第3号は要件を満たす第2号の被扶養配偶者です。基礎年金には老齢・障害・遺族があり、厚生年金の加入者は各給付に厚生年金が上乗せされ得ます。受給資格期間、保険料納付要件、年金額の算定は給付ごとに異なります。
| 区分 | 典型例 |
|---|---|
| 第1号 | 自営業者等 |
| 第2号 | 厚生年金加入の会社員等 |
| 第3号 | 第2号の被扶養配偶者 |
保険料の免除・猶予と年金額への反映
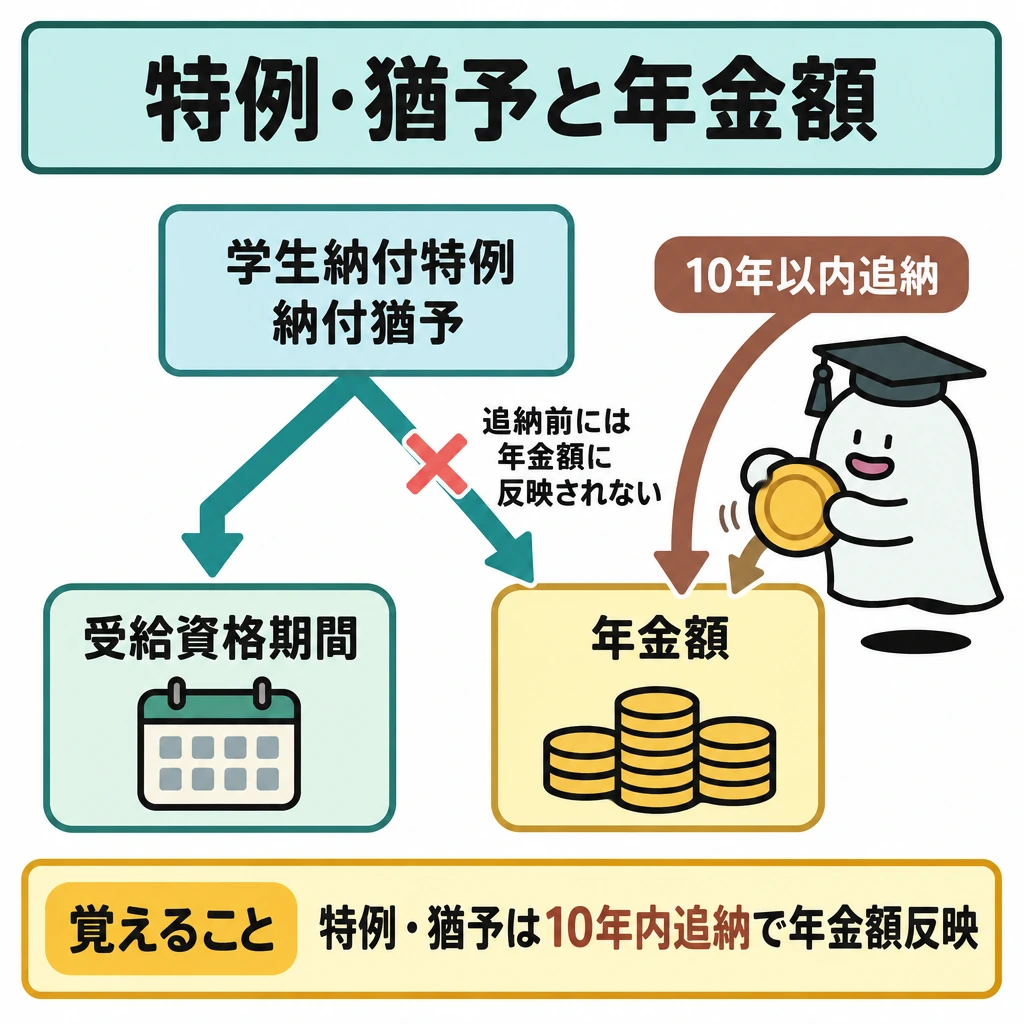
第1号被保険者が保険料を払えないときは免除や猶予を申請できます。申請免除は本人・世帯主・配偶者の所得で判定しますが、学生納付特例は学生本人の所得だけで判定します。免除・猶予された保険料は10年以内なら追納できます。
免除期間は受給資格期間に算入され、全額免除期間は年金額に2分の1(平成21年4月以降の期間)反映されます。学生納付特例と納付猶予の期間は受給資格期間には入りますが、追納しなければ年金額には反映されません。
| 制度 | 所得の判定対象 | 年金額への反映 |
|---|---|---|
| 申請免除(全額・一部) | 本人・世帯主・配偶者 | あり(全額免除は2分の1) |
| 学生納付特例 | 学生本人のみ | なし(追納すれば反映) |
| 納付猶予(50歳未満) | 本人・配偶者 | なし(追納すれば反映) |
| 産前産後の免除 | 所得要件なし | 納付済期間として扱う |
老齢年金の額と受取時期
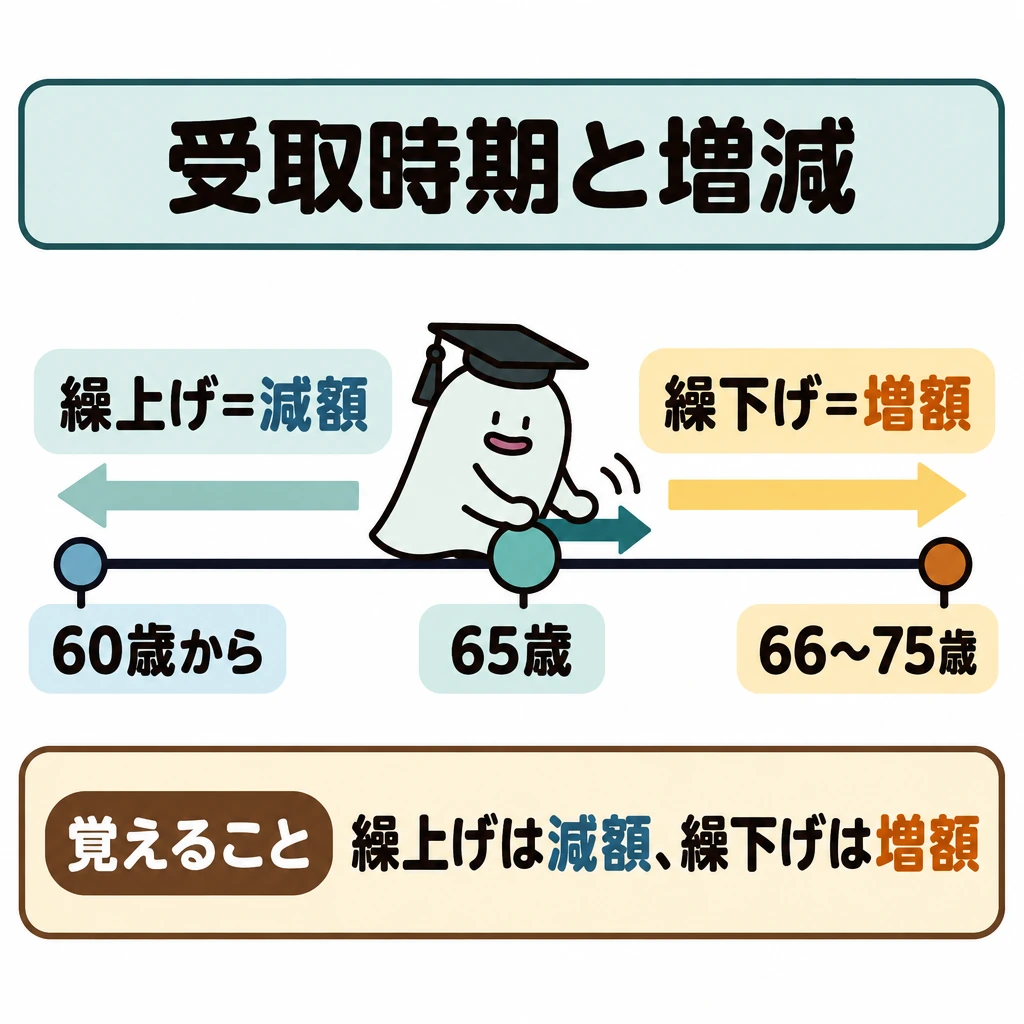
令和8年度の老齢基礎年金の満額は年847,300円(月70,608円、昭和31年4月2日以後生まれ)です。実際の額は「満額×保険料納付済月数等÷480」で計算します。
繰上げ受給は60歳から可能で、1か月につき0.4%減額されます(昭和37年4月2日以後生まれ)。繰下げ受給は66歳以降75歳まで可能で、1か月につき0.7%増額されます。繰上げは老齢基礎年金と老齢厚生年金を同時に行い、繰下げは別々に選べます。
働きながら老齢厚生年金を受け取る在職老齢年金は、基本月額と総報酬月額相当額の合計が基準額を超えると、超えた額の2分の1が支給停止されます。基準額は令和7年度の51万円から、令和8年4月に65万円(令和8年度額)へ引き上げられました。
| 項目 | 内容(令和8年度) |
|---|---|
| 老齢基礎年金の満額 | 年847,300円(月70,608円) |
| 繰上げ | 1か月0.4%減、60歳開始で24%減 |
| 繰下げ | 1か月0.7%増、75歳開始で84%増 |
| 付加年金 | 200円×付加保険料納付月数 |
| 老齢厚生年金 | 受給資格期間10年を満たし、厚生年金の加入が1か月以上あれば65歳から |
| 加給年金 | 厚生年金加入20年以上で、生計を維持する65歳未満の配偶者や18歳到達年度末までの子がいる場合 |
| 在職老齢年金 | 基本月額+総報酬月額相当額が65万円を超えると、超過額の2分の1を停止 |
障害年金と遺族年金の要件
障害年金は、初診日に被保険者であること、障害認定日(初診日から1年6か月後など)に一定の障害等級に該当すること、保険料納付要件を満たすことが必要です。納付要件は原則、初診日の前日に前々月までの被保険者期間の3分の2以上が納付・免除済みであることです。
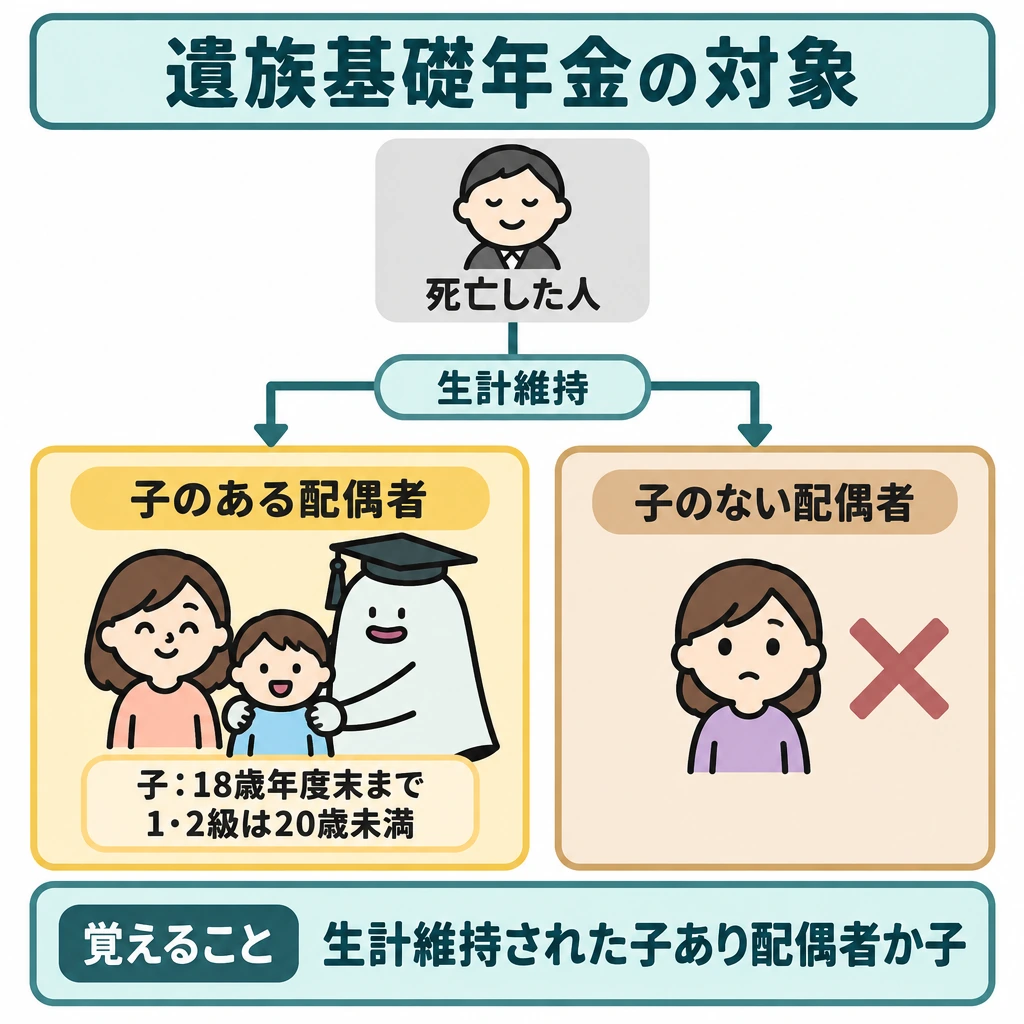
遺族基礎年金を受け取れるのは、死亡した人に生計を維持されていた「子のある配偶者」または「子」です。子は18歳到達年度の末日まで(障害等級1・2級は20歳未満)を指し、子のない配偶者は受け取れません。
遺族厚生年金の額は、死亡した人の老齢厚生年金の報酬比例部分の4分の3です。在職中の死亡などで加入期間が300月未満なら300月とみなします。夫の死亡時に40歳以上65歳未満で子のない妻などには中高齢寡婦加算があります。
| 給付 | 対象・額 |
|---|---|
| 障害基礎年金 | 1級は満額の1.25倍、2級は満額。子の加算あり。3級はない |
| 障害厚生年金 | 1〜3級と障害手当金。1・2級は配偶者の加給年金あり |
| 遺族基礎年金 | 子のある配偶者または子。子の加算あり |
| 遺族厚生年金 | 報酬比例部分の4分の3。遺族は配偶者・子、父母、孫、祖父母の順 |
| 中高齢寡婦加算 | 夫の死亡時40歳以上65歳未満で、子のない妻等 |
試験に出る
- 老齢基礎年金は受給資格期間10年以上、原則65歳から。満額は480月納付が前提。
- 繰上げは1か月0.4%減(最大24%減)、繰下げは1か月0.7%増(75歳で最大84%増)。
- 付加年金=200円×付加保険料納付月数。付加保険料は月400円。
- 学生納付特例は本人の所得だけで判定し、追納は10年以内。
- 遺族基礎年金は「子のある配偶者」または「子」。遺族厚生年金は報酬比例部分の4分の3。
- 在職老齢年金の基準額は令和8年4月から65万円(令和8年度額)。
- 令和8年度の国民年金保険料は月額17,920円、老齢基礎年金の満額は年847,300円。
重要な言葉
- 老齢基礎年金
- 原則65歳から、受給資格期間を満たす人に支給される国民共通の年金。
- 障害年金
- 病気やけがで障害等級に該当したとき、初診日・納付要件を満たす人に支給される年金。
- 遺族年金
- 生計を維持していた人が亡くなったとき、要件を満たす遺族に支給される年金。遺族基礎年金と遺族厚生年金がある。
- 国民年金保険料
- 第1号被保険者が納める定額の保険料。令和8年度は月額17,920円。
- 繰下げ受給
- 老齢年金の受取開始を66歳以降に遅らせ、1か月0.7%ずつ増額した年金を受け取ること。
- 在職老齢年金
- 厚生年金に加入して働く人の老齢厚生年金を、賃金と年金の合計に応じて一部または全部停止する仕組み。
確認問題
確かめよう受給資格と年金額はそれぞれ何を表しますか。
受給資格は入口の条件、年金額は受け取る大きさです。二つを分けると、「加入10年なら全員満額」という選択肢を自分の言葉で否定できます。
老齢基礎年金は、受給資格期間を満たせば必ず満額受け取れる。
公的年金には、老齢・障害・遺族の三つの役割がある。
国民年金の学生納付特例は、学生本人と世帯主の所得で利用できるかを判定する。
遺族厚生年金の額は、原則として死亡した人の老齢厚生年金の報酬比例部分の4分の3である。
老齢基礎年金の受給資格期間の基本は?
会社員の公的年金の構造は?
老齢基礎年金を70歳0か月から繰り下げて受け取る場合の増額率は?
遺族基礎年金を受け取ることができる遺族は?
年金は老後のためだけの制度ではありません。長く生きることへの、病気やけがで障害が残った場合の障害年金、家計を支える人が亡くなった場合のという三つの役割があります。
会社員の公的年金は、にが上乗せされる構造で考えます。自営業者と会社員では加入する仕組みが異なるため、同じ年齢でも保障や保険料の読み方が変わります。
老齢基礎年金は、原則から、受給資格期間10年以上などの要件で受け取ります。ただし「10年で受け取れる」と「を受け取れる」は別です。満額は20歳から60歳までの480月をすべて納付した場合の額です。
国民年金の保険料は毎年度見直され、(2026年4月から2027年3月まで)の第1号被保険者の定額保険料は月額です。付加保険料は月額400円で、納めると(200円×納付月数)が上乗せされます。
第1号被保険者が保険料を払えないときは免除や猶予を申請できます。申請免除は本人・世帯主・配偶者の所得で判定しますが、は学生本人の所得だけで判定します。免除・猶予された保険料は10年以内ならできます。
は60歳から可能で、1か月につき0.4%減額されます(昭和37年4月2日以後生まれ)。は66歳以降75歳まで可能で、1か月につき0.7%増額されます。繰上げは老齢基礎年金と老齢厚生年金を同時に行い、繰下げは別々に選べます。
働きながら老齢厚生年金を受け取るは、基本月額と総報酬月額相当額の合計が基準額を超えると、超えた額の2分の1が支給停止されます。基準額は令和7年度の51万円から、令和8年4月に65万円(令和8年度額)へ引き上げられました。
を受け取れるのは、死亡した人に生計を維持されていた「子のある配偶者」または「子」です。子は18歳到達年度の末日まで(障害等級1・2級は20歳未満)を指し、子のない配偶者は受け取れません。
の額は、死亡した人の老齢厚生年金の報酬比例部分の4分の3です。在職中の死亡などで加入期間が300月未満なら300月とみなします。夫の死亡時に40歳以上65歳未満で子のない妻などには中高齢寡婦加算があります。
住宅ローン
住宅ローンとは、住宅の購入や建設のために金融機関から借り入れ、利息を付けて返済するお金です。毎月の返済額と総返済額を分けて比較します。
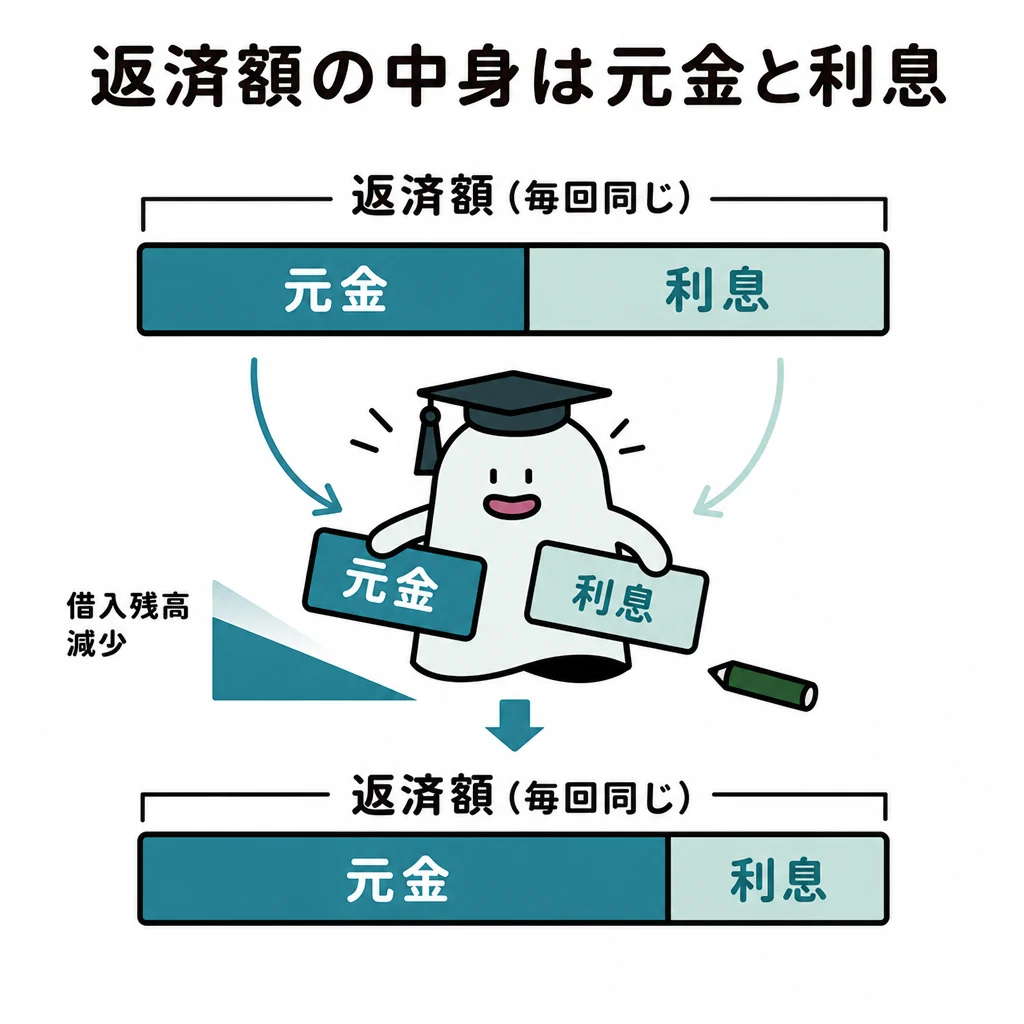
住宅ローンは金利だけでなく、毎月返す額と総返済額の両方で比較します。利息は基本的にその時点の借入残高に対してかかるため、元金が早く減るほど将来の利息を抑えやすくなります。
基本の仕組み
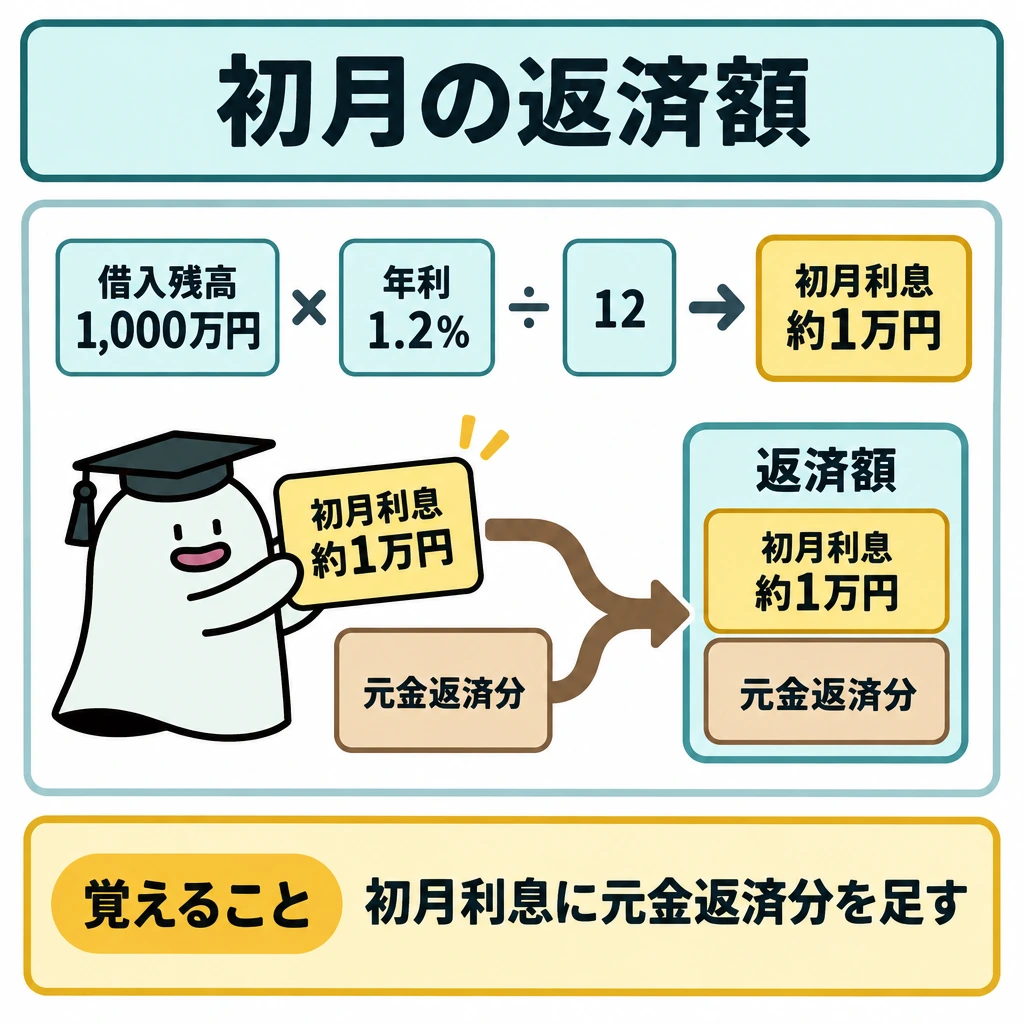
元金均等返済では毎回返す元金が一定で、元利均等返済では金利が一定なら元金と利息を合わせた返済額が一定です。借入残高1,000万円、年利1.2%なら、初月の利息の概算は1,000万円×1.2%÷12=1万円。この利息に元金返済分を加えます。
繰上返済の期間短縮型は、返済額を大きく変えず返済終了を早める方法。返済額軽減型は、期間を大きく変えず毎月の負担を下げる方法です。同じ返済額でも、利息を減らしたいのか当面の家計を楽にしたいのかで着眼点が違います。
クレジットカードのショッピングは代金の後払い、キャッシングは借入れです。リボルビング払いは月の支払額が一定でも、残高や手数料率によって完済までの期間と総負担が増えることがあります。返済額だけでなく元本がいくら減るかを確認します。
金利・返済・繰上げの比較
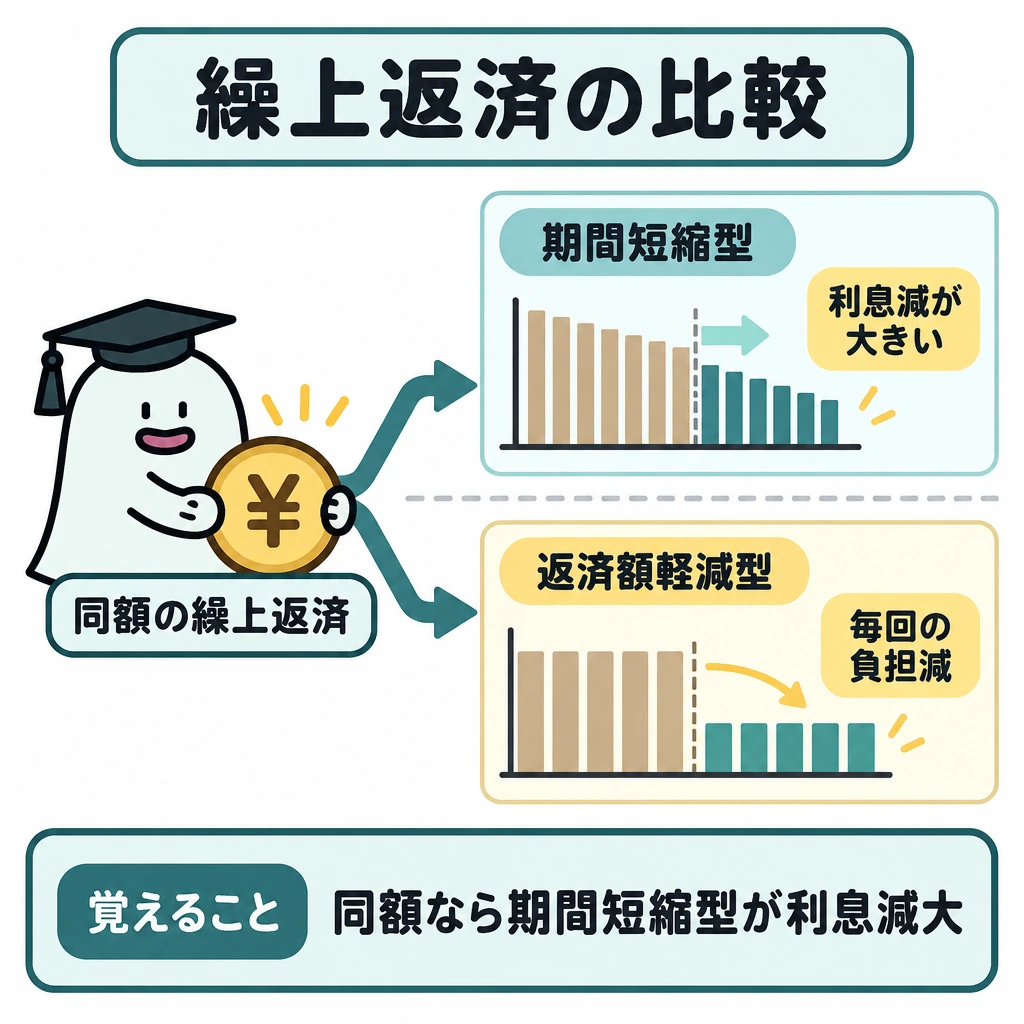
固定金利は所定期間の金利が固定され、変動金利は契約条件に従って見直されます。元金均等は当初の返済額が大きくなりますが元金が早く減るため、同じ借入額・金利・期間なら総返済額は元利均等より少なくなります。
繰上返済は、同じ金額なら期間短縮型の方が返済額軽減型より利息の軽減効果が大きくなります。家計の余裕、手数料、手元資金の残り方を合わせて選びます。
| 方式 | 主な違い |
|---|---|
| 元利均等 | 元金+利息の合計が一定 |
| 元金均等 | 返す元金が一定 |
| 期間短縮型 | 完済を早める |
| 返済額軽減型 | 毎回の負担を下げる |
フラット35と借入れの規制
フラット35(買取型)は、住宅金融支援機構と民間金融機関が提携する全期間固定金利の住宅ローンです。適用される金利は申込時ではなく融資実行時点のもので、保証人・保証料は不要です。
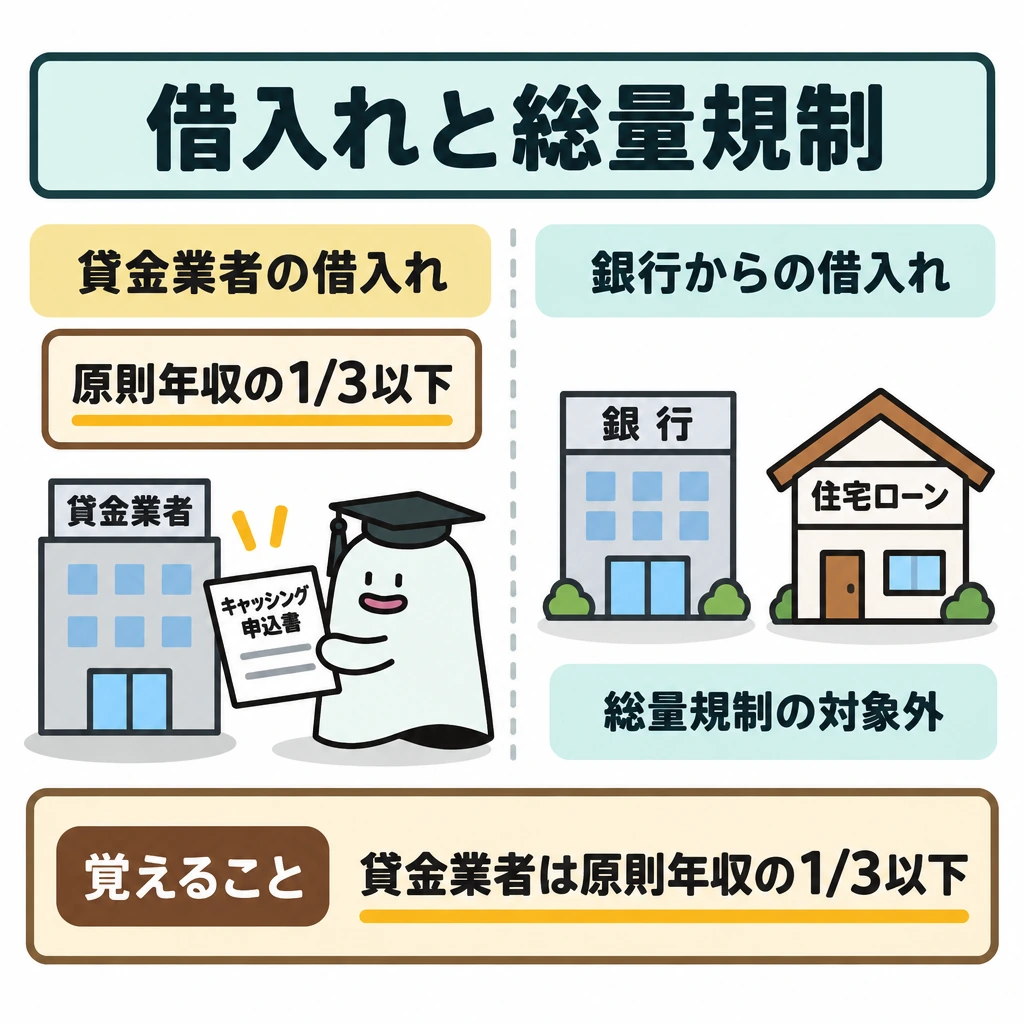
カードローンやキャッシングなど貸金業者からの個人の借入れには、原則として年収の3分の1を超えてはならない総量規制があります。銀行からの借入れや住宅ローンは総量規制の対象外です。
| 項目 | フラット35(買取型)の主な条件 |
|---|---|
| 金利 | 全期間固定。融資実行時点の金利を適用 |
| 融資額 | 100万円以上8,000万円以下、建設費・購入価額以内 |
| 返済期間 | 15年以上35年以内(60歳以上は10年以上) |
| 保証 | 保証人・保証料は不要 |
| 繰上返済 | 手数料無料。インターネットでは10万円以上から |
試験に出る
- 元金均等は元金一定、元利均等は返済額一定。同じ条件なら総返済額は元金均等の方が少ない。
- 初月利息=借入残高×年利÷12の概算計算。
- 繰上返済は、同じ額なら期間短縮型の方が利息軽減効果が大きい。
- フラット35は全期間固定金利で、適用金利は融資実行時点のもの。保証人は不要。
- 貸金業者からの個人の借入れは原則年収の3分の1まで(総量規制)。
重要な言葉
- 元利均等返済
- 毎回の返済額(元金+利息)を一定にする返済方法。
- 元金均等返済
- 毎回返す元金を一定にし、利息が徐々に減る返済方法。
- 繰上返済
- 借入の一部または全部を予定より早く返すこと。
- フラット35
- 住宅金融支援機構が民間金融機関と提携して提供する、全期間固定金利の住宅ローン。
確認問題
確かめよう固定金利と変動金利の違いは何ですか。
固定金利は金利上昇時の返済額を予測しやすく、変動金利は将来の見直しがあり得ます。「今いちばん低い金利」だけで長期の負担が決まるでしょうか。
元利均等返済では、毎回の返済額が一定になる。
繰上返済の返済額軽減型は、返済終了を早める方法である。
借入額・金利・返済期間が同じなら、総返済額は元利均等返済より元金均等返済の方が少ない。
借入残高1,000万円、年利1.2%のときの初月利息の概算は?
繰上返済で毎月の負担を下げたいときの方法は?
住宅ローンは金利だけでなく、との両方で比較します。利息は基本的にその時点の借入残高に対してかかるため、元金が早く減るほど将来の利息を抑えやすくなります。
では毎回返す元金が一定で、では金利が一定なら元金と利息を合わせた返済額が一定です。借入残高1,000万円、年利1.2%なら、初月の利息の概算は1,000万円×1.2%÷12=1万円。この利息に元金返済分を加えます。
の期間短縮型は、返済額を大きく変えず返済終了を早める方法。返済額軽減型は、期間を大きく変えず毎月の負担を下げる方法です。同じ返済額でも、利息を減らしたいのか当面の家計を楽にしたいのかで着眼点が違います。
クレジットカードのショッピングは代金の後払い、は借入れです。は月の支払額が一定でも、残高や手数料率によって完済までの期間と総負担が増えることがあります。返済額だけでなく元本がいくら減るかを確認します。
(買取型)は、住宅金融支援機構と民間金融機関が提携する全期間固定金利の住宅ローンです。適用される金利は申込時ではなく融資実行時点のもので、保証人・保証料は不要です。
カードローンやキャッシングなど貸金業者からの個人の借入れには、原則として年収の3分の1を超えてはならないがあります。銀行からの借入れや住宅ローンは総量規制の対象外です。
教育資金
教育資金とは、進学や入学など必要になる時期が動かしにくい支出に備えるお金で、使う時期を起点に準備方法を考えます。
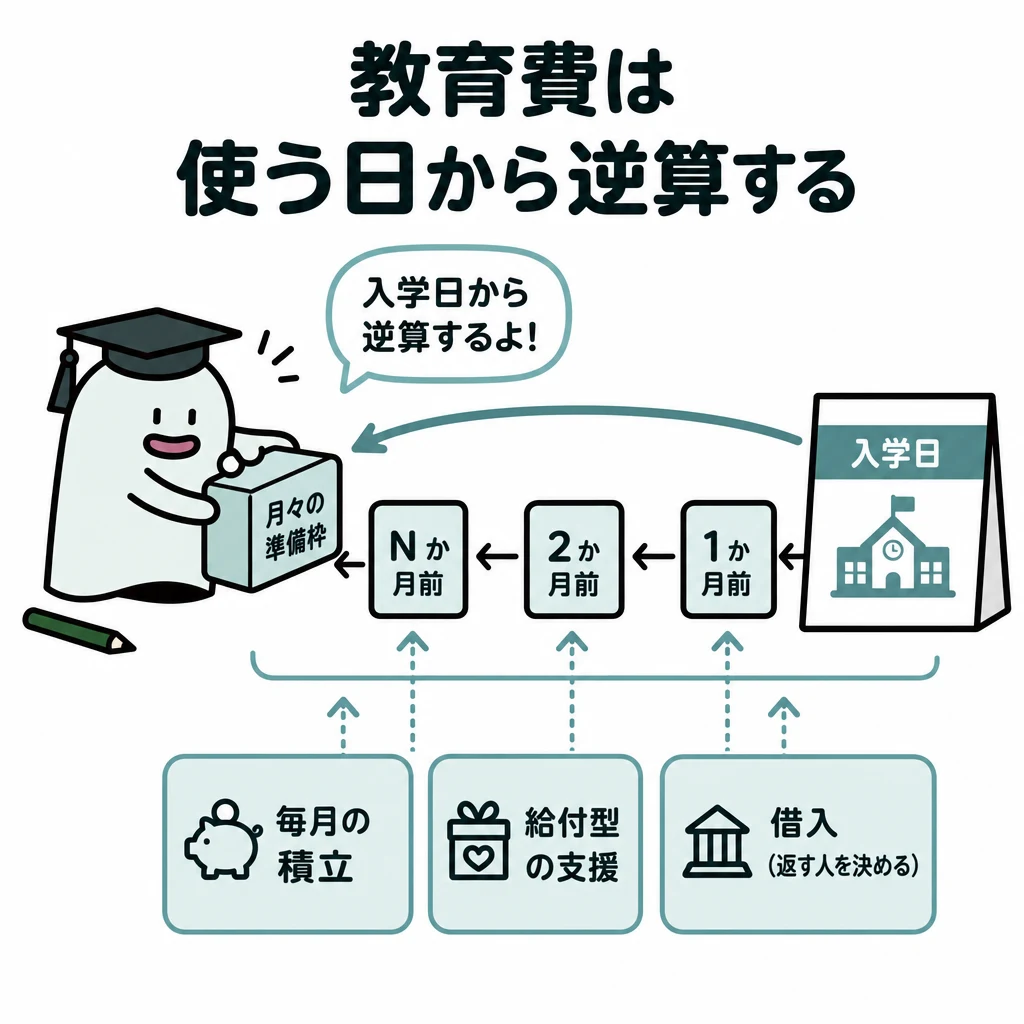
教育資金は必要時期を動かしにくいお金です。進学直前に価格が大きく下がる運用だけに頼ると、必要額が不足することがあります。いつ使うかを起点に、貯蓄・奨学金・教育ローンの役割を分けます。
基本の仕組み
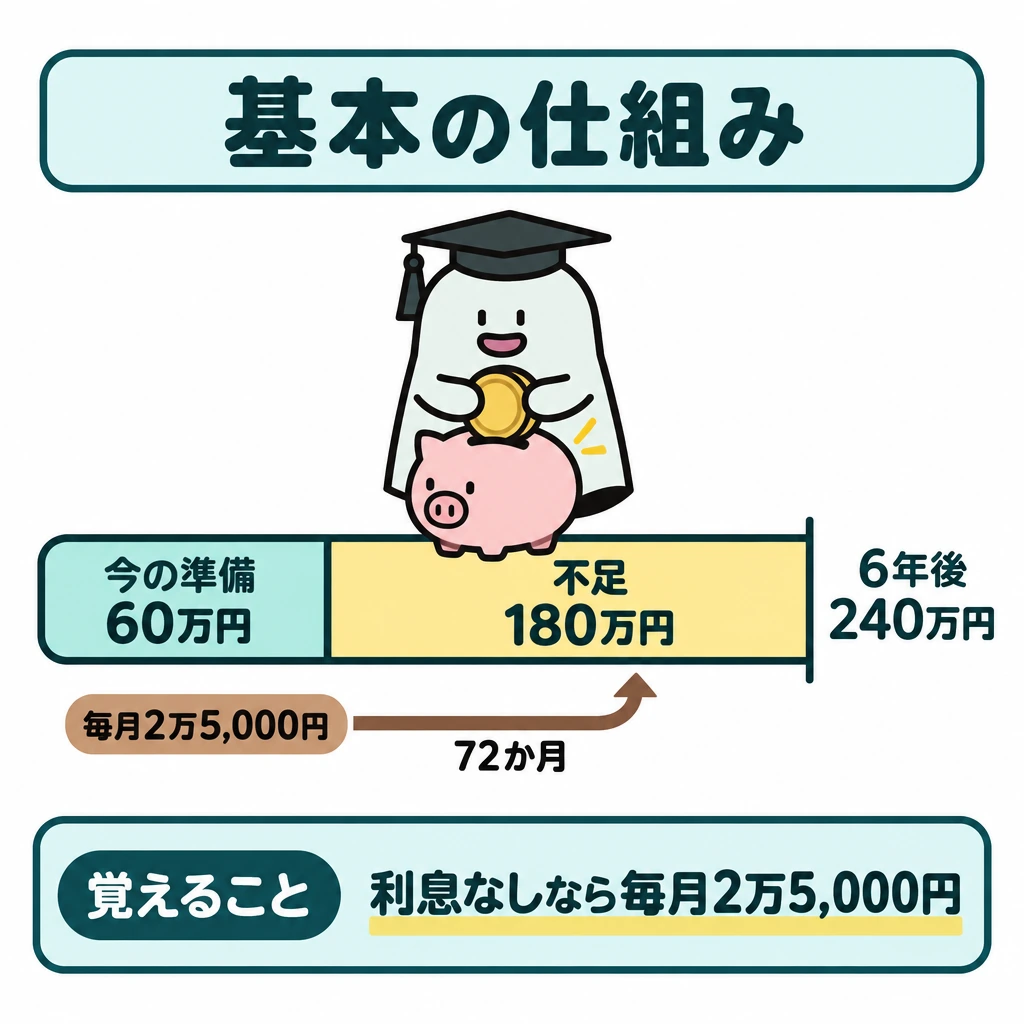
6年後に240万円必要で、今の準備が60万円なら不足は180万円。利息を考えなければ180万円÷72か月=毎月2万5,000円です。年額の授業料だけでなく、入学時の一時金、通学費、一人暮らしの費用も同じ時系列に置きます。
奨学金には給付型と貸与型があり、貸与型では卒業後の返済負担を確認します。教育ローンは通常、保護者等が借りる仕組みです。「誰が借り、いつ返すか」が違うので、同じ借入額でも家族への影響は同じではありません。
支援と借入れの役割
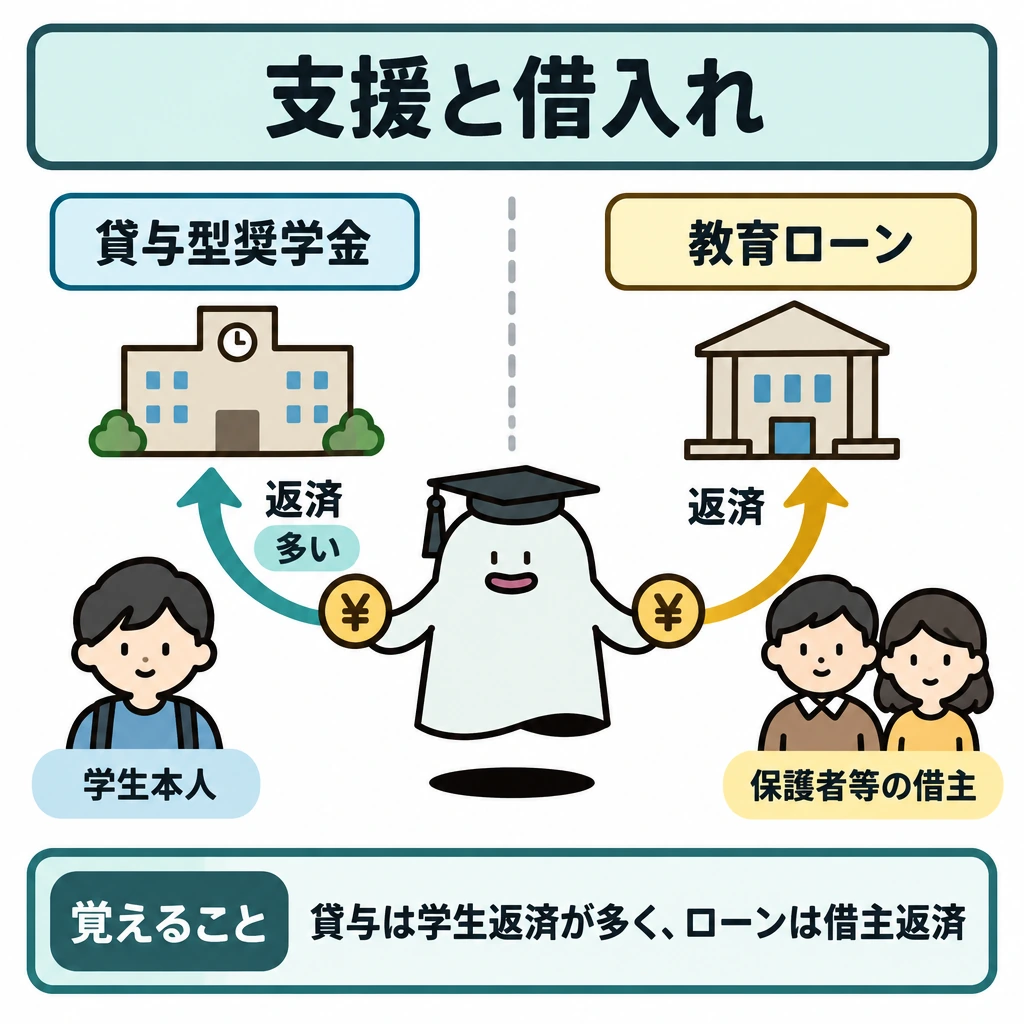
教育費は入学時の一時費用と在学中の継続費用を分け、必要時期ごとに準備します。貯蓄、給付型・貸与型奨学金、教育ローンは返済の有無と借主が異なります。貸与型奨学金は学生本人が返す場合が多く、教育ローンは保護者等の借入れです。条件は実施機関・制度ごとに確認します。
| 手段 | 返済と負担者 |
|---|---|
| 貯蓄 | 借入れなし |
| 給付型奨学金 | 原則返済不要 |
| 貸与型奨学金 | 受給者等が返済 |
| 教育ローン | 借主が返済 |
国の教育ローンと奨学金の条件
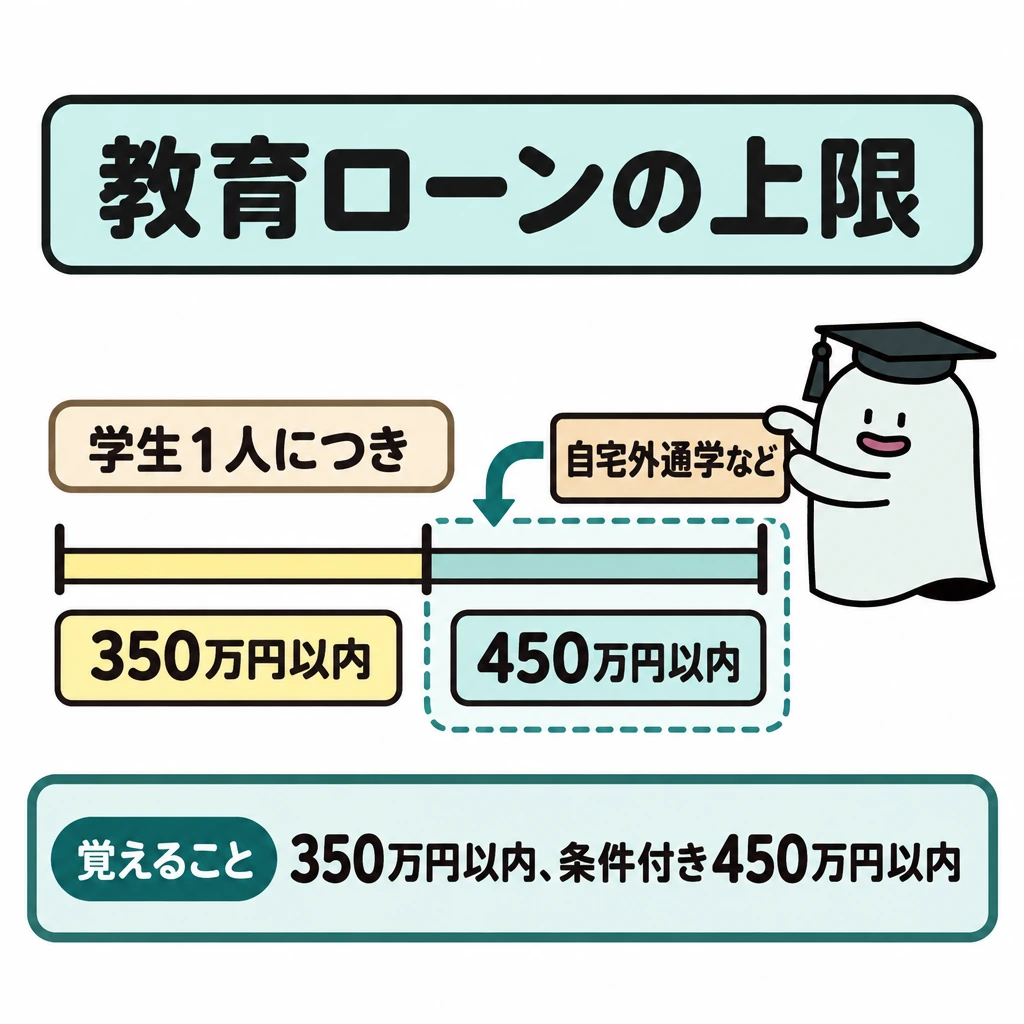
日本政策金融公庫の国の教育ローン(教育一般貸付)は、保護者などが借りる公的な教育ローンです。学生1人につき350万円以内(自宅外通学、修業年限5年以上の大学、大学院、海外留学などは450万円以内)で、固定金利、返済期間は最長18年です。
国の教育ローンには世帯年収の上限があり、子の人数が多いほど上限が高くなります。授業料だけでなく受験費用や住居費にも使えます。日本学生支援機構の奨学金と重ねて利用することもできます。
| 制度 | 借主 | 主な条件 |
|---|---|---|
| 国の教育ローン | 保護者等 | 350万円以内(一定の場合450万円)、固定金利、最長18年、世帯年収の上限あり |
| 第一種奨学金(貸与) | 学生本人 | 無利息。成績・家計の基準が厳しめ |
| 第二種奨学金(貸与) | 学生本人 | 利息付き(在学中は無利息) |
| 給付型奨学金 | 学生本人 | 返済不要。授業料等の減免と組み合わせる |
試験に出る
- 教育資金は使う時期が動かしにくく、時期を起点に準備を考える。
- 不足額=必要額−準備額。月額への割り戻し計算。
- 国の教育ローンは学生1人350万円以内(一定の場合450万円)、固定金利、返済期間最長18年。
- 国の教育ローンと日本学生支援機構の奨学金は併用できる。
- 日本学生支援機構の第一種奨学金は無利息、第二種は利息付き(在学中は無利息)。
重要な言葉
- 給付型奨学金
- 返済が不要な奨学金。
- 貸与型奨学金
- 卒業後に返済する必要がある奨学金。
- 教育ローン
- 主に保護者等が教育費のために借り入れるローン。
- 国の教育ローン
- 日本政策金融公庫が保護者等へ貸し付ける固定金利の教育資金。世帯年収の上限がある。
確認問題
確かめよう毎月の積立を1万円増やせないなら、何を見直しますか。
目標額、すでにある資産、支出、利用できる支援を順に確認し、借入だけを最初の答えにしないことが大切です。
教育資金は、いつ必要になるかが動かしにくい。
貸与型奨学金は返済不要である。
6年後に240万円必要で、今60万円準備できている。利息を無視した毎月の積立額は?
返済が不要な奨学金は?
国の教育ローン(教育一般貸付)の最長返済期間は?
教育資金はを動かしにくいお金です。進学直前に価格が大きく下がる運用だけに頼ると、必要額が不足することがあります。いつ使うかを起点に、貯蓄・・教育ローンの役割を分けます。
6年後に240万円必要で、今の準備が60万円なら不足は。利息を考えなければ180万円÷72か月=です。年額の授業料だけでなく、入学時の一時金、通学費、一人暮らしの費用も同じ時系列に置きます。
奨学金にはとがあり、貸与型では卒業後の返済負担を確認します。教育ローンは通常、保護者等が借りる仕組みです。「誰が借り、いつ返すか」が違うので、同じ借入額でも家族への影響は同じではありません。
日本政策金融公庫の(教育一般貸付)は、保護者などが借りる公的な教育ローンです。学生1人につき350万円以内(自宅外通学、修業年限5年以上の大学、大学院、海外留学などは450万円以内)で、固定金利、返済期間は最長18年です。
国の教育ローンには世帯年収の上限があり、子の人数が多いほど上限が高くなります。授業料だけでなく受験費用や住居費にも使えます。の奨学金と重ねて利用することもできます。
企業年金・個人年金と受取時の税金
企業年金・個人年金とは、公的年金に上乗せして老後の収入を準備する私的年金で、掛金の負担者や受取方法によって税の扱いが変わります。
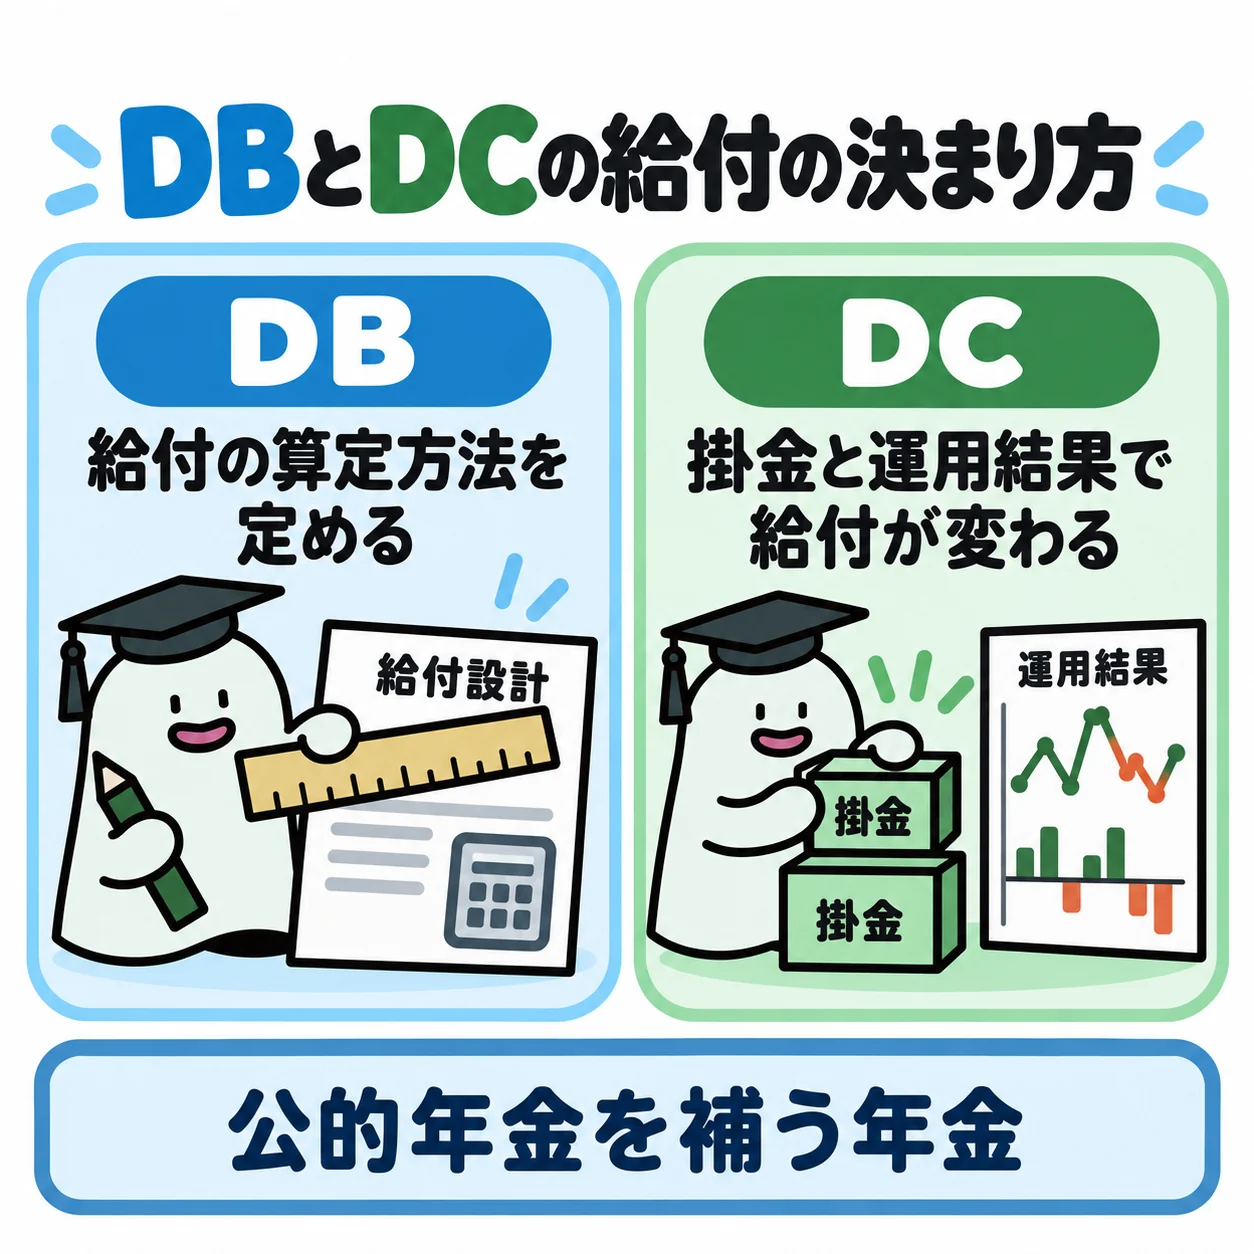
老後の収入を考えるときは、公的年金に加えて勤務先の制度や個人の準備を確認します。同じ年金という名前でも、誰が負担し何で給付が決まるかが違います。
基本の仕組み
確定給付企業年金は規約で給付の算定方法などを定めます。確定拠出年金は拠出した掛金と運用の結果等で受取額が変わる仕組みで、掛金が同じでも将来額が必ず同じとは限りません。
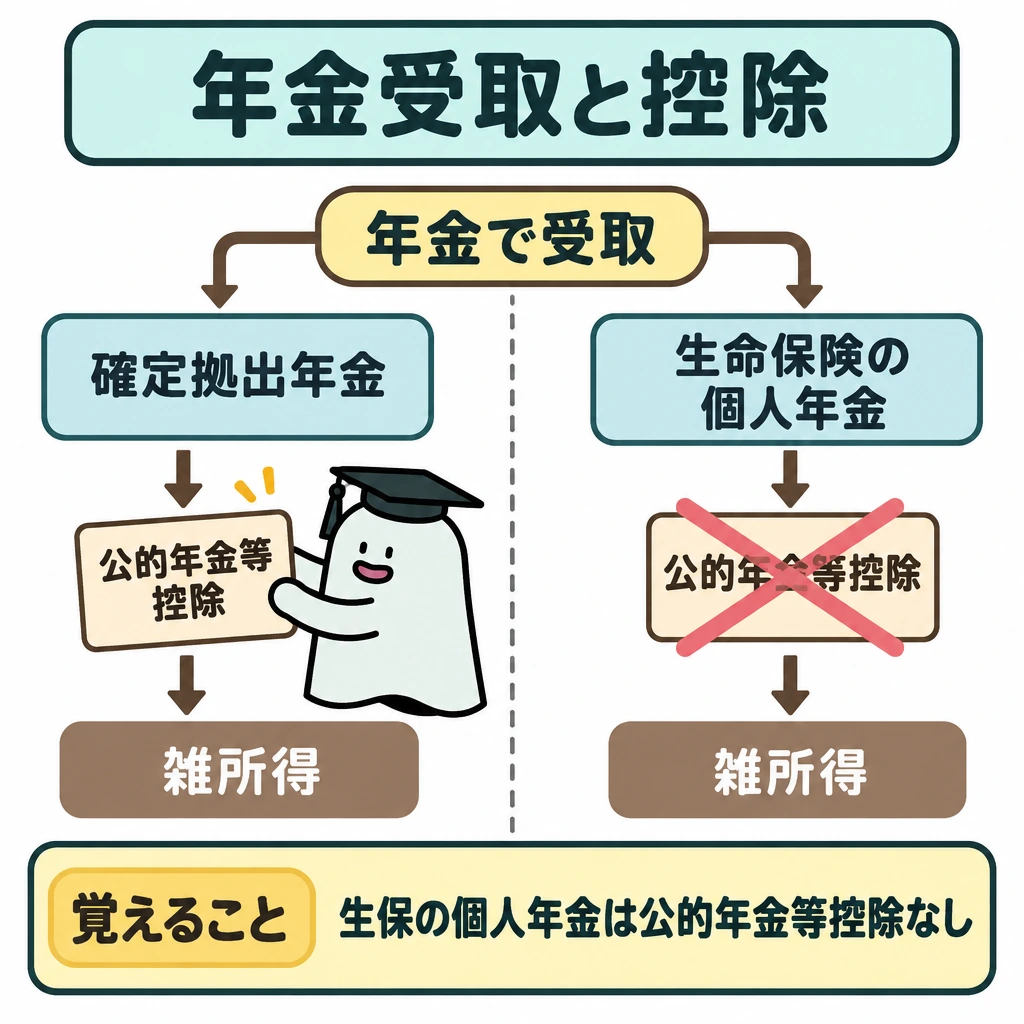
年金として受け取るか一時金かで税の扱いが変わります。確定拠出年金などの年金は「公的年金等」に当たり、公的年金等控除を差し引いて雑所得を計算します。生命保険会社の個人年金保険は公的年金等以外の雑所得で、この控除は使えません。
掛金時の控除と受取時の課税は別の段階です。公的年金、企業年金、個人年金を一枚の表へ並べるときも、加入者、掛金、運用、受取方法の条件をそろえます。
年金制度と受取方法
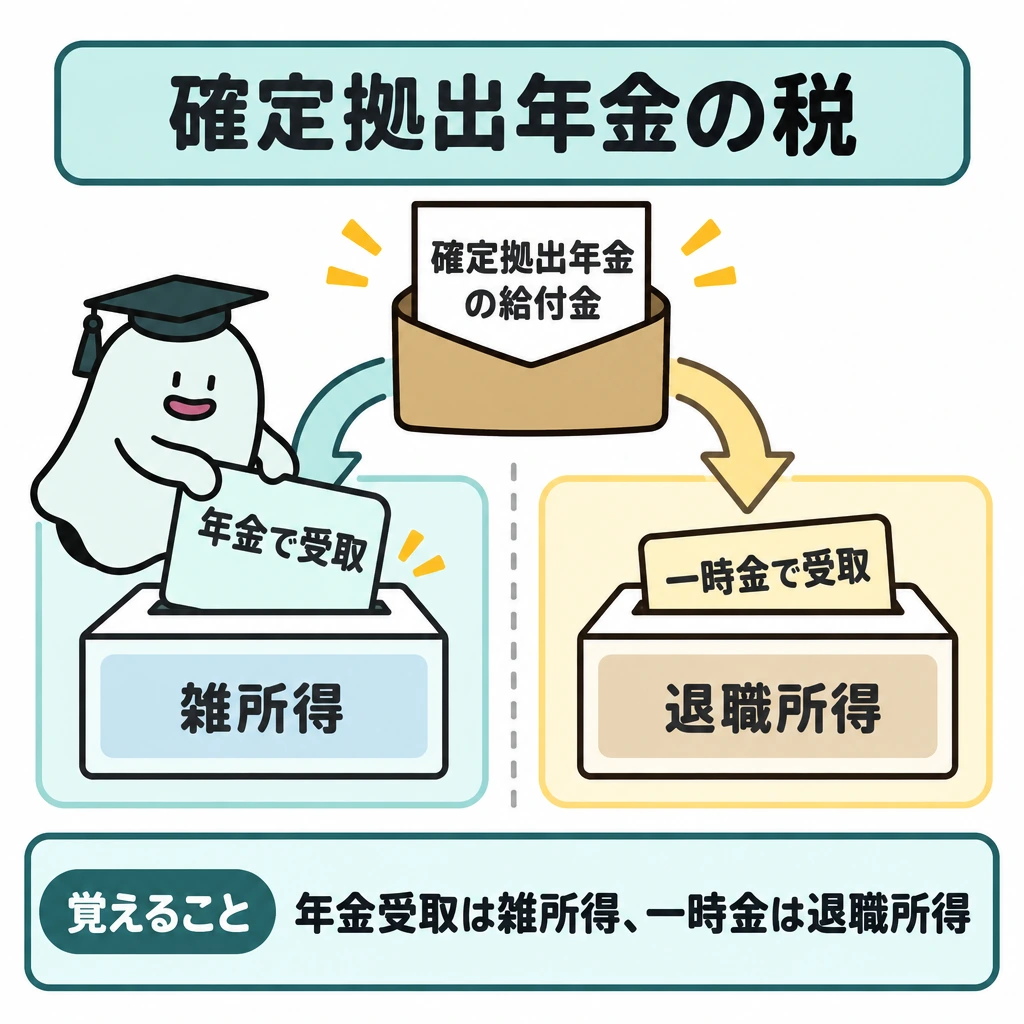
確定拠出年金の老齢給付金は、通算加入者等期間が10年以上あれば60歳から受け取れ、75歳までに受取りを開始します。年金で受け取れば雑所得(公的年金等控除の対象)、一時金なら退職所得(退職所得控除の対象)です。
| 制度 | 給付の決まり方 |
|---|---|
| 公的年金 | 加入・保険料と法定の算定 |
| 確定給付企業年金 | 規約に定める給付 |
| 確定拠出年金 | 掛金と運用結果 |
| 個人年金保険 | 保険契約の内容 |
iDeCoと自営業者・中小企業の制度
個人型確定拠出年金(iDeCo)の掛金は全額が小規模企業共済等掛金控除の対象で、運用益も非課税です。掛金の上限は加入区分で異なります。令和8年12月から第1号は月7.5万円、第2号は企業年金と共通で月6.2万円へ引き上げられる予定です。
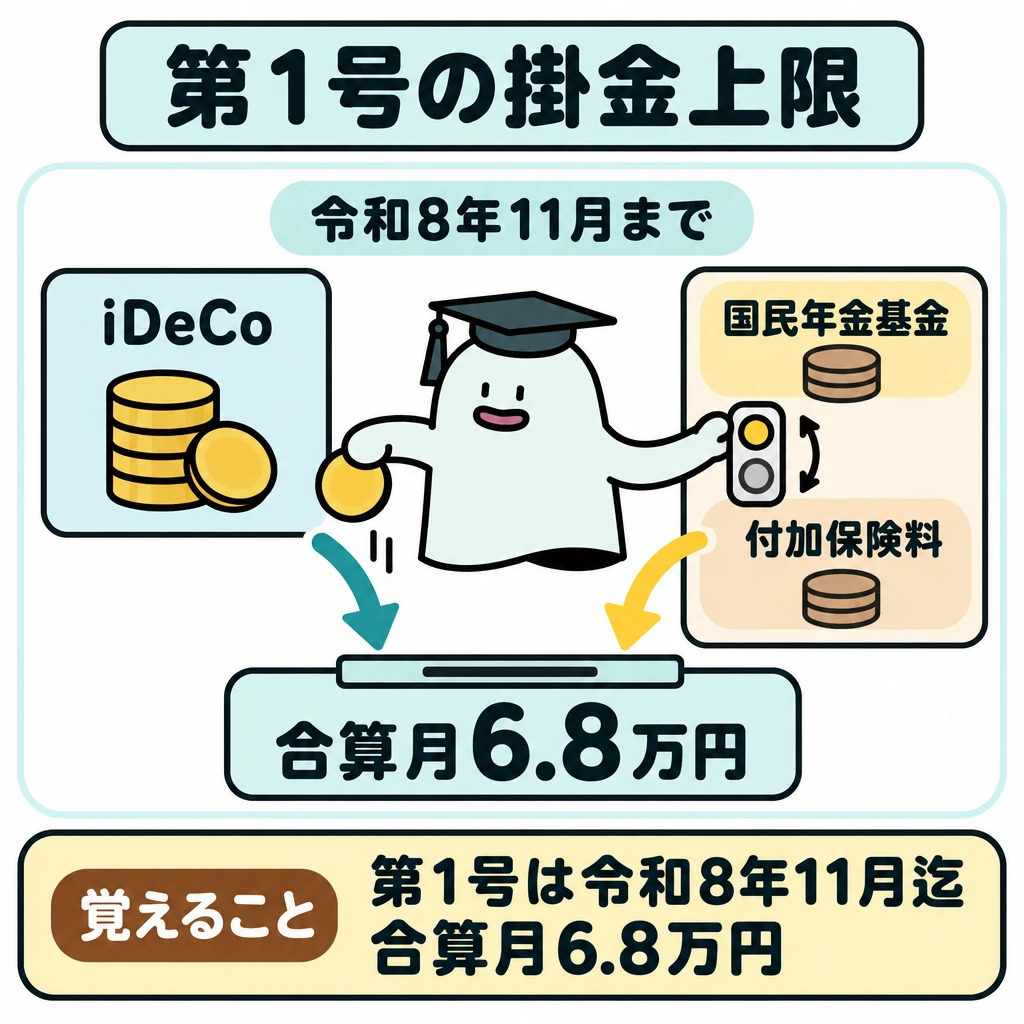
自営業者などの第1号被保険者は、国民年金基金にも加入できます。掛金はiDeCoと合わせて月6.8万円までで、付加保険料とは同時に納められません。自己都合での任意脱退もできません。
小規模企業共済は個人事業主や小規模企業の役員の退職金を準備する制度で、掛金は月1,000円〜7万円(500円単位)です。中小企業退職金共済(中退共)は従業員の退職金制度で、掛金は全額事業主が負担します。
| 加入区分 | iDeCo掛金の上限(令和8年11月まで) |
|---|---|
| 第1号被保険者(自営業者等) | 月6.8万円(国民年金基金・付加保険料と合算) |
| 第2号:企業年金なし | 月2.3万円 |
| 第2号:企業年金あり・公務員 | 月2.0万円(企業年金等の掛金との合計にも上限あり) |
| 第3号被保険者 | 月2.3万円 |
試験に出る
- 確定給付企業年金は規約で給付を定め、確定拠出年金は運用結果で受取額が変わる。
- iDeCoの掛金は全額が小規模企業共済等掛金控除の対象。
- 確定拠出年金の老齢給付金は年金なら雑所得(公的年金等控除あり)、一時金なら退職所得。
- 個人年金保険の年金は公的年金等以外の雑所得で、公的年金等控除は使えない。
- 中小企業退職金共済の掛金は全額事業主負担で、従業員に負担させられない。
- 国民年金基金は第1号被保険者向けで、付加保険料とは同時に納められない。
重要な言葉
- 確定給付企業年金
- 規約に基づき給付額の算定方法を定める企業年金。
- 確定拠出年金
- 掛金と運用結果等で将来の受取額が変わる私的年金。
- 公的年金等控除
- 公的年金や企業年金など「公的年金等」の収入から差し引いて雑所得を計算する控除。所得控除ではない。
- 小規模企業共済等掛金控除
- iDeCo・小規模企業共済の掛金の全額を所得から差し引ける所得控除。
確認問題
確かめよう確定拠出年金は全員の将来給付額が保証される制度?
いいえ。掛金と運用結果等に応じるためです。
確定拠出年金は、掛金が同じなら将来の受取額も必ず同じである。
個人で契約した個人年金保険の年金には、公的年金等控除が適用される。
中小企業退職金共済の掛金は、その一部を従業員に負担させることができる。
掛金と運用結果で受取額が変わる企業年金は?
年金を一時金で受け取るか年金で受け取るかで変わるものは?
確定拠出年金の老齢給付金を一時金で受け取った場合の所得区分は?
老後の収入を考えるときは、公的年金に加えて勤務先の制度や個人の準備を確認します。同じ年金という名前でも、し何で給付が決まるかが違います。
は規約で給付の算定方法などを定めます。は拠出した掛金と運用の結果等で受取額が変わる仕組みで、掛金が同じでも将来額が必ず同じとは限りません。
年金として受け取るか一時金かで税の扱いが変わります。確定拠出年金などの年金は「公的年金等」に当たり、を差し引いて雑所得を計算します。生命保険会社の保険は公的年金等以外の雑所得で、この控除は使えません。
とは別の段階です。公的年金、企業年金、個人年金を一枚の表へ並べるときも、加入者、掛金、運用、受取方法の条件をそろえます。
個人型確定拠出年金()の掛金は全額が小規模企業共済等掛金控除の対象で、運用益も非課税です。掛金の上限は加入区分で異なります。令和8年12月から第1号は月7.5万円、第2号は企業年金と共通で月6.2万円へ引き上げられる予定です。
自営業者などの第1号被保険者は、にも加入できます。掛金はiDeCoと合わせて月6.8万円までで、付加保険料とは同時に納められません。自己都合での任意脱退もできません。
は個人事業主や小規模企業の役員の退職金を準備する制度で、掛金は月1,000円〜7万円(500円単位)です。中小企業退職金共済(中退共)は従業員の退職金制度で、掛金は全額事業主が負担します。
覚えるポイント
- 収支と貯蓄残高を区別し、可処分所得・変動率・運用利率で将来の残高を置く。
- 公的保障は原因・働き方・加入制度から判断し、給付の率と期間(3分の2・1年6か月など)を押さえる。
- 年金は受給資格と年金額を分け、繰上げ0.4%減・繰下げ0.7%増・遺族厚生年金4分の3を覚える。
- 年金として受け取る私的年金のうち、確定拠出年金などは公的年金等控除の対象だが、個人年金保険は対象外。
出典・参考資料
試験の公式案内と、この記事の参考にした学習資料です。
- 日本FP協会:2級・3級FP技能検定 試験要綱 ↗
- きんざい:FP技能検定 ↗
- 日本年金機構:老齢年金の受給要件と仕組み ↗
- 厚生労働省:iDeCoの概要 ↗
- 国民年金基金連合会:iDeCoの特徴 ↗
- 日本年金機構:2026年4月以降の在職老齢年金の計算方法 ↗
- 日本FP協会:3級 試験範囲の細目(2026年9月確認) ↗
- 日本年金機構:年金の制度・手続き ↗
- 厚生労働省:高額療養費制度を利用される皆さまへ(令和8年8月改定) ↗
- 厚生労働省:社会保険適用拡大特設サイト(年収の壁・適用拡大) ↗
- 日本年金機構:国民年金の保険料はいくらですか(令和8年度 月額17,920円) ↗
- 日本年金機構:令和8年4月分からの年金額等について ↗
- 厚生労働省:2025年の制度改正(iDeCo等の拠出限度額・加入年齢) ↗
編集:Pinternet Works · 更新日:
教材の編集方針・訂正について