


社会保険とは
社会保険とは、病気・老後・介護・失業・仕事中の事故などのリスクを、加入者全体で負担して支える公的保険の総称です。
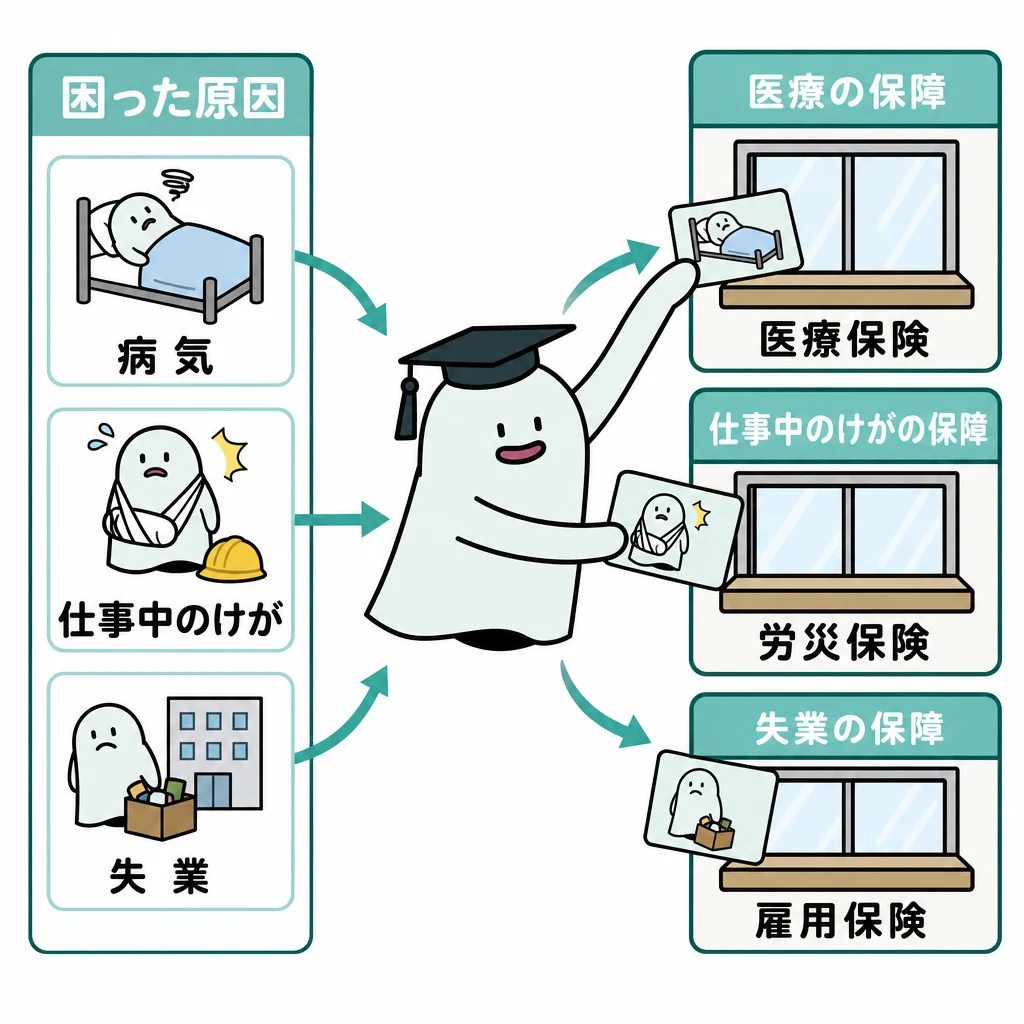
病気で働けないとき、医療費の補助と生活費の補助は別問題です。社会保険は、病気・老後・介護・失業・仕事中の事故などを、多くの人で負担して支える仕組みです。
基本の仕組み
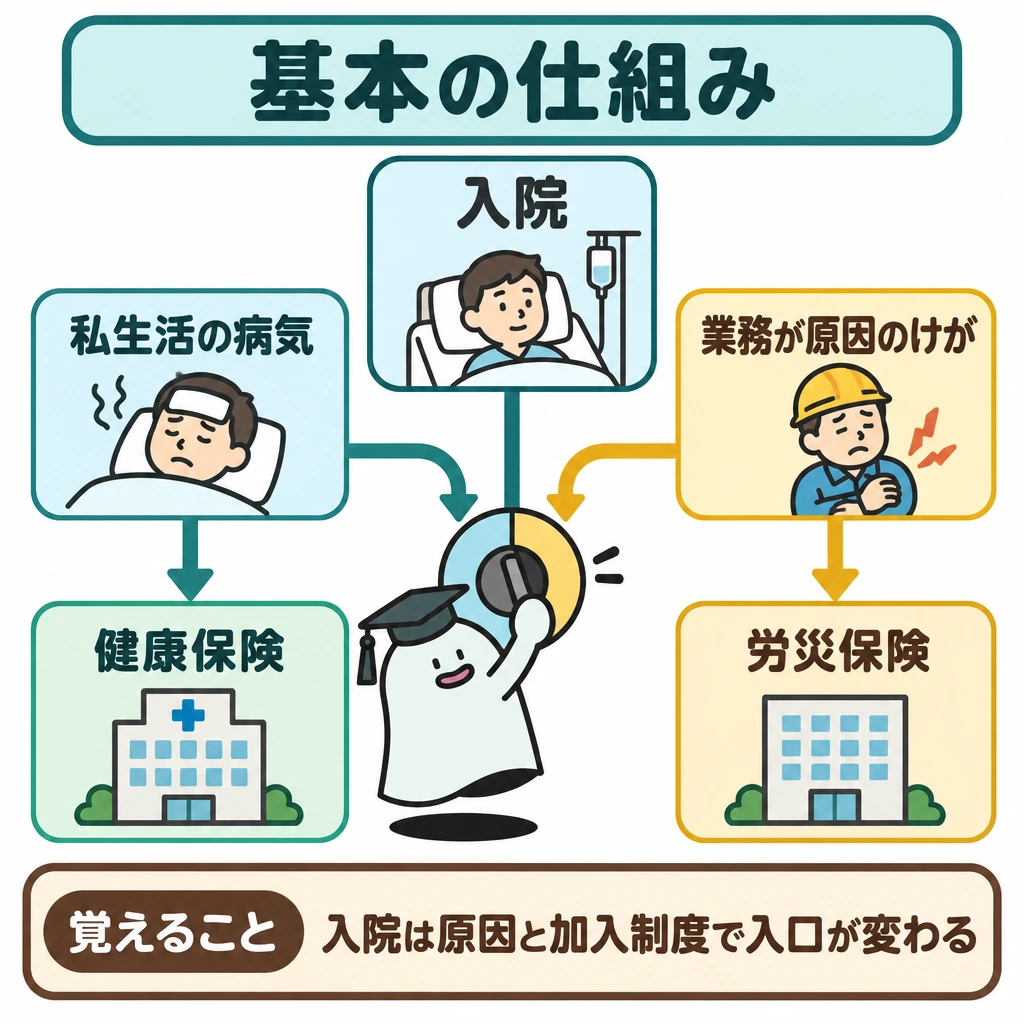
例えば会社員が私生活で病気になれば健康保険の給付を、業務が原因のけがなら労災保険を検討します。同じ「入院」でも原因と加入制度で入口が変わります。雇用保険は失業等、介護保険は要介護状態等に備える制度なので、給付名だけでなく何に備えるかを結び付けます。
医療費が30万円で自己負担割合が3割なら、窓口負担はまず9万円です。高額療養費の対象になるかは、その後に年齢・所得区分・月単位の限度額で判断します。
高額療養費は令和8年8月診療分から見直され、月額の限度額の改定と、月ごとの負担が積み上がった場合の年間上限(8月〜翌年7月)の新設が行われました。令和8年度の試験の基準日(令和8年4月1日)時点では、改定前の限度額が基準です。
短時間労働者の厚生年金・健康保険の適用拡大も進んでいます。基準日時点の要件は週20時間以上、所定内賃金月額8.8万円以上などです。この賃金要件(106万円の壁)は令和8年10月に撤廃予定で、企業規模要件も令和9年10月から段階的に縮小されます。
五つの社会保険と加入先
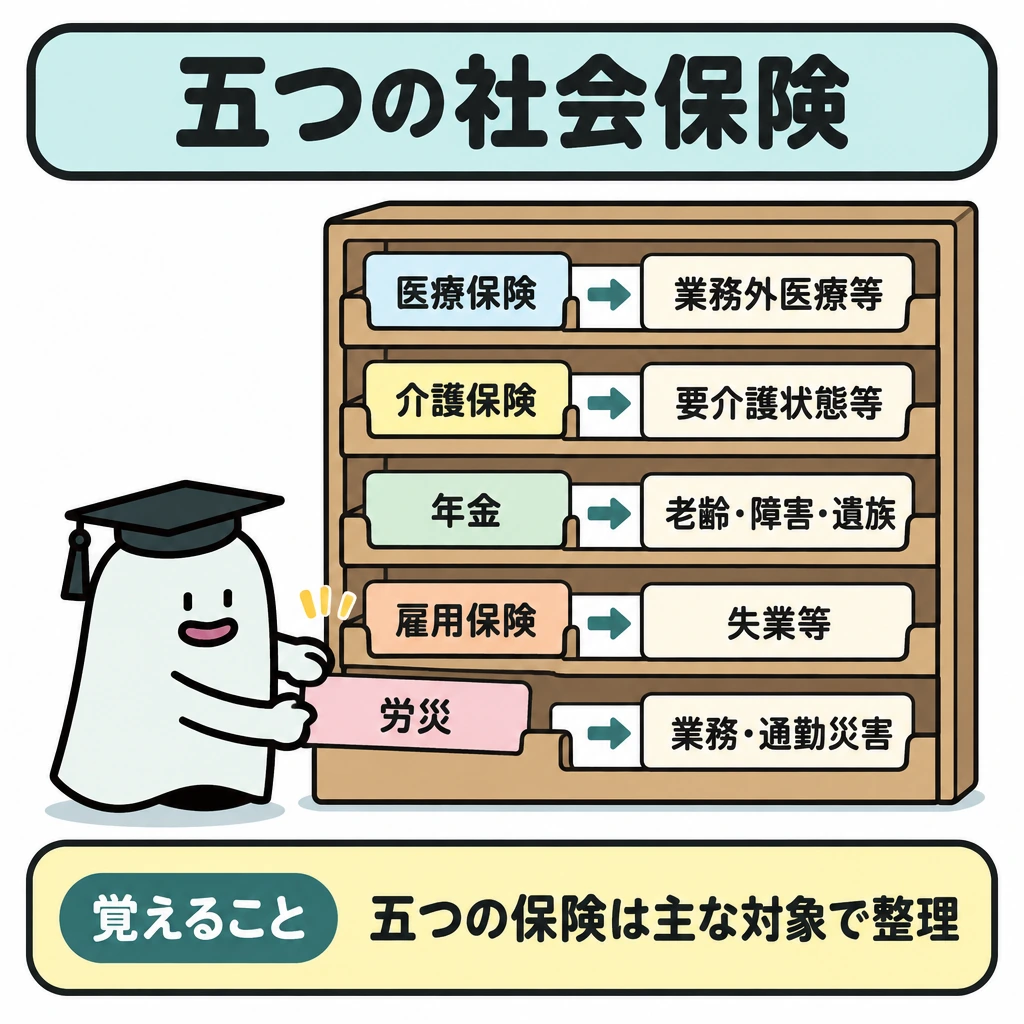
社会保険は医療保険、介護保険、年金保険、雇用保険、労災保険に分けて整理します。病気・けがは業務上か業務外か、医療費か所得喪失かを確認します。医療保険は健康保険・国民健康保険等で加入先が異なり、会社員の退職後は任意継続・国民健康保険・家族の被扶養者などを要件で比較します。
| 制度 | 主な対象 |
|---|---|
| 医療保険 | 業務外の医療等 |
| 介護保険 | 要介護状態等 |
| 年金保険 | 老齢・障害・遺族 |
| 雇用保険 | 失業等 |
| 労災保険 | 業務・通勤による災害 |
医療保険の給付と退職後の選択
健康保険の傷病手当金は、業務外の病気・けがで連続3日休んだ後、4日目から支給されます。1日あたりの額は、支給開始日以前12か月の標準報酬月額の平均÷30×3分の2で、支給期間は通算1年6か月です。
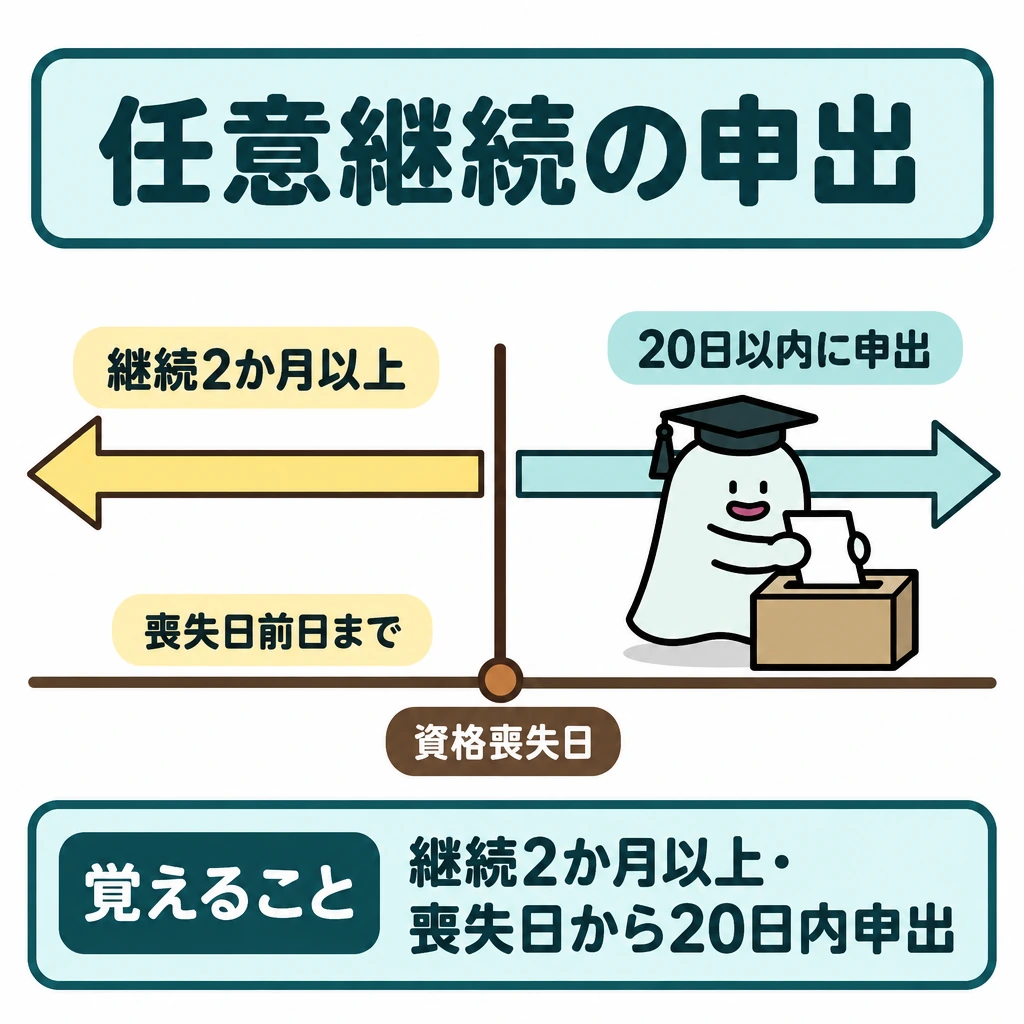
退職後に健康保険を続ける任意継続被保険者には、資格喪失日の前日まで継続2か月以上の被保険者期間が必要です。資格喪失日から20日以内に申し出て、最長2年加入できます。保険料は在職中の会社負担分も含め全額自己負担です。
高額療養費の限度額は、70歳未満で標準報酬月額28万〜50万円の区分なら「80,100円+(総医療費−267,000円)×1%」です(令和8年7月診療分まで)。差額ベッド代や入院時の食事代の一部は対象外です。
| 項目 | 要件・内容 |
|---|---|
| 自己負担割合 | 小学校入学前2割、70歳未満3割、70〜74歳2割(現役並み所得者3割) |
| 後期高齢者医療 | 75歳以上(一定の障害は65歳以上)。1割(一定以上所得2割、現役並み所得3割) |
| 傷病手当金 | 4日目から、標準報酬日額相当の3分の2、通算1年6か月 |
| 出産手当金 | 出産日以前42日〜出産翌日以後56日の休業、3分の2相当 |
| 任意継続 | 被保険者期間2か月以上、喪失日から20日以内、最長2年、全額自己負担 |
| 被扶養者 | 年収130万円未満(60歳以上・障害者は180万円未満)で、原則被保険者の収入の2分の1未満 |
労災・雇用・介護保険の要件
労災保険は業務災害と通勤災害を補償し、保険料は全額事業主が負担します。療養(補償)給付に窓口負担はありません。雇用保険の保険料は労使で負担します。
雇用保険の基本手当は、原則として離職日以前2年間に被保険者期間が通算12か月以上必要です(倒産・解雇等は1年間に6か月以上)。7日間の待期の後、自己都合退職では令和7年4月以降、原則1か月の給付制限があります。
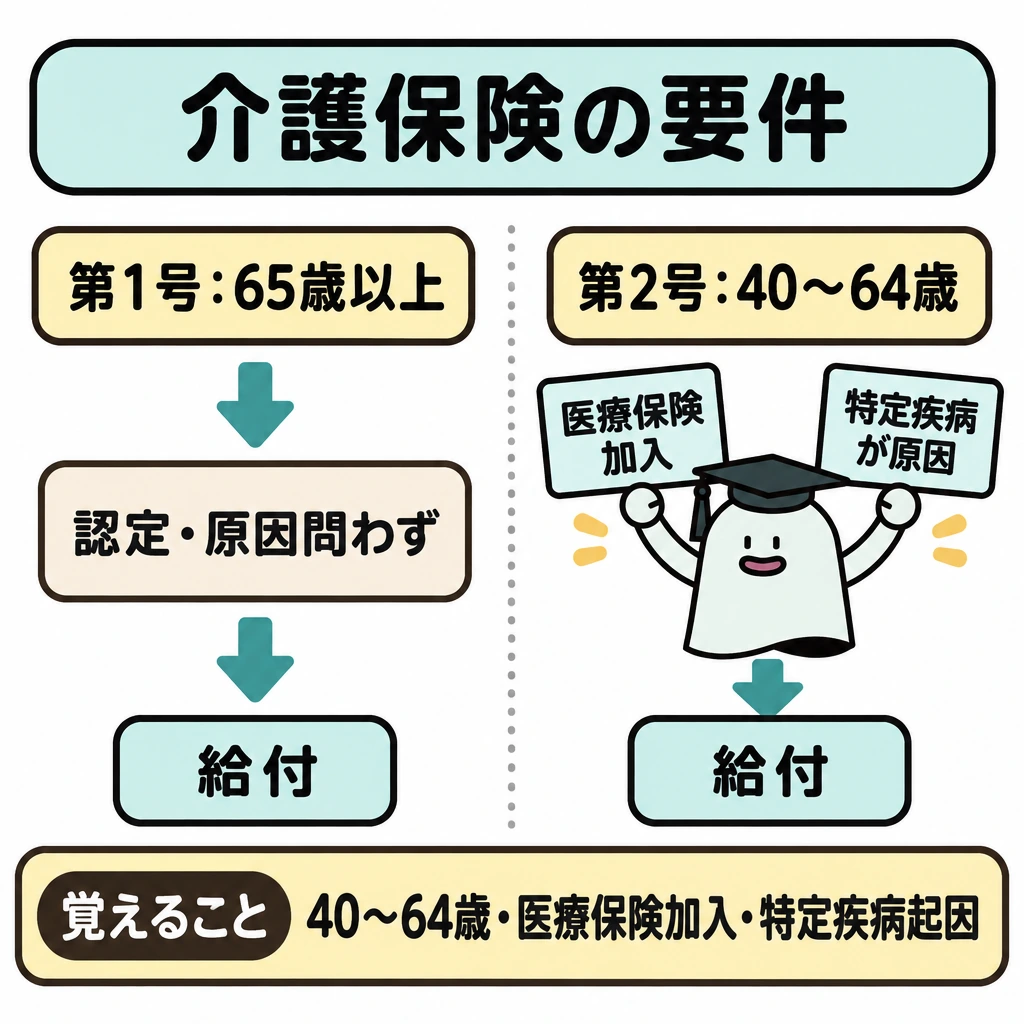
介護保険の第1号被保険者は65歳以上で、原因を問わず要介護・要支援認定で給付を受けます。第2号被保険者は40歳以上65歳未満の医療保険加入者で、末期がんなど特定疾病が原因の場合に限られます。
| 制度・給付 | 押さえる要件 |
|---|---|
| 労災保険 | 保険料は全額事業主負担。業務災害・通勤災害。パートも対象 |
| 基本手当 | 離職前2年間に12か月以上(倒産・解雇等は1年間に6か月以上)。待期7日 |
| 自己都合の給付制限 | 原則1か月(5年以内に3回以上の自己都合離職は3か月) |
| 高年齢雇用継続基本給付金 | 60歳以上65歳未満、被保険者期間5年以上、賃金が60歳時点の75%未満に低下 |
| 教育訓練給付 | 一般教育訓練は受講費用の20%(上限10万円)。訓練の種類で率が異なる |
| 介護保険の自己負担 | 原則1割(第1号被保険者は所得により2割・3割) |
試験に出る
- 私生活の病気・けがは健康保険、業務中・通勤中は労災保険と入口が分かれる。
- 医療費の自己負担は原則3割。未就学児と70〜74歳は2割、75歳以上は1割(所得により2割・3割)。
- 傷病手当金は4日目から標準報酬日額の3分の2、通算1年6か月。
- 任意継続は被保険者期間2か月以上・喪失日から20日以内・最長2年・保険料は全額自己負担。
- 基本手当は原則、離職前2年間に被保険者期間12か月以上。自己都合の給付制限は原則1か月。
- 介護保険の第2号被保険者は40歳以上65歳未満の医療保険加入者で、特定疾病が原因の場合に限り給付。
- 労災保険の保険料は全額事業主負担。
重要な言葉
- 健康保険
- 会社員等が加入し、私生活の病気やけがの医療費を補助する公的医療保険。
- 高額療養費
- 1か月の医療費の自己負担が限度額を超えたとき、超えた分が支給される仕組み。
- 労災保険
- 業務中や通勤中のけが・病気を補償する制度。
- 106万円の壁
- 短時間労働者が厚生年金・健康保険に加入する要件のうち、所定内賃金月額8.8万円以上(年収換算約106万円)という賃金要件。令和8年10月に撤廃予定。
- 傷病手当金
- 業務外の病気・けがで働けず給与が出ないとき、健康保険から支給される所得補償。国民健康保険には原則ない。
- 任意継続被保険者
- 退職後も最長2年、在職中の健康保険に個人で加入し続ける人。
確認問題
確かめよう「会社を辞めたら医療保険も年金も何もしなくてよい」はなぜ誤りでしょう。
働き方が変わると、加入先や手続が変わることがあるからです。
私生活での病気は労災保険の対象になる。
高額療養費の対象になるかは、年齢や所得区分、月単位の限度額で判断する。
健康保険の任意継続被保険者の保険料は、在職中と同じく事業主と折半で負担する。
業務中のけがに備える社会保険は?
医療費30万円、自己負担3割のときの窓口負担は?
健康保険の傷病手当金の支給期間は?
公的介護保険の第2号被保険者は?
病気で働けないとき、医療費の補助と生活費の補助は別問題です。は、病気・老後・介護・失業・仕事中の事故などを、多くの人で負担して支える仕組みです。
例えば会社員が私生活で病気になればの給付を、業務が原因のけがならを検討します。同じ「入院」でも原因と加入制度で入口が変わります。雇用保険は失業等、介護保険は要介護状態等に備える制度なので、給付名だけでなく何に備えるかを結び付けます。
医療費が30万円で自己負担割合が3割なら、窓口負担はまずです。高額療養費の対象になるかは、その後に年齢・所得区分・月単位ので判断します。
高額療養費は令和8年8月診療分から見直され、月額の限度額の改定と、月ごとの負担が積み上がった場合の(8月〜翌年7月)の新設が行われました。令和8年度の試験の基準日(令和8年4月1日)時点では、改定前の限度額が基準です。
短時間労働者の・健康保険のも進んでいます。基準日時点の要件は週20時間以上、所定内賃金月額8.8万円以上などです。この賃金要件()は令和8年10月に撤廃予定で、企業規模要件も令和9年10月から段階的に縮小されます。
健康保険のは、業務外の病気・けがで連続3日休んだ後、4日目から支給されます。1日あたりの額は、支給開始日以前12か月の標準報酬月額の平均÷30×3分の2で、支給期間は通算1年6か月です。
退職後に健康保険を続けるには、資格喪失日の前日まで継続2か月以上の被保険者期間が必要です。資格喪失日から20日以内に申し出て、最長2年加入できます。保険料は在職中の会社負担分も含め全額自己負担です。
は業務災害と通勤災害を補償し、保険料は全額事業主が負担します。療養(補償)給付に窓口負担はありません。雇用保険の保険料は労使で負担します。
雇用保険のは、原則として離職日以前2年間に被保険者期間が通算12か月以上必要です(倒産・解雇等は1年間に6か月以上)。7日間の待期の後、自己都合退職では令和7年4月以降、原則1か月の給付制限があります。
介護保険の第1号被保険者は65歳以上で、原因を問わず要介護・要支援認定で給付を受けます。第2号被保険者は40歳以上65歳未満の医療保険加入者で、末期がんなどが原因の場合に限られます。
出典・参考資料
試験の公式案内と、この記事の参考にした学習資料です。
- 日本FP協会:2級・3級FP技能検定 試験要綱 ↗
- きんざい:FP技能検定 ↗
- 日本年金機構:老齢年金の受給要件と仕組み ↗
- 厚生労働省:iDeCoの概要 ↗
- 国民年金基金連合会:iDeCoの特徴 ↗
- 日本年金機構:2026年4月以降の在職老齢年金の計算方法 ↗
- 日本FP協会:3級 試験範囲の細目(2026年9月確認) ↗
- 日本年金機構:年金の制度・手続き ↗
- 厚生労働省:高額療養費制度を利用される皆さまへ(令和8年8月改定) ↗
- 厚生労働省:社会保険適用拡大特設サイト(年収の壁・適用拡大) ↗
- 日本年金機構:国民年金の保険料はいくらですか(令和8年度 月額17,920円) ↗
- 日本年金機構:令和8年4月分からの年金額等について ↗
- 厚生労働省:2025年の制度改正(iDeCo等の拠出限度額・加入年齢) ↗
編集:Pinternet Works · 更新日:
教材の編集方針・訂正について