


ファイナンシャル・プランナー(FP)とは
ファイナンシャル・プランナー(FP)とは、相談者の目標と現在地の差を整理し、家計や資産の計画を一緒に考える専門家です。個別の税務代理など他資格の独占業務は行えません。
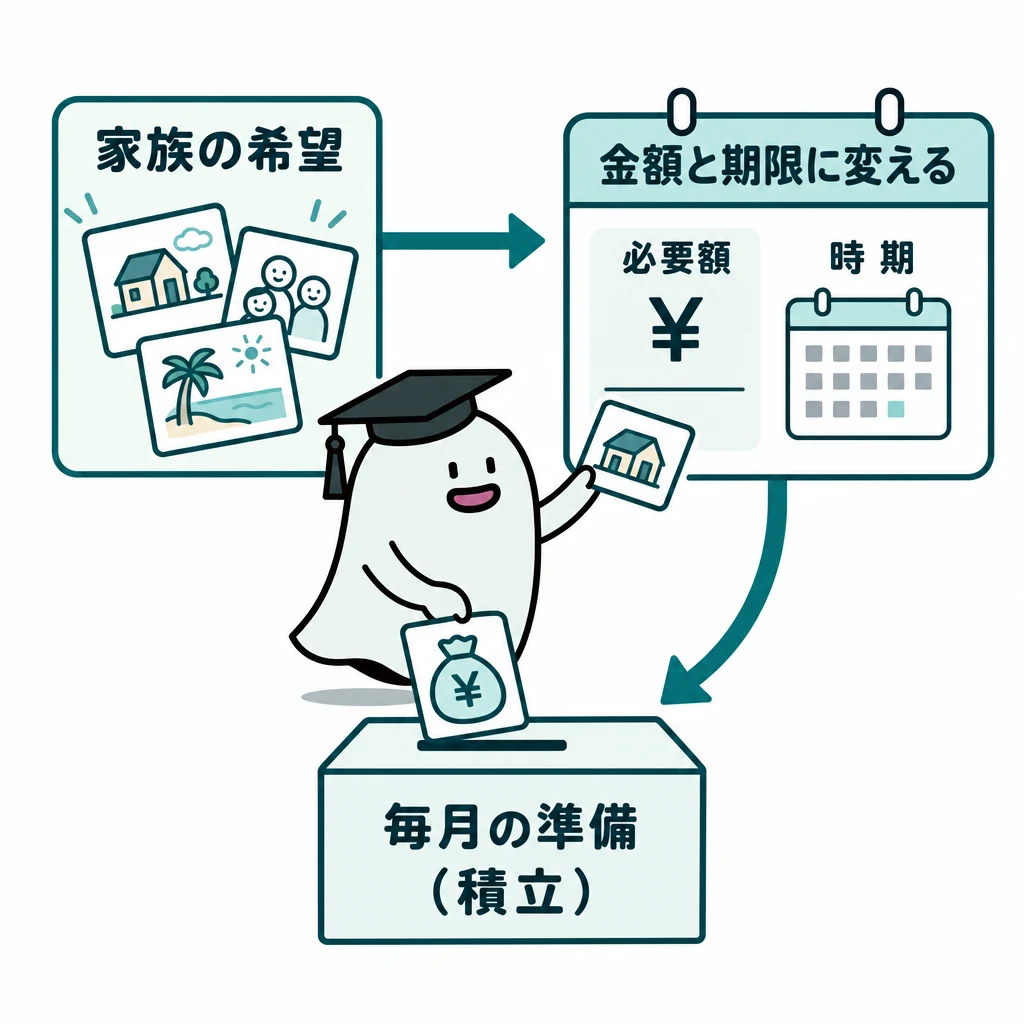
「教育費が心配」という相談に、すぐ金融商品を勧めてよいでしょうか。まず子どもの年齢、進学希望、家計の収支、既存の貯蓄を聞きます。FPの仕事は、相談者の目標と現在地の差を見つけ、実行可能な計画を一緒に考えることです。
基本の仕組み
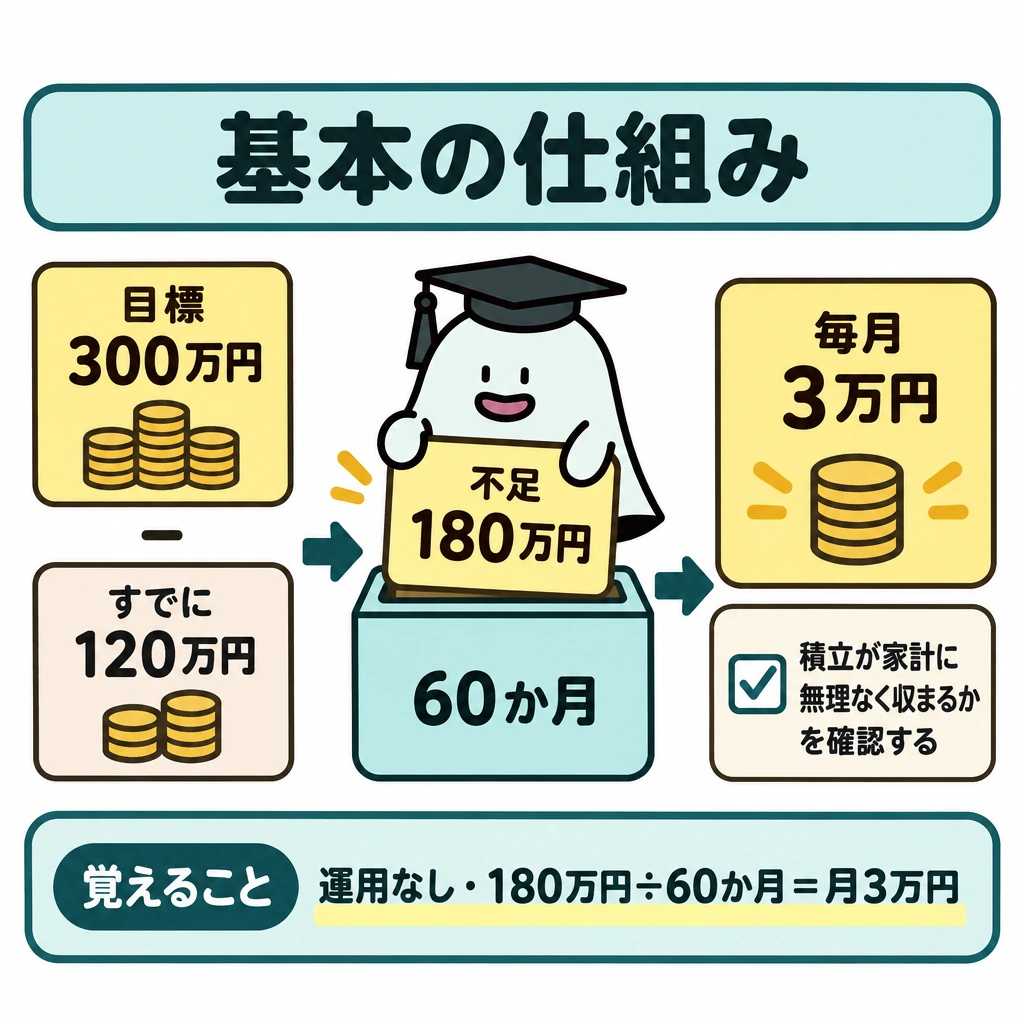
例えば「5年後までに300万円を準備したい」「すでに120万円ある」なら、運用を考えない不足額は180万円。180万円÷60か月=毎月3万円という行動に変えられます。商品選びは、その積立が家計に無理なく収まるかを確認した後です。
守秘義務は、預かった家族・資産の情報を必要なく外へ出さないこと。利益相反への配慮は、販売側の都合より相談者の利益を優先することです。
FPの相談手順と業務範囲
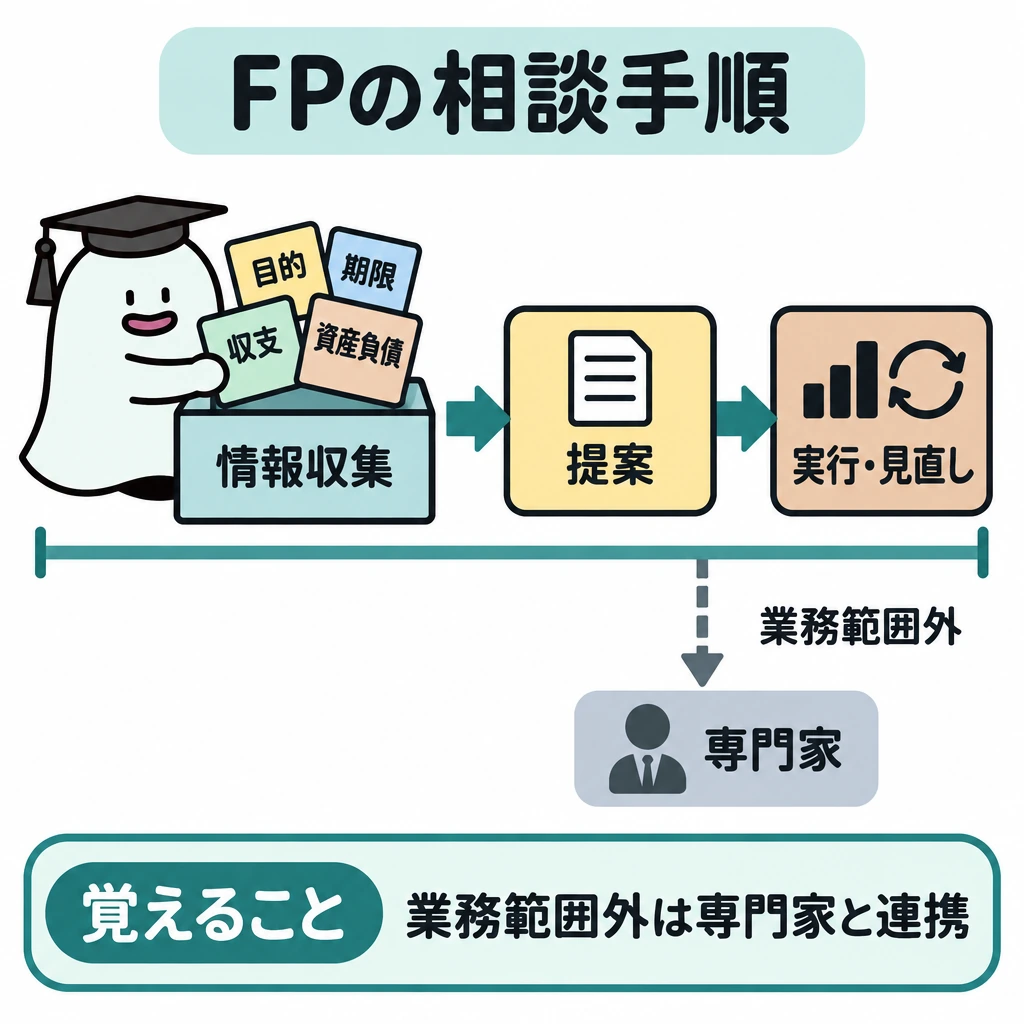
相談では目的・期限・必要額・家族構成・収支・保有資産と負債を確認し、提案、実行支援、定期的な見直しへ進みます。資格ごとの業務範囲を超える部分は、税理士・弁護士などの専門家と連携します。
| 段階 | 確認すること |
|---|---|
| 情報収集 | 目的・期限・収支・資産負債 |
| 提案 | 複数案と前提・リスク |
| 実行・見直し | 家計や制度の変化 |
関連法規で「できること・できないこと」
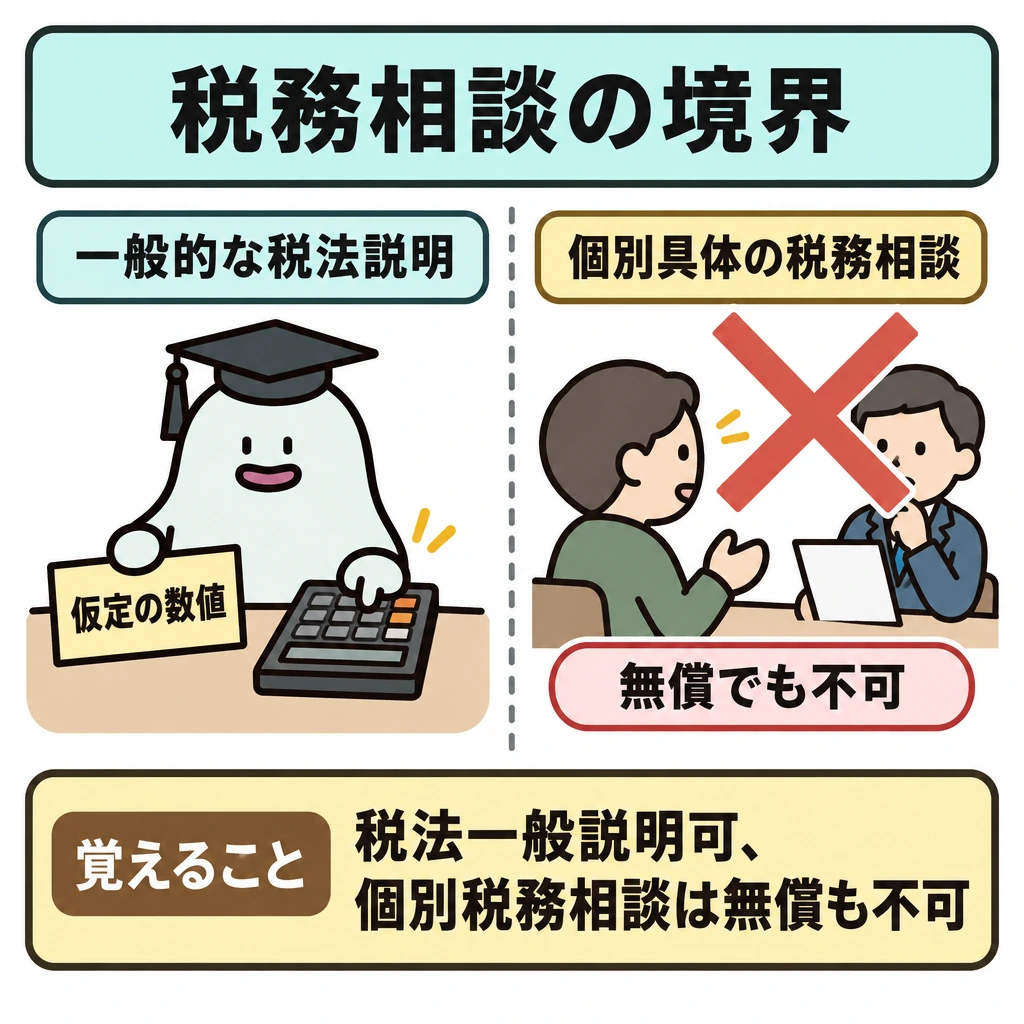
試験では、FPが行った行為が他の資格の独占業務に当たるかが問われます。判断の軸は、個別具体的な判断や手続を「業として」行うか、一般的な説明にとどまるかです。税理士法では、無償であっても個別具体的な税務相談はできません。
保険商品の一般的な説明や必要保障額の試算はFPも行えますが、保険の募集・勧誘には保険募集人の登録が必要です。顧客と投資顧問契約を結んで投資助言・代理業を行うには、金融商品取引業者として内閣総理大臣の登録を受けます。
| 法律 | 資格がないとできない | FPもできる |
|---|---|---|
| 税理士法 | 個別具体的な税務相談・税務書類の作成(無償でも不可) | 一般的な税法の説明、仮定の数値による計算例 |
| 弁護士法 | 報酬を得て行う具体的な法律判断・法律事務 | 一般的な法律の説明、任意後見受任者・公正証書遺言の証人になること |
| 保険業法 | 保険募集人登録のない保険の募集・勧誘 | 保険商品の一般的な説明、必要保障額の試算 |
| 金融商品取引法 | 登録のない投資助言・代理業(個別銘柄の投資判断の助言) | 景気・金利・株価動向の一般的な説明 |
| 社会保険労務士法 | 年金請求書など行政への提出書類の作成・手続代行(業として) | 公的年金の仕組みの説明、年金額の試算 |
試験に出る
- FPは相談者の目的・家族構成・収支・資産・負債を確認してから選択肢を比較する。
- 守秘義務(情報を外へ出さない)と利益相反(販売側より相談者の利益を優先)の意味。
- 個別具体的な税務相談は有償・無償を問わず税理士の業務。一般的な税法の説明はFPも可。
- 保険の募集は募集人登録、投資助言・代理業は内閣総理大臣の登録が必要。一般的な説明は可。
- 任意後見受任者や公正証書遺言の証人には、弁護士等でなくてもなれる。
重要な言葉
- 守秘義務
- 相談で知り得た家族や資産の情報を、必要なく外部へ漏らさない義務。
- 利益相反
- 販売側の都合と相談者の利益が対立する状況。相談者の利益を優先する。
- ファイナンシャル・プランナー
- 相談者の目標と現在地の差を整理し、家計・資産の計画を支援する専門家。
- 独占業務
- 法律で特定の資格者だけが業として行えると定められた業務。税務代理・税務相談は税理士、法律事務は弁護士など。
確認問題
確かめよう「おすすめ商品は?」と聞かれたとき、商品名より先に確認したい情報を二つ挙げられますか。
使う時期と必要額です。分かれば、取れるリスクも考えやすくなります。
FPの資格があれば、税務代理や法律事務を無条件で行うことができる。
FPは商品を勧める前に、相談者の目的や収支を確認する。
FPが相談を受けたとき、商品選びより先に確認すべき情報は?
FP資格だけでは行えない業務は?
「教育費が心配」という相談に、すぐ金融商品を勧めてよいでしょうか。まず、進学希望、家計の収支、既存の貯蓄を聞きます。FPの仕事は、相談者のの差を見つけ、実行可能な計画を一緒に考えることです。
例えば「5年後までに300万円を準備したい」「すでに120万円ある」なら、運用を考えない不足額は。180万円÷60か月=という行動に変えられます。商品選びは、その積立が家計に無理なく収まるかを確認した後です。
は、預かった家族・資産の情報を必要なく外へ出さないこと。への配慮は、販売側の都合より相談者の利益を優先することです。
相談では目的・期限・必要額・家族構成・収支・と負債を確認し、提案、実行支援、定期的な見直しへ進みます。資格ごとの業務範囲を超える部分は、税理士・弁護士などのと連携します。
出典・参考資料
試験の公式案内と、この記事の参考にした学習資料です。
- 日本FP協会:2級・3級FP技能検定 試験要綱 ↗
- きんざい:FP技能検定 ↗
- 日本年金機構:老齢年金の受給要件と仕組み ↗
- 厚生労働省:iDeCoの概要 ↗
- 国民年金基金連合会:iDeCoの特徴 ↗
- 日本年金機構:2026年4月以降の在職老齢年金の計算方法 ↗
- 日本FP協会:3級 試験範囲の細目(2026年9月確認) ↗
- 日本年金機構:年金の制度・手続き ↗
- 厚生労働省:高額療養費制度を利用される皆さまへ(令和8年8月改定) ↗
- 厚生労働省:社会保険適用拡大特設サイト(年収の壁・適用拡大) ↗
- 日本年金機構:国民年金の保険料はいくらですか(令和8年度 月額17,920円) ↗
- 日本年金機構:令和8年4月分からの年金額等について ↗
- 厚生労働省:2025年の制度改正(iDeCo等の拠出限度額・加入年齢) ↗
編集:Pinternet Works · 更新日:
教材の編集方針・訂正について