


教育資金とは
教育資金とは、進学や入学など必要になる時期が動かしにくい支出に備えるお金で、使う時期を起点に準備方法を考えます。
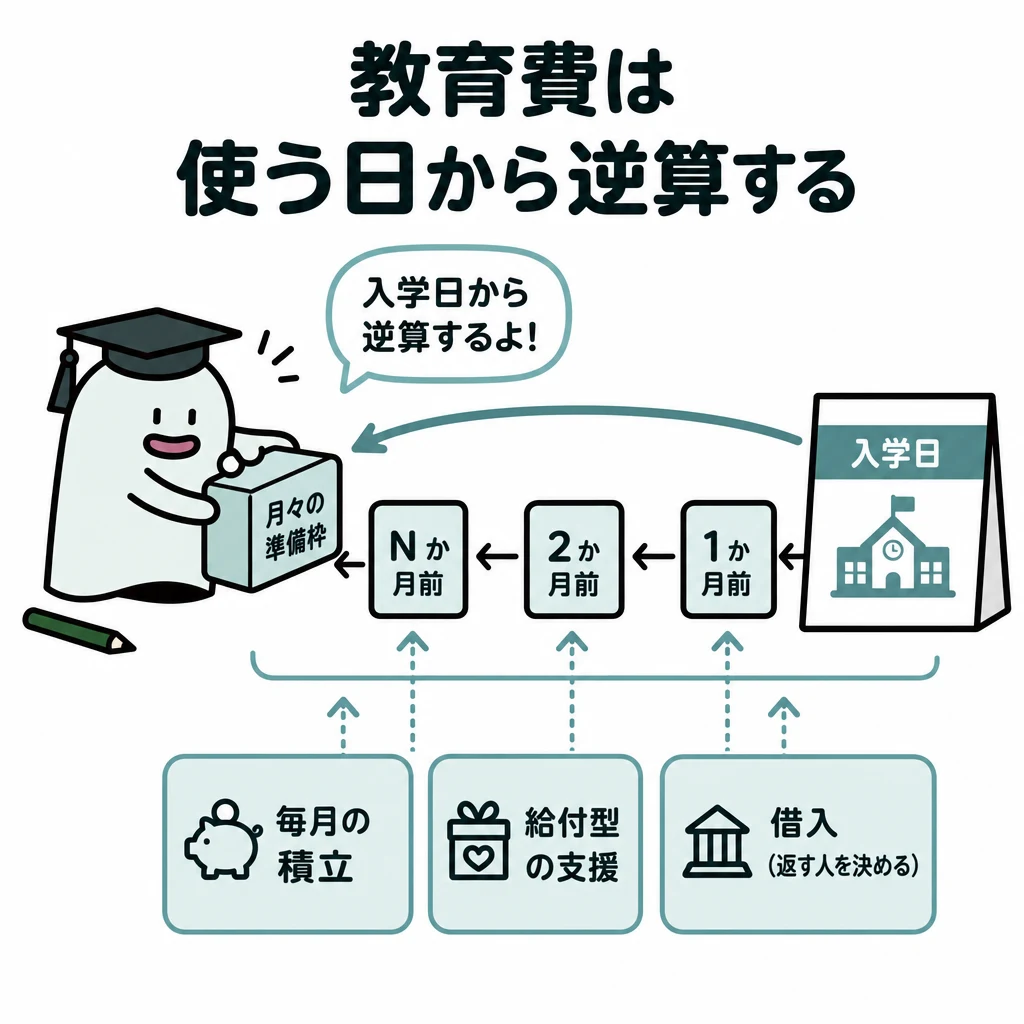
教育資金は必要時期を動かしにくいお金です。進学直前に価格が大きく下がる運用だけに頼ると、必要額が不足することがあります。いつ使うかを起点に、貯蓄・奨学金・教育ローンの役割を分けます。
基本の仕組み
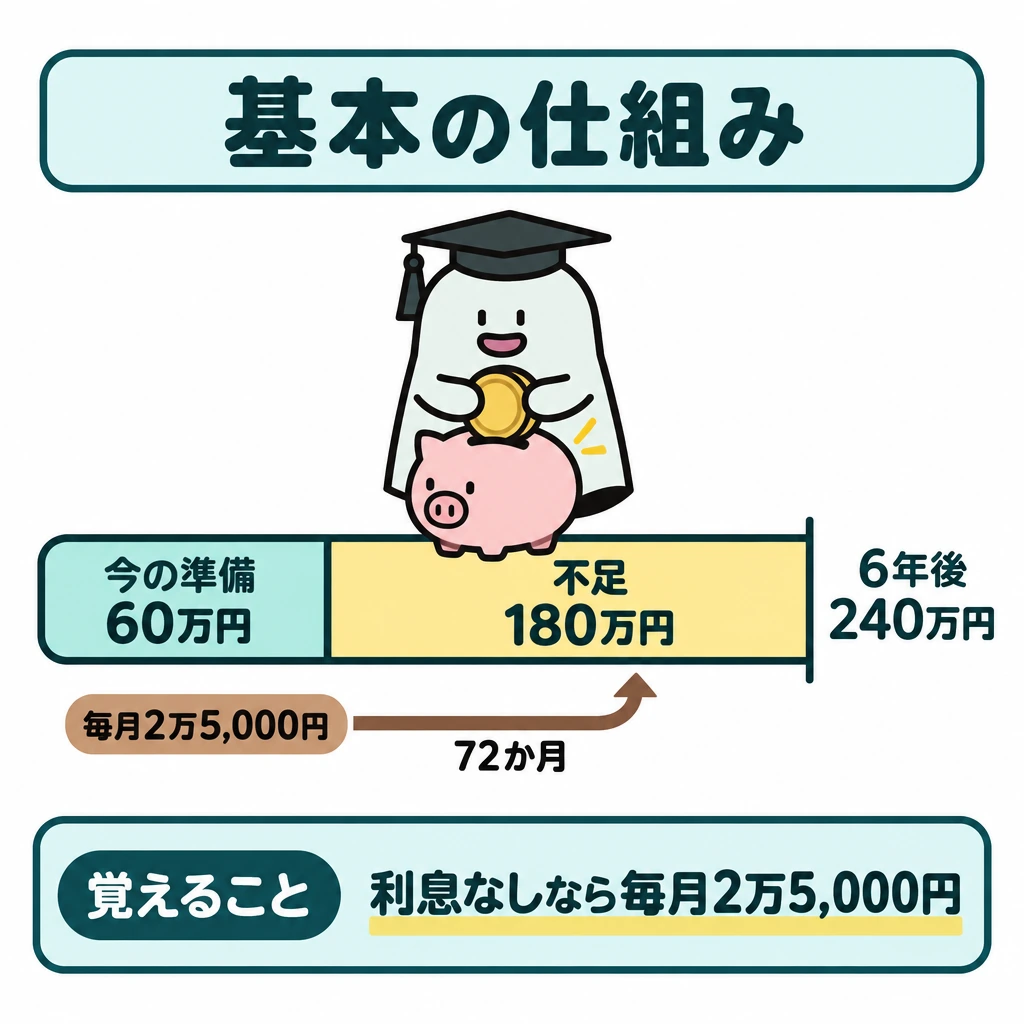
6年後に240万円必要で、今の準備が60万円なら不足は180万円。利息を考えなければ180万円÷72か月=毎月2万5,000円です。年額の授業料だけでなく、入学時の一時金、通学費、一人暮らしの費用も同じ時系列に置きます。
奨学金には給付型と貸与型があり、貸与型では卒業後の返済負担を確認します。教育ローンは通常、保護者等が借りる仕組みです。「誰が借り、いつ返すか」が違うので、同じ借入額でも家族への影響は同じではありません。
支援と借入れの役割
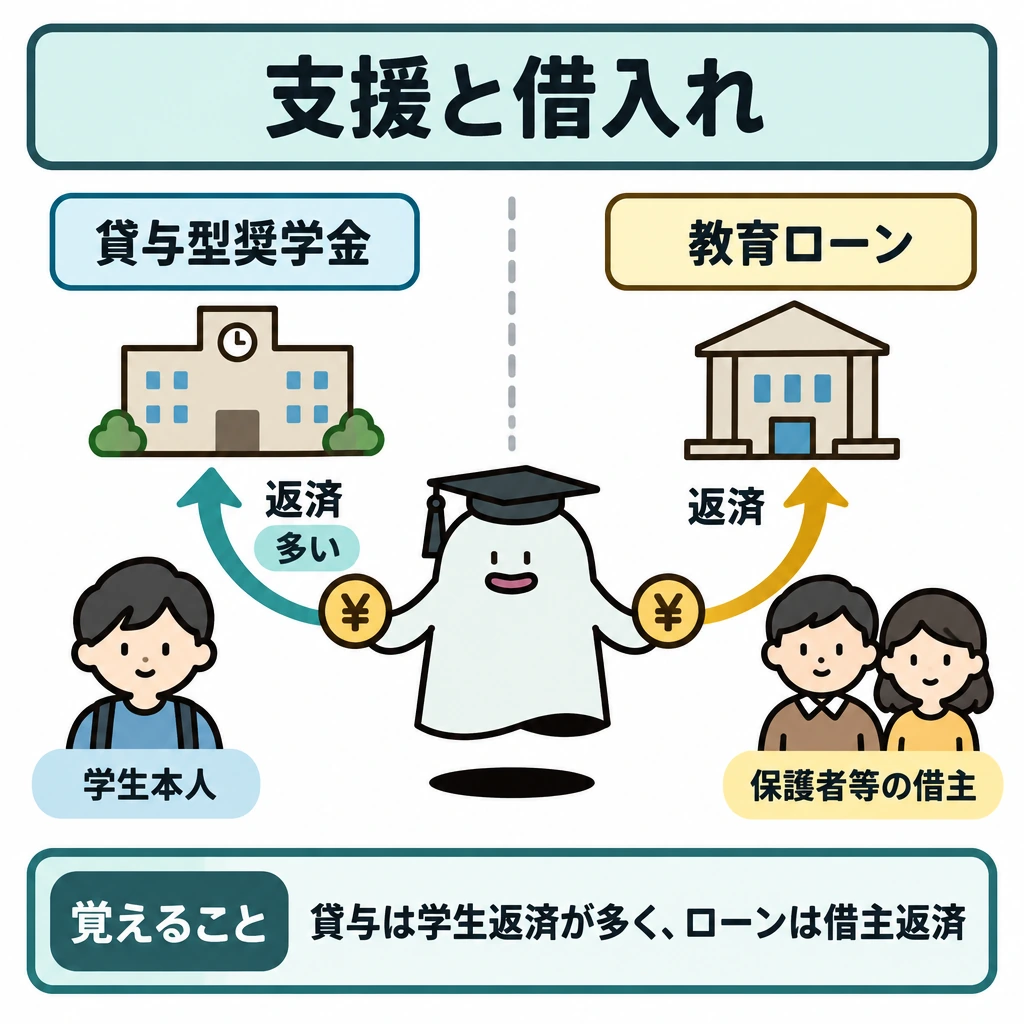
教育費は入学時の一時費用と在学中の継続費用を分け、必要時期ごとに準備します。貯蓄、給付型・貸与型奨学金、教育ローンは返済の有無と借主が異なります。貸与型奨学金は学生本人が返す場合が多く、教育ローンは保護者等の借入れです。条件は実施機関・制度ごとに確認します。
| 手段 | 返済と負担者 |
|---|---|
| 貯蓄 | 借入れなし |
| 給付型奨学金 | 原則返済不要 |
| 貸与型奨学金 | 受給者等が返済 |
| 教育ローン | 借主が返済 |
国の教育ローンと奨学金の条件
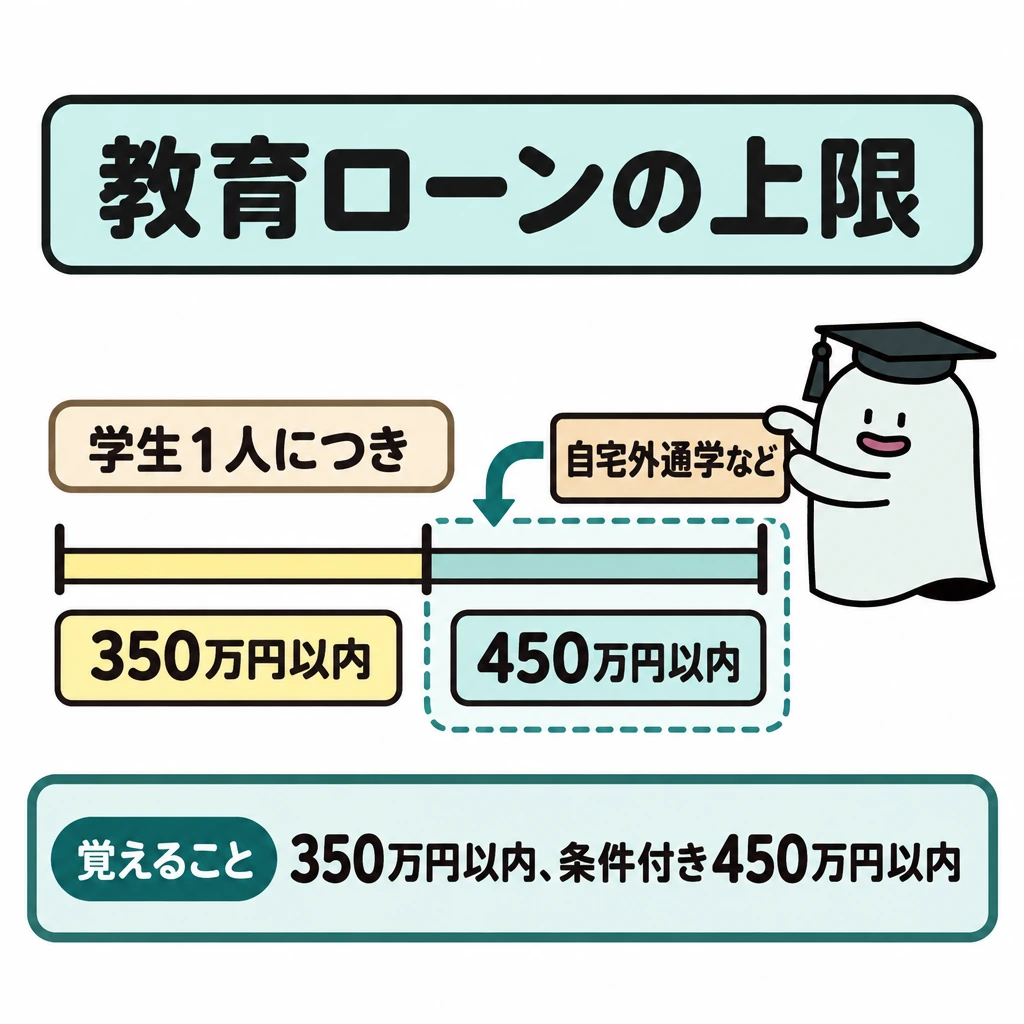
日本政策金融公庫の国の教育ローン(教育一般貸付)は、保護者などが借りる公的な教育ローンです。学生1人につき350万円以内(自宅外通学、修業年限5年以上の大学、大学院、海外留学などは450万円以内)で、固定金利、返済期間は最長18年です。
国の教育ローンには世帯年収の上限があり、子の人数が多いほど上限が高くなります。授業料だけでなく受験費用や住居費にも使えます。日本学生支援機構の奨学金と重ねて利用することもできます。
| 制度 | 借主 | 主な条件 |
|---|---|---|
| 国の教育ローン | 保護者等 | 350万円以内(一定の場合450万円)、固定金利、最長18年、世帯年収の上限あり |
| 第一種奨学金(貸与) | 学生本人 | 無利息。成績・家計の基準が厳しめ |
| 第二種奨学金(貸与) | 学生本人 | 利息付き(在学中は無利息) |
| 給付型奨学金 | 学生本人 | 返済不要。授業料等の減免と組み合わせる |
試験に出る
- 教育資金は使う時期が動かしにくく、時期を起点に準備を考える。
- 不足額=必要額−準備額。月額への割り戻し計算。
- 国の教育ローンは学生1人350万円以内(一定の場合450万円)、固定金利、返済期間最長18年。
- 国の教育ローンと日本学生支援機構の奨学金は併用できる。
- 日本学生支援機構の第一種奨学金は無利息、第二種は利息付き(在学中は無利息)。
重要な言葉
- 給付型奨学金
- 返済が不要な奨学金。
- 貸与型奨学金
- 卒業後に返済する必要がある奨学金。
- 教育ローン
- 主に保護者等が教育費のために借り入れるローン。
- 国の教育ローン
- 日本政策金融公庫が保護者等へ貸し付ける固定金利の教育資金。世帯年収の上限がある。
確認問題
確かめよう毎月の積立を1万円増やせないなら、何を見直しますか。
目標額、すでにある資産、支出、利用できる支援を順に確認し、借入だけを最初の答えにしないことが大切です。
教育資金は、いつ必要になるかが動かしにくい。
貸与型奨学金は返済不要である。
6年後に240万円必要で、今60万円準備できている。利息を無視した毎月の積立額は?
返済が不要な奨学金は?
国の教育ローン(教育一般貸付)の最長返済期間は?
教育資金はを動かしにくいお金です。進学直前に価格が大きく下がる運用だけに頼ると、必要額が不足することがあります。いつ使うかを起点に、貯蓄・・教育ローンの役割を分けます。
6年後に240万円必要で、今の準備が60万円なら不足は。利息を考えなければ180万円÷72か月=です。年額の授業料だけでなく、入学時の一時金、通学費、一人暮らしの費用も同じ時系列に置きます。
奨学金にはとがあり、貸与型では卒業後の返済負担を確認します。教育ローンは通常、保護者等が借りる仕組みです。「誰が借り、いつ返すか」が違うので、同じ借入額でも家族への影響は同じではありません。
日本政策金融公庫の(教育一般貸付)は、保護者などが借りる公的な教育ローンです。学生1人につき350万円以内(自宅外通学、修業年限5年以上の大学、大学院、海外留学などは450万円以内)で、固定金利、返済期間は最長18年です。
国の教育ローンには世帯年収の上限があり、子の人数が多いほど上限が高くなります。授業料だけでなく受験費用や住居費にも使えます。の奨学金と重ねて利用することもできます。
出典・参考資料
試験の公式案内と、この記事の参考にした学習資料です。
- 日本FP協会:2級・3級FP技能検定 試験要綱 ↗
- きんざい:FP技能検定 ↗
- 日本年金機構:老齢年金の受給要件と仕組み ↗
- 厚生労働省:iDeCoの概要 ↗
- 国民年金基金連合会:iDeCoの特徴 ↗
- 日本年金機構:2026年4月以降の在職老齢年金の計算方法 ↗
- 日本FP協会:3級 試験範囲の細目(2026年9月確認) ↗
- 日本年金機構:年金の制度・手続き ↗
- 厚生労働省:高額療養費制度を利用される皆さまへ(令和8年8月改定) ↗
- 厚生労働省:社会保険適用拡大特設サイト(年収の壁・適用拡大) ↗
- 日本年金機構:国民年金の保険料はいくらですか(令和8年度 月額17,920円) ↗
- 日本年金機構:令和8年4月分からの年金額等について ↗
- 厚生労働省:2025年の制度改正(iDeCo等の拠出限度額・加入年齢) ↗
編集:Pinternet Works · 更新日:
教材の編集方針・訂正について