


住宅ローンとは
住宅ローンとは、住宅の購入や建設のために金融機関から借り入れ、利息を付けて返済するお金です。毎月の返済額と総返済額を分けて比較します。
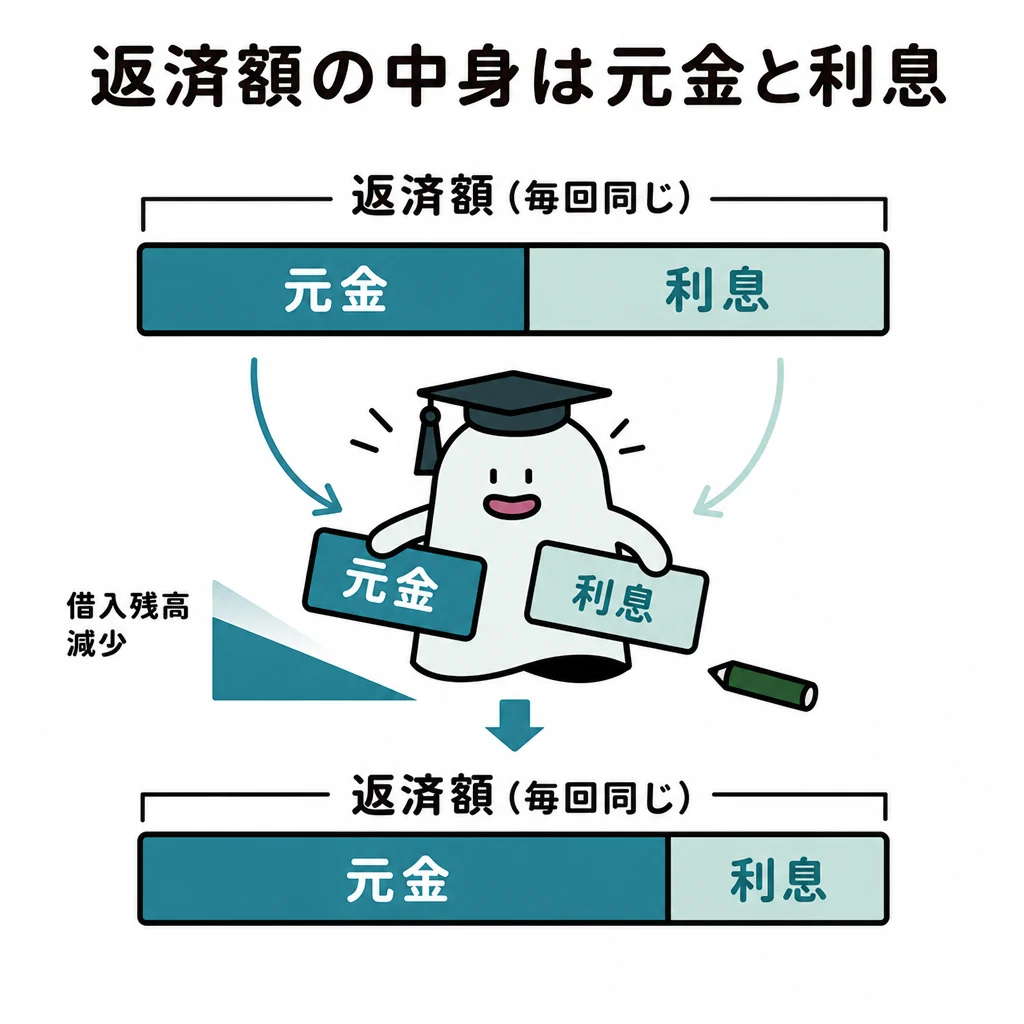
住宅ローンは金利だけでなく、毎月返す額と総返済額の両方で比較します。利息は基本的にその時点の借入残高に対してかかるため、元金が早く減るほど将来の利息を抑えやすくなります。
基本の仕組み
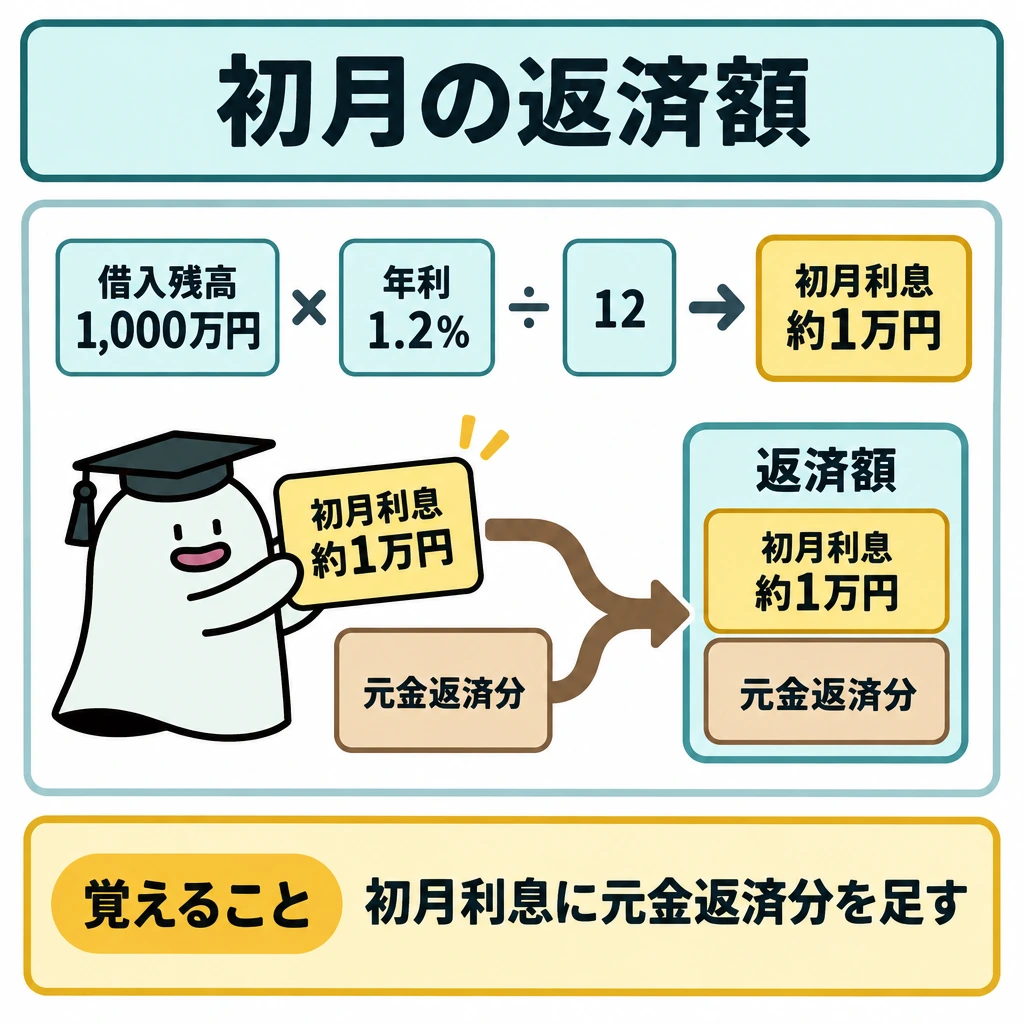
元金均等返済では毎回返す元金が一定で、元利均等返済では金利が一定なら元金と利息を合わせた返済額が一定です。借入残高1,000万円、年利1.2%なら、初月の利息の概算は1,000万円×1.2%÷12=1万円。この利息に元金返済分を加えます。
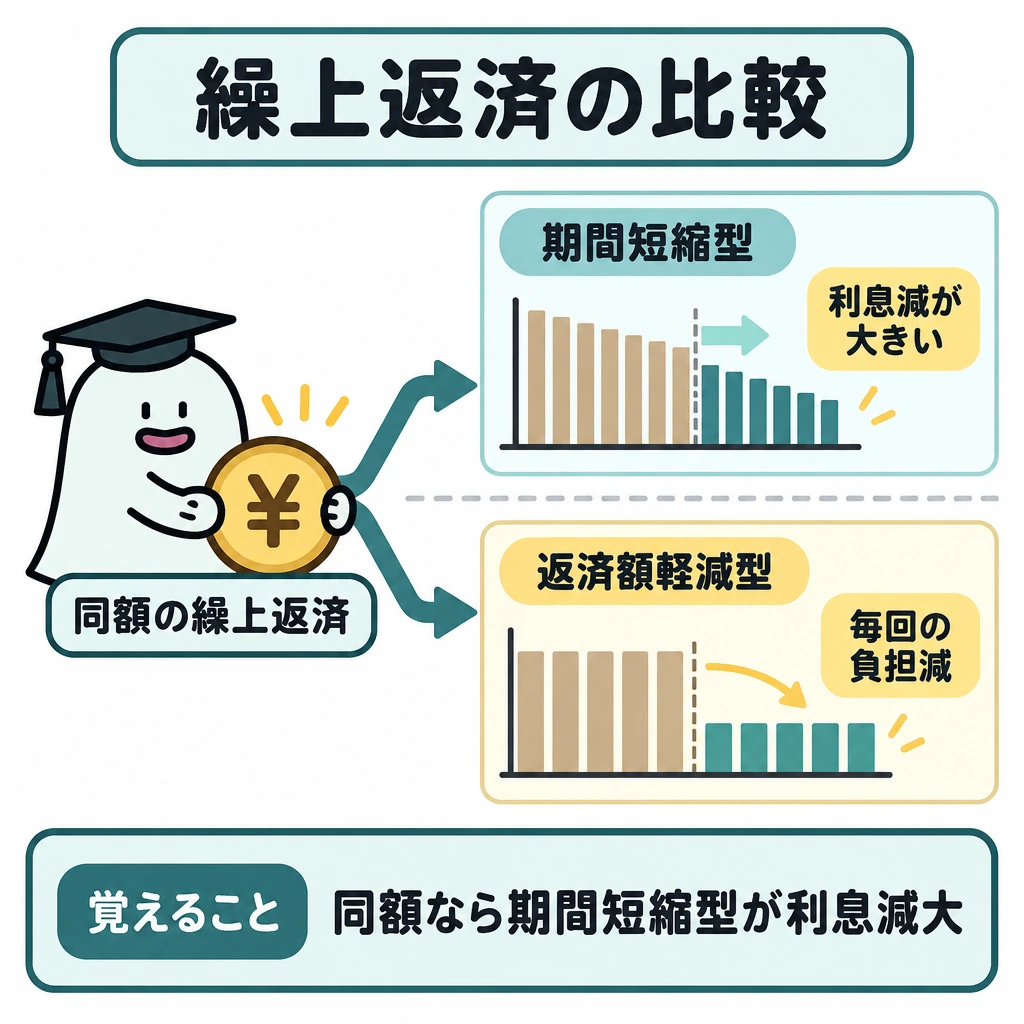
繰上返済の期間短縮型は、返済額を大きく変えず返済終了を早める方法。返済額軽減型は、期間を大きく変えず毎月の負担を下げる方法です。同じ返済額でも、利息を減らしたいのか当面の家計を楽にしたいのかで着眼点が違います。
クレジットカードのショッピングは代金の後払い、キャッシングは借入れです。リボルビング払いは月の支払額が一定でも、残高や手数料率によって完済までの期間と総負担が増えることがあります。返済額だけでなく元本がいくら減るかを確認します。
金利・返済・繰上げの比較
固定金利は所定期間の金利が固定され、変動金利は契約条件に従って見直されます。元金均等は当初の返済額が大きくなりますが元金が早く減るため、同じ借入額・金利・期間なら総返済額は元利均等より少なくなります。
繰上返済は、同じ金額なら期間短縮型の方が返済額軽減型より利息の軽減効果が大きくなります。家計の余裕、手数料、手元資金の残り方を合わせて選びます。
| 方式 | 主な違い |
|---|---|
| 元利均等 | 元金+利息の合計が一定 |
| 元金均等 | 返す元金が一定 |
| 期間短縮型 | 完済を早める |
| 返済額軽減型 | 毎回の負担を下げる |
フラット35と借入れの規制
フラット35(買取型)は、住宅金融支援機構と民間金融機関が提携する全期間固定金利の住宅ローンです。適用される金利は申込時ではなく融資実行時点のもので、保証人・保証料は不要です。
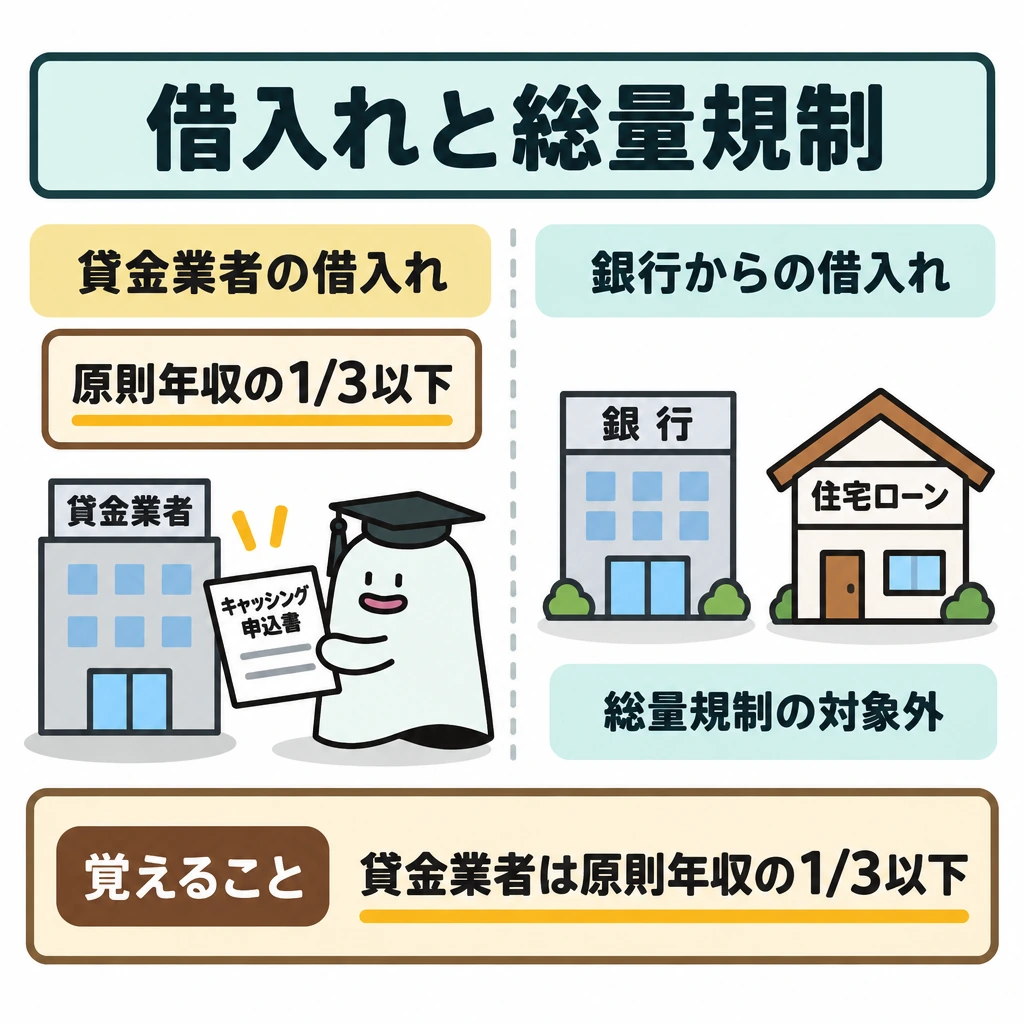
カードローンやキャッシングなど貸金業者からの個人の借入れには、原則として年収の3分の1を超えてはならない総量規制があります。銀行からの借入れや住宅ローンは総量規制の対象外です。
| 項目 | フラット35(買取型)の主な条件 |
|---|---|
| 金利 | 全期間固定。融資実行時点の金利を適用 |
| 融資額 | 100万円以上8,000万円以下、建設費・購入価額以内 |
| 返済期間 | 15年以上35年以内(60歳以上は10年以上) |
| 保証 | 保証人・保証料は不要 |
| 繰上返済 | 手数料無料。インターネットでは10万円以上から |
試験に出る
- 元金均等は元金一定、元利均等は返済額一定。同じ条件なら総返済額は元金均等の方が少ない。
- 初月利息=借入残高×年利÷12の概算計算。
- 繰上返済は、同じ額なら期間短縮型の方が利息軽減効果が大きい。
- フラット35は全期間固定金利で、適用金利は融資実行時点のもの。保証人は不要。
- 貸金業者からの個人の借入れは原則年収の3分の1まで(総量規制)。
重要な言葉
- 元利均等返済
- 毎回の返済額(元金+利息)を一定にする返済方法。
- 元金均等返済
- 毎回返す元金を一定にし、利息が徐々に減る返済方法。
- 繰上返済
- 借入の一部または全部を予定より早く返すこと。
- フラット35
- 住宅金融支援機構が民間金融機関と提携して提供する、全期間固定金利の住宅ローン。
確認問題
確かめよう固定金利と変動金利の違いは何ですか。
固定金利は金利上昇時の返済額を予測しやすく、変動金利は将来の見直しがあり得ます。「今いちばん低い金利」だけで長期の負担が決まるでしょうか。
元利均等返済では、毎回の返済額が一定になる。
繰上返済の返済額軽減型は、返済終了を早める方法である。
借入額・金利・返済期間が同じなら、総返済額は元利均等返済より元金均等返済の方が少ない。
借入残高1,000万円、年利1.2%のときの初月利息の概算は?
繰上返済で毎月の負担を下げたいときの方法は?
住宅ローンは金利だけでなく、との両方で比較します。利息は基本的にその時点の借入残高に対してかかるため、元金が早く減るほど将来の利息を抑えやすくなります。
では毎回返す元金が一定で、では金利が一定なら元金と利息を合わせた返済額が一定です。借入残高1,000万円、年利1.2%なら、初月の利息の概算は1,000万円×1.2%÷12=1万円。この利息に元金返済分を加えます。
の期間短縮型は、返済額を大きく変えず返済終了を早める方法。返済額軽減型は、期間を大きく変えず毎月の負担を下げる方法です。同じ返済額でも、利息を減らしたいのか当面の家計を楽にしたいのかで着眼点が違います。
クレジットカードのショッピングは代金の後払い、は借入れです。は月の支払額が一定でも、残高や手数料率によって完済までの期間と総負担が増えることがあります。返済額だけでなく元本がいくら減るかを確認します。
(買取型)は、住宅金融支援機構と民間金融機関が提携する全期間固定金利の住宅ローンです。適用される金利は申込時ではなく融資実行時点のもので、保証人・保証料は不要です。
カードローンやキャッシングなど貸金業者からの個人の借入れには、原則として年収の3分の1を超えてはならないがあります。銀行からの借入れや住宅ローンは総量規制の対象外です。
出典・参考資料
試験の公式案内と、この記事の参考にした学習資料です。
- 日本FP協会:2級・3級FP技能検定 試験要綱 ↗
- きんざい:FP技能検定 ↗
- 日本年金機構:老齢年金の受給要件と仕組み ↗
- 厚生労働省:iDeCoの概要 ↗
- 国民年金基金連合会:iDeCoの特徴 ↗
- 日本年金機構:2026年4月以降の在職老齢年金の計算方法 ↗
- 日本FP協会:3級 試験範囲の細目(2026年9月確認) ↗
- 日本年金機構:年金の制度・手続き ↗
- 厚生労働省:高額療養費制度を利用される皆さまへ(令和8年8月改定) ↗
- 厚生労働省:社会保険適用拡大特設サイト(年収の壁・適用拡大) ↗
- 日本年金機構:国民年金の保険料はいくらですか(令和8年度 月額17,920円) ↗
- 日本年金機構:令和8年4月分からの年金額等について ↗
- 厚生労働省:2025年の制度改正(iDeCo等の拠出限度額・加入年齢) ↗
編集:Pinternet Works · 更新日:
教材の編集方針・訂正について