


ライフプランニングとは
ライフプランニングとは、ライフイベント表・キャッシュフロー表・バランスシートを使って、将来の収支と資産を時系列で確認する手法です。
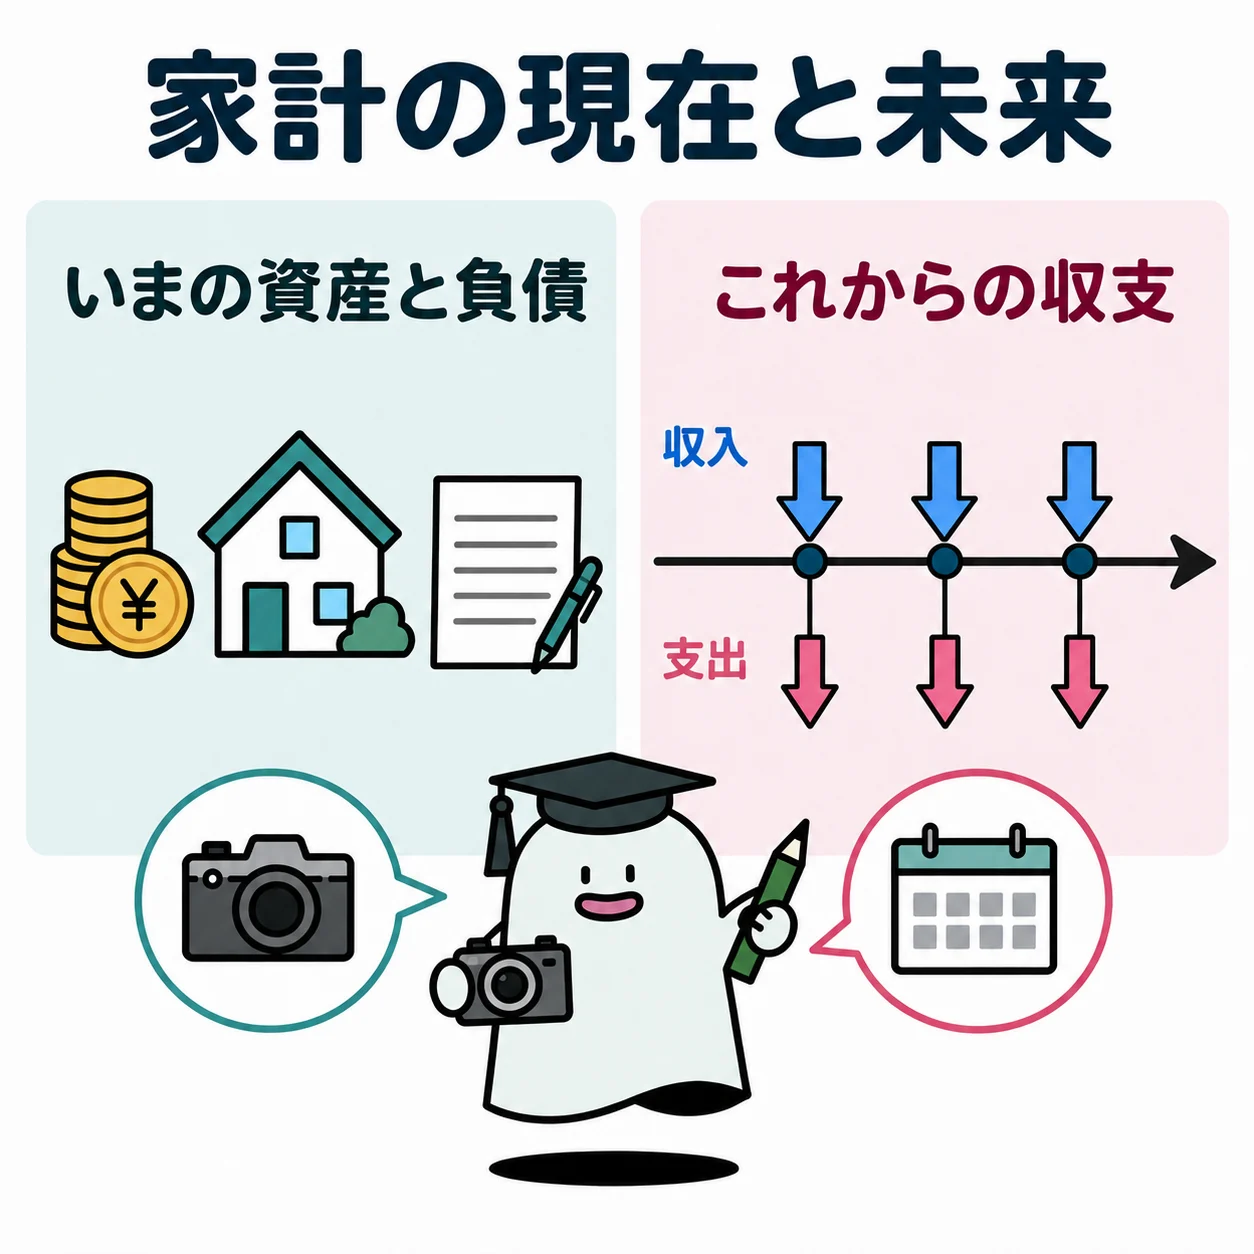
家計が今月黒字でも、進学費用と住宅の修繕費が同じ年に重なれば貯蓄が足りないことがあります。ライフイベント表は将来の出来事を、キャッシュフロー表は各年のお金の増減を見えるようにする道具です。
| 道具 | 見えるもの | この例で確認すること |
|---|---|---|
| ライフイベント表 | 出来事と時期 | 進学と修繕が同じ年に重ならないか |
| キャッシュフロー表 | 年ごとの収入・支出・貯蓄残高 | その年末の資金が足りるか |
| バランスシート | ある日の資産・負債・純資産 | 資産から借入を引くといくら残るか |
基本の仕組み
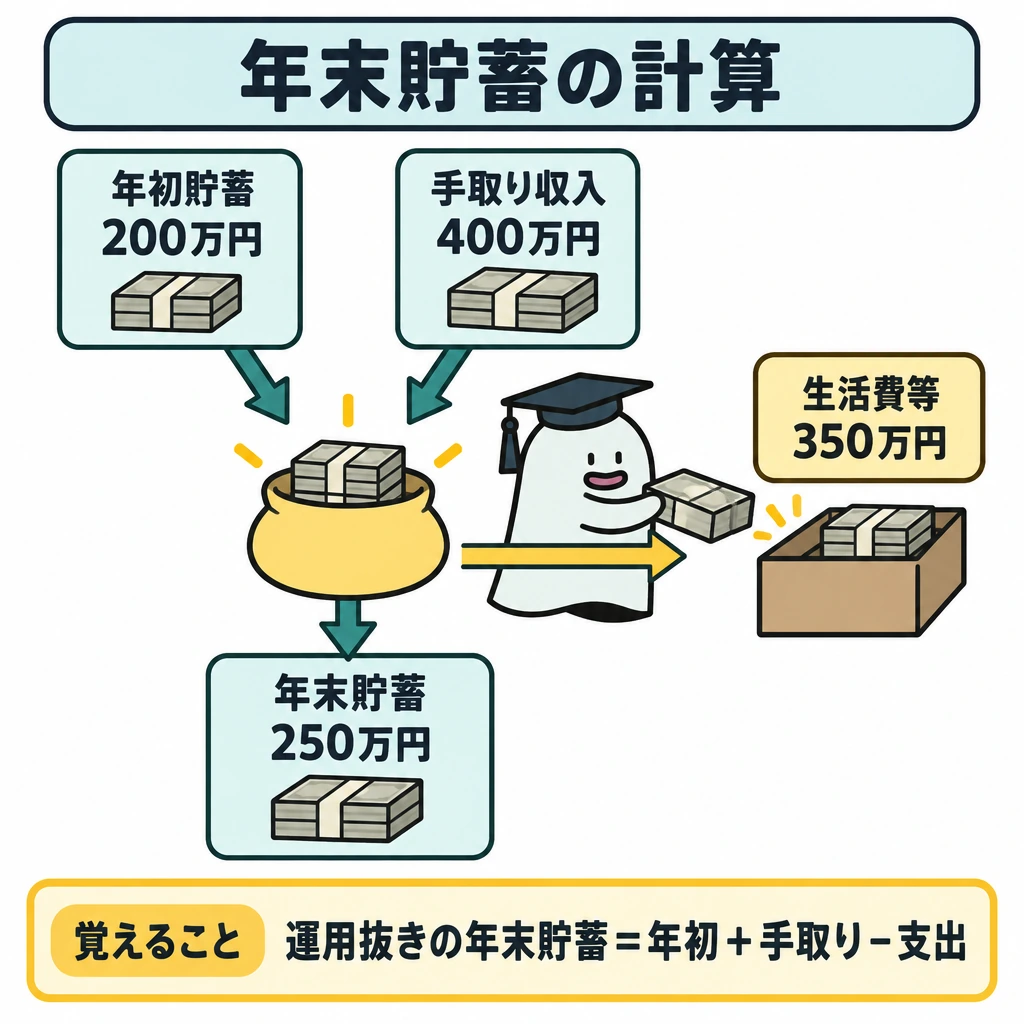
年初の貯蓄200万円、年間手取り収入400万円、生活費等の支出350万円なら、運用を無視した年末貯蓄は200+400−350=250万円です。翌年に教育費100万円が加わるなら、同じ収支のままでは年末貯蓄は200万円になります。毎年の黒字と貯蓄残高を区別して読みます。
バランスシートは、ある時点の資産と負債の一覧です。資産800万円、負債500万円なら純資産は300万円。「家の価格が高い」だけでは豊かさを判断できず、ローン残高も差し引いて考えます。
制度の数値は、改正の成立日と実際に適用される日を分けて確認します。たとえば確定拠出年金の掛金上限は加入区分と施行日をそろえて比べ、将来施行される上限を今使える額として計画に入れません。
三つの資料と六つの係数
キャッシュフロー表では、年収そのものではなく可処分所得を収入欄の基準にします。可処分所得=年収−(所得税・住民税+社会保険料)です。生命保険料、住宅ローン返済、財形貯蓄は差し引きません。
将来の収入・支出は「現在の額×(1+変動率)^経過年数」で見積もります。各年の金融資産残高は「前年末残高×(1+運用利率)±その年の年間収支」です。バランスシートの資産は購入価格ではなく時価で計上します。
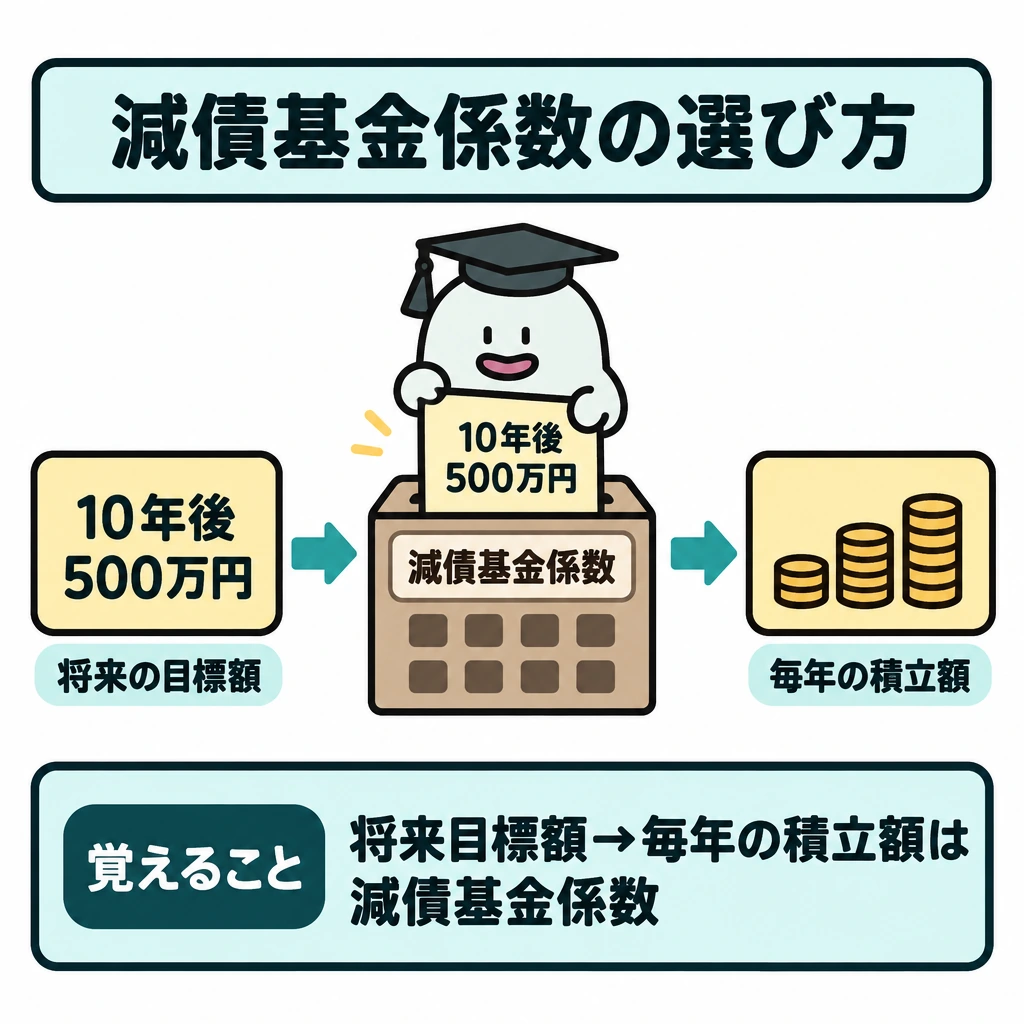
6つの係数は、分かっている額と求める額の組合せで選びます。例えば「10年後に500万円貯めるための毎年の積立額」なら、将来の目標額から毎年の積立額を求めるので減債基金係数です。
| 資料 | 主な用途 |
|---|---|
| ライフイベント表 | 出来事と時期 |
| キャッシュフロー表 | 年ごとの収支と金融資産残高 |
| 個人バランスシート | 一時点の資産(時価)・負債・純資産 |
| 項目 | 計算式 |
|---|---|
| 可処分所得 | 年収−(所得税・住民税+社会保険料) |
| n年後の額 | 現在の額×(1+変動率)^n |
| 金融資産残高 | 前年末残高×(1+運用利率)±年間収支 |
| 純資産 | 資産(時価)−負債 |
| 係数 | 分かっている額 | 求める額 |
|---|---|---|
| 終価係数 | 現在の元本 | 将来の元利合計 |
| 現価係数 | 将来の目標額 | 現在必要な元本 |
| 年金終価係数 | 毎年の積立額 | 将来の積立総額 |
| 減債基金係数 | 将来の目標額 | 毎年の積立額 |
| 資本回収係数 | 現在の元本 | 毎年受け取れる額(ローンなら毎年の返済額) |
| 年金現価係数 | 毎年受け取りたい額 | 現在必要な元本 |
試験に出る
- ライフイベント表・キャッシュフロー表・バランスシートの役割の違い。
- 可処分所得=年収−(所得税・住民税+社会保険料)。生命保険料や住宅ローン返済は差し引かない。
- 金融資産残高=前年末残高×(1+運用利率)±その年の年間収支。
- 純資産=資産−負債。資産は時価で計上し、ローン残高も負債に入れる。
- 6つの係数は「分かっている額」と「求める額」の組合せで選ぶ。
重要な言葉
- ライフイベント表
- 進学や住宅購入など、将来の出来事と時期を並べた表。
- キャッシュフロー表
- 各年の収入・支出・貯蓄残高の増減を時系列で示した表。
- バランスシート
- ある時点の資産・負債・純資産を一覧にした表。
- 可処分所得
- 年収から税金(所得税・住民税)と社会保険料を差し引いた、家計が自由に使える額。
確認問題
確かめようキャッシュフロー表が「一年間の動画」なら、バランスシートは「その日の写真」です。給料の増加とローン残高は、それぞれどちらを読む情報でしょうか。
キャッシュフロー表は一年間の動き、バランスシートはその時点の状態を読む情報です。
キャッシュフロー表は、各年の収支と貯蓄残高の動きを示す。
純資産は、資産の合計に負債の合計を足して求める。
資産800万円、負債500万円のときの純資産は?
ある時点の資産と負債を一覧にする表は?
年収600万円、所得税・住民税50万円、社会保険料90万円、生命保険料20万円のとき、可処分所得は?
将来の目標額を貯めるために、毎年いくら積み立てればよいかを求める係数は?
家計が今月黒字でも、進学費用と住宅の修繕費が同じ年に重なれば貯蓄が足りないことがあります。は将来の出来事を、は各年のお金の増減を見えるようにする道具です。
年初の貯蓄200万円、年間手取り収入400万円、生活費等の支出350万円なら、運用を無視した年末貯蓄は200+400−350=です。翌年に教育費100万円が加わるなら、同じ収支のままでは年末貯蓄はになります。毎年の黒字と貯蓄残高を区別して読みます。
バランスシートは、ある時点の資産と負債の一覧です。資産800万円、負債500万円なら純資産は。「家の価格が高い」だけでは豊かさを判断できず、も差し引いて考えます。
制度の数値は、改正の成立日と実際に適用される日を分けて確認します。たとえば確定拠出年金の掛金上限はとをそろえて比べ、将来施行される上限を今使える額として計画に入れません。
キャッシュフロー表では、年収そのものではなくを収入欄の基準にします。可処分所得=年収−(所得税・住民税+社会保険料)です。生命保険料、住宅ローン返済、財形貯蓄は差し引きません。
出典・参考資料
試験の公式案内と、この記事の参考にした学習資料です。
- 日本FP協会:2級・3級FP技能検定 試験要綱 ↗
- きんざい:FP技能検定 ↗
- 日本年金機構:老齢年金の受給要件と仕組み ↗
- 厚生労働省:iDeCoの概要 ↗
- 国民年金基金連合会:iDeCoの特徴 ↗
- 日本年金機構:2026年4月以降の在職老齢年金の計算方法 ↗
- 日本FP協会:3級 試験範囲の細目(2026年9月確認) ↗
- 日本年金機構:年金の制度・手続き ↗
- 厚生労働省:高額療養費制度を利用される皆さまへ(令和8年8月改定) ↗
- 厚生労働省:社会保険適用拡大特設サイト(年収の壁・適用拡大) ↗
- 日本年金機構:国民年金の保険料はいくらですか(令和8年度 月額17,920円) ↗
- 日本年金機構:令和8年4月分からの年金額等について ↗
- 厚生労働省:2025年の制度改正(iDeCo等の拠出限度額・加入年齢) ↗
編集:Pinternet Works · 更新日:
教材の編集方針・訂正について