


企業年金・個人年金とは
企業年金・個人年金とは、公的年金に上乗せして老後の収入を準備する私的年金で、掛金の負担者や受取方法によって税の扱いが変わります。
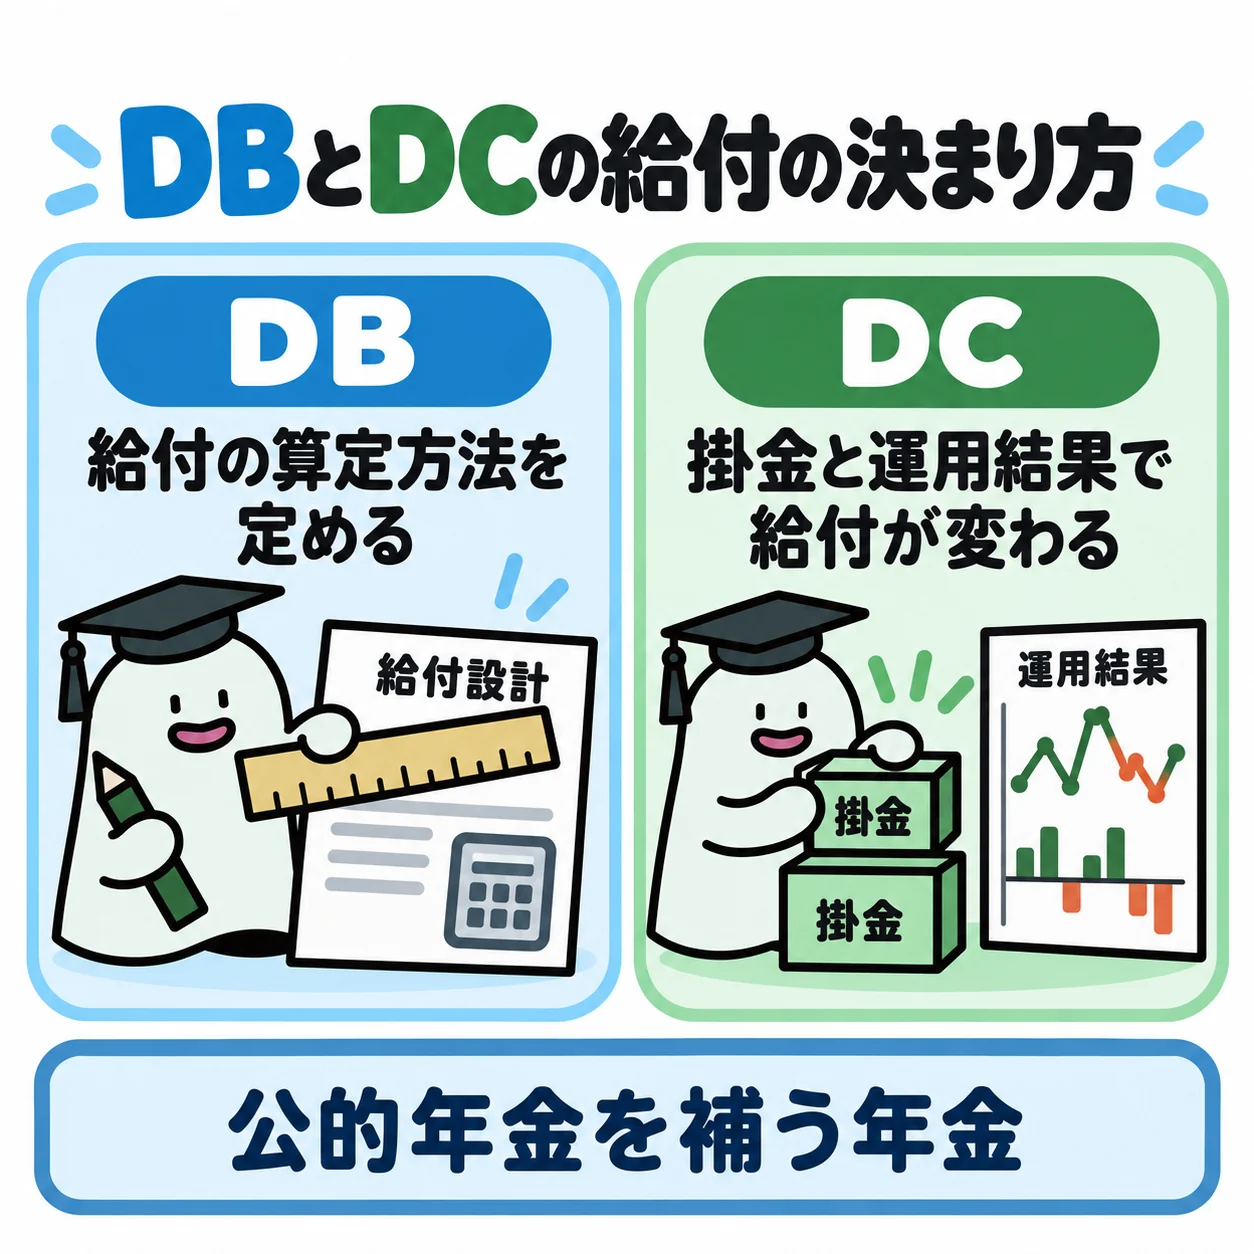
老後の収入を考えるときは、公的年金に加えて勤務先の制度や個人の準備を確認します。同じ年金という名前でも、誰が負担し何で給付が決まるかが違います。
基本の仕組み
確定給付企業年金は規約で給付の算定方法などを定めます。確定拠出年金は拠出した掛金と運用の結果等で受取額が変わる仕組みで、掛金が同じでも将来額が必ず同じとは限りません。
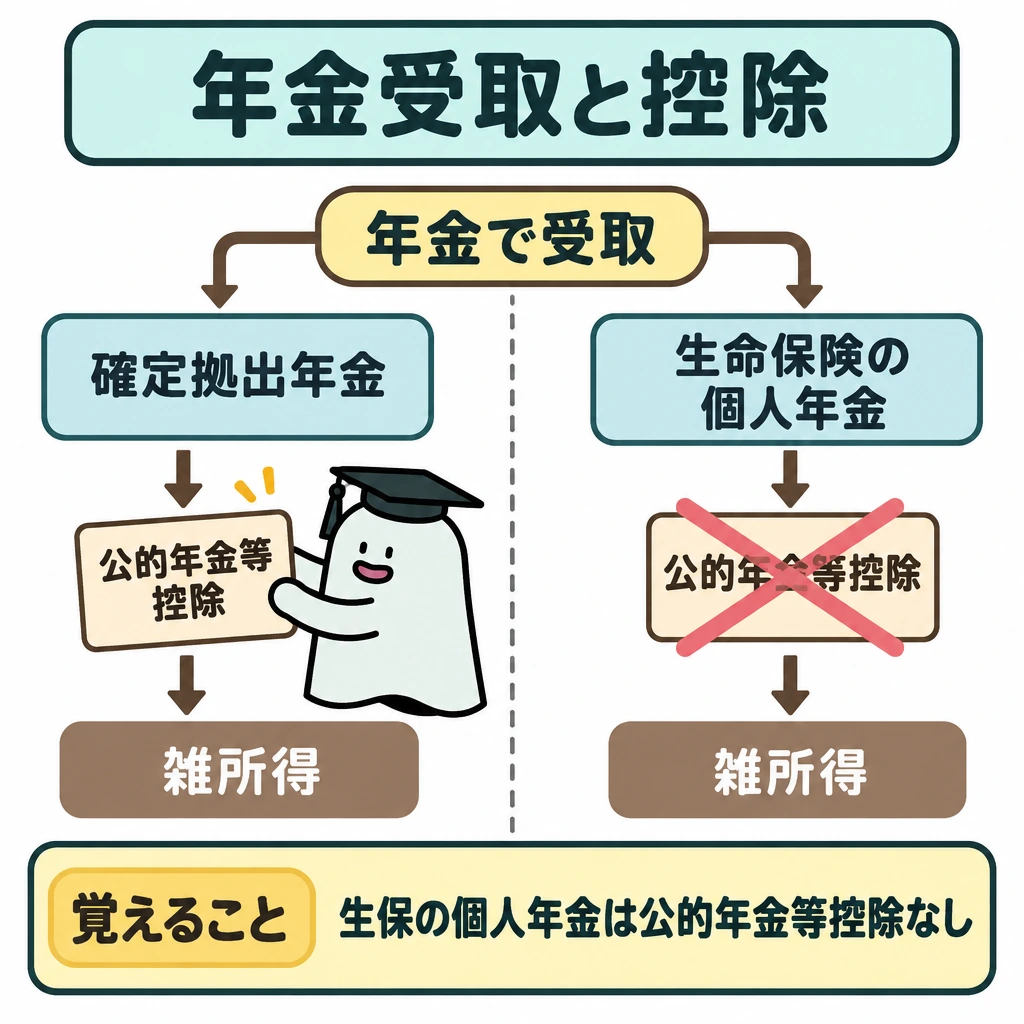
年金として受け取るか一時金かで税の扱いが変わります。確定拠出年金などの年金は「公的年金等」に当たり、公的年金等控除を差し引いて雑所得を計算します。生命保険会社の個人年金保険は公的年金等以外の雑所得で、この控除は使えません。
掛金時の控除と受取時の課税は別の段階です。公的年金、企業年金、個人年金を一枚の表へ並べるときも、加入者、掛金、運用、受取方法の条件をそろえます。
年金制度と受取方法
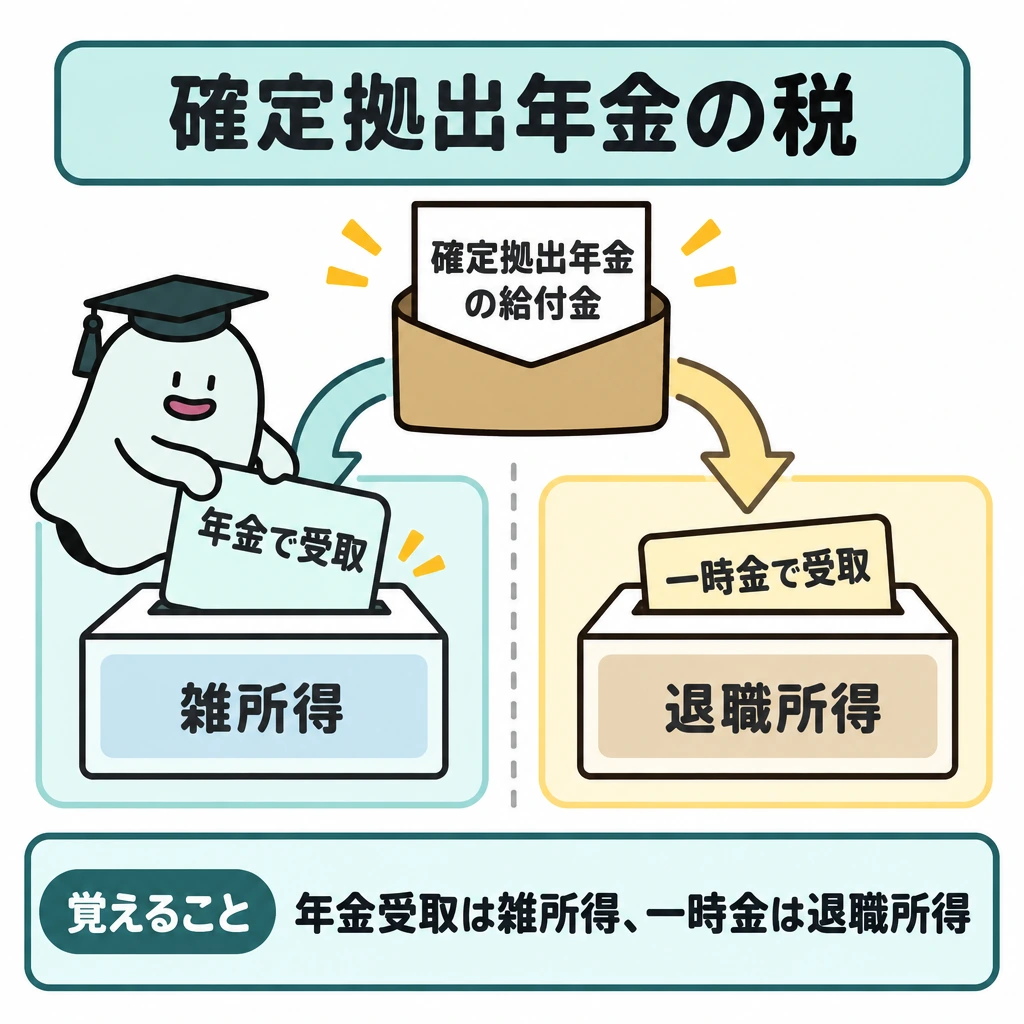
確定拠出年金の老齢給付金は、通算加入者等期間が10年以上あれば60歳から受け取れ、75歳までに受取りを開始します。年金で受け取れば雑所得(公的年金等控除の対象)、一時金なら退職所得(退職所得控除の対象)です。
| 制度 | 給付の決まり方 |
|---|---|
| 公的年金 | 加入・保険料と法定の算定 |
| 確定給付企業年金 | 規約に定める給付 |
| 確定拠出年金 | 掛金と運用結果 |
| 個人年金保険 | 保険契約の内容 |
iDeCoと自営業者・中小企業の制度
個人型確定拠出年金(iDeCo)の掛金は全額が小規模企業共済等掛金控除の対象で、運用益も非課税です。掛金の上限は加入区分で異なります。令和8年12月から第1号は月7.5万円、第2号は企業年金と共通で月6.2万円へ引き上げられる予定です。
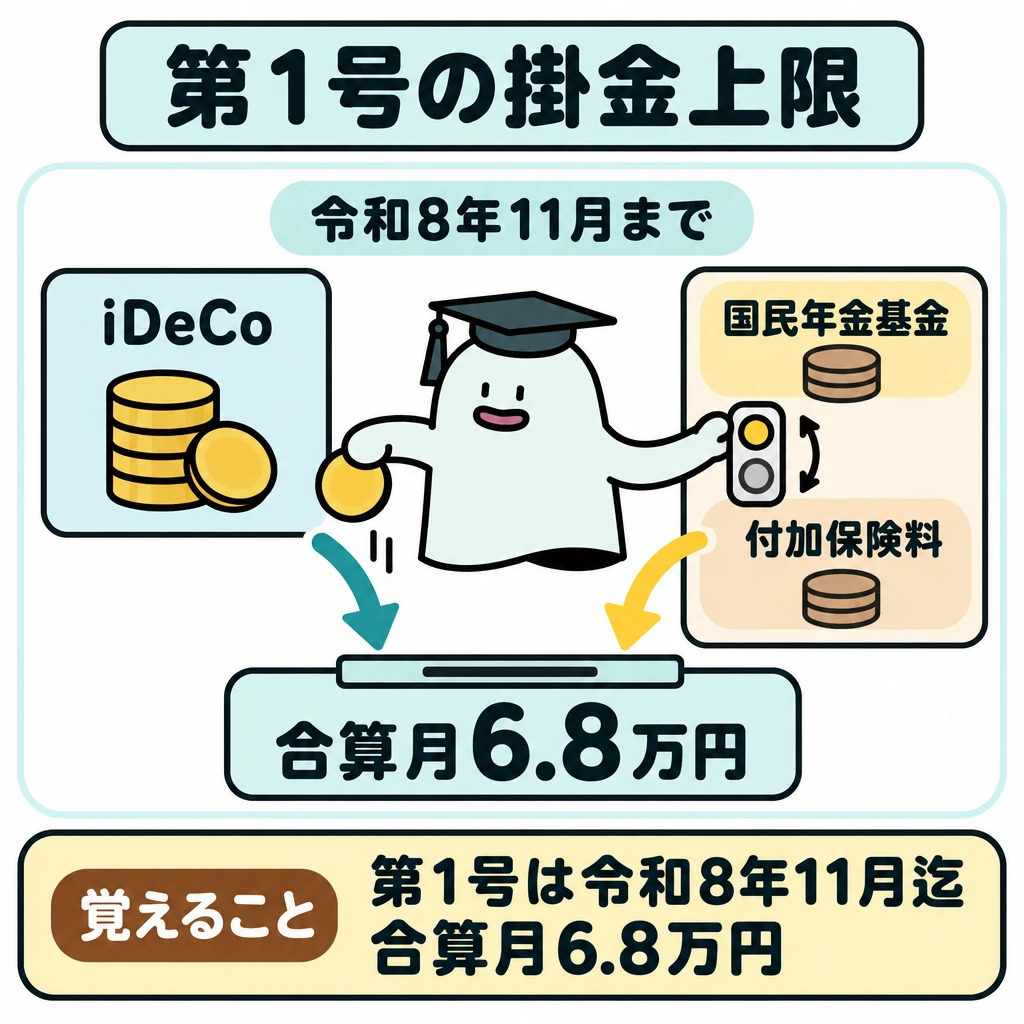
自営業者などの第1号被保険者は、国民年金基金にも加入できます。掛金はiDeCoと合わせて月6.8万円までで、付加保険料とは同時に納められません。自己都合での任意脱退もできません。
小規模企業共済は個人事業主や小規模企業の役員の退職金を準備する制度で、掛金は月1,000円〜7万円(500円単位)です。中小企業退職金共済(中退共)は従業員の退職金制度で、掛金は全額事業主が負担します。
| 加入区分 | iDeCo掛金の上限(令和8年11月まで) |
|---|---|
| 第1号被保険者(自営業者等) | 月6.8万円(国民年金基金・付加保険料と合算) |
| 第2号:企業年金なし | 月2.3万円 |
| 第2号:企業年金あり・公務員 | 月2.0万円(企業年金等の掛金との合計にも上限あり) |
| 第3号被保険者 | 月2.3万円 |
試験に出る
- 確定給付企業年金は規約で給付を定め、確定拠出年金は運用結果で受取額が変わる。
- iDeCoの掛金は全額が小規模企業共済等掛金控除の対象。
- 確定拠出年金の老齢給付金は年金なら雑所得(公的年金等控除あり)、一時金なら退職所得。
- 個人年金保険の年金は公的年金等以外の雑所得で、公的年金等控除は使えない。
- 中小企業退職金共済の掛金は全額事業主負担で、従業員に負担させられない。
- 国民年金基金は第1号被保険者向けで、付加保険料とは同時に納められない。
重要な言葉
- 確定給付企業年金
- 規約に基づき給付額の算定方法を定める企業年金。
- 確定拠出年金
- 掛金と運用結果等で将来の受取額が変わる私的年金。
- 公的年金等控除
- 公的年金や企業年金など「公的年金等」の収入から差し引いて雑所得を計算する控除。所得控除ではない。
- 小規模企業共済等掛金控除
- iDeCo・小規模企業共済の掛金の全額を所得から差し引ける所得控除。
確認問題
確かめよう確定拠出年金は全員の将来給付額が保証される制度?
いいえ。掛金と運用結果等に応じるためです。
確定拠出年金は、掛金が同じなら将来の受取額も必ず同じである。
個人で契約した個人年金保険の年金には、公的年金等控除が適用される。
中小企業退職金共済の掛金は、その一部を従業員に負担させることができる。
掛金と運用結果で受取額が変わる企業年金は?
年金を一時金で受け取るか年金で受け取るかで変わるものは?
確定拠出年金の老齢給付金を一時金で受け取った場合の所得区分は?
老後の収入を考えるときは、公的年金に加えて勤務先の制度や個人の準備を確認します。同じ年金という名前でも、し何で給付が決まるかが違います。
は規約で給付の算定方法などを定めます。は拠出した掛金と運用の結果等で受取額が変わる仕組みで、掛金が同じでも将来額が必ず同じとは限りません。
年金として受け取るか一時金かで税の扱いが変わります。確定拠出年金などの年金は「公的年金等」に当たり、を差し引いて雑所得を計算します。生命保険会社の保険は公的年金等以外の雑所得で、この控除は使えません。
とは別の段階です。公的年金、企業年金、個人年金を一枚の表へ並べるときも、加入者、掛金、運用、受取方法の条件をそろえます。
個人型確定拠出年金()の掛金は全額が小規模企業共済等掛金控除の対象で、運用益も非課税です。掛金の上限は加入区分で異なります。令和8年12月から第1号は月7.5万円、第2号は企業年金と共通で月6.2万円へ引き上げられる予定です。
自営業者などの第1号被保険者は、にも加入できます。掛金はiDeCoと合わせて月6.8万円までで、付加保険料とは同時に納められません。自己都合での任意脱退もできません。
は個人事業主や小規模企業の役員の退職金を準備する制度で、掛金は月1,000円〜7万円(500円単位)です。中小企業退職金共済(中退共)は従業員の退職金制度で、掛金は全額事業主が負担します。
出典・参考資料
試験の公式案内と、この記事の参考にした学習資料です。
- 日本FP協会:2級・3級FP技能検定 試験要綱 ↗
- きんざい:FP技能検定 ↗
- 日本年金機構:老齢年金の受給要件と仕組み ↗
- 厚生労働省:iDeCoの概要 ↗
- 国民年金基金連合会:iDeCoの特徴 ↗
- 日本年金機構:2026年4月以降の在職老齢年金の計算方法 ↗
- 日本FP協会:3級 試験範囲の細目(2026年9月確認) ↗
- 日本年金機構:年金の制度・手続き ↗
- 厚生労働省:高額療養費制度を利用される皆さまへ(令和8年8月改定) ↗
- 厚生労働省:社会保険適用拡大特設サイト(年収の壁・適用拡大) ↗
- 日本年金機構:国民年金の保険料はいくらですか(令和8年度 月額17,920円) ↗
- 日本年金機構:令和8年4月分からの年金額等について ↗
- 厚生労働省:2025年の制度改正(iDeCo等の拠出限度額・加入年齢) ↗
編集:Pinternet Works · 更新日:
教材の編集方針・訂正について