


経済指標と金融政策、預貯金、債券、株式、投資信託、外貨建て商品、NISA・iDeCoを比較し、預金保険などのセーフティネットと金融商品の取引に関する法律まで学びます。
仕組みを理解する
金融・経済の基礎
金融・経済の基礎とは、物価・金利・為替の動きと、それを測る経済指標や日本銀行の金融政策の関係です。お金の実質的な価値を判断する土台になります。
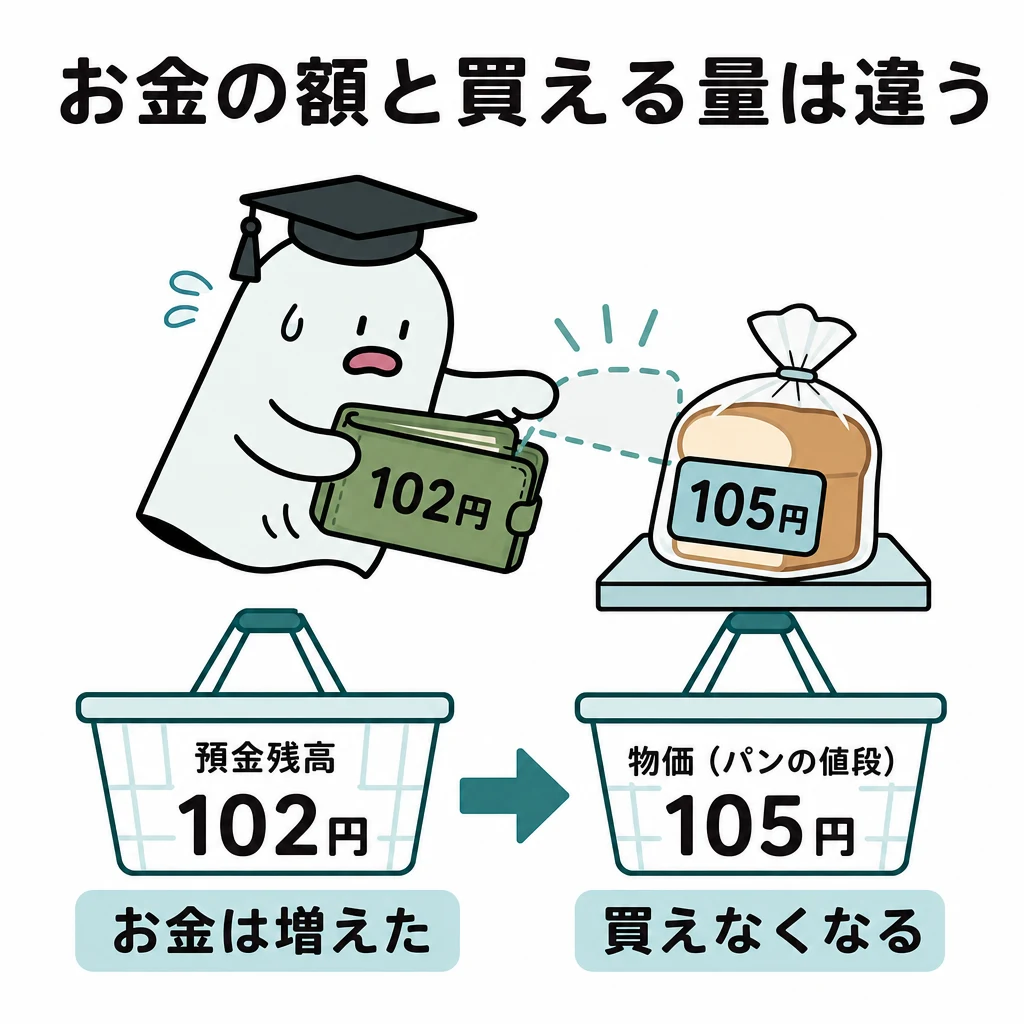
同じ1万円でも、物価が上がれば買える量は減ります。金融資産を学ぶときは、金額が増えたかだけでなく、何をどれだけ買えるかという実質的な価値を考えます。
基本の仕組み
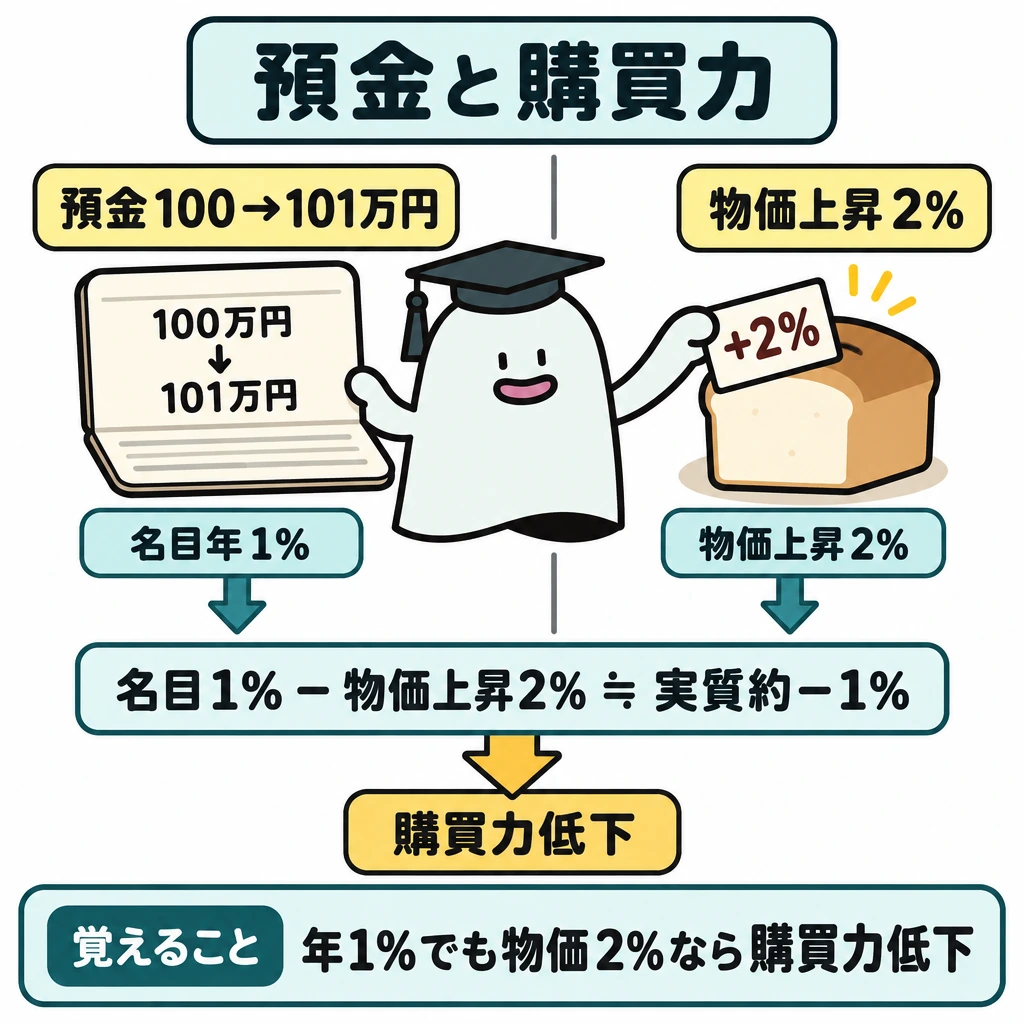
預金が年1%増えて100万円から101万円になっても、同じ品物の価格が2%上がれば、購買力はむしろ下がります。概算では実質的な利回りは名目利回り1%−物価上昇率2%=−1%です。
金利はお金を貸し借りする価格で、景気・物価・金融政策の影響を受けます。日本銀行は公開市場操作で市場の資金量を調整し、買いオペレーションで資金を供給して金利の低下を、売りオペレーションで資金を吸収して金利の上昇を促します。経済指標が一つ動いても、株価が必ず同じ方向へ動くわけではありません。
金利・為替・物価の関係と経済指標
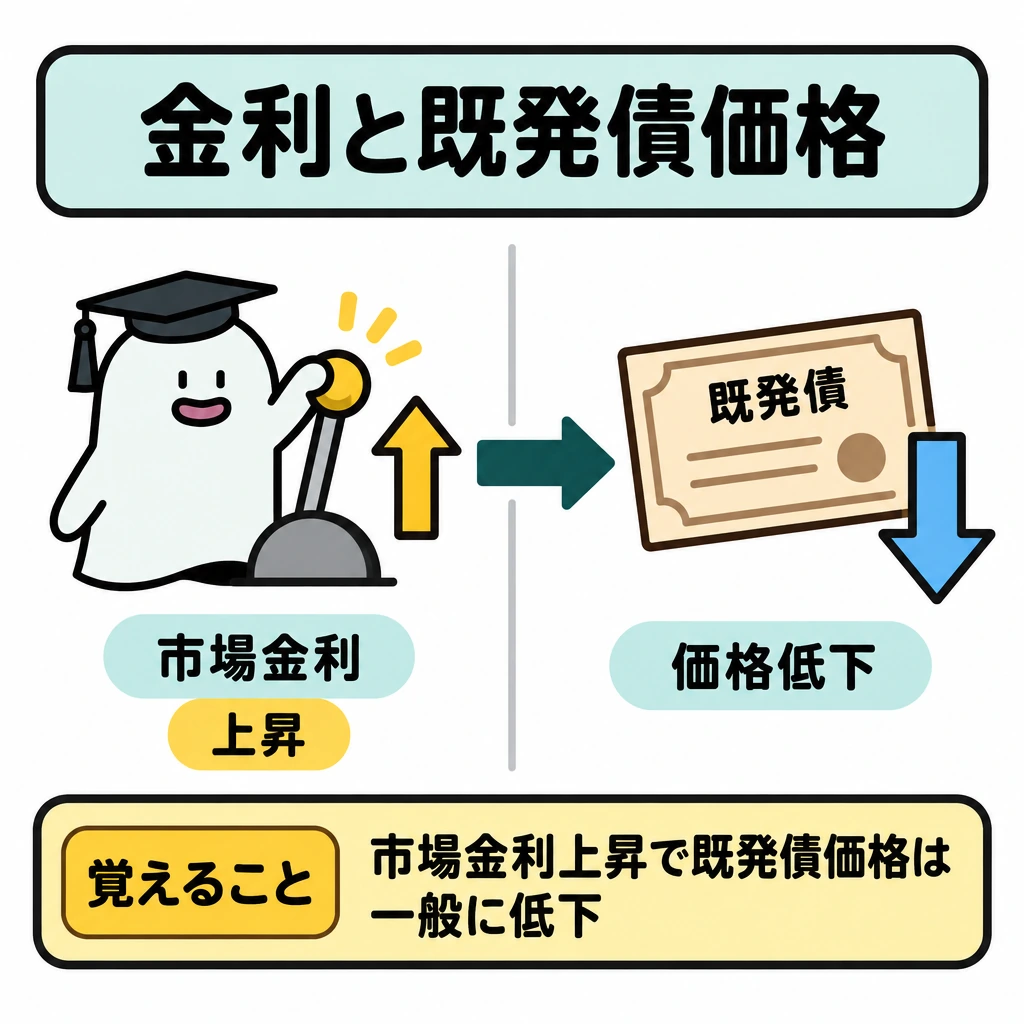
名目利回りは額面上の増え方、実質利回りは物価上昇を考慮した購買力の変化です。市場金利が上がると既発債の価格は一般に下がります。米国の金利が上がって日米の金利差が広がると、利回りの高いドルが買われやすくなり、ドル高・円安の要因になります。経済指標は公表する機関とセットで覚えます。
| 変化 | 一般的な影響 |
|---|---|
| 物価上昇 | 同じ金額の購買力が低下 |
| 市場金利上昇 | 既発債価格が低下 |
| 円高 | 外貨資産の円換算額が低下 |
| 日米金利差の拡大(米国金利の上昇) | ドル高・円安の要因 |
| 日銀の買いオペ | 市場へ資金供給、金利低下を促す |
| 日銀の売りオペ | 市場から資金吸収、金利上昇を促す |
| 経済指標 | 公表機関 | 内容 |
|---|---|---|
| 国内総生産(GDP) | 内閣府 | 国内で一定期間に生み出された付加価値の合計。四半期ごとに公表 |
| 景気動向指数 | 内閣府 | 先行・一致・遅行の3系列。CIは景気変動の大きさやテンポを示す |
| 全国企業短期経済観測調査(日銀短観) | 日本銀行 | 企業へのアンケート調査。業況判断DIは「良い」と答えた割合−「悪い」と答えた割合 |
| 消費者物価指数(CPI) | 総務省 | 消費者が購入する商品・サービスの価格の動き |
| 企業物価指数 | 日本銀行 | 企業間で取引される商品の価格の動き |
| マネーストック統計 | 日本銀行 | 金融機関と中央政府を除く一般法人・個人・地方公共団体などが保有する通貨量 |
試験に出る
- 実質利回り≒名目利回り−物価上昇率。名目1%・物価2%なら実質は約−1%。
- 日銀の買いオペは資金供給で金利低下、売りオペは資金吸収で金利上昇の方向。
- GDP・景気動向指数は内閣府、日銀短観・企業物価指数・マネーストックは日本銀行、消費者物価指数は総務省が公表する。
- 日米金利差の拡大(米国金利の上昇)はドル高・円安の要因になる。
- 市場金利が上がると既発債の価格は下がる。
重要な言葉
- 実質利回り
- 物価上昇を差し引いた、購買力で見たお金の増え方。
- 物価上昇率
- 物価がどれだけ上がったかを示す割合。
- 円高
- 円の価値が上がり、少ない円で多くの外貨を買える状態。
- 公開市場操作
- 日本銀行が国債などを売買して市場の資金量を調整する金融政策の手段。
- 日銀短観
- 日本銀行が企業に景況感などを尋ねて四半期ごとに公表するアンケート調査。
- マネーストック
- 金融機関と中央政府を除く経済主体が保有する通貨の総量。日本銀行が公表する。
確認問題
確かめよう円高で1ドル150円から140円になったとき、100ドルの輸入品の円価格はどう変わりますか。
1万5,000円から1万4,000円へ下がります。1ドルを買うのに必要な円が減る、つまり円の価値が上がったので、数字が小さくなっても円高です。
物価が上昇すると、同じ金額で買える量は増える。
実質利回りは、名目利回りから物価上昇率を差し引いて概算できる。
日本銀行の売りオペレーションは、市中の資金量を増やし、金利の低下を促す。
名目利回り1%、物価上昇率2%のときの実質利回りの概算は?
1ドル150円から140円になった状態は?
全国企業短期経済観測調査(日銀短観)を公表する機関は?
同じ1万円でも、物価が上がれば買える量は減ります。金融資産を学ぶときは、金額が増えたかだけでなく、何をどれだけ買えるかというを考えます。
預金が年1%増えて100万円から101万円になっても、同じ品物の価格が2%上がれば、はむしろ下がります。概算では実質的な利回りは名目利回り1%−物価上昇率2%=です。
金利はお金を貸し借りする価格で、景気・物価・金融政策の影響を受けます。日本銀行は公開市場操作で市場の資金量を調整し、で資金を供給して金利の低下を、で資金を吸収して金利の上昇を促します。経済指標が一つ動いても、株価が必ず同じ方向へ動くわけではありません。
預貯金
預貯金とは、銀行などに預けて利息を受け取る金融商品です。利息は単利か複利かで増え方が変わり、金融機関が破綻したときの保護は預金保険制度の区分で決まります。
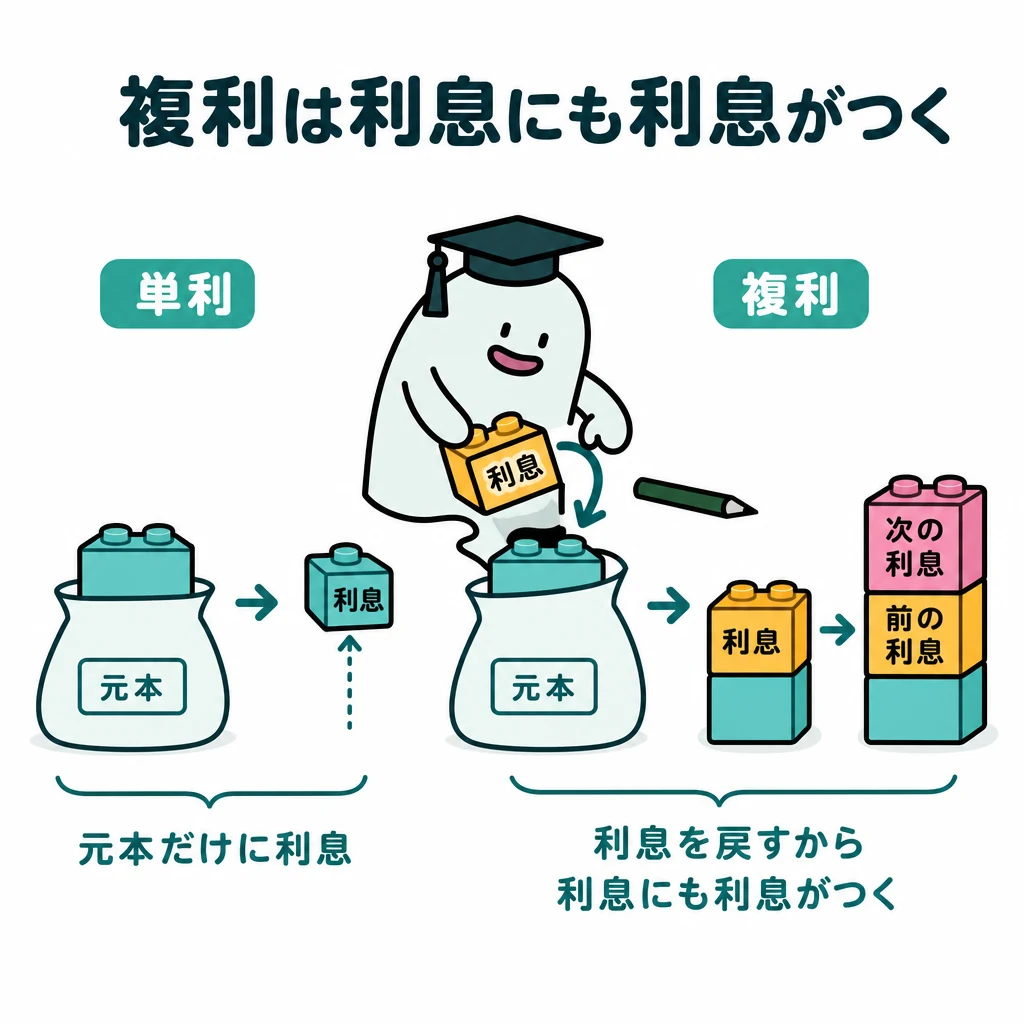
預金の利息を比べるには、単利と複利を分けます。単利は最初の元本だけに利息が付き、複利は利息を元本に組み入れ、その利息にも次の利息が付く仕組みです。
基本の仕組み
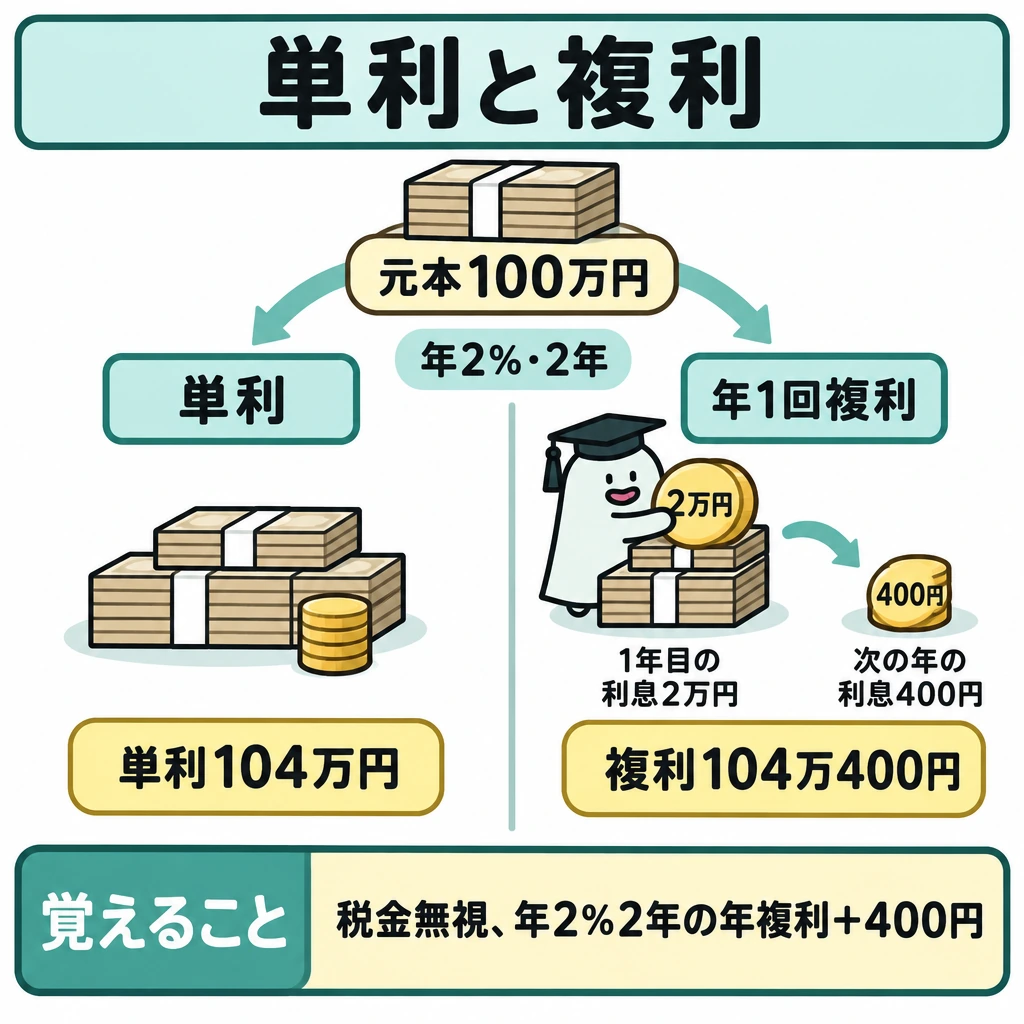
100万円を年2%で2年間運用し税金を無視すると、単利は100万円+2万円×2=104万円。年1回複利なら100万円×1.02×1.02=104万400円です。差額400円は1年目の利息2万円に付いた2%に相当します。
預金保険制度は、対象の金融機関(日本国内の銀行、信用金庫、ゆうちょ銀行など)が破綻したときに預金者を保護する仕組みです。外貨預金や、銀行で購入した投資信託・保険は対象外です。元本保証の有無と、破綻時に制度で保護されるかどうかは分けて考えます。
証券会社は、顧客から預かった株式や投資信託を自社の資産と分けて管理する義務(分別管理)があります。証券会社の破綻時に分別管理の不備などで返還できない場合は、日本投資者保護基金が顧客1人当たり1,000万円まで補償します。
預金保険と投資者保護基金の保護範囲
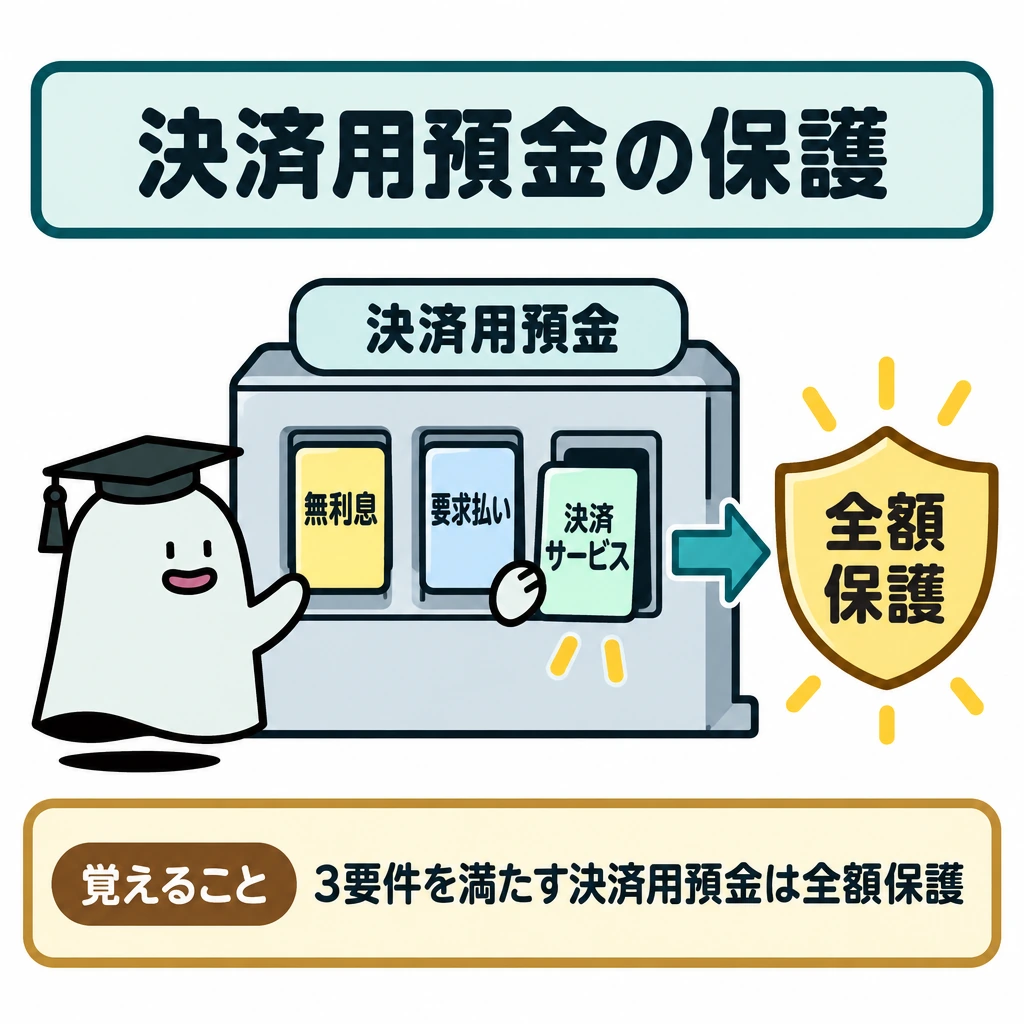
決済用預金は「無利息」「要求払い(いつでも払戻しを請求できる)」「決済サービスを提供できる」の三要件を満たす預金で、全額保護されます。一般預金等は、預金者1人当たり1金融機関ごとに元本1,000万円までと破綻日までの利息等が保護され、超える部分は破綻金融機関の財産状況に応じて支払われます。
| 区分 | 主な例 | 保護範囲 |
|---|---|---|
| 決済用預金 | 当座預金、無利息型の普通預金 | 全額 |
| 一般預金等 | 利息の付く普通預金、定期預金、定期積金 | 1金融機関ごとに1人当たり元本1,000万円までと利息等 |
| 預金保険の対象外 | 外貨預金、譲渡性預金 | 保護されない |
| 証券会社の顧客資産 | 分別管理の不備で返還できない株式・投資信託など | 日本投資者保護基金が1人当たり1,000万円まで補償 |
金融商品の取引に関する法律
金融商品の取引に関する法律とは、金融商品の販売・勧誘から顧客を守るルールです。FP3級では、金融サービス提供法、消費者契約法、金融商品取引法が「何を定める法律か」の違いが問われます。
金融商品は仕組みが分かりにくく、販売する側と買う側の知識に差があります。そこで、販売前の説明、勧誘の方法、契約後の救済を複数の法律で定めています。それぞれの法律が「損害賠償」「契約の取消し」「業者の規制」のどれを定めているかで区別します。
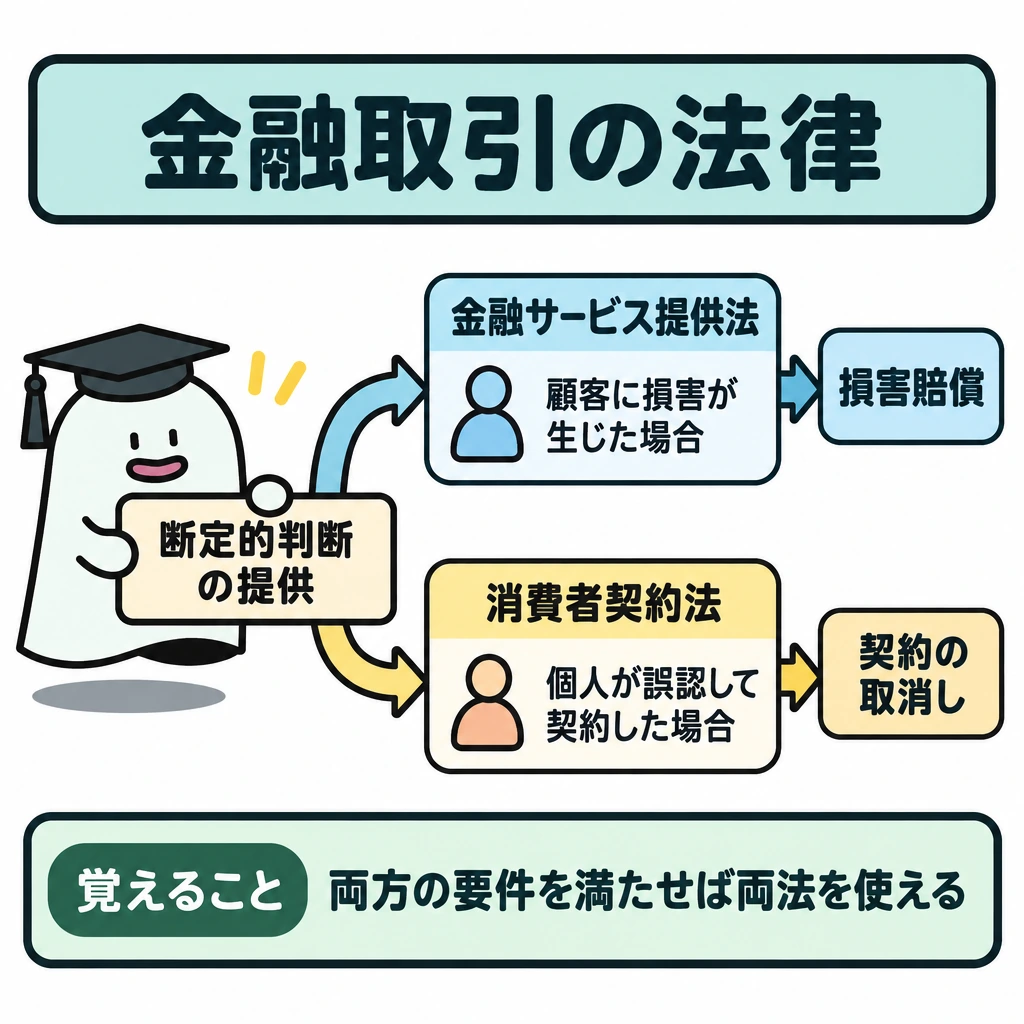
金融サービス提供法(金融サービスの提供及び利用環境の整備等に関する法律)は、販売業者等が重要事項を説明しなかったり断定的判断を提供したりして顧客に損害が生じた場合の損害賠償責任を定めます。元本欠損額が損害額と推定されるため、顧客は損害額を立証しやすくなります。
消費者契約法は、消費者(個人)と事業者の契約全般に適用されます。不実告知、断定的判断の提供、不利益事実の不告知などで誤認して契約した場合、消費者は契約を取り消せます。取消権は、追認できる時から1年、契約締結時から5年で消滅します。
金融商品取引法は、金融商品取引業者等の登録と行為規制を定めます。適合性の原則、契約締結前の書面交付、損失補塡の約束の禁止、断定的判断の提供の禁止などが代表例です。FPが投資顧問契約に基づき投資助言・代理業を行うには、内閣総理大臣の登録が必要です。
同じ「断定的判断の提供」でも、金融サービス提供法では損害賠償、消費者契約法では契約の取消し、金融商品取引法では業者への行為規制として扱われます。両方の要件を満たせば、金融サービス提供法と消費者契約法の両方を使えます。
| 法律 | 保護の方法 | 主なポイント |
|---|---|---|
| 金融サービス提供法 | 損害賠償 | 重要事項の説明義務・断定的判断の提供の禁止。元本欠損額を損害額と推定 |
| 消費者契約法 | 契約の取消し | 個人(消費者)のみが対象。誤認・困惑による契約を取り消せる |
| 金融商品取引法 | 業者の登録・行為規制 | 適合性の原則、契約締結前交付書面、損失補塡の禁止 |
| 犯罪収益移転防止法 | マネー・ローンダリング対策 | 取引時確認を行い、確認記録・取引記録を7年間保存 |
試験に出る
- 年2%・2年の例:単利は104万円、年1回複利は104万400円。
- 一般預金等は1金融機関ごとに1人当たり元本1,000万円までと利息等が保護される。
- 決済用預金の三要件(無利息・要求払い・決済サービスを提供できる)と全額保護。
- 外貨預金・譲渡性預金は預金保険の対象外。
- 日本投資者保護基金は、証券会社の分別管理の不備時に1人当たり1,000万円まで補償する。
- 金融サービス提供法:重要事項の説明義務違反などで損害賠償責任。元本欠損額が損害額と推定される。
- 消費者契約法:個人が不実告知・断定的判断の提供などで誤認して結んだ契約を取り消せる。事業者(法人)は対象外。
- 金融商品取引法:適合性の原則、契約締結前交付書面、損失補塡の禁止などの行為規制。
- 投資助言・代理業を行うには内閣総理大臣の登録が必要。
- 犯罪収益移転防止法:取引時確認を行い、確認記録・取引記録を7年間保存する。
重要な言葉
- 単利
- 最初の元本にだけ利息が付く計算方法。
- 複利
- 利息を元本に組み入れ、その利息にも利息が付く計算方法。
- 預金保険制度
- 金融機関が破綻したとき預金者を保護する制度。
- 決済用預金
- 無利息・要求払い・決済サービスを提供できるの三要件を満たし、預金保険で全額保護される預金。
- 日本投資者保護基金
- 証券会社が破綻し顧客資産を返還できない場合に、1人当たり1,000万円まで補償する基金。
- 金融サービス提供法
- 金融商品の販売時の説明義務などを定め、違反時の損害賠償責任を定める法律。
- 消費者契約法
- 消費者と事業者の契約全般について、不当な勧誘による契約の取消しなどを定める法律。
- 適合性の原則
- 顧客の知識・経験・財産の状況・契約目的に照らして不適当な勧誘をしてはならないという原則。
- 断定的判断の提供
- 「必ず値上がりする」など、不確実なことを確実であるかのように告げること。
確認問題
確かめよう商品名に「預金」とあれば、すべて同じ保護を受けられるでしょうか。
いいえです。外貨預金は預金保険の対象外です。円預金でも、利息の有無や払戻し条件によって全額保護か、元本1,000万円までの保護かが分かれます。
複利では、利息にも利息が付く。
外貨預金も預金保険制度の保護対象である。
消費者契約法は、事業のために契約する法人も保護の対象とする。
金融サービス提供法では、説明義務違反による損害賠償を請求する場合、元本欠損額が損害額と推定される。
消費者契約法では、重要事項について事実と異なることを告げられ誤認して契約した消費者は、契約を取り消すことができる。
100万円を年2%の単利で2年間運用したときの元利合計(税無視)は?
預金保険制度で、一般預金等が保護される上限は1金融機関当たり?
預金保険制度で、預入額にかかわらず全額が保護されるものは?
顧客の知識、経験、財産の状況、契約の目的に照らして不適当な勧誘を行ってはならないという原則は?
犯罪収益移転防止法で、金融機関が取引記録等を保存しなければならない期間は?
預金の利息を比べるには、とを分けます。単利は最初の元本だけに利息が付き、複利は利息を元本に組み入れ、その利息にも次の利息が付く仕組みです。
100万円を年2%で2年間運用し税金を無視すると、単利は100万円+2万円×2=。年1回複利なら100万円×1.02×1.02=104万400円です。差額400円は1年目の利息2万円に付いた2%に相当します。
は、対象の金融機関(日本国内の銀行、信用金庫、ゆうちょ銀行など)が破綻したときに預金者を保護する仕組みです。外貨預金や、銀行で購入した投資信託・保険は対象外です。元本保証の有無と、破綻時に制度で保護されるかどうかは分けて考えます。
証券会社は、顧客から預かった株式や投資信託を自社の資産と分けて管理する義務()があります。証券会社の破綻時に分別管理の不備などで返還できない場合は、が顧客1人当たり1,000万円まで補償します。
決済用預金は「無利息」「要求払い(いつでも払戻しを請求できる)」「決済サービスを提供できる」の三要件を満たす預金で、全額保護されます。一般預金等は、預金者1人当たり1金融機関ごとに元本までと破綻日までの利息等が保護され、超える部分は破綻金融機関の財産状況に応じて支払われます。
(金融サービスの提供及び利用環境の整備等に関する法律)は、販売業者等が重要事項を説明しなかったり断定的判断を提供したりして顧客に損害が生じた場合の損害賠償責任を定めます。元本欠損額が損害額と推定されるため、顧客は損害額を立証しやすくなります。
は、消費者(個人)と事業者の契約全般に適用されます。不実告知、断定的判断の提供、不利益事実の不告知などで誤認して契約した場合、消費者は契約を取り消せます。取消権は、追認できる時から1年、契約締結時から5年で消滅します。
は、金融商品取引業者等の登録と行為規制を定めます。、契約締結前の書面交付、損失補塡の約束の禁止、断定的判断の提供の禁止などが代表例です。FPが投資顧問契約に基づき投資助言・代理業を行うには、内閣総理大臣の登録が必要です。
債券
債券とは、国や企業などにお金を貸したことを示す有価証券です。利息の割合を示す利率は額面が基準、収益の割合を示す利回りは購入価格が基準です。
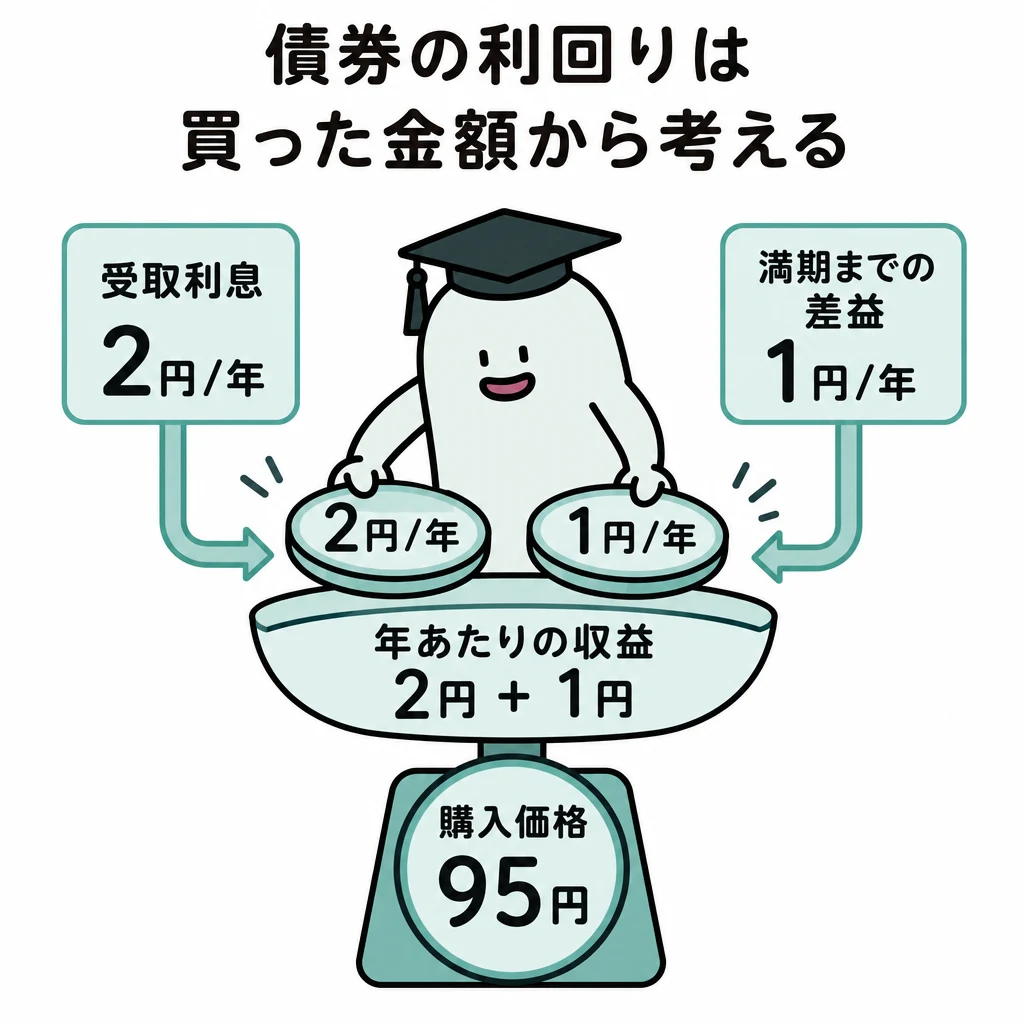
債券は国や企業などにお金を貸した証拠に当たる有価証券です。クーポンは額面に対して決められた利息ですが、途中で買う価格は市場で変わります。利率と利回りが違うのは、利回りの分母が実際の購入価格だからです。
| 同じ額面100円・年利息2円の債券 | 購入価格 | 直接利回り |
|---|---|---|
| 額面と同じ価格で購入 | 100円 | 2÷100=2% |
| 安い価格で購入 | 95円 | 2÷95≒2.11% |
基本の仕組み
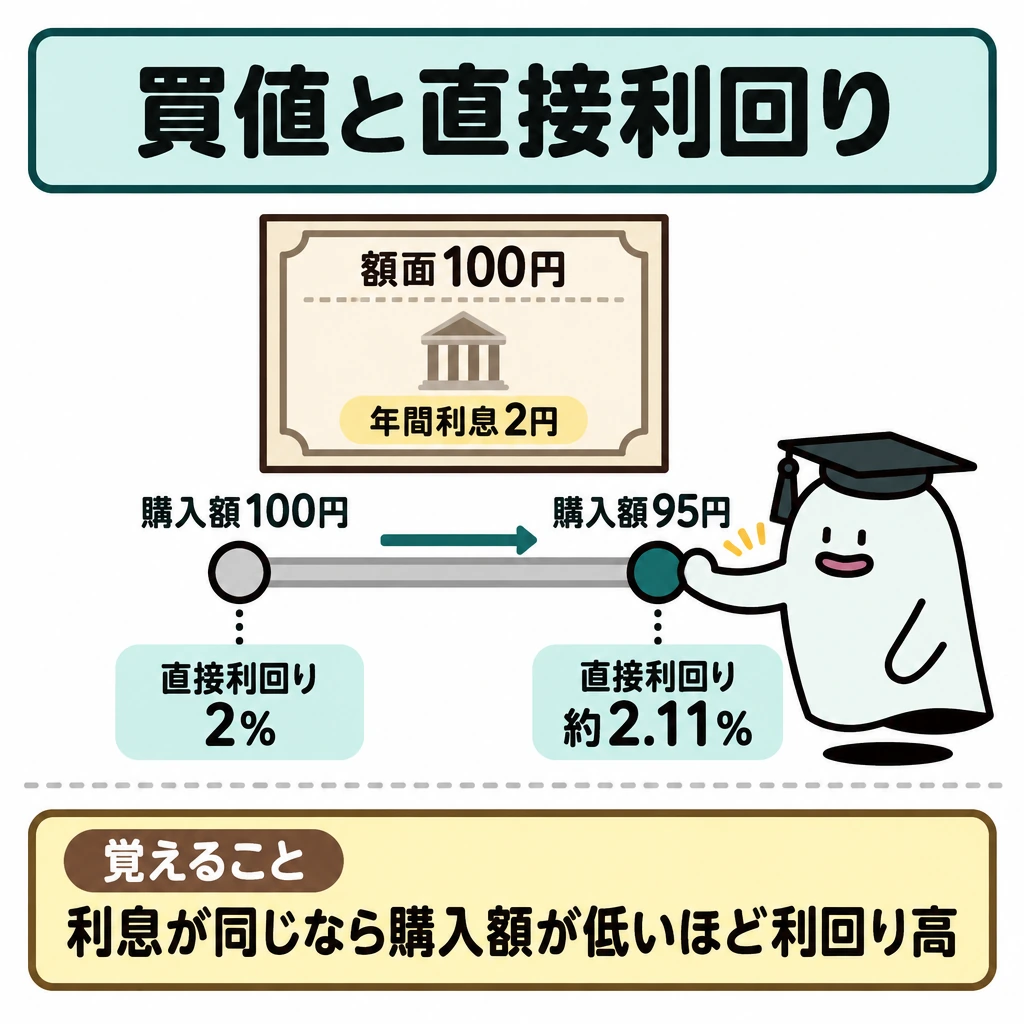
額面100円、年間利息2円の債券を100円で買えば直接利回りは2%。同じ債券を95円で買えば2÷95×100≒2.11%です。受け取る利息が同じでも、少ない資金で買えるほど収益の割合は大きくなります。
市場金利が上がると、以前の低い利息の既発債は価格が下がることで新しい債券と釣り合います。これが債券価格と市場金利の逆方向の関係で、残存期間が長いほど価格の変動は大きくなります。また、発行体の信用リスクが高い(格付が低い)債券ほど、価格は低く利回りは高くなります。
債券の利回りと価格
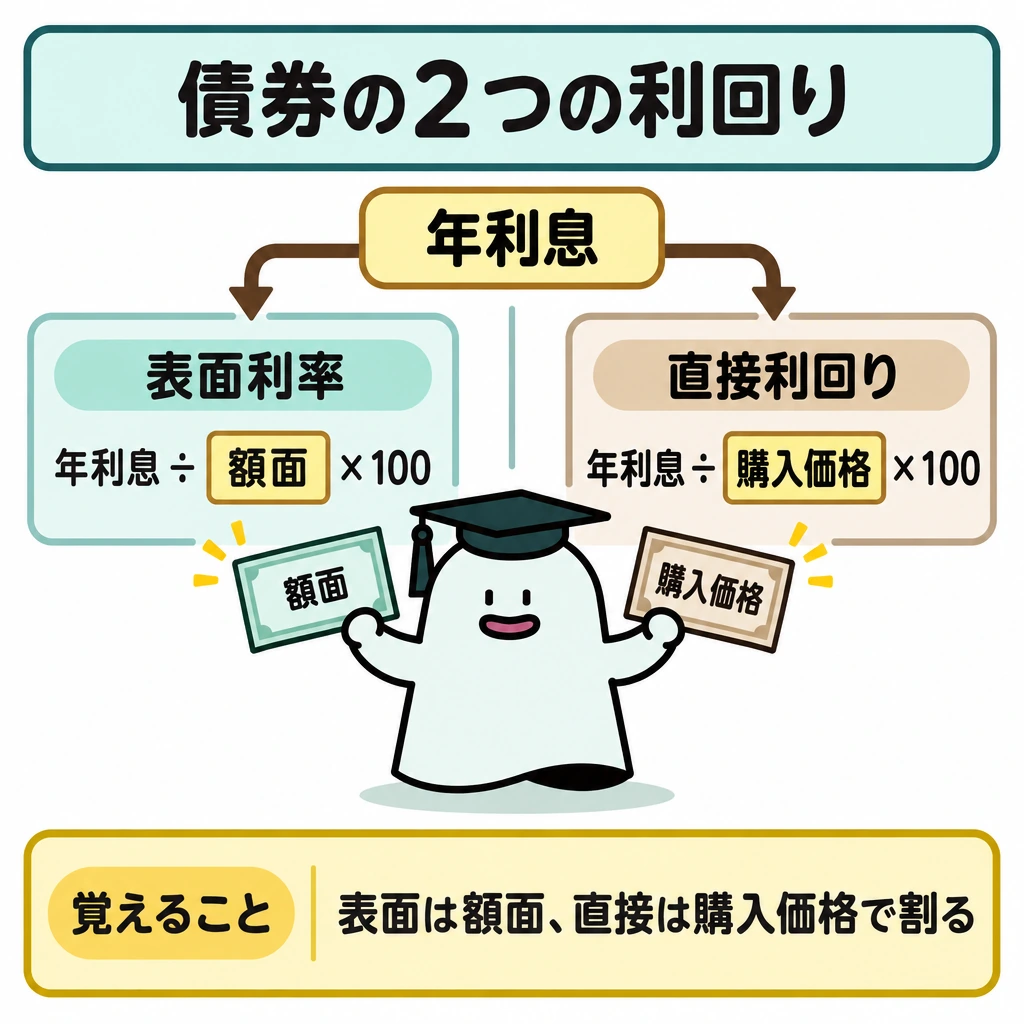
表面利率は額面に対する年利息の割合、直接利回りは購入価格に対する年利息の割合です。応募者利回り・最終利回り・所有期間利回りは、年利息に償還差損益や売却差損益を年数で割った額を加えて計算します。格付がBBB(トリプルB)以上の債券を投資適格債、BB以下を投機的格付債(ハイ・イールド債)と呼びます。
| 利回り | 計算式(年率・単利、額面100円当たり) |
|---|---|
| 表面利率 | 年利息÷額面×100 |
| 直接利回り | 年利息÷購入価格×100 |
| 応募者利回り(新発債を満期まで保有) | {年利息+(額面−発行価格)÷償還期限}÷発行価格×100 |
| 最終利回り(既発債を満期まで保有) | {年利息+(額面−購入価格)÷残存期間}÷購入価格×100 |
| 所有期間利回り(満期前に売却) | {年利息+(売却価格−購入価格)÷所有期間}÷購入価格×100 |
| 個人向け国債 | 内容 |
|---|---|
| 種類 | 変動10年・固定5年・固定3年 |
| 購入単位 | 1万円以上1万円単位 |
| 金利の下限 | 年0.05% |
| 中途換金 | 発行から1年経過後は可能。直前2回分の各利子(税引前)相当額×0.79685が差し引かれる |
試験に出る
- 利率は額面基準、利回りは購入価格基準。
- 直接利回り=年利息÷購入価格×100。
- 最終利回り={年利息+(額面−購入価格)÷残存期間}÷購入価格×100。
- 市場金利が上がると既発債の価格は下がり、利回りは上がる。
- 格付が高いほど価格は高く利回りは低い。BBB以上が投資適格債。
- 個人向け国債は1万円単位で購入でき、金利の下限は年0.05%。
重要な言葉
- クーポン
- 債券の額面に対して支払われる利息。額面に対する年利息の割合を表面利率(クーポンレート)という。
- 直接利回り
- 年間利息を購入価格で割った利回り。償還差損益は含めない。
- 最終利回り
- 既発債を購入して満期まで保有した場合の、償還差損益を含めた年利回り。
- 格付
- 格付機関が債券の元利金支払いの確実性(信用度)を記号で示したもの。BBB以上が投資適格。
確認問題
確かめよう利息2円、額面100円、残り5年の債券を95円で買い満期償還されるなら、単利の最終利回りはいくらですか。
年平均の償還差益は(100−95)÷5=1円、単利の最終利回りは(2+1)÷95×100≒3.16%です。直接利回りとの違いは何を足した点でしょうか。
市場金利が上がると、既発債の価格は上がる。
直接利回りは、年間利息を購入価格で割って求める。
他の条件が同じなら、格付の高い債券ほど利回りは高く、格付の低い債券ほど利回りは低い。
額面100円、年利息2円、購入価格95円の直接利回りは約?
市場金利が上昇したとき、既発債の価格は?
表面利率2%、残存期間5年の固定利付債券を額面100円当たり104円で購入した場合の最終利回り(年率・単利)は約?
債券は国や企業などにお金を貸した証拠に当たる有価証券です。は額面に対して決められた利息ですが、途中で買う価格は市場で変わります。利率とが違うのは、利回りの分母が実際の購入価格だからです。
額面100円、年間利息2円の債券を100円で買えば直接利回りは。同じ債券を95円で買えば2÷95×100≒です。受け取る利息が同じでも、少ない資金で買えるほど収益の割合は大きくなります。
市場金利が上がると、以前の低い利息のは価格が下がることで新しい債券と釣り合います。これがと市場金利の逆方向の関係で、残存期間が長いほど価格の変動は大きくなります。また、発行体のが高い(格付が低い)債券ほど、価格は低く利回りは高くなります。
株式
株式とは、会社の持分を表す有価証券です。配当や値上がり益が期待できる一方、業績によって配当が減ったり株価が下がったりします。
株式は会社にお金を貸すのではなく、会社の持分を持つ仕組みです。株主は配当や値上がり益を期待でき、株主総会での議決権も持ちます。ただし利益が出ない年には、配当が減ったりなくなったりすることもあります。
基本の仕組み
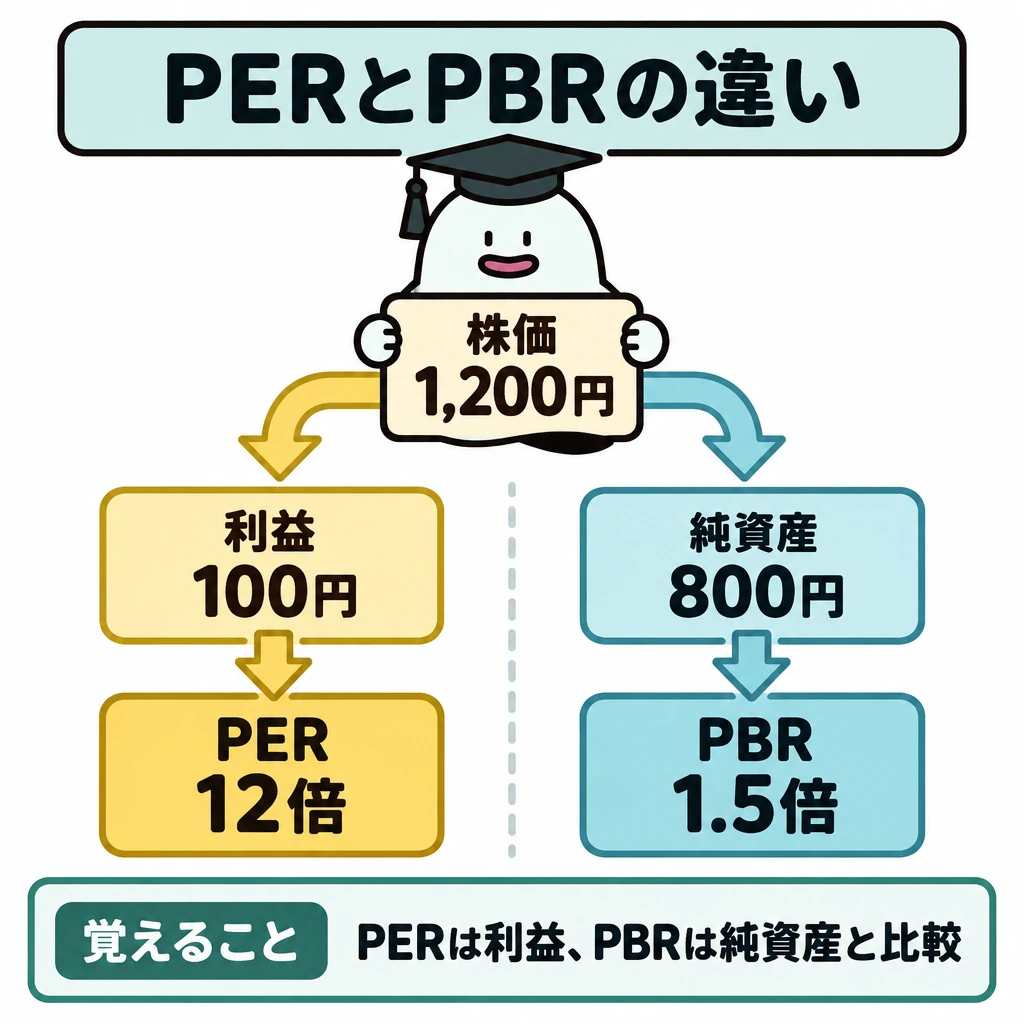
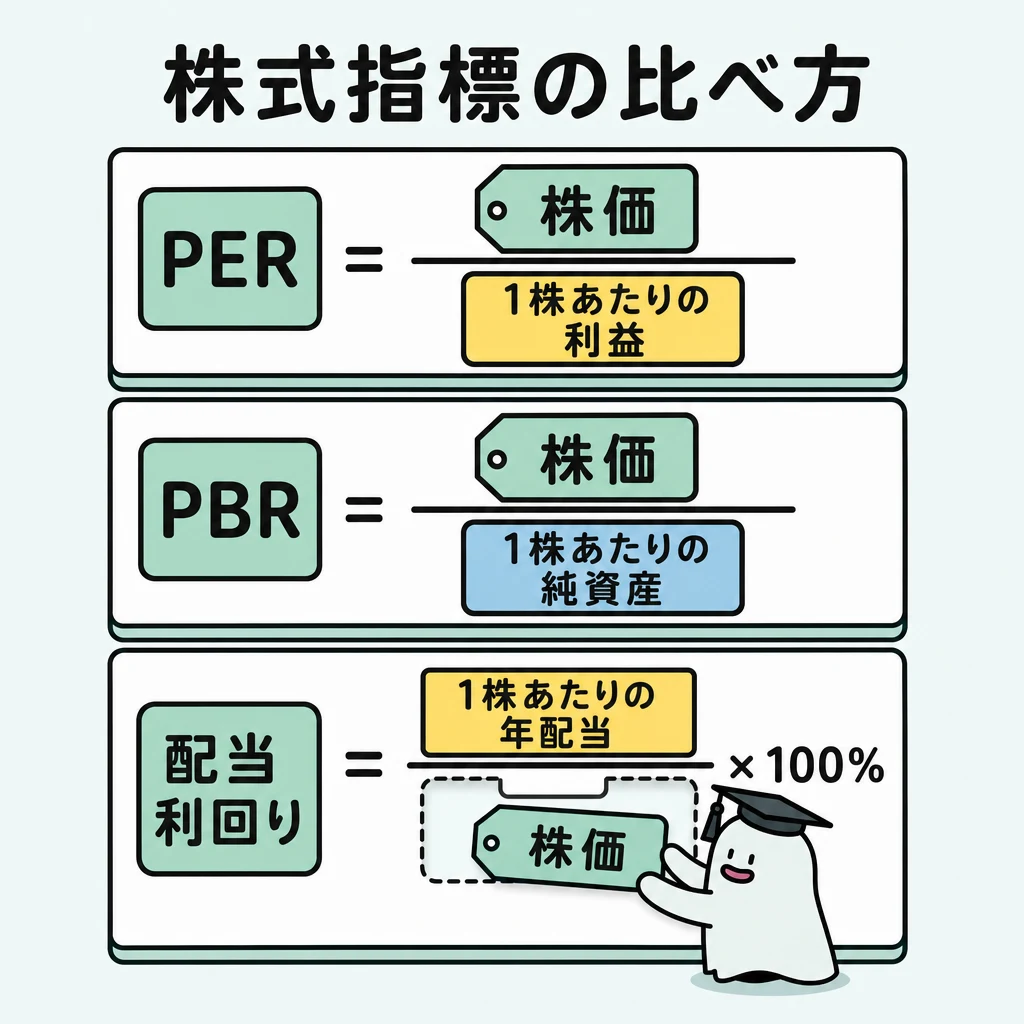
株価1,200円、1株当たり利益100円ならPERは1,200÷100=12倍。株価を利益の何倍まで評価しているかを表します。1株当たり純資産800円ならPBRは1,200÷800=1.5倍で、こちらは利益ではなく純資産と比べています。
配当利回りは、1株当たり年間配当金÷株価で計算します。配当36円、株価1,200円なら3%です。高い配当利回りが必ず安全を意味するわけではなく、株価が大きく下がった結果、割合だけ高く見える場合もあります。
株式指標の計算式と取引のルール
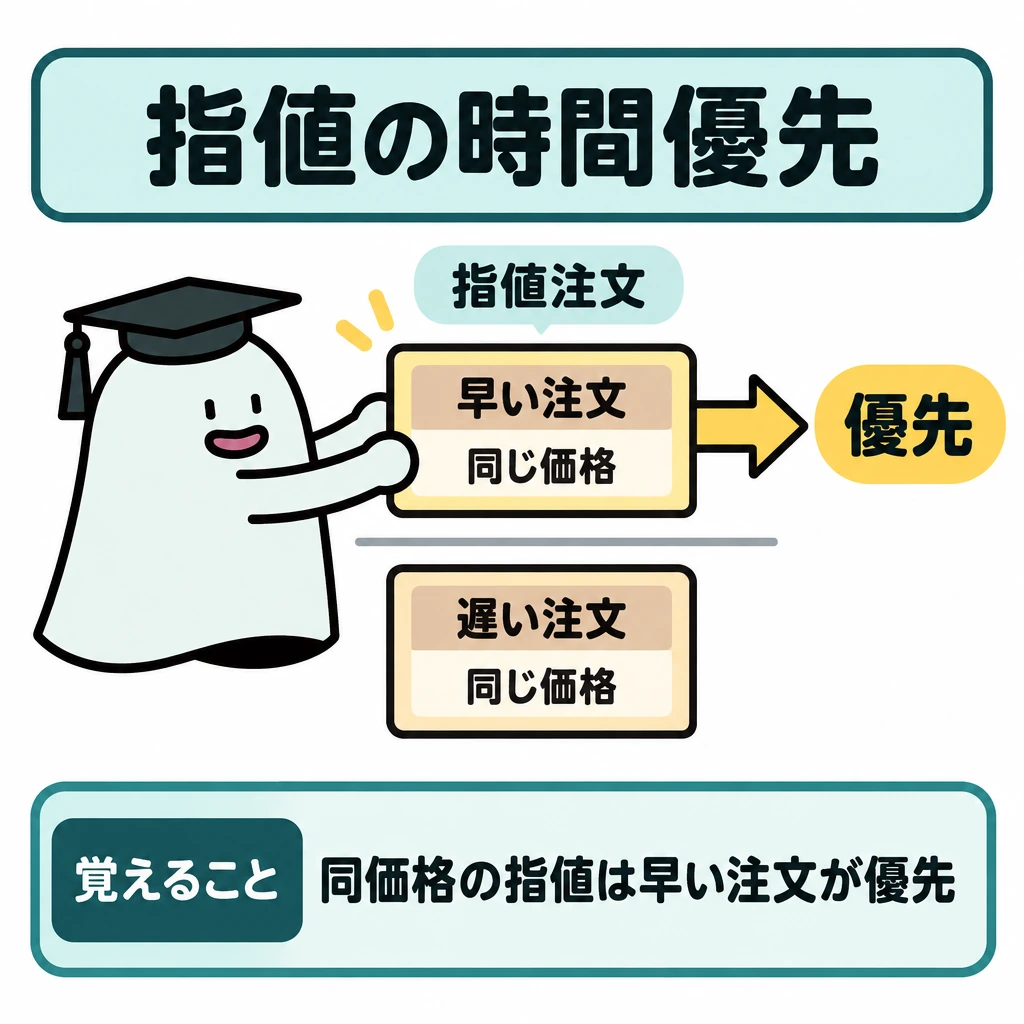
PERとPBRは、低いほど株価が割安とされます。ROE(自己資本利益率)は、株主の資金である自己資本でどれだけ利益を上げたかを示します。配当性向は利益のうち配当に回した割合、配当利回りは株価に対する配当の割合です。指標の高低だけで割安・割高は決まらず、利益の持続性や業種も見ます。
| 指標 | 式 |
|---|---|
| PER(株価収益率) | 株価÷1株当たり純利益 |
| PBR(株価純資産倍率) | 株価÷1株当たり純資産 |
| ROE(自己資本利益率) | 当期純利益÷自己資本×100 |
| 配当利回り | 1株当たり年間配当金÷株価×100 |
| 配当性向 | 1株当たり年間配当金÷1株当たり純利益×100 |
| 項目 | 内容 |
|---|---|
| 受渡日(普通取引) | 約定日から起算して3営業日目 |
| 注文の優先順位 | 成行注文は指値注文に優先。指値注文同士は価格優先(買いは高い値、売りは安い値)、同じ価格なら時間優先 |
| 売買単位 | 100株(1単元) |
| 日経平均株価 | プライム市場に上場する代表的な225銘柄の株価をもとに算出する株価指数 |
| TOPIX(東証株価指数) | 浮動株ベースの時価総額で加重した株価指数 |
試験に出る
- PER=株価÷1株当たり純利益、PBR=株価÷1株当たり純資産。
- ROE=当期純利益÷自己資本×100、配当性向=配当÷純利益×100。
- 配当利回り=1株当たり年間配当金÷株価×100。
- 株価が同じで利益が増えるとPERは下がる。
- 普通取引の受渡しは約定日から起算して3営業日目。成行注文は指値注文に優先する。
- 日経平均株価はプライム市場の全銘柄ではなく、代表的な225銘柄から算出する。
重要な言葉
- PER
- 株価を1株当たり利益で割った、利益に対する評価倍率。
- PBR
- 株価を1株当たり純資産で割った倍率。
- 配当利回り
- 1株当たり年間配当金を株価で割った割合。
- ROE
- 自己資本利益率。当期純利益を自己資本で割り、株主の資金の稼ぐ力を示す指標。
- 配当性向
- 当期純利益のうち配当として株主に支払った割合。
確認問題
確かめよう同じ株価でも利益が増えればPERはどうなるでしょう。
分母が大きくなるので低くなります。指標の大小を暗記するより、分子と分母の変化を考えます。
PBRは、株価を1株当たり利益で割って求める。
高い配当利回りは、必ず安全な銘柄を意味する。
上場株式を普通取引で売買した場合、売買成立日の翌営業日に決済が行われる。
株価1,200円、1株当たり利益100円のときのPERは?
配当36円、株価1,200円のときの配当利回りは?
株価1,500円、1株当たり純利益100円、1株当たり純資産1,000円のときのROEは?
株式は会社にお金を貸すのではなく、会社のを持つ仕組みです。株主は配当や値上がり益を期待でき、株主総会での議決権も持ちます。ただし利益が出ない年には、配当が減ったりなくなったりすることもあります。
株価1,200円、1株当たり利益100円ならは1,200÷100=12倍。株価を利益の何倍まで評価しているかを表します。1株当たり純資産800円ならは1,200÷800=1.5倍で、こちらは利益ではなく純資産と比べています。
は、1株当たり年間配当金÷株価で計算します。配当36円、株価1,200円ならです。高い配当利回りが必ず安全を意味するわけではなく、株価が大きく下がった結果、割合だけ高く見える場合もあります。
投資信託
投資信託とは、多くの投資家から集めたお金を一つにまとめ、運用の専門家が株式や債券などに投資する仕組みです。少額でも分散投資しやすくなります。
投資信託は、多くの人から集めたお金をまとめて運用する仕組みです。少額でも複数の資産に投資しやすくなりますが、投資対象が値下がりすれば基準価額も下がり得ます。
基本の仕組み
国内株式の投資信託と海外債券の投資信託では、同じ「投資信託」でも中身が違います。前者は株価、後者は債券価格や為替などの影響を受けます。まず何に投資しているかを読み、その後で手数料や運用方針を比較します。
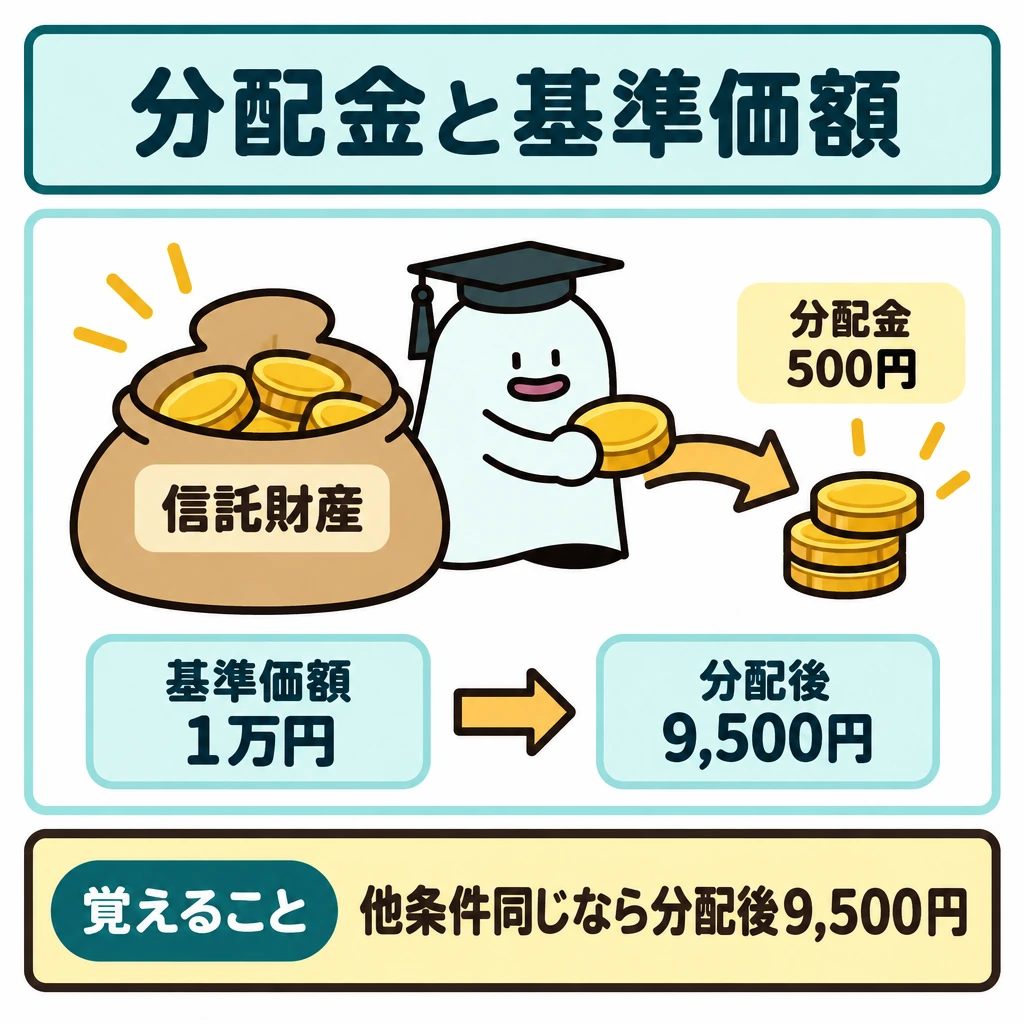
分配金が出ると、その分だけ信託財産が減るため、ほかの条件が同じなら基準価額は下がります。基準価額1万円から500円を分配した単純例では、分配後は9,500円です。分配金のうち、購入時の基準価額(個別元本)を上回る部分は普通分配金として課税され、下回る部分は元本払戻金(特別分配金)として非課税です。
費用と分類
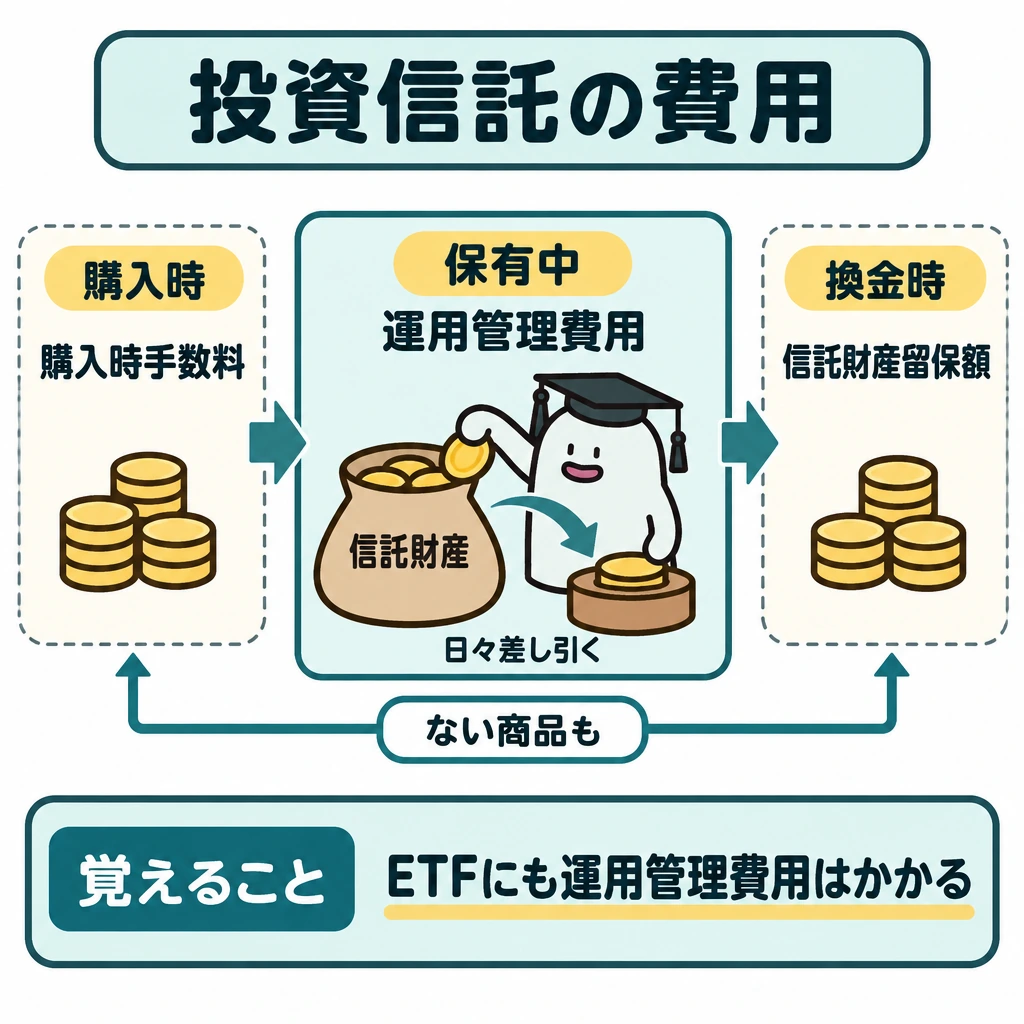
基準価額は、信託財産の純資産総額を口数で割った価格です。費用は、購入時手数料、保有中に信託財産から日々差し引かれる運用管理費用(信託報酬)、換金時の信託財産留保額に分かれます。購入時手数料や信託財産留保額がかからない商品もありますが、上場しているETFにも運用管理費用はかかります。
| 時点 | 費用 | ポイント |
|---|---|---|
| 購入時 | 購入時手数料 | 販売会社によって異なる。無料(ノーロード)の商品もある |
| 保有中 | 運用管理費用(信託報酬) | 信託財産から日々差し引かれる。ETFにもかかる |
| 換金時 | 信託財産留保額 | 解約する人が負担し、信託財産に残す。ない商品もある |
| 分類・運用手法 | 内容 |
|---|---|
| 公社債投資信託 | 株式を一切組み入れることができない |
| 株式投資信託 | 株式を組み入れることができる(実際の組入れがなくてもよい) |
| インデックス運用 | 日経平均株価などのベンチマークへの連動を目指す |
| アクティブ運用 | ベンチマークを上回る運用成果を目指す |
| トップダウン・アプローチ | 経済・金利などのマクロ分析から資産配分や銘柄を決める |
| ボトムアップ・アプローチ | 個別企業の調査・分析を積み上げて銘柄を選ぶ |
| グロース運用 | 売上高や利益の成長性が高い企業に投資する |
| バリュー運用 | PERやPBRなどから見て割安な企業に投資する |
| ETF(上場投資信託) | 取引所に上場し、株式と同様に成行・指値注文で売買できる |
| J-REIT(上場不動産投資信託) | 投資家の資金で不動産に投資し、賃料収入などを分配する |
試験に出る
- 分配金が出ると、その分だけ信託財産と基準価額が減る。
- 分配金は個別元本を上回る部分が普通分配金(課税)、下回る部分が元本払戻金(非課税)。
- 運用管理費用(信託報酬)は保有中に信託財産から差し引かれ、ETFにもかかる。購入時に1か月分を払うものではない。
- 公社債投資信託は株式を一切組み入れない。
- グロース運用は成長性、バリュー運用は割安性に着目する。
重要な言葉
- 基準価額
- 投資信託の1口当たり(通常は1万口当たり)の価値を示す金額。
- 信託財産
- 投資者の資金をまとめた投資信託の運用資産。受託銀行が分別管理する。
- 運用管理費用(信託報酬)
- 投資信託を保有している間、信託財産から日々差し引かれる費用。
- 元本払戻金(特別分配金)
- 分配金のうち個別元本を下回る部分。元本の払戻しとみなされ非課税。
確認問題
確かめよう「毎月分配されるから毎月利益が出ている」と言えるでしょうか。
いいえです。分配金の一部が元本払戻金なら、利益ではなく自分の元本の一部が戻っているだけです。分配金の原資と基準価額の推移を合わせて確認します。
投資信託の分配金は、基準価額に影響しない。
投資信託は少額でも複数の資産に投資しやすくする。
上場投資信託(ETF)は、保有期間中に運用管理費用(信託報酬)がかからない。
基準価額1万円から500円分配した後、ほかの条件が同じなら基準価額は?
基準価額11,500円で購入した投資信託が700円を分配し、分配落ち後の基準価額が11,200円となった。普通分配金と元本払戻金の組合せは?
投資信託は、多くの人から集めたお金をまとめて運用する仕組みです。少額でも複数の資産に投資しやすくなりますが、投資対象が値下がりすればも下がり得ます。
国内株式の投資信託と海外債券の投資信託では、同じ「投資信託」でも中身が違います。前者は株価、後者はやなどの影響を受けます。まず何に投資しているかを読み、その後で手数料や運用方針を比較します。
分配金が出ると、その分だけが減るため、ほかの条件が同じなら基準価額は下がります。基準価額1万円から500円を分配した単純例では、分配後はです。分配金のうち、購入時の基準価額(個別元本)を上回る部分はとして課税され、下回る部分は元本払戻金(特別分配金)として非課税です。
NISA(少額投資非課税制度)
NISA(少額投資非課税制度)とは、一定の範囲で配当や売却益が非課税になる口座の仕組みです。税金の扱いが変わるだけで、元本保証ではありません。
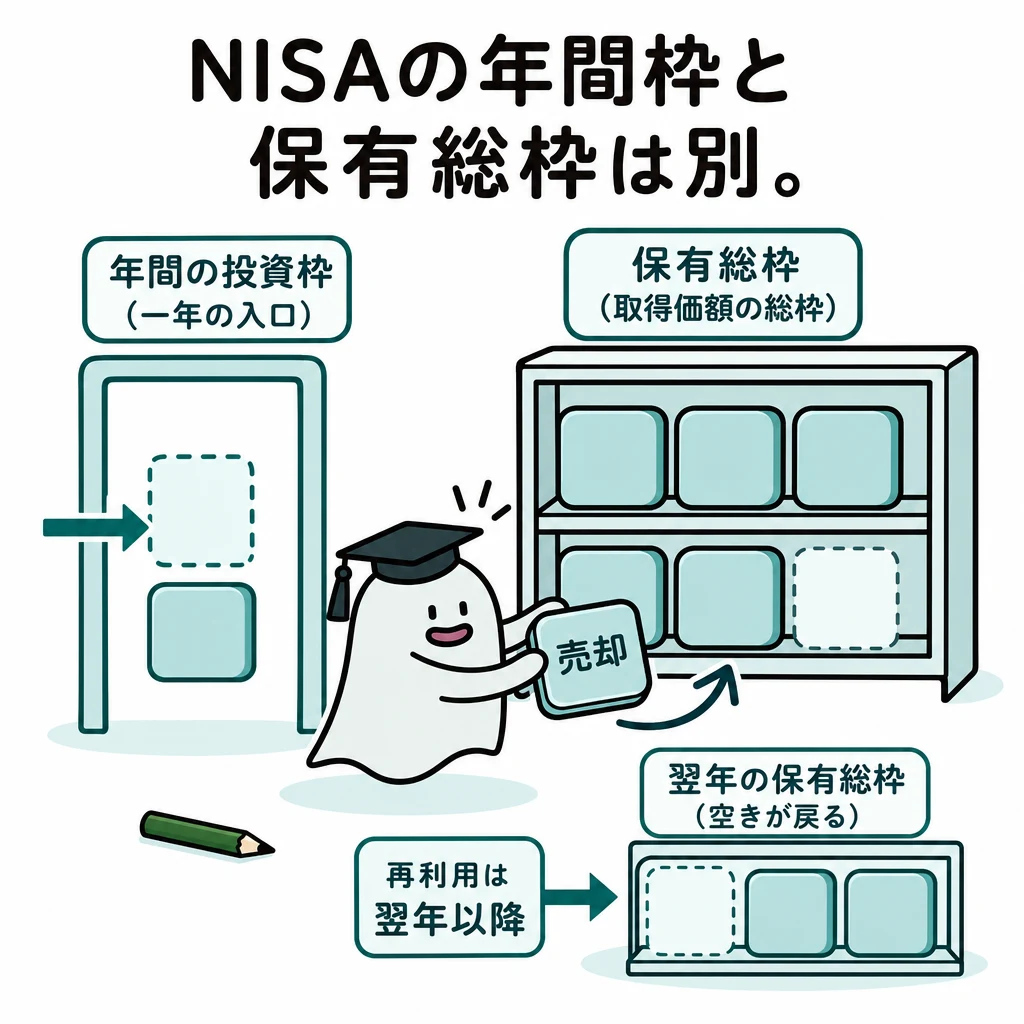
NISAは利益への税金を一定の範囲で非課税にする口座の仕組みであり、元本保証の商品ではありません。同じ投資信託でも、値下がりする可能性はNISA口座に入れたことで消えません。
基本の仕組み
2024年からの制度では、年間のつみたて投資枠120万円と成長投資枠240万円を併用でき、年間の合計は360万円です。これとは別に、生涯の上限である非課税保有限度額が取得価額ベースで1,800万円あり、そのうち成長投資枠は1,200万円までです。非課税保有期間は無期限です。
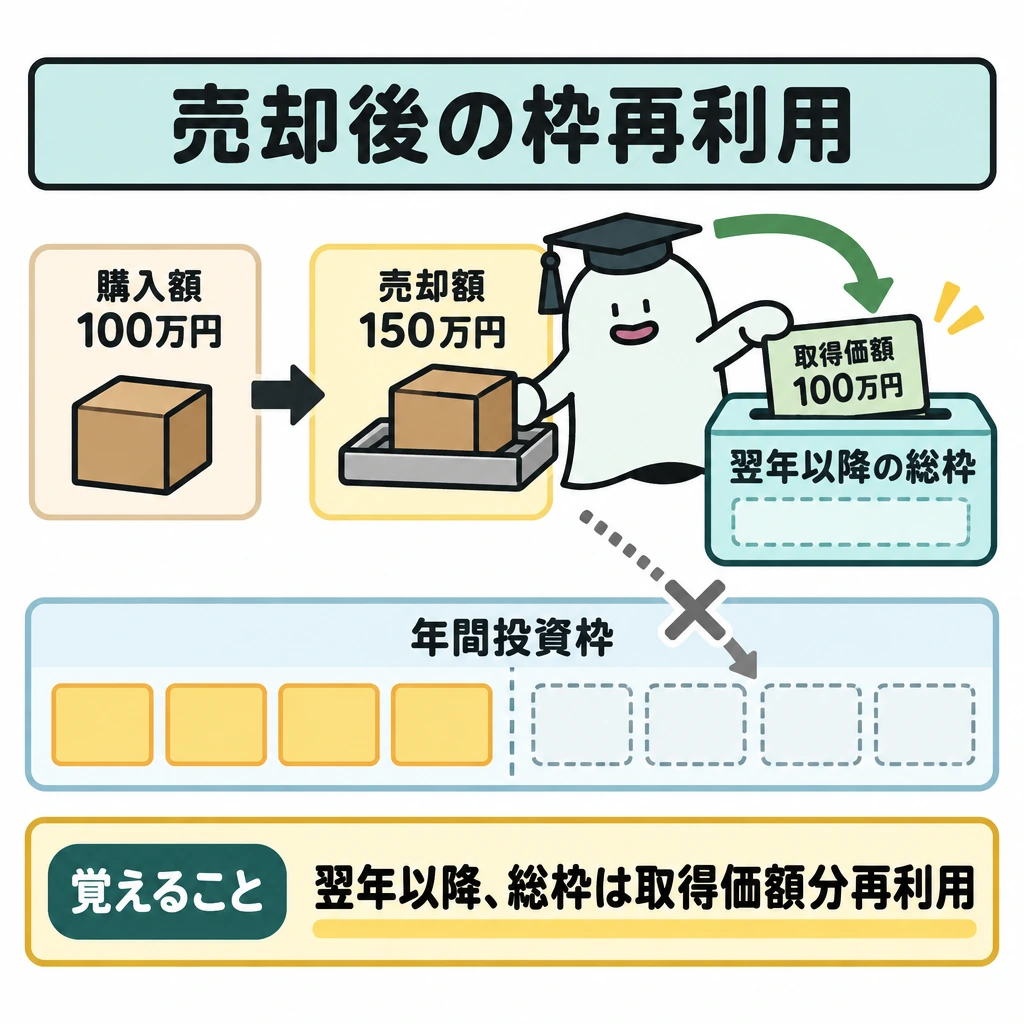
100万円で買った商品を150万円で売った場合、翌年以降に再利用できる総枠は売却額150万円ではなく取得価額100万円分です。その年の年間投資枠が売却のたびに戻るわけでもありません。
口座を開設できるのは、1月1日時点で18歳以上の居住者で、1人1口座です(金融機関は年単位で変更可)。つみたて投資枠は長期・積立・分散投資に適した一定の投資信託が対象です。成長投資枠は上場株式や投資信託などが対象ですが、整理・監理銘柄や、信託期間20年未満・毎月分配型などの投資信託は除かれます。
NISA口座の売却益や分配金は非課税ですが、上場株式の配当金を非課税にするには、証券会社の口座で受け取る株式数比例配分方式を選ぶ必要があります。一方、NISA口座で生じた損失はなかったものとされ、課税口座の利益との損益通算や繰越控除はできません。
枠の一覧と改正予定
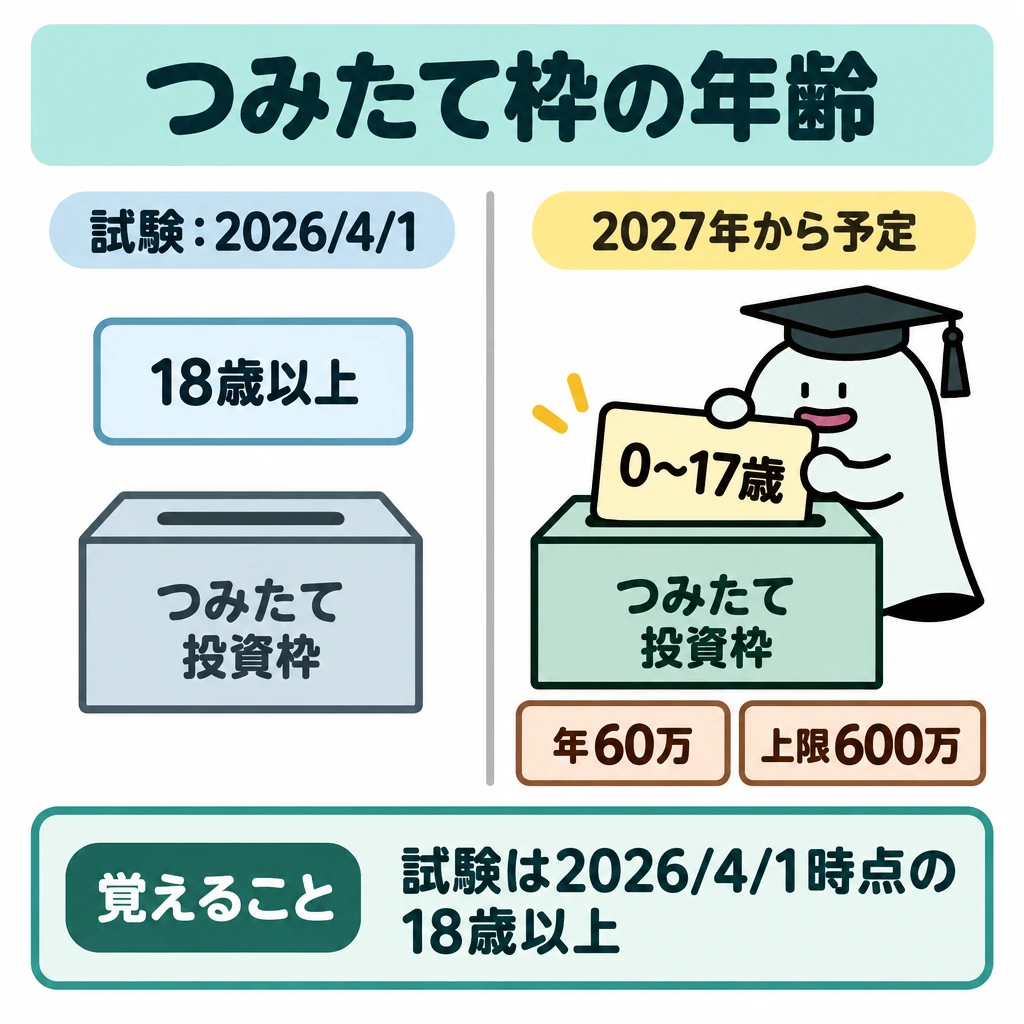
令和8年度税制改正により、2027年から、つみたて投資枠の年齢要件が撤廃され、0〜17歳も年間60万円・非課税保有限度額600万円の枠で投資できるようになる予定です。12歳以降は子の同意などの要件を満たせば払出しができます。試験では、2026年4月1日時点の制度(18歳以上)で判断します。
| 項目 | つみたて投資枠 | 成長投資枠 |
|---|---|---|
| 年間投資枠 | 120万円 | 240万円 |
| 非課税保有限度額 | 両枠合計で1,800万円(取得価額ベース) | うち1,200万円まで |
| 非課税保有期間 | 無期限 | 無期限 |
| 主な対象商品 | 長期・積立・分散投資に適した一定の投資信託 | 上場株式・投資信託等(一部除外) |
| 対象年齢 | 18歳以上(2027年から0〜17歳にも拡大予定) | 18歳以上 |
| 収益・損失 | 課税口座(特定口座・一般口座) | NISA口座 |
|---|---|---|
| 上場株式等の配当金・分配金 | 20.315%(所得税・復興特別所得税15.315%、住民税5%) | 非課税(株式の配当は株式数比例配分方式が条件) |
| 上場株式等の売却益 | 20.315% | 非課税 |
| 上場株式等の売却損 | 確定申告で他の上場株式等の譲渡益や申告分離課税を選んだ配当等と通算でき、3年間繰越可 | なかったものとされ、通算・繰越はできない |
試験に出る
- NISAは非課税の口座制度であり、元本保証ではない。
- 年間投資枠はつみたて投資枠120万円・成長投資枠240万円で併用できる。
- 非課税保有限度額は取得価額で管理し、総枠1,800万円(成長投資枠は1,200万円まで)。非課税保有期間は無期限。
- 売却すると取得価額分が翌年以降に再利用できるが、その年の年間投資枠は戻らない。
- NISA口座の損失は損益通算・繰越控除ができない。配当の非課税には株式数比例配分方式が必要。
重要な言葉
- つみたて投資枠
- 長期・積立・分散投資に適した一定の投資信託を買えるNISAの年間120万円の枠。
- 成長投資枠
- 上場株式や投資信託などに投資できるNISAの年間240万円の枠。
- 非課税保有限度額
- NISAで保有できる生涯の上限額。取得価額で管理し、総枠1,800万円。
- 株式数比例配分方式
- 上場株式の配当金を証券会社の口座で受け取る方式。NISAで配当を非課税にする条件。
確認問題
確かめよう非課税とはどういう意味でしょうか。
「利益が出たときに税金がかからない」ことです。損失が出ない制度ではなく、損失が出ても他の口座の利益と相殺できない点にも注意します。過去問では旧NISA(一般NISA・つみたてNISA)と2024年以降の制度を混ぜないよう法令基準日も確認します。
NISA口座で購入した投資信託は元本保証される。
NISAで売却した分の非課税枠は、翌年以降に取得価額分として再利用できる。
NISA口座で上場株式を売却して生じた損失は、特定口座の上場株式の売却益と損益通算できる。
NISAの2024年以降の年間投資枠の組合せは?
NISAで非課税保有限度額の管理に使う価額は?
2024年以降のNISAで購入した投資信託の非課税保有期間は?
NISAは利益への税金を一定の範囲で非課税にする口座の仕組みであり、の商品ではありません。同じ投資信託でも、値下がりする可能性はNISA口座に入れたことで消えません。
2024年からの制度では、年間の120万円と240万円を併用でき、年間の合計は360万円です。これとは別に、生涯の上限である非課税保有限度額が取得価額ベースで1,800万円あり、そのうち成長投資枠は1,200万円までです。非課税保有期間は無期限です。
100万円で買った商品を150万円で売った場合、翌年以降に再利用できる総枠は売却額150万円ではなく100万円分です。その年のが売却のたびに戻るわけでもありません。
NISA口座の売却益や分配金は非課税ですが、上場株式の配当金を非課税にするには、証券会社の口座で受け取るを選ぶ必要があります。一方、NISA口座で生じた損失はなかったものとされ、課税口座の利益との損益通算や繰越控除はできません。
iDeCo(個人型確定拠出年金)
iDeCo(個人型確定拠出年金)とは、自分で掛金を出して運用する私的年金です。掛金は全額が所得控除になる一方、原則60歳まで引き出せません。
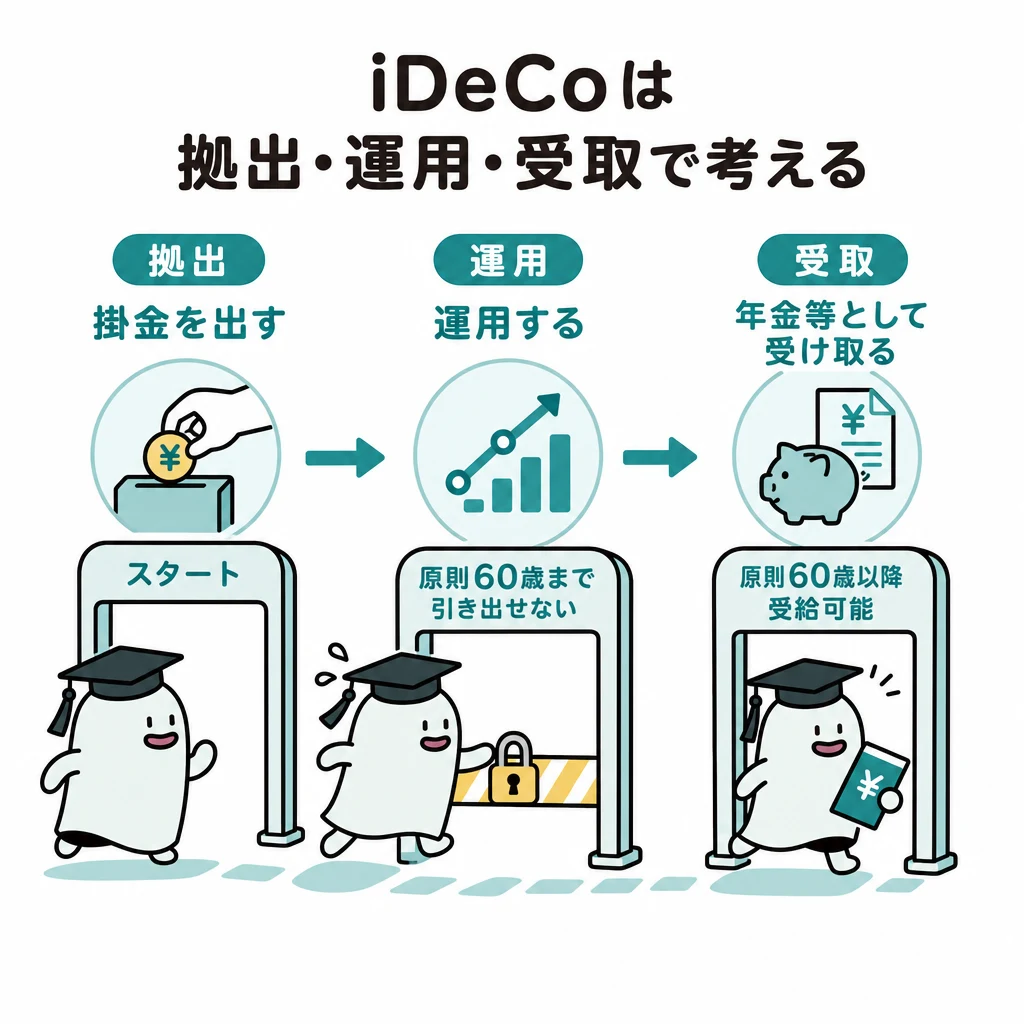
iDeCoは老後の資金づくりのため、自分で掛金を出し、商品を選んで運用する私的年金です。NISAとの大きな違いは、掛金の全額が所得控除(小規模企業共済等掛金控除)の対象になる一方、原則として60歳まで自由に引き出せない点です。運用結果によって受取額は変わります。
基本の仕組み
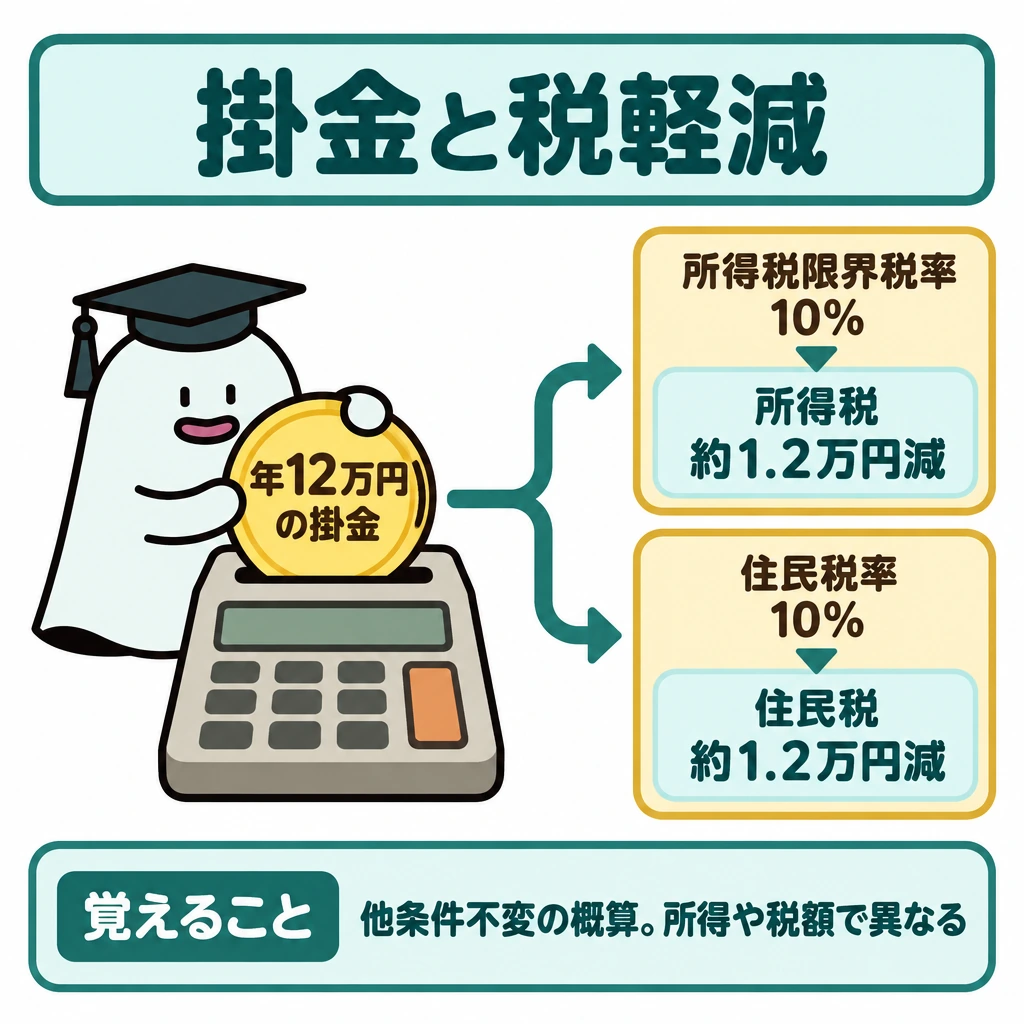
例えば掛金が年12万円で、他の条件が変わらず所得税の限界税率10%と仮定すれば、所得税の軽減額の概算は1万2,000円です。住民税(税率10%)も同様に軽減されます。ただし所得や税額がない場合まで同じ税軽減が生じるわけではありません。
加入できるのは原則として65歳未満の国民年金の被保険者です。掛金は月5,000円以上1,000円単位で、上限は自営業者か会社員か、勤務先に企業年金があるかなどの加入区分で決まります。受取時は一時金か年金かで所得区分が変わるため、拠出と受取を分けて税の扱いを確認します。
加入区分ごとの上限と税の扱い
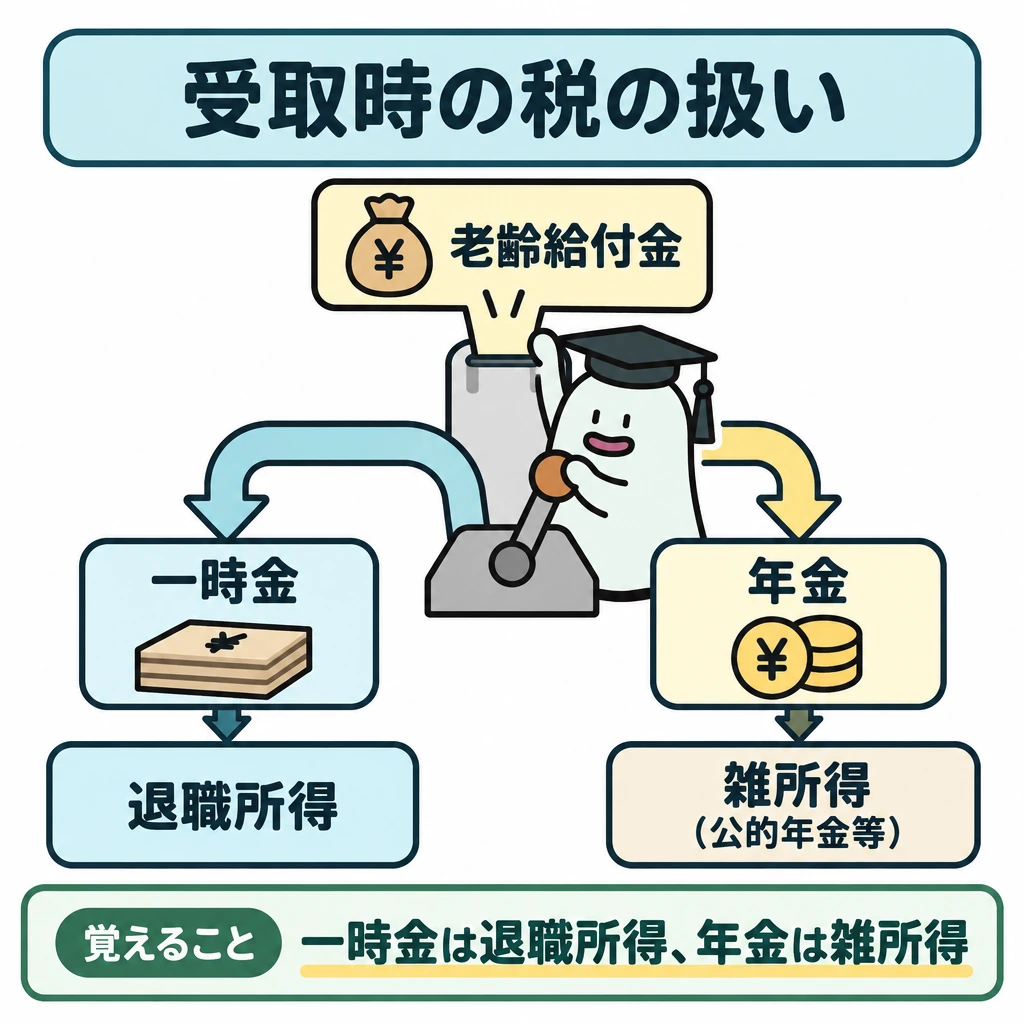
掛金は全額が小規模企業共済等掛金控除、運用益は非課税、受取時は一時金なら退職所得、年金なら雑所得(公的年金等)として扱われます。老齢給付金は60歳から75歳までの間に受取りを始めますが、60歳時点の加入期間が10年未満だと受取開始が遅くなります。
2026年12月からは、加入可能年齢が70歳未満へ広がり、自営業者等の上限が月7万5,000円、企業年金のない会社員の上限が月6万2,000円に引き上げられる予定です。試験では問題文の時点の上限を使います。
| 加入区分 | 掛金の上限(月額、2026年4月時点) |
|---|---|
| 自営業者等(第1号被保険者) | 6万8,000円(国民年金基金・付加保険料と合算) |
| 会社員(企業年金なし) | 2万3,000円 |
| 会社員(企業年金あり)・公務員 | 2万円(5万5,000円から他制度の掛金を引いた額が上限) |
| 専業主婦(夫)(第3号被保険者) | 2万3,000円 |
| 段階 | 税の扱い |
|---|---|
| 拠出 | 全額が小規模企業共済等掛金控除(所得控除) |
| 運用 | 運用益は非課税 |
| 受取(一時金) | 退職所得(退職所得控除を適用) |
| 受取(年金) | 雑所得(公的年金等控除を適用) |
試験に出る
- iDeCoの掛金は全額が小規模企業共済等掛金控除の対象。
- 税軽減の概算は掛金×税率。住民税も軽減される。
- 原則60歳まで引き出せない。受取開始は60歳から75歳までの間。
- 受取は一時金なら退職所得、年金なら雑所得(公的年金等控除)。
- 会社員(企業年金なし)の上限は月2万3,000円、自営業者は国民年金基金と合わせて月6万8,000円(2026年4月時点)。
重要な言葉
- iDeCo
- 個人が掛金を拠出して自分で運用する私的年金(個人型確定拠出年金)。
- 小規模企業共済等掛金控除
- iDeCoや小規模企業共済の掛金の全額を所得から差し引ける所得控除。
- 老齢給付金
- iDeCoで原則60歳以降に受け取る給付。一時金または年金で受け取る。
確認問題
確かめよう3年後の学費に使うお金を、原則60歳まで引き出せない制度へ全額入れてよいでしょうか。
いいえです。税制の有利さだけでなく、お金を使う時期と引出し制限が合うかを考えます。
iDeCoの掛金は、全額が小規模企業共済等掛金控除の対象になる。
iDeCoは、いつでも自由に引き出せる。
iDeCoの老齢給付金を一時金で受け取ると、一時所得として課税される。
iDeCoとNISAの大きな違いは?
掛金が年12万円、所得税の限界税率10%のときの所得税軽減の概算は?
iDeCoの掛金が対象となる所得控除は?
iDeCoは老後の資金づくりのため、自分で掛金を出し、商品を選んで運用する私的年金です。NISAとの大きな違いは、の全額が(小規模企業共済等掛金控除)の対象になる一方、原則として60歳まで自由に引き出せない点です。運用結果によって受取額は変わります。
例えば掛金が年12万円で、他の条件が変わらず所得税の限界税率10%と仮定すれば、所得税の軽減額の概算はです。住民税(税率10%)も同様に軽減されます。ただし所得や税額がない場合まで同じ税軽減が生じるわけではありません。
加入できるのは原則として65歳未満の国民年金の被保険者です。掛金は月5,000円以上1,000円単位で、上限は自営業者か会社員か、勤務先に企業年金があるかなどので決まります。受取時は一時金か年金かで所得区分が変わるため、を分けて税の扱いを確認します。
外貨建て商品
外貨建て商品とは、外貨で運用・保有する金融商品で、外貨の利息や値動きに加えて円換算時の為替で成績が変わります。
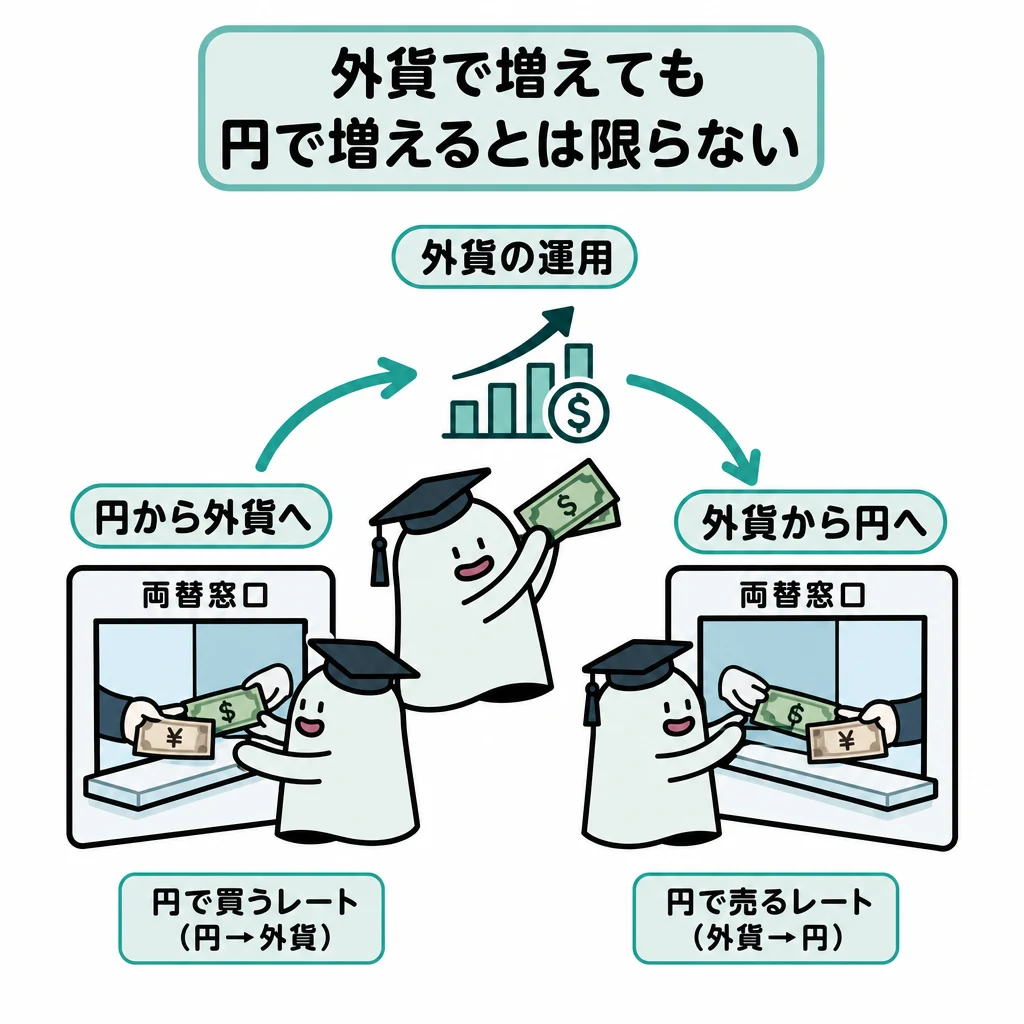
外貨建て商品の成績は、外貨そのものの利息や値動きに加え、円に戻すときの為替で変わります。外貨で増えていても円で減ることがあるため、二段階で計算します。
基本の仕組み
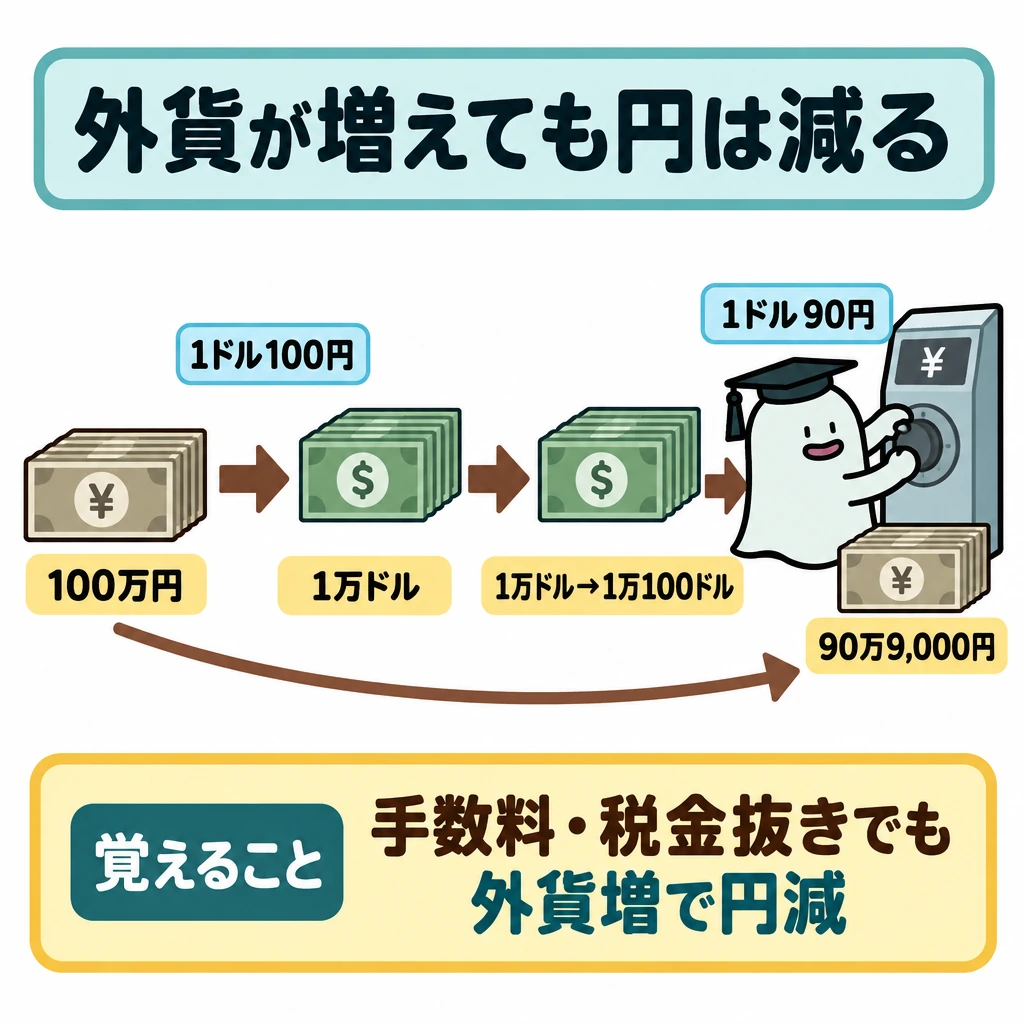
1ドル100円のとき100万円を1万ドルに替え、利息で1万100ドルになったとします。円に戻すとき1ドル90円なら90万9,000円です。手数料と税金を無視しても、外貨では増えたのに円では9万1,000円減っています。
円から外貨へ替える際と外貨から円へ戻す際では、金融機関の適用レートが異なることがあります。問題文にTTSとTTBが示されたら、顧客が外貨を買う場面か売る場面かを先に決めます。
為替レートと円換算
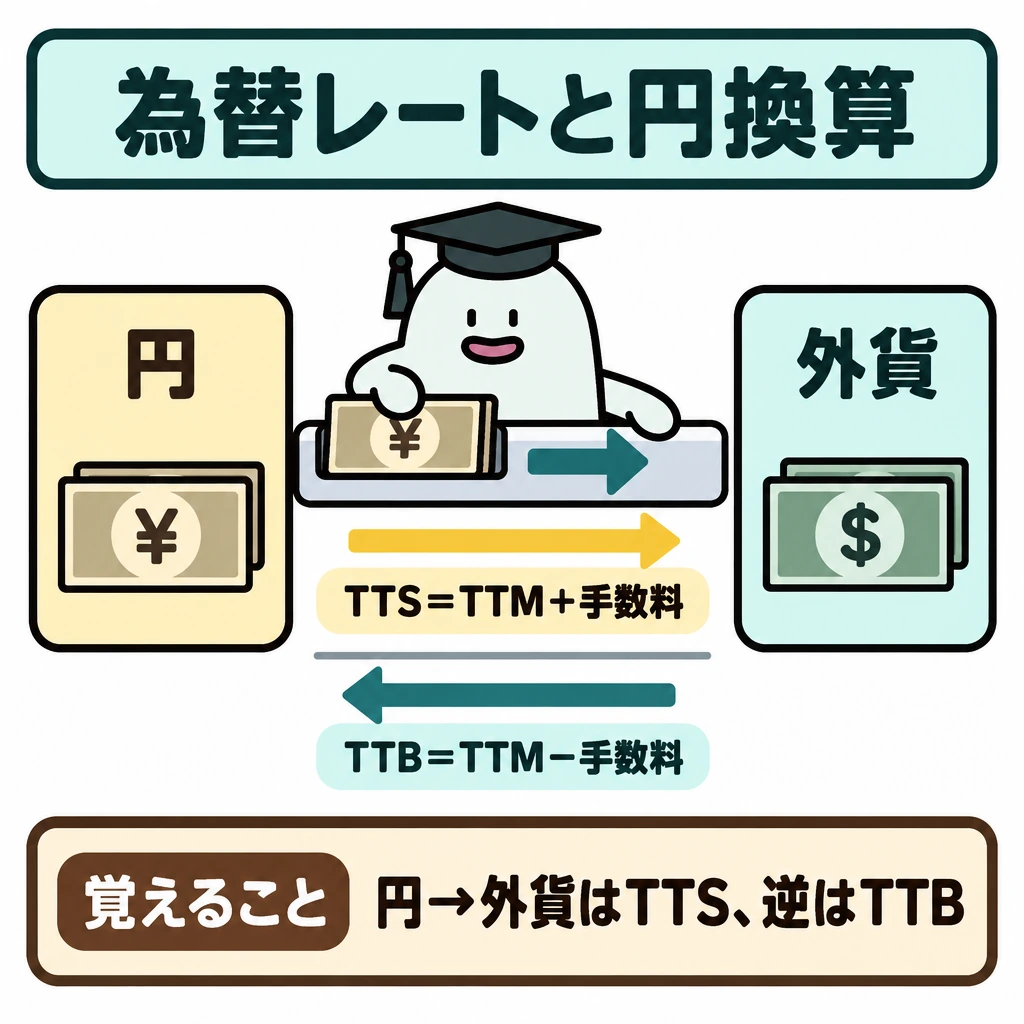
顧客が円を外貨に換えるときはTTS(対顧客電信売相場)、外貨を円に戻すときはTTB(対顧客電信買相場)を使います。どちらもTTM(仲値)に為替手数料を加減したレートです。円高になれば保有外貨の円換算額は下がり、円安なら上がります。外貨の利息があっても、為替差損や手数料で円ベースの収益がマイナスになり得ます。
| 項目 | 内容 |
|---|---|
| TTS | 顧客が円を外貨に換えるときのレート(TTM+為替手数料) |
| TTB | 顧客が外貨を円に戻すときのレート(TTM−為替手数料) |
| TTM | 金融機関が毎朝決める仲値 |
| 為替差損益 | 取得時と換金時の円換算額の差 |
| 外貨預金の預金保険 | 対象外 |
| 外貨預金の課税 | 利息は20.315%の源泉分離課税、為替差益は原則として雑所得 |
試験に出る
- 外貨建て商品は、外貨部分と為替換算の二段階で成績を計算する。
- 外貨で増えても円高になれば円換算額は減ることがある。
- TTSは顧客が外貨を買うとき、TTBは顧客が外貨を売るときのレート。
- TTMが100円で為替手数料が1円なら、TTSは101円、TTBは99円。
- 外貨預金は預金保険の対象外。為替差益は原則として雑所得。
重要な言葉
- TTS
- 顧客が外貨を買うときに適用される為替レート。
- TTB
- 顧客が外貨を売るときに適用される為替レート。
- 円安
- 円の価値が下がり、多くの円で外貨を買う状態。
確認問題
確かめよう米ドルを保有している人にとって、1ドル100円から110円への円安は円換算額をどうしますか。
増やす方向です。「円高・円安」の語だけでなく、保有通貨と換算方向を書きましょう。
外貨建て商品は、外貨で増えていれば円換算額も必ず増える。
TTSは顧客が外貨を買うときのレートである。
1ドル100円で1万ドルに替え、利息で1万100ドルになったとき、1ドル90円で円に戻すと円換算額は?
顧客が外貨を売るときに適用されるレートは?
TTM(仲値)が1ドル100円、為替手数料が片道1円のとき、円を米ドルに換える際のレートは?
外貨建て商品の成績は、外貨そのものの利息や値動きに加え、円に戻すときので変わります。外貨で増えていても円で減ることがあるため、で計算します。
1ドル100円のとき100万円を1万ドルに替え、利息で1万100ドルになったとします。円に戻すとき1ドル90円ならです。手数料と税金を無視しても、外貨では増えたのに円では9万1,000円減っています。
円から外貨へ替える際と外貨から円へ戻す際では、金融機関の適用レートが異なることがあります。問題文にとが示されたら、顧客が外貨を買う場面か売る場面かを先に決めます。
分散投資とデリバティブの基礎
分散投資とデリバティブの基礎では、値動きの異なる資産を組み合わせてリスクを抑える考え方と、先物・オプションのように将来の売買を約束したり権利として取引したりする仕組みを学びます。
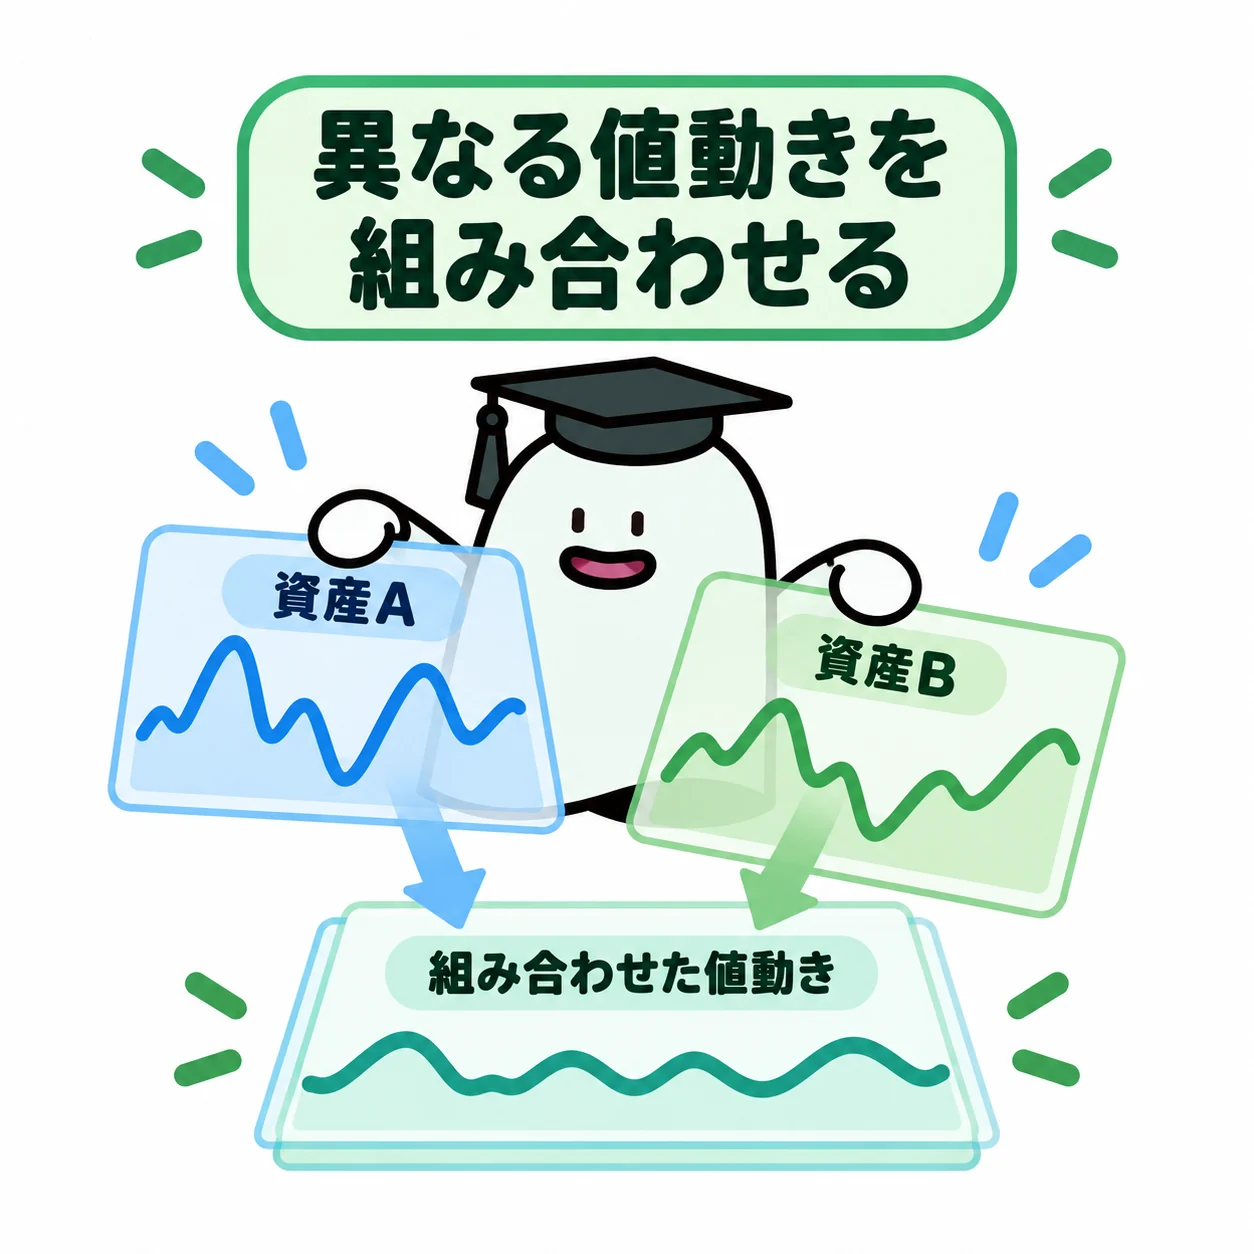
一つの商品だけを持つと、その商品の値下がりに資産全体が左右されます。分散投資は、値動きが完全には同じでない資産を組み合わせて変動を抑える考え方です。
基本の仕組み
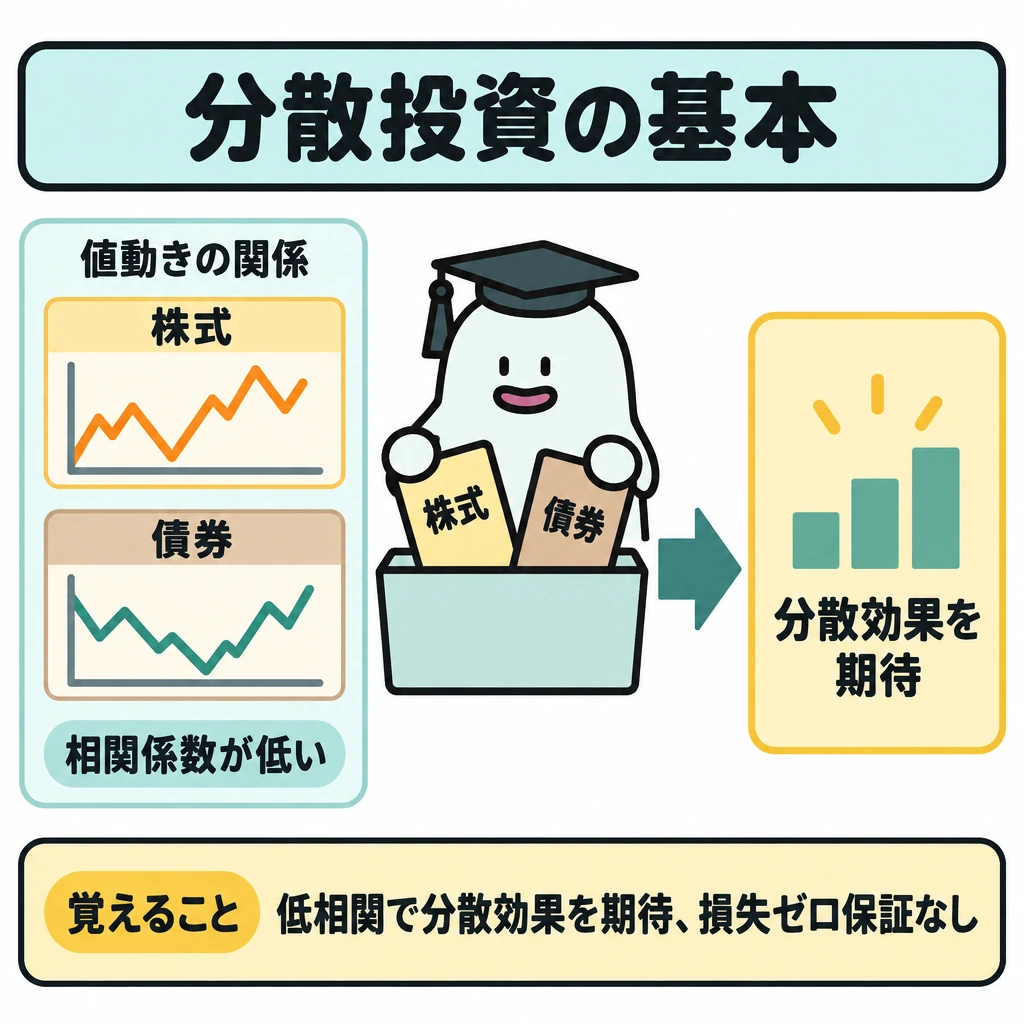
株式と債券などを組み合わせる場合、商品数だけでなく値動きの関係を見ます。相関係数が低い組合せほど分散の効果を期待しやすい一方、損失がなくなる保証はありません。
先物は将来の売買をあらかじめ約束する取引、オプションは買う・売る権利を取引します。コールは買う権利、プットは売る権利です。買手は権利を行使するか選べますが、買うためのプレミアムは負担します。
デリバティブは値動きへの投機だけでなく、将来の為替等の変動を抑えるヘッジにも使われます。元の資産があるか、買手か売手かで損失の性質が違い、少ない資金で大きな取引をするレバレッジにも注意が必要です。
ポートフォリオの計算とデリバティブ
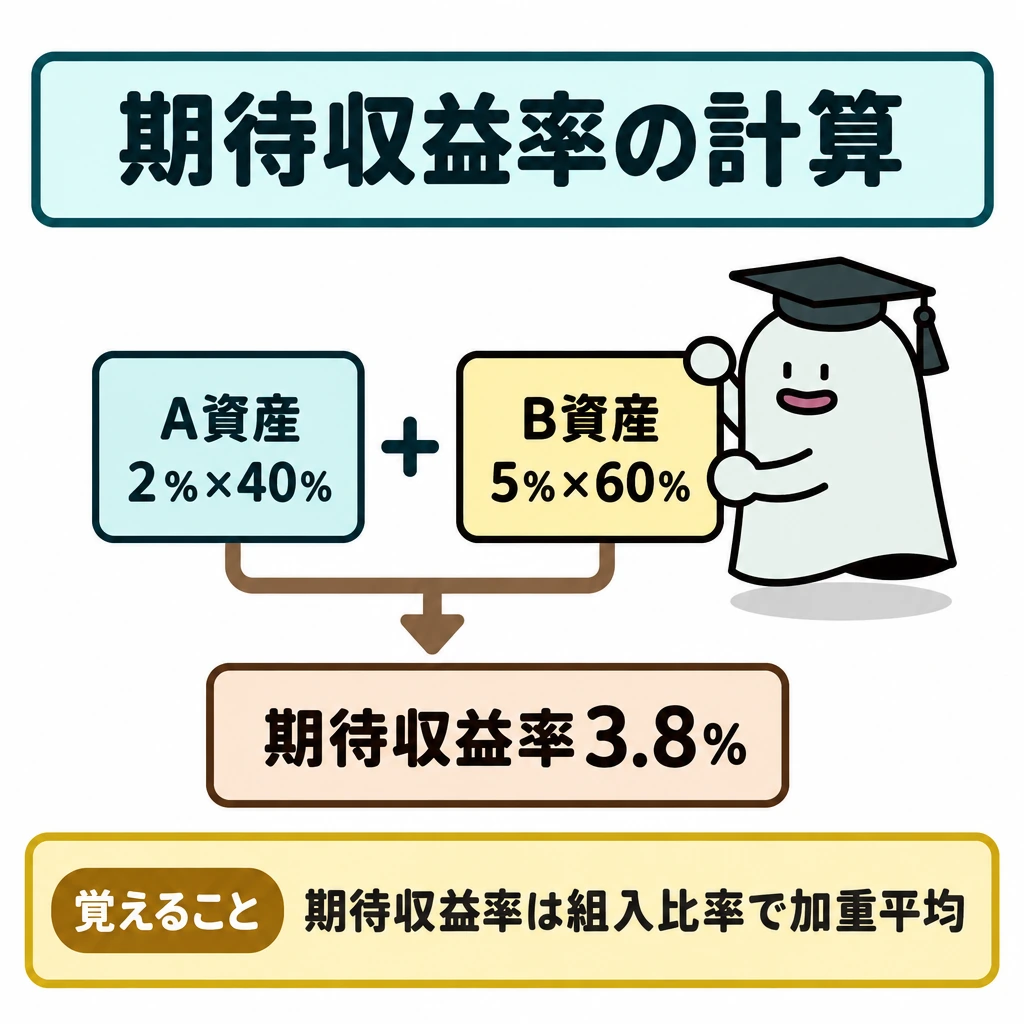
ポートフォリオの期待収益率は、各資産の期待収益率を組入比率で加重平均した値です。一方、リスク(標準偏差)は加重平均以下になり、相関係数が+1のときだけ加重平均と一致します。相関係数は−1から+1の値をとり、−1のときにリスク低減効果が最大になります。
| 項目 | 内容 |
|---|---|
| 期待収益率 | 加重平均。例:A資産2%×40%+B資産5%×60%=3.8% |
| リスク(標準偏差) | 加重平均以下。相関係数が+1のときだけ加重平均と一致 |
| 相関係数−1 | 逆の値動き。リスク低減効果が最大 |
| 相関係数+1 | 同じ値動き。リスク低減効果はない |
| 先物 | 将来の売買を約束する取引 |
| コール・オプション | 定められた価格で買う権利 |
| プット・オプション | 定められた価格で売る権利 |
試験に出る
- ポートフォリオの期待収益率は各資産の期待収益率の加重平均。
- ポートフォリオのリスクは加重平均以下で、相関係数+1のときだけ一致する。
- 相関係数が−1のときリスク低減効果が最大、+1のとき効果なし。
- 先物は売買を約束、オプションは権利を取引する。コールは買う権利、プットは売る権利。
- オプションの買手はプレミアムを払い、権利を行使するか選べる。
重要な言葉
- 分散投資
- 値動きの異なる資産を組み合わせて変動を抑える考え方。
- 相関係数
- 二つの資産の値動きの連動性を示す指標。
- プットオプション
- ある資産を定められた価格で売る権利。
確認問題
確かめようオプションの買手は必ず権利行使しなければならない?
いいえ。権利であり、先物の売買約束とは区別します。
相関係数が低い資産を組み合わせると、損失がなくなる保証がある。
オプションの買手は、必ず権利を行使しなければならない。
2資産の相関係数が+1のとき、分散投資によるリスク低減効果は最大になる。
将来の売買をあらかじめ約束する取引は?
ある資産を定められた価格で売る権利は?
期待収益率2%のA資産を40%、5%のB資産を60%組み入れたポートフォリオの期待収益率は?
一つの商品だけを持つと、その商品の値下がりに資産全体が左右されます。は、値動きが完全には同じでない資産を組み合わせて変動を抑える考え方です。
株式と債券などを組み合わせる場合、商品数だけでなく値動きの関係を見ます。が低い組合せほど分散の効果を期待しやすい一方、損失がなくなる保証はありません。
は将来の売買をあらかじめ約束する取引、は買う・売る権利を取引します。コールは買う権利、プットは売る権利です。買手は権利を行使するか選べますが、買うためのプレミアムは負担します。
デリバティブは値動きへの投機だけでなく、将来の為替等の変動を抑えるにも使われます。元の資産があるか、買手か売手かで損失の性質が違い、少ない資金で大きな取引をするにも注意が必要です。
覚えるポイント
- 債券の利率は額面、利回りは購入価格を基準にする。市場金利が上がると既発債の価格は下がる。
- 株式指標は分母が利益・純資産・株価・自己資本のどれかを確かめる。
- 預金保険は一般預金等で元本1,000万円と利息等、決済用預金は全額、外貨預金は対象外。
- NISAとiDeCoは税の扱いを変える制度であり、投資商品の値下がりリスクをなくすものではない。
- ポートフォリオの期待収益率は加重平均、リスクは相関係数が低いほど小さくなる。
出典・参考資料
試験の公式案内と、この記事の参考にした学習資料です。
- 日本FP協会:2級・3級FP技能検定 試験要綱 ↗
- きんざい:FP技能検定 ↗
- 日本証券業協会:債券価格と金利の関係 ↗
- 金融庁:NISAの年間投資枠と非課税保有限度額 ↗
- 金融庁:預金保険制度で保護される預金等 ↗
- 日本取引所グループ:先物・オプションの学習資料 ↗
- 国民年金基金連合会:iDeCoの特徴 ↗
- 日本FP協会:3級 試験範囲の細目(2026年9月確認) ↗
- 金融庁:NISA制度・旧制度との違い ↗
- 金融庁:令和8年度税制改正について(NISAの対象年齢見直し) ↗
- 日本投資者保護基金 ↗
- 財務省:個人向け国債 ↗
- 日本銀行:公開市場操作 ↗
編集:Pinternet Works · 更新日:
教材の編集方針・訂正について