


株式とは
株式とは、会社の持分を表す有価証券です。配当や値上がり益が期待できる一方、業績によって配当が減ったり株価が下がったりします。
株式は会社にお金を貸すのではなく、会社の持分を持つ仕組みです。株主は配当や値上がり益を期待でき、株主総会での議決権も持ちます。ただし利益が出ない年には、配当が減ったりなくなったりすることもあります。
基本の仕組み
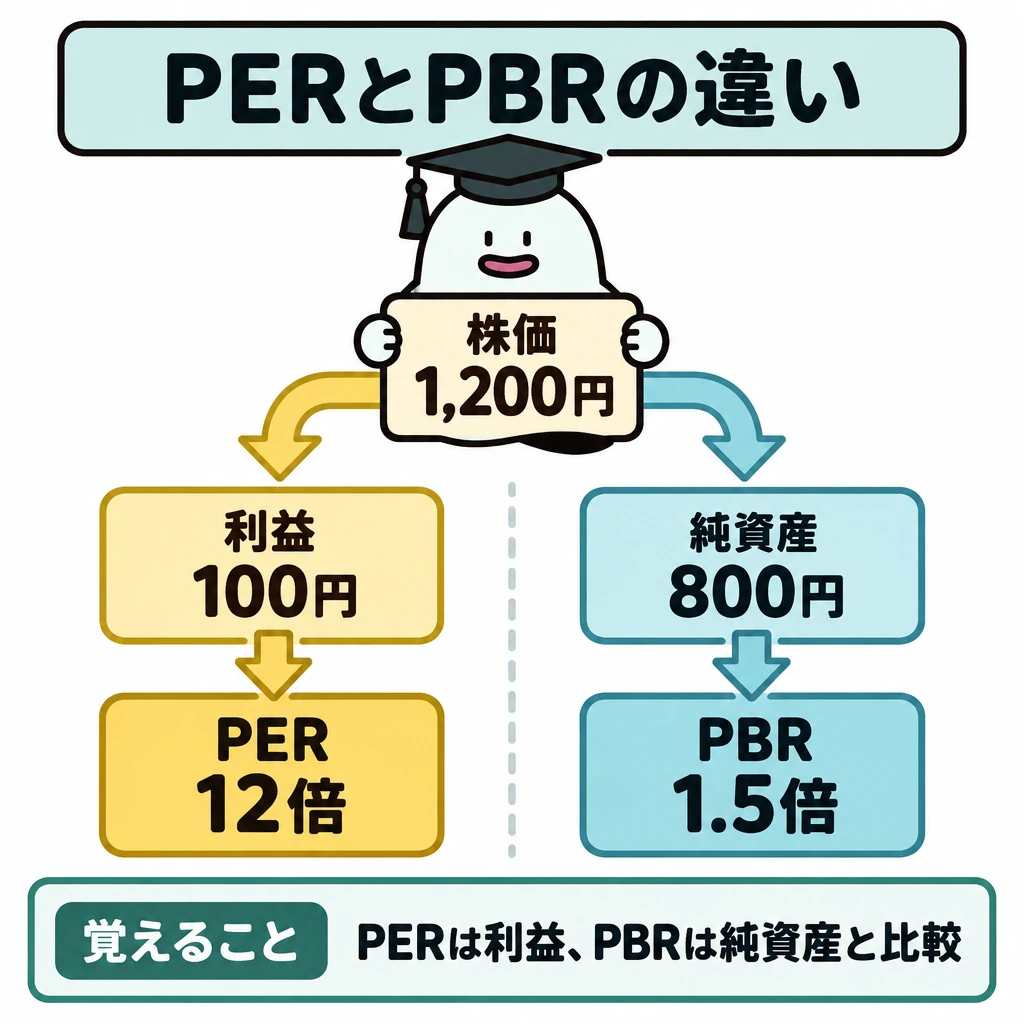
株価1,200円、1株当たり利益100円ならPERは1,200÷100=12倍。株価を利益の何倍まで評価しているかを表します。1株当たり純資産800円ならPBRは1,200÷800=1.5倍で、こちらは利益ではなく純資産と比べています。
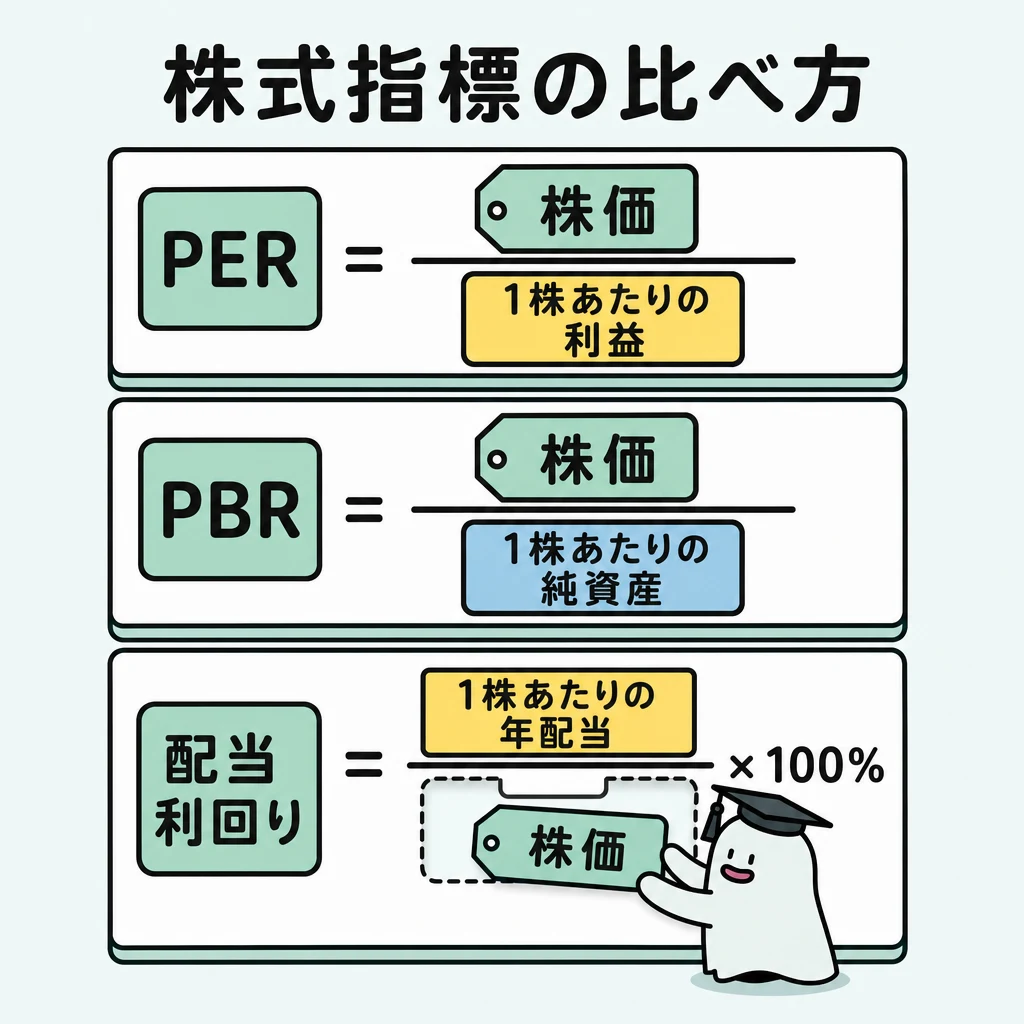
配当利回りは、1株当たり年間配当金÷株価で計算します。配当36円、株価1,200円なら3%です。高い配当利回りが必ず安全を意味するわけではなく、株価が大きく下がった結果、割合だけ高く見える場合もあります。
株式指標の計算式と取引のルール
PERとPBRは、低いほど株価が割安とされます。ROE(自己資本利益率)は、株主の資金である自己資本でどれだけ利益を上げたかを示します。配当性向は利益のうち配当に回した割合、配当利回りは株価に対する配当の割合です。指標の高低だけで割安・割高は決まらず、利益の持続性や業種も見ます。
| 指標 | 式 |
|---|---|
| PER(株価収益率) | 株価÷1株当たり純利益 |
| PBR(株価純資産倍率) | 株価÷1株当たり純資産 |
| ROE(自己資本利益率) | 当期純利益÷自己資本×100 |
| 配当利回り | 1株当たり年間配当金÷株価×100 |
| 配当性向 | 1株当たり年間配当金÷1株当たり純利益×100 |
| 項目 | 内容 |
|---|---|
| 受渡日(普通取引) | 約定日から起算して3営業日目 |
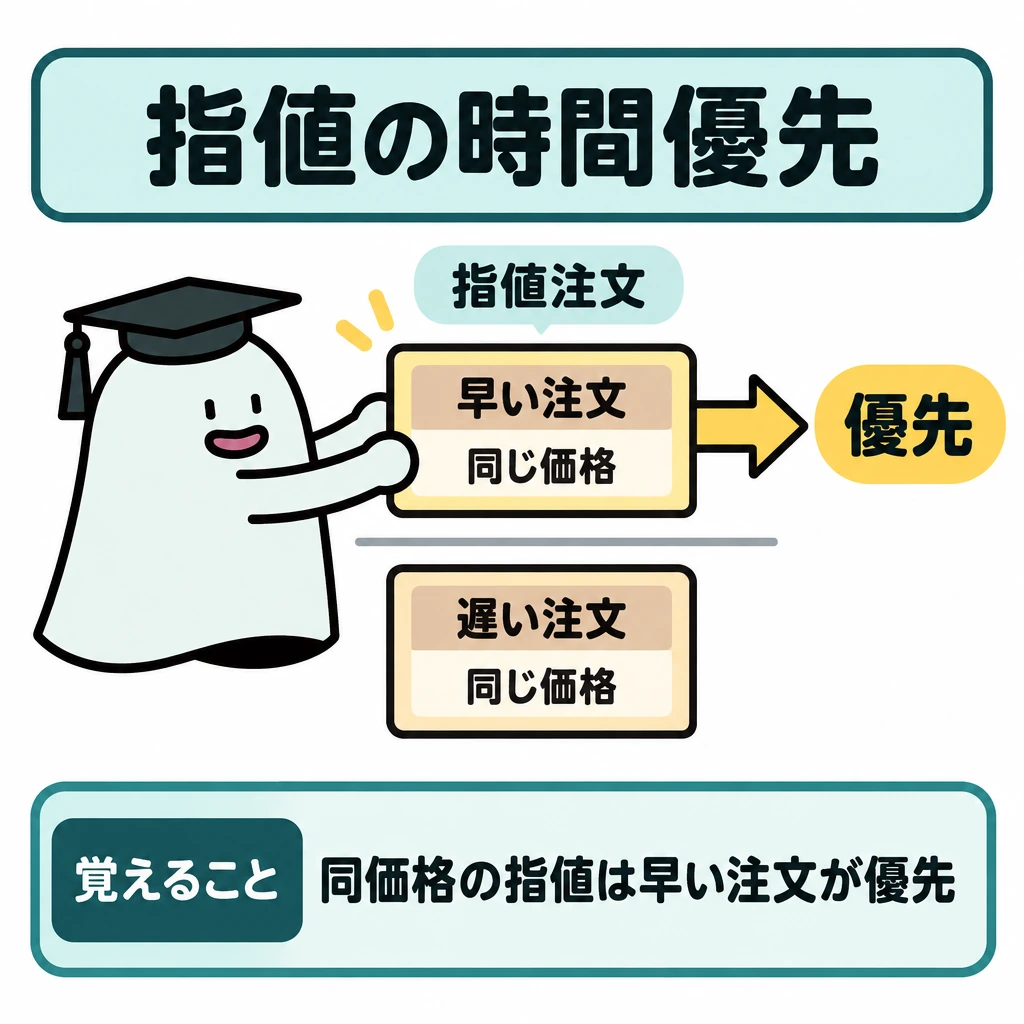
| 注文の優先順位 | 成行注文は指値注文に優先。指値注文同士は価格優先(買いは高い値、売りは安い値)、同じ価格なら時間優先 |
| 売買単位 | 100株(1単元) |
| 日経平均株価 | プライム市場に上場する代表的な225銘柄の株価をもとに算出する株価指数 |
| TOPIX(東証株価指数) | 浮動株ベースの時価総額で加重した株価指数 |
試験に出る
- PER=株価÷1株当たり純利益、PBR=株価÷1株当たり純資産。
- ROE=当期純利益÷自己資本×100、配当性向=配当÷純利益×100。
- 配当利回り=1株当たり年間配当金÷株価×100。
- 株価が同じで利益が増えるとPERは下がる。
- 普通取引の受渡しは約定日から起算して3営業日目。成行注文は指値注文に優先する。
- 日経平均株価はプライム市場の全銘柄ではなく、代表的な225銘柄から算出する。
重要な言葉
- PER
- 株価を1株当たり利益で割った、利益に対する評価倍率。
- PBR
- 株価を1株当たり純資産で割った倍率。
- 配当利回り
- 1株当たり年間配当金を株価で割った割合。
- ROE
- 自己資本利益率。当期純利益を自己資本で割り、株主の資金の稼ぐ力を示す指標。
- 配当性向
- 当期純利益のうち配当として株主に支払った割合。
確認問題
確かめよう同じ株価でも利益が増えればPERはどうなるでしょう。
分母が大きくなるので低くなります。指標の大小を暗記するより、分子と分母の変化を考えます。
PBRは、株価を1株当たり利益で割って求める。
高い配当利回りは、必ず安全な銘柄を意味する。
上場株式を普通取引で売買した場合、売買成立日の翌営業日に決済が行われる。
株価1,200円、1株当たり利益100円のときのPERは?
配当36円、株価1,200円のときの配当利回りは?
株価1,500円、1株当たり純利益100円、1株当たり純資産1,000円のときのROEは?
株式は会社にお金を貸すのではなく、会社のを持つ仕組みです。株主は配当や値上がり益を期待でき、株主総会での議決権も持ちます。ただし利益が出ない年には、配当が減ったりなくなったりすることもあります。
株価1,200円、1株当たり利益100円ならは1,200÷100=12倍。株価を利益の何倍まで評価しているかを表します。1株当たり純資産800円ならは1,200÷800=1.5倍で、こちらは利益ではなく純資産と比べています。
は、1株当たり年間配当金÷株価で計算します。配当36円、株価1,200円ならです。高い配当利回りが必ず安全を意味するわけではなく、株価が大きく下がった結果、割合だけ高く見える場合もあります。
出典・参考資料
試験の公式案内と、この記事の参考にした学習資料です。
- 日本FP協会:2級・3級FP技能検定 試験要綱 ↗
- きんざい:FP技能検定 ↗
- 日本証券業協会:債券価格と金利の関係 ↗
- 金融庁:NISAの年間投資枠と非課税保有限度額 ↗
- 金融庁:預金保険制度で保護される預金等 ↗
- 日本取引所グループ:先物・オプションの学習資料 ↗
- 国民年金基金連合会:iDeCoの特徴 ↗
- 日本FP協会:3級 試験範囲の細目(2026年9月確認) ↗
- 金融庁:NISA制度・旧制度との違い ↗
- 金融庁:令和8年度税制改正について(NISAの対象年齢見直し) ↗
- 日本投資者保護基金 ↗
- 財務省:個人向け国債 ↗
- 日本銀行:公開市場操作 ↗
編集:Pinternet Works · 更新日:
教材の編集方針・訂正について