


預貯金とは
預貯金とは、銀行などに預けて利息を受け取る金融商品です。利息は単利か複利かで増え方が変わり、金融機関が破綻したときの保護は預金保険制度の区分で決まります。
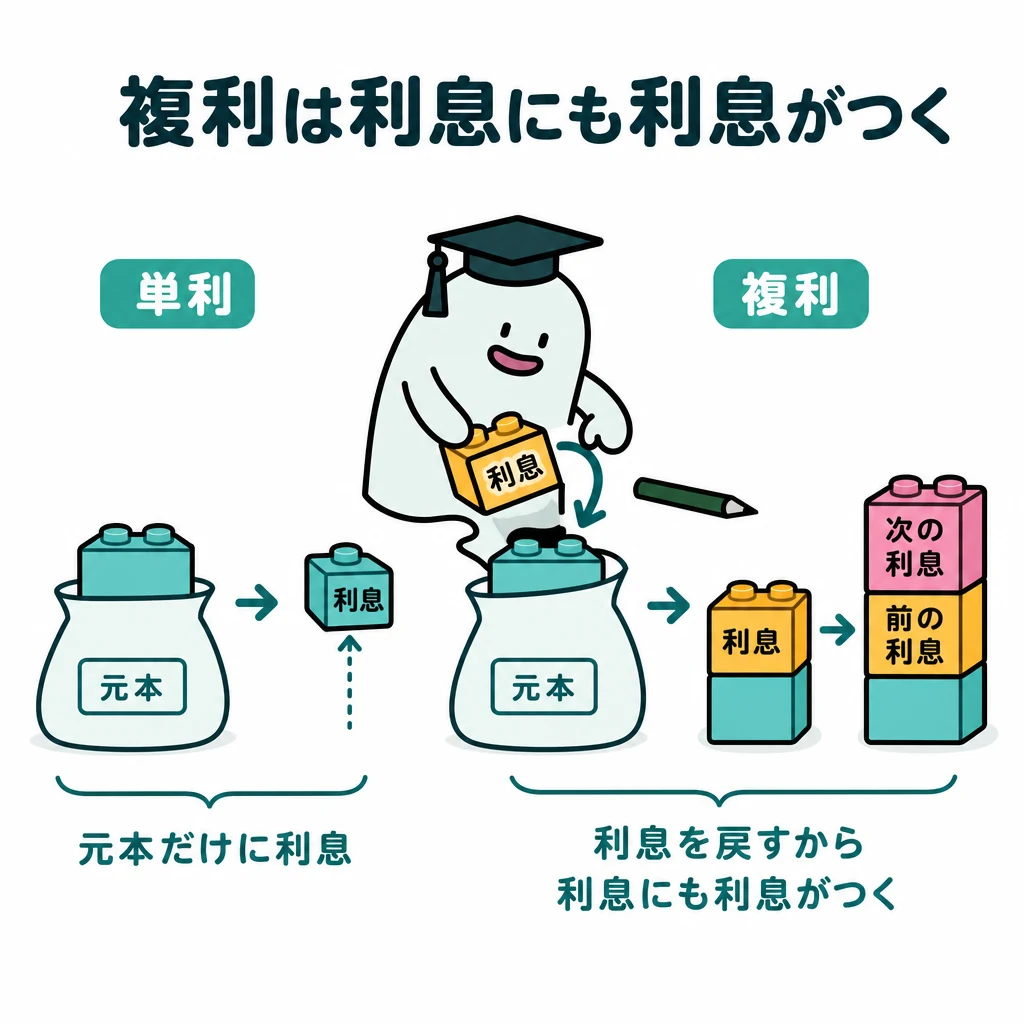
預金の利息を比べるには、単利と複利を分けます。単利は最初の元本だけに利息が付き、複利は利息を元本に組み入れ、その利息にも次の利息が付く仕組みです。
基本の仕組み
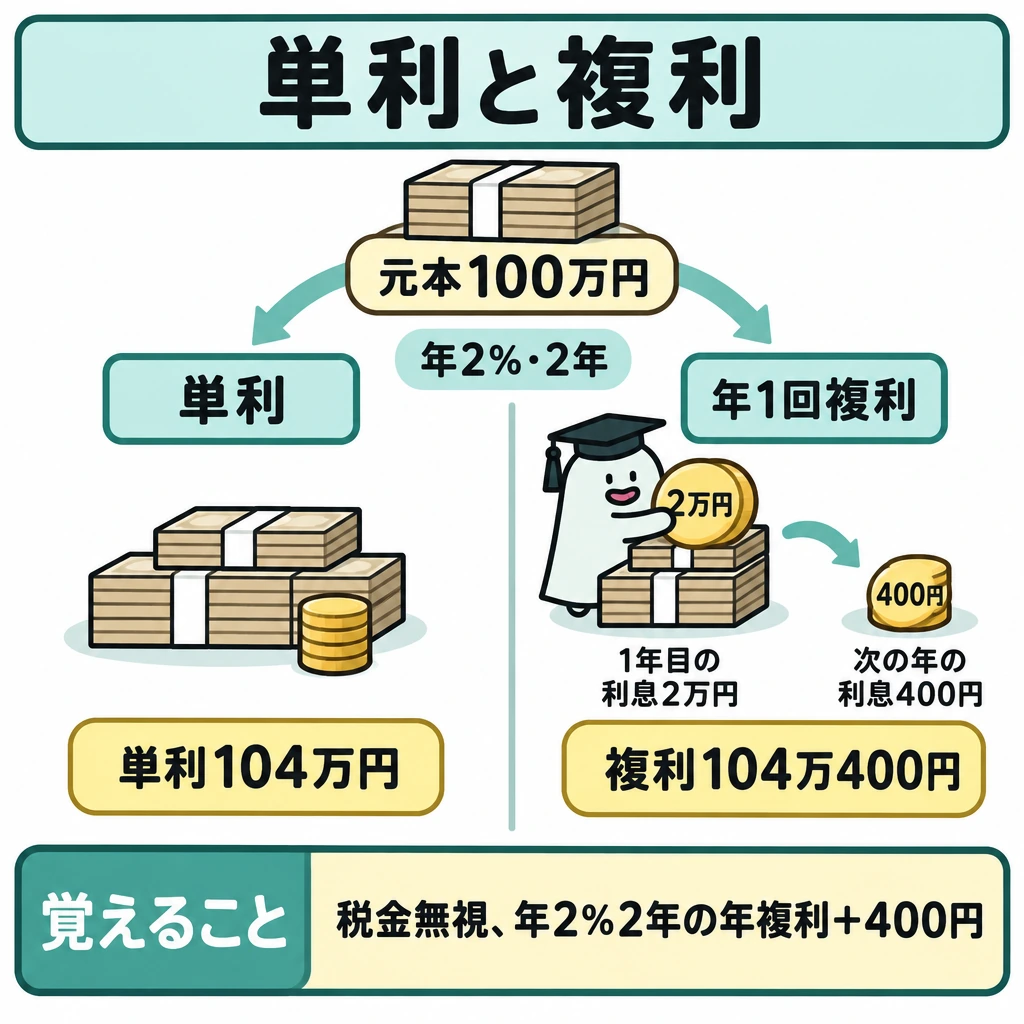
100万円を年2%で2年間運用し税金を無視すると、単利は100万円+2万円×2=104万円。年1回複利なら100万円×1.02×1.02=104万400円です。差額400円は1年目の利息2万円に付いた2%に相当します。
預金保険制度は、対象の金融機関(日本国内の銀行、信用金庫、ゆうちょ銀行など)が破綻したときに預金者を保護する仕組みです。外貨預金や、銀行で購入した投資信託・保険は対象外です。元本保証の有無と、破綻時に制度で保護されるかどうかは分けて考えます。
証券会社は、顧客から預かった株式や投資信託を自社の資産と分けて管理する義務(分別管理)があります。証券会社の破綻時に分別管理の不備などで返還できない場合は、日本投資者保護基金が顧客1人当たり1,000万円まで補償します。
預金保険と投資者保護基金の保護範囲
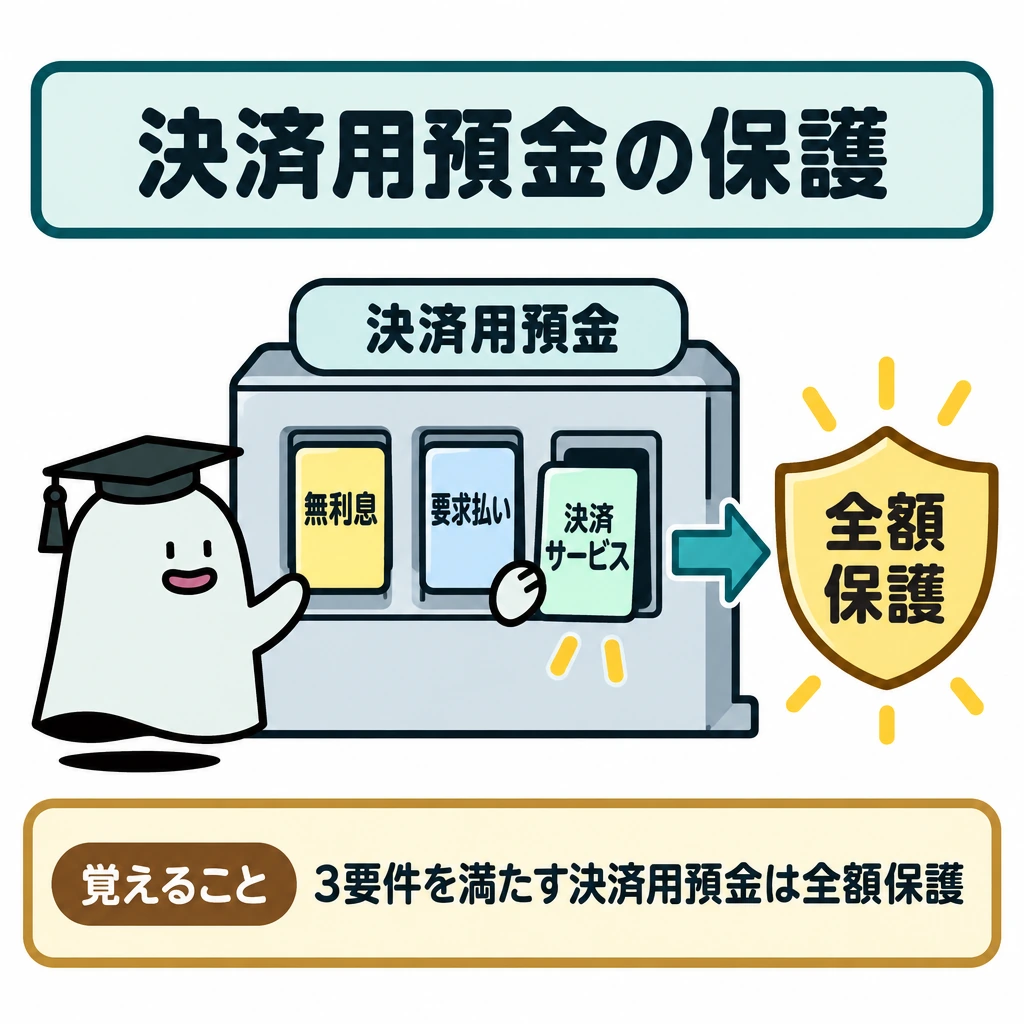
決済用預金は「無利息」「要求払い(いつでも払戻しを請求できる)」「決済サービスを提供できる」の三要件を満たす預金で、全額保護されます。一般預金等は、預金者1人当たり1金融機関ごとに元本1,000万円までと破綻日までの利息等が保護され、超える部分は破綻金融機関の財産状況に応じて支払われます。
| 区分 | 主な例 | 保護範囲 |
|---|---|---|
| 決済用預金 | 当座預金、無利息型の普通預金 | 全額 |
| 一般預金等 | 利息の付く普通預金、定期預金、定期積金 | 1金融機関ごとに1人当たり元本1,000万円までと利息等 |
| 預金保険の対象外 | 外貨預金、譲渡性預金 | 保護されない |
| 証券会社の顧客資産 | 分別管理の不備で返還できない株式・投資信託など | 日本投資者保護基金が1人当たり1,000万円まで補償 |
金融商品の取引に関する法律
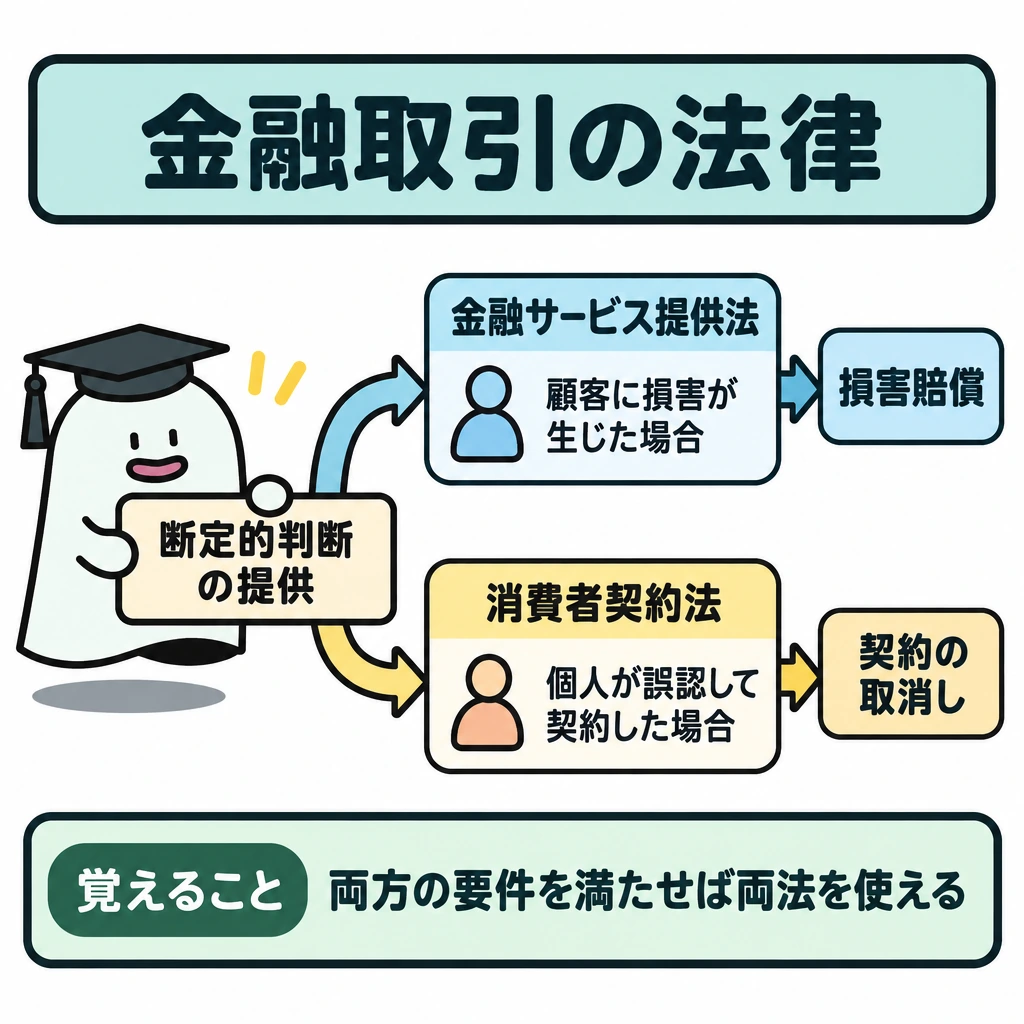
金融商品の取引に関する法律とは、金融商品の販売・勧誘から顧客を守るルールです。FP3級では、金融サービス提供法、消費者契約法、金融商品取引法が「何を定める法律か」の違いが問われます。
金融商品は仕組みが分かりにくく、販売する側と買う側の知識に差があります。そこで、販売前の説明、勧誘の方法、契約後の救済を複数の法律で定めています。それぞれの法律が「損害賠償」「契約の取消し」「業者の規制」のどれを定めているかで区別します。
金融サービス提供法(金融サービスの提供及び利用環境の整備等に関する法律)は、販売業者等が重要事項を説明しなかったり断定的判断を提供したりして顧客に損害が生じた場合の損害賠償責任を定めます。元本欠損額が損害額と推定されるため、顧客は損害額を立証しやすくなります。
消費者契約法は、消費者(個人)と事業者の契約全般に適用されます。不実告知、断定的判断の提供、不利益事実の不告知などで誤認して契約した場合、消費者は契約を取り消せます。取消権は、追認できる時から1年、契約締結時から5年で消滅します。
金融商品取引法は、金融商品取引業者等の登録と行為規制を定めます。適合性の原則、契約締結前の書面交付、損失補塡の約束の禁止、断定的判断の提供の禁止などが代表例です。FPが投資顧問契約に基づき投資助言・代理業を行うには、内閣総理大臣の登録が必要です。
同じ「断定的判断の提供」でも、金融サービス提供法では損害賠償、消費者契約法では契約の取消し、金融商品取引法では業者への行為規制として扱われます。両方の要件を満たせば、金融サービス提供法と消費者契約法の両方を使えます。
| 法律 | 保護の方法 | 主なポイント |
|---|---|---|
| 金融サービス提供法 | 損害賠償 | 重要事項の説明義務・断定的判断の提供の禁止。元本欠損額を損害額と推定 |
| 消費者契約法 | 契約の取消し | 個人(消費者)のみが対象。誤認・困惑による契約を取り消せる |
| 金融商品取引法 | 業者の登録・行為規制 | 適合性の原則、契約締結前交付書面、損失補塡の禁止 |
| 犯罪収益移転防止法 | マネー・ローンダリング対策 | 取引時確認を行い、確認記録・取引記録を7年間保存 |
試験に出る
- 年2%・2年の例:単利は104万円、年1回複利は104万400円。
- 一般預金等は1金融機関ごとに1人当たり元本1,000万円までと利息等が保護される。
- 決済用預金の三要件(無利息・要求払い・決済サービスを提供できる)と全額保護。
- 外貨預金・譲渡性預金は預金保険の対象外。
- 日本投資者保護基金は、証券会社の分別管理の不備時に1人当たり1,000万円まで補償する。
- 金融サービス提供法:重要事項の説明義務違反などで損害賠償責任。元本欠損額が損害額と推定される。
- 消費者契約法:個人が不実告知・断定的判断の提供などで誤認して結んだ契約を取り消せる。事業者(法人)は対象外。
- 金融商品取引法:適合性の原則、契約締結前交付書面、損失補塡の禁止などの行為規制。
- 投資助言・代理業を行うには内閣総理大臣の登録が必要。
- 犯罪収益移転防止法:取引時確認を行い、確認記録・取引記録を7年間保存する。
重要な言葉
- 単利
- 最初の元本にだけ利息が付く計算方法。
- 複利
- 利息を元本に組み入れ、その利息にも利息が付く計算方法。
- 預金保険制度
- 金融機関が破綻したとき預金者を保護する制度。
- 決済用預金
- 無利息・要求払い・決済サービスを提供できるの三要件を満たし、預金保険で全額保護される預金。
- 日本投資者保護基金
- 証券会社が破綻し顧客資産を返還できない場合に、1人当たり1,000万円まで補償する基金。
- 金融サービス提供法
- 金融商品の販売時の説明義務などを定め、違反時の損害賠償責任を定める法律。
- 消費者契約法
- 消費者と事業者の契約全般について、不当な勧誘による契約の取消しなどを定める法律。
- 適合性の原則
- 顧客の知識・経験・財産の状況・契約目的に照らして不適当な勧誘をしてはならないという原則。
- 断定的判断の提供
- 「必ず値上がりする」など、不確実なことを確実であるかのように告げること。
確認問題
確かめよう商品名に「預金」とあれば、すべて同じ保護を受けられるでしょうか。
いいえです。外貨預金は預金保険の対象外です。円預金でも、利息の有無や払戻し条件によって全額保護か、元本1,000万円までの保護かが分かれます。
複利では、利息にも利息が付く。
外貨預金も預金保険制度の保護対象である。
消費者契約法は、事業のために契約する法人も保護の対象とする。
金融サービス提供法では、説明義務違反による損害賠償を請求する場合、元本欠損額が損害額と推定される。
消費者契約法では、重要事項について事実と異なることを告げられ誤認して契約した消費者は、契約を取り消すことができる。
100万円を年2%の単利で2年間運用したときの元利合計(税無視)は?
預金保険制度で、一般預金等が保護される上限は1金融機関当たり?
預金保険制度で、預入額にかかわらず全額が保護されるものは?
顧客の知識、経験、財産の状況、契約の目的に照らして不適当な勧誘を行ってはならないという原則は?
犯罪収益移転防止法で、金融機関が取引記録等を保存しなければならない期間は?
預金の利息を比べるには、とを分けます。単利は最初の元本だけに利息が付き、複利は利息を元本に組み入れ、その利息にも次の利息が付く仕組みです。
100万円を年2%で2年間運用し税金を無視すると、単利は100万円+2万円×2=。年1回複利なら100万円×1.02×1.02=104万400円です。差額400円は1年目の利息2万円に付いた2%に相当します。
は、対象の金融機関(日本国内の銀行、信用金庫、ゆうちょ銀行など)が破綻したときに預金者を保護する仕組みです。外貨預金や、銀行で購入した投資信託・保険は対象外です。元本保証の有無と、破綻時に制度で保護されるかどうかは分けて考えます。
証券会社は、顧客から預かった株式や投資信託を自社の資産と分けて管理する義務()があります。証券会社の破綻時に分別管理の不備などで返還できない場合は、が顧客1人当たり1,000万円まで補償します。
決済用預金は「無利息」「要求払い(いつでも払戻しを請求できる)」「決済サービスを提供できる」の三要件を満たす預金で、全額保護されます。一般預金等は、預金者1人当たり1金融機関ごとに元本までと破綻日までの利息等が保護され、超える部分は破綻金融機関の財産状況に応じて支払われます。
(金融サービスの提供及び利用環境の整備等に関する法律)は、販売業者等が重要事項を説明しなかったり断定的判断を提供したりして顧客に損害が生じた場合の損害賠償責任を定めます。元本欠損額が損害額と推定されるため、顧客は損害額を立証しやすくなります。
は、消費者(個人)と事業者の契約全般に適用されます。不実告知、断定的判断の提供、不利益事実の不告知などで誤認して契約した場合、消費者は契約を取り消せます。取消権は、追認できる時から1年、契約締結時から5年で消滅します。
は、金融商品取引業者等の登録と行為規制を定めます。、契約締結前の書面交付、損失補塡の約束の禁止、断定的判断の提供の禁止などが代表例です。FPが投資顧問契約に基づき投資助言・代理業を行うには、内閣総理大臣の登録が必要です。
出典・参考資料
試験の公式案内と、この記事の参考にした学習資料です。
- 日本FP協会:2級・3級FP技能検定 試験要綱 ↗
- きんざい:FP技能検定 ↗
- 日本証券業協会:債券価格と金利の関係 ↗
- 金融庁:NISAの年間投資枠と非課税保有限度額 ↗
- 金融庁:預金保険制度で保護される預金等 ↗
- 日本取引所グループ:先物・オプションの学習資料 ↗
- 国民年金基金連合会:iDeCoの特徴 ↗
- 日本FP協会:3級 試験範囲の細目(2026年9月確認) ↗
- 金融庁:NISA制度・旧制度との違い ↗
- 金融庁:令和8年度税制改正について(NISAの対象年齢見直し) ↗
- 日本投資者保護基金 ↗
- 財務省:個人向け国債 ↗
- 日本銀行:公開市場操作 ↗
編集:Pinternet Works · 更新日:
教材の編集方針・訂正について