


登記とは
登記とは、不動産の所在や面積、所有者、抵当権などの権利関係を法務局の記録で公示する仕組みです。
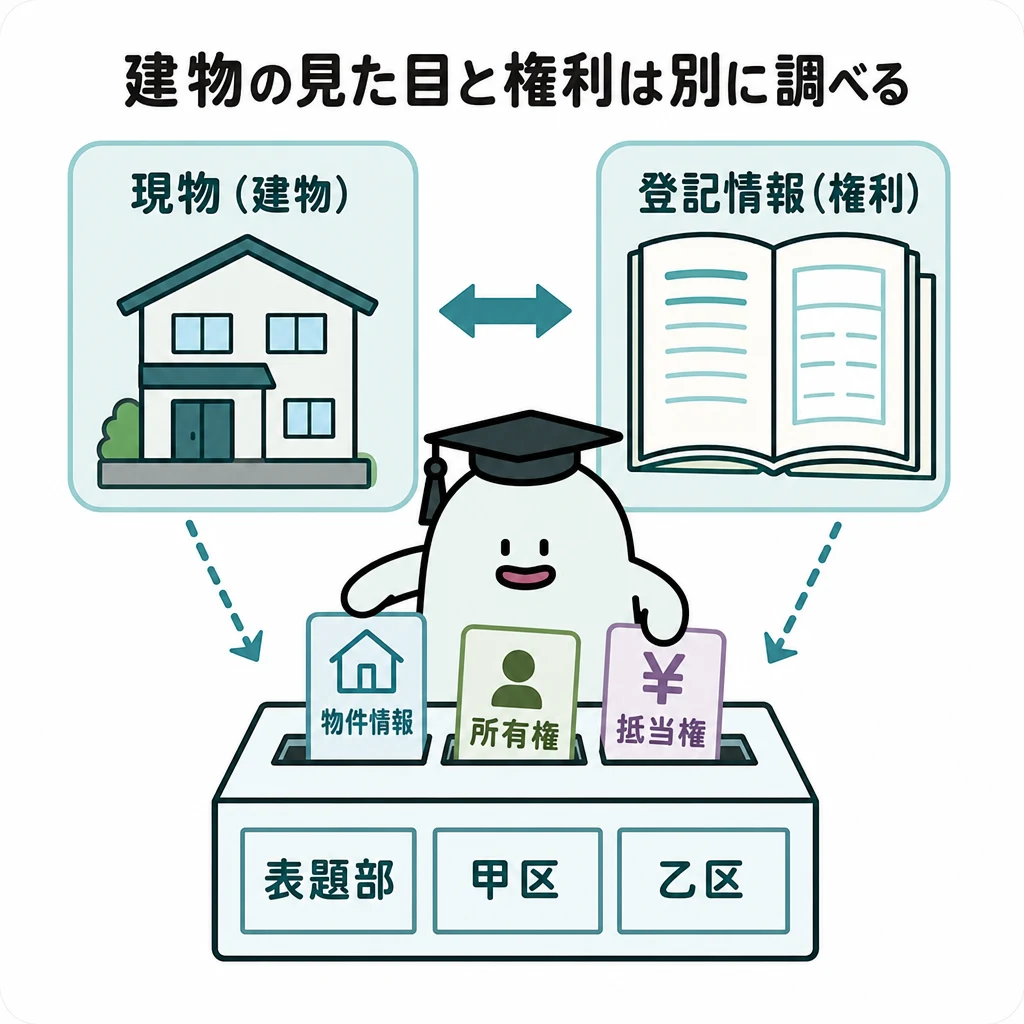
土地や建物は、現物を見るだけでは権利関係が分かりません。見た目の利用者と法律上の所有者が同じとは限らないため、登記で所有者や抵当権などを確かめます。価格も、取引価格のほかに目的の違う公的な価格があります。
登記記録の読み方
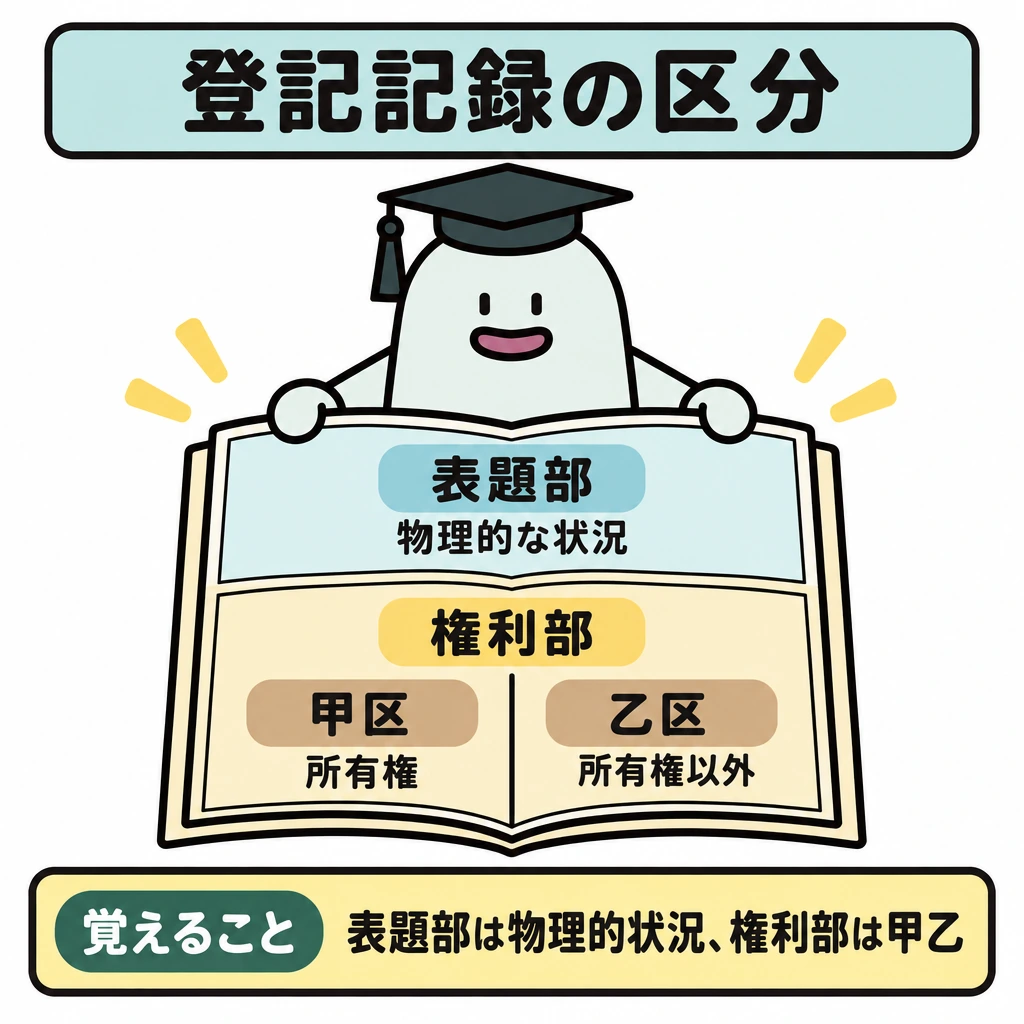
登記記録は、土地・建物の物理的な状況を示す表題部と、権利関係を示す権利部に分かれます。権利部は、所有権に関する甲区と、抵当権・賃借権など所有権以外の権利に関する乙区に分かれます。登記事項証明書は、利害関係がなくても誰でも法務局で交付を請求できます。
登記をすると、その権利を第三者に主張できる対抗力が得られます。一方、不動産登記には公信力がないため、登記名義人を真の所有者と信じて買っても、権利を取得できない場合があります。現地の利用状況や売主が本当に権利者かも確認します。
| 区分 | 主な記録事項 |
|---|---|
| 表題部 | 所在・地番・地目・地積(土地)、家屋番号・構造・床面積(建物) |
| 権利部(甲区) | 所有権の保存・移転、差押えなど所有権に関する事項 |
| 権利部(乙区) | 抵当権・賃借権など所有権以外の権利 |
公的な土地価格
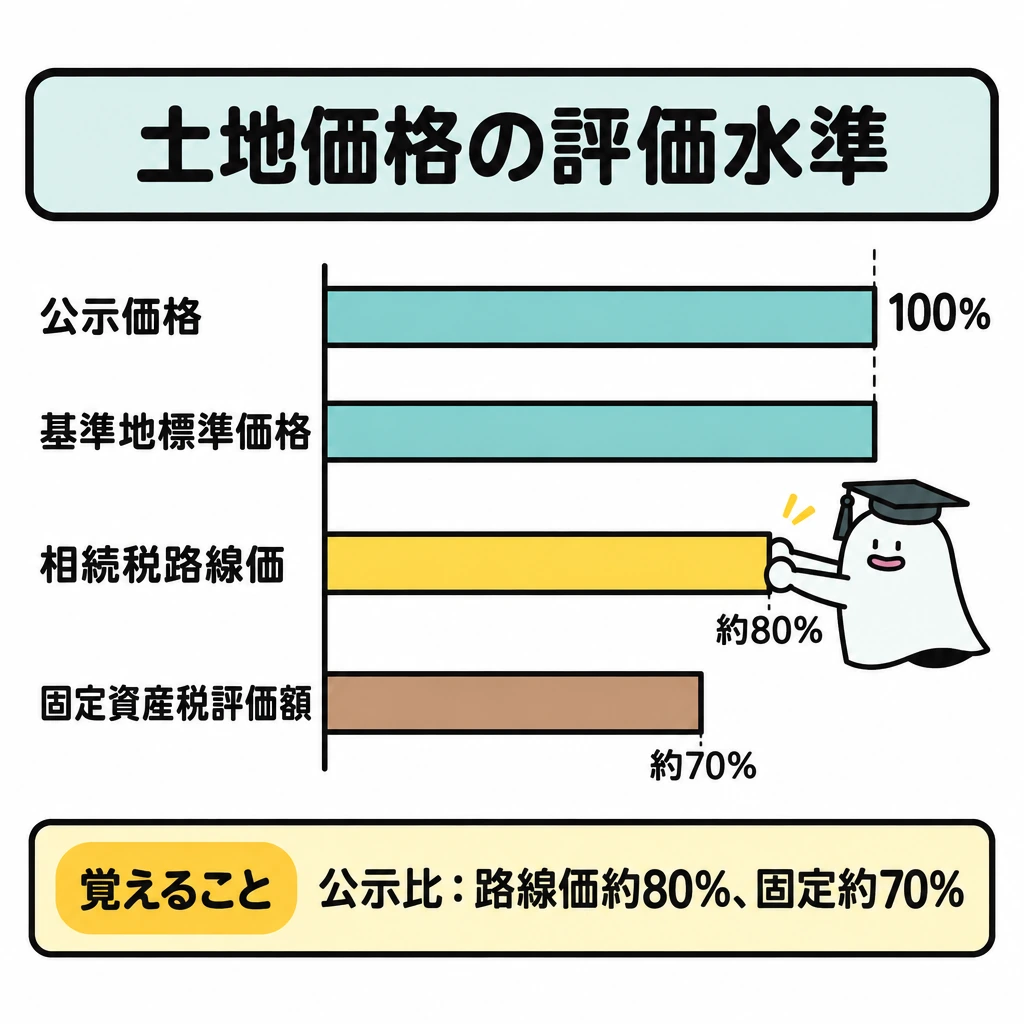
土地には目的の異なる公的な価格があります。公示価格と基準地標準価格は一般の土地取引の指標、相続税路線価は相続税・贈与税の土地評価、固定資産税評価額は固定資産税などの課税の基準です。基準日・公表主体・評価水準の違いを表で押さえます。
| 価格 | 決定・公表主体 | 基準日 | 公表時期など | 評価水準の目安 |
|---|---|---|---|---|
| 公示価格 | 国土交通省(土地鑑定委員会) | 毎年1月1日 | 3月下旬 | 100% |
| 基準地標準価格 | 都道府県(知事) | 毎年7月1日 | 9月下旬 | 公示価格と同水準 |
| 相続税路線価 | 国税庁(国税局長) | 毎年1月1日 | 7月初旬 | 公示価格の約80% |
| 固定資産税評価額 | 市町村(東京23区は都) | 基準年度の前年1月1日 | 3年ごとに評価替え | 公示価格の約70% |
不動産の鑑定評価
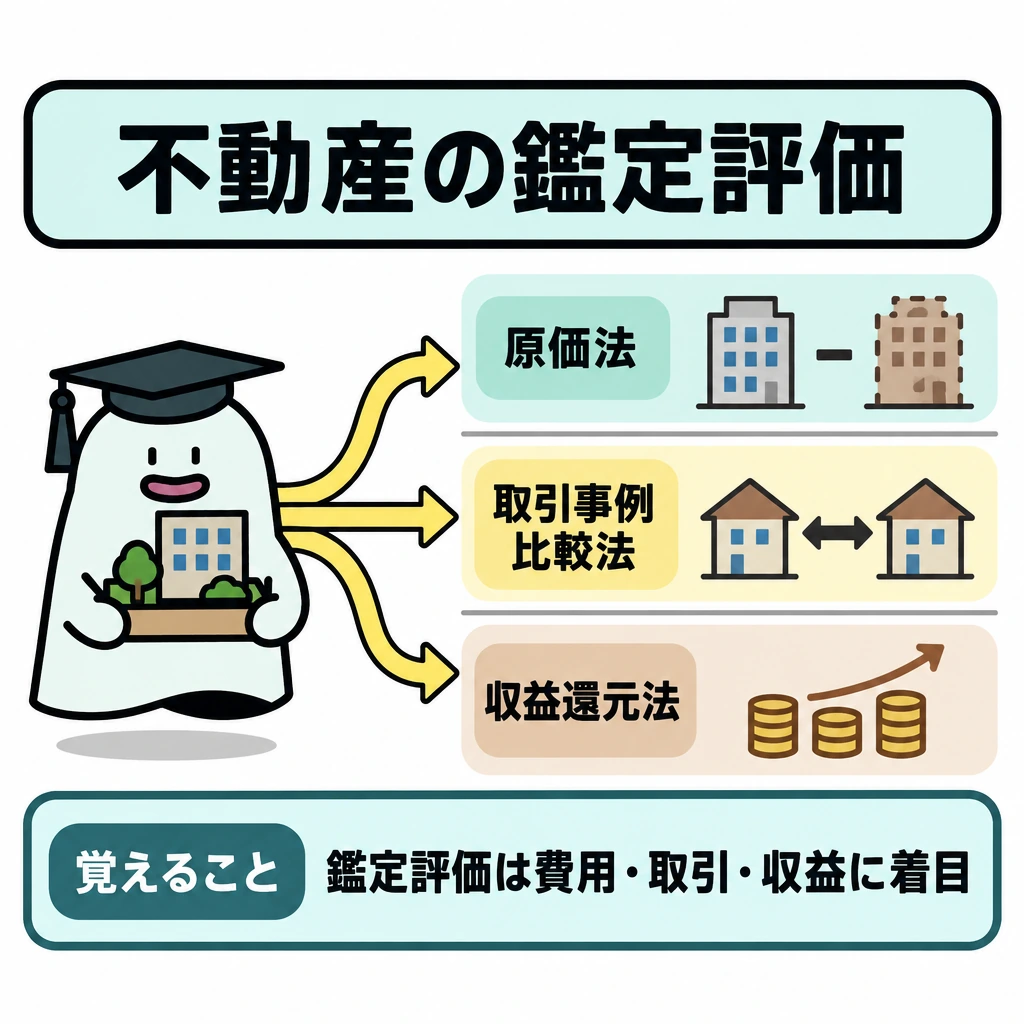
不動産鑑定評価の基本的な手法は3つあります。費用に着目する原価法、市場の取引に着目する取引事例比較法、収益に着目する収益還元法です。収益還元法には、1年間の純収益を還元利回りで割る直接還元法と、複数期間の純収益と将来の売却価格を現在価値に割り引くDCF法があります。
| 手法 | 求め方 | 求める価格 |
|---|---|---|
| 原価法 | 再調達原価から減価修正する | 積算価格 |
| 取引事例比較法 | 類似の取引事例に事情補正・時点修正などをする | 比準価格 |
| 収益還元法 | 将来の純収益をもとに求める(直接還元法・DCF法) | 収益価格 |
試験に出る
- 所有権は権利部の甲区、抵当権・賃借権など所有権以外の権利は乙区に記録される。
- 登記には対抗力はあるが公信力はない。登記名義人を信じて買っても権利を取得できないことがある。
- 登記事項証明書は、利害関係がなくても誰でも交付を請求できる。
- 公示価格は1月1日・国土交通省、基準地標準価格は7月1日・都道府県が基準日と公表主体。
- 評価水準の目安は、公示価格を100%として相続税路線価80%、固定資産税評価額70%。固定資産税評価額は3年ごとに評価替え。
- 鑑定評価の3手法(原価法・取引事例比較法・収益還元法)と、収益還元法の直接還元法・DCF法の違い。
重要な言葉
- 登記事項証明書
- 登記記録の内容を証明する書面。法務局で誰でも交付を請求できる。
- 対抗力
- 自分の権利を当事者以外の第三者にも主張できる効力。登記をすると得られる。
- 公信力
- 登記を信じて取引した人を、登記が真実と違っても保護する効力。不動産登記には認められない。
- 公示価格
- 地価公示法に基づき、国土交通省の土地鑑定委員会が毎年1月1日時点の標準地の価格として公表する指標。
- 固定資産税評価額
- 市町村が固定資産税などの課税の基準として決める価格。3年ごとに評価替えされ、公示価格の約70%が目安。
- 収益還元法
- その不動産が将来生み出す収益から価格を求める鑑定評価の手法。直接還元法とDCF法がある。
確認問題
確かめよう登記記録の所有者欄を信じて買えば、必ず所有権を取得できるでしょうか。
いいえです。不動産登記には公信力がないため、登記名義人が真の所有者でなければ権利を取得できないことがあります。
不動産登記には公信力があり、登記の記載どおりの権利が必ず保証される。
同じ土地でも、公示価格と固定資産税評価額は一致するとは限らない。
都道府県地価調査の基準地標準価格は、毎年1月1日を基準日とする。
登記事項証明書で所有権に関する事項が記録される部分は?
相続税路線価の評価水準の目安は、公示価格の何%程度か?
不動産の将来の純収益と売却価格を現在価値に割り引いて合計する手法は?
土地や建物は、現物を見るだけではが分かりません。見た目の利用者と法律上の所有者が同じとは限らないため、登記で所有者やなどを確かめます。価格も、取引価格のほかに目的の違う公的な価格があります。
登記記録は、土地・建物の物理的な状況を示すと、権利関係を示すに分かれます。権利部は、所有権に関する甲区と、抵当権・賃借権など所有権以外の権利に関する乙区に分かれます。登記事項証明書は、利害関係がなくても誰でも法務局で交付を請求できます。
登記をすると、その権利を第三者に主張できるが得られます。一方、不動産登記にはがないため、登記名義人を真の所有者と信じて買っても、権利を取得できない場合があります。現地の利用状況や売主が本当に権利者かも確認します。
土地には目的の異なる公的な価格があります。公示価格と基準地標準価格は一般の土地取引の指標、は相続税・贈与税の土地評価、は固定資産税などの課税の基準です。基準日・公表主体・評価水準の違いを表で押さえます。
不動産鑑定評価の基本的な手法は3つあります。費用に着目する原価法、市場の取引に着目する取引事例比較法、収益に着目するです。収益還元法には、1年間の純収益を還元利回りで割る直接還元法と、複数期間の純収益と将来の売却価格を現在価値に割り引くDCF法があります。
出典・参考資料
試験の公式案内と、この記事の参考にした学習資料です。
- 日本FP協会:2級・3級FP技能検定 試験要綱 ↗
- きんざい:FP技能検定 ↗
- 法務省:不動産登記のABC ↗
- 国土交通省:土地の取得に係る税制の概要 ↗
- e-Gov法令検索:宅地建物取引業法 ↗
- 国土交通省:宅地建物取引業者が受けることができる報酬の額(2024年7月1日施行の改正を含む) ↗
- 法務省:2026年施行の区分所有法等の改正 ↗
- e-Gov法令検索:借地借家法 ↗
- 国土交通省:用途地域における建て方のルール(建ぺい率・容積率) ↗
- 国税庁:No.7191 登録免許税の税額表(令和8年4月1日現在法令等) ↗
- 国土交通省:令和8年度税制改正概要 ↗
- 国税庁:No.3302 マイホームを売ったときの特例 ↗
- 国税庁:No.3306 被相続人の居住用財産(空き家)を売ったときの特例 ↗
- 国税庁:不動産等を売却した方へ ↗
- 日本FP協会:3級 試験範囲の細目(2026年9月確認) ↗
編集:Pinternet Works · 更新日:
教材の編集方針・訂正について