


不動産の税金とは
不動産の税金は、取得・保有・売却という場面ごとに課される税目が異なります。
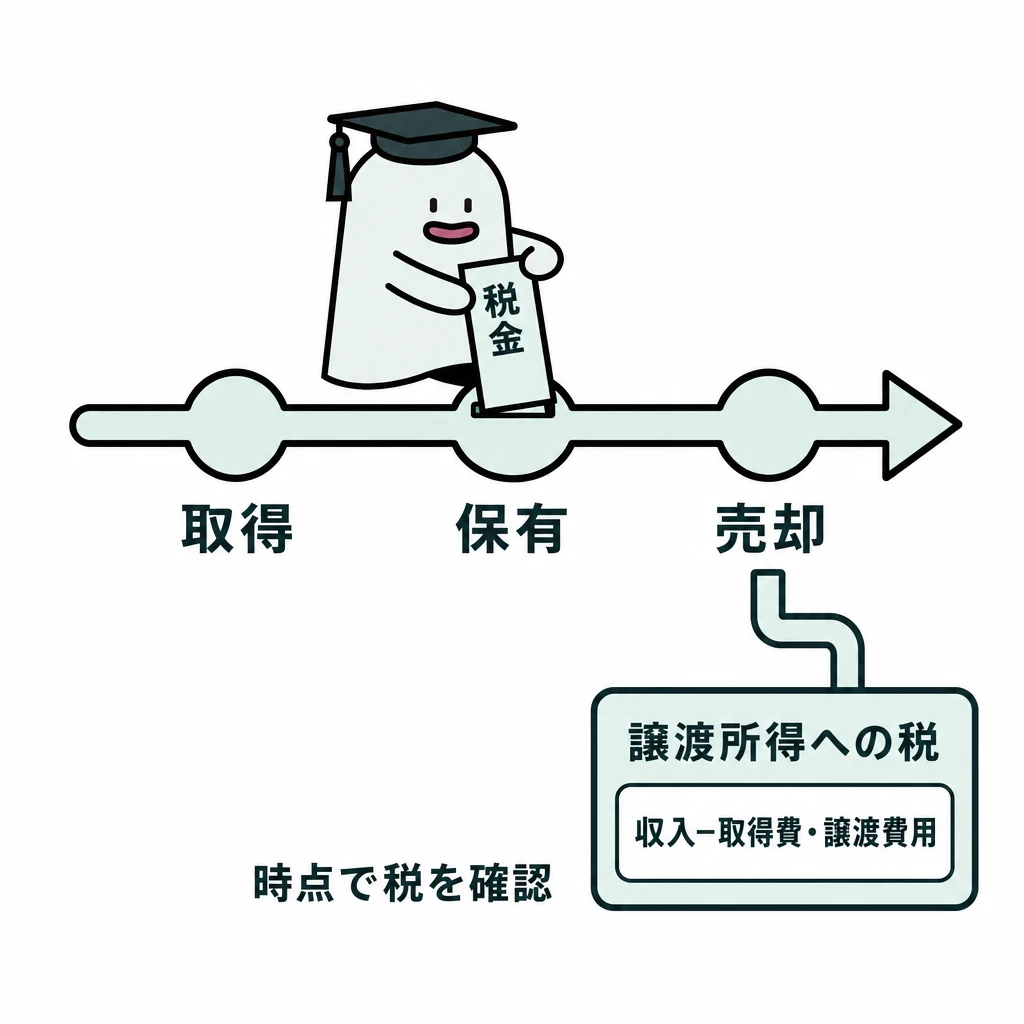
不動産の税金は、時間の流れで並べると区別しやすくなります。取得時には不動産取得税と登記の登録免許税、保有時には固定資産税と都市計画税、売却時には譲渡所得に対する所得税・住民税がかかります。
取得時の税
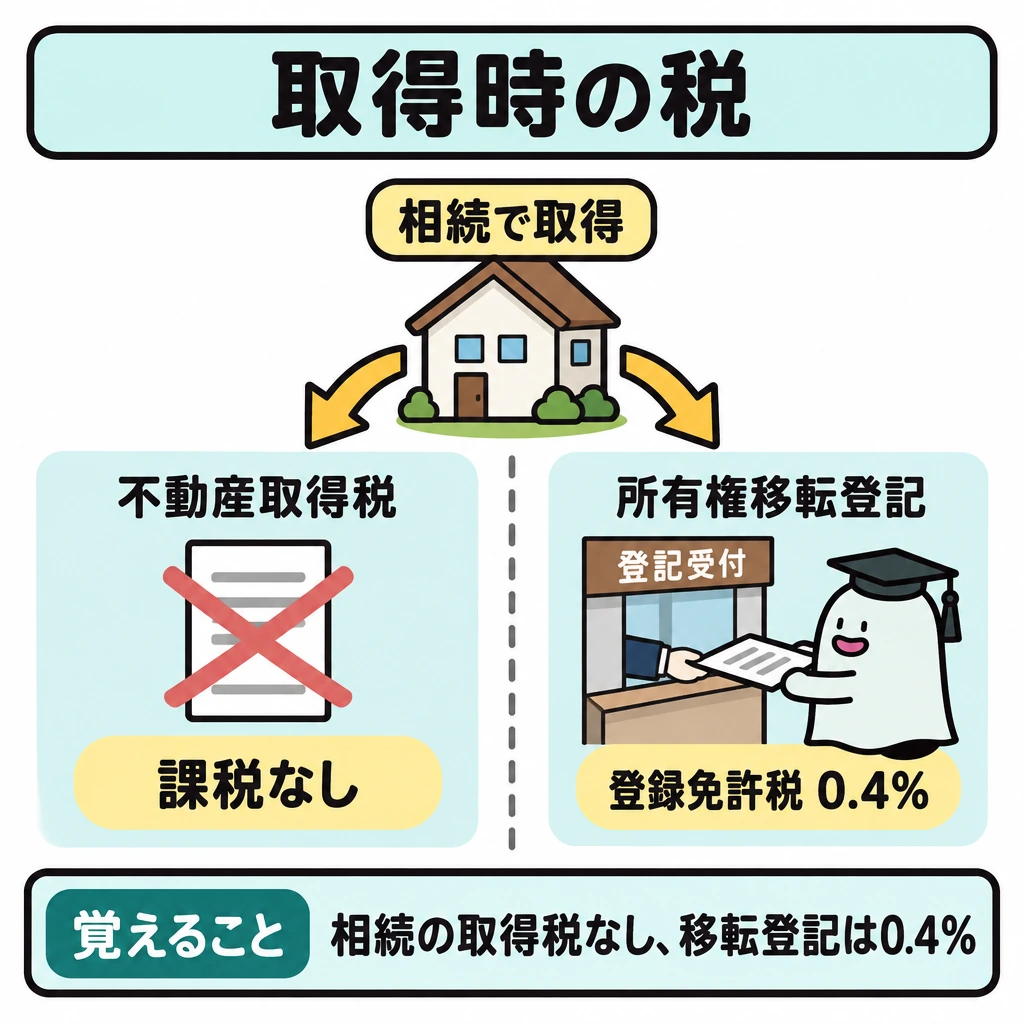
不動産取得税は、売買・贈与・新築などで不動産を取得した人に都道府県が課す税で、相続による取得には課されません。登録免許税は、登記を受ける人に国が課す税です。どちらも課税標準は原則として固定資産税評価額で、住宅や土地には期限付きの軽減の特例があります。
| 税 | 本則 | 主な特例(2026年4月1日時点) |
|---|---|---|
| 不動産取得税(土地・住宅) | 4% | 3%(2027年3月31日までの取得)。宅地は課税標準を1/2(同) |
| 不動産取得税(新築住宅) | ― | 課税標準から1,200万円を控除(床面積の要件あり) |
| 登録免許税(土地の売買による所有権移転) | 2% | 1.5%(2029年3月31日まで) |
| 登録免許税(住宅用家屋) | 保存0.4%・移転2%・抵当権設定0.4% | 保存0.15%・移転0.3%・抵当権設定0.1%(2027年3月31日まで) |
| 登録免許税(相続による所有権移転) | 0.4% | ― |
保有時の税
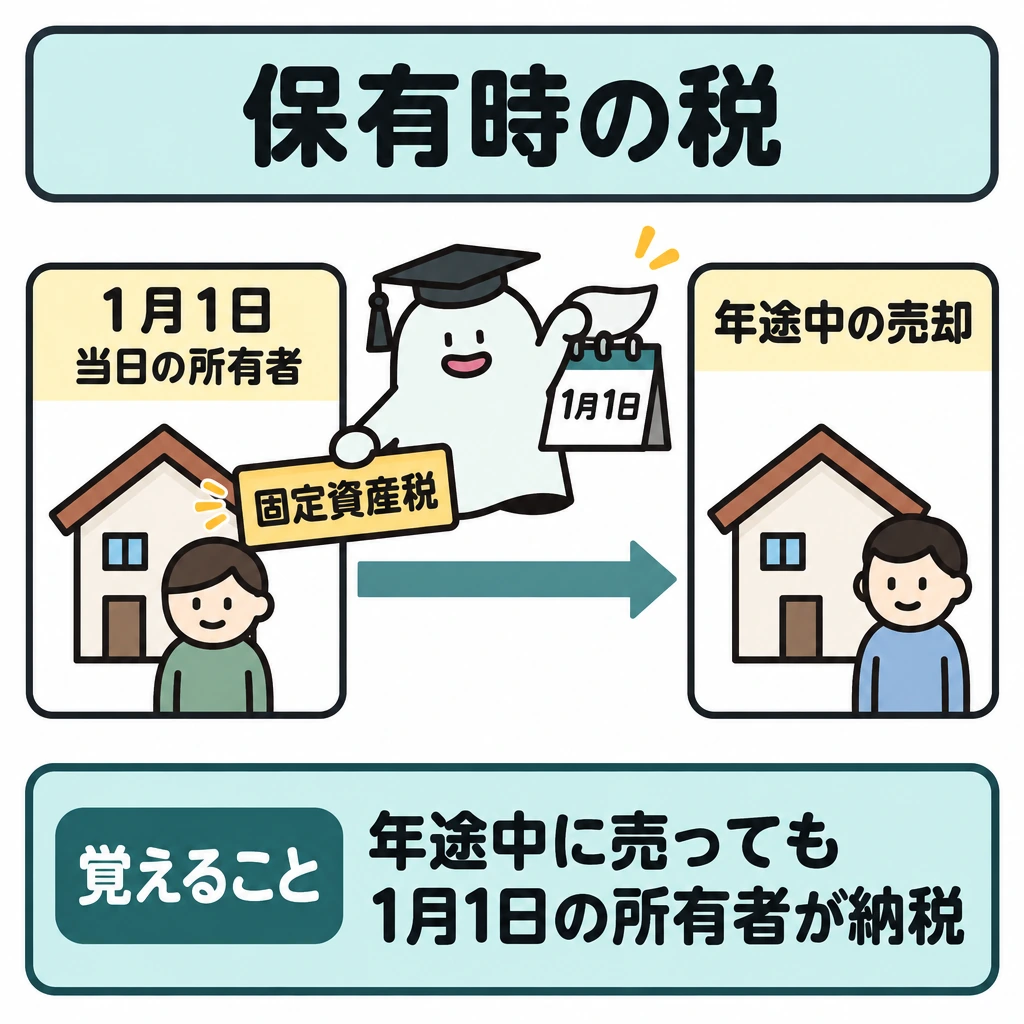
固定資産税は、毎年1月1日(賦課期日)時点の所有者に市町村が課す税で、標準税率は1.4%です。年の途中で売っても納税義務者は変わらず、売買では日割りで精算するのが一般的です。都市計画税は原則として市街化区域内の土地・家屋に課され、制限税率は0.3%です。どちらも住宅用地には課税標準の特例があります。
| 特例 | 固定資産税 | 都市計画税 |
|---|---|---|
| 小規模住宅用地(1戸当たり200㎡以下の部分) | 課税標準を1/6 | 課税標準を1/3 |
| 一般住宅用地(200㎡を超える部分) | 課税標準を1/3 | 課税標準を2/3 |
| 新築住宅(床面積120㎡までの部分) | 税額を3年間1/2(中高層耐火建築物は5年間) | ― |
譲渡所得の計算と特例
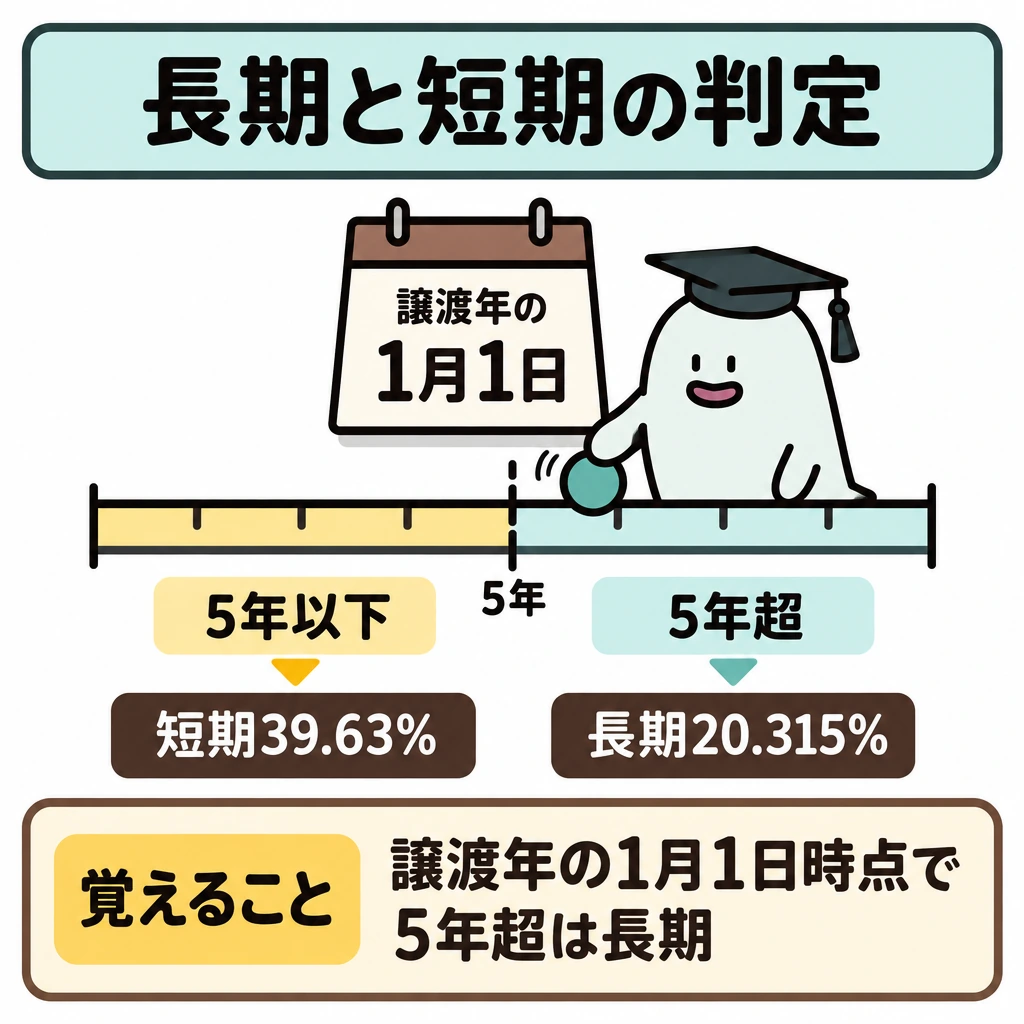
譲渡所得は「譲渡価額−(取得費+譲渡費用)−特別控除」で求め、他の所得と分けて課税します(分離課税)。取得費が不明なら譲渡価額の5%を概算取得費にできます。売却代金3,000万円、取得費2,000万円、譲渡費用100万円なら、特別控除前は900万円です。譲渡した年の1月1日時点の所有期間が5年超なら長期、5年以下なら短期です。
| 区分・特例 | 内容 |
|---|---|
| 長期譲渡所得(5年超) | 20.315%(所得税15.315%・住民税5%、所得税には復興特別所得税を含む) |
| 短期譲渡所得(5年以下) | 39.63%(所得税30.63%・住民税9%) |
| 居住用財産の3,000万円特別控除 | 所有期間は問わない。配偶者や直系血族などへの譲渡は対象外。前年・前々年に適用を受けていないこと |
| 居住用財産の軽減税率の特例 | 所有期間10年超なら、特別控除後の6,000万円以下の部分は14.21%。3,000万円控除と併用できる |
| 相続した空き家の3,000万円特別控除 | 2027年12月31日までの譲渡。1981年5月31日以前に建築、売却代金1億円以下。相続人が3人以上なら1人2,000万円まで |
| 相続税の取得費加算の特例 | 相続税の申告期限の翌日以後3年以内に売れば、納めた相続税の一部を取得費に加算できる |
| 土地・建物の譲渡損失 | 原則として他の所得と損益通算できない(居住用財産の買換え等の特例を除く) |
試験に出る
- 不動産取得税は都道府県税で、相続による取得には課されない。課税標準は固定資産税評価額。
- 登録免許税の軽減:土地の売買は2%→1.5%(2029年3月31日まで)、住宅用家屋は保存0.15%・移転0.3%・抵当権設定0.1%(2027年3月31日まで)。
- 固定資産税は1月1日(賦課期日)の所有者に課され、標準税率1.4%。小規模住宅用地(200㎡以下の部分)の課税標準は1/6。
- 長期・短期は譲渡した年の1月1日時点の所有期間が5年超か5年以下かで判定。税率は20.315%と39.63%。
- 居住用財産の3,000万円特別控除は所有期間を問わない。10年超なら6,000万円以下の部分に14.21%の軽減税率を併用できる。
- 取得費が不明なら譲渡価額の5%を概算取得費にできる。
重要な言葉
- 不動産取得税
- 売買・贈与・新築などで不動産を取得した人に都道府県が課す税。相続による取得には課されない。
- 登録免許税
- 所有権の保存・移転や抵当権設定などの登記を受けるときに国が課す税。
- 固定資産税
- 毎年1月1日時点で固定資産課税台帳に所有者として登録されている人に市町村が課す税。
- 都市計画税
- 原則として市街化区域内の土地・家屋の所有者に市町村が課す税。制限税率は0.3%。
- 概算取得費
- 取得費が分からない、または実際の取得費が少ないときに使える、譲渡価額の5%相当額。
- 居住用財産の3,000万円特別控除
- 自宅(居住用財産)を売ったときの譲渡所得から最高3,000万円を差し引ける特例。所有期間を問わない。
確認問題
確かめよう2021年4月1日に取得した土地を2026年10月1日に売ると、実際の保有期間は5年半です。長期と短期のどちらでしょうか。
短期譲渡所得です。譲渡した年の1月1日(2026年1月1日)時点の所有期間は4年9か月で、5年以下だからです。
不動産の譲渡所得は、売却代金の全額に税率をかけて計算する。
長期・短期の判定は、譲渡した年の1月1日時点の所有期間で行う。
相続により土地を取得した場合、不動産取得税が課される。
年の途中で土地を売却しても、その年度の固定資産税の納税義務者は1月1日時点の所有者である。
売却代金3,000万円・取得費2,000万円・譲渡費用100万円の譲渡所得(特別控除前)は?
取得費が不明な土地を5,000万円で売った。概算取得費は?
固定資産税の小規模住宅用地(住宅1戸当たり200㎡以下の部分)の課税標準は?
不動産の税金は、時間の流れで並べると区別しやすくなります。取得時にはと登記の、保有時には固定資産税と都市計画税、売却時には譲渡所得に対する所得税・住民税がかかります。
は、毎年1月1日(賦課期日)時点の所有者に市町村が課す税で、標準税率は1.4%です。年の途中で売っても納税義務者は変わらず、売買では日割りで精算するのが一般的です。都市計画税は原則として市街化区域内の土地・家屋に課され、制限税率は0.3%です。どちらも住宅用地には課税標準の特例があります。
は「譲渡価額−(取得費+譲渡費用)−特別控除」で求め、他の所得と分けて課税します(分離課税)。取得費が不明なら譲渡価額の5%をにできます。売却代金3,000万円、取得費2,000万円、譲渡費用100万円なら、特別控除前は900万円です。譲渡した年の時点の所有期間が5年超なら長期、5年以下なら短期です。
出典・参考資料
試験の公式案内と、この記事の参考にした学習資料です。
- 日本FP協会:2級・3級FP技能検定 試験要綱 ↗
- きんざい:FP技能検定 ↗
- 法務省:不動産登記のABC ↗
- 国土交通省:土地の取得に係る税制の概要 ↗
- e-Gov法令検索:宅地建物取引業法 ↗
- 国土交通省:宅地建物取引業者が受けることができる報酬の額(2024年7月1日施行の改正を含む) ↗
- 法務省:2026年施行の区分所有法等の改正 ↗
- e-Gov法令検索:借地借家法 ↗
- 国土交通省:用途地域における建て方のルール(建ぺい率・容積率) ↗
- 国税庁:No.7191 登録免許税の税額表(令和8年4月1日現在法令等) ↗
- 国土交通省:令和8年度税制改正概要 ↗
- 国税庁:No.3302 マイホームを売ったときの特例 ↗
- 国税庁:No.3306 被相続人の居住用財産(空き家)を売ったときの特例 ↗
- 国税庁:不動産等を売却した方へ ↗
- 日本FP協会:3級 試験範囲の細目(2026年9月確認) ↗
編集:Pinternet Works · 更新日:
教材の編集方針・訂正について