


表面利回りとは
表面利回りとは、年間賃料収入を投資額で割った、経費を考慮しない利回りの指標です。
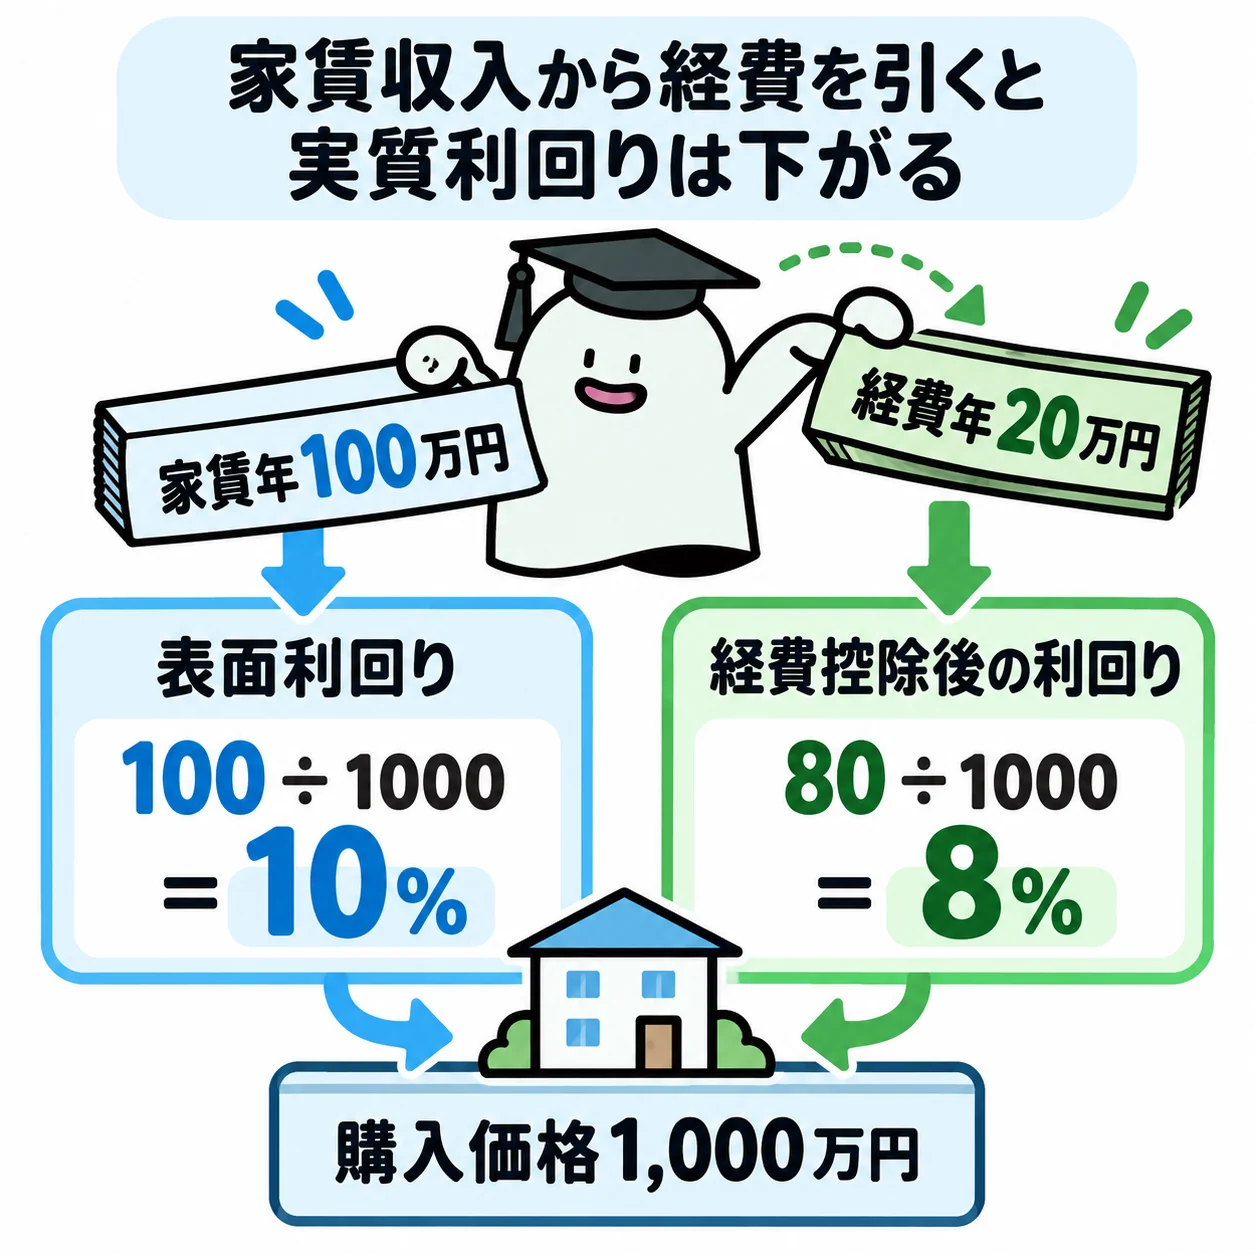
家賃が入る不動産でも、収入全額が手元へ残るわけではありません。投資額だけでなく、空室、管理費、修繕、税金、借入返済を考えて投資や土地活用を判断します。
利回りの計算
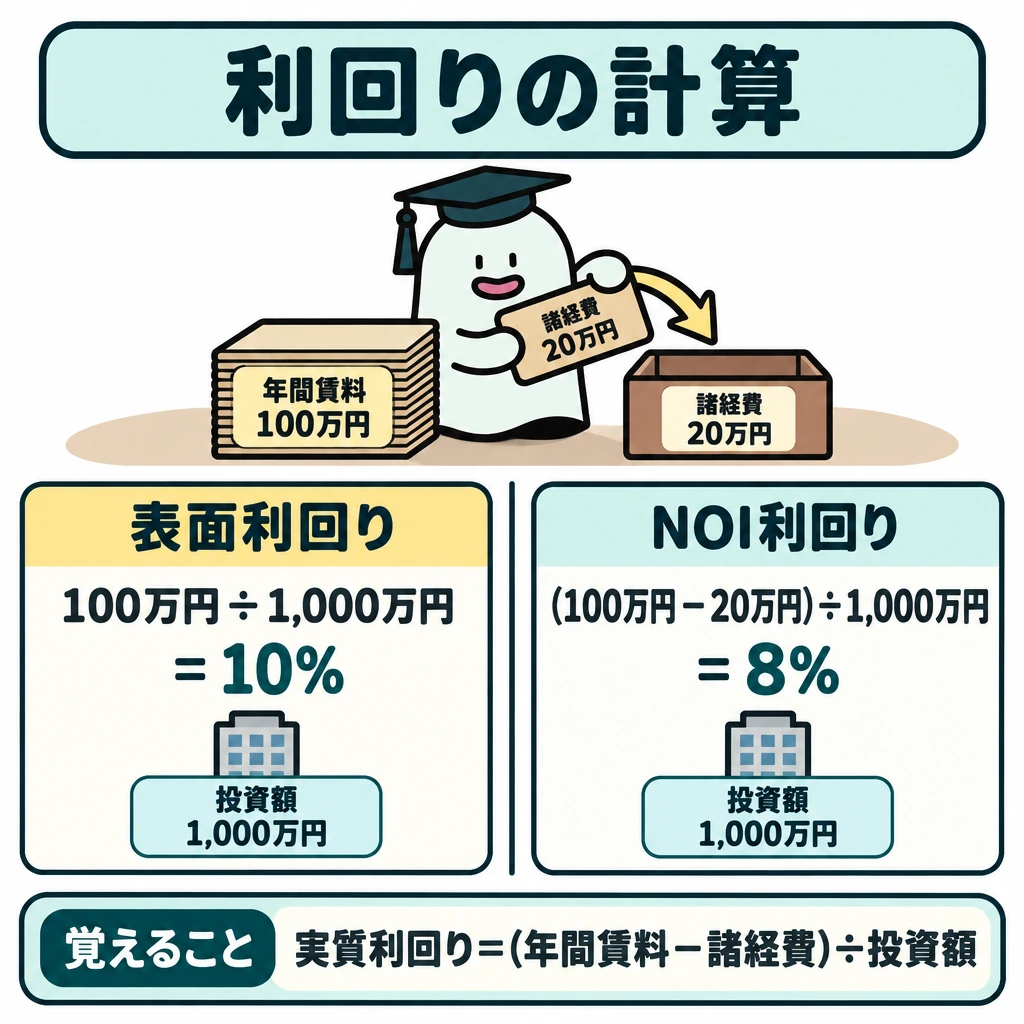
表面利回り(単純利回り)は年間賃料収入÷投資額、NOI利回り(実質利回り)は(年間賃料収入−諸経費)÷投資額で求めます。投資額1,000万円、年間賃料100万円、年間の諸経費20万円なら、表面利回りは10%、NOI利回りは80万円÷1,000万円=8%です。
諸経費には管理費・修繕費・固定資産税などを含めますが、借入金の返済額は含めません。借入れで購入した場合は、NOIからさらに返済額を引いた手元の資金(キャッシュフロー)も確認します。表面利回りが高くても、空室や修繕で手取りは大きく変わります。
| 指標 | 計算式 | 例(投資額1,000万円) |
|---|---|---|
| 表面利回り | 年間賃料収入÷投資額 | 100万円÷1,000万円=10% |
| NOI利回り | (年間賃料収入−諸経費)÷投資額 | (100万円−20万円)÷1,000万円=8% |
土地の有効活用の方式
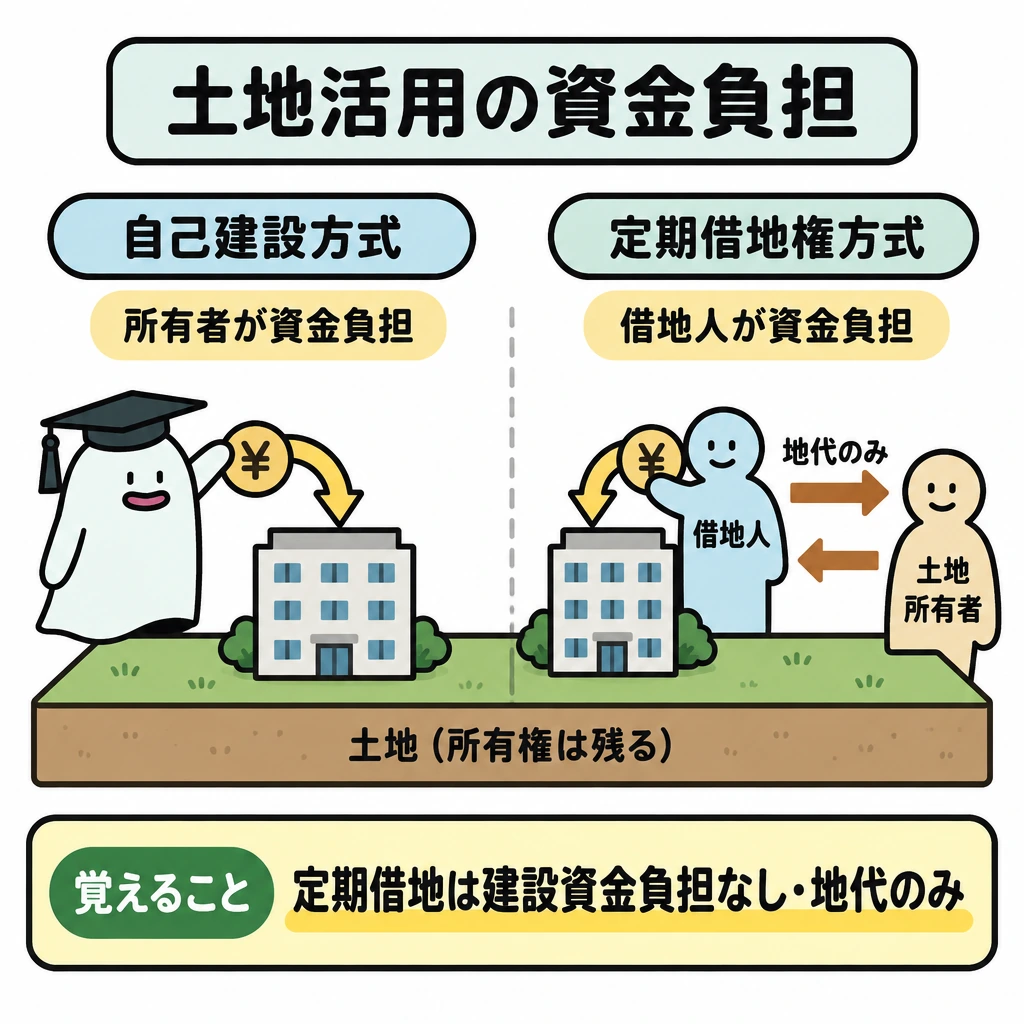
土地の活用方法は、誰が建設資金を出し、誰が事業を行い、土地の所有権がどうなるかで比べます。自分で建てて賃貸するほど収益は大きくなり得ますが、資金負担と事業のリスクも大きくなります。土地を貸すだけの定期借地権方式は、収益は地代に限られる一方、資金負担がありません。
| 方式 | 建設資金 | 土地の所有権 | 特徴 |
|---|---|---|---|
| 自己建設方式 | 土地所有者 | 残る | 企画・建設・管理を自分で行う |
| 事業受託方式 | 土地所有者 | 残る | 企画から管理運営までデベロッパーに任せる |
| 建設協力金方式 | テナントから預かる建設協力金 | 残る | 建物はテナント仕様。中途退去のリスクがある |
| 土地信託方式 | 信託銀行が調達 | 信託期間中は信託銀行に移る | 信託配当を受け取る(実績配当で保証なし) |
| 等価交換方式 | デベロッパー | 一部をデベロッパーへ譲渡 | 土地の一部と建物の一部を交換する |
| 定期借地権方式 | 借地人 | 残る | 土地を貸して地代を得る。期間満了で土地が返還される |
不動産の証券化とJ-REIT
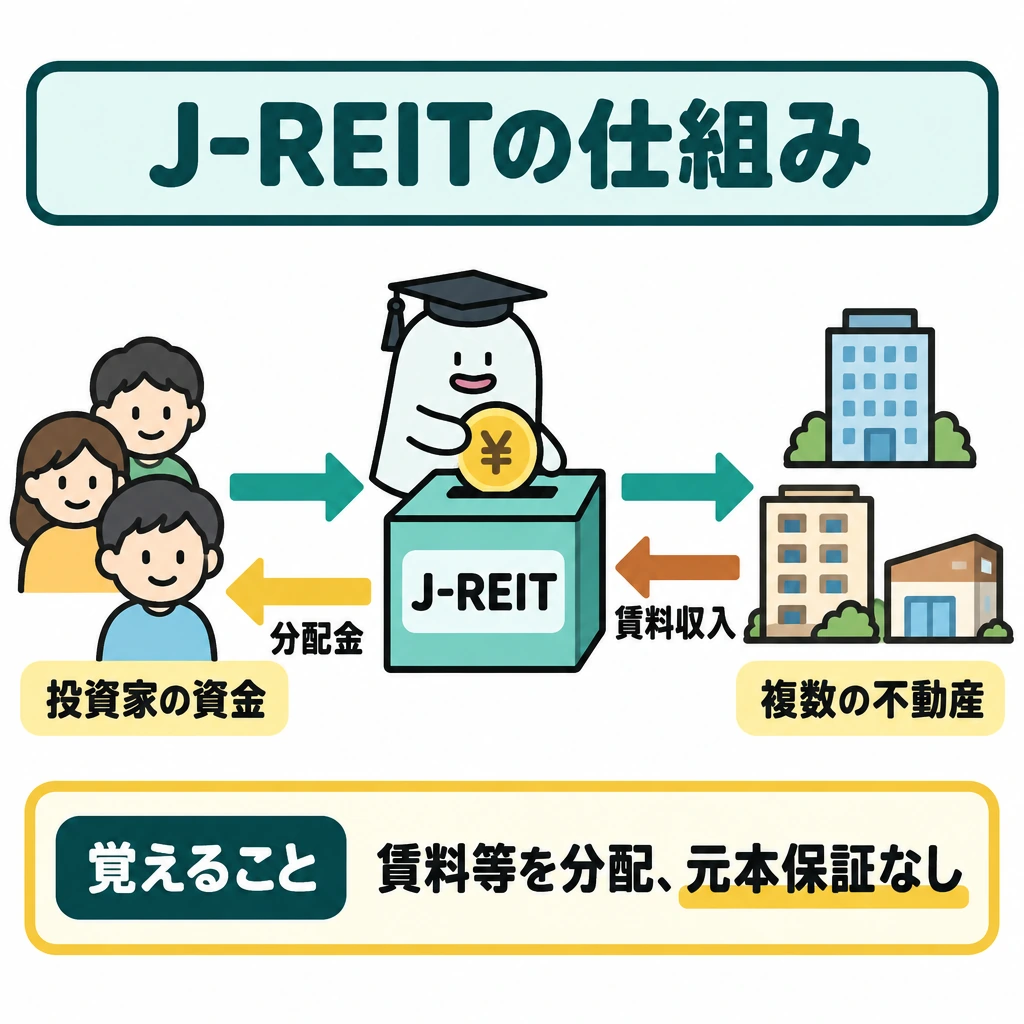
不動産の証券化は、賃料などの収益を裏付けに証券を発行し、投資家から資金を集める仕組みです。J-REITは集めた資金で複数の不動産を保有し、賃料収入などを分配します。証券取引所で売買でき少額から投資できますが、元本保証はなく、賃料・空室率・金利・市場価格の影響を受けます。分配金は配当所得ですが、配当控除は受けられません。
試験に出る
- 表面利回り=年間賃料収入÷投資額、NOI利回り(実質利回り)=(年間賃料収入−諸経費)÷投資額。
- 等価交換方式は、土地所有者が資金を負担せず、土地の一部と建物の一部を交換する。
- 事業受託方式は、デベロッパーに企画から管理運営まで任せるが、建設資金は土地所有者が負担する。
- 建設協力金方式は、入居予定のテナントから預かる建設協力金を建設資金に充てる。
- 土地信託方式では信託期間中に土地の所有権(名義)が信託銀行に移り、配当は実績に応じて変動する。
- J-REITは証券取引所に上場し、元本保証はない。分配金は配当所得だが配当控除の対象外。
重要な言葉
- 表面利回り
- 年間賃料収入を投資額で割った利回り。空室や管理費などの経費を差し引かない。
- NOI利回り
- 年間賃料収入から諸経費を引いた純収益(NOI)を投資額で割った利回り。実質利回りともいう。
- 等価交換方式
- 土地所有者が土地を出し、デベロッパーが建設資金を出して建物を建て、出資割合に応じて土地と建物を分け合う方式。
- 不動産証券化
- 不動産から生じる賃料などの収益を裏付けに証券を発行し、投資家から資金を集める仕組み。
- J-REIT
- 投資家から集めた資金で複数の不動産を保有し、賃料収入などを分配する上場不動産投資信託。
確認問題
確かめよう投資額1,000万円、年間賃料100万円、年間の諸経費20万円の物件で、年間賃料100万円はそのまま利益になりますか。
いいえです。諸経費を引いた純収益は80万円で、NOI利回りは8%です。借入れがあれば、さらに返済額も差し引いて手取りを考えます。
表面利回りは、経費を差し引いた後の利益率を示す。
J-REITは、複数の不動産へ間接的に投資する形を取る。
等価交換方式では、土地所有者が建設資金を借り入れて建物を建てる。
J-REITの分配金は、配当控除の対象にならない。
投資額1,000万円・年間賃料収入100万円の表面利回りは?
投資額1,000万円・年間賃料収入100万円・年間諸経費20万円のNOI利回りは?
土地所有者が資金を負担せず、土地の一部と引換えに建物の一部を取得する方式は?
J-REITの説明として正しいものは?
家賃が入る不動産でも、収入全額が手元へ残るわけではありません。だけでなく、空室、管理費、修繕、税金、を考えて投資や土地活用を判断します。
(単純利回り)は年間賃料収入÷投資額、NOI利回り(実質利回り)は(年間賃料収入−諸経費)÷投資額で求めます。投資額、年間賃料100万円、年間の諸経費20万円なら、表面利回りは10%、NOI利回りは80万円÷1,000万円=8%です。
土地の活用方法は、誰が建設資金を出し、誰が事業を行い、土地の所有権がどうなるかで比べます。自分で建てて賃貸するほど収益は大きくなり得ますが、と事業のリスクも大きくなります。土地を貸すだけの定期借地権方式は、収益は地代に限られる一方、資金負担がありません。
不動産の証券化は、賃料などの収益を裏付けに証券を発行し、投資家から資金を集める仕組みです。は集めた資金で複数の不動産を保有し、賃料収入などを分配します。証券取引所で売買でき少額から投資できますが、はなく、賃料・空室率・金利・市場価格の影響を受けます。分配金は配当所得ですが、配当控除は受けられません。
出典・参考資料
試験の公式案内と、この記事の参考にした学習資料です。
- 日本FP協会:2級・3級FP技能検定 試験要綱 ↗
- きんざい:FP技能検定 ↗
- 法務省:不動産登記のABC ↗
- 国土交通省:土地の取得に係る税制の概要 ↗
- e-Gov法令検索:宅地建物取引業法 ↗
- 国土交通省:宅地建物取引業者が受けることができる報酬の額(2024年7月1日施行の改正を含む) ↗
- 法務省:2026年施行の区分所有法等の改正 ↗
- e-Gov法令検索:借地借家法 ↗
- 国土交通省:用途地域における建て方のルール(建ぺい率・容積率) ↗
- 国税庁:No.7191 登録免許税の税額表(令和8年4月1日現在法令等) ↗
- 国土交通省:令和8年度税制改正概要 ↗
- 国税庁:No.3302 マイホームを売ったときの特例 ↗
- 国税庁:No.3306 被相続人の居住用財産(空き家)を売ったときの特例 ↗
- 国税庁:不動産等を売却した方へ ↗
- 日本FP協会:3級 試験範囲の細目(2026年9月確認) ↗
編集:Pinternet Works · 更新日:
教材の編集方針・訂正について