


相続税とは
相続税とは、遺産全体から基礎控除を引き、法定相続分で税の総額を求めてから実際の取得割合を反映して計算する国税です。

相続税は、相続人ごとに受け取った額へいきなり税率をかける計算ではありません。まず課税価格の合計から基礎控除を引き、法定相続分で仮に分けて税の総額を求め、その後で実際の取得割合に応じて配分し、加算や軽減を適用します。
基礎控除と法定相続人の数
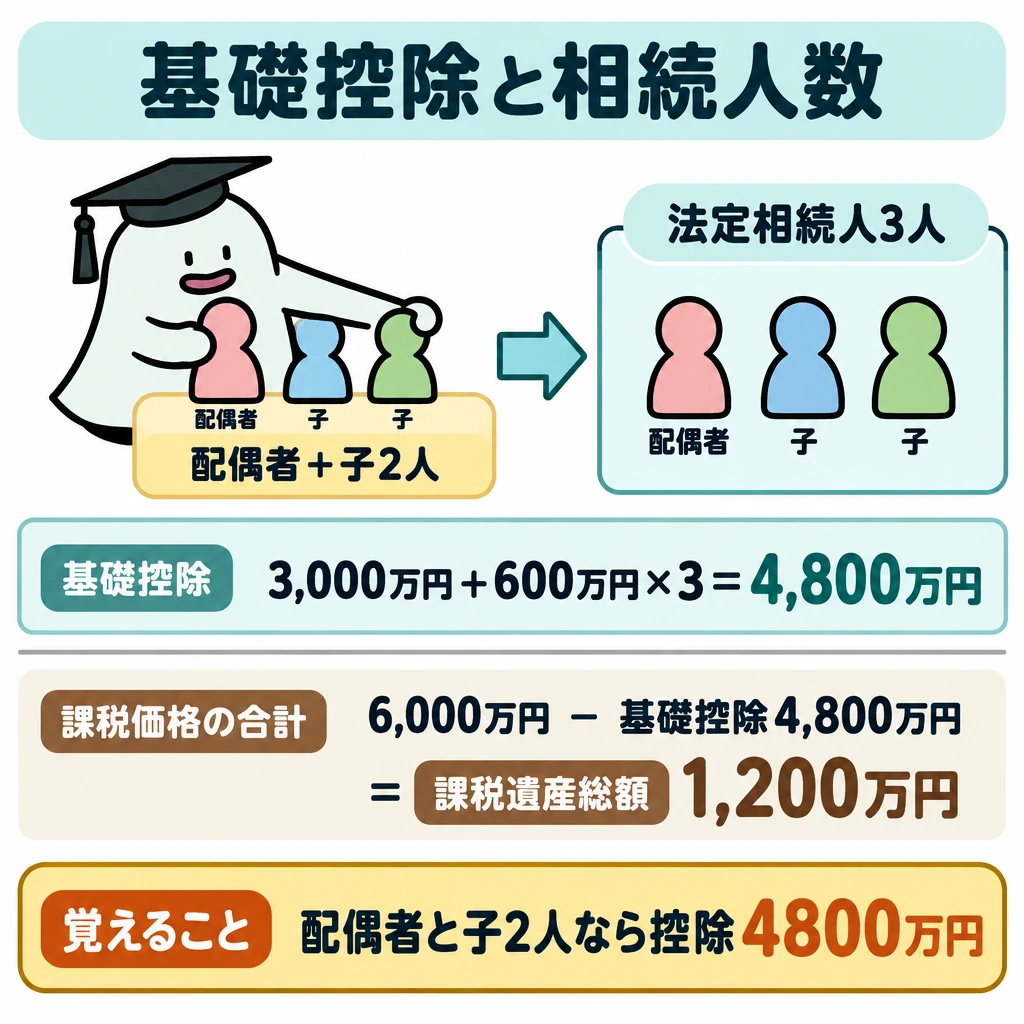
相続税の基礎控除は「3,000万円+600万円×法定相続人の数」です。配偶者と子二人なら3,000万円+600万円×3=4,800万円で、課税価格の合計が6,000万円なら課税遺産総額は1,200万円です。課税価格の合計が基礎控除以下なら、原則として相続税はかからず申告も不要です。
法定相続人の数には、相続放棄をした人も放棄がなかったものとして含めます。養子は、実子がいる場合は1人まで、実子がいない場合は2人までしか数えません。この人数は、基礎控除のほか、死亡保険金・死亡退職金の非課税限度額や相続税の総額の計算にも使います。
課税価格と非課税財産
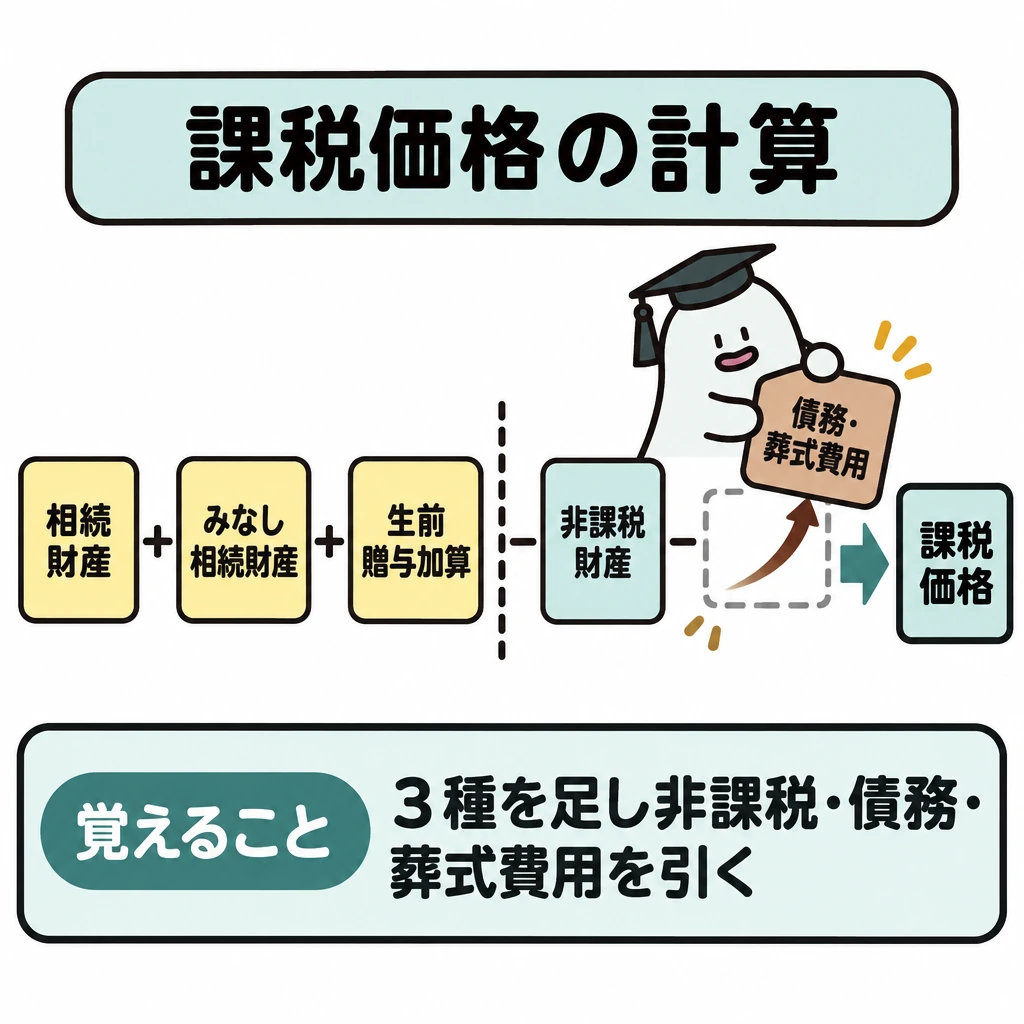
課税価格は、本来の相続財産に死亡保険金などのみなし相続財産と生前贈与加算の対象額を加え、非課税財産・債務・葬式費用を差し引いて求めます。相続人が受け取る死亡保険金と死亡退職金には、それぞれ「500万円×法定相続人の数」の非課税限度額があります。墓地や仏壇なども非課税です。
債務控除できるのは、借入金や未払いの税金などの確定した債務と、通夜・本葬の費用などの葬式費用です。香典返しの費用、初七日などの法要の費用、墓地の購入費用は差し引けません。相続税の申告と納付の期限は、相続の開始を知った日の翌日から10か月以内です。
| 段階 | 内容 |
|---|---|
| 課税価格 | 相続財産+みなし相続財産+生前贈与加算−非課税財産−債務・葬式費用 |
| 基礎控除 | 3,000万円+600万円×法定相続人の数 |
| 相続税の総額 | 課税遺産総額を法定相続分で仮に分けて税率を掛け、合計する |
| 各人の納付税額 | 総額を実際の取得割合で配分し、2割加算・税額控除を適用 |
税額の加算と軽減
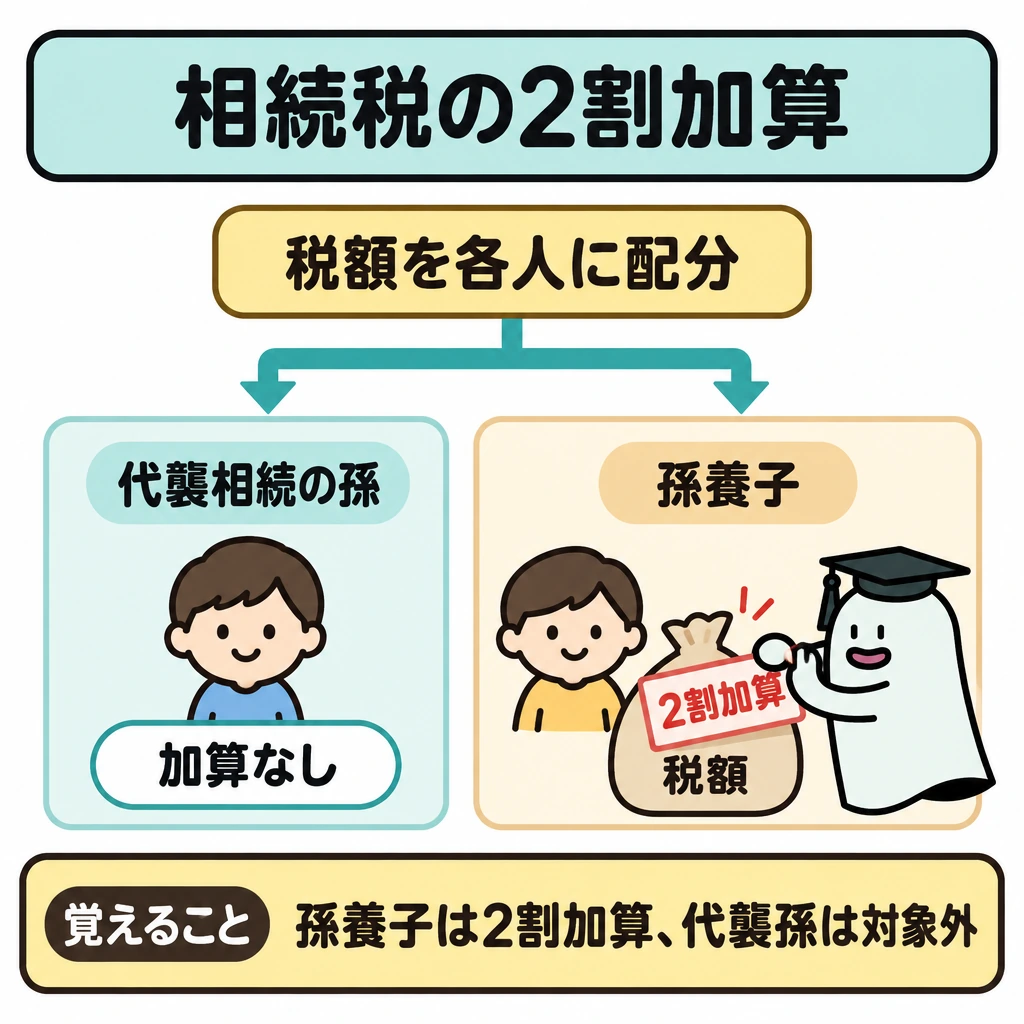
相続税の総額を各人に配分した後、配偶者と1親等の血族(子・父母)以外の人は税額が2割加算されます。子が亡くなっていて代襲相続人となった孫は対象外ですが、養子にした孫(孫養子)は対象です。配偶者は配偶者の税額軽減により、一定額まで相続税がかかりません。
| 制度 | 内容 |
|---|---|
| 相続税額の2割加算 | 配偶者・1親等の血族以外(兄弟姉妹、代襲相続人でない孫など)が対象 |
| 配偶者の税額軽減 | 取得額が1億6,000万円と法定相続分相当額のいずれか多い額までは税額がかからない。婚姻期間は問わず、内縁は対象外。適用には申告が必要 |
| 未成年者控除 | 18歳に達するまでの年数×10万円 |
| 障害者控除 | 85歳に達するまでの年数×10万円(特別障害者は20万円) |
財産の評価と小規模宅地等の特例
宅地は、市街地では路線価方式(路線価×奥行価格補正率などの補正率×地積)、それ以外では倍率方式(固定資産税評価額×倍率)で評価します。自用地評価額6,000万円、借地権割合70%、借家権割合30%、賃貸割合100%の貸家建付地なら、6,000万円×(1−0.7×0.3×1)=4,740万円です。
| 財産 | 評価方法 |
|---|---|
| 貸宅地(借地権が付いた土地) | 自用地評価額×(1−借地権割合) |
| 貸家建付地(自分の貸家が建つ土地) | 自用地評価額×(1−借地権割合×借家権割合×賃貸割合) |
| 自用家屋 | 固定資産税評価額×1.0 |
| 貸家 | 固定資産税評価額×(1−借家権割合×賃貸割合) |
| 上場株式 | 課税時期の終値と、課税時期の月・前月・前々月の毎日の終値の月平均額のうち最も低い額 |
| 生命保険契約に関する権利 | 課税時期の解約返戻金相当額 |
| 取引相場のない株式 | 同族株主等は原則的評価方式(類似業種比準方式・純資産価額方式など)、それ以外の株主は配当還元方式 |
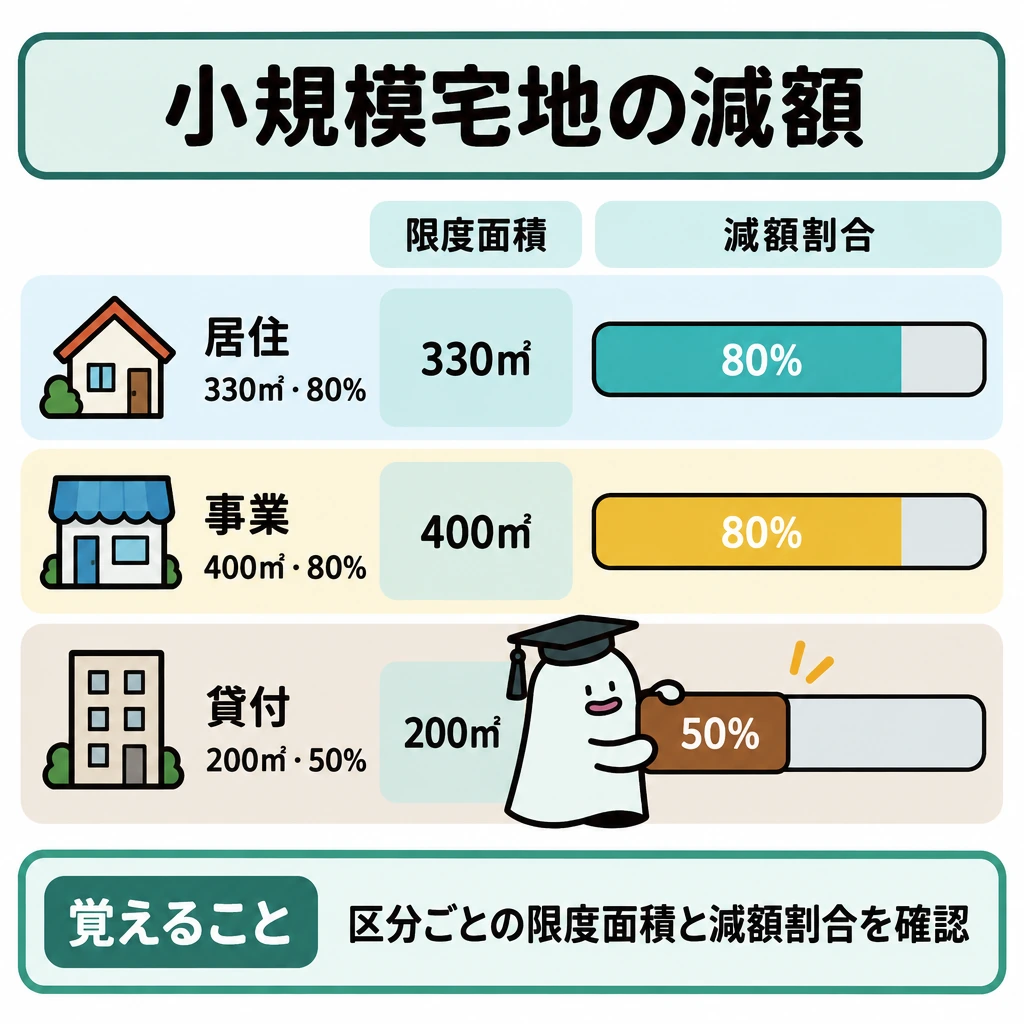
| 小規模宅地等の区分 | 限度面積 | 減額割合 |
|---|---|---|
| 特定居住用宅地等(自宅の敷地) | 330㎡ | 80% |
| 特定事業用宅地等(事業用の敷地) | 400㎡ | 80% |
| 貸付事業用宅地等(貸家などの敷地) | 200㎡ | 50% |
試験に出る
- 基礎控除は3,000万円+600万円×法定相続人の数。放棄した人も数え、養子は実子がいれば1人、いなければ2人まで。
- 相続人が受け取る死亡保険金・死亡退職金の非課税限度額は、それぞれ500万円×法定相続人の数。
- 香典返し・法要・墓地購入の費用は債務控除できない。申告期限は相続の開始を知った日の翌日から10か月以内。
- 2割加算は配偶者・1親等の血族以外が対象。代襲相続人の孫は対象外、孫養子は対象。
- 配偶者の税額軽減は、1億6,000万円と法定相続分相当額のいずれか多い額まで税額がかからない。
- 小規模宅地等の特例:特定居住用330㎡・80%、特定事業用400㎡・80%、貸付事業用200㎡・50%。
- 貸家建付地=自用地評価額×(1−借地権割合×借家権割合×賃貸割合)、貸宅地=自用地評価額×(1−借地権割合)。
重要な言葉
- 法定相続人の数
- 基礎控除や非課税限度額の計算に使う人数。相続放棄した人も含め、養子は実子の有無で1人か2人までに制限される。
- みなし相続財産
- 本来の相続財産ではないが、相続税の計算上は相続財産とみなすもの。死亡保険金や死亡退職金など。
- 配偶者の税額軽減
- 配偶者の取得額が1億6,000万円か法定相続分相当額の多い方までなら相続税がかからない制度。申告が必要。
- 小規模宅地等の特例
- 被相続人の自宅や事業に使っていた宅地等について、一定の面積まで評価額を減額する特例。
- 路線価方式
- 道路ごとに付けられた1㎡当たりの路線価に、奥行などの補正率と面積を掛けて宅地を評価する方法。市街地で使う。
- 倍率方式
- 路線価のない地域で、固定資産税評価額に国税局が定める倍率を掛けて土地を評価する方法。
確認問題
確かめよう基礎控除額は「遺産をもらった人数」で決めてよいでしょうか。
いいえです。使うのは法定相続人の数で、相続放棄をした人も含め、養子は実子がいれば1人までと数え方が決まっています。
相続税は、相続人ごとに受け取った額へいきなり税率をかけて計算する。
法定相続人が配偶者と子二人のとき、基礎控除は4,800万円である。
被相続人の子が相続放棄をした場合、その子は基礎控除を計算する際の法定相続人の数に含めない。
被相続人の兄弟姉妹が相続により財産を取得した場合、相続税額の2割加算の対象となる。
法定相続人が配偶者と子二人のときの基礎控除額は?
課税価格の合計6,000万円、基礎控除4,800万円のときの課税遺産総額は?
法定相続人が配偶者と子二人で、相続人が受け取った死亡保険金の合計が2,000万円のとき、非課税限度額は?
自用地評価額6,000万円、借地権割合70%、借家権割合30%、賃貸割合100%の貸家建付地の評価額は?
小規模宅地等の特例で、貸付事業用宅地等の限度面積と減額割合は?
相続税は、相続人ごとに受け取った額へいきなり税率をかける計算ではありません。まず課税価格の合計からを引き、で仮に分けて税の総額を求め、その後で実際の取得割合に応じて配分し、加算や軽減を適用します。
相続税の基礎控除は「3,000万円+600万円×法定相続人の数」です。配偶者と子二人なら+×3=4,800万円で、課税価格の合計が6,000万円なら課税遺産総額はです。課税価格の合計が基礎控除以下なら、原則として相続税はかからず申告も不要です。
課税価格は、本来の相続財産になどのみなし相続財産と生前贈与加算の対象額を加え、非課税財産・債務・葬式費用を差し引いて求めます。相続人が受け取る死亡保険金と死亡退職金には、それぞれ「500万円×法定相続人の数」の非課税限度額があります。墓地や仏壇なども非課税です。
できるのは、借入金や未払いの税金などの確定した債務と、通夜・本葬の費用などの葬式費用です。香典返しの費用、初七日などの法要の費用、墓地の購入費用は差し引けません。相続税の申告と納付の期限は、相続の開始を知った日の翌日から10か月以内です。
相続税の総額を各人に配分した後、配偶者と1親等の血族(子・父母)以外の人は税額がされます。子が亡くなっていて代襲相続人となった孫は対象外ですが、養子にした孫(孫養子)は対象です。配偶者はにより、一定額まで相続税がかかりません。
宅地は、市街地では(路線価×奥行価格補正率などの補正率×地積)、それ以外では(固定資産税評価額×倍率)で評価します。自用地評価額6,000万円、借地権割合70%、借家権割合30%、賃貸割合100%のなら、6,000万円×(1−0.7×0.3×1)=4,740万円です。
出典・参考資料
試験の公式案内と、この記事の参考にした学習資料です。
- 日本FP協会:2級・3級FP技能検定 試験要綱 ↗
- きんざい:FP技能検定 ↗
- 国税庁:No.4132 相続人の範囲と法定相続分 ↗
- 法務省:自筆証書遺言書保管制度 ↗
- 国税庁:No.4152 相続税の計算 ↗
- 国税庁:No.4155 相続税の税率 ↗
- 国税庁:No.4108 相続税がかからない財産 ↗
- 国税庁:No.4157 相続税額の2割加算 ↗
- 国税庁:No.4158 配偶者の税額の軽減 ↗
- 国税庁:No.4124 小規模宅地等の特例 ↗
- 国税庁:No.4614 貸家建付地の評価 ↗
- 国税庁:No.4638 取引相場のない株式の評価 ↗
- 国税庁:No.4452 夫婦の間で居住用の不動産を贈与したときの配偶者控除 ↗
- 国税庁:No.4508 直系尊属から住宅取得等資金の贈与を受けた場合の非課税 ↗
- 国税庁:No.4510 直系尊属から教育資金の一括贈与を受けた場合の非課税(令和8年4月1日現在法令等) ↗
- 国税庁:No.4103 相続時精算課税の選択 ↗
- 国税庁:No.4161 贈与財産の加算と税額控除(暦年課税) ↗
- 中小企業庁:事業承継税制と経営承継円滑化法 ↗
- 日本FP協会:3級 試験範囲の細目(2026年9月確認) ↗
編集:Pinternet Works · 更新日:
教材の編集方針・訂正について