


遺言とは
遺言とは、自分の意思を死後の財産承継に反映するための制度で、法律で定められた方式に従う必要があります。
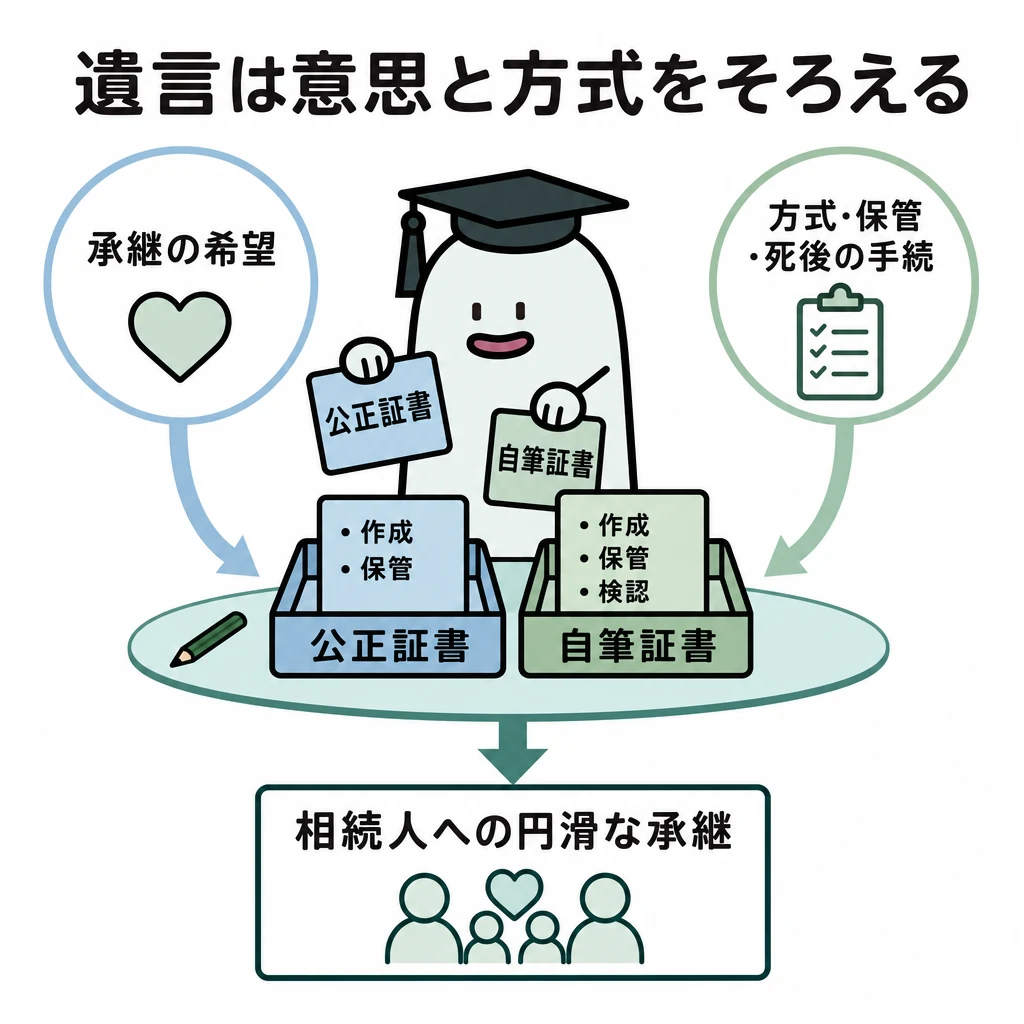
遺言があれば、誰にどの財産を渡すかを指定でき、遺産分割の争いを防ぎやすくなります。ただし方式に不備があると無効になることがあり、遺言があっても相続人の遺留分はなくなりません。
遺言の方式と検認
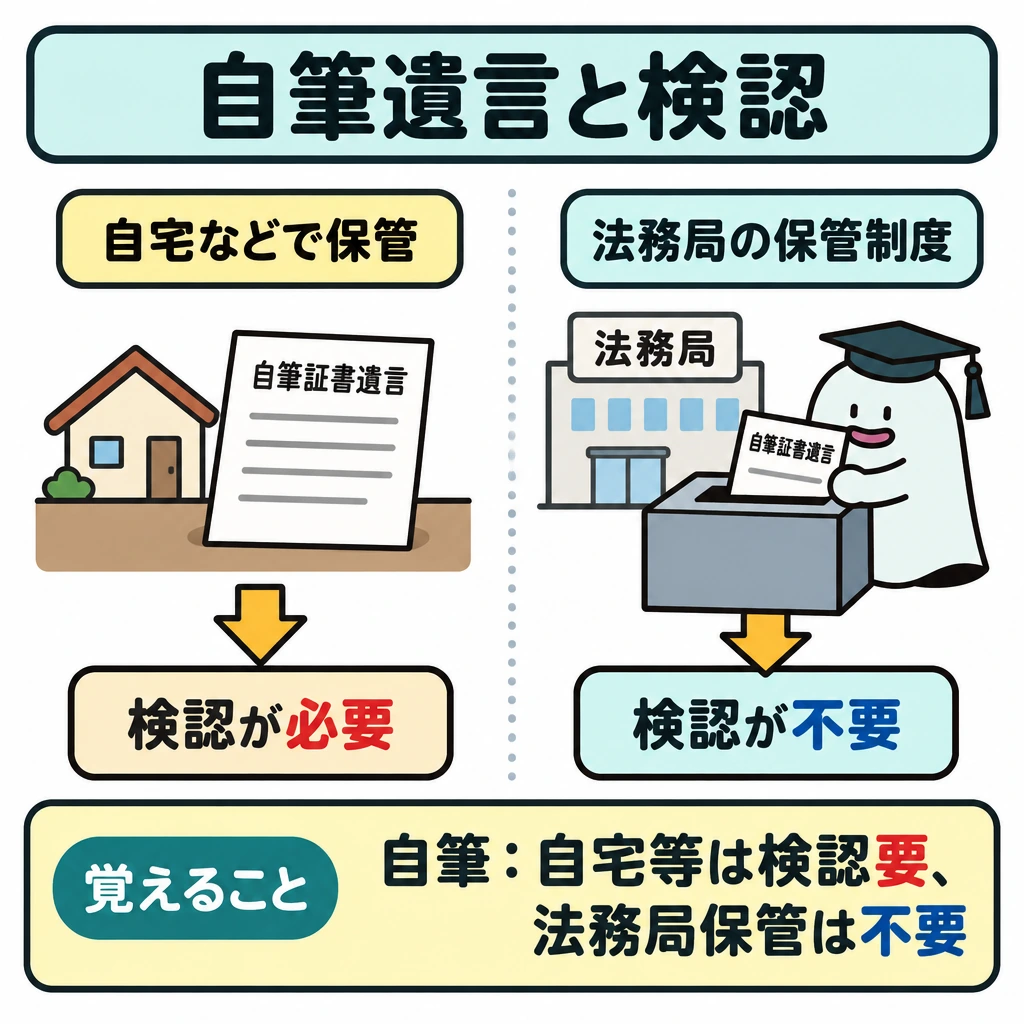
遺言は満15歳以上なら作成できます。自筆証書遺言は本文・日付・氏名を自書して押印します。添付する財産目録はパソコンで作成したり通帳のコピーを付けたりでき、その場合は各ページに署名押印します。公正証書遺言は証人2人以上の立会いのもと公証人が作成し、原本は公証役場で保管されます。
検認手続は、家庭裁判所が遺言書の形状や日付・署名などを確認し、偽造・変造を防ぐ手続で、遺言が有効かどうかを判断するものではありません。自宅などで保管していた自筆証書遺言と秘密証書遺言は検認が必要です。法務局の保管制度を利用した自筆証書遺言と公正証書遺言は検認が不要です。
| 方式 | 作成 | 証人 | 検認 |
|---|---|---|---|
| 自筆証書(自宅などで保管) | 本人が自書(財産目録は自書不要) | 不要 | 必要 |
| 自筆証書(法務局で保管) | 本人が自書し、法務局に保管を申請 | 不要 | 不要 |
| 公正証書 | 公証人が作成 | 2人以上 | 不要 |
| 秘密証書 | 本人が作成・封印し、公証人が封紙に記載 | 2人以上 | 必要 |
遺言の撤回と遺留分
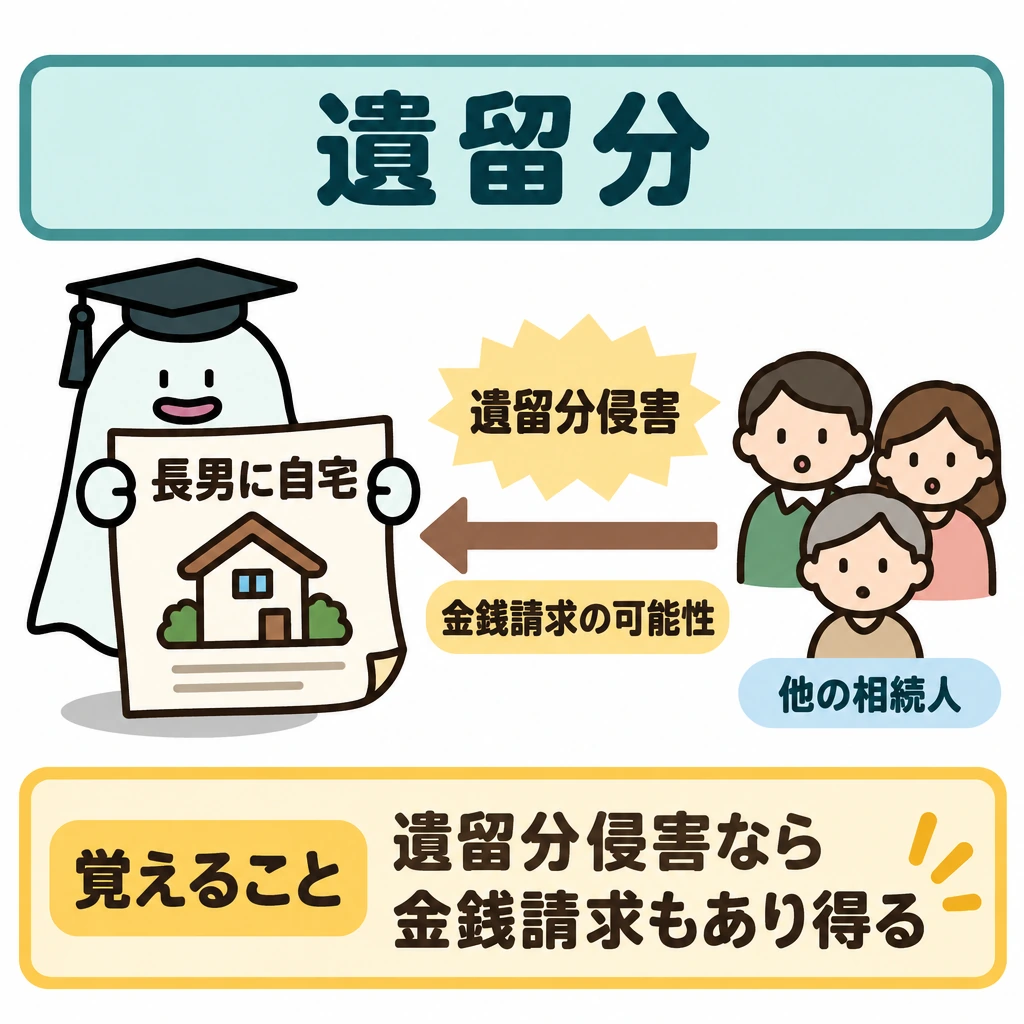
遺言はいつでも撤回でき、内容が矛盾する遺言が複数あれば、矛盾する部分は後の遺言が優先します。推定相続人・受遺者とその配偶者・直系血族、未成年者は証人になれません。「長男に自宅を相続させる」と指定しても、他の相続人の遺留分を侵害すれば、侵害額に相当する金銭を請求されることがあります。
試験に出る
- 遺言は満15歳以上なら作成でき、いつでも撤回できる。内容が抵触する遺言が複数あれば後の遺言が優先。
- 自筆証書遺言の財産目録はパソコン作成や通帳のコピーでもよいが、各ページに署名押印が必要。
- 公正証書遺言と秘密証書遺言は証人2人以上。推定相続人・受遺者とその配偶者・直系血族、未成年者は証人になれない。
- 検認が不要なのは公正証書遺言と、法務局で保管された自筆証書遺言。秘密証書遺言は検認が必要。
- 検認は偽造・変造を防ぐための手続で、遺言の有効・無効を判断するものではない。
- 遺言があっても遺留分はなくならない。侵害された相続人は遺留分侵害額を請求できる。
重要な言葉
- 自筆証書遺言
- 本文・日付・氏名を本人が自書し押印する遺言。財産目録は自書でなくてもよい。
- 公正証書遺言
- 証人2人以上の立会いのもと、公証人が遺言者の口述などをもとに作成する遺言。原本は公証役場で保管される。
- 秘密証書遺言
- 本人が作成し封印した遺言書を公証人と証人2人以上の前に提出し、存在を証明してもらう遺言。内容は秘密にできる。
- 検認
- 家庭裁判所が遺言書の形状・日付・署名などを確認し、偽造・変造を防ぐ手続。遺言の有効性は判断しない。
- 自筆証書遺言書保管制度
- 自筆証書遺言の原本を法務局(遺言書保管所)で保管する制度。利用すると死後の検認が不要になる。
確認問題
確かめよう遺言の内容が望みどおりであることと、法律上の方式を満たすことは同じでしょうか。
別です。内容が望みどおりでも、日付の自書がないなど方式を欠く自筆証書遺言は無効になり得ます。
遺言があれば、他の相続人の遺留分は常に消滅する。
遺言は、法律で定められた方式を満たさないと意図した効力を得られないことがある。
被相続人の長男(推定相続人)は、公正証書遺言の証人になることができる。
法務局の保管制度を利用した自筆証書遺言は、家庭裁判所の検認が不要である。
遺言の効力について正しいものは?
家庭裁判所の検認が必要な遺言は?
自筆証書遺言の説明として正しいものは?
遺言があれば、誰にどの財産を渡すかを指定でき、遺産分割の争いを防ぎやすくなります。ただしに不備があると無効になることがあり、遺言があっても相続人の遺留分はなくなりません。
遺言は満15歳以上なら作成できます。は本文・日付・氏名を自書して押印します。添付する財産目録はパソコンで作成したり通帳のコピーを付けたりでき、その場合は各ページに署名押印します。は証人2人以上の立会いのもと公証人が作成し、原本は公証役場で保管されます。
は、家庭裁判所が遺言書の形状や日付・署名などを確認し、偽造・変造を防ぐ手続で、遺言が有効かどうかを判断するものではありません。自宅などで保管していた自筆証書遺言と秘密証書遺言は検認が必要です。法務局の保管制度を利用した自筆証書遺言と公正証書遺言は検認が不要です。
遺言はいつでも撤回でき、内容が矛盾する遺言が複数あれば、矛盾する部分は後の遺言が優先します。推定相続人・受遺者とその配偶者・直系血族、未成年者は証人になれません。「長男に自宅を相続させる」と指定しても、のを侵害すれば、侵害額に相当する金銭を請求されることがあります。
出典・参考資料
試験の公式案内と、この記事の参考にした学習資料です。
- 日本FP協会:2級・3級FP技能検定 試験要綱 ↗
- きんざい:FP技能検定 ↗
- 国税庁:No.4132 相続人の範囲と法定相続分 ↗
- 法務省:自筆証書遺言書保管制度 ↗
- 国税庁:No.4152 相続税の計算 ↗
- 国税庁:No.4155 相続税の税率 ↗
- 国税庁:No.4108 相続税がかからない財産 ↗
- 国税庁:No.4157 相続税額の2割加算 ↗
- 国税庁:No.4158 配偶者の税額の軽減 ↗
- 国税庁:No.4124 小規模宅地等の特例 ↗
- 国税庁:No.4614 貸家建付地の評価 ↗
- 国税庁:No.4638 取引相場のない株式の評価 ↗
- 国税庁:No.4452 夫婦の間で居住用の不動産を贈与したときの配偶者控除 ↗
- 国税庁:No.4508 直系尊属から住宅取得等資金の贈与を受けた場合の非課税 ↗
- 国税庁:No.4510 直系尊属から教育資金の一括贈与を受けた場合の非課税(令和8年4月1日現在法令等) ↗
- 国税庁:No.4103 相続時精算課税の選択 ↗
- 国税庁:No.4161 贈与財産の加算と税額控除(暦年課税) ↗
- 中小企業庁:事業承継税制と経営承継円滑化法 ↗
- 日本FP協会:3級 試験範囲の細目(2026年9月確認) ↗
編集:Pinternet Works · 更新日:
教材の編集方針・訂正について